
Как заполнять платежные поручения в году. Заполняем платежки по страховым взносам
Чтобы деньги попали в бюджет, необходимо правильно заполнить платежное поручение на перечисление того или иного обязательного платежа.
Образец платежного поручения-2019: правила заполнения
Правила заполнения платежного поручения прописаны в Приказе Минфина России от 12.11.2013 N 107н и не изменились по сравнению с 2018 годом. Мы свели эти основные правила в таблицу:
| Название поля платежки (номер поля) | Уплата налогов | Уплата взносов «на травматизм» в ФСС |
|---|---|---|
| Статус плательщика (101) | «01» — если налог уплачивает юрлицо; «09» — если налог уплачивает ИП; «02» — если налог уплачивает организация/ИП в качестве налогового агента | «08» |
| ИНН плательщика (60) | ИНН организации/предпринимателя | |
| КПП плательщика (102) | КПП, присвоенный той ИФНС, в которую будет уплачиваться налог | Если взносы уплачивает организация, то указывается ее КПП. Если же плательщиком является обособленное подразделение (ОП), то в поле 102 ставится КПП этого ОП |
| ИП в поле 102 ставят «0» | ||
| Плательщик (8) | Краткое название организации/ОП, Ф.И.О. предпринимателя | |
| ИНН получателя (61) | ИНН той ИФНС, в которую уплачивается налог | ИНН того регионального отделения ФСС, в который перечисляется взнос |
| КПП получателя (103) | КПП той ИФНС, в которую уплачивается налог | КПП того регионального отделения ФСС, в который перечисляется взнос |
| Получатель (16) | УФК по_____(наименование региона, в котором уплачивается налог), а в скобках указывается конкретная ИФНС. Например, «УФК по г. Москве (ИФНС России № 14 по г.Москве)» | УФК по_____(наименование региона, в котором уплачивается взнос), а в скобках указывается отделение ФСС. Например, «УФК по г. Москве (ГУ — Московское РО ФСС РФ)» |
| Очередность платежа (21) | 5 | |
| КБК (104) | , соответствующий уплачиваемому налогу/взносу | |
| ОКТМО (105) | Код ОКТМО по месту нахождения организации/ОП/имущества/транспорта Код ОКТМО по месту жительства ИП При уплате торгового сбора указывается код ОКТМО по месту нахождения торгового объекта, в отношении которого уплачивается данный сбор | Код ОКТМО по месту нахождения организации или ОП/по месту жительства ИП |
| Основание платежа (106) | Как правило, в данном поле указывается одно из следующих значений: «ТП» — при уплате налога/взноса за текущий период; «ЗД» — при добровольном погашении задолженности по налогам/взносам; «ТР» — при погашении задолженности по выставленному требованию ИФНС/ФСС; «АП» — при погашении задолженности по акту проверки (до выставления требования) |
|
| Период, за который уплачивается налог/взнос (107) | Если в поле 106 стоит «ТП»/«ЗД», то указывается периодичность уплаты налога, установленная законодательно, в одном из нижеприведенных форматов: — для ежемесячных уплат: «МС.ХХ.ГГГГ», где ХХ - номер месяца (от 01 до 12), а ГГГГ - год, за который производится платеж (например, при уплате НДФЛ с зарплаты работников за февраль 2019 г. нужно проставить «МС.02.2019»); — для налогов, уплачиваемых ежеквартально: «КВ.ХХ.ГГГГ», где ХХ - номер квартала (от 01 до 04), ГГГГ - год, за который уплачивается налог; — для полугодовых налогов (к примеру, ЕСХН): «ПЛ.ХХ.ГГГГ», где ХХ - номер полугодия (01 или 02), ГГГГ - год, за который перечисляется налог; — для годовых платежей: «ГД.00.ГГГГ», где ГГГГ - год, за который уплачивается налог (например, производя окончательный расчет по налогу на прибыль за 2019 год, нужно будет поставить «ГД.00.2019»). Если в поле 106 стоит «ТР», то в поле 107 отражается дата требования. Если в поле 106 стоит «АП», то в поле 107 ставится «0» | «0» |
| Номер документа (108) | Если в поле 106 стоит «ТП»/«ЗД», то в поле 108 ставится «0». Если в поле 106 стоит «ТР», то в поле 108 отражается номер налогового требования об уплате. Если в поле 106 стоит «АП», то в поле 108 указывается номер решения, вынесенного по результатам проверки | «0» |
| Дата документа (109) | Если в поле 106 стоит «ТП», то в поле 109 проставляется дата подписания декларации. Но, как правило, к моменту платежа декларация еще не представлена, поэтому плательщики ставят «0». Если в поле 106 стоит «ЗД», то в поле 109 ставится «0». Если в поле 106 стоит «ТР», то в поле 109 отражается дата требования об уплате. Если в поле 106 стоит «АП», то в поле 108 указывается дата послепроверочного решения | «0» |
| Тип платежа (110) | «0» или УИН, если он есть | |
| Назначение платежа (24) | Краткое пояснение к платежу, например, «Налог на добавленную стоимость на товары (работы, услуги), реализуемые на территории РФ (2 платеж за 3 квартал 2019 г.)». При уплате взносов на «травматизм» в данном поле необходимо также указать ваш регистрационный номер страхователя | |
Обратите внимание, что в таблице не приведена информация, которую нужно указывать в платежных поручениях при перечислении взносов на обязательное пенсионное и медицинское страхование, а также взносов на ВНиМ. Платежным поручениям по этим взносам посвящен отдельный материал.
Платежное поручение-2019: особо важные реквизиты
Определенные реквизиты платежного поручения нужно заполнять очень внимательно. Ведь если вы допустите в них ошибку, ваш налог/взнос попросту будет считаться неуплаченным. Соответственно, придется заново перечислять сумму налога/взноса в бюджет, а также уплатить пени (если ошибку вы обнаружите уже после окончания установленного срока уплаты).
К таким реквизитам относятся (пп. 4 п. 4 ст. 45 НК РФ , пп. 4 п. 7 ст. 26.1 Федерального закона от 24.07.1998 N 125-ФЗ):
- номер счета Федерального казначейства;
- наименование банка получателя.
Ошибки же в других реквизитах некритичны - деньги все равно поступят в бюджет. А исправить ошибку можно уточнением платежа (п. 7 ст. 45 НК РФ).
Платежное поручение в 2019 году: образец
Для вашего удобства мы приведем платежного поручения. Для примера мы выбрали НДФЛ, перечисляемый в бюджет налоговым агентом.
Готовые образцы платежного поручения на 2019 год
Образцы платежных поручений по налогам и взносам вы найдете в нашем . Причем, если в соответствующем поле вы укажете код своей ИФНС, то в образцах платежек вы увидите реквизиты именно вашей налоговой инспекции/вашего ФСС.
С 25 апреля бухгалтеры начнут заполнять платежные поручения по-новому. изменил Правила заполнения платежек. Изменения разрешили неоднозначный вопрос в заполнении поля 101 «Статус плательщика», а также касаются правил, по которым платежки заполняют третьи лица. Для примера возьмем компанию «Алмаз» из города Буя. И приведем основные правила по строкам платежного поручения.Где взять форму платежного поручения-2017
Сама форма платежного поручения № 0401060 не изменилась и берется из приложения 2 к Положению Банка России от 19 июня 2012 г. № 383-П. Правила заполнения, которые и изменены приказом № 58н, утверждены Минфином в приказе от 12 ноября 2013 г. № 107н.Платежное поручение-2017 с расшифровкой полей
Для начала приведем форму платежного поручения-2017 с расшифровкой полей, чтобы дальше было понятнее, куда что проставлять.Образец заполнения платежного поручения-2017 по новым правилам
Компания «Алмаз» перечисляет в бюджет ЕНВД за I квартал 2017 года. В сведениях о получаете платежа она указывает данные своей налоговой инспекции.Образец заполнения платежки-2017 можно скачать .

Реквизиты ИФНС в платежном поручении:
- ИНН (поле 61);
- КПП (поле 103);
- наименование казначейства и инспекции: например, «Управление Федерального казначейства по г. Бую Костромской области (ИФНС России № 2 по г. Бую) (поле 16);
- наименование и БИК банка, номер счета (поля 13, 14, 17). Счет Банка получателя в данном случае компания в поле 15 не проставляют.
Важно! Поле 101 и страховые взносы-2017
По новым правилам при перечислении страховых взносов за своих работников компании должны проставлять статус плательщика «01» в поле 101. До выхода приказа № 58н налоговики говорили проставлять код «14». Забудьте о нем при перечислении страховых взносов.
ИП, уплачивая взносы как за себя, так и за персонал, проставит в поле 101 код 09. Для перечисления взносов на «травматизм» надо использовать код 08.
Как указать реквизиты организации в платежном поручении-2017:
- наименование компании или ее обособленного подразделения (поле 8);
- ИНН (или КИО - для иностранной организации) (поле 60);
- КПП компании, обособленного подразделения или код, присвоенный по месту нахождения недвижимости (поле 102);
- название банка, в котором открыт счет, БИК банка, номер корреспондентского счета и счета компании (поля 9, 10, 11, 12).
Очень важно правильно вписать в платежное поручение сведения о налоге, который перечисляют в бюджет. «Алмаз» не имеет штрафов по «вмененке», платит вовремя и прописывает в поле 7 сумму налога к уплате.
Какие сведения о платеже вписывать:
- очередность платежа (по налогам и взносам - 5);
- код платежа (0 или УИН, который прописан в требовании инспекторов) (поле 22);
- назначение платежа (поле 24);
- сумма платежа (поле 7).
Важно! КБК и ОКТМО КБК в поле 104 и ОКТМО в поле 105 не могут равняться нулю. КБК - 20 знаков. Территориальный код ОКТМО (поле 105) состоит из 8. Все они не могут быть нулями. В ИНН в первых двух символах не могут стоять нули - это изменения правил заполнения платежек 2016 года.
Как заполнить платежное поручение-2017 при уплате третьими лицами
Налоги и взносы за компанию может перечислить не только она, но и другая организация или физлицо (например, учредитель или директор). Это предусмотрено правилами заполнения платежек, которые действуют с 25 апреля 2017 года. Вот они:. в полях «ИНН плательщика» и «КПП плательщика» прописывают реквизиты компании, за кого перечисляют деньги;
. в поле «Плательщик» - данные того, кто перечисляет средства;
. в поле «Назначение платежа» (поле 24) - ИНН и КПП (для физлиц только ИНН) того, кто платит, затем проставляют знак «//» и пишут название плательщика налогов или взносов;
. поле 101 «Статус плательщика» - статус того, за кого перечисляют средства: 01 - для компаний, 09 - для ИП, 13 - для физических лиц).
Что делать, если в платежном поручении-2017 нашли ошибку
Предположим, компания «Алмаз» ошиблась и вместо КБК для уплаты налога указала КБК для уплаты пеней. Не все потеряно. Можно написать в налоговую инспекцию письмо об уточнении реквизитов платежного поручения. Вот его образец.Платежки по страховым взносам в 2018-2019 годах нужно заполнять очень внимательно. Ведь в случае ошибки платеж попадет в невыясненные, а к налогоплательщику будут применены санкции. В нашей статье вы найдете информацию об изменениях в платежных реквизитах по взносам, инструкцию по заполнению платежек на взносы и их образцы.
Если у вас нет возможности внимательно изучить этот материал, приглашаем на просмотр нашего видео по заполнению платежек по страховым взносам по обновленным правилам.
Что изменилось в реквизитах платежного поручения на страховые взносы с 2017 года
С 2017 года в связи с добавлением в НК РФ раздела XI функция контроля за поступлениями по взносам была передана от ПФР к ФНС. Т. е. сдача расчетов и оплата по взносам должна производиться в налоговые инспекции:
- по местонахождению организаций и их обособок;
Хотите узнать интересную историю о том, как два друга-предпринимателя искали ОКТМО? Тогда добро пожаловать на прочтение нашей приключенческой статьи «ОКТМО в платежном поручении (нюансы)» .
КБК в платежках по страховым взносам до 2017 года и после
При выборе КБК по взносам следует проявить внимательность. Итак, с 2017 года взносы должны поступать в ФНС — значит, вместо прежних первых 3 цифр «392», «393» и «394» в КБК ставим цифры «182», означающие, что контроль над поступлениями по взносам закреплен за налоговой службой.
Остальные цифры остаются неизмененными лишь в случае, если взносы платятся в 2017 году за периоды до начала 2017 года (по декабрь 2016 года включительно). Если же платежи осуществляются за периоды, начавшиеся позднее 2016 года, то в части взносов, направляемых на пенсионное и соцстрахование, на месте 16-й цифры указываем «1». А в части взносов на медстрахование на месте 17-й цифры ставим «3». Эти изменения касаются как страховых взносов, исчисляемых по выплатам в пользу работников, так и страховых взносов, уплачиваемых в фиксированном размере с дохода физлица-предпринимателя.
И еще одно важное нововведение, касающееся платежей предпринимателей по страховым взносам за самих себя (так называемые фиксированные страховые взносы):
за периоды до 2017 года страховые взносы, исчисленные с дохода предпринимателя, не превышающего установленный законодательством предельный размер этого дохода, и страховые взносы, исчисленные с дохода, превысившего установленный лимит, нужно платить на разные КБК: на 182 1 02 02140 06 1100 160 и 182 1 02 02140 06 1200 160, соответственно.
А вот за периоды после 2016 года фиксированные страховые взносы по пенсионному страхованию должны уплачиваться предпринимателями на один и тот же КБК, независимо от того, с какой суммы доходов они были исчислены (более 300 000 рублей или менее): 182 1 02 02140 06 1110 160.
Для того чтобы лучше представить себе то, о чем только что было сказано, предлагаем изучить таблицу сопоставленных КБК:
|
Период осуществления платежей |
|||||
|
2017-2018 годы |
|||||
|
1 02 02010 06 1000 160 |
Страховые взносы на обязательное пенсионное страхование (ОПС) (страховая часть) |
1 02 02010 06 1000 160 |
Страховые взносы на ОПС за периоды до 01.01.2017 |
||
|
1 02 02010 06 1010 160 |
ОПС (страховая часть) за периоды с января 2017 года |
||||
|
1 02 02020 06 1000 160 |
1 02 02020 06 1000 160 |
Страховые взносы на ОПС (накопительная часть) |
|||
|
1 02 02090 07 1000 160 |
Страховые взносы на обязательное соцстрахование (ОСС) на случай временной нетрудоспособности и в связи с материнством |
1 02 02090 07 1000 160 |
Страховые взносы на ОСС на случай нетрудоспособности и в связи с материнством за периоды до 01.01.2017 |
||
|
1 02 02090 07 1010 160 |
Страховые взносы на ОСС на случай нетрудоспособности и в связи с материнством за периоды с января 2017 года |
||||
|
1 02 02101 08 1011 160 |
Страховые взносы на обязательное медстрахование (ОМС) |
1 02 02101 08 1011 160 |
Страховые взносы на ОМС за периоды до 01.01.2017 |
||
|
1 02 02103 08 1012 160 |
Страховые взносы на ОМС за периоды до 01.01.2012 |
1 02 02101 08 1013 160 |
Страховые взносы на ОМС за периоды с января 2017 года |
||
|
1 02 02103 08 1011 160 |
Фиксированные взносы на ОМС перечисляемые в ФОМС |
1 02 02103 08 1011 160 |
|||
|
1 02 02103 08 1013 160 |
|||||
|
1 02 02140 06 1100 160 |
Фиксированные взносы на ОПС (страховая часть) с дохода предпринимателя менее 300 000 рублей |
1 02 02140 06 1100 160 |
Фиксированные взносы ОПС по страховой пенсии с дохода предпринимателя ниже отметки в 300 000 рублей за периоды до 1 января 2017 |
||
|
1 02 02140 06 1200 160 |
Фиксированные взносы на ОПС по страховой пенсии (с дохода предпринимателя, полученного сверх 300 000 рублей), перечисляемые в ПФР |
1 02 02140 06 1200 160 |
Фиксированные взносы на ОПС (страховая часть) с дохода предпринимателя, перешедшего предел в 300 000 рублей за периоды до 1 января 2017 |
||
|
1 02 02140 06 1110 160 |
|||||
|
1 02 02150 06 1000 160 |
Фиксированные взносы ОПС (накопительная часть), перечисляемые в ПФР |
1 02 02150 06 1000 160 |
Фиксированные взносы на ОПС (накопительная часть) |
||
Введены ли новые КБК по страховым взносам с 2019 года
С 01.01.2019 года значения КБК регламентированы приказом Минфина от 08.06.2018 № 132н. Но несмотря на то что коды утверждены новым документом, основные КБК по страховым взносам практически не изменились. Основные изменения затронули КБК пеней и штрафов в связи с изменением градации взносов, зависящих от результатов оценки труда.
Таким образом в 2019 году действуют следующие КБК по страховым взносам:
|
Вид страхвзноса |
КБК |
|
182 1 02 02010 06 1010 160 |
|
|
182 1 02 02090 07 1010 160 |
|
|
182 1 02 02101 08 1013 160 |
|
|
на травматизм |
393 1 02 02050 07 1000 160 |
|
на ОПС в фиксированном размере для ИП (в т.ч. и 1% взносы) |
182 1 02 02140 06 1110 160 |
|
на ОМС в фиксированном размере для ИП |
182 1 02 02103 08 1013 160 |
|
Допвзносы на ОПС (для работников, трудящихся во вредных условиях), если |
|
|
182 1 02 02131 06 1010 160 |
|
|
Тариф зависит от спецоценки |
182 1 02 02131 06 1020 160 |
|
Допвзносы на ОПС (для работников, трудящихся в тяжелых условиях), если |
|
|
Тариф не зависит от спецоценки |
182 1 02 02132 06 1010 160 |
|
Тариф зависит от спецоценки |
182 1 02 02132 06 1020 160 |
Инструкция по оформлению платежных документов на перечисление страховых взносов
Итак, мы ознакомились с правилами внесения платежных реквизитов в документы на оплату взносов. Переходим к разъяснениям о том, как заполнить платежное поручение по страховым взносам быстро и без ошибок.
Какие ошибки налоговики чаще всего находят в платежках по взносам, см. .
Чтобы вам были более понятны наши дальнейшие разъяснения, предлагаем изучить подготовленный пример заполнения платежки по страховым взносам с заранее пронумерованными частями.
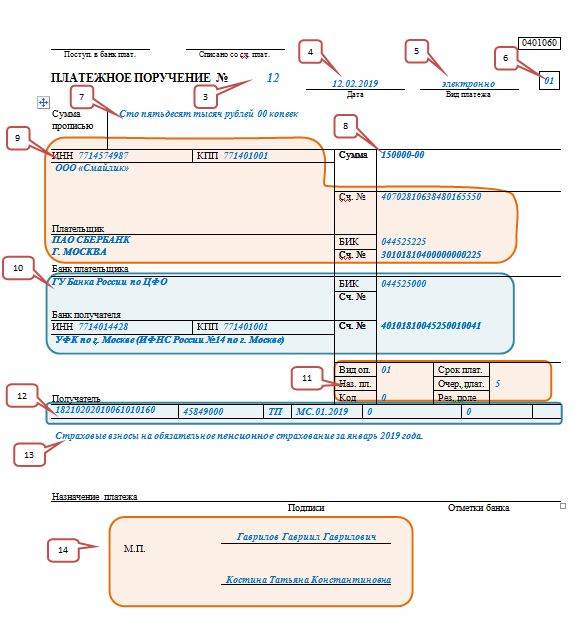
Начнем с шапки нашей платежки.
Ячейки, пронумерованные цифрами «1» и «2», предназначены для отметок банков, плательщикам взносов их заполнять не надо.
В ячейке «3» ставим номер платежки, присваиваемый плательщиком взносов.
В ячейке «4» вписываем дату формирования платежки. Дата должна быть представлена строго по шаблону: ДД.ММ.ГГ, где ДД — день, ММ — месяц, ГГ — год.
В ячейке «5» проставляем способ оплаты:
- «Электронно» — когда оплата будет проведена электронным способом, например, через клиент-банк;
- «Срочно» — когда платеж нужно провести в срочном порядке;
- «Почтой» — при проведении платежа почтовым способом.
В иных случаях эту ячейку оставляем пустой (например, в случае, когда платежка оплачивается при личном посещении банка).
В ячейке «6» указываем статус «01».
В ячейках «7» и «8» прописываем сумму платежа прописью и цифрами соответственно.
В части, пронумерованной цифрой «9», вносим следующие сведения о плательщике взносов:
- ИНН (10 цифр для организаций и 12 для ИП);
- КПП (если плательщиком является ИП, то ячейку с КПП оставляем незаполненной);
- название организации (ИП);
- номер счета, с которого планируется осуществить платеж по страховым взносам;
- название банка, в котором зарегистрирован счет плательщика, БИК банка и его корреспондентский счет.
Переходим к части, обозначенной номером «10». Здесь мы вводим сведения о получателе: налоговом органе, в который должен быть перечислен взнос. В частности:
- название банка, в котором числится счет ФНС;
- БИК банка;
- ячейку по корреспондентскому счету не заполняем;
- название налогового органа и номер его счета в банке.
В части «11» нашей платежки заполняем следующие ячейки:
- «Вид операции». Вписываем «01», что означает вид формируемого нами документа: «Платежное поручение».
- «Очередность платежа». Ставим «5» (п. 2 ст. 855 ГК РФ).
- «Код» (или уникальный идентификатор платежа). Проставляем «0».
В остальных полях ничего не указываем.
Заполняем часть под номером «12»:
- ОКТМО.
- Основание платежа. Здесь ставим нужное нам буквосочетание:
- ТП — текущие платежи;
- ЗД — платежи за прошедшие расчетные периоды (используется при доплате по уточненным расчетам);
- АП — платеж по акту налоговой проверки;
- ТР — платеж по требованию ФНС.
- Период платежа. Указываем период, за который платится взнос в одном из форматов:
- МС.01.2019 — используется при ежемесячных платежах по взносам;
- КВ.01.2019 — используется при доплате взносов по уточненным расчетам;
- ГД.00.2018 — применяется при доплате взносов по уточненным расчетам и по решениям налоговых проверок.
- Номер документа. Указываем «0». Если платеж осуществляется по уточненному расчету или по решению ФНС, то ставим номер уточненного расчета (или номер решения).
- Дата документа. Также указываем «0». Но если платежка оформляется по результатам сдачи уточненного расчета или доначислений по проверкам, то указываем дату сдачи уточненного расчета (или дату принятия решения по проверке).
Последнюю ячейку не заполняем.
В ячейке «13» вписываем назначение платежа, т. е. указываем, взнос по какому виду страхования и за какой период мы собираемся оплачивать.
В итоговой ячейке «14» ставятся электронные или собственноручные подписи лиц, которые вправе подписывать платежки. Если платежка передается в банк на бумажном носителе, то на месте букв «М. П.» нужно поставить печать организации (ИП). Если платеж отправляется в электронном виде, то печать не нужна. Также она не ставится в случае, если организация (ИП) отказалась от нее в добровольном порядке, руководствуясь положениями закона «Об отмене обязательности печати…» от 06.04.2015 № 82-ФЗ (для ООО и АО), п. 3 ст. 23 ГК РФ и постановления ФАС от 12.09.2008 № Ф03-А51/08-2/3390 (для ИП).
Следует учитывать, что при уплате в ИФНС в 2018-2019 годах взносов по одному и тому же виду страхованию, но за разные периоды сведения в реквизитах будут различаться. Какие именно — смотрите в двух нижеприведенных примерах платежек.
Наглядный пример заполнения платежного поручения на уплату страховых взносов в ИФНС за периоды с 2017 года (образец платежки)
ООО «Смайлик» находится в Хорошевском муниципальном образовании г. Москвы и обслуживается в ИФНС № 14 по г. Москве. По итогам своей деятельности за январь 2019 года фирма начислила к уплате взносы на ОПС на общую сумму 76 530 рублей.
Заполненный по вышеприведенным данным пример платежки по уплате страховых взносов за 2018 год представлен ниже.

Как заполнить платежный документ на оплату страховых взносов в налоговую инспекцию за периоды до 2017 года (образец платежки)
Продолжим наш пример. В марте 2019 года ООО «Смайлик» выявило у себя ошибку в расчетах по взносам за 2016 год. По итогам формирования уточненного расчета оказалось, что фирма недоплатила в ПФР взносы по пенсионному страхованию на сумму 5 670 рублей.
Ниже представлен образец платежки по уплате страховых взносов в ИФНС за 2016 год, оформленный по данным вышеприведенного примера.
«Заполнить платежное поручение» . О том, как при помощи этой услуги заполнить платежку на взносы, вам покажут картинки-инструкции, представленные ниже.


Итоги
В платежках на уплату страховых взносов с 2017 года с учетом изменений заполняются 3 реквизита: КБК, сведения о получателе и номер статуса плательщика. Остальные реквизиты платежного документа по взносам остались прежними.
Если у вас остались вопросы, заходите в нашу группу в ВК. Мы как раз обсуждаем
Как оплачивать страховые взносы ИП за себя в 2019 году? Платежные поручения и квитанции ПД-4
Все коммерсанты и юрлица в 2019 года должны уплачивать страховые взносы не в Пенсионный фонд и ФОМС, а в Налоговую. В том числе это касается и ежегодных фиксированных взносов ИП за себя.
Программа "БухСофт" автоматически формирует платежные поручения по взносам ИП с актуальными реквизитами. Программа сама поставит правильный КБК, очередность платежа и код налогового периода. Попробуйте бесплатно:
Скачать образец платежки по взносам
Формула для расчета
При расчете платежей по страховым взносам следует брать новую установленную законодательными положениями величину МРОТ. На 1 января 2019 года. Порядок расчетов взносов на страхование определен статьей 430 НК РФ. Как и прежде, взносы разделены на пенсионное и медицинское страхование. Их ставки и, соответственно, размеры платежей различны.
Взносы на медицинское страхование рассчитываются независимо от дохода в размере:
- 6884 рублей.
Взносы на пенсионное страхование при доходах коммерсанта до 300 тысяч рублей равны:
- 29 354 рублей.
При превышении порога доходов в 300 тысяч рублей, от суммы превышения нужно также исчислить 1%. Уплатить этот 1% за 2018 год в ИФНС следует не позднее 1 апреля 2019 года.
Важно! Если коммерсант применяет упрощенную систему налогообложения, и в его подчинении нет наемных сотрудников, он имеет право уменьшить налоговую базу по УСН на сумму своих страховых взносов.
Уменьшение налога производится на все взносы, уплаченные в текущем году, в том числе, и на фиксированную их часть, и дополнительный 1% с доходов более 300 тысяч рублей.
Как разделить уплату взносов на кварталы?
Фиксированные взносы на медицинское и пенсионное страхование можно разделить для уплаты поквартально. Для этого делим каждый годовой платеж на количество кварталов в году:
- Взносы на пенсионное страхование: 29 354 / 4 = 7338,50 рублей.
- Взносы на медицинское страхование: 6884 / 4 = 1721,00 рублей.
Таким образом, общий квартальный платеж составит 9059,50 рублей.
Когда платить взносы поквартально?
Предположим, ИП применяет упрощенную налоговую систему 6%. Для получения налоговых вычетов из УСН в каждый квартал, страховые взносы ему следует уплатить в следующие сроки:
- За I квартал - с 1 января до 31 марта 2019 года.
- За II квартал - с 1 апреля до 30 июня 2019 года.
- За III квартал - с 1 июля до 30 сентября 2019 года.
- За IV квартал - с 1 октября по 31 декабря 2019 года.
Как оплачивать страховые взносы в Налоговую?
Внести плату за свои страховые взносы ИП может двумя способами: по платежному документу (квитанция ПД-4) и оформить платежное поручение.
Оплата по квитанции
Оплата по квитанции по установленной форме ПД-4 производится в любом отделении Сбербанка наличными средствами. С помощью квитанции коммерсант, даже не имея расчетного счета, может внести плату за страховые взносы. Такой способ удобен, ведь ИП в этом случае освобождается от расходов за ведение расчетного счета, а также от комиссии банка за внесение наличных средств через кассу. Конечно, по квитанции платежи могут вносить и те ИП, кто имеет расчетный счет.
Страховые взносы ИП - платежка
Еще один способ уплаты страховых взносов - оформление платежного поручения. Разберем подробнее, как заполнить ИП платежку для оплаты взносов налоговикам, поскольку с прошлого года изменилось несколько реквизитов для взносов ИП 2019.
В 2017 году изменились реквизиты платежек по взносам, что вызвало множественные споры и вопросы. Мы составили пошаговый алгоритм заполнения и образец платежного поручения по страховым взносам в 2017 году с комментариями. А подробный разбор новых реквизитов поможет заплатить все быстро и без ошибок.
Образец платежки по страховым взносам в 2017 году с новыми реквизитами
Новые реквизиты в платежках по страховым взносам в 2017 году связаны с тем, что теперь контроль над уплатой страховых взносов в ПФР, в ФФОМС, ФСС передан налоговой инспекции, которая находится:
- по адресу фактической регистрации компании;
- по адресу обособленного подразделения, ведущего свою бухгалтерию;
- по адресу регистрации ИП.
Следовательно, в платежном поручении плательщикам взносов нужно вписывать данные банка территориального отделения ФНС (смотрите образец ниже).
Новые статусы
Другим новым реквизитом платежки по уплате страховых взносов можно назвать поле 101, в котором указывается статус плательщика. При заполнении платежного поручения в 2017 году изменились правила указания информации в этом поле.
Сразу отметим, что код «08», который действовал в 2016 году, налоговики не принимают. Статус в платежках в поле 101 указывайте следующий:
- для юридических лиц, производящих выплаты физическим лицам;
- для индивидуальных предпринимателей;
Новые коды бюджетной классификации
Еще одним новшеством можно назвать новые КБК. Этот реквизит при заполнении платежки по страховым взносам следует указывать в поле 104 (смотрите образец ниже).
В 2017 году при заполнении платежного поручения для уплаты взносов следует использовать КБК, утвержденные приказом Минфина России от 07.12.16 № 230н.
Важно! Первые три цифры КБК, которые обозначают код главного администратора доходов бюджетов, с 2017 года для страховых взносов должны принимать значение 182. Разъяснения содержатся в письме ФНС от 01.12.16 № ЗН-4-1/22860
Для всех без исключения взносов предусмотрены «переходные» коды. Они указываются при оплате в 2017 году взносов, начисление которых произошло в 2016 году и ранее.
Изменились реквизиты банка
Будьте внимательны! В части регионов изменились также банковские реквизиты. Так, с 06.02.2017 поменялись реквизиты для перечисления налогов и взносов в Москве и Московской области. Письмо ФНС от 07.11.16 № ЗН-4-1/21026.
Образец платежки по взносам в 2017 году с новыми реквизитами
Как заполнить платежное поручение в 2017 году, образец
Порядок заполнения страховых взносов мы представим в виде таблицы с описание полей для заполнения и возможных значений.
Название поля |
Что указывать |
|---|---|
|
Статус плательщика (101) |
«01» - при уплате взносов юрлицом «09» - если взносы уплачивает ИП (не важно, происходит оплата взносов в качестве работодателя или идет перечисление взносов за себя). при уплате взносов необходимо указывать именно эти статусы (Письмо ФНС от 03.02.2017 № ЗН-4-1/1931) |
|
ИНН плательщика (60) |
ИНН плательщика или организации |
|
КПП плательщика (102) |
КПП, который есть у организации в ИФНС, в которую уплачиваются взносы. Если взносы уплачивает ИП, то необходимо поставить: «0» |
|
Плательщик (8) |
Краткое название организации или Ф.И.О. ИП |
|
ИНН получателя (61) |
ИНН той ИФНС, в которую будут уплачиваться взносы |
|
КПП получателя (103) |
КПП той ИФНС, в которую будут уплачиваться взносы |
|
Получатель (16) |
УФК по_____(наименование региона, в котором уплачиваются взносы), а в скобках указывается наименование ФНС, в которую уплачиваются взносы. Пример: «УФК по г. Москве (ИФНС России №20 по г. Москве)» |
|
Очередность платежа (21) |
Ставится очередность платежа. При уплате налогов очередность платежа будет 5 (ст. 855 ГК РФ). |
|
Код бюджетной классификации, соответствующий уплачиваемому взносу и периоду, за который уплачивается взнос. В 2017 году действуют новые КБК. Каждый КБК состоит из 20-ти знаков. Пример: 18210301000011000110 |
|
|
ОКТМО (105) |
Код ОКТМО по месту нахождения организации или по месту жительства ИП |
|
Основание платежа (106) |
Указывается основание платежа Поле может принимать следующие значения:
|
|
Период, за который уплачивается взнос (107) |
Показатель периода уплаты налогов состоит из 10 знаков. Первые два знака указывают на периодичность: МС - месячные платежи; КВ - квартальные платежи; ПЛ - полугодовые платежи; ГД - годовые платежи. В 4-м и 5-м знаках для месячных платежей проставляется номер месяца (от 01 до 12), для квартальных платежей - номер квартала (от 01 до 04), для полугодовых - номер полугодия (01 или 02), для годовых платежей - 00. В 7-10-м знаках отражается год, за который производится уплата налога, сбора или иного платежа. В 3-м и 6-м знаках в качестве разделительных знаков ставятся точки. Например, при уплате НДС за 2 квартал 2017 года в поле 107 платежного поручения следует указать КВ.02.2017, а при уплате НДФЛ с заработной платы работников за октябрь 2017 года - МС.10.2017. Обратите внимание: если в поле 106 указан код ТР, то в поле 107 следует вписать срок уплаты, установленный в требовании, а если АП – 0 Пример: КВ.03.2017 |
|
Номер документа (108) |
Указывается номер документа |
|
Дата документа (109) |
Указывается дата документа |
|
Тип платежа (поле 110) |
«0» или УИН |
|
Назначение платежа (24) |
Краткое пояснение к платежу, Пример: «Страховые взносы на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством (за сентябрь 2017 г.)» Здесь же допустимо указать свой регистрационный номер в ПФР |
Образец заполнения платежного поручения в 2017 году

Так как заполнение некоторых полей платежного поручения по сей день вызывают споры, остановимся на них отдельно.
Поле 110 в платежном поручении с 2017 года, образец
Поле 110 в платежном поручении достаточно долго вызывало многочисленные споры. Одни ведомства требовали заполнять эту графу, другие писали, что не надо.
С 2017 года в этом споре наконец-то поставлена точка. Согласно указанию Банка России от 06.11.2015 № 3844-У это поле можно не заполнять. Тип платежа контролеры теперь должны определять сами по КБК.
Образец заполнения поля 110 в платежном поручении с 2017 года




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации