
Как заполнять нулевую декларацию ип образец. Нулевая декларация: порядок заполнения и сдачи в инспекцию
Упрощённая система налогообложения является специальным режимом, заменяющим несколько налогов (НДФЛ, НДС, имущественный налог) одним платежом. Для применения необходимо написать заявление о переходе (если при регистрации ИП не уведомит налоговые органы о переходе, автоматически будет применяться ОСНО). Одним из основных требований к ИП на УСН является обязательство регулярно отчитываться по итогам хозяйственной деятельности, исчисляя налогооблагаемую базу от полученной прибыли. Но как быть, если предприниматель не получил положительного результата от бизнеса или вовсе , при этом речь о закрытии ИП не идёт. В подобных ситуациях ИП должен предоставить органам ФНС нулевую отчётность. Как корректно заполнить форму, и какие способы для передачи в ФНС существуют.
Российское законодательство не регламентирует понятие «нулевая декларация ИП», подобное определение используют субъекты предпринимательства для обозначения документа, отражающего результаты деятельности за отчётный налоговый период, в продолжение которого движений по счетам ИП не было. Иными словами, формирования налоговой базы не происходит.
Сдача нулевой отчётности разрешена для ИП:
- При наличии нулевых показателей деятельности (отсутствующие доходы и расходы не позволяют сформировать сумму налога к уплате).
- При снижении суммы налога до нуля (в случаях уменьшения суммы к уплате на сумму расходов).
В первом случае, предполагается что:
- признаки ведения деятельности отсутствуют, как и движение по счетам ИП;
- не оформляются чеки, накладные, счета-фактуры;
- зарплата сотрудникам не начисляется, отсутствуют расходы.
Помимо этих случаев, «нулёвку» может подать бизнесмен, который только что прошёл процедуру регистрации в качестве ИП и ещё не приступил к осуществлению деятельности. Срок подачи декларации «нулёвки» стандартен – ежегодно до 30 апреля. При этом налоговое законодательство не определяет, сколько отчётных периодов предприниматель может предоставлять нулевую декларацию. Поэтому, ИП имеет право подавать «нулёвку» до момента снятия с регистрационного учёта либо появления доходов.
Особенности заполнения декларации связаны с выбранной ИП налогооблагаемой базой по УСН. Так, при расчёте налогового платежа с учётом «чистого» дохода (при вычитании всех расходов) могут возникнуть убытки за истекший год. Однако это не является основанием неуплаты минимального налога: придётся заплатить 1% от дохода. В то же время, субъекты предпринимательства, находящиеся на УСН «доходы» освобождены от уплаты налогов при отсутствии поступлений.
Стоит отметить, что отчётность также зависит от наличия либо отсутствия наёмного персонала.
В случае если ИП является работодателем, помимо ежегодной декларации о полученной прибыли и сведений о среднесписочной численности по состоянию на начало года, каждый квартал необходимо предоставлять отчётность в форме:
- декларации 4-ФСС и РСВ;
- персонифицированного учёта.
Предприниматели на «упрощёнке» без работников освобождаются от предоставления отчётности в Пенсионный Фонд, но обязаны отчислять в ПФР и ФФОМС обязательные фиксированные взносы за себя.
Отсутствие признаков функционирования бизнеса не служит основанием для непредставления отчётности. Подобное нарушение, как и несвоевременная подача, карается штрафом.
Налоговая декларация для ИП упрощёнка 2019 нулевая заполняется согласно установленным правилам, включая те, что являются общепринятыми при формировании отчётности любых форм:
- вносить информацию только посредством печатных заглавных букв (при заполнении вручную) или шрифта Courier New размера 18 (при электронном заполнении);
- суммы должны быть указаны в полном значении (при округлении используются общематематические правила), без копеек;
- для заполнения используются чёрные чернила;
- исправлять ошибки, допускать помарки запрещено;
- для каждой буквы предусмотрена отдельная ячейка;
- пустых ячеек оставлять нельзя, в незаполненные требуется внести прочерки;
- поле для внесения КПП заполняется прочерками;
- если значение суммы нулевое, вносится прочерк;
- нумеруются страницы по сквозному принципу;
- прошивать не требуется.
Предприниматели на УСН «доходы» заполняют разделы 1.1 и 2.1.1- 2.1.2, УСН «доходы минус расходы» – 1.2 и 2.2. Титульный лист заполняют все предприниматели.
Распространённым является вопрос, нужна ли печать на декларации ИП. Предпринимателям разрешено осуществлять деятельности без использования печати, в связи с этим, даже с учётом наличия места печати в декларации, ИП имеет право проставить только подпись.
Правильный шаблон образца декларации содержится на официальном сайте ИФНС www.nalog.ru .
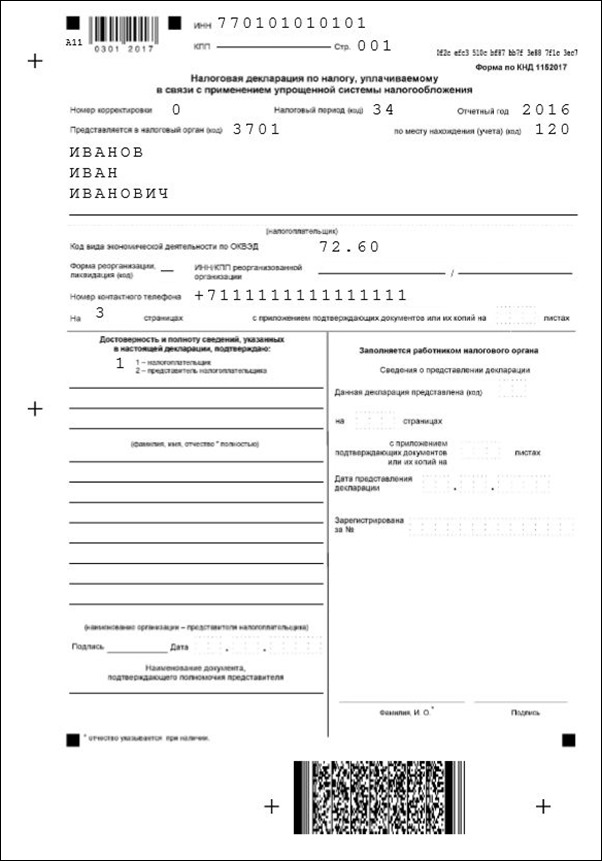
При составлении титульной страницы «нулёвки» необходимо ориентироваться на следующий порядок:
- Поле ИНН – из регистрационных документов ИП.
- Значение номера корректировки может различаться: «0» – при первичной подаче годовой отчётности, «1», «2» – при уточнении данных, т. е. корректировке ранее поданных сведений.
- Для поля «Налоговый период» предусмотрено несколько значений: «34» – год; «50» – при прекращении бизнеса; «95» – смене системы налогообложения; «96» – при ликвидации направления деятельности, в рамках которой применялась «упрощёнка», но при продолжении существования бизнеса.
- Поле отчётный год требует внесения года подачи.
- Код налогового органа указывается в регистрационных документах ИП (также соответствует первым 4-м цифрам ИНН).
- ФИО предпринимателя.
- Код ОКВЭД.
- Телефон для связи.
- Подводится итог количества страниц.
- Проставляются дата и подпись.
ИП на УСН «доходы» заполняют соответствующие форме налогооблагаемой базы разделы на основании следующих правил:
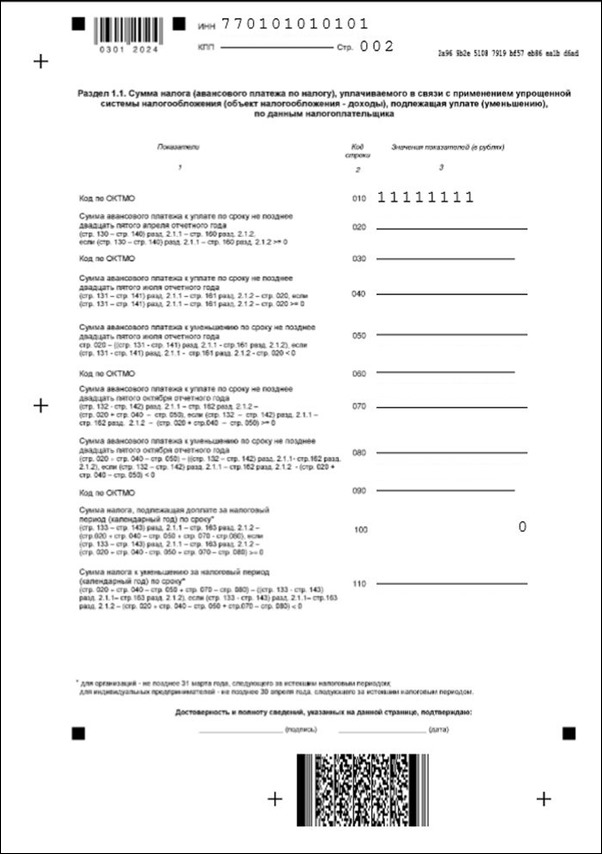
- 1: нумерация «002», ОКТМО (код региона проживания ИП по данным общероссийского классификатора). Каждую клетку строк 020-110 требуется заполнить прочерком. Ниже проставляется подпись и дата;
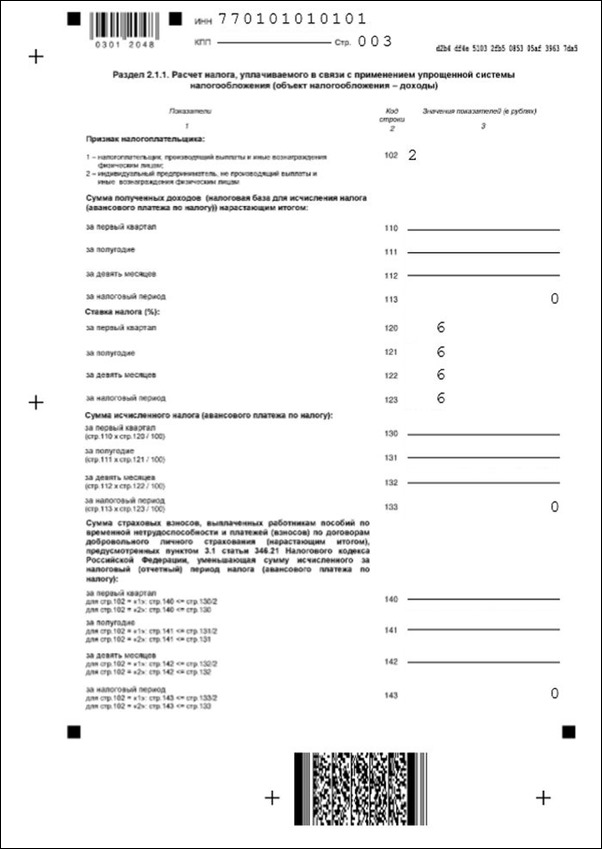
- 1.1 – нумерация «003», строка 102 имеет два варианта заполнения: «1» – если предприниматель не использовал труд наёмных работников за отчётный год; «2» – если наёмный труд был использован. Строки 110-113, 130-133, 140-143 заполняются прочерками. В строки 120-123 проставляется значение налоговой ставки;
- 1.2 представляет собой рассчитанную сумму торгового сбора, позволяющую уменьшить размер налогового платежа для бизнеса, в отношении которого налоговым законодательством установлен торговый сбор. Состоит из 2-х листов. Прочие строки заполняются прочерками.
Предпринимателям, использующим в качестве налогооблагаемой базы чистый доход (за вычетом всех расходов), необходимо руководствоваться следующими правилами:
- по разделу 1.2: нумерация «002», ОКТМО по принципу, указанному ранее. Ячейки строк 020-110 заполняются прочерками. Внизу также требуется проставить подпись и дату;
- по разделу 2.2: строки 210-253, 270-280 заполняются прочерками, а в строки 260-263 вписывается значение налоговой ставки.
Если ИП не зарабатывает, то есть доходы отсутствуют, этот факт не является основанием для освобождения ИП от уплаты фиксированных взносов за себя и работников в ПФР. Однако раздел 2.1.1 нулевой декларации не приводит их суммы. Это связано с тем, что некорректно отображать размер взносов, превышающих исчисленную сумму налога (нулевого). Налогоплательщики имеют возможность воспользоваться онлайн-сервисом заполнения декларации – программой «Декларация» на сайте ФНС. Чтобы воспользоваться сервисом, необходимо скачать приложение и следовать указаниям на сайте. Предпринимателям останется только распечатать готовый документ.
При электронном способе заполнения нулевой декларации УСН, разрешено распечатать бланк без обрамлений знакомест. Также допускается отсутствие прочерков в незаполненных ячейках.
Помимо указанных способов создания декларации стоит отметить ещё один – при помощи специальных программ и ресурсов, которые в режиме онлайн позволят проверить корректность заполнения.
Предпринимателям доступно несколько способов передачи декларации в ИФНС:
- лично – требуется самостоятельно посетить налоговые органы. Важно предоставить 2 экземпляра декларации, на один из которых специалисты налоговых органов проставят отметку о приёме. Этот экземпляр будет выступать в качестве подтверждения подачи документов;
- через представителя – обязательным является оформление нотариальной доверенности;
- почтой (заказным письмом) – необходимо приложить опись в двух экземплярах, а также квитанцию, дата которой будет служить датой подачи декларации;
- онлайн.
При передаче в бумажно виде органы ИФНС могут потребовать предоставить документы на электронном носителе или напечатать штрих-код, дублирующий информацию из декларации. На вопросе, как сдать нулевую декларацию в налоговую для ИП на УСН через интернет стоит остановиться подробно.
Доступно два варианта:
- при помощи Личного кабинета налогоплательщика – вход осуществляется посредством логина и пароля, нанесённых на регистрационную карту, получение которой возможно в органах ФНС, без привязки к месту проживания. Для выдачи обязательно предъявить паспорт и ИНН. Второй способ доступа – получение электронной подписи, сертификат ключа которой выдаёт удостоверяющий центр, прошедший аккредитацию Минкомсвязи РФ;
- через Портал Госуслуги – важно иметь подтверждённый аккаунт. Передача осуществляется через раздел «Подача налоговой декларации».
Датой подачи является день отправки декларации, а не дата получения её налоговыми органами. Декларация должна быть подписана ЭЦП (электронно-цифровой подписью).
При этом подача декларации для ИП может не состояться, если фискальные органы откажут в приёме.
Причинами могут быть:
- отсутствует электронная подпись;
- неверно выбран орган ФНС;
- ошибки в заполнении;
- отсутствует ФИО плательщика;
- ЭЦП принадлежит не налогоплательщику.
Не стоит игнорировать обязательство сдачи нулевой декларации или нарушать регламентированные сроки. Нарушения караются штрафом в размере 1 тыс. рублей.
В России огромное количество ООО и ИП работает на упрощённом налоговом спецрежиме. Однако не всем сопутствует удача: бывает, что деятельность долго не велась и/или доходов вообще не было. Специально для таких случаев мы подготовили образец заполнения нулевой декларации по УСН «Доходы» за 2017 год.
Действуют общие правила
Сразу скажем, что отсутствие у плательщика деятельности в 2017 году не освобождает его от обязанности сдать в ИФНС отчётность по УСН по итогам данного налогового периода. Поэтому образец заполнения нулевой декларации УСН «Доходы» за 2017 год всё равно должен включать:
- Титульный лист.
- Раздел 1.1 (налог/аванс по нему к уплате или уменьшению).
- Раздел 2.1.1 (расчёт налога).
Сроки сдачи нулевого отчёта по УСН такие же, как у обычного с показателями за 2017 год. А именно:
- для индивидуальных предпринимателей – не позже 3 мая 2018 года включительно (перенос с 30.04);
- для юридических лиц – не позже 2 апреля 2018 года включительно (перенос с 31.03).
Отсутствие ведения деятельности не освобождает коммерсантов на УСН от перечисления фиксированных страховых взносов за себя из МРОТ (письмо Минтруда от 18.12.2014 № 17-4/ООГ-1131). Но в Разделе 2.1.1 нулевой декларации УСН их не приводят. Дело в том, что неправильно отражать взносы, которые превышают исчисленный (нулевой) налог (п. 6.9 Порядка заполнения декларации по УСН, утв. приказом ФНС от 26.02.2016 № ММВ-7-3/99).
Учтите: если денежные средства по счетам упрощенца в банках или через кассу проходили, то отделаться нулевой декларацией УСН не получится. Нужно сдавать обычный отчёт.
Как заполнять нулевой отчёт по УСН
Специальных правил заполнения нулевой декларации УСН не существует. Главное:
- во всех ячейках со стоимостными показателями проставить прочерки;
- указать налоговую ставку УСН при объекте «Доходы» – 6 процентов;
- привести ОКТМО инспекции по месту жительства ИП (месту расположения организации).
При заполнении нулевой декларации по УСН с помощью программного обеспечения при распечатке её на принтере допустимо отсутствие обрамления знакомест и прочерков для незаполненных ячеек (п. 2.4 Общих требований к порядку заполнения декларации УСН).
Также отметим, что все текстовые данные пишут БОЛЬШИМИ печатными буквами и символами.
Штраф за позднюю сдачу
За несдачу либо несвоевременную сдачу нулевой декларации УСН «Доходы» ответственность наступает по статье 119 Налогового кодекса РФ в размере 1000 рублей.
Еще одна крайне нежелательная мера, на которую может пойти руководство ИФНС – заморозка банковских счётов, включая движение электронных платежей (п. 3 ст. 76 НК РФ). Основание есть, когда просрочка подачи декларации составляет от 10 рабочих дней.
Отменить приостановление операций по счетам ИФНС должна не позднее одного операционного дня, идущего за днем, когда упрощенец наконец сдал декларацию по УСН (абз. 2 п. 3, п. 11 ст. 76 НК РФ).
Пример заполнения
Нулевая единая упрощенная налоговая декларация - образец заполнения можно найти на нашем сайте. В статье мы приведем условия, при которых допускается сдача в налоговые органы единая упрощенная декларация, а также ответим на часто задаваемые вопросы, связанные с ЕУД.
Что такое единая декларация и когда ее можно сдавать?
ЕУД — это форма отчетности, предназначенная для того, чтобы максимально упростить процесс отчета в ФНС для тех налогоплательщиков, кто не вел деятельность в отчетном периоде. Суть ЕУД в том, что она сдается вместо нулевок по комплексу налогов, по которым налогоплательщик должен отчитаться в рамках применяемого им режима налогообложения.
Сдавать ЕУД могут как предприятия, так и физлица. Для того чтобы заменить нулевки по нескольким налогам на ЕУД, требуется обязательное выполнение таких условий (ст. 80 НК РФ):
- в течение периода, за который формируется ЕУД, должны отсутствовать движения денежных средств у отчитывающегося налогоплательщика — как по банковским счетам, так и по кассе;
- по налогам, которые налогоплательщик уплачивает на применяемом налоговом режиме, должны отсутствовать объекты налогообложения.
Подробнее о том, когда можно сдавать ЕУД, узнайте из материала «Налоговый отчетный период в единой упрощенной декларации» .
Какие налоги заменяет единая декларация?
ЕУД, согласно порядку формирования (утвержден приказом Минфина от 10.07.2007 № 62н), может подаваться вместо расчетов и деклараций, по которым отчетным периодом являются год или квартал. Нельзя подавать ЕУД по тем налогам, отчетность по которым является ежемесячной.
При этом ЕУД не надо подавать по тем налогам, по которым тот, кто отчитывается, не является налогоплательщиком. Алгоритм принятия решения о подаче ЕУД разберем на примере.
ИП зарегистрирован в этом качестве 16.01.2018. Специальный налоговый режим не установлен, то есть ИП на ОСНО. Допустим, что по состоянию на 31.03.2018 ИП соответствовал всем условиям, при которых сдается ЕУД. За 1 квартал 2018 года ИП нужно отчитаться в ФНС по НДС. По всем прочим квартальным налогам отчитываться нет необходимости.
ВАЖНО! Подача ЕУД является правом, а не обязанностью.
То есть ИП может решать — подавать нулевку по НДС или подавать ЕУД. НДС подается только электронно, то есть ИП понадобится либо оформлять сертификат электронной подписи на себя, либо воспользоваться услугами кого-то, кто по доверенности отправит отчетность за него. При этом ЕУД можно сдать в бумажном виде как лично, так и по почте. Наш ИП принял решение сформировать ЕУД и направить почтой в ФНС.
ВАЖНО! Для упрощенной налоговой декларации нулевой сроки сдачи — до 20-го числа месяца, следующего за завершившимся отчетным периодом. То есть срок сдачи ЕУД может расходиться со сроком сдачи того налога (налогов), который в нее включен.
Еще о том, вместо каких деклараций и расчетов можно сдавать ЕУД, смотрите в статье «Что заменяет единая упрощенная налоговая декларация?» .
ОБРАТИТЕ ВНИМАНИЕ! Взносы на обязательное страхование работников (ПФР, ФСС, ФОМС) не рассматриваются как налоги. Даже несмотря на то, что теперь их администрированием занимается ФНС. Поэтому в ЕУД сведения по взносам не включаются. По ним, при отсутствии зарплаты, следует сдавать нулевой расчет в ФНС и 4-ФСС по травматизму в соцстрах.
Может ли единая упрощенная декларация быть не нулевой
ЕУД не может быть не нулевой. Это следует как из смысла данного вида отчетности, так и из формы декларации. В ней не предусмотрены графы, куда можно было бы внести числовые данные.
ЕУД — это подтверждение отсутствия объекта налогообложения. Для примера рассмотрим различные мнения о возможности подачи ЕУД при ЕНВД. Минфин считает, что нулевая декларация на ЕНВД формироваться не может, т. к. при нахождении на данном спецрежиме налог исчисляется из базовой доходности и физических показателей. То есть, даже если по факту деятельность не велась, но физический показатель присутствовал (например, арендованное помещение магазина), — декларация по ЕНВД все равно не будет нулевой (письмо от 15.04.2014 № 03-11-09/17087).
Минфину возражают суды. Например, Арбитраж Западно-Сибирского округа в постановлении от 17.08.2016 № Ф04-3635/2016 резюмировал, что если в периоде отсутствовал физический показатель (например, до начала периода был расторгнут договор аренды магазина), то налогоплательщик вправе сдать нулевку по ЕНВД.
Разберемся, что же это будет за нулевка? Декларация по ЕНВД, в которой к уплате ноль, или ЕУД? По сути, в этой гипотетической ЕНВД-декларации должны быть указаны:
- физический показатель;
- базовая доходность;
- коэффициенты (К1 и К2);
- налоговая ставка.
Все это числовые значения. Просто физпоказатель в случае его выбытия будет равен 0. В итоге налога к уплате не получится. Но вот с точки зрения правильного заполнения отчета «впихнуть» числовые значения в ЕУД не удастся.
То есть сдать ЕУД вместо декларации по ЕНВД нельзя. Просто потому, что порядок исчисления налога предусматривает наличие в декларации числовых значений, отличных от нуля.
ОБРАТИТЕ ВНИМАНИЕ! Похожее правило действует и при выборе, что сдавать для НДС. Если в периоде были не облагаемые НДС обороты, которые должны быть зафиксированы в декларации по НДС, можно сдавать только декларацию по НДС. ЕУД в таком случае сдавать нельзя.
ЕУД может заполняться как на бумаге, так и электронно. При формировании на бумаге нужно соблюдать такие требования:
- бланк ЕУД можно заполнить на компьютере и распечатать;
- при заполнении вручную следует пользоваться синей или черной ручкой;
- ЕУД заполняется печатными буквами;
- ошибка исправляется так: зачеркивается неверное значение (одной чертой, чтобы было видно, что зачеркнуто), затем рядом вписывается верное значение и заверяется подписью и печатью (если имеется);
- подчистки и замазки не допускаются.
ЕУД имеет 2 листа. Первый лист заполняют все сдающие эту декларацию. Он содержит:
- реквизиты налогоплательщика и его ИФНС;
- табличную часть, куда вносятся данные о налогах, взамен которых сдается ЕУД;
- также в табличной части нужно вписать по каждому налогу номер главы НК РФ, которой данный налог регламентирован.
ВАЖНО! В таблицу на листе 1 ЕУД помещается только 4 налога одновременно. В ситуации, когда отчетных налогов вдруг оказалось больше, нужно заполнять второй лист 1 ЕУД.
Лист 2 ЕУД предназначен для отражения дополнительных данных о физлице — не ИП. ИП и предприятия ее не формируют.
Нюансы и образец заполнения единой декларации
Формирование ЕУД имеет пару важных нюансов:
- Код налогового периода. Указывается в реквизитах декларации:
- 3 — если налоговый период по налогу — квартал (пример — НДС);
- 3, 6, 9, 0 — соответствуют 1-му кварталу, полугодию, 9 месяцам и полному году для тех налогов, по которым налоговый период — год, а отчетный — квартал и отчетность формируется нарастающим итогом по году (пример — налог на прибыль).
- Номер квартала для квартальных налогов. Указывается в табличной части декларации в графе 4.
ВАЖНО! Год в табличной части в графе 4 никак не помечается.
Скачать бланк и посмотреть образец ЕУД можно на нашем сайте: «Единая упрощенная налоговая декларация — образец 2018 года» .
Итоги
ЕУД можно сдать при соблюдении ряда условий. Декларация может заменять собой те налоги, по которым отчетный период — квартал или год. ЕУД не может быть не нулевой. Порядок формирования ЕУД достаточно прост, однако имеет несколько нюансов, которые следует соблюсти. Взять бланк ЕУД, ознакомиться с образцом его заполнения, а также больше узнать о нюансах формирования и подачи декларации можно на нашем сайте.
Как и писал ранее, с 10-го апреля 2016 года вводится новая форма по декларации для ИП на УСН. Она утверждена приказом ФНС от 26.02.2016 № ММВ-7-3/99@. Естественно, многих ИП на УСН волнует вопрос о том, как ее заполнить.
static.consultant.ru/obj/file/doc/fns_300316.pdf
Итак, давайте рассмотрим вопрос заполнения нулевой декларации по новой форме 2016 года на конкретном примере:
Но сначала вводные данные для нашего примера заполнения нулевой декларации по УСН
- Имеем ИП на упрощенке (УСН 6%);
- Не является плательщиком торгового сбора. (Только для ИП в Москве);
- В течении всего года сохранялась ставка в размере 6% по налогу УСН;
- ИП существовало полный год;
- Доходов за прошедший год НЕ было (это важно);
- Все взносы в ПФР были сделаны своевременно (до 31 декабря прошлого года);
- ИП не получал имущество (в том числе денежные средства), работы, услуги в рамках благотворительной деятельности, целевых поступлений, целевого финансирования.
- Нужно подать декларацию-нулевку в ФНС до 30 апреля текущего года;
- Декларация должна быть по НОВОЙ ФОРМЕ 2016 года (согласно приказу ФНС от 26.02.2016 № ММВ-7-3/99@)
Какую программу будем использовать?
Будем использовать отличную (и бесплатную) программу под названием “Налогоплательщик ЮЛ”. Не пугайтесь, у меня есть подробная инструкция о том, как ее установить и настроить.
Прочтите сначала вот эту статью, и быстренько поставьте ее на свой компьютер:
Важно. Программа “Налогоплательщик ЮЛ” постоянно обновляется. Это значит, что ее необходимо обновить до самой свежей версии перед заполнением декларации. Саму программу можно найти на официальном сайте ФНС:https://www.nalog.ru/rn77/program/5961229/
1 шаг: Запускаем программу “Налогоплательщик ЮЛ”
И сразу в меню “Документы” – “Налоговая отчетность” создаем шаблон налоговой декларации по УСН
Для этого нужно нажать на неприметную иконку со значком “плюс”

А затем выбрать форму № 1152017 “Декларация по налогу, уплачиваемому в связи применением упрощенной системы налогообложения”

Да, еще важный момент. Перед составлением декларации необходимо указать год, за который мы ее будем составлять. Для этого необходимо в правом верхнем углу программы выбрать налоговый период.
Например, для декларации за 2016 год необходимо выставить вот такие настройки:

По аналогии можно выставить другие периоды по декларации.
2 шаг: Заполняем Титульный Лист
Первое, что мы видим – это титульный лист декларации, который необходимо корректно заполнить.
Естественно, у меня для примера взят сказочный персонаж Иван Иванович Иванов из города Иваново =) Вы вставляете свои РЕАЛЬНЫЕ реквизиты по ИП.

Какие-то данные подтягиваются сразу (напомню, что предварительно программу “Налогоплательщик ЮЛ” нужно настроить, и еще раз отсылаю вот к этой статье:
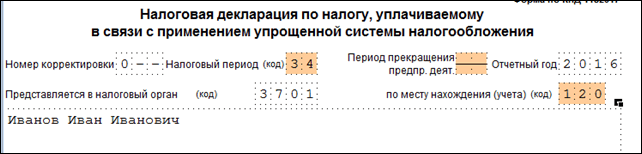
Поля, выделенные коричневым цветом необходимо подкорректировать.
1. Раз мы делаем декларацию за прошлый год, то и период необходимо выставит соответствующий. Просто выбираем код “34” “Календарный год” (см. рисунок)

Должно получиться вот так:
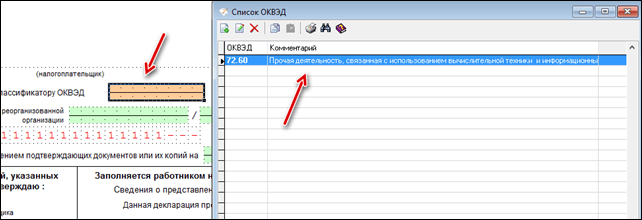
Здесь необходимо указать именно основной код деятельности. Для примера, я указал код 72.60. Разумеется, у Вас он может быть другим.
Больше ничего на титульном листе не трогаем, так как будем сдавать декларацию при личном визите, без представителей.
3. Шаг: Заполняем раздел 1.1 нашей нулевой декларации
В самом низу программы нажмите на закладку “Раздел 1.1” и увидите новый лист, который тоже предстоит заполнить. Многие пугаются, так как он по-молчанию неактивен и не дает заполнить нужные данные.
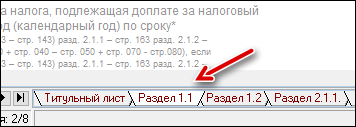
Ничего страшного, справимся =)
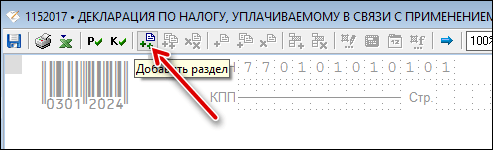
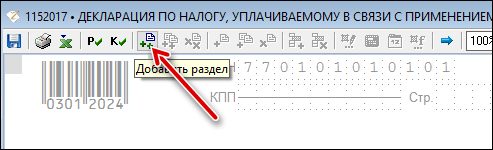
Чтобы активировать этот раздел нужно нажать на вот эту иконку “Добавить раздел” (см. рисунок ниже), а лист сразу будет доступен для редактирования.
Тут совсем все просто: нужно лишь прописать свой ОКТМО (Общероссийский классификатор территорий муниципальных образований) в строке 010. Если не знаете, что такое ОКТМО, то
В моем примере указан несуществующий ОКТМО 1111111. Вы указываете свой код по ОКТМО.
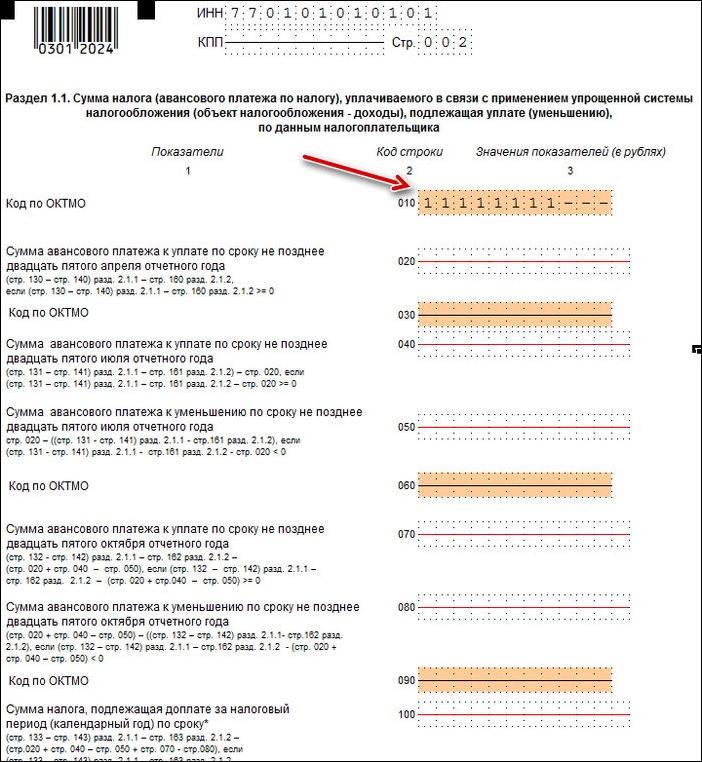
Больше ничего не трогаем на листе 1.1 нашей декларации.
4. Шаг: Заполняем раздел 2.1.1 “Расчет налога, уплачиваемого в связи с применением упрощенной системы налогообложения (объект налогообложения – доходы)”
Опять в самом низу нашего документа выбираем соответствующую закладку:

“Раздел 2.1” и активируем лист кнопкой “Добавить Раздел” (точно так же, как и активировали предыдущий лист)
 И заполняем его.
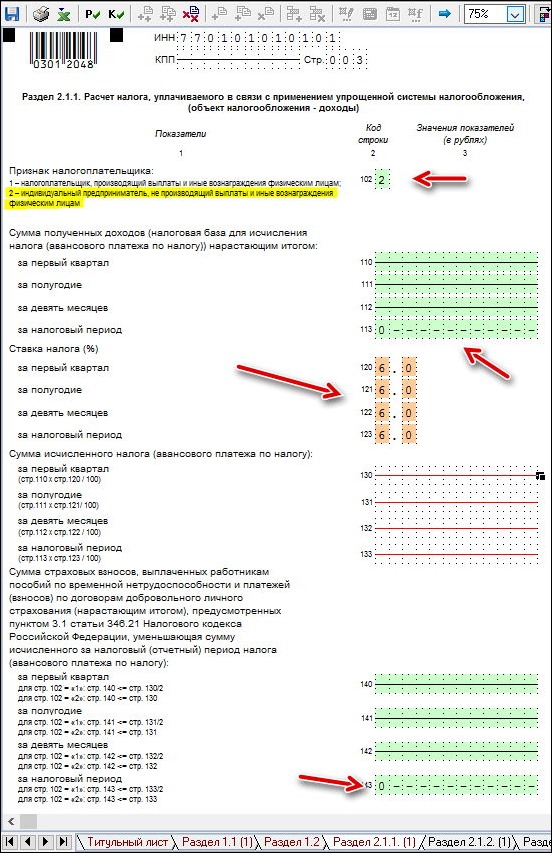
Напомню, что у нас ИП за целый год умудрился не заработать ни копейки =), а значит, в строках
- в строке №113 прописываем ноль;
- в строках №140, №141, №142 ничего не меняем;
- в строке №143, тоже прописываем ноль, несмотря на то, что человек оплатил обязательные взносы в ПФР за прошедший год. Ноль прописал потому, что взносы в ПФР НЕ БУДУТ принимать участие в налоговом вычете из УСН; Иначе, у нас получится отрицательное значение по декларации (из нулевых доходов внезапно вычитаем взносы в ПФР =)
- В строке 102 прописываем код = 2 (ИП без работников);
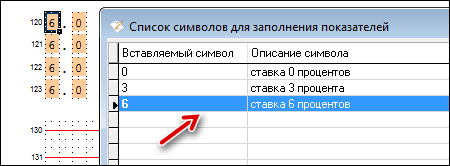
И, самое главное изменение по сравнению с предыдущей формой декларации. Нам необходимо указать ставку налога по УСН в строках 120, 121, 122, 123 за квартал, полугодие, девять месяцев и налоговый период . Делается это очень просто.
Для этого достаточно кликнуть на нужное поле и выбрать ставку 6% (напомню, что мы рассматриваем ИП на УСН 6% без дохода и сотрудников).
Посылаем декларацию на печать
Но сначала сохраним ее на всякий случай, нажав на значок с изображением дискеты:
5. Шаг: Сдаем декларацию в налоговую
Но сначала проверяем правильность заполнения декларации при помощи программы. Для этого нажимаем на клавишу F6 на клавиатуре (или на кнопку со значком «К» - «контроль документа». Если будут ошибки заполнения, то Вы их увидите в нижней части экрана программы.
Печатаем в ДВУХ экземплярах и шагаем в свою налоговую, где стоите на учете. Ничего подшивать теперь не надо (начиная с 2015 года это так).
Один экземпляр отдаете инспектору, а другой он подписывает, ставит штамп и отдает Вам. Вот этот свой экземпляр постарайтесь не потерять =)
А еще сэкономите на водку пару тысяч рублей, вместо того чтобы отдать их фирмам-посредникам =)
Пример заполненной декларации-нулевки
Для наглядности я сохранил полученный пример нулевой декларации в виде PDF-файла. Вот, что должно в итоге получиться:
Частый вопрос по нулевым декларациям
Часто ИП не сдают нулевые декларации, так как считают, что раз дохода не было, то и сдавать ничего не надо. На самом деле, это не так и Вы рискуете попасть на серьезный штраф.
P.S. В статье приведены скриншоты программы "Налогоплательщик ЮЛ". Найти ее можно на официальном сайте ФНС РФ по этой ссылке:
Все организации и ИП на ежегодно сдают налоговую отчетность, независимо от того, велась финансово-хозяйственная деятельность в отчетном периоде или нет.
Как такового понятия нулевой отчетности не существует. Это название используют инспекторы налоговой службы и бухгалтеры. «Нулевку» по УСН сдают компании и предприниматели, у которых по какой-либо причине отсутствовали доходы и, как следствие, исчисленный налог равен нулю.
При этом важно учесть следующие нюансы :
- Если размер фиксированных страховых взносов у ИП больше суммы налога или равен ей, то предприниматель может предоставить «нулевку» по УСН. Но если у него сформирован штат сотрудников, снизить налоговую базу более чем на 50% от суммы взносов не получится.
- ООО сдать нулевую декларацию в этом случае не может, так как в отсутствии работников все равно имеется директор (владелец организации). Максимум — аналогично снизить налоговую базу на 50% за счет страховых взносов.
- Если компания или индивидуальный предприниматель с объектом налогообложения «доходы минус расходы» осуществляли финансово-экономическую деятельность и получали доходы, но по итогам отчетного года образовался значительный убыток, сформировать нулевую отчетность они также не могут. Что вполне объяснимо, ведь имеется определенный минимальный порог налога (1%), который выплачивают на «упрощенке» в данном случае.
Сроки сдачи и возможные санкции
Нулевая декларация по УСН предоставляется ежегодно по окончанию отчетного периода:
- для ИП – до 30 апреля или начала мая, в зависимости от выходных;
- для ООО – до 31 марта.
Организации и индивидуальные предприниматели при ликвидации должны предоставить форму за неполный отчетный период. Срок в данном случае — не позднее 25 числа месяца , следующего за тем, в котором была прекращена деятельность.
Авансовые платежи при нулевой прибыли отсутствуют. Штрафные санкции за ошибки в отчете не предусмотрены. Единственный штраф – 1000 рублей при нарушении сроков.
Порядок заполнения нулевой декларации
Поскольку в «нулевке» расчеты отсутствуют, ее составление не предусматривает особых сложностей. Используется форма декларации по КНД 1152017 .
Бланк заполняется в определенной последовательности:
| Страница | Содержание |
|---|---|
| Страница 001. Титульный лист |
|
| Страница 002. Раздел 1.1 (в случае УСН «доходы») или раздел 1.2 (в случае «доходы минус расходы») |
|
| Страница 003. Раздел 2.1.1 (в случае, если объект налогообложения - доходы) или раздел 2.2 (в случае, если используется «доходы минус расходы»). |
|
На 2 и 3 странице дублируются КПП/ИНН предприятия. Достоверность указанных данных подтверждается подписью генерального директора компании или индивидуального предпринимателя с указанием инициалов, датой составления отчета и печатью на заглавном листе.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации