
Как заполнить отчет о финансовых результатах. Отчет о финансовых результатах – заполнение бланка
Бухгалтерская отчетность включает в себя несколько форм, одной из которых является отчет о финансовых результатах форма 2. Однако, именно при помощи ее можно проследить полученные в процессе деятельности доходы, понесенные расходы и итоговый результат - прибыль либо убыток. Данный отчет нужно составлять на основании данных бухучета для госорганов, собственников компании и прочих учреждений.
Закон определяет, что каждый хозяйственный субъект, являющийся юридическим лицом, должен осуществлять ведение бухучета в полном объеме.
При этом никакие исключения по применяемой системе исчисления налогов либо организационной форме не предусматриваются.
А комплект бухгалтерской отчетности, в которую включается и отчет о финансовых результатах должен обязательно подаваться фирмой в налоговую службу и статистику.
Кроме этого, в обязательном порядке этот отчет должны формировать коллегии адвокатов и некоммерческие организации.
Закон освобождает от обязательного составления этого бланка только тех, кто занимается деятельностью в качестве индивидуального предпринимателя, а также подразделения, открытые в России иностранными компаниями. Они могут сами формировать данные отчеты и подавать их в госорганы в добровольной форме.
Раньше составлять и подавать отчеты не нужно было компаниям, которые применяют в качестве системы расчета налогов УСН.
Внимание! Кроме этого, фирма может иметь статус субъекта малого бизнеса. В этом случае отчеты все равно необходимо оформлять и отправлять в госорганы, но делать это разрешено в упрощенном виде.
Пользуясь этой льготой, необходимо будет составлять по упрощенным формам как бухгалтерский баланс форма 1, так и отчет о финансовых результатах форма 2.
Какую форму использовать – упрощенную или полную
Если организация не соответствует установленным критериям малого бизнеса, то использовать упрощенные формы она не имеет права. В этой ситуации необходимо оформлять и баланс, и отчет о прибылях и убытках в их полной версии.
Компании, которые могут заполнять упрощенную форму, определены в действующем законе «О бухучете», к ним отнесены:
- Фирмы, которые получили статус малого бизнеса;
- Компании, осуществляющие некоммерческую деятельность;
- Фирмы, участвующие в разработках и исследованиях согласно положениям о центре Сколково.
Таким образом, только указанные субъекты наделяются правом использовать упрощенные формы отчетов.
Однако, исходя из реальных обстоятельств деятельности и особенностей работы компаний они могут выбирать, в том числе отказаться от простых форм и оформлять полные. При этом свой выбор им обязательно нужно закрепить в учетной политике.
Внимание! Существуют исключения, при которых заполнять отчетность по упрощенным формам, даже если соблюдаются требования законов, недопустимо.
К ним можно отнести:
- Компании, отчетность которых, согласно действующим законам, подпадает под обязательный аудит;
- Фирмы, которые являются жилищными либо жилищно-строительными кооперативами;
- Потребительские кредитные кооперативы;
- Фирмы, производящие микрофинансирование;
- Государственные организации;
- Государственные партии, а также их региональные представительства;
- Адвокатские бюро, палаты, юридические консультации;
- Нотариусы;
- Некоммерческие фирмы.
Сроки сдачи отчета
Пакет бухгалтерской отчетности состоит из баланса форма 1, отчет о финансовых результатах форма 2 и других форм. Всех их нужно направлять в налоговую инспекцию и Росстат не позднее 31 марта года, который идет за годом построения отчета. Эта дата действует только для этих госструктур и при предоставлении годового отчета.
Для статистики, при наступлении указанных в законе условий, также может потребоваться сдача аудиторского заключения, подтверждающего правильность сведений годовой отчетности. Это необходимо сделать в срок 10 дней с момента опубликования данного заключения аудиторской компанией, однако не позднее 31 декабря года, идущего за годом построения этих отчетов.
Помимо ФНС и Статистики, отчетность также может быть предоставлена другим органам, а также публиковаться в свободном доступе. Это может происходить из-за особенностей деятельности, которую ведет юрлицо. Например, если фирм занимается туристической деятельностью, то она обязана в срок 3 месяца с момента утверждения годового отчета, предоставить его также в Ростуризм.
Если компания встала на учет после 1 октября, то действующее законодательство определяет для них иной срок предоставления бухгалтерской отчетности впервые. Они могут сделать это первый раз до 31 марта второго идущего после года составления отчета.
Например, ООО «Гарс» было зарегистрировано 23 октября 2017 года. Первый раз бухгалтерскую отчетность они будут подавать до 31 марта 2019 года, и в ней будет отражен весь период деятельности, начиная с открытия.
Внимание! Фирмы на общих основаниях должны составлять бухгалтерскую отчетность ежегодно. Однако, в отдельных ситуациях баланс и отчет о финансовых результатах форма 2 могут также оформляться помесячно и поквартально.
Такая отчетность носит название промежуточной. Как правило, ее предоставляют собственникам и руководителям компаний для оценки ситуации и принятия решений, кредитным учреждениям при оформлении получения денежных средств и т.д.
Куда предоставляется
Закон устанавливает, что пакет бухгалтерской отчетности, в который также включен бланк окуд 0710002 отчет о прибылях и убытках, сдается:
- Для налогового органа - по месту регистрации организации. Если у фирмы есть отдельные подразделения и филиалы, то бухгалтерскую отчетность по своему расположению они не подают. Сведения по ним включаются в общую сводную отчетность головной организации, которая отправляет ее по своему расположению.
- Органы Росстата - необходимо отправлять в те же сроки, что и в ФНС. Если это не сделать, к компании и ответственным лицам будут применяться штрафы.
- Учредителям, владельцам компании - они должны произвести утверждение отчетности;
- Иным органам, если это прямо указано в действующем законодательстве.
Если производится заключение крупного контракта на поставку или оказание услуг, то стороны могут попросить друг друга предоставить комплект бухгалтерской отчетности.
Однако это производится только по обоюдному согласию, и администрация компании имеет право отказать в этом. Но такой отказ в настоящее время несущественен, поскольку существует множество сервисов, которые могут произвести проверку контрагента по ИНН либо ОГРН.
Внимание! Очень часто отчетность запрашивают банковские учреждения, при рассмотрении ими заявок на предоставление кредита. Особенно если ООО или ИП берет .
Способы предоставления
Отчет о прибылях и убытках форма 2 можно передать в госорганы следующими способами:
- Лично прийти в госорган, либо уполномочить на это доверенное лицо, и сдать отчетность на бумажном носителе. При этом предоставлять необходимо два экземпляра - на одном будет поставлена отметка о приеме. Иногда также требуется предоставление файла в электронном виде на флэш-носителе. Такой способ подачи доступен для фирм с численностью до 100 человек.
- Отправить почтовым отправлением либо курьерской службой. При отправке Почтой России письмо должно быть ценным, а также содержать опись документов, которые в него вложены.
- При помощи сети интернет через спецоператора связи, программу сдачи отчетности либо сайт ФНС. Для этого способа подачи требуется наличие .
Отчет о финансовых результатах форма 2 скачать бланк
Скачать в формате Word.
Скачать бланк бесплатно (без кодов строк) в формате Excel.
Скачать (с кодами строк) в формате Excel.
Скачать в формате Excel.
В формате PDF.
Как заполнить отчет о прибылях и убытках форма 2: полная версия
При заполнении отчета о прибылях и убытках форма по окуд 0710002 нужно придерживаться определенной последовательности действий.
Титульная часть
Под названием отчета нужно написать период, за который он оформляется.
Затем в правой таблице указывается дата составления.
Ниже в графе записывается полное либо короткое наименование компании, а в таблице справа - присвоенный ей код по справочнику ОКПО. Здесь же строкой ниже - код ИНН.
В следующей графе необходимо словами написать основной вид деятельности компании, а в правой таблице - его цифровое обозначение согласно ОКВЭД2.
Следующим шагом записывается, в каких единицах измерения составляется отчет - тысячах руб., либо миллионах.
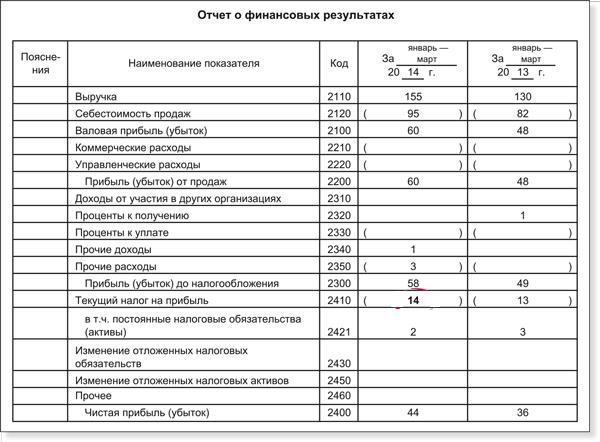
Отчет построен в виде большой таблицы, где по строкам указаны необходимые показатели финансовой деятельности, а столбцы представляют собой показатели отчетного периода времени и предыдущих. Таким образом производится сопоставление данных за несколько периодов деятельности.
Таблица на лицевом листе
Строка 2110
представляет собой доход, который был получен за отчетный период по всем видам деятельности. Эти сведения необходимо взять из кредитового оборота по счету 90 субсчет «Доходы». Из данной цифры необходимо убрать сумму полученного налога НДС.
Следом идут строки, в которых общую сумму доходов можно разложить по отдельным видам деятельности. Малые предприятия могут не производить данную расшифровку.
Строка 2120 представляет собой расходы, которые предприятие понесло при изготовлении продукции либо оказании работ, услуг. Для этой строки нужно взять оборот по счету 90, субсчет «Расходы».
Внимание! В зависимости от метода определения себестоимости, который применяется в бухучете, в сумму могут также включаться управленческие расходы. Однако, если это не сделано, то необходимо данный показатель отразить далее отдельно по строке 2220 .
Если это необходимо, то в последующих строках можно сделать расшифровку всех расходов в зависимости от направлений деятельности.
Строка 2100 представляет собой валовую прибыль либо убыток. Для расчета этого показателя нужно из значения строки 2110 отнять значение строки 2120 .
Строка 2210 содержит расходы, которые предприятие произвело в связи с продажей своих товаров, услуг - рекламу, доставку товаров, упаковку и т. д.
Строка 2200 представляет собой общую прибыль либо убыток от продаж. Она рассчитывается так: от строки 2100 необходимо отнять показатели строк 2210 и 2220 .
Строка 2310 содержит доходы организации в виде дивидендов от участия в других юрлицах, а также прочие поступления в компанию как учредителю.
Строка 2320 содержит информацию о суммах начисленных процентов на предоставленные компанией займы.
Строка 2330 отражает сведения о размере процентов, которые организация должна уплатить за пользование привлеченными заемными средствами.
Строка 2340 содержит информацию о выручке от неосновных видов деятельности - к примеру, за продажу материалов, основных средств и т. д.
В строке 2350 должны отражаться сведения о произведенных расходах по неосновным поступлениям - например, продажа либо выбытие основных средств.
В строку 2300 записывается прибыль компании до обложения ее налогом. Для этого необходимо сложить показатели по строкам 2200 , 2310 и 2340 , после чего вычесть из результата данные строк 2330 и 2350 .
В строку 2410 записывается сумма налога на прибыль. Ее необходимо указать на основании заполненной налоговой декларации (к примеру, на прибыль).
В строке 2421 нужно отразить значение постоянного налогового обязательства либо актива, которые оказали влияние на прибыль в отчетном году.
В строках 2430 и 2450 надо указать расхождения между сведениями о доходах и расходах по бухгалтерскому и налоговому учетах, которые являются временными, поскольку их принятие к учету будет осуществляться в различные периоды.
При этом в строку 2430 нужно записать сумму налога, которая в будущем его увеличит, а в строку 2450 - которая его уменьшит.
В строку 2460 записываются показатели, которые оказывают влияние на прибыль либо убыток, однако не нашли отражение в предыдущих графах отчета. К примеру, сюда относятся штрафы, торговый сбор и прочее.
Внимание! Сумма по этой графе может быть как положительной, если оборот по дебету счета 99 больше, чем по кредиту, и отрицательной - если наоборот.
Строка 2400 показывает чистую прибыль. Для его расчета нужно от показателя строки 2300 отнять показатель строки 2410, после чего произвести его корректировку на строки 2430 , 2450 и 2460 .
Таблица на обороте
Строка 2510
отражает изменение стоимости имущества компании при проведении переоценки.
В строку 2520 нужно отнести прочие результаты, которые не оказали влияние на определение чистой прибыли. Это могут быть, к примеру, существенные ошибки предыдущего года, которые были определены только после утверждения отчетности за текущий отчетный год.
Строка 2500 показывает совокупный результат. Для его получения нужно результат строки 2400 скорректировать на показатели строк 2510 и 2520 .
Строки 2900 и 2910 заполняются для справки, и включают в себя информацию о базовом и разводненном доходе либо убытке на одну акцию.
В конце документы должен быть подписан руководителем и проставлена дата его подписания.
Как заполнять по строкам отчет о финансовых результатах в упрощенном виде
Отчет о прибылях и убытках в определенных условиях может составляться в упрощенной форме. Главное ее отличие от стандартного вида данного отчета, в том что она включает намного меньше показателей, которые характерны для большинства субъектов бизнеса.
Связано также это с тем, что предприятия, формирующие отчетность по данному типу, не имеют специализированных показателей, отраженных в полной форме, например, доходы от участия в деятельности других организаций.
В упрощенную форму отчета о прибылях включается:
- Выручка организации (стр. 2000 ).
- Расходы компании по основным направления деятельности.
- Проценты, перечисляемые фирмой за пользование средств заемщиков и кредиторов (стр. 2330).
- Прочие доходы.
- Прочие расходы (стр. 2350).
- Налог на прибыль. Здесь он отражается уже со всеми учтенными отложенными и постоянными налоговыми активами и обязательствами.
- Чистая прибыль (стр. 2400).
Внимание! При этом существующий алгоритм расчета значений строк отчета о прибылях и убытках в полной форме действует и для упрощенной, поэтому он не должен вызвать затруднения для бухгалтера.
Распространенные ошибки при заполнении формы 2 бухгалтерского баланса
Основные ошибки при заполнении формы 2 баланса:
- Большинство неточностей и ошибок при составлении отчета о прибылях и убытках у бухгалтеров возникает из-за арифметических вычислений по установленному законодательством алгоритму. В связи с этим рекомендуется при подготовке отчетности использовать специализированные комплексы и сервисы, в которых при подстановке необходимых значений остальные строки вычисляются автоматически.
- Наиболее часто при заполнении формы №2 встречается ошибка, суть которой заключается в том, что бухгалтер вместо выручки за минусом начисленного НДС подставляет в соответствующую графу всю сумму поступлений о покупателей и заказчиков.
- Положения по бухучету и налоговое законодательство предполагает деление доходов компании по группам. В связи с этим в отчете доходы компании показываются в нескольких строках.
- Довольно часто бухгалтера неправильно идентифицируют суммы поступлений, признаваемых доходами, и поэтому ошибаются при указании этих сумм в отчете о прибылях и убытках. Например, доходы от участия в других компаниях или проценты к получению могут включаться в строку «Прочие доходы», когда структурой отчета для них предусмотрены отдельные строки.
- Многие специалисты забывают учитывать нормы Положения по бухучету «Учет налога по прибыли», и опускают отражение в отчете отклонений между налоговым и бух учетом по определению прибыли.
- Отчет о прибылях предусматривает справочный раздел, в котором показатели нужно вносить для уточнения отдельных статей в форме №2. Нужно помнить, что если указывать в полном объеме всю необходимую информацию.
Многие российские предприятия обязаны составлять такой документ, как отчет о прибылях и убытках. Данный источник предполагает включение цифр, отражающих то, насколько эффективно работает компания — в аспекте извлечения выручки и обеспечения рентабельности бизнеса. Эта информация может быть полезна для инвесторов, кредиторов и партнеров. Необходимость в составлении соответствующего отчета может возникать также в силу обязательств компании по предоставлению данных в государственные структуры — ФНС, учреждения статистики. Какими особенностями характеризуется рассматриваемый документ? Как его правильно составлять?
Сущность отчета
Отчет о прибылях и убытках — пример важнейшего документа из числа тех, что формируют бухгалтерскую отчетность. Можно отметить, что более распространено другое название источника, а именно - «отчет о финансовых результатах». Именно так он звучит во многих источниках права.
Иногда документ именуется как «финансовый отчет о прибылях и убытках». Вне зависимости от названия соответствующий источник содержит: денежные показатели деятельности фирмы за отчетный период, сведения о доходах с нарастающим итогом.
Законодательством РФ определен стандартизованный документ, в котором отражаются соответствующие сведения — Форма 2. Отчет о прибылях и убытках, составленный по ней, включает следующие основные параметры: прибыль (убытки) по итогам реализации товаров, операционная выручка и издержки, доходы и расходы, возникшие вследствие внереализационных активностей, затраты организации на выпуск продукции по полной стоимости (либо производственной), коммерческие и управленческие издержки, доходы нетто от продажи, величины налога на прибыль, различные обязательства, активы, чистую прибыль. В целом, все эти сведения позволяют достаточно адекватно оценить эффективность бизнес-модели фирмы.
Значимость документа
Отчет о прибылях и убытках — пример важнейшего документа с точки зрения анализа эффективности бизнес-модели предприятия. Данный источник также включает цифры, по которым можно определить рентабельность фирмы или отдельных участков производства (реализации).
Общие работы компании характеризуются, таким образом, величиной прибыли, а также показателем рентабельности. Первый критерий может определяться, исходя из динамики продаж, сдачи в аренду тех или иных фондов, биржевых активностей и иных видов деятельности, направленных на извлечение прибыли. Второй — зависит также и от уровня издержек.
Анализ отчета
Анализ отчета о прибылях и убытках организации позволяет определить то, насколько эффективно менеджмент осуществляет деятельность в рамках тех или иных бизнес-процессов — производства, снабжения, решения маркетинговых и кадровых задач. Обладание соответствующими сведениями позволит руководству организации или, например, инвесторам оценить то, насколько компетентно действуют специалисты и менеджеры компании, определить приоритеты в оптимизации стратегии развития предприятия. Отчет о прибылях и убытках предприятия позволяет выявить то, какие факторы влияют на реализацию бизнес-модели компании, какие есть у фирмы дополнительные ресурсы для улучшения финансовых показателей. Эти сведения важны как для менеджмента, так и для инвесторов или кредиторов.
Отчет и бухгалтерские документы
Отчет о прибылях и убытках — пример документа, который, как мы отметили выше, включается в состав бухгалтерской отчетности. По значимости он сопоставим с таким источником, как Бухгалтерский баланс. Вместе с тем, принципы составления указанных документов сильно разнятся. Так, бухгалтерский баланс предполагает включение данных по состоянию на конкретную дату. В свою очередь, отчет о прибылях и убытках должен содержать сведения с нарастающим итогом — за 1-й квартал, полугодие, 9 месяцев, а также налоговый год.

Бухгалтерский баланс и отчет о прибылях и убытках составляют все фирмы, которые ведут бухучет. Основная задача при составлении первого типа документа — отражение сведений об имуществе фирмы и об ее деятельности. В свою очередь, отчет от прибылях и убытках фиксирует результаты деятельности фирмы и используется с целью осуществления оценки эффективности бизнес-модели предприятия. Очень часто оба документа предоставляются в соответствующие государственные органы одновременно. Отмеченные источники исключительно важны также, как мы отметили, для инвесторов, а также партнерских организаций, планирующих сотрудничать с компанией.
Считать ли данные в отчете официальными?
Отчет о прибылях и убытках — вполне официальный источник. Он заверяется подписями руководства организации, и потому не может содержать данных, которые представлены с целью намеренного искажения представления о том, как идут дела в компании. В некоторых случаях к составлению соответствующего документа фирмы привлекают внешних партнеров — с целью повышения качества проведения анализа бизнес-модели предприятия. Это осуществляется в интересах, прежде всего, самой фирмы, которая составляет документ — от того, насколько ответственно подходит организация к формированию данного отчета, часто зависит отношение к ней со стороны других игроков рынка.
Структура документа
Общий принцип структурирования отчета — в отражении показателей, которые позволяют получить представление о том, убыточна фирма или прибыльна. Ключевые сведения, имеющие к этому отношение, фиксируются в самом начале документа (это выручка, данные по продажам, расходы — включая управленческие).
После того как основная информация, отражающая эффективность работы предприятия, зафиксирована в документе, в отчет вписываются дополнительные показатели, имеющие отношение к формированию доходов или расходов — например, проценты от вкладов (или, наоборот, долговые обязательства), цифры, отражающие результаты бизнес-активностей фирмы до налогообложения. Затем вычисляется прибыльность компании после уплаты необходимых сборов в бюджет и также фиксируется в отчете. Формируется, таким образом, конечный финансовый результат — чистая прибыль (либо, наоборот, убыток) за налоговый период.
Специфика определения показателей для отчета
На что обращать внимание при определении показателей для внесения в такой документ как Форма 2? Отчет о прибылях и убытках должен, прежде всего, составляться на основе метода начисления. Что это значит? Выручка должна начисляться в тот момент, когда покупатель или заказчик организации должен начинать выполнение обязательств, связанных с оплатой товаров или услуг. Как правило, они возникают после того, как продукция отгружена, или услуги — предоставлены. Документально это обычно сопровождается предъявлением со стороны заказчика необходимых расчетных источников.

Итак, теперь мы знаем, что такое Форма 2 — отчет о прибылях и убытках. Изучим теперь то, каковы нюансы составления данного документа. Форма соответствующего отчета стандартизована и рекомендована Министерством Финансов. Готовить документ необходимо до 30 марта года, следующего за отчетным — если речь идет о предоставлении данных за налоговый год. Можно отметить, что соответствующая форма отчета о прибылях и убытках может быть откорректирована специалистами, составляющими данный документ. Те или иные строки могут быть удалены (например, если по тем или иным показателям нечего отражать) либо, наоборот, добавлены сотрудниками соответствующих подразделений фирмы.
Как заполнять отчет?
Каким образом правильно заполнять отчет о прибылях и убытках? Бланк по Форме 2 — первое, что понадобится нам. Его можно запросить в ближайшем отделении ФНС или скачать на сайте ведомства — nalog.ru. Первое, на что стоит обратить внимание при заполнении соответствующего документа — в каждой его строке фиксируются суммарные показатели.
Можно отметить, что общие сведения об организации, указываемые в Форме №2, в целом, аналогичны тем, что фиксируются в бухгалтерском балансе, или Форме №1. В числе таковых: отчетный период, наименование фирмы (в соответствии с учредительными документами), коды ОКВЭД и другие, что требуются в соответствии с формой, юридический статус компании, а также единицы измерения, используемые в документе.
В какой последовательности может осуществляться заполнение такого документа отчет о прибылях и убытках? Пример алгоритма составления соответствующего документа мы изучим на основе ключевых пунктов Формы №2.
В пункте 2110 указывается выручка организации. Она представляет собой сумму доходов, возникших вследствие продажи товаров, предоставления сервисов или выполнения работ фирмой, составляющей отчет. Из этой величины необходимо вычесть НДС. Сведения для заполнения соответствующего пункта следует брать из счета 90 (то есть, «Продажи»).
В пункте 2120 фиксируется себестоимость. Сведения для его заполнения также следует брать из счета 90 (из дебета). Вместе с тем, следует исключить расходы, связанные с продажей (к ним могут, в принципе, относиться все издержки, кроме управленческих и тех, что связаны с транспортно-заготовительными активностями — для них форма отчета о прибылях и убытках предусматривает отдельные строки).
В пункте 2100 фиксируется (или убыток). Подсчитывается соответствующая величина легко — как разница между показателями в строках 2110 и 2120.
В пункте 2210 указываются коммерческие издержки. Ими могут быть расходы, связанные с основными видами бизнес-активностей фирмы, за исключением тех, что относятся к транспортно-заготовительным. Сведения для соответствующего пункта нужно брать из счета 44 (его дебета). Данные расходы также включаются в себестоимость, отражаемую на счете 90.
В пункте 2220 фиксируются управленческие расходы — те, что связаны с организацией системы менеджмента в компании. Это могут быть связанные с арендой, выплатой трудовых компенсаций сотрудникам, перечислением в бюджет соответствующих налогов. Цифры нужно брать из счета 26 (то есть, «Общехозяйственных расходов»). Отметим, что и эти данные включаются в дебет счета 90.
В пункте 2200 фиксируется прибыль, возникшая в результате продаж. Конечно, это может быть также и убыток. Для получения нужных цифр необходимо задействовать показатели отчета о прибылях и убытках, которые содержатся в пунктах 2100, 2210, а также 2220. Из первого показателя нужно вычесть второй, а из получившейся цифры — третий.
В пункте 2310 указывается выручка от других организаций. Ее появление возможно, если фирма инвестирует денежные средства в уставные капиталы иных предприятий, в результате чего получает дивиденды или часть прибыли. Данного типа доходы фиксируются также на счете 91 (по кредиту).
В пункте 2130 фиксируются проценты к получению. Они могут быть связаны с наличием у фирмы банковских вкладов, депозитов, облигаций или, например, векселей. Соответствующие сведения могут быть получены со счета 91 (как и по предыдущему показателю, из кредита).
Соседствует с указанными цифрами пункт 2330, в котором отражаются проценты к уплате. Они могут быть связаны, к примеру, с кредитами. Нужные сведения можно взять также со счета 91 (с дебета).
В пункте 2340 фиксируются прочие доходы. Цифры формируются за счет выручки, которая числится на счете 91 (по кредиту), за исключением НДС и иных сборов, которые учтены по дебету данного счета, а также не зафиксированы в других показателях, которые включает отчет о прибылях и убытках (строки 2310 и 2320). В пункте 2350 отражаются, в свою очередь, прочие расходы. Это издержки, которые зафиксированы на счете 91 (по дебиту), не считая показателей из строки 2330.
В пункте 2300 фиксируется прибыль (или убыток), появившаяся до налогообложения. Для ее вычисления необходимо сложить несколько показателей, которые включает форма отчета о прибылях и убытках, а именно, тех, что отражены в строках 2200, 2310, 2320, после чего вычесть из получившейся цифры сумму по строкам 2330 и 2340. Но это еще не все. Из получившейся цифры нужно вычесть значение из строки 2350.
В пункте 2310 отражается налог на прибыль — по отчетному периоду, за который организация составляет рассматриваемый документ. Источником необходимых данных может служить счет 68 (то есть, «Налоги и сборы»). В случае, если фирма платит налог по ПБУ 18/02, то могут также заполняться пункты 2421, 2430, а также 2450. Какова их специфика?
В пункте 2421 фиксируются постоянные налоговые обязательства фирмы. Каким образом? Например, если при исчислении налога на прибыль фиксируются расхождения между показателями, которые включены в бухгалтерский и налоговый учет, то обнаружившаяся между ними разница получает статус постоянной. Если умножить ее на налоговую ставку, то соответствующая сумма должна будет уплачиваться предприятием в бюджет. Соответствующее обязательство будет зафиксировано на Конкретные цифры, которые необходимо указать в рассматриваемом пункте, могут быть определены как разница между показателями дебита и кредита счета 99 (если точнее, субсчета "Постоянные налоговые обязательства"). Такова специфика заполнения документа, если, к примеру, фирма составляет налоговые документы,бухгалтерский баланс и отчет о прибылях и убытках одновременно.
Пункты 2430 и 2450 отражают отложенные обязательства по налогам. Если фирмы учитывает выручку или издержки в одном периоде, а налогообложение должно осуществляться в другом, то соответствующие цифры формируют временную разницу. Налог на прибыль приобретает статус отложенного обязательства. Сведения для отмеченных пунктов можно брать как со счета 77, так, например, из счета 09.
Пункт 2460 включает прочие сведения. Здесь может быть зафиксирована информация, касающаяся иных сумм, которые влияют на размер прибыли фирмы. Это могут быть различные пени, штрафы, переплаты.
В пункте 2400 отражается чистая прибыль организации. Соответствующие цифры могут также фиксировать и убыток. Для того, чтобы получить их необходимо из строки 2300 вычесть сумму показателей пунктов 2410, 2430, а также 2450. После этого — вычесть из получившейся суммы значения в строке 2460.
В пункте 2510 фиксируется результат от переоценки. Здесь отражаются результаты, связанные с переоценкой различных внеоборотных активов. В пункте 2520 фиксируется результат от прочих операций. В соответствующей строке отражаются сведения, которые не учтены составителем отчета в предыдущих пунктах. В пункте 2500 определяется финансовый результат по налоговому периоду. Определяется он посредством сложения показателей в строках 2400, 2510, а также 2520. Если компания ведет деятельность как АО, то должны заполняться также строки 2900 и 2910, отражающие прибыль или убыток в расчете на акцию.
Особенности работы с документом
Готовый отчет о прибылях и убытках (бланк со всеми вписанными цифрами, а также подписанный руководителем фирмы) сдается в территориальное подразделение ФНС по месту осуществления деятельности предприятием.
В некоторых случаях возможно составление упрощенного документа. Его структура предполагает указание меньшего количества цифр - по группам отдельных статей, но без особой детализации тех или иных показателей. Данная возможность открыта для малых предприятий. Анализ отчета о прибылях и убытках крупных бизнесов, в свою очередь, предполагает исследование большого объема различных показателей. Это необходимо для осуществления объективной оценки эффективности модели развития организации — менеджерами, инвесторами или кредиторами.
Каждая компания должна не только организовывать свою деятельность с позиций повышения эффективности управления капиталом, материальными и трудовыми ресурсами, но также и оценивать результаты за определенный период. С одной стороны, это необходимо для того, чтобы поощрять сотрудников, которые хорошо выполняют свои обязанности, а с другой стороны — это позволяет выявить проблемы, которые есть в деятельности организации, и найти пути решения.
Одним из способов оценки является отчет о финансовых результатах (ранее он назывался отчет о прибылях и убытках).
Что это такое?
Данный документ представляет собой основную форму бухгалтерской отчетности. В нем приводится характеристика финансовых результатов компании за определенный период, который называется отчетным. Основная информация, содержащаяся в нем — это доходы и расходы организации , а также непосредственно финансовые результаты , которые отражаются нарастающим итогом.
В этом документе отражены затраты на производство реализуемой продукции наряду с коммерческими и управленческими расходами.
При этом можно увидеть значение выручки от реализации и суммы налога, которым облагается прибыль.
Важно понимать, что данный вид отчета является чуть ли не главным источником, позволяющим увидеть детальную информацию, необходимую для анализа деятельности компании, реализованной продукции, производства и так далее. Кроме того, он позволяет определить следующие показатели:
- Величину чистой прибыли.
- Рентабельность активов.
- Динамику показателей отчетного периода по сравнению с прошлым.
- Все основные показатели, связанные с деятельностью компании и т. д.
Более подробную информацию о данном документе вы можете почерпнуть из следующего видео:
Кто и когда его заполняет
Данный отчет должен быть представлен в общем комплекте бухгалтерской отчетности. Его заполняют все юридические лица (вне зависимости от используемой схемы налогообложения). Лицами, освобожденными от его формирования, являются:
- Физические лица, осуществляющие так называемую частную практику.
- Бюджетные организации.
- Страховые компании.
- Кредитные предприятия.
- Религиозные организации.
- Индивидуальные предприниматели.
Заполняется данный документ один раз в год – в конце отчетного периода. В нем учитываются данные не только за текущий год (называемый отчетным), но и за предыдущий. Заполняется эта отчетность бухгалтером. При этом отчет формируется для организации в целом, даже если у нее есть обособленные подразделения (например, филиалы).
Он предоставляется в налоговую организацию по месту регистрации компании не позднее чем через 90 дней после окончания отчетного периода.
Как его правильно составить
Новая форма №2 отчета о финансовых результатах была установлена Министерством финансов в 2012 году. Его содержание определяется по ПБУ 4/99.
Структура документа содержит большое количество информации, заполняемой в следующей последовательности:
- Информация о выручке (строка 2110) – сумма доходов только от основных видов деятельности, которые были утверждены еще при регистрации компании. Указывается за вычетом НДС, также вычитается акциз.
- Себестоимость продаж (строка 2120) – сумма, отражающая расходы, которые понесла компания при выполнении основных видов деятельности. В целом, этот параметр включает в себя расходы на выпуск и/или реализацию, покупку товаров и выполнение работ, оказание услуг и т. п., а также прочие статьи расходов. Сумма пишется в скобках.
- Валовая прибыль (строка 2100) – графа, в которой отражается разница выручки и себестоимости. В случае, если сумма имеет отрицательное значение, она должна писаться в скобках.
- Коммерческие расходы (строка 2210) – размер этого вида расходов (указывается только по основным видам деятельности). Это затраты, непосредственно связанные с продажей – их значение ставится в скобках.
- Управленческие расходы (строка 2220) .
- Прибыль от продаж (в некоторых случаях это может быть убыток) (строка 2200) – это разница между валовой прибылью и коммерческими расходами. Если эта сумма оказывается меньше нуля, она должна обязательно отражаться в скобках.
- Доходы от участия в других организациях (строка 2310) — графа отражает размер поступлений от выполнения операций (например, при выполнении деятельности по договору простого товарищества).
- Проценты к получению (строка 2320) .
- Проценты к уплате (строка 2330) – это сумма процентов, которая уплачивается в случае использования займов и кредитов, сумма указывается в скобках.
- Прочие доходы (строка 2340) – сумма доходов, не связанных с основной деятельностью организации (например, предоставление аренды складской площади в случае наличия освободившихся площадей). Уменьшается на НДС и акцизы.
- Прочие расходы (строка 2350) отражают сумму расходов, не связанных с основной деятельностью, и указываются в скобках.
- Прибыль или убыток до налогообложения (строка 2300) – графа, в которой отражается разница между суммой прибыли от продаж, доходов от участия в других организациях и прочих доходов и процентами к уплате и прочими расходами.
- Текущий налог на прибыль (строка 2410) – считается исходя из выбранной системы налогообложения и полученной в предыдущем пункте прибыли.
- Далее считаются чистая прибыль и финансовый результат всего периода . Чтобы сделать это, некоторым компаниям придется учесть изменение отложенных налоговых обязательств и активов, а также прочую информацию, не нашедшую отражение в предыдущих пунктах.
Кроме того, желательно заполнить так называемую справочную часть отчета, поскольку зачастую отсутствие этой процедуры фиксируется как нарушение (при подачи отчетности в налоговые органы).
В результате это приведет к необходимости нести административную ответственность согласно КоАП РФ. В этом случае платится штраф, размер которого варьируется от степени сложности нарушения.
Предоставление отчета в органы и возможные штрафы
Документ необходимо сдать в инспекцию в составе остальной годовой бухгалтерской отчетности. По федеральным законам и НК РФ срок предоставления – не позднее, чем через 3 месяца с момента окончания отчетного года .
Данный отчет формируется также в составе промежуточной отчетности. Срок формирования промежуточного варианта составляет не более 30 дней после окончания отчетного года.
Однако этот вариант не сдается в инспекцию (несмотря на необходимость формирования, зафиксированную законами РФ).
Чаще всего к организациям, не выполняющим условия законодательства, применяются штрафы. Если до 2013 года организации, применяющие УСН, не вели учет, то теперь они обязаны это делать – к ним применяются те же законодательные нормы, что и к компаниям, работающим по другим системам налогообложения.
В процессе заполнения документа у бухгалтеров зачастую возникают проблемы, связанные с отнесением расходов и доходов в определенные графы, а также расчетом сумм налогов и процентов по кредитам. Тщательный подход к заполнению документации позволит избежать штрафов и наказаний, которые применяются согласно законодательству РФ. Этот документ является полезным для выявления резервов повышения эффективности деятельности всей компании.
Расскажем, как заполнить отчет о финансовых результатах, образец оформления приведем
Одной из основных форм бухгалтерской отчетности является отчет о финансовых результатах (форма 2). В этой статье мы расскажем, на каком бланке и как правильно заполнить отчет.
По какой форме составлять
Организации - субъекты малого предпринимательства - могут выбирать по полной или сокращенной форме сдавать отчет о финансовых результатах (оба бланка приведены в приложениях к приказу Минфина России от 02.07.2010 № 66н). Тоже касается и бухгалтерского баланса. О том, как заполнить бухгалтерский баланс мы рассказали в отдельной статье .
По каким критериям предприятие можно отнести к малому разъясняет ст. 4 Федерального закона РФ от 27.07.2007 № 209-ФЗ «О развитии малого и среднего предпринимательства в РФ».
Где посмотреть коды строк отчета
В отчете о финансовых результатах , образец заполнения которого приведен ниже, есть графа «Код». В нее нужно вписывать числовой код, который предусмотрен для каждой строки (приложение № 4 к Приказу № 66н).
Если же вы заполняете упрощенный бланк с укрупненными показателями (то есть в одну строку объединено несколько значений), берите код того показателя, который имеет наибольший удельный вес в составе общего показателя (п. 5 Приказа № 66н).
Где брать данные для заполнения
Показатели отчета не вытекают из остатков по счетам бухгалтерского учета. В отчет о финансовых результатах вы вписываете годовой оборот по конкретному счету (или субсчету). Либо сумму оборотов по нескольким счетам. Некоторые показатели рассчитывайте исходя из уже заполненных строк. Какие счета брать для заполнения каждой строки отчета смотрите в таблице ниже.
Но малые предприятия могут заполнять и упрощенный отчет. Он состоит из тех же показателей, только укрупненных. Поэтому к каждой строке полного отчета мы дали пояснение, что писать в сокращенной форме.
Строка с кодом |
Какие данные писать в отчет о финансовых результатах |
|---|---|
|
Выручка (2110) |
Суммарный оборот за год по кредиту счета 90 субсчета «Выручка» |
|
Себестоимость продаж (2120) |
Оборот за год по дебету счета 90 субсчета «Себестоимость продаж» в корреспонденции со счетами 21, 23, 29, 41, 43 и 45. Если вы заполняете сокращенную форму отчета, то весь дебетовый оборот по субсчету «Себестоимость продаж» полностью отражается в составе показателя «Расходы по обычной деятельности» |
|
Валовая прибыль (убыток) (2100) |
Строка выручка (2110) минус себестоимость продаж (2120). В упрощенном отчете данного показателя нет, поскольку себестоимость не выделяется из общих расходов на производство (продажу) |
|
Коммерческие расходы (2210) |
Суммарный годовой оборот по дебету счета 90 субсчета «Себестоимость продаж» в корреспонденции со счетом 44. В упрощенном отчете коммерческие расходы входят в показатель «Расходы по обычным видам деятельности» |
|
Управленческие расходы (2220) |
Годовой оборот по дебету счета 90 субсчета «Себестоимость продаж» в корреспонденции со счетом 26. В упрощенном отчете управленческие расходы входят в показатель «Расходы по обычным видам деятельности» |
|
Прибыль (убыток) от продаж (2200) |
Сумма строк 2110 «Выручка» и 2220 «Прибыль (убыток) о т продаж». В упрощенном отчете этого показателя нет |
|
Доходы от участия в других организациях (2310) |
Годовой оборот по кредиту счета 91 субсчета «Прочие доходы» в корреспонденции с дебетом счета 76 субсчета «Расчеты по причитающимся дивидендам». В упрощенном отчете показатель входит в состав «Прочих доходов» |
|
Проценты к получению (2320) |
Оборот за год по кредиту счета 91 субсчета «Прочие доходы» в корреспонденции со счетом 76 или 73. В упрощенном отчете показатель входит в состав «Прочих доходов» |
|
Проценты к уплате (2330) |
Оборот за год по дебету счета 91 субсчета «Прочие расходы» в корреспонденции со счетом 66 или 67. В упрощенном отчете показатель входит в «Прочие расходы» |
|
Прочие доходы (2340) |
Годовой кредитовый оборот по счету 91 субсчету «Прочие доходы» минус данные строк 2310 и 2320. В упрощенном отчете вычитать ничего не нужно |
|
Прочие расходы (2350) |
Годовой дебетовый оборот по счету 91 субсчету «Прочие расходы» минус строка 2330. В упрощенном отчете ничего не вычитайте |
|
Прибыль (убыток) до налогообложения (2300) |
Сумма строк 2200 - 2350. В упрощенном отчете данного показателя нет |
|
Текущий налог на прибыль (2410) |
Разница между суммарными оборотами по дебету и кредиту счета 68 субсчет «Расчеты по текущему налогу на прибыль» в корреспонденции со счетами 09, 77 , 99 субсчет «Условный расход (доход) по налогу на прибыль», 99 субсчет «Постоянные налоговые обязательства (активы)» |
|
Постоянные налоговые обязательства (активы) (2421) |
Отразите разницу между суммарными оборотами по дебету и кредиту счета 99 субсчет «Постоянные налоговые обязательства (активы)» в корреспонденции со счетом 68 субсчет «Расчеты по текущему налогу на прибыль» |
|
Изменения отложенных налоговых обязательств (2430) |
Укажите разницу между суммарными оборотами по кредиту и дебету счета 77 в корреспонденции со счетом 68 субсчет «Расчеты по текущему налогу на прибыль». Если оборот по кредиту больше оборота по дебету, то разница вычитается из прибыли (убытка) до налогообложения. Если оборот по кредиту меньше оборота по дебету, то разница прибавляется к прибыли (убытку) до налогообложения |
|
Изменение отложенных налоговых активов (2450) |
Отразите разницу между суммарными оборотами по дебету и кредиту счета 09 в корреспонденции со счетом 68 субсчет «Расчеты по текущему налогу на прибыль». Если оборот по дебету больше оборота по кредиту, то разница прибавляется к прибыли (убытку) до налогообложения. Если оборот по дебету меньше оборота по кредиту, то разница вычитается из прибыли (убытка) до налогообложения |
|
Прочее (2460) |
Если вы работаете на УСН или ЕНВД заполните эту строку вместо строки «Текущий налог на прибыль». В упрощенном отчете это строка «Налоги на прибыль (доходы)» |
|
Чистая прибыль (убыток) (2400) |
Сумма строк 2330 - 2460. В упрощенном отчете просуммируйте все данные о доходах, которые получила ваша фирма и из полученной величины вычтите все расходы |
Данные, отражающие всю деятельность организации за прошедший год, сгруппированы в одних из важнейших форм отчетности - бухгалтерском балансе и отчете о финансовых результатах. Здесь сосредоточены все сведения, показывающие наличие денежных средств, имущества, имеющихся обязательств. Формирование ключевых показателей для бухгалтерской отчетности - главный параметр анализа функционирования предприятия и оценка эффективности деятельности в целом.
Внимание! Малые предприятия имеют право составлять упрощенную форму отчетности.
Отчет о финансовых результатах - форма, объединяющая в себе итоги финансовой активности организации - здесь отражаются сведения о полученной в отчетном году выручке от основных видов деятельности, себестоимость реализованной продукции, итоговая прибыль организации в целом. Контроль сведений позволяет своевременно увидеть финансовое состояние фирмы и составить план по внесению коррективов в ведение бизнеса.
Порядок составления отчета о финансовых результатах
Бухгалтерская отчетность 2016 составляется и передается в контролирующие органы, бланки унифицированы, все формы разработаны Минфином РФ. Строки отчета имеют свои специальные коды, которые также стандартизированы и неизменны. Малые предприятия имеют право на заполнение как сокращенной, так и расширенной формы. Все бланки можно скачать в конце статьи.
В бланке упрощенной формы бухгалтерского баланса (форма 1) и отчета о финансовых результатах (форма 2) содержатся данные по наиболее важным показателям, на основе которых нет возможности провести углубленный анализ финансовых результатов и осуществить внутренний контроль над эффективностью работы.
Все показатели отчета о прибылях и убытках взаимосвязаны, поэтому отчет о финансовых результатах с расшифровкой по кодам строк заполняют в следующем порядке:
- 2110 (Выручка организации) - по 2110 строке отражается выручка, т. е. все поступления от осуществленных в отчетном периоде работ по основному виду деятельности. Пример заполнения 2110: формирование в 1с ОСВ по 90.01.1 или составление списка всех реализаций за отчетный период. При формировании строки 2110 в отчет о финансовых результатах итоги продаж должны быть занесены без учета НДС, акцизов или иных обязательных платежей.
- 2120 (Себестоимость продаж) . Себестоимость продаж по строке 2120 - показатель эффективности расходования денежных средств на покупку сырья и материалов, необходимых для осуществления реализации товаров и услуг. Данные по полученной себестоимости продаж в строку 2120 заносятся независимо от момента оплаты данных затрат. Строка 2120 заполняется на основании данных по оборотам счета 90.02.1.
- 2100 (Валовая прибыль (убыток)) - первый промежуточный итог, характеризующий работу предприятия. Это важный показатель для внутреннего контроля эффективности распределения ресурсов и правильности выбранной ценовой политики организации (прибыль от продаж равна разнице между выручкой от продаж и себестоимостью).
- 2210 (Коммерческие расходы) - сгруппированы сведения о коммерческих издержках, направленных на сбыт продукции, например, упаковка, доставка, разгрузка, реклама. Здесь отображены все коммерческие затраты, без которых продажа товаров неосуществима. Внутренний учет коммерческих затрат необходим при планировании будущих закупок.
- 2220 (Управленческие расходы) - строка 2220 отображает издержки фирмы, влияющие на формирование себестоимости реализации, но напрямую не связанные с производством. Пример сумм, включаемых в строку 2220: аренда офисов, содержание административных помещений, заработная плата управленческого персонала, юридические траты и т. д. Управленческие расходы по учетной политике могут быть включены в себестоимость, в этом случае по строке 2220 отражается «0», а сумма по строке 2120 увеличивается на данный показатель.
- 2200 (Прибыль (убыток) от продаж) - данные по строке 2200 дают более глубокую оценку деятельности. Итоги 2200 - результат реализации товаров и все расходы на производство, обеспечение и обслуживание работы предприятия в целом. Внутренний контроль строки 2200 позволяет установить порядок распределения денежных средств, принять решения о возможном снижении затрат на управленческие нужды или сокращение коммерческих расходов.
- 2310 (Доходы от участия в других организациях) - отображены сведения о дополнительных доходах фирмы при совместной деятельности с другими юридическими лицами или от вложений в уставный капитал сторонних организаций.
- 2320 (Проценты к получению) - здесь отображены сведения по процентам от предоставленных кредитов, оформленных вкладов, приобретенных векселей. Весь дополнительный доход не связан с основным видом деятельности компании.
- 2330 (Проценты к уплате) - по строке 2330 осуществляется внутренний контроль имеющихся обязательных процентных платежей по полученным краткосрочным и долгосрочным обязательствам. Перед заполнением 2330 следует проверить начисление всех полагающихся процентов в учетной программе. 2330 должна отражать все суммы за отчетный период (как правило, проценты начисляются помесячно).
- 2340 (Прочие доходы) - по строке 2340 отображаются суммовые итоги всех дополнительных доходов, не попавших в предыдущие категории, Пример данных 2340: продажа основных средств, сдача в аренду собственного имущества, принятые в дар активы. Определение строки 2340 происходит, исходя из данных учета по счету 91. 1.
- 2350 (Прочие расходы) - данные по строке 2350 аккумулируются на счете 91.02. Пример сведений 2350: банковские услуги, уценка товаров, пени за нарушение договоров и т. д. По строкам 2340 и 2350 могут быть отражены доходы и расходы, образовавшиеся в текущем периоде, но и прошлых лет (пример, по строкам 2340 и 2350 могут быть отражены сведения по обязательствам с истекшим сроком давности)
- 2300 (Прибыль (убыток) от продаж до налогообложения) - строка 2300 дополняет исчисленный ранее итог на доходы и расходы, не связанные с основной деятельностью фирмы. Контроль 2300 дает возможность принимать решения об эффективности распределения ресурсов в отчетном году. Строка 2300 равна суммам до налогообложения, которые в будущем могут быть скорректированы посредством перераспределением активом фирмы и уменьшением затрат.
- 2410 (Текущий налог на прибыль) - строка 2410 равна сумме по декларации, предоставляемой в ИФНС или по 1С (способ определения должен быть указан в учетной политике). Следует учесть, что строка 2410 должна совпадать с уплаченным налогом.В случае переплат сведения заносятся не в 2410, а учитываются по строке 2460.
- 2421 (постоянные налоговые обязательства и активы) - строка 2421 отображает сумму, сформированных за отчетный период постоянный налоговых активов и обязательств на основании возникающих постоянных разниц. Строка 2421 заполняется предприятиями, применяющими ПБУ №18. Данные по 2421 в отчет о финансовых результатах попадают из учета в счете 99 (Дт - обязательства, Кт - активы).
- 2430 и 2450 (изменения отложенных налоговых обязательств и активов) данные строки обязательны для предприятий, применяющих в своей работе ПБУ, по временным разницам, возникшим за отчетный период.
- 2460 (Прочее) — показатели строки 2460 не связаны с основным видом коммерческой деятельности, но влияют на формирование общего финансового результата. Пример: в 2460 включаются суммы переплат налога на прибыль (недопустимость искажения строки 2410).
- 2400 (Чистая прибыль (убыток))
- итог деятельности. Строка 2400 отображает весь результат проведенных работ в отчетном периоде. Это важнейший показатель, отражающий действительный доход компании после понесенных затрат.
Данные по строке 2400 в отчете о финансовых результатах отличаются от строки нераспределенной прибыли, заполненной в бухгалтерском балансе, так как в бухгалтерском балансе приводятся данные нарастающим итогом, а в отчете о финансовых результатах по строке 2400 отображены сведения только за отчетный год.
Как читать строку 2400 : после определения промежуточных результатов деятельности, вычесть все дополнительные доходы и расходы, не включенные в их расчет. Контроль над деятельностью фирмы позволяет распределить данный итог по усмотрению управленческого персонала и направить на улучшение финансового положения. - Справочные данные о переоценке основных средств, нематериальных активов и суммы разниц, возникающие, например, при пересчете активов с иностранных валют.
- Данные, предоставляемые акционерными обществами по акциям.
Правила подготовки к составлению отчета о финансовых результатах
Для правильного составления отчета о финансовых результатах по форме 2 изначально нужно сформировать оборотно — сальдовые ведомости по счетам, отражающим работу предприятия в рассматриваемом периоде. В отличие от бухгалтерского баланса, в котором приведены итоговые результаты деятельности, составление отчета о финансовых результатах происходит на основании оборотов, т.е. движении средств за отчетный год.
Анализ отчетности
Анализ отчета о финансовых результатах отчета дает возможность своевременно выявлять причины уменьшения прибыли. Внутренний контроль показателей по выручке (2110), прибыли до налогообложения (2300), чистой прибыли (2400) — залог эффективности перераспределении денежных средств, так как основная цель каждого предприятия — максимизация прибыли и снижение затрат. Оценка коммерческих (2210), управленческих затрат (2220) дает возможность поиска альтернативных вариантов для обслуживания производства (пример: поиск более дешевых вариантов рекламы, снижение затрат на обслуживание офиса). Анализ показателя себестоимости (2120) позволяет сделать выводы о целесообразности закупок материалов и принять решение о возможной смене поставщиков. В общем виде анализ отчета о финансовых результатах осуществляется в сравнении с предыдущими периодами по каждому показателю, так и в процентном вычислении. Пример: доля выручки (2210) от реализации в чистой прибыли (2400), себестоимость (2120) по отношению к сумме всех затрат организации на ведение бизнеса. Контроль на основании проводимого анализа следует осуществлять постоянно, чтобы избежать риска банкротства. Чистая прибыль 2400 в отчете - итоговый показатель наличия денежных средств у предприятия, поэтому все управленческие решения следует направлять на правильное распределение остатка для получения наибольшей выгоды.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации