
Как заполнить отчет 6 ндфл заг. Когда предоставлять в текущем году
В этой консультации мы разбираем, в какой срок 6-НДФЛ за 4 квартал 2017 года необходимо представить в налоговую инспекцию. И какие есть особенности у этого отчёта.
За 4 квартал = годовая форма
Сразу условимся: когда бухгалтеры говорят о сдаче 6-НДФЛ за 4 квартал 2017 года, то имеют в виду именно годовую форму этого расчёта – за весь 2017-й год. Но сдают её, конечно, уже по итогам и с учётом последнего квартала 2017 года.
Когда сдавать: крайняя дата
На основании пункта 2 статьи 230 Налогового кодекса РФ, изменений в который с 2018 года не было, провести заполнение 6-НДФЛ за 4 квартал 2017 года и сдать эту форму с показателями за весь 2017 год необходимо не позже 01 апреля 2018 года.
На благо плательщиков и налоговых агентов действует правило: если, согласно НК РФ, последний день срока сдачи 6-НДФЛ за 4 квартал 2017 года попадает на выходной либо официальный нерабочий праздничный день, то форму 6-НДФЛ за 4 квартал 2017 года необходимо представить в ИФНС максимум на следующий ближайший рабочий день (п. 7 ст. 6.1 НК РФ).
Согласно календарю, 01 апреля в 2018 году – это воскресенье, выходной день. Значит, срок для 6-НДФЛ за 4 квартал 2017 года автоматически смещается на 02 апреля 2018 года – понедельник:

Таким образом, у налоговых агентов по НДФЛ по объективной причине в 2018 году есть в запасе один дополнительный день на подготовку заполненного бланка 6-НДФЛ за 4 квартал 2017 года.
Учтите, что нарушение срока сдачи 6-НДФЛ за 4 квартал 2017 года грозит не только штрафом по п. 1.2 ст. 126 НК РФ, но и заморозкой банковских счетов, а также электронных переводов (п. 6 ст. 6.1, п. 3.2 ст. 76 НК РФ). Также не исключено, что в административном порядке оштрафуют нерасторопного бухгалтера/иного ответственного за форму 6-НДФЛ специалиста компании (ч. 1 ст. 15.6 КоАП РФ).
Каких-либо иных правил в отношении срока сдачи 6-НДФЛ за 4 квартал 2017 года налоговое законодательство не содержит.
Поэтому многих закономерно интересует, действует ли новая форма 6-НДФЛ за 4 квартал 2017 года.
ФНС обновила штрих-коды на листах расчёта, также появились отдельные поля для правопреемников, которые сдают 6-НДФЛ (в т. ч. уточняющую) за реорганизованную фирму. В связи с этим в верхней части титульного листа нужно приводить ИНН и КПП организации-правопреемника. Последняя также должна фигурировать в основном поле – «Налоговый агент».
Упомянутый приказ ФНС действует с 25 марта 2018 года. Поэтому до этой даты можно смело заполнять 6-НДФЛ за 4 квартал 2017 года по прежней форме. Это приказ Налоговой службы РФ от 14 октября 2015 года № ММВ-7-11/450. Кстати, с момента утверждения этой формы (16.11.2015) изменений в неё по 2017-й год включительно не было
Каждое нововведение государственных органов вводит бухгалтеров в растерянность. Что делать, как заполнять, когда сдавать отчётность. Новая документация была введена в 2016 году и имеет массу тонкостей и нюансов. Если иметь перед собой пример заполнения 6 НДФЛ за 4 квартал 2016, трудностей в составлении не возникнет.
Все организации и ИП, имеющие в своем штате сотрудников, обязаны с 2016 года заполнять новую форму, называемую 6-НДФЛ. В неё вносятся все данные по организации в целом. Какой штат сотрудников имеет компания, сколько было выплачено заработанной платы, сколько удержано подоходного налога.
Сама форма чем-то напоминает справку 2-НДФЛ, но имеет существенные отличия. 2-НДФЛ заполняется на одного сотрудника компании, а 6-НДФЛ отражает сведения по всем сотрудникам в целом. И сдается она ежеквартально, как декларации по налогу на прибыль или декларации по НДС.
Форма состоит из титульного листа и двух разделов. Пустой бланк 6-НДФЛ можно скачать по .
Скачать несколько образцов заполнения 6-НДФЛ за разные кварталы можно по ссылкам:
Титульный лист
В титульном листе отражаются сведения о работодателе. Данные указываются строго так же, как записано в документах предприятия.
Проставляются коды отчетного периода, КПП/ИНН организации, контактный телефон. Человек, который ведет отчетность, с титульным листом справится быстро. Он стандартен, поэтому несложен в заполнении и не требует усилий и дополнительных знаний.
Раздел 1

Раздел включает в себя суммы, которые были выплачены сотрудникам и удержаны с них в виде подоходного налога. При заполнении отчетности нужно знать простые правила заполнения 6 НДФЛ за 4 квартал.
Чтобы заполнить данные в разделе 1, бухгалтеру нужно будет собрать небольшую информацию:
- О выплаченной зарплате всем сотрудникам.
- Какие налоговые выплаты были применены.
- Сколько дней, общая сумма за три месяца.
- Когда был установлен крайний срок перечисления НДФЛ в бюджет государства.
Нюанс при заполнении 6-НДФЛ заключается в переходящих выплатах. Речь идет о заработной плате, которая была начислена в последнем отчетном месяце, а выплачивается уже в новом периоде. Например, зарплата за декабрь попадает в первый раздел годовой отчетности 6-НДФЛ.
Рассмотрим каждую из строк:
- Строка 010 — указывается сумма подоходного налога. Обычно он составляет 13% от 020 строки 1 раздела.
- — общая сумма доходов всех сотрудников.
- Строка 025 — .
- Строка 030 — общая сумма налоговых вычетов.
- Строка 040 — агрегированная сумма исчисленного налога.
- Строка 045 — с .
- Строка 050 — отражает сумму . В этой строке отображаются данные, если организация или предприниматель воспользовались услугами найма работников и выплачивали авансы с суммы дохода организации.
- Строка 060 — указывает количество людей, которые получали доход от компании в данном периоде.
- Строка 070 — отражает данные о сумме удержанного налога.
- — сумма, которая была исчислена, но еще не удержана в этом периоде.
- Строка 090 — отражается сумма налога, которую работодатель вернул как налоговый агент.
2 раздел 6-НДФЛ
Для полного отражения сведений о полученной зарплате используется . Раздел помогает увидеть, когда была выплачена зарплата сотрудникам компании: день удержания НДФЛ и суммы заработка и подоходного налога. Второй раздел указывает информацию конкретно за квартал, не накопительным итогом.
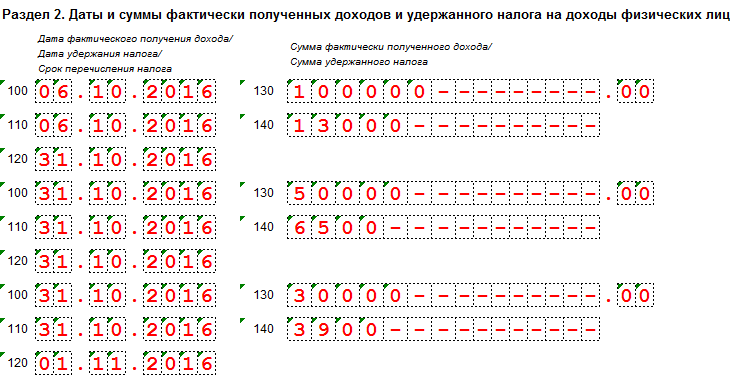
- Строки , — это , удержания НДФЛ и перечисления НДФЛ.
- В строках и 140 указываются суммы фактического и начисленного доходов.
Нестандартные моменты при заполнении 6-НДФЛ
Любом бухгалтерский документ есть свои тонкости при заполнении, в том числе форма 6-НДФЛ. В деятельности любой компании случаются непредвиденные моменты. Отражать их также необходимо во всех документах. Существует ряд нестандартных ситуаций:
- Декретный отпуск. Пособие по родам и беременности не облагается налогом, поэтому это не отражаемый в форме 6-НДФЛ доход .
- Дополнительная оплата по декрету не является пособием и, соответственно, облагается налогом.
- Авансовые выплаты по договору. Предпринимателями часто практикуется данный вид найма работников. Наём работников по договору расценивается как выплата из дохода предпринимателя. Если услуги были оказаны трижды, то всё это необходимо учитывать в форме 6-НДФЛ .
Последний 4 квартал 2016 включает в себя всю годовую отчетность предприятия. Заполнение и отправка в НО предстоит только в следующем году. Крайний день сдачи отчетности приходится на 3 апреля 2017 года, поэтому у компаний есть время, чтобы все внимательно внести и изучить.
Смотрите также видео от Елены Гряниной про в программах 1С на реальных примерах:
Сроки сдачи 6-НДФЛ за 4 квартал
Любая бухгалтерская отчетность имеет определённые сроки, прописанные в налоговом законодательстве, в том числе и 6-НДФЛ. Новая форма предоставляется в госорганы раз в квартал.
Налоговая инспекция установила :
Последний отчетный период является самым объёмным по предоставлению документов, он закрывает год, подсчитывает все финансовые возможности предприятия.
Штрафы по 6-НДФЛ
Штрафы, накладываемые на предприятия, бывают очень высокими. Поэтому рекомендуется вовремя подавать все отчетные документы. Какие штрафы грозят предприятию?
- Штраф за несвоевременную сдачу 6-НДФЛ – 1 000 рублей.
- Некорректные данные в отчете – 500 рублей.
- Если документ не подан в ФНС свыше 10 дней – блокируются расчетные счета предприятия или ИП.
Чтобы не возникло непредвиденных ситуаций, при заполнении обязательно нужно иметь образец заполнения 6-НДФЛ за 4 квартал. Заполнение не отличается от предыдущих квартальных отчетностей.
Единственное — в данном документе указываются суммы начислений и выплат за целый год. Каким бы сложным ни оказалось заполнение 6-НДФЛ, налоговики смогут дать разъяснения по любому вопросу.
Весь прошлый год налоговики сопоставляли показатели внутри квартальных отчетов. А в отчете за год инспекторы сверят еще больше показателей. Поэтому перед отправкой 6-НДФЛ стоит проверить расчет по методике налоговиков. Расскажем, как это сделать, и рассмотрим особенности заполнения 6-НДФЛ за 4 квартал 2016 года на конкретных примерах.
Бланк 6-НДФЛ
Зарплата в 6-НДФЛ за 4 квартал 2016 года
Зарплата за декабрь, выплаченная в декабре . Можно удержать НДФЛ с зарплаты за декабрь, даже если компания выдает деньги до окончания месяца. Так компания не запутается, какую сумму выдать работникам. Кроме того, если выдать начисленную зарплату, то не с чего будет удержать НДФЛ, если работник уволится сразу после праздников.
Смотрите на схеме ниже, как заполнить в 6-НДФЛ зарплату за декабрь, если компания выдала деньги 29 декабря или раньше, в последний рабочий день — 30 декабря или после нового года.
Внимание! Вы читаете полезную статью для бухгалтера!
Как отразить зарплату за декабрь в 6-НДФЛ за 4 квартал 2016 года
Если компания выдаст зарплату за декабрь в декабре, то дата получения дохода в 6-НДФЛ будет позже дня, когда компания удержала налог. Это не ошибка.
Обратите внимание, компания вправе не удерживать НДФЛ с зарплаты за декабрь, если выдаст деньги до окончания месяца. Удержать налог можно в следующем году — с зарплаты за первую половину января. Так считают чиновники и налоговики (письма ФНС России от 29.04.2016 № БС-4-11/7893, Минфина России от 28.10.2016 № 03-04-06/63250). Тогда зарплату за декабрь отразите в разделе 2 расчета за 1 квартал 2017 года. В строке 100 — 31.12.2016, в строке 110 — дату, когда компания удержала налог, в строке 120 — следующий день.
Зарплата за декабрь, выплаченная в январе . НДФЛ с зарплаты за декабрь, которую компания выдала в январе, надо показать в строке 070 расчета 6-НДФЛ. Такой вывод сделала ФНС России в письме от 05.12.2016 № БС-4-11/
В начале года ФНС разъясняла, что в строке 070 не надо заполнять налог с зарплаты за декабрь 2015 года, которую компания выдала в январе 2016 года (письмо от 25.02.2016 № БС-4-11/). В разделе 1 компания отражает доходы, исчисленный и удержанный НДФЛ с начала налогового периода. Зарплату за декабрь компания начисляла в 2015 году. Значит, ни сам доход, ни налог с него в раздел 1 не попадает. Доходы и налог надо отразить только в строках 100–140 раздела 2. Компании так и заполняли расчет за отчетные периоды.
В новом письме налоговики изменили свою позицию. По их мнению, если компания выдала зарплату за декабрь 2015 года в январе текущего года, то удержала налог в первом квартале. Значит, удержанную сумму надо отразить не только в строках 100–140 раздела 2, но и в строке 070 раздела 1 (письмо № БС-4-11/). Стало не ясно, надо ли заполнять налог с зарплаты декабря 2015 года в строке 070 расчета за текущий год.
Во многих УФНС считают, что уточнять расчеты за 1 квартал, полугодие и 9 месяцев не надо. В строке 070 расчета за год тоже не надо заполнять налог с декабрьской зарплаты. Все платежи, которые компании перечисляли за 2015 год, инспекторы убрали из карточки расчетов с бюджетом по НДФЛ. Поэтому, если компания покажет налог в строке 070, то сумма будет выше, чем поступления в карточке по налогу. Из-за этого инспекторы потребуют пояснить, почему компания заплатила в бюджет меньше, чем удержала (письмо ФНС России от 10.03.2016 № БС-4-11/).
В 2017 году инспекторы продолжат вести карточку нарастающим итогом. То есть будут отражать начисления и платежи за 2016 год. Значит, если компания выдаст зарплату за декабрь после новогодних каникул, то удержанный налог покажите в строке 070 расчета за 1 квартал 2017 года.
Зарплата и премия . Зарплату и премию в разделе 2 формы 6-НДФЛ нужно отражать отдельно.
Дата получения дохода в виде оплаты труда — последний день месяца, за который компания начислила доход (п. 2 ст. 223 НК РФ). Премия — это бонус, а не зарплата, поэтому дата получения дохода — день выплаты (письмо ФНС России от 08.06.2016 № БС-4-11/). Значит, даты в строках 100 по доходам будут отличаться. Компания заполнит два блока строк 100–140, даже если выдаст зарплату и бонус в один день.
Отпускные и пособия в 6-НДФЛ за 4 квартал 2016 года
Отпускные и пособия, которые компания выдаст в декабре, надо заполнить только в разделе 1 расчета. Дата получения этих доходов — день, когда компания выдала деньги сотруднику (подп. 1 п. 1 ст. 223 НК РФ). На ту же дату компания удержит НДФЛ. Значит, организация заполнит строки 020, 040 и 070.
Раздел 2 по отпускным и пособиям компания заполнит в расчете за 1 квартал 2017 года, даже если заплатит налог в декабре. Крайний срок перечисления НДФЛ с этих выплат — 31 декабря, а это суббота. Значит, срок переносится на 9 января 2017 года. Операция будет завершена в 1 квартале 2017 года. А ФНС требует заполнять раздел 2 в том периоде, когда операция завершена (письмо от 24.10.2016 № БС-4-11/).
Другие выплаты в 6-НДФЛ за 4 квартал 2016 года
Несколько видов дохода в один день . Даты в строках 100–120 расчета компания заполняет по НК РФ. Нельзя ставить произвольные даты и объединять выплаты, по которым отличается хотя бы одна строка: день получения дохода, удержания или перечисления НДФЛ. Если в один день компания выдала сразу несколько видов доходов, разберите каждую выплату по датам в строках 100–120. Доходы, по которым совпадают три даты в строках 100–120, можно объединить.
Дивиденды в 6-НДФЛ . Дата получения доходов в виде дивидендов — день, когда компания выдала деньги. Заплатить НДФЛ нужно не позднее следующего дня, если дивиденды своим участникам выдает ООО. Если же акционерное общество платит дивиденды по акциям, оно вправе перечислить налог в течение месяца (п. 9 ст. 226.1 НК РФ).
Если, например, АО выдаст дивиденды в декабре, крайний срок уплаты выпадает на январь 2017 года. Поэтому компания запишет дивиденды в 6-НДФЛ в разделе 1 расчета за год, а выплаты в разделе 2 заполнит только в расчете за 1 квартал 2017 года (письмо ФНС России от 09.08.2016 № ГД-4-11/14507).
Материальная помощь . Компания вправе не показывать в расчете 6-НДФЛ за 4 квартал 2016 года материальную помощь. Но только при условии, что выплата полностью освобождена от НДФЛ. Например, это помощь работникам, которые пострадали из-за наводнения (п. 8.3 ст. 217 НК РФ). Такие выплаты компания не показывает и в справке 2-НДФЛ. А значит, и в 6-НДФЛ их отражать не нужно. Если показать выплаты в 6-НДФЛ, то отчеты не сойдутся.
В 6-НДФЛ показывайте помощь, которая освобождена от налога только частично — в пределах 4 или 50 тыс. рублей (п. 8, 28 ст. 217 НК РФ). Если компания выдала не больше облагаемой суммы, помощь также можно не отражать в отчетах (письмо Минфина России от 08.05.2013 № 03-04-06/16327). Если компания выдала больше 4 тыс. рублей, всю сумму покажите в строке 020, а необлагаемый лимит запишите в строке 030.
Доходы иностранных работников с патентом . Компания вправе уменьшать налог с выплат иностранным работникам на фиксированные авансы, если получила уведомление из инспекции (п. 6 ст. 227.1 НК РФ). Налог можно уменьшить на авансы, которые работник заплатил за год (письмо ФНС России от 14.03.2016 № БС-4-11/). Например, иностранец оплатил патент с ноября текущего года по февраль 2017 года. Налог за 2016 год вы вправе уменьшить только на авансы за ноябрь и декабрь.
Фиксированные платежи, на которые компания уменьшила налог, заполните в строке 050 расчета. Если налог с зарплаты меньше, чем работник заплатил за патент, организация не удержит НДФЛ. Но раздел 2 все равно заполните.
Доходы в натуральной форме . НДФЛ, который компания исчисляет с доходов в натуральной форме, можно удержать только из ближайших денежных доходов. Доходы и НДФЛ отражайте в строке 070 и разделе 2 в периоде, когда удержите налог.
Если до конца года компания не сможет удержать налог, заполните НДФЛ в строке 080, а также запишите дату получения и сумму дохода в разделе 2.
Как заполнить 6-НДФЛ за 4 квартал 2016 года образец заполнения
Пример заполнения 6-НДФЛ

6-НДФЛ за 4 квартал 2016 года и 2-НДФЛ за 2016 год
Расскажем, что с чем будут сверять инспекторы в годовом расчете 6-НДФЛ. Весь год налоговики уже сопоставляли показатели внутри квартальных отчетов. Контрольные соотношения ФНС утвердила в письме от 10.03.2016 № БС-4-11/
В 6-НДФЛ за 4 квартал 2016 года инспекторы сверят еще больше показателей. Безопаснее перед отправкой проверить 6-НДФЛ по методике налоговиков. Мы показали формулы на образцах справки 2-НДФЛ и расчета 6-НДФЛ в компании, где работает один сотрудник.
6-НДФЛ за 4 квартал 2016 года и 2-НДФЛ за 2016 год: что проверить
- Доходы в строке 020 расчета 6-НДФЛ = сумма строк Общая сумма дохода в разделе 5 справки 2-НДФЛ сумма строк 020 приложения 2 к декларации по налогу на прибыль
- Дивиденды в строке 025 расчета 6-НДФЛ = сумма доходов по коду 1010 в разделе 3 справки 2-НДФЛ сумма доходов по коду 1010 приложения 2 к декларации по налогу на прибыль
- Исчисленный налог в строке 040 расчета 6-НДФЛ = сумма строк Сумма налога исчисленная 2-НДФЛ сумма строк 030 приложения 2 к декларации по налогу на прибыль
- Число работников в строке 060 расчета 6-НДФЛ = общее число 2-НДФЛ число приложений 2 к декларации по налогу на прибыль
- Неудержанный налог в строке 080 расчета 6-НДФЛ = Сумма строк Сумма налога, не удержанная налоговым агентом в разделе 5 справки 2-НДФЛ сумма строк 034 приложения 2 к декларации по налогу на прибыль
Как будут проверять 6-НДФЛ за 4 квартал 2016 года (видео)
Особенности заполнения 6-НДФЛ за 4 квартал 2016 года
Пени, если компания зачла переплату по НДФЛ
«…В декабре прошлого года заплатили НДФЛ на 10 тыс. больше, чем удержали. На эту сумму в течение года уменьшали текущие платежи. Заявление о зачете не подавали. Вправе ли инспекторы начислить пени, если мы сами зачли переплату. «
Кодекс запрещает налоговому агенту перечислять НДФЛ из собственных средств (п. 9 ст. 226 НК РФ). Если компания заплатила в бюджет больше, чем удержала, лишние суммы — это не налог. Такие платежи можно вернуть по заявлению, но не зачесть. Так считает и ФНС (решение от 05.05.2016 № СА-4-9/). Так как компания платила налог меньше, чем удержала, у нее возникла недоимка. На недоимку инспекторы вправе начислить пени.
Судьи считают, что инспекторы не вправе начислять пени и штрафы, если компания сама зачла НДФЛ в предстоящие платежи (постановление Арбитражного суда Московского округа от 28.07.2016 № Ф05-5279/2015).
Во-первых, организация фактически удерживает налог из доходов «физиков», пусть и позже, чем заплатила в бюджет. Во-вторых, к налоговым агентам применяются те же правила о зачете, что и к налогоплательщикам (п. 14 ст. 78 НК РФ).
Заполнение 6-НДФЛ, если банк вернул платежку
«…10 ноября перечислили зарплату за октябрь и НДФЛ со всей суммы. На следующий день банк вернул часть зарплаты, и мы отправили заново платежку на возвращенную сумму. Как теперь заполнить 6-НДФЛ. «
Налоговый агент обязан удержать НДФЛ при фактической выплате дохода (п. 4 ст. 226 НК РФ). А вы выдали зарплату в разные дни. Значит, дата удержания НДФЛ в строке 110 будет отличаться. Поэтому зарплату за октябрь заполните в двух блоках строк 100-140.
Вы перечислили НДФЛ в один день — вместе с первой платежкой. Это значит, вы досрочно заплатили налог. Формально это нарушение. У компании есть два выхода из ситуации. Первый — заплатить НДФЛ повторно с пенями, а лишние суммы вернуть по заявлению. Второй — оставить все как есть. Если инспекторы начислят пени и штрафы, поясните, что заплатили налог досрочно по вине банка.
Удержание НДФЛ с арендной платы
«…Арендуем помещение у bdquo;физикаldquo; за 20 тыс. рублей в месяц. Собственник не зарегистрирован как индивидуальный предприниматель. Удерживать ли НДФЛ и в какой сумме? Как отразить доход арендодателя в расчете 6-НДФЛ. «
Удерживайте у владельца помещения 2600 рублей в месяц. В 6-НДФЛ отражайте доход в периоде, когда платите за аренду.
Компания удерживает налог из арендной платы, если снимает помещение у «физика». Налогом облагается весь доход арендодателя. Поэтому удерживайте НДФЛ из той суммы, которая причитается физику (письмо ФНС России от 04.07.2016 № БС-4-11/). НДФЛ с 20 тыс. рублей равен 2600 рублям (20 000 руб. × 13%). То есть на руки арендодатель получит — 17 400 рублей (20 000 — 2600).
В разделах 1 и 2 расчета 6-НДФЛ доходы физика в виде арендной платы показывайте в периоде, когда перечисляете деньги.
Отражение в 6-НДФЛ долга по зарплате за прошлый год
«…В октябре 2016 года доначислили задолженность по зарплате за март 2015 года. Выплатили в ноябре. Надо ли отражать эту зарплату в 6-НДФЛ за 4 квартал 2016 года? Если надо, то как заполнить расчет. «
В прошлом году компания не начисляла этот доход и не отражала в сведениях за прошлый налоговый период. Отразите доначисленную зарплату в текущей отчетности. Дата получения такого дохода — день выплаты. Так считает и ФНС (письма от 07.10.2016 № БС-4-11/ , от 26.03.2013 № ЕД-4-3/5209).
В строке 100 расчета 6-НДФЛ поставьте день, когда выдали разницу в зарплате. Ту же дату заполните в строке 110.
В строке 120 поставьте следующий рабочий день.
Сдавать в налоговые органы форму 6-НДФЛ за 2017 год необходимо всем работодателям, выплатившим в отчетном периоде доход физлицам по трудовым договорам и гражданско-правовым. Относительно новый отчет (действует с 1 квартала 2016 г.) представляет собой небольшой документ с двумя разделами.
Заполнение формы не отличается особой сложностью, но имеет ряд нюансов. Разберемся, как корректно отразить в 6-НДФЛ данные по выплаченной зарплате, отпускным, премиям, больничным, доходам в натуральной форме и прочим суммам. В статье для вашего удобства приведены примеры заполнения 6-НДФЛ за 2017 год по различным видам доходов физлиц.
Актуальный бланк для заполнения формы 6-НДФЛ за 4 квартал 2017 года утвержден ФНС в Приказе № ММВ-7-11/450@ от 14.10.15 г. Предоставить этот отчет в территориальное подразделение налоговой инспекции по месту уплаты подоходного налога обязаны все налоговые агенты по НДФЛ (п. 2 стат. 230 НК). К последним относятся предприятия-юрлица и предприниматели, выплачивающие различные доходы физлицам в рамках трудовых и гражданско-правовых взаимоотношений.
Если за отчетный период (квартал, полугодие, 9 мес.) или налоговый (год) у работодателя не осуществлялась хозяйственная деятельность, не было персонала или выплат сумм сотрудникам, а соответственно и удержаний/уплаты налога, подавать нулевую форму 6-НДФЛ по физическим лицам за 2017 год не требуется. Так как при этом компания не признается налоговым агентом, однако, заметим, что организация вправе подать пустой отчет. Или же в этом случае рекомендуется отправить в ИФНС пояснения в письменном виде о том, что финансово-хозяйственная деятельность налоговым агентом не велась и выплат персоналу не производилось. Это поможет налогоплательщику пояснить причину несдачи ф. 6-НДФЛ.
Обратите внимание! Если у компании не было по факту расчетов с персоналом, но зарплата в учете начислялась, равно как и НДФЛ, подать отчет все-таки придется. Поскольку невыдача сотрудникам дохода не освобождает работодателя от обязанности по начислению, удержанию и перечислению в бюджет подоходного налога (п. 3 стат. 226). А значит в 6-НДФЛ следует отразить начисленные доходы и отдельно неудержанный налог.
Предоставить форму необходимо до последнего числа следующего за отчетным периодом месяца, до 1 апреля следующего за налоговым периодом года (стат. 230). При попадании крайней даты сдачи на выходной день или государственный праздник, срок сдвигается на ближайшую дату выхода на работу (п. 7 стат. 6.1). Отчитаться за 4 кв. 2017 года по ф. 6-НДФЛ следует до 02.04.18 г. Если у предприятия имеется обособленное подразделение, самостоятельно начисляющее и выплачивающее доходы сотрудникам, документ сдается в ИФНС по месту налогового учета таких налоговых агентов, то есть в налоговую ОП, а не головной компании.
Как заполнить 6-НДФЛ за 2017 год – общие требования
Далее рассмотрим регламент составления отчета. Прежде всего, нужно отметить, что подать форму можно как «на бумаге», так и электронно, но для налогоплательщиков, численность которых составляет более 25 чел., допускается только электронный формат сдачи через ТКС. Документ заполняется в целом по всему предприятию/ИП, с предоставлением сводных данных за период, а не по отдельным физлицам как в случае с ф. 2-НДФЛ.
Отчет включает в себя титульный лист и два раздела. Первый – по сводным сведениям за весь период в части начисленных доходов, предоставленных вычетов и рассчитанного налога, включая неудержанные суммы. Второй – по данным только за последний квартал с разбивкой по датам выдачи доходов, срокам перечисления НДФЛ и датам его удержания.
Правила заполнения 6-НДФЛ за 4 квартал 2017 года
Чтобы точно знать, как составить 6-НДФЛ за 2017 год, необходимо следовать требованиям из Приказа № ММВ-7-11/450@. Здесь подробно прописаны правила отражения данных во всех разделах, а также определен регламент электронного формата. Познакомимся с порядком внесения информации, и разберем типовой пример заполнения 6-НДФЛ за 4 квартал в различных ситуациях.
Общие требования к формированию 6-НДФЛ
- Данные по видам начисленных доходов персоналу или подрядчикам, предоставленным вычетам и начисленному, а также удержанному и перечисленному подоходному налогу, берутся из регистров НУ (налогового учета) компании. Информация должна соответствовать сведениям, сданным в РСВ и 2-НДФЛ.
- Форма заполняется нарастающим способом, начиная с начала отчетного года, но разд. 2 составляется только за 3 месяца периода. То есть, когда мы заполняем 6-НДФЛ за 2017 год, в разд. 1 вносятся данные за весь год, а в разд. 2 – только за октябрь, ноябрь и декабрь.
- Все страницы отчета нумеруются по хронологии, начиная с титульной с номера «001». Если сведения не умещаются на одном листе, составляется нужное количество страниц.
- Запрещена коррекция и двусторонняя распечатка.
- При подготовке формы на бумажном носителе разрешены чернила синего, фиолетового, а также черного цвета. При использовании компьютера рекомендуется шрифт Courier New высотой в 16-18 п.
- Для каждого показателя выделено одно поле, все числовые и текстовые значения вписываются слева направо.
- Если какой-то из цифровых показателей отсутствует, нужно проставить в такой строке «0».
Как заполнить титульник в 6-НДФЛ
- Этот лист формируется первым – данные берутся из регистрационных документов налогового агента.
- ИНН и КПП указываются предприятиями, только ИНН – предпринимателями.
- Поле с номером корректировки при сдаче первичного отчета имеет значение «000», при повторных – начиная с «001».
- Коды периода представления берутся из Приложения 1 Приказа – для 2017 года ставится «34».
- В названии налогового агента указывается сокращенное (если предусмотрено) или полное наименование ИП или юрлица с организационно-правовой формой.
- Код ОКТМО приводится по территориальному адресу места налоговой инспекции, куда платится НДФЛ и сдается отчетность.
- Если отчет сдает уполномоченный представитель агента, отдельно ставится значение «2», если сам налогоплательщик – «1».
- Внизу листа данные заверяются подписью ответственного лица, ставится дата. Эти же действия выполняются на каждой странице формы.
Как заполнить раздел 1 в 6-НДФЛ за 2017 год
- Этот раздел предназначен для отражения сводных данных (нарастающим итогом) по всем начисленным доходам физлицам и суммам удержанного/неудержанного НДФЛ, а также предоставленным вычетам. Отдельно приводятся данные по дивидендам, начисленным физлицам. На каждую применяемую ставку НДФЛ заполняется отдельный лист.
- Стр. 010 – указывается тариф по подоходному налогу. В общих случаях – 13 %.
- Стр. 020 – приводятся данные по различным начислениям физлицам для отражения налогооблагаемой базы. Это такие доходы, как зарплата, отпускные, пособия, премии, дивиденды, матпомощь сверх лимита, вознаграждения по ГПД и т.д. По стр. 025 указываются дивиденды.
- Стр. 030 – приводятся предоставленные физлицам суммы налоговых вычетов по НДФЛ.
- Стр. 040, 045 – указываются начисленные суммы НДФЛ. Отдельно по стр. 050 приводится величина авансовых фиксированных платежей, уплачиваемых иностранными работниками за патент.
- Стр. 060 – приводится количество физлиц.
- Строка 070 6-НДФЛ за 2017 год – здесь указывается общая сумма начисленного за года подоходного налога.
- Строка 080 6-НДФЛ за 2017 год – здесь приводится сумма неудержанного по различным причинам НДФЛ. Эта строка заполняется при переходящих доходах, к примеру, по зарплате декабря, выплаченной в январе. А по стр. 090 вносится сумма возвращенных сумм налога, ранее излишне удержанных из доходов физлиц по стат. 231 НК.
Как заполнить раздел 2 в 6-НДФЛ за 2017 год
- Этот раздел формируется за последний квартал отчетного периода. К примеру, при заполнении данных о налогах в 6-НДФЛ за 4 квартал 2017 г. будут вноситься сведения за октябрь-декабрь. Какая информация отражается? Это конкретные даты с соответствующими суммами фактической выдачи доходов, уплаты НДФЛ и сроков перечисления обязательств в бюджет (принимаются в зависимости от видов выплат).
- Сведения рекомендуется вносить по хронологии.
- Стр. 100 – точная дата выдачи доходов, отраженных по стр. 130.
- Стр. 110 – точная дата удержания подоходного налога с таких доходов.
- Стр. 120 – законодательный срок уплаты НДФЛ в бюджет, приводится крайняя дата. Как правило, следующий день работы за датой выдачи доходов.
- Стр. 130 – общая величина доходов, соответствующих дате по стр. 100.
- Стр. 140 – общая сумма удержанного с таких доходов НДФЛ.
Таким образом, в разд. 2 формируется несколько блоков с отражением аналогичных данных по выданным фактически доходам и удержанному НДФЛ. Разбивка по блокам различается по датам выплаты сумм, а также удержания и срока перечисления. Какие конкретно даты необходимо указывать? Ответ зависит от видов доходов. Рассмотрим, как в различных случаях составляется декларация 6-НДФЛ за 2017 год – образец заполнения приведен в конце статьи.
Порядок заполнения 6-НДФЛ за 2017 год в отдельных ситуациях
Узнаем нюансы составления отчета, а значит перечисления НДФЛ с наиболее распространенных выплат у работодателей и подрядчиков. В первую очередь, речь идет о зарплате, дополнительно рассмотрены особенности отражения в 6-НДФЛ отпускных, больничных, переходящих выплат, премий, доходов в натуральной форме.
Зарплата персоналу дважды в месяц
В разд. 1 указываются данные по всей начисленной за год зарплате, с января по декабрь. В разд. 2 только за октябрь-декабрь. Нужно ли отдельно делать разбивку на даты аванса и заработной платы, к примеру, на 5-ое и 20-ое число? Если деньги выдаются в один и тот же день по установленным срокам, отдельно приводить даты аванса не требуется. В этом случае вся зарплата и налог будут указана по стр. 130, 140 разд. 2 одной суммой за месяц.
По стр. 100 дата для выдачи зарплаты – последнее число месяца (п. 2 стат. 223), по стр. 110 – указывается дата окончательных фактических выплат и удержания налога, по стр. 120 – нормативный срок уплаты НДФЛ (следующий за датой выплат день работы по п. 6 стат. 226). Общие суммы дохода/налога вносятся по стр. 130 (с учетом НДФЛ) и стр. 140.
Переходящая зарплата
Если зарплата начислена за один месяц, но выдана по факту в следующем? Как отразить такие выплаты? К примеру, речь идет о зарплате за декабрь, суммы признаются доходом в 6-НДФЛ за 2017 год по строке 020 разд. 1. Соответственно, при предоставлении вычетов они указываются по стр. 030, а начисленный налог – по стр. 040. А удержанный НДФЛ по стр. 070 будет показан в декларации за 1 кв. 2018 г. (Письмо ФНС № БС-4-11/23138@ от 05.12.16 г.) В разд. 2 при этом нужно отразить данные по зарплате за октябрь и ноябрь, декабрьские суммы перейдут в ф. 6-НДФЛ за 1 кв. 2018 г.
Отпускные
При отражении в разд. 2 отпускных сумм нужно помнить, что днем признания таких доходов считается фактический день выдачи средств. Соответственно, по стр. 100 следует указать дату расчетов с отпускником, так же как и по стр. 110. А законодательным сроком уплаты подоходного налога признается последний день того месяца, когда осуществлялись выплаты физлицу (п. 6 стат. 226). Значит, по стр. 120 для отпускных, выплаченных, к примеру, в ноябре требуется указать 30.11.2017 г.
А что делать, если выдача отпускных и начало отпуска приходятся на разные периоды? Допустим, работник уходит в отпуск в январе, а отпускные ему выдали в декабре. Разъяснения чиновников приведены в Письме № БС-3-11/3504@ от 01.08.16 г., где сказано, что такие суммы включаются в отчетность того периода, когда фактически выплачены отпускные. То есть, в нашем случае в ф. 6-НДФЛ за 4 кв. 2017 г. (подп. 1 п. 1 стат. 223 НК).
Больничные пособия
Перечень доходов, не облагаемых НДФЛ, содержится в стат. 217 НК. Согласно указанным нормам обычные больничные не освобождаются от обложения подоходным налогом, а значит, должны быть отражены в ф. 6-НДФЛ. Исключение – различные государственные пособия: по беременности, безработице и т.д. Порядок отражения больничных выплат соответствует порядку отражения отпускных сумм. Днем получения средств по стр. 100 считается фактическая дата выплаты, так же как и дата удержания подоходного налога по стр. 110. А в стр. 120 необходимо проставить последнюю календарную дату месяца фактических расчетов (п. 6 стат. 226).
Премии различного характера
При отражении премий в 6-НДФЛ налоговым агентом порядок зависит от характера поощрения. Непроизводственные премии приравниваются к выплатам сумм по подп. 1 п. 1 стат. 223 и указываются в разд. 2 как оплата доходов на дату выдачи. При этом по стр. 100 и по стр. 110 приводится фактический день расчетов (п. 3 стат. 226), а по стр. 120 – день за расчетным. В стр. 130 и 140, соответственно, указывается сумма премии и подоходного налога.
Если премия носит производственный характер, это выплаты за труд сотрудника. Дата фактического получения определяется с учетом разъяснений в Письме ФНС № БС-4-11/1139 от 24.01.17 г., где указано, что нужно учитывать, за какой период поощряется специалист. Если за месяц, датой признается последний день месяца; если за квартал или же год – согласно дате в приказе руководителя. К примеру, премия за 2017 г. выдана 15.01.18 г. в соответствии с приказом от 12.01.18 г. Данные следует отразить так: по стр. 100 – 30.01.18 г., 110 – 15.01.18 г., 120 – 16.01.18 г.
Доходы в натуральном эквиваленте
Подобные доходы физлиц отражаются налоговым агентом, исходя из рыночной стоимости полученных ценностей (п. 1 стат. 211 НК). Удержать НДФЛ с таких доходов можно за счет других облагаемых подоходным налогом доходов (п. 4 стат. 226). Но если таких сумм в отчетном периоде не было, необходимо по стр. 080 разд. 1 указать величину неудержанного налога. В разд. 2 заполняются только стр. 100 и 130 с датой и суммой выдачи натурального дохода, все прочие строки будет иметь нулевое значение.
6-НДФЛ за 2017 год – типовой пример заполнения
Вы ознакомились с подробными требованиями к составлению ф. 6-НДФЛ. При внесении данных учитывайте требования стат. 223, 226, 217 НК и нормы Приказа № ММВ-7-11/450@ от 14.10.15 г.
Скачать образец заполнения формы 6-НДФЛ за 4 квартал 2017 года – здесь:
Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter .




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации