
Как заполнить новый отчет в налоговую. Отчетность по страховым взносам, бланк
Расчет по страховым взносам (РСВ) - это единый отчет, который объединяет в себе информацию по всем страховым взносам, за исключением данных по профзаболеваниям и несчастным случаям. Отчеты по соцвзносам теперь также принимают налоговики, поэтому ФНС утвердила единую форму документа. Мы расскажем о том, что собой представляет расчет страховых взносов за 2018 год; образец заполнения вы также найдете в статье. Во всех деталях рассмотрим заполнение расчета по страховым взносам: инструкция будет максимально подробной.
Официальное название нового отчета, утвержденного Приказом ФНС от 10.10.2016 № ММВ-7-11/ , — «Расчет по страховым взносам». Но поскольку он включает в себя всю информацию по существующим страховым взносам, кроме платежей по профзаболеваниям и несчастным случаям на производстве, бухгалтеры уже придумали для него новое название — Единый расчет, или просто РСВ. Фактически эта форма заменила собой упраздненный РСВ-1 и большинство разделов формы 4-ФСС, которую страхователи, как и прежде, должны сдавать в Фонд социального страхования, но только «на травматизм».
Сроки сдачи расчета по страховым взносам
Единый расчет по страховым взносам 2019 (пример заполнения покажем далее), в соответствии с нормами пункта 7 статьи 431 Налогового кодекса РФ , должны сдавать все работодатели: как юридические лица, так и индивидуальные предприниматели, имеющие наемных работников и осуществляющие выплаты в их пользу. Срок сдачи этого ежеквартального отчета определен до 30-го числа месяца, следующего за отчетным периодом. За 2018 год дата, после которой последуют санкции за несвоевременную сдачу формы, приходится на 30.01.2019. Сроки направления отчета в налоговые органы за все отчетные периоды 2019 года приведены в таблице:
Организации, где среднесписочная численность сотрудников за отчетный период составила более 25 человек, в силу требований пункта 10 статьи 431 НК РФ , должны предоставлять в органы ФНС единый расчет по страховым платежам (пример заполнения РСВ за 2018 год приведен ниже) в электронном виде. Другим работодателям разрешено отчитываться в бумажном варианте — придется заполнить, распечатать и отправить бланк «Расчет по страховым взносам за 2018 год» — форма документа в этом случае будет бумажная. Способы доставки РСВ в налоговый орган ничем не отличаются от других форм и деклараций: его можно принести лично, отправить по почте заказным письмом или передать через представителя.
Отчетность обособленных подразделений
Если у страхователя существуют обособленные подразделения, которые самостоятельно выплачивают зарплату сотрудникам, то, в силу пункта 7 статьи 431 НК РФ, каждое такое подразделение обязано сдавать свой отчет в налоговый орган по месту своего нахождения. В этом случае не играет роли наличие или отсутствие у обособленного подразделения своего отдельного баланса и расчетного счета. Более того, организация обязана заблаговременно известить налоговую службу о полномочиях своих обособленных подразделений по начислению и выплате вознаграждений работникам в течение месяца, как это предусмотрено статьей 23 НК РФ . Такая обязанность у всех плательщиков страховых платежей возникла с 01.01.2018, и заявить о себе должны также головные организации, подав заявление, форма которого утверждена Приказом ФНС России от 10.01.2017 № ММВ-7-14/ Им также важно знать правила заполнения РСВ за 2018: инструкция по заполнению опубликована ниже.
Единый расчет по страховым взносам 2019: бланк
Итак, посмотрим, как произвести единый расчет по страховым взносам: форма насчитывает 25 листов (вместе с приложениями) и состоит из:
- титульного листа;
- раздела 1 «Сводные данные об обязательствах плательщика страховых взносов»;
- раздела 2 «Сводные данные об обязательствах плательщиков страховых взносов — глав крестьянских (фермерских) хозяйств»;
- раздела 3 «Персонифицированные сведения о застрахованных лицах».
Какой из разделов необходимо заполнить и в каком объеме, зависит от статуса страхователя и вида деятельности, которую он осуществляет. В таблице приведены категории работодателей и подразделы расчета, которые они должны заполнять.
|
Что нужно заполнить в РСВ |
|
|
Все страхователи (юрлица и ИП, кроме глав крестьянских хозяйств) |
|
|
Кроме того, должны заполнить: |
Дополнительно к вышеперечисленному: |
|
Страхователи, которые имеют право на пониженные или дополнительные тарифы социальных платежей |
|
|
Страхователи, у которых в отчетном периоде были расходы, связанные с выплатой физлицам обеспечения по обязательному социальному страхованию на случай временной нетрудоспособности и в связи с материнством |
|
Пример заполнения
Указания и инструкция к заполнению отчетной формы РСВ за 2018 год приведены в приложении № 2 к приказу, которым она была утверждена. Страницы должны быть пронумерованы сквозным способом. При заполнении документа на компьютере для его дальнейшей распечатки необходимо применять исключительно шрифт Courier New с размером 16-18.
Округлять стоимостные показатели в отчете не нужно, можно указывать рубли и копейки. Если показатель в поле отсутствует, нужно поставить прочерки, при отсутствии стоимостного показателя проставляются нули. Категорически запрещены любые исправления, скрепление листов степлером и двусторонняя печать документа. Далее покажем образец заполнения расчета по страховым взносам за 2018 год, расскажем, как производить расчет страховых взносов в 2019 году — пример подготовлен с учетом последних требований законодательства.
Инструкция по заполнению расчета по страховым взносам в 2019 году
Бланк достаточно объемный, поэтому рассмотрим порядок заполнения расчета по страховым взносам 2019 по частям. Для примера мы возьмем организацию, которая начала вести деятельность в IV квартале 2017 года. В ней трудоустроено два человека, включая директора. Один специалист оказывает юридические услуги по договору гражданско-правового характера. Поэтому выплаты в его пользу не включаются в базу обложения на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством.
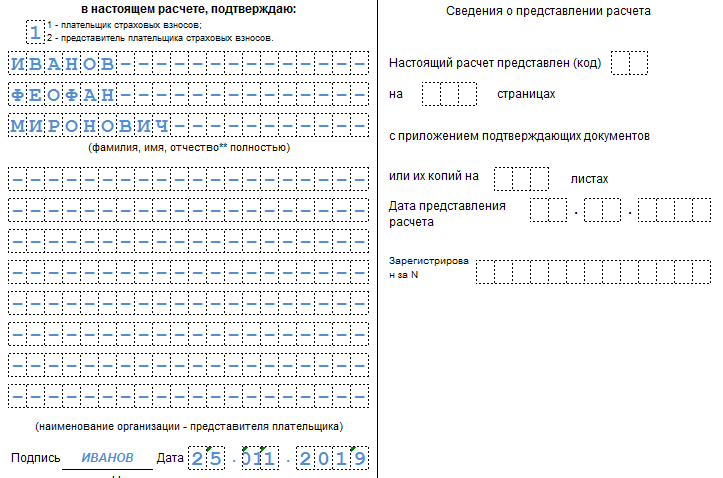
1. Титульный лист. Здесь необходимо указать ИНН, КПП и полное наименование организации-страхователя или Ф.И.О. ИП. Особое внимание уделяем коду отчетного периода. В годовой отчетности за 2018 год указываем код «34». Тут же следует написать отчетный год, а также код налогового органа, куда направлен отчет.
Кроме того, необходимо отметить, кто именно направляет документ: сам плательщик или его представитель. Плательщику соответствует код «1», а представителю — «2». В конце листа необходимо поставить дату, а уполномоченное лицо должно заверить внесенные сведения своей подписью.
2. Раздел 1 содержит сводные данные по обязательствам плательщика, поэтому в нем нужно обязательно указать корректный код КБК по каждому виду платежей. Начисленные суммы приводятся помесячно, отдельно — по пенсионному.

А также по социальному и медицинскому страхованию.
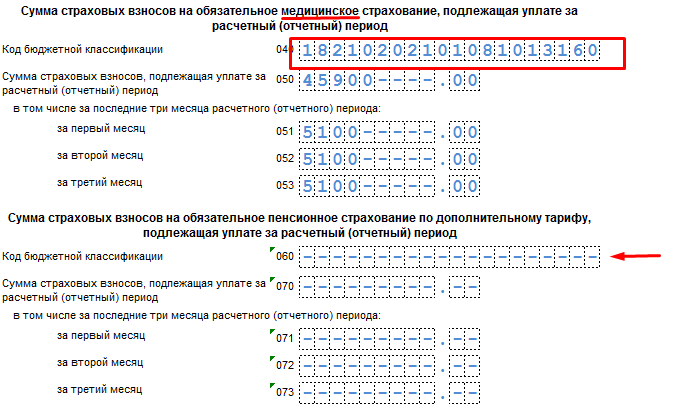
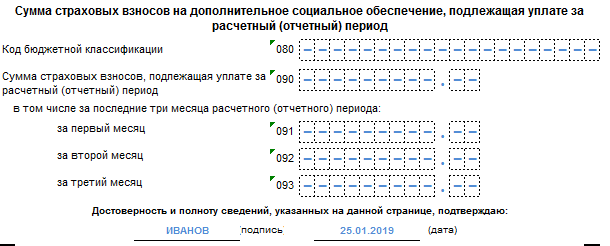
Если в отчетном периоде было дополнительное страхование, то это тоже нужно указать отдельно. Весь раздел 1 не помещается на одной странице, поэтому продолжить заполнение необходимо на следующей. При этом внизу каждой страницы необходимо ставить подпись и дату заполнения.
3. Приложение 1 к разделу 1 «Расчет сумм страховых взносов на обязательное пенсионное и медицинское страхование». Здесь следует указать отдельно исчисленные страховые платежи по пенсионному и медицинскому страхованию, а также количество застрахованных лиц в каждом месяце.

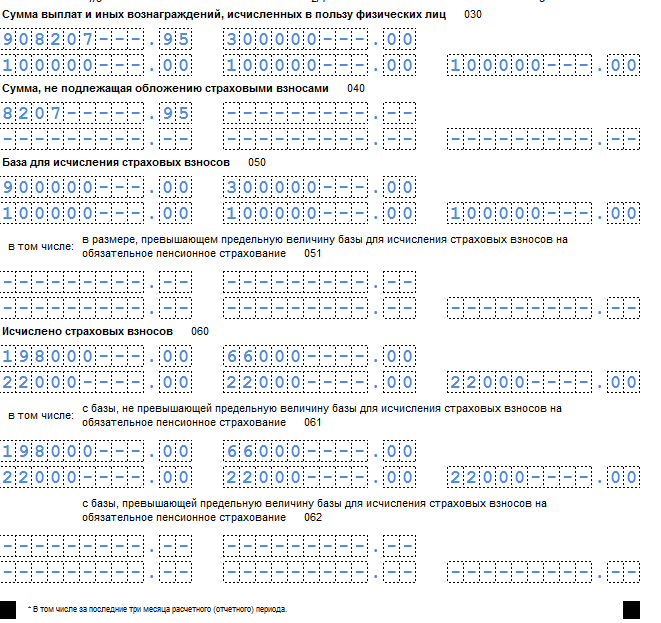
Аналогично заполняется подраздел 1.2 «Расчет сумм взносов на обязательное медицинское страхование».
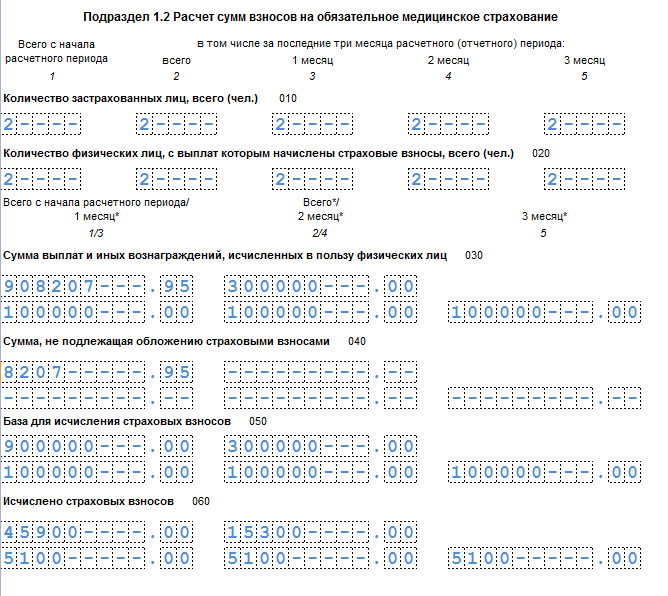
4. Приложение 2 к разделу 1 «Расчет сумм страховых взносов на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством», в котором соответственно приводятся данные об исчисленных за отчетный период суммах. Очень важно не забыть указать, как происходит оплата пособий по временной нетрудоспособности: зачетом или напрямую. Опять нужно указать количество застрахованных лиц и сумму выплаченных вознаграждений.
9 Ничего не меняем

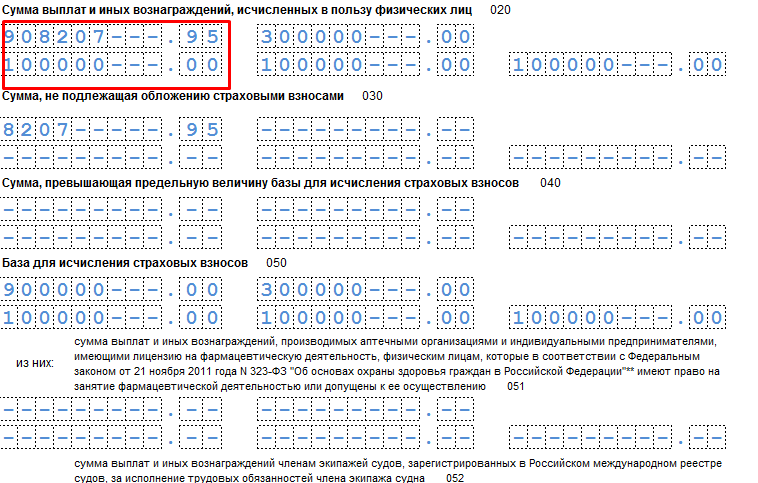
На следующей странице нужно указать суммы исчисленных платежей, а также суммы, израсходованные на выплату страхового обеспечения. Отдельно нужно отметить сумму, возмещенную ФСС.
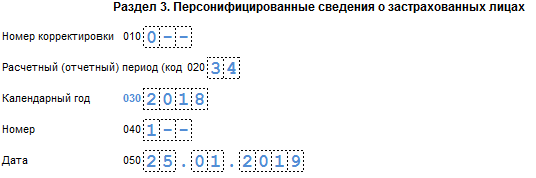
5. Раздел 3. «Персонифицированные сведения о застрахованных лицах» — здесь необходимо заполнить данные каждого работника либо лица, в пользу которого было выплачено в отчетном периоде вознаграждение. На каждое лицо заполняется свой отдельный лист. В нем нужно указать код отчетного периода, дату заполнения, ИНН, а также порядковый номер по разделу.
После этого необходимо указать Ф.И.О., ИНН, СНИЛС, пол и дату рождения каждого лица.
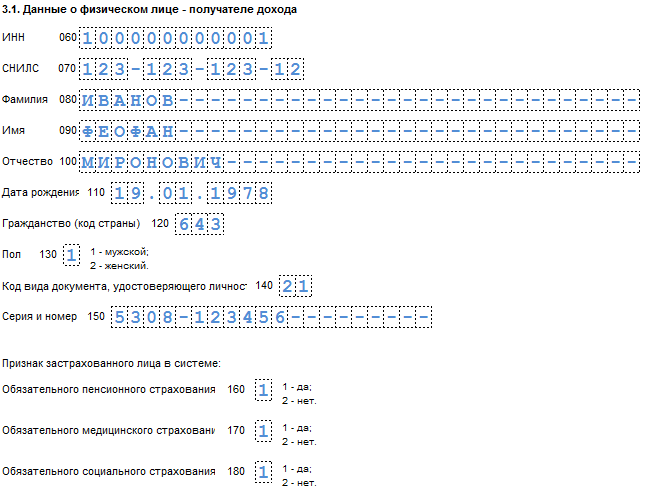
Также обязательны сведения о документе, удостоверяющем личность, и признак застрахованности по каждому из видов страхования.
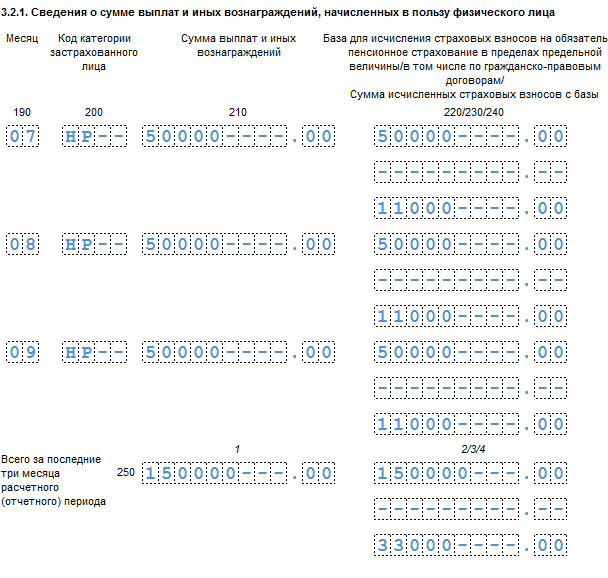
Итак, мы заполнили бланк расчета по страховым взносам за 2018 год.
Ошибки и штрафы за РСВ в 2019 году
Поскольку отчетным периодом по страховым взносам является квартал, а расчетным — год, то за несвоевременно сданные сведения по страховым перечислениям налоговики будут наказывать в зависимости от того, какой расчет был сдан не вовремя. Если за квартал, полугодие или 9 месяцев, то, в силу статьи 126 НК РФ , размер штрафа будет составлять всего 200 рублей за саму отчетную форму, а не за число лиц, которые в нее входят. Налоговым законодательством такой «подушевой» вид штрафа пока не предусмотрен.
Если не был вовремя сдан расчет за год, то придется заплатить 5 % от суммы страховых платежей, которые были указаны в документе за каждый полный или неполный месяц опоздания. Максимальная сумма санкций в этом случае, как определено статьей 119 НК РФ , не может составлять более 30 % от суммы взносов, подлежащих уплате, но и не может быть меньше 1000 рублей. Это значит, что при отсутствии обязательств в расчете все равно будет назначен штраф в 1000.
Кроме того, статьей 76 НК РФ налоговой службе дано право блокировать операции по расчетному счету налогоплательщиков, которые не сдают отчеты. Налоговики считают, что теперь это правило будет распространяться также на плательщиков соцвзносов. Однако Минфин пока утверждает обратное и разрешает блокировать счета только за непредоставление деклараций.
Особенности уточненного расчета
Ошибки в форме традиционно приведут к необходимости сдавать уточненный расчет. Регулирует этот момент , в которой сказано, что повторно заполнять придется только те разделы документа, в которых были допущены ошибки или неточности. Листы, заполненные без оплошностей, дублировать нет необходимости. Особое внимание следует обратить на раздел 3. Так как он подается по каждому застрахованному лицу в отдельности, то и сдавать уточнения следует только по тем лицам, в данные которых были внесены изменения.
В некоторых случаях ошибки, допущенные страхователем, могут привести к тому, что расчет будет признан непредоставленным совсем. В частности, это произойдет, если в едином расчете по страховым взносам за расчетный (отчетный) период совокупная сумма страховых взносов не будет совпадать с суммой по каждому застрахованному лицу. При выявлении такого расхождения территориальный орган ФНС должен уведомить страхователя о том, что его отчет не был принят, не позднее дня, следующего за днем направления документа в налоговую. С этого момента страхователь получает 5 рабочих дней для исправления своего расчета. Если он уложится в этот срок, то датой формы будет считаться первоначальная дата ее предоставления.
Единый расчет по взносам в бухгалтерских программах
РСВ включена во все программы и сервисы ведения бухгалтерского и налогового учета:
Расчет страховых взносов в 2017 году регулирует глава 34 НК РФ. Лимиты изменились, а тарифы нет. Компании будут сдавать новые расчеты по взносам в ИФНС. Пример заполнения нового расчета смотрите у нас.
Страховые взносы в 2017 году: плательщики, объект, облагаемая база
Плательщики . Страховые взносы в 2017 году начисляют организации, которые выплачивают вознаграждения гражданам, а также индивидуальные предприниматели. Полный перечень плательщиков – в статье 419 Налогового кодекса РФ.
Объект . Страховыми взносами облагаются выплаты гражданам, застрахованным в системе обязательного пенсионного, социального и медицинского страхования. Речь идет о вознаграждениях:
- в рамках трудовых отношений и по гражданско-правовым договорам, предметом которых являются выполнение работ, оказание услуг;
- по договорам авторского заказа в пользу авторов произведений;
- по договорам об отчуждении исключительного права на произведения науки, литературы, искусства, издательским лицензионным договорам, лицензионным договорам о предоставлении права использования произведения науки, литературы, искусства.
Не признаются объектом обложения :
- выплаты по ГПД, по которым к заказчику переходит право собственности или имущественные права;
- платежи по договорам, связанных с передачей в пользование имущества (имущественных прав);
- вознаграждения иностранцам и лицами без гражданства, которые в обособленном подразделении за границей работают по трудовому договору, на территории иностранного государства выполняют работы или оказывают услуги по ГПД.
Не облагаются страховыми взносами:
- пособия по обязательному социальному страхованию;
- компенсации расходов в связи с выполнением трудовых обязанностей (выполнением работ, оказанием услуг по ГПД), суточные в пределах лимита и расходы на командировку, расходы на профподготовку и повышение квалификации, компенсации, связанные с увольнением (в пределах лимита), кроме компенсации за неиспользованный отпуск, и т.д.;
- матпомощь в пределах 4000 руб. в год, единовременная матпомощь в связи с рождением ребенка (при определенных условиях и в пределах лимита), в связи со стихийными бедствиями и т.д.;
- взносы по обязательному страхованию работников, по договорам добровольного личного страхования и на оказание медицинских услуг (к договорам есть особые требования), по договорам негосударственного пенсионного обеспечения и на формирование дополнительных пенсионных накоплений (не больше 12 000 руб. в год на каждого работника);
- стоимость проезда к месту отпуска и обратно (стоимость провоза багажа) для работников «особых» регионов;
- плата за обучение работников по основным профессиональным образовательным программам и дополнительным профессиональным программам;
- выплаты временно пребывающим иностранцам, когда они не считаются застрахованными по конкретному виду обязательного социального страхования.
В базу для начисления взносов на случай нетрудоспособности и в связи с материнством не включают также вознаграждения по ГПД.
Полный перечень необлагаемых выплат – в статье 422 Налогового кодекса РФ.
Облагаемая база считается каждый месяц:
- отдельно по каждому работнику;
- нарастающим итогом с начала года.
В расчет не берут только выплаты, освобожденные от страховых взносов.
Предельная облагаемая база установлена:
- для взносов на обязательное пенсионное страхование. Платежи со сверхлимитных выплат меньше (взносов по дополнительным тарифам это правило не касается);
- для взносов на случай нетрудоспособности и в связи с материнством. Со сверхлимитных выплат взносы не начисляются.
В тех случаях, когда выплаты в натуральной форме в виде товаров (работ, услуг) или имущества, облагаемая база - это рыночная стоимость с учетом НДС и акцизов (за вычетом оплаченной гражданином стоимости).

Тарифы страховых взносов в 2017 году
Основные тарифы по страховым взносам в 2017 году будут такими же, как и в 2016 году (см. таблицу ниже).
Пониженные тарифы страховых взносов на 2017 год установлены:
- для компаний на УСН с льготным видом деятельности, аптечных организаций на вмененке, вмененщиков-ИП с лицензией на фармацевтическую деятельность, благотворительных организаций, ИП на патентной системе. Все они будут платить только взносы на пенсионное страхование по ставке 20 процентов (упрощенщики - пока доходы за год не превысят 79 млн. руб.);
- для IT-компаний. Взносы на пенсионное страхование с них будут взимать по ставке 8 процентов, взносы на случай нетрудоспособности и в связи с материнством - по ставке 2 процента, на медицинское страхование - по ставке 4 процента;
- для резидентов Крыма, Севастополя, зон опережающего социально-экономического развития и свободного порта Владивосток. Для них тарифы взносов составят: 6 процентов - на пенсионное страхование; 1,5 процентов - на случай нетрудоспособности и в связи с материнством; 0,1 процента - на медицинское страхование.
Все льготники, а также условия, при которых компании и предприниматели могут претендовать на пониженные тарифы, - в статье 427 Налогового кодекса РФ.
Дополнительные страховые взносы на пенсионное страхование платят по сотрудникам, которые имеют право на досрочную пенсию:
- по ставке 9 процентов - с выплат сотрудникам, которые работают под землей, во вредной среде или в горячих цехах (подп. 1 п. 1 ст. 30 Федерального закона от 28 декабря 2013 г. № 400-ФЗ, список № 1, утвержденный постановлением Кабинета министров СССР от 26 января 1991 г. № 10);
- по ставке 6 процентов - с выплат сотрудникам, выполняющих работу из подпунктов 2–18 пункта 1 статьи 30 Закона № 400-ФЗ.
Но если компания проводила специальную оценку условий труда, тарифы будут меньше и зависят от того, насколько вредной и опасной признана работа.
Ставки взносов на пенсионное, социальное и медицинское страхование - 2017
Доход, который облагается страховыми взносами, возникает в день, когда компания (ИП) начисляют выплаты гражданам. Однако расчет страховых взносов в 2017 году нужно делать по итогам календарного месяца. Формула такая:
Пример. Расчет страховых взносов в 2017 году (предельная база превышена)
Генеральному директору компании за период с января по сентябрь 2017 года начислили 750 000 руб. За октябрь ему начислили 130 000 руб. В итоге его доход с начала года (750 000 + 130 000 = 880 000 руб.) превысил как 755 000 руб. (на 125 000 руб.), так и 876 000 руб. (на 4000 руб.). Значит, начислить взносы в ФСС за октябрь бухгалтер компании должен только с 5 000 руб. (755 000 – 750 000), а в ПФР - по ставке 22 процента с 126 000 руб. (876 000 – 750 000) и по ставке 10 процентов с оставшихся 4000 руб. (880 000 – 876 000). А взносы в медстрах и на травматизм нужно исчислить со всей зарплаты.
Страховые взносы на случай временной нетрудоспособности и в связи с материнством можно уменьшить на выплаченные работникам пособия. Правильность заявленных расходов проверит ФСС. О решении возместить расходы на социальное страхование чиновники фонда сообщат не только компании, но и налоговикам. Если расходы на социальное страхование превысят начисленные взносы, разницу зачтут в счет предстоящих платежей по этому же виду страхования.
Пример. Расчет страховых взносов в 2017 году на социальное страхование
ООО «Заря» начисляет страховые взносы по общим тарифам. В январе «Заря» начислила в пользу своих сотрудников:
- зарплату – 500 000 руб.;
- больничные – 10 000 руб.;
- пособие по беременности и родам – 50 000 руб.
Страховые взносы за январь - 150 000 руб. (400 000 руб. × 30%), из них взносы на случай нетрудоспособности и в связи с материнством – 14 500 руб. (500 000 руб. × 2,9%).
Расходы на социальное страхование за январь - 60 000 руб. (10 000 руб. + 50 000 руб.). А это больше начисленных взносов за январь (60 000 руб. > 14 500 руб.). Поэтому взносы на социальное страхование за январь платить не придется. Еще 45 500 руб. будут зачтены в последующие месяцы.
Новая форма расчета по страховым взносам с 2017
После передачи взносов под контроль ФНС отчетности по ним станет больше. Компании будут сдавать четыре отчета. Какие отчеты по взносам сдавать в 2017 году подскажет таблица.
Таблица. Все отчеты по взносам в 2017 году
| Отчет | Куда сдавать | Когда |
| Расчет по страховым взносам | В ИФНС |
Ежеквартально не позднее 30-го числа следующего месяца. Сроки сдачи в 2017 году: - 2 мая (30 апреля - выходной); - 31 июля (30 июля - выходной); - 30 октября; - 30 января 2018 г. |
| Сведения о стаже, СЗВ-М | В ПФР |
– Сведения о стаже - каждый год, не позднее 1 марта следующего года. Впервые сдать сведения нужно за 2017 год в срок до 1 марта 2018 года; – СЗВ-М - ежемесячно, не позднее 15-го числа следующего месяца |
| 4-ФСС (ежеквартальный расчет по взносам на травматизм) | В ФСС |
–до 25-го числа следующего месяца (если отчет составлен электронно); –не позднее 20-го числа (отчет на бумаге) |
Форма расчета по страховым взносам 2017 утверждена приказом ФНС от 10 октября 2016 г. № ММВ-7-11/511. Новый расчет достаточно объемный. В форме титульный лист и три раздела. Первый раздел предназначен для данных о начисленных взносах. Второй раздел заполняют не все компании, а только крестьянские и фермерские хозяйства. Третий раздел - для персонифицированных сведений о застрахованных лицах.
Какие персональные данные сотрудников проверить
К первому разделу заполняют десять приложений. В них указывают взносы в ПФР, ФСС и расходы на пособия. Три приложения нужны для подтверждения права на пониженный тариф по взносам.
Как зачесть или возместить пособия из ФСС
Бланк новой формы вы найдете ниже. А прочитать порядок ее заполнения можно в статье «Расчет по страховым взносам в ФНС 2017 ». Кстати, на форуме журнала «Главбух» бухгалтеры обсудили новый отчет. Ваши коллеги рассказали, что непонятно в отчете и нашли противоречия в таблицах и строках формы.

Способ представления. Если среднесписочная численность работников за 2016 год превышает 25 человек, то организация должна сдавать расчет по взносам в электронном виде. Будет ли штраф, если компания отчитается на бумаге? Да, инспекция выпишет штраф 200 руб., если компания сдаст бумажный расчет по взносам вместо электронного (ст. 119.1 НК РФ).
Кроме того, штраф возможен, если организация сдаст бумажный расчет с ошибками, например в персональных данных работников. Инспекторы пришлют компании электронное или бумажное уведомление об ошибках и попросят исправить отчет. На это у компании будет пять рабочих дней с даты, когда инспекция отправила электронное уведомление, и десять рабочих дней со дня отправки бумажного уведомления. Если компания не исправит ошибки вовремя, то расчет по взносам будет считаться непредставленным. За это инспекторы выпишут штраф - 5 процентов от суммы страховых взносов к уплате (ст. 119 НК РФ).
Есть вопрос
Будут ли налоговики блокировать счета за просроченные расчеты по новым взносам?
Да, будут. Готовятся поправки в статью 76 Налогового кодекса, которые наделят налоговиков таким правом
Расчет по страховым взносам в ФНС: пример заполнения
Как заполнить новый расчет в ИФНС по страховым взносам, покажем на примере.
Пример
Среднесписочная численность работников ООО «Альфа» за I квартал 2017 года составила пять человек:
– А.В. Львов;
– А.С. Глебова;
– В.Н. Зайцева;
– А.В. Волков;
– Ю.А. Колесов (выполняет работу с тяжелыми условиями труда (по списку 2, утвержденному постановлением Кабинета Министров СССР от 26 января 1991 № 10)).
Выплаты работникам в I квартале, всего/ не облагаемые страховыми взносами (руб.)
Суммы страховых взносов, начисленных в I квартале (руб.)
| Львов, всего, в том числе | 57 640 (262 000 × 22%) | 7598 (262 000 × 2,9%) | 13 362 (262 000 × 5,1%) |
| Январь | 19 800 (90 000 × 22%) | 2610 (90 000 × 2,9%) | 4590 (90 000 × 5,1%) |
| Февраль | 18 040 (82 000 × 22%) | 2378 (82 000 × 2,9%) | 4182 (82 000 × 5,1%) |
| Март | 19 800 (90 000 × 22%) | 2610 (90 000 × 2,9%) | 4590 (90 000 × 5,1%) |
| Глебова, всего, в том числе | 25 520 (116 000 × 22%) | 3364 (116 000 × 2,9%) | 5916 (116 000 × 5,1%) |
| Январь | 7920 (36 000 × 22%) | 1044 (36 000 × 2,9%) | 1836 (36 000 × 5,1%) |
| Февраль | 8800 (40 000 × 22%) | 1160 (40 000 × 2,9%) | 2040 (40 000 × 5,1%) |
| Март | 8800 (40 000 × 22%) | 1160 (40 000 × 2,9%) | 2040 (40 000 × 5,1%) |
| Зайцева, всего, в том числе | 26 400 (120 000 × 22%) | 3480 (120 000 × 2,9%) | 6120 (120 000 × 5,1%) |
| Январь | 8800 (40 000 × 22%) | 1160 (40 000 × 2,9%) | 2040 (40 000 × 5,1%) |
| Февраль | 8800 (40 000 × 22%) | 1160 (40 000 × 2,9%) | 2040 (40 000 × 5,1%) |
| Март | 8800 (40 000 × 22%) | 1160 (40 000 × 2,9%) | 2040 (40 000 × 5,1%) |
| Колесов, всего, в том числе | 19 800 (90 000 × 22%) | 2610 (90 000 × 2,9%) | 4590 (90 000 × 5,1%) |
| Январь | 6600 (30 000 × 22%) | 870 (30 000 × 2,9%) | 1530 (30 000 × 5,1%) |
| Февраль | 6600 (30 000 × 22%) | 870 (30 000 × 2,9%) | 1530 (30 000 × 5,1%) |
| Март | 6600 (30 000 × 22%) | 870 (30 000 × 2,9%) | 1530 (30 000 × 5,1%) |
| Волков, всего, в том числе | 33 000 (150 000 × 22%) | 4350 (150 000 × 2,9%) | 7650 (150 000 × 5,1%) |
| Январь | 11 000 (50 000 × 22%) | 1450 (50 000 × 2,9%) | 2550 (50 000 × 5,1%) |
| Февраль | 11 000 (50 000 × 22%) | 1450 (50 000 × 2,9%) | 2550 (50 000 × 5,1%) |
| Март | 11 000 (50 000 × 22%) | 1450 (50 000 × 2,9%) | 2550 (50 000 × 5,1%) |
| ИТОГО, в том числе | 162 360 | 21 402 | 37 638 |
| Январь | 54 120 | 7134 | 12 546 |
| Февраль | 53 240 | 7018 | 12 342 |
| Март | 55 000 | 7250 | 12 750 |
Взносы по дополнительному тарифу на финансирование страховой части трудовой пенсии (6%)
Расходы организации на обязательное социальное страхование в течение I квартала 2017 года
Сумма страховых взносов в ФСС России к уплате составила:
27 апреля 2017 года заполненный и подписанный директором А.В. Львовым расчет бухгалтер «Альфы» представил в налоговую инспекцию.
Расчет по страховым взносам в ФНС: образец заполнения


Отчитываться по страховым взносам в 2017 году нужно в ИФНС, а не во внебюджетные фонды. Налоговиками разработана новая форма расчета, заменяющая прежние расчеты 4-ФСС и РСВ-1, применять ее нужно, начиная с отчетности за 1 квартал 2017 года. Форма и инструкция по заполнению расчета утверждены приказом ФНС от 10.10.2016 № ММВ-7-11/551. Кроме того, для уплаты страховых взносов теперь используются новые КБК .
Подробнее о новой форме, а также о порядке ее заполнения с примером - в этой статье.
Порядок сдачи Расчета страховых взносов в 2017 году
Организации и ИП с работниками должны представлять новый единый расчет в ИФНС ежеквартально. Последний день подачи расчета – 30 число месяца, следующего за отчетным периодом (п.7 ст. 431 НК РФ). Первый отчет по новой форме нужно сдать не позднее 2 мая 2017 года, в связи с переносом дат из-за майских праздников.
При средней численности более 25 человек единый расчет должен сдаваться только в электронной форме, остальные могут подавать его на бумаге. Обратите внимание, что теперь дата сдачи расчета по взносам с 2017 г. одинакова для всех страхователей, независимо от способа представления ими расчета.
Важно: расчет считается непредставленным, если пенсионные взносы по каждому сотруднику в сумме не совпадают с итоговой величиной взносов ПФР. После получения из ИФНС уведомления об этом, у страхователя есть 5 дней на устранение ошибки, иначе штрафа не избежать.
Как заполнить Расчет страховых взносов в 2017 году
Расчет состоит из титульного листа и трех разделов. В свою очередь, разделы 1 и 2 включают в себя приложения: в разделе 1 их 10, в разделе 2 приложение всего одно. В обязательном порядке все страхователи сдают следующие части Расчета:
- Титульный лист,
- Раздел 1, содержащий сводные данные о страховых взносах к уплате в бюджет,
- Подраздел 1.1 приложения № 1 раздела 1 – расчет пенсионных взносов,
- Подраздел 1.2 приложения № 1 раздела 1 – расчет взносов ОМС,
- Приложение № 2 раздела 1 – расчет взносов по соцстрахованию на случай временной нетрудоспособности и в связи с материнством,
- Раздел 3 – персонифицированные сведения о застрахованных лицах.
Остальные подразделы и приложения представляются, если есть данные для их заполнения.
Расчет заполняется в рублях с копейками. В незаполненных ячейках проставляются прочерки. Все слова в строках Расчета пишутся заглавными буквами. Подробный построчный порядок заполнения Расчета утвержден приказом ФНС РФ от 10.10.2016 № ММВ-7-11/551.
В ООО «Альфа» в 1 квартале 2017 года начислены страховые взносы с выплат 1 сотруднику, он же является руководителем. Организация работает на УСН и применяет основной тариф страховых взносов.
Облагаемые взносами выплаты Михайлову И.П. составили по 30 000 рублей ежемесячно. На них в январе-марте начислено страховых взносов за каждый месяц:
ПФР (22%) – по 6600,00 руб., ОМС (5,1%) – по 1530,00 рублей, соцстрах (2,9%)– по 870,00 рублей.
Общая сумма выплат в ООО «Альфа» за 1 квартал: 90 000 рублей.
Общая сумма взносов ООО «Альфа» за 1 квартал: ПФР (22%) – 19 800,00 руб., ОМС (5,1%) – 4590,00 рублей, соцстрах (2,9%)– 2610,00 рублей.
Заполнять разделы расчета страховых взносов в 2017 году, пример которого мы рассматриваем, будет более удобно в следующей последовательности:
- Вначале заполним персонифицированные сведения раздела 3 . Этот раздел заполняется на всех застрахованных лиц и включает сведения за 3 последних месяца. В нашем случае сведения заполняются на одного сотрудника, но если застрахованных лиц больше, то количество сведений в Расчете должно соответствовать их численности.
- Следующим шагом будет заполнение подраздела 1.1 приложения 1 раздела 1 по пенсионным взносам: суммируем и переносим сюда данные персучета из раздела 3. Помните, что все показатели персонифицированных сведений в сумме должны совпадать с показателями подраздела 1.1. Наш пример упрощенный и сотрудник всего один, поэтому мы просто переносим его показатели из раздела 3.
- Далее заполним подраздел 1.2 приложения 1 раздела 1 по взносам на ОМС. Показатели страховых взносов на медстрахование отражаются только в этом разделе Расчета.
- Страховые взносы в части соцстрахования рассчитываются в приложении 2 раздела 1 . Если в расчетном периоде имели место расходы по соцстрахованию (больничные, пособия), то следует отразить это в приложении 3 к разделу 1, а значит должна быть заполнена строка 070 приложения 2 раздела 1. В нашем примере таких расходов не было, поэтому приложение 3 не заполняем.
- Заполнив разделы по каждому виду взносов, последним заполняем сводный раздел 1 . Здесь указывается сумма страховых взносов к уплате в бюджет. Обратите внимание, что КБК, указываемые по строкам 020, 040, 060, 080 и 100, на 2017 год пока не утверждены, поэтому в нашем примере указаны коды 2016 года, в которых первые 3 цифры заменены на 182, что означает уплату в ФНС.
- В заключение пронумеруем все заполненные листы Расчета и укажем их число в специальной строке Титульного листа. Под каждым разделом поставим подпись руководителя и дату.
Единый Расчет по страховым взносам. Образец заполнения
Раздел 1. Свободные данные об обязательствах плательщика страховых взносов.
Приложение 1. Расчет сумм страховых взносов на обязательное пенсионное и медицинское страхование к разделу 1.
Приложение 2. Расчет сумм страховых взносов на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством к разделу 1.
Раздел 3. Персонифицированные сведения о застрахованных лицах.
С 01.01.17 г. налоговики окончательно утвердили новую форму отчетности по взносам на страхование. Документ введен в действие Приказом № ММВ-7-11/551@ от 10.10.16 г. Здесь же содержится подробный порядок заполнения расчета по страховым взносам и формата сдачи электронным способом. Как правильно заполнить новый РСВ? За какие периоды и в какие сроки представлять эту форму? Кто признается налогоплательщиками и обязан подать единый расчет даже при отсутствии деятельности, а кому разрешено не отчитываться? Обо всех нюансах – далее, скачать бланк расчета можно в конце статьи.
Актуальный бланк расчета страховых взносов в 2017 году разработан «с нуля» и предназначен для формирования страхователями данных об отчислениях на обязательное пенсионное, социальное (ВНиМ) и медицинское страхование. Появление нового отчета (КНД 1151111) обусловлено добавлением в НК главы 34, регламентирующей начисление и уплату страховых взносов (СВ). Значительная реформа законодательных норм частично возвращает работодателей к уже применявшемуся в 2000-х годах ЕСН.
По прошествии 8 лет (ЕСН был отменен в 2009 г.) контрольные органы посчитали целесообразным передать администрирование взносов в налоговую службу и утвердили глав. 34 НК. Здесь определено, что:
- К плательщикам СВ относятся все ИП и юрлица, осуществляющие выплаты физлицам на основании трудовых договоров и ГПД; а также частнопрактикующие лица (стат. 419 НК).
- Объектами для налогообложения СВ признаются выплаты физлицам по ГПД и ТД, по авторским договорам, а также на отчуждение различных прав (п. 1 стат. 420 НК).
- За расчетный период принят год (календарный), за отчетные – квартал, полугодие, 9 мес. (стат. 423 НК).
- Отчисления СВ, а также уплата производится страхователями самостоятельно по завершении каждого отчетного периода, перечисление задолженности выполняется с учетом уплаченных за предыдущие отчетные периоды сумм (п. 1 стат. 431 НК).
- Уплата СВ осуществляется не позднее 15-го числа (п. 3 стат. 431 НК).
- Учет СВ в рублях с копейками ведется налогоплательщиками по каждому физлицу в отдельности (п. 4, 5 стат. 431 НК).
- Единый расчет заполняется нарастающим итогом и представляется по итогам отчетных (расчетных) периодов не позднее 30-го числа (п. 7 стат. 431 НК).
- Орган подачи ЕРСВ – ИФНС по адресу нахождения юрлица (адресу проживания ИП). Что касается ОП, представление отчета (КНД 1151111) выполняется по месту учета в случае самостоятельных расчетов подразделения с персоналом.
Расчет по страховым взносам – состав формы
Типовой единый расчет по страховым взносам в 2017 году включает в себя титульный лист и множество разделов. По той причине, что в форме объединили сводные данные по различным видам страхования, документ очень объемный и состоит из 3 основных разделов. При этом формировать все листы подряд не нужно, а разд. 2 и вовсе предназначается только для глав КФХ. По остальным разделам также заполняются те страницы, для которых есть сведения. В любом случае (даже при «нулевой» деятельности) требуется представить – титульник, разд. 1, подразд. 1.1, 1.2 из приложения 1 к разд. 1, прил. 2 к разд. 1, разд. 3.
Новый расчет по страховым взносам включает в себя
- Титульный лист – здесь страхователь вносит свои регистрационные данные (ИНН, КПП, наименование, ОКВЭД2, орган ИФНС, контактные данные), а также приводит информацию о реорганизации и отчетном периоде.
- Сведения о физлице – этот лист предназначен для заполнения теми физлицами, которые не зарегистрированы как ИП и не указали код ИНН.
- Разд. 1 – самый обширный раздел ЕРСВ предназначен для внесения сводных данных по всем видам СВ. Заполнение производится по каждой разновидности взносов с кодами КБК, ОКТМО, совокупными суммами за весь расчетный период и последние 3 месяца в том числе.
- Прил. 1 к разд. 1 – здесь указываются СВ в части ОПС и ОМС. При этом подразд. 1.1, 1.2 формируются в обязательном порядке всеми страхователями, а подразд. 1.3, 1.3.1, 1.3.2, 1.4 – только если работодатель производил определенные виды выплат.
- Прил. 2 к разд. 1 – здесь приводятся СВ в части ВНиМ. При этом работодатель поясняет, какие виды пособий выдавались работникам, каким образом – напрямую или через ФСС (при участии региона в пилотном проекте), указывается количество застрахованных физлиц и суммы страховой базы, взносов, а также возмещенные из Соцстраха средства.
- Прил. 3 к разд. 1 – здесь указываются расходы по ВНиМ и в соответствии с законодательством РФ общими суммами и по видам случаев. Для справки указываются те пособия, которые уже начислены, но еще не выданы физлицам.
- Прил. 4 к разд. 1 – здесь приводятся выплаты различным категориям физлиц, производимые за счет федеральных средств. К примеру, это выплаты чернобыльцам, пострадавшим на ПО «Маяк», на Семипалатинском полигоне и в иных радиоактивных территориях.
- Прил. 5 к разд. 1 – этот лист формируется только ИТ-организации в части обоснованности применения пониженных тарифных ставок по СВ (подп. 3 п. 1 стат. 427 НК).
- Прил. 6 к разд. 1 – этот лист формируется только фирмами на УСН, занятыми в сфере строительства, производства и различных услуг в части использования обоснованности пониженных ставок (подп. 5 п. 1 стат. 427 НК).
- Прил. 7 к разд. 1 – для аналогичных целей этот лист формируется только НКО-упрощенцами, занятыми в образовательной, научной, социальной и других сферах (подп. 7 п. 1 стат. 427 НК).
- Прил. 8 к разд. 1 – лист формируется только ИП на ПСН (подп. 9 п. 1 стат. 427 НК) для обоснованности использования сниженных ставок на СВ.
- Прил. 9 к разд. 1 – лист формируется по выплатам иностранным физлицам и временно пребывающим в России.
- Прил. 10 к разд. 1 – лист заполняется по выплатам студентам-очникам за труд в специальных студотрядах (подп. 1 п. 3 стат. 422 НК).
- Разд. 2 – этот раздел нового ЕРСВ предназначен для формирования сведений по СВ главами КФХ.
- Прил. 1 к разд. 2 – здесь производится расчет сумм платежей.
- Разд. 3 – здесь приводятся личные сведения по всем застрахованным физлицам. При этом подразд. 3.2.1 обязателен к формированию всеми налогоплательщиками, а 3.2.2 – только уплачивающими сборы по доптарифам в части отдельных выплат.
Обратите внимание! В расчете по страховым взносам (КНД 1151111) не указываются суммы по «травматизму», которые остались в ведении Соцстраха: сдача отчетности 4-ФСС (на новом бланке) и уплата сборов производится в территориальное подразделение ФСС.
Как заполнять расчет по страховым взносам в 2017 году
Заполнение единого бланка расчета по страховым взносам выполняется согласно требованиям Приказа № ММВ-7-11/551@ от 10.10.16 г. Регламент должны соблюдать все страхователи независимо от правовой формы и сферы деятельности. Инструкция по заполнению содержит правила внесения данных в титульный лист, разделы, подразделы и приложения. Отдельно приведены коды:
- По вариантам представления отчета (Приложение 1 к Порядку) – 01 – для бумажного документа, отправленного через почту; 02 – для представленного лично бумажного бланка, 04 – для формы, поданной через ЭЦП; 09 (10) – при использовании штрих-кодов.
- По формам реорганизации или ликвидации компании (Приложение 2) – от 1 – для преобразования и 2 – для слияния до 0 – для ликвидации.
- По периодам (Приложение 3) – код расчетного периода, то есть года – 34, код квартала – 21, полугодия – 31, 9 мес. – 33. Специальная кодировка разработана для страхователей, прошедших реорганизацию или ликвидацию.
- По тарифам (Приложение 5) – код тарифа плательщика различается по применяемой системе налогообложения и видам деятельности. К примеру, для компании на ОСНО и общем тарифе СВ – 01, для компании на УСН и общем тарифе СВ – 02, для вмененщиков – 03 и т.д.
- По месту представления формы (Приложение 4) – кодировка различается в зависимости от того, кто именно подает отчет. К примеру, если отчитывается российское предприятие – 214, ее правопреемник – 217, ОП российской организации – 222, ИП – 120 и т.д.
- По видам удостоверяющих документов (Приложение 6) – кодировка разработана по основным видам удостоверяющей документации. Для паспорта российского гражданина – 21, военного билета – 07, свидетельства о рождении физлица – 03, паспорта иностранца – 10 и т.д.
- По субъектам РФ (Приложение 7) – каждому субъекту (прочим населенным пунктам) РФ соответствует своя кодировка. Москва – 77, Московская обл. – 50, Ростовская обл. – 61, Омская обл. – 55 и т.д.
- По категориям застрахованных физлиц (Приложение 8) – этот код категории приводится по стр. 200 подразд. 3.2.1. К примеру, для обычных сотрудников нужно указывать НР.
Алгоритм заполнения расчета по страховым взносам в 2017 году
Мало знать, как заполнить новый расчет, нужно еще и помнить о соотношениях показателей как внутри ЕРСВ, так и по сравнению с отчетностью в ФСС по травматизму и в ИФНС по выплатам физлицам (6-НДФЛ). При подсчете общих сумм СВ по ОПС в разд. 1 строка 030 должна отражать данные за весь период, а строки 031-033 – по последним трем месяцам; строка 040 и строка 020 отведены для заполнения соответствующих КБК. Строка 070 расчета формируется только страхователями на доптарифе по ОПС, а строка 090 – работодателями, уплачивающими СВ на допобеспечение.
Регламент составления формы расчет по СВ
- Первым заполняется титульник – данные берутся из регистрационных налоговых свидетельств, поле, отведенное под количество страниц, пока оставляем пустым.
- Далее выполняется заполнение раздела 3 расчета по страховым взносам – сюда необходимо включить персонифицированную информацию по всем числящимся в отчетном периоде застрахованным лицам. Это и те, кто по различным причинам не получает вознаграждение, но остается в штате работодателя. К примеру, декретницы; лица по уходу за детьми, сотрудники в отпуске без содержания и т.д.
- Затем заполняются подразд. 1.1 и 1.2 к разд. 1 – то есть, взносы по ОПС и ОМС. Помните, что данные должны совпадать с внесенными в разд. 3.
- Для отражения взносов по ВНиМ формируется приложение 2 к разд. 1 – здесь указываются начисления, а также имевшие место расходы на страхование и возмещенные Соцстрахом суммы. Если в периоде были пособия, дополнительно заполняется приложение 3 и стр. 070 прил. 2. Если нет, прил. 3 формировать не требуется.
- В самом конце выполняется разноска сводных сумм в разд. 1 – здесь приводятся код ОКТМО, КБК взносов и начисления всего за период и в том числе за 3 последних месяца.
- В заключение заполненные страницы нумеруются методом хронологии, полученное число проставляется на титульнике, руководитель страхователя заверяет ЕРСВ личной подписью и печатью.
Пример заполнения расчета по страховым взносам 2017
Далее приведен пример составления ЕРСВ за 9 мес. 2017 г. Формат отправки зависит от численности персонала страхователя. Работодатели, имеющие в штате более 25 чел., обязаны отчитываться только в электронном виде (п. 10 стат. 431 НК), прочие – могут подать расчет и «на бумаге». Если обязанность по сдаче выполняется представителем страхователя, понадобится оформление нотариальной доверенности.
При отправке отчета предварительно необходимо сделать проверку указанной информации, поскольку при наличии ошибок или неточностей ЕРСВ не будет принят и придет отрицательный протокол. Одновременно плательщик может получить из ИФНС требование о даче пояснений в части использования пониженных тарифов или отражения необлагаемых сумм. К примеру, код ошибки 0400500003 означает несовпадение в расчете персональных сведений на физлиц с базой данных налоговой службы. Представление неверных ИНН, СНИЛС или ФИО на сотрудников влечет отказ в приемке отчетности. Чтобы расчет все-таки приняли, следует исправить информацию и отправить документ заново.
Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter .
Какие сроки сдачи отчетности по страховым взносам с 2017 года? Какие сроки сдачи расчета по новой форме? Таблица со сроками приведены в виде таблицы.
Страховые взносы с 2017 года: единый расчет
С 2017 года администрирование страховых взносов в ПФР и ФСС (кроме взносов «на травматизм») переходит под контроль ФНС. В связи с этим, за периоды, начиная с 2017 года, плательщики должны будут представлять в свою ИФНС единый расчет по страховым взносам. Этот расчет заменит собой РСВ-1 ПФР. Новый расчет, по сути, объединит в себе четыре действующих в 2016 году формы: РСВ-1, 4-ФСС, РСВ-2, РВ-3.
Единый срок сдачи отчетности
В 2016 году способ сдачи отчетности по страховым взносам непосредственно влиял на крайний срок, до которого можно сдавать отчетность.
Сроки сдачи расчетов до 2017 года
| Вид отчетности | Способ сдачи | Срок сдачи |
| Расчет РСВ-1 ПФР | «на бумаге» | не позднее 15-го числа второго календарного месяца, следующего за отчетным периодом |
| в электронном виде | не позднее 20-го числа второго календарного месяца, следующего за отчетным периодом | |
| Расчет 4-ФСС | на бумаге | не позднее 20-го числа месяца, следующего за отчетным периодом |
| в электронном виде | не позднее 25-го числа месяца, следующего за отчетным периодом |
С 2017 года, если среднесписочная численность человек, в пользу которых организацией/ИП были произведены выплаты, за предшествующий отчетный/расчетный период составила 25 человек и меньше, то единый расчет по страховым взносам в ИФНС можно сдать «на бумаге» (п. 10 ст. 431 НК РФ). Если же численность превышает 25 человек, то организация или ИП обязаны представить расчет в электронном виде.
При этом с 2017 года способ сдачи расчета по взносам («на бумаге» или электронном) не влияет на сроки сдачи отчетности. Новый единый расчет по страховым взносам в 2017 году нужно сдавать не позднее 30 числа месяца, следующего за отчетным (расчетным) периодом (п. 7 ст. 431 НК РФ). Вне зависимости от способа его представления.
Сроки сдачи расчетов по страховым взносам в 2017 году
Первый раз единый расчет потребуется представить в ИФНС по итогам I квартала 2017 года. Форма расчета, который нужно сдавать с 2017 года, утверждена приказом ФНС от 10.10.2016 № ММВ-7-11/551.
Сроки сдачи отчетности по страховым взносам в ИФНС в 2017 году




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации