
Как заполнить декларацию по усн. Заполнение и сдача декларации ип усн
Перед тем, как достичь своей цели и стать бизнесменом, надо представлять, что поджидает на этом нелегком пути начинающего предпринимателя. И первым местом, откуда начинается путь индивидуального предпринимателя, является инспекция Федеральной налоговой службы (ИФНС). Здесь производится регистрация ИП, и с момента этой регистрации предприниматель принимает на себя установленные законом права и обязанности.
Первейшей и самой главной обязанностью перед государством является своевременная и полная уплата налога. Налоговая декларация для ИП является основным документом, в котором исчисляется и фиксируется сумма подлежащего оплате налога.
Декларация предоставляется в налоговую инспекцию в строго установленные законом сроки, иначе в отношении налогоплательщика предусмотрены жесткие санкции (штрафы и пени). Вид и форма налоговой декларации зависит от системы налогообложения, которая выбирается индивидуальным предпринимателем на момент регистрации, либо изменяется в процессе деятельности.
Для каких видов налогообложения необходима налоговая декларация?
| Система налогообложения | Налог | Описание |
| Общая система | НДС(налог на добавленную стоимость) | Облагается этим налогом реализация товаров (работ, услуг).НДС, уплаченный по приобретенным товарам (работам, услугам), уменьшает сумму исчисленного к уплате НДС. |
| НДФЛ(налог на доходы физических лиц) | Облагаются все доходы, полученные от предпринимательской деятельности с учетом уменьшения на предусмотренные законодательством вычеты. | |
| ЕСХН | Единый сельскохозяйственный налог | Отменяет исчисление и уплату НДС (кроме ввоза на территорию РФ и по договору простого товарищества), НДФЛ (кроме определенных видов дохода) и налога на имущество (используемое в предпринимательстве). Применяется для налогообложения доходов сельскохозяйственных товаропроизводителей. |
| УСН | Упрощенная система налогообложения | Отменяет исчисление и уплату НДС (кроме ввоза на территорию РФ), НДФЛ (кроме определенных видов дохода) и налога на имущество (используемое в предпринимательстве). Применяется для налогообложения доходов ИП по упрощенной схеме |
| ЕНВД | Единый налог на вмененный доход | Применяется для налогообложения отдельных видов деятельности, установленным законодательством, полный и закрытый перечень которых приведен в Налоговом кодексе (НК РФ). |
| Все системы налогообложения | Акцизы | Налог на производство и реализацию определенных видов товаров, конкретный перечень которых определяется законодательством. К ним относятся: этиловый спирт и содержащая его продукция, табачная продукция, бензин и дизельное топливо. |
| Налог уплачивается предпринимателями, признанными пользователями недр в соответствии с законодательством РФ |
Необходимо отметить, что два последних налога являются довольно специфическими и индивидуальный предприниматель исчисляет и уплачивает их только при наличии объекта налогообложения вне зависимости от применяемой системы уплаты налогов.
Более того, законодательством запрещено переходить на упрощенную систему уплаты налогов предпринимателю, который осуществляет производство подакцизных товаров или добычу и реализацию полезных ископаемых (кроме общераспространенных).
Также следует иметь в виду особенности исчисления налогов и заполнения деклараций ИП по следующим налогам на 2014 год:
- При расчете НДС в зависимости от вида товара (работы, услуги) или способа реализации применяется ставка 0% (при вывозе товара за пределы РФ), 10% (при реализации определенного перечная продовольственных товаров, товаров для детей, медикаментов) или 18% (прочие товары, работы, услуги). Основным налоговым документом, отражающим начисление НДС по каждой операции, является счет-фактура. Порядок ее заполнения указан в НК РФ. Если предприниматель находится на общей системе налогообложения и выручка от реализации товаров (работ услуг) за три месяца подряд меньше 2 млн. руб. (без учета налога), то он может освобождаться от обязанностей налогоплательщика по НДС на 12 месяцев. Для этого надо представить в ИФНС письменное уведомление и подтверждающие документы. Это положение не распространяется на ИП, реализующих подакцизные товары в течение этих 3 месяцев. Продлить освобождение можно через год.
- НДФЛ исчисляется по ставке 13% (за исключением особо установленных законодательством случаев). При расчете НДФЛ установлена система вычетов: стандартные, имущественные, социальные, профессиональные. К профессиональным вычетам для индивидуального предпринимателя относится сумма фактически произведенных в налоговом периоде и документально подтвержденных расходов. Если сумма фактически произведенных расходов не может быть подтверждена документально, то принимается вычет расходов по нормативу в размере 20% от суммы дохода (при получении авторских вознаграждений норматив расходов изменяется).
- Переход на ЕСХН производится в добровольном порядке при условии, что доля произведенной и реализованной сельхозпродукции (включая первичную переработку) превышает 70% от всего полученного дохода. Исчисление налога производится на разницу между фактически полученным доходом и фактически произведенными расходами по ставке 6%.
- Законодательством предусмотрено два варианта уплаты налога при УСН - 6% от суммы дохода и 15% от разницы между доходом и расходом. Переход на упрощенную систему налогообложения производится в добровольном порядке. При желании в следующем году исчислять налоги по упрощенной системе, следует подать уведомление в налоговый орган до 31 декабря предшествующего года. При этом среднесписочная численность работников ИП не должна превышать 100 чел. Вновь созданные ИП сообщают о желании перейти на УСН в течение 30 календарных дней после регистрации. УСН позволяет предпринимателю максимально упростить учет совершаемых хозяйственных операций. Заполнение декларации ИП, находящегося на УСН, производится на основании книги доходов и расходов, в которую заносятся все операции. При этом учитываются суммы фактически полученных доходов и фактически уплаченных расходов.
- ЕНВД может применяться одновременно с общей, упрощенной системой налогообложения, единым сельхозналогом, если один или несколько видов деятельности предпринимателя подпадают под ее применение. В основном ЕНВД уплачивается по различным видам услуг, в стационарной розничной торговле, общепите и т.д. Налог определяется исходя из 15% от вмененного дохода, рассчитанного с учетом базовой доходности и корректирующих коэффициентов. Базовая доходность (на 1 работающего, на кв. м. площади, на 1 торговое место и пр.) определяется Налоговым кодексом РФ, корректирующий коэффициент устанавливается местными органами власти. Сумма ЕНВД может быть уменьшена на сумму уплаченных страховых взносов в социальные фонды и пособие по временной нетрудоспособности, но не более чем на 50%.
Сроки подачи
Налоговым Кодексом РФ предусмотрено, что декларация для ИП в 2013 году должна быть представлена в следующие сроки:
| Система налогообложения | Налог | Налоговый период | Срок представления декларации |
| Общая | НДС | Квартал | 20 числа месяца, следующего за истекшим налоговым периодом |
| НДФЛ | Календарный год | ||
| НДФЛ | Прекращение деятельности в качестве ИП | В 5-дневный срок со дня прекращения деятельности | |
| ЕСХН | Календарный год | 31 марта года, следующего за истекшим налоговым периодом | |
| Прекращение деятельности в качестве сельхозтоваропроизводителя | 25 числа месяца, следующего за месяцем прекращения деятельности | ||
| УСН | Календарный год | 30 апреля года, следующего за истекшим налоговым периодом | |
| ЕНВД | Календарный квартал | 20-го числа первого месяца следующего налогового периода | |
| Акцизы | Календарный месяц | Последнего числа следующего месяца | |
| Налог на добычу полезных ископаемых | Календарный месяц | 25 числа следующего месяца |
Если пропущен срок предоставления декларации
В этом случае избежать определенных налоговых санкций не представляется возможным. За нарушение срока подачи декларации ст. 119 Налогового Кодекса РФ предусмотрен штраф в размере 5% от суммы, подлежащей уплате по данной декларации, за каждый месяц просрочки, но не более 30% указанной суммы и не менее 1000 руб.
Кроме того будет взыскана пеня из расчета 1/300 ставки рефинансирования, установленной Центральным банком (ЦБ РФ) за каждый день просрочки.
Тогда как уплаты пени избежать не удастся, то уменьшить сумму штрафа можно попытаться, если сумма неуплаченного налога достаточно высока или срок просрочки предоставления декларации достаточно большой. Для этого необходимо вначале отправить декларацию, по которой сумма к уплате должна быть равна 0. За нарушение сроков представления декларации будет начислен штраф в размере 1000 руб. Затем надо оплатить налог, подать уточненную декларацию с отраженной в ней реальной суммой налога и уплатить сумму начисленной за просрочку уплаты пени.
Как и куда необходимо сдать декларации
Налоговые декларации сдаются предпринимателем в налоговую инспекцию по месту регистрации ИП (месту жительства). Бланки декларации ИПможно скачать на сайте Федеральной налоговой службы РФ или купить организациях, торгующих бланками. Если возникают трудности с заполнением, то необходимо помнить, что декларация ИП обычно представлена в налоговых инспекциях на стендах как образец.
Существует несколько вариантов подачи декларации:
- лично (или через представителя по доверенности) непосредственно работнику ИФНС, при этом надо подготовить паспорт и 2 экземпляра декларации, чтобы один из них сдать в налоговую инспекцию, а на другом проставить отметку о сдаче в установленный срок;
- по почте ценным письмом с описью вложения, которое будет подтверждать содержимое вложенного в конверт, при этом сроком сдачи декларации будет считаться день отправки письма по почте;
- по каналам связи в электронном виде, т.е. через Интернет через оператора связи, с которым заключен договор с оформлением на ИП электронной цифровой подписи (ЭЦП), либо через представителя (организацию, обладающую соответствующими возможностями и отправляющую декларацию под своей ЭЦП) по доверенности.
Все индивидуальные предприниматели должны вести налоговый учет и сдавать декларации по тем налогам, которые платят в бюджет. Какие именно декларации нужно сдавать, как часто и в какие сроки - зависит от применяемого режима налогообложения.
ОСНО
Декларации ИП на общем режиме налогообложения - это отчеты по НДФЛ и НДС:
1. По налогу на доходы физических лиц отчитываются по форме 3-НДФЛ один раз в год до 30 апреля.
2. по НДС - до 25 числа после каждого квартала. Декларацию по НДС можно сдавать только в электронном виде.
При отсутствии показателей бизнесмены на ОСНО должны сдавать нулевые декларации по НДС и НДФЛ в обычные сроки.
Предприниматели-новички, которые начинают бизнес на общей системе налогообложения, должны еще минимум один раз отчитаться по форме 4-НДФЛ. В этой декларации они указывают предполагаемый доход на предстоящий год, чтобы в налоговой инспекции могли рассчитать авансовые платежи по НДФЛ.
Срок сдачи 4-НДФЛ - в течение 5 дней после получения первой выручки.
В последующих периодах сотрудники налоговой службы будут считать авансы уже отталкиваясь от фактического дохода за прошедший год, поэтому 4-НДФЛ каждый год сдавать не требуется. Но если произойдет скачок доходов на 50 и более процентов в большую или меньшую сторону по сравнению с таким же периодом прошлого года, то 4-НДФЛ нужно будет сдать для того, чтобы авансы пересчитали заново в сторону уменьшения или увеличения.
ИП на ОСНО помимо НДС и НДФЛ платят еще налог на имущество, которое используют в бизнесе. Но отчитываться по этому налогу ИП не должны, считать налог тоже. Они лишь перечисляют суммы налога, указанные в уведомлении, которое присылают из налоговой инспекции. Декларации по налогу на имущество сдают только организации.
УСН
На упрощенной системе налогообложения отчитываться нужно только один раз в год.
Форма декларации для всех упрощенцев одна, но предусматривает заполнение разных разделов в зависимости от применяемого объекта налогообложения: «Доходы» или «Доходы минус расходы».
В сервисе этот отчет можно подготовить за пару минут. Система предложит проверить обороты за год, сформирует книгу учета доходов и расходов, рассчитает налог с учетом страховых взносов и подставит нужные значения в поля декларации.
Если в отчетном периоде доходов не было или предприниматель на УСН вовсе не вел бизнес в этом периоде, он все равно должен отчитаться, просто декларация будет с нулевыми показателями.
ЕНВД
Предприниматели - плательщики единого налога на вмененный доход, отчитываются каждые три месяца.
Обратите внимание: декларацию по ЕНВД сдают в ту налоговую инспекцию, где ИП вставал на учет как плательщик ЕНВД. Если предприниматель вставал на учет в нескольких ИФНС, отчитываться нужно в каждую инспекцию.
А вот учет доходов и расходов предприниматели на ЕНВД для целей налогообложения не ведут. Вместо этого они обязаны вести учет физических показателей, на основе которых рассчитывают налог - сотрудников, транспортных средств, торговой площади.
Нулевые декларации предприниматели на ЕНВД подавать не могут, даже если не было выручки или деятельность не велась. В таких случаях предприниматели все равно должны платить налог с вмененного дохода, как обычно.
А вот если не было физического показателя (например, расторгнут договор аренды, новый еще не заключен и торговать пока негде) - нулевую декларацию подать можно. Так считают суды, но будьте готовы к тому, что придется отстаивать свою позицию перед налоговыми органами.
ПСН
Предприниматели, которые приобрели патент, никак по доходам не отчитываются, но должны учитывать поступления и вносить их в специальную книгу учета доходов. Это нужно для того, чтобы контролировать соблюдение лимита по доходам, т.к. при выручке больше 60 миллионов рублей за год право на патентную систему теряется.
Сдача деклараций ИП на ПСН законом не предусмотрена.
ЕСХН
Предприниматели, которые перешли на уплату единого сельскохозяйственного налога, заполняют одну декларацию в год.
При отсутствии доходов в первый год применения ЕСХН предприниматели сдают нулевую декларацию, но по итогам второго года нужно либо показать в декларации доход, либо перейти на другой режим налогообложения. Это следует из п. 4.1 статьи 346.3 НК РФ.
Другие отчеты индивидуальных предпринимателей
Независимо от применяемого режима налогообложения, по всем другим налогам предприниматели должны отчитываться в том случае, если есть объект налогообложения. Это может быть водный налог, акцизы, налог на добычу полезных ископаемых, платежи за пользование недрами и т.д.
Земельный и транспортный налог при наличии объекта налогообложения ИП платят по уведомлениям из ИФНС, деклараций по этим налогам они не сдают.
Штрафы за налоговые декларации
Если предприниматель опоздает со сдачей налоговой декларации, ему начислят штраф в размере 5% от суммы налога в декларации за каждый полный и неполный месяц задержки.
Минимум, который заплатит предприниматель - 1 000 рублей, максимум - 30% от налога.
Если не сдали нулевую декларацию, то начисляют минимальный штраф в 1 тысячу рублей.
Еще одно неприятное последствие - блокировка расчетного счета. Налоговая инспекция может приостановить операции по счетам, если не получит декларацию в течение 10 дней по истечении положенного срока.
Предприниматель не сможет воспользоваться деньгами с заблокированного счета и открыть новый счет до тех пор, пока не сдаст декларацию.
Отчеты ИП-работодателей
Предприниматели, которые используют наемный труд, должны в общем порядке сдавать целый набор отчетов в налоговую инспекцию, Пенсионный фонд, ФСС:
1. В налоговую инспекцию работодатели отчитываются по доходам работников и удержанному с них налогу на доходы физических лиц:
Отчет 6-НДФЛ сдают каждые три месяца - до 30 апреля, 31 июля, 31 октября и до 1 апреля по итогам года.
Сведения по страховым взносам за работников сдают каждые три месяца по итогам каждого квартала, срок - в течение 30 дней по окончании отчетного квартала.
3. В ФСС отчитываются по страховым взносам от несчастных случаев по форме 4-ФСС. Срок - в течение 20 дней после каждого квартала, если отчет сдают в бумажной форме, и 25 дней - если в электронной.
Отчеты в Росстат
Тут нельзя однозначно сказать, кто должен отчитываться, т.к. это зависит от выборки Росстата, которую составляют на каждый год. Нужно просто зайти на официальный ресурс Росстата , ввести свои данные и узнать, должен ли ИП отчитываться в органы статистики в текущем году.
Какой бы режим вы не применяли, интернет-бухгалтерия станет надежным помощником, благодаря которому вы сэкономите время и застрахуете себя от ошибок.
В нашем любой предприниматель без бухгалтера может считать налоги, формировать отчеты и отправлять их в инстанции. И это только минимальный пакет услуг. Продвинутые версии сервиса включают кадровый учет, расчет заработной платы и взносов, проверку контрагентов, и даже услуги персонального бухгалтера и помощь юриста. При этом абонентская плата за год не превышает месячной зарплаты штатного бухгалтера.
Ведение налогового учета при упрощенном режиме налогообложения, особенно если в качестве налогооблагаемой базы выбрана «Доходы» отличается простой и под силу любому бизнесмену для самостоятельного заполнения.
Срок сдачи отчетности для ООО и ИП неумолимо приближается (31 марта для ООО и 30 апреля для ИП) и чтобы не платить деньги за подготовку и сдачу налоговой декларации разберем пошагово весь процесс самостоятельного заполнения отчетности по УСН.
Общие правила
Начиная заполнение налоговой отчетности, следует помнить, что:
- стоимостные показатели вписываются в рублях, копейки округляются по известному математическому правилу - свыше 50 копеек до 1 рубля, меньше - отбрасываются;
- нумеруются только заполненные страницы, начиная с титульного листа в специальном поле «Стр.», находящемся верхней части листа;
- запрещены помарки и исправления ошибок, в т. ч. жидкостью-корректором;
- в бумажном варианте декларация печатается на одной стороне листа;
- одной ячейке поля соответствует только одна буква, цифра или знак;
- текстовые блоки вписываются заглавными буквами;
- в незаполненных клеточках проставляются прочерки;
- в форме, выполненной на компьютере, допускается отсутствие окантовки ячеек и прочерков. Печать осуществляется шрифтом Courier New № 16-18;
- декларация подается в срок до 31 марта для ООО, до 30 апреля для ИП.
Как самостоятельно заполнить декларацию УСН, доходы: 1-я страница
Начнем с первой половины титульного листа. Здесь фиксируются все сведения о предприятии, его форме и основных отличительных признаках.
| Информация |
|
|---|---|
| вписывают данные из Свидетельства, оформленного при открытии ИП или компании |
|
| № корректировки | 0 - обозначает подачу декларации за год, 1 -исправленной формы, 2, 3 и т.д. -формы с последующими уточнениями |
| Налоговый период | 34 - предоставление итоговых данных за год, 50 - за незаконченный год, при смене спецрежима, ликвидации либо других изменений в статусе компании |
| Отчетный год | Временной период, за который подаются сведения |
| Код налогового органа | Четыре первых цифры, указанные в свидетельстве о постановке на учет или в ИНН |
| По месту нахождения учета | 120 - для ИП, 210 - для компаний, 215 - для реорганизованного предприятия |
| Налогоплательщик | Название компании или ФИО ИП полностью |
| Код вида деятельности по ОКВЭД | Основной вид из выписки ЕГРЮЛ (для ООО) или ЕГРИП (для ИП) |
| Форма реорганизации | ИП данные поля не заполняют,только предприятиями, являющимися правопреемниками реорганизованных или ликвидированных компаний. Коды по ликвидированным компаниям - 0, преобразованным - 1, слившимся - 2, разделенным - 3, присоединенным - 5, разделенным с последующим присоединением - 6 |
| Номер контактного телефона | № телефона предприятия или ИП |
| На … страницах | Число страниц формы |
| С приложением подтверждающих документов | Число листов прилагаемых подтверждений. При их отсутствии - прочерки. |
В левой нижней части титульного листа в блоке «Достоверность сведений, указанных в декларации» проставляется код 1, если всю декларируемую информацию подтверждает лично налогоплательщик, цифра 2 в этом поле свидетельствует о сдаче формы представителем плательщика. ИП в этом блоке больше ничего не заполняет, ставит подпись и печать при ее наличии. Руководитель ООО заполняет поле «ФИО полностью», датирует документ и подписывает.
Представителю плательщика, кроме вышеописанных действий, следует подтвердить собственные полномочия, вписав необходимую информацию в поле «Наименование документа, подтверждающего полномочия». Обычно это доверенность, заверенная нотариально (от ИП) или выписанная на рабочем бланке ООО.В примере интересы ООО «Фаворит» представляет руководитель, следовательно, это поле не заполняется.
Закончив оформление первой страницы, приступаем к следующим действиям. Для ИП и предприятий находящимся на упрощенной системе налогообложения, «Доходы» предусмотрены разделы 1.1 и 2.1. Учитывая, что во второй раздел декларации вносятся все сведения о доходах,подсчитываются налоги и фиксируются снижающие их величину, платежи, а в первом выведены окончательные суммы налога к уплате, то есть смысл сначала заполнить раздел 2.1.
Как рассчитывают налоги: раздел 2.1
Рассмотрим порядок декларации УСН, доходы на примере ООО «Фаворит».
| Информация |
|
|---|---|
| В примере: |
|
| Процент налога - 6% |
|
| Налог = Доход * 6%. В примере: |
Величину налога можно снизить на такие расходы:
- социальные отчисления, оплаченные за наемный персонал и за ИП ;
- пособия по больничному листу, выплаченные работодателем сотрудникам за три первых дня;
- взносы по ДМС.
Эти платежи проставляются в строках 140-143.
| Информация |
|
|---|---|
| Поле, определяющее признак компании: при использовании наемного труда - 1, без привлечения персонала - 2 |
|
| Указывается величина дохода за каждый отчетный период. Важно: Информация по выручке заполняется нарастающим итогом. В примере:
|
|
| Процент налога - 6% |
|
| Поквартально рассчитывается размер налога за каждый отчетный период по формуле: Налог = Доход * 6%. В примере:
Итого за год налог составил 106 800 руб. |
Окончательная величина суммы налога фиксируется в первом разделе.
Как заполнить раздел 1.1
Начнем с кода по ОКТМО
На этом расчет налога закончен. Все записи в разделе 1.1 подтверждаются подписью предпринимателя, руководителя компании или лица, их замещающего. Заключительный этап - датирование документа. Следует помнить, что даты на титульном листе и второй странице должны быть идентичными.
В декларации предусмотрен 3-й раздел, в котором в справочном режиме указываются поступления в рамках благотворительных или целевых платежей. При отсутствии подобных финансовых вливаний этот раздел не заполняется и не сдается в ИФНС.
Важно: Поданные декларации не должны быть скреплены или сшиты.
Для автоматического расчета и формирования декларации по УСН за 2018 и 2019 год в форматах PDF и Excel вы можете воспользоваться онлайн-сервисом непосредственно на нашем сайте.
Примечание : форма налоговой декларации (при отчете за 2018 год), порядок ее заполнения и формат сдачи в электронном виде утверждены Приказом ФНС России от 26.02.2016 № ММВ-7-3/99@.
Бесплатная консультация по налогам
Образцы заполнения декларации
Декларация УСН «доходы минус расходы» (образец заполнения).
Сроки сдачи декларации на УСН
Декларация на УСН предоставляется раз в год – после каждого налогового периода. Поквартальная отчетность на УСН не предусмотрена, однако ежеквартально необходимо не забывать уплачивать авансовые платежи .
Крайний срок сдачи декларации по УСН за 2018 год в 2019 году:
- для индивидуальных предпринимателей – 30 апреля 2019 года.
- для организаций – 1 апреля 2019 года.
Примечание : крайний срок сдачи декларации по УСН для организаций в 2019 году перенесен на 1 апреля, так как 31 марта выпадает на выходной день – воскресенье.
Крайний срок сдачи декларации по УСН за 2019 год в 2020 году:
- для индивидуальных предпринимателей – 30 апреля 2020 года.
- для организаций – 31 марта 2020 года.
Обратите внимание , что в случае закрытия ИП или ликвидации организации декларацию необходимо сдать в срок до 25 числа месяца, следующего за тем, в котором была прекращена деятельность (согласно уведомлению, поданному в налоговый орган).
Бесплатная консультация по налогам ИП
Штрафы за несвоевременную сдачу декларации УСН
За несвоевременную сдачу декларации по УСН предусмотрены следующие штрафы:
- если налог УСН был уплачен – 1 000 рублей ;
- если налог УСН не был уплачен – 5% суммы налога , подлежащей уплате на основании этой декларации, за каждый полный или неполный месяц со дня, установленного для ее представления, но не более 30% указанной суммы и не менее 1 000 рублей .
Инструкция по заполнению декларации
Официальную инструкцию по заполнению декларации УСН вы можете скачать по этой ссылке .
Основные правила заполнения декларации
1. При заполнении декларации УСН требуется указывать суммы авансовых платежей (налога) УСН, которые вы должны были бы заплатить правильно (т.е. в теории), а не те, что вы уплатили или не уплатили на самом деле. В ситуации со страховыми взносами наоборот – указываются только реально оплаченные суммы. Штрафы и пени в декларации не отражаются.
2. В декларации предусмотрены отдельные разделы для УСН 6% и УСН 15% (раздел 1 и раздел 2). Плательщики УСН «доходы» заполняют титульный лист, раздел 1.1, раздел 2.1.1, раздел 2.1.2 (при уплате торгового сбора), раздел 3. Плательщики УСН «доходы минус расходы» заполняют титульный лист, раздел 1.2, раздел 2.2, раздел 3.
3. Раздел 3 заполняется, только если ИП или ООО получали имущество, работы, услуги в рамках благотворительной деятельности, целевых поступлений, целевого финансирования (полный список приведен в Приложении № 5 официальной инструкции к декларации УСН).
4. Удобнее заполнять сначала второй раздел, а только потом первый.
5. Все суммы указываются в целых рублях по правилам округления.
6. Все показатели записываются, начиная с первой (левой) ячейки, однако если какие-либо ячейки справа остались незаполненными – в них ставятся прочерки.
7. Если сумма равна нулю или данные для заполнения поля отсутствуют, в каждой его ячейке ставится прочерк.
8. Все страницы необходимо пронумеровать.
9. Распечатываются только листы, которые относятся к вашему виду деятельности (УСН «Доходы» или «Доходы минус расходы»). Т.е. пустые страницы сдавать не нужно.
10. Подпись и дата подписания в разделе 1.1 (для УСН «Доходы») или в разделе 1.2 (для УСН «Доходы минус расходы») должны совпадать с данными указанными на титульном листе.
11. Печать обязательно проставляется только организациями, которые с ней работают. При этом оттиск ставится только на титульном листе на месте подписи.
12. Сшивать или скреплять декларацию не нужно (главное не портить бумажный носитель, т.е. подойдут скрепки, но степлером и т.п. лучше не пользоваться).
Титульный лист
Поле «ИНН ». ИП и организации указывают ИНН, в соответствии с полученным свидетельством о постановке на учет в налоговом органе. У организаций ИНН состоит из 10 цифр, поэтому при заполнении необходимо в 2-х последних ячейках поставить прочерки (например, «5004002010—»).
Поле «КПП ». Заполняют только организации.
Поле «Номер корректировки ». Ставится: «0—» (если за налоговый период декларация сдается первый раз), «1—» (если это первое исправление), «2—» (если второе) и т.д.
Поле «Налоговый период (код) ». Указывается код налогового периода, за который сдается декларация:
- «34» – если декларация сдается по итогам календарного года;
- «50» – при закрытии ИП или (реорганизации) ликвидации организации;
- «95» – в связи с переходом на другой режим налогообложения;
- «96» – при прекращении деятельности УСН.
Поле «Отчетный год ». В этом поле записывается год (налоговый период), за который предоставляется декларация. Т.е. если вы ее сдаете в 2019 году за 2018 год, то необходимо писать 2018 год.
Поле «Представляется в налоговый орган (код) ». Узнать код ИФНС можно на . Также ИП могут найти этот код в уведомлении о постановке на учет в налоговом органе, а организации в уведомлении о постановке на учет российской организации.
Поле «по месту нахождения (учета) (код) ». ИП пишут «120», организации «210».
Поле «Налогоплательщик ». Индивидуальный предприниматель пишет полностью фамилию, имя, отчество. Организации пишут свое полное наименование.
Поле «Код вида экономической деятельности по ОКВЭД ». Укажите любой код из осуществляемых вами видов деятельности УСН. Найти этот код можно в выписке из ЕГРИП (ЕГРЮЛ) или новом классификаторе ОКВЭД .
Обратите внимание , при подаче декларации УСН за 2018 год данный код нужно указывать в соответствии с новой редакцией ОКВЭД. Перевести код из старой редакции в новую можно с помощью нашего сервиса по соответствию кодов ОКВЭД .
Поле «Форма реорганизации, ликвидация (код) » и поле «ИНН/КПП реорганизованной организации ». Данные поля заполняют только организации в случае их реорганизации или ликвидации.
Поле «Номер контактного телефона ». Указывается в любом формате.
Поле «На страницах ». Обычно декларация состоит из трех страниц, поэтому в нем необходимо писать «3—».
Поле «с приложением подтверждающих документов или их копий ». Здесь ставится количество листов у документов, которые прилагаются к декларации (например, доверенность представителя). Если таких документов нет, то поставьте прочерки.
Блок «Доверенность и полнота сведений, указанных в настоящей декларации ».
В первом поле необходимо указывать: «1» (если декларацию подписал ИП или руководитель организации), «2» (если подписал представитель налогоплательщика).
В остальных полях этого блока:
- Если декларацию сдает ИП, то ему необходимо поставить только подпись и дату подписания декларации.
- Если декларацию представляет организация, то необходимо указать: фамилию, имя, отчество руководителя в поле «Фамилия, имя, отчество полностью» и поставить подпись и дату подписания декларации.
- Если декларацию сдает представитель, то нужно указать: фамилию, имя, отчество представителя налогоплательщика в поле «Фамилия, имя, отчество полностью», поставить подпись, дату подписания декларации и указать наименование документа, подтверждающего полномочия представителя.
Раздел 2.1.1 (для налогоплательщиков на УСН «Доходы»)
Строка «102» . Укажите «1» (если ИП или ООО в истекшем году производили выплаты физическим лицам, т.е. были наемные работники) или «2» (если ИП в истекшем году работал один).
Строки 110 – 113. Указывается сумма доходов нарастающим итогом:
Строка «110»
Строка «111»
Строка «112»
Строка «113»
Строки 120 – 123. Указывается налоговая ставка (с 2016 года может быть снижена регионами до 1%):
Строка «120» . Укажите налоговую ставку за первый квартал.
Строка «121» . Укажите налоговую ставку за полугодие.
Строка «122» . Укажите налоговую ставку за 9 месяцев.
Строка «123» . Укажите налоговую ставку за год.
Строки 130 – 133. Рассчитывается и указывается произведение суммы дохода и ставки налога за соответствующий период:
Строка «130» строка 110 x строку 120 / 100 .
Строка «131» строка 111 x строку 121 / 100 .
Строка «132» строка 112 x строку 122 / 100 .
Строка «133» строка 113 x строку 123 / 100 .
Строка 140 – 143. Указываются нарастающим итогом суммы налоговых вычетов, уменьшающие рассчитанные выше авансовые платежи и налог.
Строка «140»
Строка «141»
Строка «142»
Строка «143» . Укажите сумму налогового вычета за год (сумма за первый, второй, третий и четвертый квартал).
Обратите внимание , если вы производили выплаты физическим лицам (в строке 102 указали «1»), то по закону вы не можете уменьшить авансовые платежи и налог УСН более чем наполовину. Поэтому в данном случае вам придется проследить за тем, чтобы:
- строка 140 не была больше строки 130 / 2 ;
- строка 141 не была больше строки 131 / 2 ;
- строка 142 не была больше строки 132 / 2 ;
- строка 143 не была больше строки 133 / 2 .
ИП не производившие выплаты физическим лицам (в строке 102 указали «2») могут уменьшить авансовые платежи и налог полностью. Поэтому строки 140 – 143 могут быть равны (но не превышать) строкам 130 – 133 соответственно (если хватит суммы вычета).
Раздел 2.1.2 (для налогоплательщиков на УСН «Доходы», уплачивающих торговый сбор)
ИП и организациям, которые являются плательщиками торгового сбора, помимо раздела 2.1.1 придется дополнительно заполнить и данный раздел 2.1.2. Заметьте, что он состоит из двух листов, причем первый его лист заполняется практически идентично разделу 2.1.1.
Первый лист раздела 2.1.2
Строки 110 – 113. Указывается сумма доходов нарастающим итогом от вида деятельности УСН, в отношении которого установлен торговый сбор . Если вы занимаетесь только торговой деятельностью, то продублируйте доходы, указанные в разделе 2.1.1.
Строка «110» . Укажите сумму доходов за первый квартал.
Строка «111» . Укажите сумму доходов за полугодие (сумма за первый и второй квартал).
Строка «112» . Укажите сумму доходов за 9 месяцев (сумма за первый, второй и третий квартал).
Строка «113» . Укажите сумму доходов за год (сумма за первый, второй, третий и четвертый квартал).
Строки 130 – 133. Рассчитывается и указывается произведение суммы дохода и ставки налога из раздела 2.1.1 за соответствующий период.
Строка «130» . Рассчитайте и укажите авансовый платеж за первый квартал: строка 110 x строку 120 раздела 2.1.1 / 100 .
Строка «131» . Рассчитайте и укажите авансовый платеж за полугодие: строка 111 x строку 121 раздела 2.1.1 / 100 .
Строка «132» . Рассчитайте и укажите авансовый платеж за 9 месяцев: строка 112 x строку 122 раздела 2.1.1 / 100 .
Строка «133» . Рассчитайте и укажите налог за год: строка 113 x строку 123 раздела 2.1.1 / 100 .
Строки 140 – 143. Указываются нарастающим итогом суммы налоговых вычетов, уменьшающие рассчитанные выше авансовые платежи и налог.
Строка «140» . Укажите сумму налогового вычета за первый квартал.
Строка «141» . Укажите сумму налогового вычета за полугодие (сумма за первый и второй квартал).
Строка «142» . Укажите сумму налогового вычета за 9 месяцев (сумма за первый, второй и третий квартал).
Строка «143» . Укажите сумму налогового вычета за год (сумма за первый, второй, третий и четвертый квартал).Обратите внимание, если вы производили выплаты физическим лицам (в строке 102 указали «1»), то по закону вы не можете уменьшить авансовые платежи и налог УСН более чем наполовину. Поэтому в данном случае вам придется проследить за тем, чтобы:
- строка 140 не была больше строки 130 / 2;
- строка 141 не была больше строки 131 / 2;
- строка 142 не была больше строки 132 / 2;
- строка 143 не была больше строки 133 / 2.
ИП не производившие выплаты физическим лицам (в строке 102 указали «2») могут уменьшить авансовые платежи и налог полностью. Поэтому строки 140 – 143 могут быть равны (но не превышать) строкам 130 –133 соответственно (если хватит суммы вычета).
Второй лист раздела 2.1.2
Строки 150 – 153. Указываются нарастающим итогом суммы фактически уплаченного торгового сбора за соответствующий период.
Строка «150» . Укажите сумму торгового сбора, уплаченную за первый квартал (сумма за первый и второй квартал).
Строка «151» . Укажите сумму торгового сбора, уплаченную за полугодие (сумма за первый, второй и третий квартал).
Строка «152» . Укажите сумму торгового сбора, уплаченную за 9 месяцев (сумма за первый, второй и третий квартал).
Строка «153» . Укажите сумму торгового сбора, уплаченную за год (сумма за первый, второй, третий и четвертый квартал).
Строки 160 – 163. Указываются суммы уплаченного торгового сбора, уменьшающие рассчитанные выше авансовые платежи и налог.
Строка «160» строки 130 (данного раздела) – строки 140 строки 150 строки 130 (из раздела 2.1.1) – строки 140 строки 130 (данного раздела) – строки 140 строку 150 .
Строка «161» . Проверьте справедливо ли условие: результат строки 131 (данного раздела) – строки 141 (данного раздела) должен быть меньше строки 151 , а также должен быть меньше или равен результату строки 131 (из раздела 2.1.1) – строки 141 (из раздела 2.1.1). Если условие справедливо, то укажите результат строки 131 (данного раздела) – строки 141 (данного раздела), в противном случае просто укажите строку 151 .
Строка «162» . Проверьте справедливо ли условие: результат строки 132 (данного раздела) – строки 142 (данного раздела) должен быть меньше строки 152 , а также должен быть меньше или равен результату строки 132 (из раздела 2.1.1) – строки 142 (из раздела 2.1.1). Если условие справедливо, то укажите результат строки 132 (данного раздела) – строки 142 (данного раздела), в противном случае просто укажите строку 152 .
Строка «163» . Проверьте справедливо ли условие: результат строки 133 (данного раздела) – строки 143 (данного раздела) должен быть меньше строки 153 , а также должен быть меньше или равен результату строки 133 (из раздела 2.1.1) – строки 143 (из раздела 2.1.1). Если условие справедливо, то укажите результат строки 133 (данного раздела) – строки 143 (данного раздела), в противном случае просто укажите строку 153 .
Раздел 1.1 (для налогоплательщиков на УСН «Доходы»)
Строка «010» , строка «030» , строка «060» , строка «090» . В данных строках указывается код ОКТМО места жительства ИП или места нахождения (юридического адреса) ООО. При этом в обязательном порядке должна быть заполнена только строка 010. Строки 030, 060 и 090 заполняются, если в течение года предприниматель менял свое место жительство либо организация меняла свое местонахождение. В противном случае в них ставятся прочерки.
Строка «020» . Если вы не плательщик торгового сбора, то просто рассчитайте по формуле строка 130 – строка 140 и если результат получился больше нуля, то укажите эту сумму.
строка 130 (из раздела 2.1.1) – строка 140 (из раздела 2.1.1) – строка 160 (из раздела 2.1.2) и если результат получился больше нуля, то укажите эту сумму.
Строка «040» строка 131 – строка 141 – строка 020
Если вы уплачиваете торговый сбор, то рассчитайте по формуле строка 131 (из раздела 2.1.1) – строка 141 (из раздела 2.1.1) – строка 161 (из раздела 2.1.2) – строка 020 и если результат получился больше нуля, то укажите эту сумму. При отрицательном результате в данной строке необходимо поставить прочерки, а полученное значение (без знака минус) перенести в сроку 050.
Строка «050»
Строка «070» . Если вы не плательщик торгового сбора, то рассчитайте по формуле строка 132 – строка 142 – строка 020 – строка 040 + строка 050
Если вы уплачиваете торговый сбор, то рассчитайте по формуле строка 132 (из раздела 2.1.1) – строка 142 (из раздела 2.1.1) – строка 162 (из раздела 2.1.2) – строка 020 – строка 040 + строка 050 и если результат получился больше нуля, то укажите эту сумму. При отрицательном результате в данной строке необходимо поставить прочерки, а полученное значение (без знака минус) перенести в сроку 080.
Строка «080»
Строка «100» . Если вы не плательщик торгового сбора, то рассчитайте по формуле строка 133 – строка 143 – строка 020 – строка 040 + строка 050 – строка 070 + строка 080
Если вы уплачиваете торговый сбор, то рассчитайте по формуле строка 133 (из раздела 2.1.1) – строка 143 (из раздела 2.1.1) – строка 163 (из раздела 2.1.2) – строка 020 – строка 040 + строка 050 – строка 070 + строка 080 и если результат получился больше нуля, то укажите эту сумму. При отрицательном результате в данной строке необходимо поставить прочерки, а полученное значение (без знака минус) перенести в сроку 110.
Строка «110»
Раздел 2.2 (для налогоплательщиков УСН «Доходы минус расходы»)
Строки 210 – 213. Указывается сумма доходов нарастающим итогом:
Строка «210» . Укажите сумму доходов за первый квартал.
Строка «211» . Укажите сумму доходов за полугодие (сумма за первый и второй квартал).
Строка «212» . Укажите сумму доходов за 9 месяцев (сумма за первый, второй и третий квартал).
Строка «213» . Укажите сумму доходов за год (сумма за первый, второй, третий и четвертый квартал).
Строки 220 – 223. Указывается сумма расходов нарастающим итогом (здесь также можно включить разницу между минимальным налогом и налогом, исчисленным в общем порядке, уплаченную в предыдущие годы):
Строка «220» . Укажите сумму расходов за первый квартал.
Строка «221» . Укажите сумму расходов за полугодие (сумма за первый и второй квартал).
Строка «222» . Укажите сумму расходов за 9 месяцев (сумма за первый, второй и третий квартал).
Строка «223» . Укажите сумму расходов за год (сумма за первый, второй, третий и четвертый квартал).
Строка «230» . Если у вас был убыток за предыдущие годы, то укажите сюда сумму, на которую вы желаете уменьшить налоговую базу. При этом приведенные выше доходы должны превышать расходы по итогам отчетного года.
Строка 240 – 243. Рассчитывается и указывается налоговая база (т.е. разница между доходами и расходами за соответствующий период):
Строка «240» . Рассчитайте по формуле строка 210 –строка 220 и укажите сумму налоговой базы за первый квартал. При отрицательном результате в данной строке необходимо поставить прочерки, а полученное значение (без знака минус) перенести в сроку 250.
Строка «241» . Рассчитайте по формуле строка 211 –строка 221 и укажите сумму налоговой базы за полугодие. При отрицательном результате в данной строке необходимо поставить прочерки, а полученное значение (без знака минус) перенести в сроку 251.
Строка «242» . Рассчитайте по формуле строка 212 – строка 222 и укажите сумму налоговой базы за 9 месяцев. При отрицательном результате в данной строке необходимо поставить прочерки, а полученное значение (без знака минус) перенести в сроку 252.
Строка «243» . Рассчитайте по формуле строка 213 – строка 223 – строка 230 и укажите сумму налоговой базы за год. При нулевом значении данной строки ставится «0». При отрицательном значении в данной строке необходимо поставить прочерки, а полученное значение (без знака минус) перенести в сроку 252.
Строки 250 – 253. Указываются суммы убытков, если какие-либо из строк 240 – 243 оказались отрицательными:
Строка «250» . Заполняется значением строки 240 (без знака минус), если оно получилось отрицательным.
Строка «251» . Заполняется значением строки 241 (без знака минус), если оно получилось отрицательным.
Строка «252» . Заполняется значением строки 242 (без знака минус), если оно получилось отрицательным.
Строка «253» . Заполняется значением строки 243 (без знака минус), если оно получилось отрицательным.
Строки 260 – 263 . Укажите построчно ставку налога по отчетному (налоговому) периоду, действующую в вашем регионе (субъекты РФ имеют право устанавливать ставку от 5% до 15%). В большинстве субъектов используется ставка 15%.
Строки 270 – 273. Рассчитывается и указывается произведение налоговой базы за соответствующий период и ставки налога. Если в строках 240 –243 прочерки, то в соответствующих им строках 270 – 273 тоже нужно поставить прочерки.
Строка «270» . Рассчитайте по формуле строка 240 x строку 260: 100 и укажите авансовый платеж за первый квартал.
Строка «271» . Рассчитайте по формуле строка 241 x строку 261: 100 и укажите авансовый платеж за полугодие.
Строка «272» . Рассчитайте по формуле строка 242 x строку 262: 100 и укажите авансовый платеж за 9 месяцев.
Строка «273» . Рассчитайте по формуле строка 243 x строку 263: 100 и укажите налог за год.
Строка «280» . Рассчитайте по формуле строка 213 x 1 / 100 и укажите минимальный налог.
Обратите внимание , что строку 280 нужно заполнить, даже если по итогам года вы не обязаны уплачивать минимальный налог.
Раздел 1.2 (для налогоплательщиков УСН «Доходы минус расходы»)
Строка «010» , строка «030» , строка «060» , строка «090» . В данных строках указывается код ОКТМО места жительства ИП или места нахождения (юридического адреса) ООО. При этом в обязательном порядке должна быть заполнена только строка 110. Строки 030, 060 и 090 заполняются, если в течение года предприниматель менял свое место жительство либо организация меняла свое местонахождение. В противном случае в них ставятся прочерки.
Если код ОКТМО состоит из 8 знаков, то три свободные ячейки справа заполняются прочерками (например, «12345678—»). Код по ОКТМО вы можете узнать при помощи .
Строка «020» . Укажите значение из строки 270 .
Строка «040» . Рассчитайте по формуле строка 271 – строка 020 и укажите сумму авансового платежа за полугодие. При отрицательном результате в данной строке необходимо поставить прочерки, а полученное значение (без знака минус) перенести в сроку 050.
Строка «050» . Заполняется значением из предыдущей строки 040, если значение в ней получилось меньше нуля, иначе ставятся прочерки.
Строка «070» . Рассчитайте по формуле строка 272 – строка 020 – строка 040 + строка 050 и укажите сумму авансового платежа за 9 месяцев. При отрицательном результате в данной строке необходимо поставить прочерки, а полученное значение (без знака минус) перенести в сроку 080.
Строка «080» . Заполняется значением из предыдущей строки 070, если значение в ней получилось меньше нуля, иначе ставятся прочерки.
Строка «100» . Рассчитайте по формуле строка 273 – строка 020 – строка 040 + строка 050 – строка 070 + строка 080 и укажите сумму налога за год. При отрицательном результате в данной строке необходимо поставить прочерки, а полученное значение (без знака минус) перенести в сроку 110.
Строка «110» . Заполняется значением из предыдущей строки 100, если значение в ней получилось меньше нуля, иначе ставятся прочерки.
Строка «120» . Заполняется, если значение строки 280 получилось больше значения строки 273. Рассчитывается по формуле строка 280 – строка 020 – строка 040 + строка 050 – строка 070 + строка 080 . При отрицательном результате в данной строке необходимо поставить прочерки, а полученное значение (без знака минус) перенести в сроку 110. Это значит, что в счет минимального налога вы засчитываете уплаченные авансовые платежи (необходимо предоставить в ИФНС в произвольной форме заявление о зачете, к которому приложить копии документов подтверждающих оплату авансовых платежей).
Раздел 3
Данный раздел является справочным и введен с 2015 года в новой декларации УСН.
Налогоплательщикам, которые не получали имущество (в том числе денежные средства), работы, услуги в рамках благотворительной деятельности, целевых поступлений, целевого финансирования (пункты 1 и 2 статьи 251 НК РФ) раздел 3 заполнять не нужно.
Куда подавать декларацию УСН
Декларация подается в налоговую инспекцию:
- ИП – по месту своего жительства;
- ООО – по месту своего нахождения (юридическому адресу главного офиса).
Адрес и контактные данные вашей ИФНС, можно узнать при помощи этого сервиса .
Способы подачи декларации УСН
Декларацию на УСН можно подать тремя способами:
- В бумажной форме (в 2-х экземплярах) лично или через своего представителя. Один экземпляр останется в налоговой, а второй (с необходимой пометкой) отдадут обратно. Эта бумага будет служить подтверждением того, что вы сдали декларацию.
- По почте регистрируемым отправлением с описью вложения. В этом случае, должна остаться опись вложения (с указанием отсылаемой декларации) и квитанция, число в которой будет считаться датой сдачи декларации.
- В электронном виде по интернету (по договору через одного из операторов электронного документооборота или сервиса на сайте ФНС).
Примечание : для подачи декларации через представителя – ИП необходимо оформить нотариальную доверенность, а организациям выписать доверенность в простой письменной форме (с подписью руководителя и печатью).
Обратите внимание , при подаче декларации в бумажной форме некоторые ИФНС могут потребовать:
- приложить файл декларации в электронном виде на дискете или флешке;
- напечатать на декларации специальный штрих-код, который будет дублировать информацию, содержащуюся в декларации.
Такие требования не основаны на НК РФ, но на практике их невыполнение может привести к неудачной попытке сдачи декларации.
Нулевая декларация УСН
Чтобы заполнить нулевую декларацию на УСН «доходы» нужно:
- Титульный лист заполнить обычным способом.
- В разделе 1.1 заполнить строки 010, 030, 060, 090 (см. инструкцию выше).
- В разделе 2.1.1 заполнить строку 102.
Чтобы заполнить нулевую декларацию на УСН «доходы минус расходы» нужно.
За 2017 год сдается декларация по форме, утвержденной приказом ФНС № ММВ-7-3/99@ от 26 февраля 2016 года, т.е. такой же, как и при отчете за 2016 год.
Общая информация о декларации
Состоит декларация из титульного листа и шести разделов. Титульный лист и раздел 3 общие для обоих видов УСН, однако разделы 1 и 2 для разных объектов налогообложения УСН различаются. При УСН с объектом «доходы» заполняются разделы 1.1, 2.1.1 и 2.1.2, при УСН с объектом «доходы за вычетом расходов» - разделы 1.2 и 2.2.Раздел 3 представляется только теми налогоплательщиками, которые получали средства целевого финансирования, не облагаемые налогом по УСН. Т.е. обычно у коммерческих организаций и ИП этого раздела в составе декларации нет, поэтому в статье он не рассматривается.
Разделы 1.1 и 2.1.1 являются обязательными для всех налогоплательщиков с объектом «Доходы», раздел 2.1.2 заполняют только плательщики торгового сбора . Наличие отдельного раздела для них связано с тем, что уменьшать на этот сбор возможно только налог с доходов от деятельности, облагаемой торговым сбором. Т.е. если у организации (ИП) есть виды деятельности, не облагаемые торговым сбором, доход от них в раздел 2.1.2 не включается.
Следует учитывать то, что налог по УСН можно уменьшить на торговый сбор только организациям и ИП, зарегистрированным на территории Москвы, поскольку только в этом случае налог платится в тот же бюджет, что и сам сбор.
Все правила заполнения декларации изложены в Порядке заполнения, который можно найти на нашем сайте в разделе .
Обратите внимание! В декларации указываются только начисленные суммы налога, уплаченные суммы не указываются.
Общие правила заполнения декларации
Декларация может представляться как в бумажном, так и в электронном виде через телекоммуникационные системы.При сдаче декларации в бумажном виде бланки лучше использовать машиночитаемые. Применять именно их обязанности нет, но многие налоговые инспекции наотрез отказываются принимать обычные формы, сделанные в Excel. Машиноориентированные бланки с двумерным штрих-кодом можно сформировать с использованием специального программного обеспечения, в том числе и бесплатного (НалогоплательщикЮЛ).
При распечатке деклараций следует иметь ввиду, что не допускается двухсторонняя печать и нельзя скреплять листы степлером, поскольку это приводит к порче листов.
Все поля декларации заполняются слева направо. Если какое-то поле заполняется не полностью, то в оставшихся клетках поля проставляются прочерки. При отсутствии данных в каком-то поле, по всему поля ставится прочерк. При заполнении декларации через специальные программы, выравнивание цифр и текста производится по правому, а не по левому краю полей. Поэтому вид декларация, заполненных в Excel заметно отличается от машиноориентированных форм.
Титульный лист
Вверху титульного листа (а также вверху каждой страницы декларации) указывается ИНН и КПП. Поле КПП индивидуальные предприниматели не заполняют.Если декларация первичная, то в поле «Номер корректировки» указывается 0, если сдается уточненная декларация, то ставится номер корректировки 1, 2 и т.д.
Налоговые периоды выбираются из Приложения 1 к Порядку заполнения декларации. Обычно это код 34 (календарный год). Другие периоды возможны при ликвидации организации или прекращении деятельности ИП.
В поле «по месту учета» ставятся коды из Приложения 3 Порядка. У ИП код 120, у организаций 210.
При заполнении поля «Налогоплательщик» указывается фамилия, имя и отчество предпринимателя, без указания статуса «индивидуальный предприниматель», название организаций пишется полностью, с указанием организационно-правовой формы (например, Общество с ограниченной ответственностью «Алмаз»)
Код ОКВЭД обычно ставится тот, который заявлен как основной при регистрации. Но если у налогоплательщика не одна система налогообложения, то лучше указывать тот код, который относится именно к деятельности, облагаемой УСН.
Поля для реорганизованных организаций индивидуальные предприниматели и организации, не являющиеся реорганизованными, не заполняют. Номер телефона можно не указывать, но в случае обнаружения ошибок и неточностей в декларации, наличие телефона поможет налоговым инспекторам быстрее донести информацию об этом до налогоплательщика, поэтому поле все-таки стоит заполнить.
Документы к декларации обычно не прикладываются, исключение - доверенность, если подписывается отчет представителем налогоплательщика.
В разделе «Достоверность и полноту сведений, указанных в настоящей декларации, подтверждаю», указывается:
- в случае, если подписывает руководитель организации или сам ИП, проставляется цифра «1» и пишется построчно фамилия, имя, отчество руководителя организации, ставится его подпись и дата подписания. Если декларацию подписывает индивидуальный предприниматель, то ставится также цифра «1», подпись и дата. ФИО предпринимателя указывать не надо.
- в случае, если подписывает доверенное лицо организации или предпринимателя, то указывается цифра «2» и ФИО представителя построчно, подпись и дата. Если представитель налогоплательщика является юридическим лицом, то указывается ФИО лица, уполномоченного в соответствии с документом, подтверждающим полномочия представителя налогоплательщика - юридического лица, подтверждать достоверность и полноту сведений, указанных в Декларации. В поле «наименование организации - представителя налогоплательщика» указывается наименование юридического лица - представителя налогоплательщика. Проставляется подпись лица, сведения о котором указаны в поле ФИО и дата.
Доверенность от ИП, как на заполнение и подписание декларации, так и просто на представление документа в налоговую, должна быть заверена нотариально.
Раздел 2.1.1
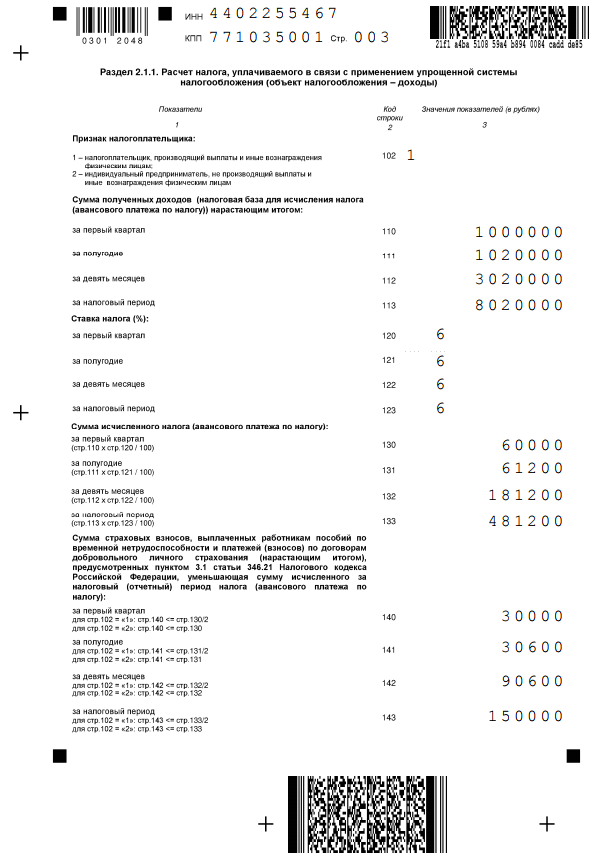
Заполнение декларации начинается с раздела 2.1.1, куда вносятся данные по доходам и взносам за отчетные периоды. В строке 102 следует выбрать признак налогоплательщика. ИП, не производящие выплат физическим лицам, выбирают признак 2. ИП, производящие выплаты физлицам и организации выбирают признак 1. Помните, что неправильно выбранный признак приведет к неправильному заполнению декларации.В строках 110-113 указывается сумма полученных доходов нарастающим итогом (а не квартальные суммы). Так, для подсчета дохода за 9 месяцев, надо взять все доходы, полученные с 1 января по 30 сентября включительно.
Ставки налогов в строках 120-123 составляют обычно 6%. Но некоторые регионы воспользовались правом уменьшения налоговых ставок, вплоть до нуля (у ИП, имеющих право на «налоговые каникулы»). Разные же ставки налога в этих строках могут быть, например, если организация или ИП сменили место регистрации и в новом регионе окажется другая ставка налога.
ИП, применяющие ставку 0% , должны представлять декларацию в налоговую инспекцию, несмотря на то, что налога к уплате нет. В декларации указываются данные о полученных доходах и ставка налога 0%. Не прочерки в строке налога, а именно 0. Иначе декларация не пройдет камеральную проверку в налоговой инспекции, ведь ставки «прочерк» в Налоговом кодексе не предусмотрено.
В строках 130-133 указывается начисленная сумма налога (авансового платежа) за соответствующие периоды. Например, чтобы рассчитать сумму авансового платежа за 1 полугодие, надо сумму из строки 112 умножить на ставку налога, указанную в строке 122.
Строки 140-143 предназначены для сумм страховых взносов, пособий по временной нетрудоспособности и других расходов, на которые налогоплательщик может уменьшить исчисленный в строках 130-133 налог. Взносы и другие расходы должны указываться в те периоды, в которых они произведены. Если, например, взносы уплачены в апреле, то значит они указываются в строке 141. И не важно, что это оплата взносов за март месяц.
Порядок заполнения строк 140-143 зависит от признака налогоплательщика, указанного в строке 102. Если признак выбран «2», то значит налогоплательщик может уменьшить налог более чем на 50%, вплоть до нуля. Таким образом, строки 140-143 у него могут быть меньше или равны строкам 130-133, но не могут быть больше. Т.е. если в строке 133 начислен налог за год 20 тыс. рублей, то в строке 143 не может быть больше этой суммы, даже если вы уплатили 25 тыс. рублей взносов.
Если признак выбран «1», то строки 140-143 не могут быть более половины суммы исчисленного налога в строках 130-133, потому что налог можно уменьшать не более чем на 50%. Исключение составляют плательщики торгового сбора, поскольку ограничение в 50% для этого сбора не установлено. Но данные о торговом сборе в строках 140-143 раздела 2.1.1 не указываются.
Раздел 2.1.2
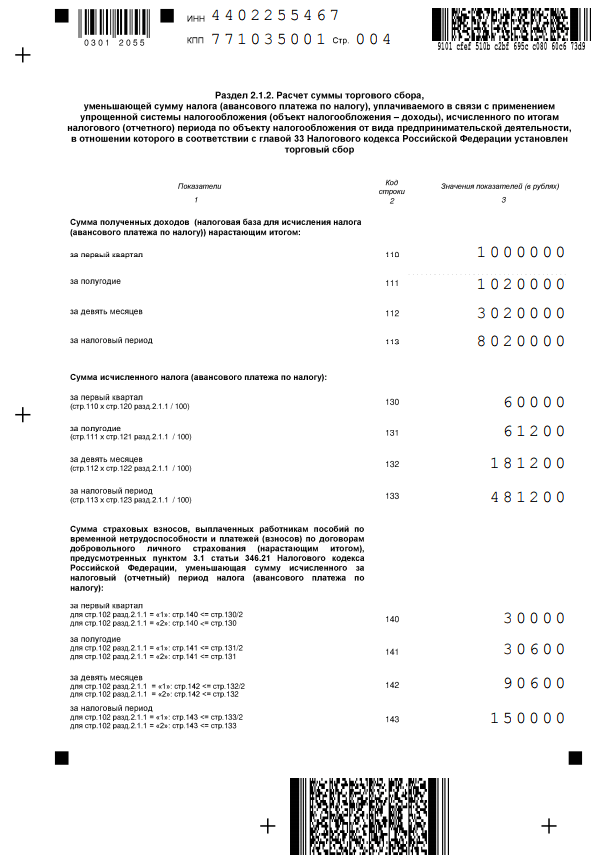
Плательщикам торгового сбора для уменьшения налога на торговый сбор, следует заполнять раздел 2.1.2. Тем, кто этот сбор не платит или не может уменьшить на него налог, заполнять раздел не надо и включать его в состав отчета тоже.Заполнение строк 110-143 идентично заполнению этих же строк в разделе 2.1.1, с небольшим отличием. Как уже было написано выше, в разделе указываются только данные по деятельности, облагаемой торговым сбором. При наличии доходов по видам деятельности, не облагаемым торговым сбором, налогоплательщикам необходимо вести раздельный учет не только выручки, но и страховых взносов (и других расходов, уменьшающих налог). При этом правило уменьшения налога на взносы (не более, чем 50% у организаций и ИП с работниками), действует и при заполнении этого раздела.
В строках 150-153 указывается весь торговый сбор, уплаченный в 2017 году (даже если это был сбор, уплаченный за 2016 год). А в строках 160-163 только сбор, уменьшающий налог. Напомним, что торговый сбор может уменьшить исчисленный налог вплоть до нуля. Для определения размера торгового сбора, уменьшающего налог, необходимо из строк 130-133 вычесть соответствующие строки 140-143. Если полученные результаты больше строк 150-153, то в строках 160-163 повторяются данные строк 150-153. Если меньше, то указывается разница между строками 130-133 и 140-143.
Пример: в строке 130 раздела 2.1.2 сумма налога составляет 60 000 рублей. Сумма взносов и иных расходов, уменьшающих налог (строка 140) равна 30 000 рублей. Сумма торгового сбора в строке 150 так же 30 000 рублей, значит в строку 160 «помещается» весь уплаченный торговый сбор за 1 квартал.При расчете уменьшения налога за год получается другая ситуация. Разница строк 133 и 143 составляет 331 200 рублей, тогда как торговый сбор за год уплачен в размере 390 000 рублей. Таким образом, уменьшить налог на торговый сбор можно только на 331 200 рублей, что и отражается в строке 163. Данные из строк 160-163 пригодятся для заполнения раздела 1.1 декларации.

Раздел 1.1
В строках 010, 030, 060 и 090 указывается ОКТМО. Если ОКТМО в течение года не менялся, достаточно указать его один раз, в строке 010.В строке 020-110 указываются суммы начисленных авансовых платежей за отчетные периоды и налог за календарный год. Для расчета платежей берутся суммы из раздела 2.1.1 и 2.1.2 декларации. От суммы налога, указанного в строке 130, отнимается сумма взносов, указанная в строке 140. Налогоплательщики, уменьшающие налог на торговый сбор, считают эту строку несколько иначе: из строки 130 раздела 2.1.1 вычитается строка 140 этого же раздела, а потом строка 160 раздела 2.1.2.
При расчете налога за остальные периоды, также берутся данные из раздела 2.1.1 и 2.1.2, но при этом вычитается ранее начисленная сумма в разделе 1.1. Если сумма налога получается с минусом, она указывается в строке «к уменьшению», а не к уплате.
Пример: в разделе 1.1 в строке 070 указана сумма 600 рублей. В разделе 2.1.1 в строке 133 указана сумма 481 200 рублей, в строке 143 - 150000 рублей, в разделе 2.1.2 в строке 163 - 331 200 рублей. Считаем по формуле: строки 133-143-163-070 481200 -150000 - 331200 - 600 = - 600 рублей. Получается налог за год к уменьшению и поэтому 600 рублей (без минуса!) указывается в строке 110 раздела 1.1.Помните, что не всегда цифра в строке 100 означает, что именно эту сумму необходимо доплатить, а в строке 110, что именно эту сумму налоговая вам должна вернуть. Как уже выше писалось, в декларации не указываются уплаченные вами суммы в течение года, а они могут не совпадать с данными раздела 1.1.
Чтобы понять, сколько же надо доплатить налога за год (и надо ли вообще это делать), отнимите от строки 133 раздела 2.1 строку 143 раздела 2.1.1 (плательщикам торгового сборе надо вычесть еще и строку 163 раздела 2.1.2) и вычтите сумму авансовых платежей, которую вы уплатили за отчетный год. Если полученная сумма с плюсом, налог в этой сумме надо доплатить. Если с минусом, то налог вы переплатили.
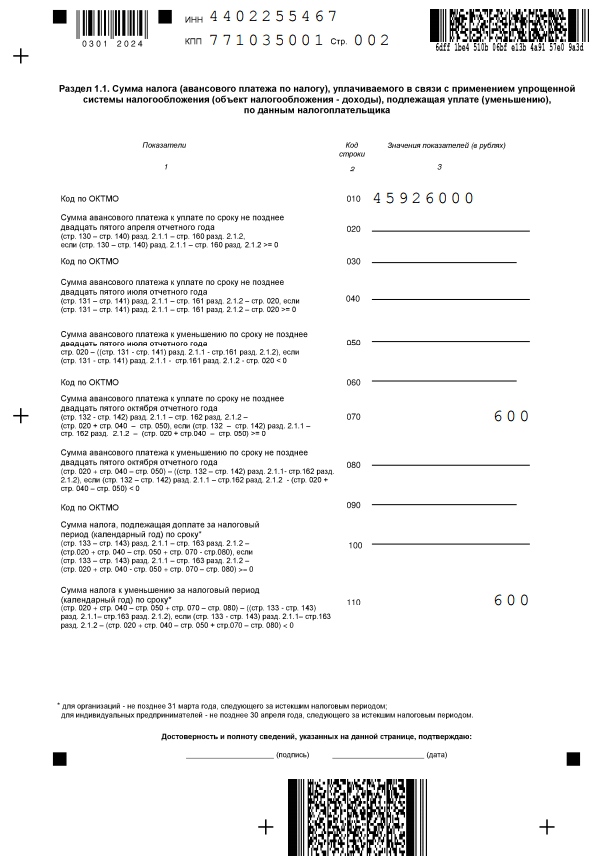
Пример: Согласно разделу 1.1. декларации сумма, к возмещению в строке 110 составляет 600 рублей. Однако организация не уплатила авансовый платеж за 9 месяцев, поэтому возвращать ей нечего.Если у вас остались вопросы по заполнению декларации, вы всегда можете задать их на форуме Клерка в специальной теме .
Для расчета налога по УСН с объектом «Доходы» можно пользоваться , там же можно сформировать образец декларации.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации