
Как взять кредит в Сбербанке? (инструкция, без отказа). Как получить заем наличными в сбербанке
Согласно статистике, которую ведут многие специализированные интернет-ресурсы, процент отказов по кредитным заявкам физических лиц в Сбербанке достаточно высок. Возможно, причиной нежелания кредитовать определенные категории клиентов являются слишком высокие требования, которым сложно соответствовать большинству потенциальных заемщиков. Несмотря на жесткие условия кредитования, в этом финансовом учреждении все же можно получить займ без отказа, если следовать рекомендациям специалистов.
Почему в Сбербанке сложно получить кредит?
В настоящее время Сбербанк занимает лидирующие позиции на российском финансовом рынке. Он активно сотрудничает как с населением страны, так и с субъектами предпринимательской деятельности. На протяжении нескольких лет это финансовое учреждение является флагманом среди аналогичных банковских учреждений и микрофинансовых компаний, так как больше всех оформляет кредитных продуктов.
Такое уверенное поведение среди конкурентоспособных финансовых учреждений обусловлено в первую очередь огромным уставным капиталом Сбербанка. Также стоит отметить, что за последние годы эта кредитная организация открыла множество отделений, равномерно размещенных в различных населенных пунктах Российской Федерации.
Что касается сложностей при оформлении кредитных программ, то здесь можно отметить следующее. Предложенные для российских граждан кредитные продукты не осложняются излишней бюрократией. Их могут получить те новые и постоянные клиенты Сбербанка, которые смогут в полной мере соответствовать требованиям кредитора и его представлениям о благонадежном заемщике. Если физические лица последуют советам специалистов и в точности выполнят их рекомендации, то они могут быстро получить займ на довольно выгодных условиях.
Какие требования предъявляет Сбербанк к потенциальным заемщикам?
Кредитно-финансовое учреждение Сбербанк не предъявляет сильно жестких требований к физическим лицам, желающим принять участие в кредитовании. Главная задача потенциальных заемщиков заключается в доказательстве своей благонадежности и платежеспособности.
Основные требования к клиентам можно найти на официальном сайте Сбербанка:
- Потенциальный заемщик должен быть гражданином Российской Федерации. Этот факт должна подтверждать соответствующая отметка в его паспорте.
- Клиент, планирующий принять участие в кредитовании, должен проживать в регионе присутствия отделения Сбербанка. У него должна стоять отметка в паспорте о регистрации. Это требование нужно выполнять и при желании .
- Рассчитывать на получение кредита могут те россияне, которым на момент подачи заявки исполнился 21 год. Если потенциальный заемщик не достиг этого возраста, он может привлечь к участию в кредитовании поручителей или выбрать другой банковский продукт.
- Кредитно-финансовым учреждением установлены возрастные ограничения и для людей преклонного возраста. Получить займ в Сбербанке смогут те граждане Российской Федерации, которым не исполнилось 65 лет. Люди более старшего возраста могут принять участие в кредитовании на условии привлечения поручителей (платежеспособных). Также от них принимается по кредитным программам залог, в качестве которого может выступать как объект недвижимости, так и автотранспортное средство или любое другое имущество, имеющее реальную материальную ценность.
- Стать клиентами Сбербанка могут физические лица, которые официально трудоустроены и на последнего работодателя трудятся не менее 6 месяцев. При оформлении кредитов учитывается и общий трудовой стаж потенциальных заемщиков, который не должен быть меньше 5 лет.
- Если российский гражданин претендует на очень большую сумму кредита, то после подтверждения своей платежеспособности он должен будет передать в залог ценное имущество.
Какие документы нужно собрать для получения кредита от Сбербанка?
Чтобы физическое лицо могло претендовать на получение потребительского кредита или банковского пластика, ему необходимо сформировать пакет документации (стандартный):
- гражданский паспорт со всеми важными отметками;
- второй официальный документ, благодаря которому сотрудники кредитного отдела смогут провести идентификацию личности клиента;
- идентификационный налоговый номер;
- трудовая книжка (может заменить трудовой договор);
- справка, выданная на официальном месте трудоустройства (может иметь типовую форму 2-НДФЛ, либо составленная по образцу, предложенному банком);
- анкета заемщика, в которую он должен внести свои личные данные;
- заявление на получение кредита (кредитной карты).
Чтобы получить кредит на приобретение автотранспортного средства, физическим лицам необходимо дополнить пакет документации следующими справками:
- договор о страховании (полис ОСАГО, без которого Федеральным законодательством запрещается управлять автомобильным транспортом);
- закладная на приобретаемое автотранспортное средство, которое до момента проведения окончательных расчетов по кредитной программе будет являться собственностью Сбербанка (заемщик должен будет выполнить все условия кредитора относительно обеспечения сохранности авто и т.д.);
- документы поручителей (гражданские паспорта, идентификационные налоговые номера, справки о ежемесячных доходах).
Для участия в ипотечном кредитовании потенциальные заемщики должны стандартный пакет документации дополнить следующими бумагами:
- паспорта (плюс еще второй документ, идентифицирующий личность), идентификационные коды и справки о доходах всех созаемщиков;
- закладная на приобретаемую в ипотеку недвижимость (первичного или вторичного рынка);
- свидетельство о браке, если потенциальный заемщик женат (замужем);
- письменное согласие супруга (супруги) на участие в ипотечном кредитовании;
- свидетельства о рождении совместных детей;
- справки о доходах всех домочадцев (представитель банка будет определять совокупный доход);
- договор на страхование жизни, здоровья и трудоспособности клиента и всех его созаемщиков;
- если потенциальный заемщик планирует проводить расчет по ипотечной кредитной программе средствами материнского капитала, то он должен предъявить гарантийное письмо из Пенсионного Фонда России (в нем указывается сумма средств на счету держателя сертификата);
- могут потребоваться дополнительные документы, список которых определяется Сбербанком в индивидуальном порядке.
Совет: если потенциальный заемщик женат и у него есть несовершеннолетние дети, то при приобретении недвижимости в ипотеку они будут в автоматическом порядке определяться в качестве совладельцев.
Как нужно себя вести, чтобы Сбербанк не отказал в кредите?
Каждый потенциальный заемщик должен правильно себя вести во время беседы с кредитным менеджером. Он должен быть спокоен и уверенно отвечать на все поставленные вопросы. Специалисты настоятельно рекомендуют говорить правду, так как перед оформлением кредитной программы служба безопасности Сбербанка будет проверять информацию, указанную в заявке. Если в процессе проверки платежеспособности потенциального клиента будут выявлены расхождения, то это будет не в пользу заемщика. Вероятнее всего, ему откажут в кредитовании, так как посчитают, что он умышленно пытался исказить факты.
Каждый потенциальный клиент должен еще до момента подписания кредитного договора обсудить все интересующие его вопросы:
- наличие дополнительных комиссий и платежей;
- присутствует ли ;
- возможность колебания процентной ставки;
- наличие автоматической пролонгации договора;
- способы погашения кредита;
- возможен ли и т.д.
Совет: физическим лицам Сбербанк может предлагать два способа погашения кредита: аннуитетный и дифференцированный. При первом способе клиент должен будет ежемесячно перечислять на расчетный счет финансового учреждения фиксированную сумму средств. Если по программе будет предусмотрен дифференцированный способ погашения задолженности, то заемщику Сбербанка придется каждый месяц платить меньшую сумму.
Физическое лицо, планирующее подписать кредитный договор со Сбербанком, должно в обязательном порядке выяснить у менеджера вопрос: взимается ли комиссия с клиента за обналичивание кредитных средств? Также стоит поинтересоваться, на каких условиях банк будет осуществлять ежемесячное обслуживание кредитного счета, предлагается ли Сбербанком дополнительная услуга «интернет-банкинг» и т.д.
Специалисты настоятельно рекомендуют российским гражданам, принимающим участие в кредитовании от Сбербанка, не отказываться от страхования. Приобретенный полис поможет им в случае потери работы, неожиданной болезни или любых житейских ситуациях, которые могут повлиять на платежеспособность заемщиков.
Совет: Федеральным законодательством, действующим на территории России, запрещается финансовым учреждениям заставлять физических лиц принимать участие в страховании. Несмотря на это, Сбербанк настоятельно рекомендует потенциальным заемщикам приобретать страховые полисы, которые являются гарантией в получении кредита.
Почему отказывают в кредите в Сбербанке?
Чаще всего руководство Сбербанка отказывает в кредитовании физическим лицам, имеющим низкий уровень дохода. Чтобы не тратить время зря, потенциальным заемщикам предложено на сайте финансового учреждения посредством калькулятора рассчитать сумму ежемесячных платежей. Специально разработанная расчетная программа предложит потенциальному клиенту воспользоваться другим кредитным продуктом, если его доходов не хватит на обслуживание выбранной программы.
Существует достаточное количество случаев, при которых Сбербанком были даны отказы по кредитным заявкам, в которых физическими лицами запрашивалась незначительная сумма средств. В этом случае причину отказа можно узнать, обратившись к кредитному менеджеру, который помогал потенциальному заемщику оформлять анкету-заявление. Чаще всего Сбербанк отказывает новым клиентам по следующим причинам:
- В кредитной истории потенциального заемщика обнаружены «темные пятна». Испортить кредитную биографию российские граждане могли при погашении ранее оформленных программ (были просрочки по ежемесячным платежам, банк подавал в суд для взыскания задолженности, физическое лицо было признано банкротом). Сегодня существуют банки, которые помогают физическим лицам исправлять кредитные биографии (например, ).
- В соответствующих органах была получена о потенциальном заемщике нелицеприятная информация, которая характеризует его как непорядочного человека (в данном случае речь идет о проблемах с законом, отбывании срока заключения за мошеннические действия и т.д.).
- Физическое лицо имеет кредиты, оформленные в других финансовых учреждениях. Если их сумма незначительна, то банк может выдать кредит новому клиенту. В том случае, когда потенциальный заемщик не имеет финансовых возможностей обслуживать общую сумму долга, то ему, вероятнее всего, будет дан отказ.
- В процессе проведения проверки службой безопасности не были подтверждены анкетные данные физического лица.
- Потенциальным заемщиком был сформирован неполный пакет документов, в котором не хватает, например, справки о доходах (чаще всего это происходит тогда, когда физическое лицо работает неофициально).
- У службы безопасности Сбербанка возникли подозрения в фальсификации предоставленных документов. В этом случае сотрудники банка незамедлительно обратятся в правоохранительные органы. Чаще всего физические лица подделывают документы об источниках и размерах ежемесячного дохода. Также мошенники могут попытаться получить кредит по чужим паспортам.
Как нужно поступить, чтобы получить в Сбербанке кредит без отказа?
Чтобы приобрести уверенность в том, что руководство Сбербанка не откажет в получении кредита, физическим лицам необходимо действовать в соответствии с планом:
- Определиться с типом кредитного продукта и с его суммой. Самым простым вариантом является потребительский кредит, который часто оформляется на льготных условиях (на протяжении всего срока действия кредитного договора приобретаемые товары будут являться собственностью Сбербанка).
- Выбрать тип валюты, в которой будет оформляться кредитная программа (банк охотнее выдает займы в российских рублях).
- Решить, на какой срок будет оформлен кредитный продукт (важно помнить, что чем больше будет срок действия кредитного договора, тем больше придется заемщику переплатить процентов).
- Изучить условия кредитования в Сбербанке и требования, предъявляемые к потенциальным заемщикам.
- Сопоставить ежемесячные доходы и определить, хватит ли средств на оплату ежемесячных платежей. Клиенту банка следует помнить, что сумма ежемесячного платежа не должна превышать половину его совокупного дохода.
- Правильно заполнить анкету-заявку. Если физическое лицо сомневается в каком-то вопросе, оно должно обратиться за помощью к кредитному менеджеру.
- Все документы и справки, из которых формируется кредитный пакет, должны быть актуальны на дату обращения.
- Для получения крупной суммы займа, превышающей 1 500 000 рублей, потенциальный заемщик должен привлечь поручителей или передать в залог личное имущество.
Нюансы, на которые должен обратить внимание заемщик
Чтобы не вызвать к себе предвзятое отношение кредитного менеджера, потенциальный заемщик должен перед визитом внимательно изучить свое отражение в зеркале. Ему следует обратить внимание на следующие нюансы:
- одежда должна быть чистой и выглаженной;
- не рекомендуется даже в сильную жару посещать отделение Сбербанка в пляжном варианте одежды и обуви;
- мужчины должны быть хорошо выбриты, а если они носят бороду, то она должна быть аккуратной и чистой;
- женщины не должны делать вульгарный макияж и надевать броские украшения;
- особое внимание стоит уделить маникюру;
- потенциальный заемщик должен приложить максимум усилий, чтобы произвести благоприятное впечатление на сотрудника банка.
Сбербанк отказал в кредите - когда можно подать повторную заявку?
Если физическое лицо получило отказ по кредитной заявке, ему не стоит отчаиваться, так как в этой ситуации можно обратиться напрямую к руководству банка и попытаться через него решить возникшую проблему. Российские граждане могут воспользоваться услугами кредитных брокеров, которые повторно подадут документы от имени своих клиентов. Заключение договора с такими посредниками максимально приблизит физических лиц к достижению поставленных целей.
Если потенциальный заемщик подал кредитную заявку и в течение 5-6 дней не получил по ней ответа, он решает, что ему отказали, и поэтому пытается подать документы еще раз. Специалисты настоятельно рекомендуют предварительно позвонить на горячую линию Сбербанка и выяснить, какой статус имеет прежняя заявка (таким же образом можно ). Это связано с тем, что принятие решения по некоторым кредитным программам может занимать гораздо больше времени, чем положено.
Чтобы увеличить шансы на получение кредита по повторной заявке, физические лица должны:
- погасить ранее оформленные займы;
- увеличить официальный источник дохода;
- привлечь к кредитованию поручителей (платежеспособных);
- предоставить банку залог.
Проанализировав положительную динамику платежеспособности потенциального клиента, руководство, вероятнее всего, даст согласие на выдачу кредита.
Сохраните статью в 2 клика:
Чтобы получить кредит без отказа (например, ), российским гражданам нужно в первую очередь оценить свои финансовые возможности, которых должно хватить на обслуживание выбранной программы. После этого потенциальным заемщикам следует подготовить пакет документов, список которых можно найти на официальном сайте финансового учреждения. Планируя визит в отделение банка, физические лица должны опрятно одеться, а в беседе с кредитным менеджером вести себя как можно увереннее. Еще одним важным моментом является предоставление кредитору правдивой информации, которая при проверке будет полностью подтверждена. Соблюдая эти нехитрые правила, российские граждане могут смело отправляться в Сбербанк и принимать участие в кредитовании.
Кредитование в России с каждым годом привлекает все больше и больше граждан. Эта услуга обычно сопровождается значительной бумажной волокитой. Кредиты не выдают всем подряд. Приходится соответствовать требованиям, выдвинутым банками. Сегодня мы попытаемся понять, как взять кредит в Сбербанке без справок или поручителей. Можно ли вообще так поступить? Какие плюсы и минусы есть у данной услуги? Ответы на все это удастся обнаружить ниже. Если заранее подойти к решению поставленной задачи, то с ней легко справится даже ничего не смыслящий в кредитах человек.
Шансы на успех
Можно ли в Сбербанке взять кредит без справок и поручителей? Ответ на этот вопрос беспокоит многих граждан. Ведь с упомянутой финансовой организацией сотрудничает большинство.
Кредит без поручителей и дополнительных справок - это вполне реально. Сбербанк действительно предлагает такую услугу. Но, как показывает практика, некоторый пакет документов предъявить придется. Не самый большой, но он все равно имеет место.
Основные условия
Как взять кредит в Сбербанке без справок? Чтобы сделать это, гражданин должен обладать некоторыми преимуществами. В противном случае придется смириться с обычной услугой кредитования. И, соответственно, потенциальному должнику необходимо будет собрать определенный пакет документов. А это лишние хлопоты.
Для получения кредита без лишней волокиты клиент Сбербанка должен иметь хорошую кредитную историю, а также каким-нибудь образом указать на получаемый доход. Если он отсутствует, то на кредитование можно не рассчитывать.
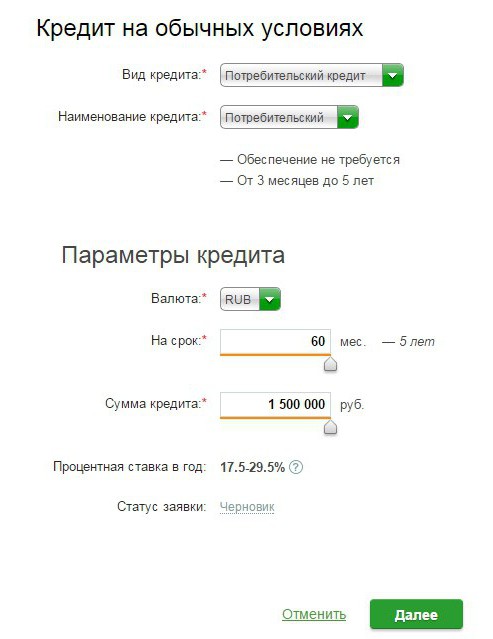
Займ может быть оформлен подобным образом лишь на 5 лет максимум. Кроме того, деньги выдаются исключительно в рублях, комиссия за операцию не взимается.
О процентах
Как взять кредит в Сбербанке без справок? Перед тем как обращаться за подобной услугой, человек должен понимать, на что он соглашается.
Дело все в том, что займы подобного рода подразумевают определенные расходы. Речь идет о процентных ставках. Чем меньше бумаг требует банк, тем выше будет процент переплаты.
Процентная ставка в Сбербанке составляет от 17 до 35,5% годовых. При этом важно запомнить: чем дольше срок предоставления кредита, тем больше придется платить. Конкретный процент зависит от некоторых факторов. К примеру, если у гражданина есть зарплатная карта, то для него максимальный процент годовых составит всего 25,5%.
Снижение
Но это еще не все. Если хочется взять кредит наличными без справок, Сбербанк предложит снизить процентную ставку некоторым клиентам.
Что для этого потребуется? При оформлении кредита гражданину предложат дополнительные услуги. За их счет удастся снизить процент переплаты. К примеру, открыть зарплатную карту или заказать страховку у организации.
Основные требования к заемщику
Сбербанк кредит наличными без справок оформляет далеко не каждому человеку. Приходится соответствовать основным требованиям организации. Их не очень много, но принять во внимание некоторые пункты придется. Иначе предстоит столкнуться со стандартной схемой займа.
На момент заключения договора клиенту должно быть не меньше 21 года, а на период осуществления последнего платежа по кредитованию - не более 65 лет. Соответственно, пенсионер сможет воспользоваться изучаемой услугой.
Также огромную роль играет трудоустройство. Оно предусматривает следующие особенности:
- человек работает на последнем месте не менее 6 месяцев;
- за последние 5 лет стаж составляет минимум 1 год.
Безработным и тем, кто работает неофициально, на займ в Сбербанке без справок можно не рассчитывать. Ведь у них нет реальной прибыли. А значит, исполнять свои обязательства в случае получения услуги они тоже не смогут. Ни один банк в реальной жизни не свяжется с безработным.
Сроки рассмотрения
Можно ли Сбербанк предлагает подобную услугу, хоть и не всем. О ее получении более подробно будет рассказано далее.
Сначала постараемся понять, как долго рассматривается тот или иной запрос. Кредиты в Сбербанке оформляются порядка 2-х часов. Столько придется ждать гражданам с особым статусом. Остальные люди могут дожидаться одобрения заявки 2-3 дня. В любом случае на процесс уходит минимум времени. И это не может не радовать.
Предложение от Сбербанка будет действительно 14 дней. Именно в этот период гражданин либо соглашается со своим решением, либо полностью отказывается от кредита.
Лимиты по суммам
Взять кредит без справок на карту Сбербанка в России можно. И наличными тоже. Но для этого придется соответствовать критериям банка.
Некоторые интересуются, сколько денег выдают подобным образом. На сегодняшний день можно рассчитывать на 45 000 рублей минимум. Максимальный порог составляет порядка 1 500 000 рублей. Но, как показывает практика, без справок и поручителей Сбербанк вряд ли одобрит кредит. Чем выше сумма займа, тем меньше шансов на успех!
Плюсы сотрудничества
Почему многие хотят взять в Сбербанке кредит без справок и поручителей? У изучаемой услуги есть значительные преимущества. О них мы и поговорим.
Во-первых, у Сбербанка относительно невысокие проценты переплат. Во-вторых, доступно досрочное полное или частичное погашение займа. При этом никаких штрафов и переплат не предусматривается. В-третьих, применяется аннуитетная система погашения кредита, что избавляет от лишней волокиты и проблем.
В конце концов услуга предлагается во всех регионах РФ. Сбербанк считается самой устойчивой финансовой организацией. А значит, на нее можно положиться. Она вызывает доверие у клиентов. Скорость обслуживания тоже радует.
О недостатках
Но и минусов у кредитования без справок и поручителей достаточно. Некоторые из-за них могут отказаться от услуги.
Например, все сведения, которые указываются в договоре, проходят тщательную проверку. Кроме того, придется подготовить определенный пакет документов для получения займа. Изучаемая услуга - это вовсе не кредитование по одному паспорту.
Также при рассмотрении заявки во внимание принимаются только официальные доходы, которые приходится подтверждать. Неофициальная прибыль, как мы уже говорили, не учитывается.
Основной секрет
Как взять кредит в Сбербанке без справок? Существует один небольшой секрет. Именно благодаря ему можно избавиться от необходимости поручителей и от представления выписок с доходами.
Клиент должен иметь зарплатную или пенсионную карту, по которым будет видна прибыль гражданина. Только в этом случае допустима выдача займа без дополнительной бумажной волокиты. В остальных ситуациях приходится предъявлять полный пакет документов.
Способы оформления
Как взять кредит в Сбербанке без справок? Сделать это можно следующими способами:
- лично;
- отправив заявку почтой (крайне редкий расклад);
- заполнив заявление в интернете.
Довольно часто люди самостоятельно обращаются в Сбербанк за упомянутой услугой. Этот прием значительно ускоряет операцию. Особенно если нужно получить наличные денежные средства. В противном случае рекомендуется обращаться к помощи интернет-портала.
Пошагово о личной подаче запроса
Теперь настало время познакомиться с пошаговыми инструкциями. Они помогут запросить кредит наличными без справок в Сбербанке. Взять такой займ способен не каждый.
Начнем с личной подачи запроса. Это самый простой вариант развития событий. Потенциальному должнику придется:
- Подготовить минимальный пакет документов.
- Заполнить заявление о предоставлении кредита.
- Обратиться в Сбербанк по прописке с запросом.
- Дождаться ответа на заявление.
- Подтвердить свои намерения.
- Получить денежные средства.
Все предельно просто и понятно. Как правило, кредиты предоставляют по месту регистрации или по временной прописке. Это вполне нормальное явление. Но можно попытаться запросить услугу в любом отделении Сбербанка. Скорее всего, человеку, имеющему постоянную прописку в регионе, не откажут.
Документы
В Сбербанке можно взять кредит без справок. Это нормальное, хоть и довольно редкое явление. Зачастую приходится собирать множество бумаг для получения кредита. Но, как мы уже выяснили, бывают исключения.

Для изучаемой операции у гражданина попросят:
- паспорт;
- справку с пропиской;
- заявление;
- трудовую книжку или копию трудового договора.
Кроме того, придется предъявить справку о доходах. Она не потребуется, если человек имеет зарплатную карту или пластик, на который поступает пенсия либо иная прибыль. В этом случае сведения о доходах будут проверены сотрудниками Сбербанка самостоятельно. Достаточно сообщить при подаче запроса то, что у заявителя есть карточка того или иного типа от Сбербанка.
Интернет и кредит
Без справок в "Сбербанке Онлайн"? Это самый простой вариант развития событий. Он доступен клиентам, имеющим профиль на упомянутом портале. Всего за несколько дней можно получить займ на срок от 3 месяцев.
Для этого потребуется:
- Зайти в "Сбербанк Онлайн" под своим логином и паролем. Допускается разовая авторизация. Данные для подключения к порталу можно взять в банкомате или в терминале оплаты.
- Открыть вкладку "Кредиты".
- Нажать на "Получить кредит".
- Заполнить заявление установленной формы.
- Выбрать условия кредитования.
- Нажать на "Далее".
- Осуществить подтверждение сведений.
Остается только ждать. Через некоторое время с клиентом свяжется сотрудник Сбербанка. Он сообщит о решении организации по кредиту, а также в случае положительного ответа пригласит в банк для подписания договора. Ничего трудного, непонятного или особенного в этом нет. Пакет документов, запрашиваемый при этом, нам уже известен.
В заключение
Мы выяснили, как взять кредит в Сбербанке без справок. Для этого у гражданина должна быть пенсионная или зарплатная карточка от упомянутой финансовой организации.
Как показывает практика, с выдачей мелких займов проблем нет. Крупные суммы без лишней волокиты предоставляются только в исключительных случаях. И их, как нетрудно догадаться, тоже придется подтверждать.
В Сбербанке – простой способ получения денежных средств на любые цели. По банковскому продукту установлена одна из самых низких процентных ставок на рынке финансов. Рассмотрим детальнее условия получения потребительского кредита в Сбербанке.
Условия предоставления
Решив взять потребительский кредит в Сбербанке, клиент сможет получить займ только в рублях. Деньги в другой валюте не предоставляются. Размер лимита по предложению варьируется от 15 тыс. до 3 млн. руб. Минимальный порог потребительского кредита в Сбербанке в 2019 году может меняться. Если в компанию обращается житель Москвы, размер займа не должна быть менее 45 тыс. руб.
Для возврата денежных средств отводится срок от 3 месяцев до 5 лет. Если в компанию обращается заявитель без постоянной регистрации на территории субъекта РФ, срок расчета по долговым обязательствам будет ограничен периодом действия временной прописки.
Выдавая кредит потребительский, не требует предоставлять залог или привлекать поручителей. Однако их наличие поможет получить займ на льготных условиях. Размер процентной ставки по потребительскому кредиту в Сбербанке зависит от выбранного тарифного плана. Величина переплаты может варьироваться от 12% до 20,9%. Решив оформить займ, стоит предварительно изучить отзывы клиентов банка. Они помогут выявить преимущества и недостатки услуги.
Действующие тарифы
Для удобства клиентов, решивших получить потребительский кредит, Сбербанк России разработал перечень тарифных планов. Заемщик может воспользоваться одним из следующих предложений:
- Без обеспечения . Предложение позволяет получить до 3 млн. руб. сроком на 5 лет. Минимальная ставка по потребительскому кредиту в Сбербанке начинается от 12,9%. Поручители и обеспечение не требуются.
- Под поручительство физических лиц . Предложение отличается повышенными кредитными лимитами. Заемщик сможет получить до 5 млн. руб. Срок возврата займа составит 5 лет, а минимальная процентная ставка – 12,9%.
- Военнослужащим-участникам НИС . Займ выдается лицам, проходящим службу в рядах вооруженных сил РФ. Получатель займа в обязательном порядке должен являться участником накопительно-ипотечной системы. Кредит в Сбербанке можно взять под 13,5%. Для возврата долга отводится срок до 5 лет. Комиссия за оформление займа не взимается. Сумма определяется индивидуально.
- . Займ предоставляется на любые цели. Размер переплаты по предложению начинается от 12%, а срок возврата может доходить до 20 лет. Комиссия за оформление не взимается. Кредитный лимит зависит от стоимости недвижимого имущества.
- . Потребительский кредит в Сбербанке можно получить на погашение других займов. Тарифный план позволяет воспользоваться суммой до 3 млн. руб. под 13,9%. Расчет с банком необходимо осуществить в течение 5 лет.
Условия предоставления потребительского кредита в Сбербанке физическим лицам могут меняться в зависимости от особенностей ситуации.
Требования к заемщику
Чтобы взять потребительский в Сбербанке, нужно соответствовать определенным требованиям. Анализируя заявку, сотрудники организации обращают внимание на:
- Возраст . Он должен составлять не менее 21 года на момент подача анкеты и не более 65 лет на момент возврата денег по договору.
- Стаж работы . Гражданин обязан проработать на последнем месте не менее 6 месяцев. Общий стаж должен составлять минимум 1 год за последние пять лет.
- Гражданство . Сбербанк сотрудничает только с гражданами РФ.
Если клиент получает заработную плату на карту банка, требования снижаются. Выдача денежных средств может осуществляться, если клиент проработал не менее 3 месяцев.
Необходимые документы
Для оформления займа потребуется пакет документов. Заявку нужно дополнить:
- паспортом гражданина РФ (в документе должна присутствовать отметка о регистрации);
- справкой о доходах;
- документом, подтверждающим официальную трудовую занятость.
Если заемщик зарегистрирован в регионе присутствия банка временно, он должен дополнить стандартный перечень документов бумагой, подтверждающей наличие прописки.
Потребительский кредит в Сбербанке: порядок оформления
Оформить потребительский кредит в Сбербанке можно во время личного посещения кредитного учреждения. Также можно отправить заявку в режиме онлайн. Если заемщик решил лично посетить отделение кредитного учреждения, то при себе нужно иметь паспорт, справку о доходах и трудоустройстве.
В офисе организации необходимо обратиться к ее представителю. Работник Сбербанка предложит заполнить анкету. Готовая заявка отправляется на рассмотрение. Срок вынесения решения зависит от выбранного тарифного плана и составляет минимум 2 часа.
 Потребительский кредит в Сбербанке выдается после заключения договора. Клиент должен ознакомиться с готовым документом, а затем поставить на нем подпись. Когда процедура завершена, происходит перечисление денежных средств. Кредит в Сбербанке наличными не выдается.
Способы погашения кредита
Погашение потребительского кредита в Сбербанке в 2019 году осуществляется аннуитетными платежами. Для закрытия взятых обязательств заемщик может воспользоваться следующими способами:
- внести денежные средства в кассу организации;
- перечислить сумму через сайт Сбербанка;
- пополнить счет при помощи терминала или банкомата;
- воспользоваться возможностями сторонних организаций;
- настроить автоматический платеж по кредиту.
Узнать особенности погашения долга можно в отделении компании. За несвоевременный возврат денег взимается неустойка. Ее размер составляет 20% годовых от суммы просроченного платежа.
Для расчета по обязательствам можно не дожидаться окончания срока действия договора. Клиент обладает правом внести сумму досрочно. Разрешается осуществление полного или частичного погашения. Заранее закрыть обязательства перед банком можно только в рабочий день. Минимальный размер суммы платежа не установлен. Плата за преждевременное закрытие обязательств перед банком не взимается.
Сбербанк России самый крупный банк в нашей стране. За годы своего существования он завоевал миллионы постоянных клиентов, улучшил качество обслуживания, разработал самые приемлемые и удобные для пользователей продукты и услуги. Именно поэтому многие задаются вопросом, как взять кредит в Сбербанке, ведь это наиболее надежный кредитор на современном рынке банковских услуг. На самом деле банк предлагает заемщикам разнообразные виды кредитования: целевые и потребительские, остается только определиться с выбором и подробнее рассмотреть все способы оформления.
С чего начинается кредитование
В первую очередь вид кредита зависит от того, для каких целей он будет оформлен. Для чего нужен займ, какой кредит оформлять:
- для приобретения недвижимости – ипотечный кредит;
- на покупку автотранспортного средства – автокредит;
- на бытовые нужды – потребительский кредит;
- запасной кошелек – кредитная карта.
Если кредит нужен для определенной цели, например, на образование, покупку автомобиля или жилья, то разумнее воспользоваться целевыми займами. Во-первых, процентная ставка может быть ниже, нежели по потребительскому займу. Во-вторых, при целевых кредитах в качестве обеспечения выступает поручительство третьих лиц или залог приобретаемого либо уже имеющегося имущества, что также способствует снижению стоимости кредита.
Также при оформлении какого-либо кредита нужно определить:
- сумму займа;
- срок кредитования;
- максимальный размер ежемесячного платежа;
- определиться с залогом или поручительством;
- проанализировать, какие справки и документы вы можете предоставить в банк.
Перед тем как брать кредит в Сбербанке, зайдите на официальный сайт и максимально точно посчитайте суммы ежемесячных платежей на кредитном калькуляторе.
Требования к заемщикам
Как и в любом банке, основное требование к заемщику – это официальное трудоустройство и постоянный доход. Подтверждением тому у клиента должна быть справка о доходах по форме 2-НДФЛ и копия трудовой книжки, заверенная сотрудником отдела кадров . Пенсионерам нужна справка о размере пенсии, ее можно взять в территориальном отделении Пенсионного фонда. Студентам также доступно кредитование в виде кредитного лимита по молодежной карте Сбербанка, им для подтверждения дохода нужна справка о выплате стипендии.
Требования к заемщику
Исключением является вид кредитования на образование, от заемщика не требуется подтверждение дохода, а в качестве заемщика может выступать подросток в возрасте от 14 лет. Но для его оформления потребуется письменное разрешение родителей и органов опеки и попечительства.
Для любого вида кредита, в том числе ипотечного и по кредитной карте, возраст заемщика должен быть не менее 21 года на момент оформления займа, и не более 75 лет на момент полного возврата . Не забывайте о регистрации по месту жительства, она должна быть в регионе обращения в банк.
В зависимости от типа кредитования заемщику могут понадобиться поручители, в качестве них могут выступать физические лица старше 21 года с постоянным источником дохода , что должно быть подтверждено документально. Второй из супругов не может быть поручителем, потому что при расчете совокупного дохода семьи его заработная плата учитывается.
Решающую роль при выдаче кредита играет кредитная история заемщика, она должна быть идеальной, в противном случае существует большая вероятность получить отказ.
Условия кредитования
Основные критерии любого кредита – это:
- процентная ставка;
- срок кредитования;
- дополнительные комиссии;
Что касается процентной ставки, то она полностью зависит от выбранного продукта. Например, потребительский кредит с обеспечением обойдется дешевле, потому что у банка есть больше гарантий вернуть заемные средства. Поэтому прежде чем брать кредит, тем более большую сумму нужно подумать о наличии залога или привлечения поручителей.
Сроки кредитования достаточно гибкие, от 3 до 60 месяцев по потребительскому кредиту, и до 20 лет по ипотечному
. Клиент может самостоятельно выбрать срок кредитования, для начала нужно только подсчитать размер ежемесячного платежа, чтобы сумма была посильной для бюджета.
Согласно договору кредитования комиссии за рассмотрение заявок, открытие кредитного счета и выдачу наличных не взимается.
Как оформить кредит в Сбербанке
Получение кредита в Сбербанке начинается с выбора программы кредитования, после чего можно подавать заявку, а сделать это можно несколькими способами:
- в ближайшем отделении банка;
- заполнить анкету на официальном сайте и передать ее в банк;
- посредством Сбербанка Онлайн, для клиентов банка.
При первом посещении банка достаточно представить сотруднику кредитного отдела паспорт и заявление анкету, после предварительного одобрения заявки нужно предоставить полный пакет документов (он зависит от типа и условий кредитования). Аналогичным образом можно подать заявку дистанционно посредством Сбербанка Онлайн:
- зайти в личный кабинет на официальном сайте;
- в верхнем левом углу найти ссылку «Взять кредит в Сбербанке» и открыть ее;
- выбрать интересующий вид кредита;
- заполнить все поля и отправить заявку на рассмотрение.
Неважно, каким образом была отправлена заявка на кредит, ответ можно получить посредством СМС-сообщения на указанный в анкете контактный номер телефона.
Обычно на рассмотрение заявки достаточно 2 рабочих дней , но сроки могут быть увеличены на усмотрение кредитора. После получения положительного ответа нужно собрать весь пакет документов и явиться в отделение банка для подписания кредитного договора.
Линейка кредитных продуктов от Сбербанка
Участникам зарплатного проекта и вкладчикам
Проще и выгоднее всего получить кредит в Сбербанке владельцам депозитных счетов, получателям заработной платы, пенсий и социальных пособий на карту банка-эмитента, и на то есть несколько причин:
- клиенты могут получить предложение от банка в любой момент с выгодными для себя условиями, с
- определенной суммой займа;
- процентная ставка для них минимальна;
- подтверждение дохода справками не требуется.
К тому же вкладчикам по истечении определенного периода доступны кредитные и дебетовые карты с бесплатным годовым обслуживанием.
Все доступные предложения по кредитам можно посмотреть на официальном сайте Сбербанка, там же подробно изложены все условия и требования к заемщикам. Нужно отметить, что данной кредитной организации доверяет большее количество клиентов по той причине, что здесь действительно гарантирован индивидуальный подход к каждому заемщику, независимо от уровня его дохода и возраста.
Сегодня жители постсоветского пространства страдают от низких пенсий и заработных плат. Все это приводит к тому, что большинство людей предпочитают или вынуждены брать кредиты в банках. Разумеется, заем помогает справиться с большинством трудностей или позволяет просто приобрести понравившуюся вещь за более короткое время. Однако, взяв один кредит, граждане часто сталкиваются с тем, что у них нет возможности выплачивать ежемесячные взносы, как было прописано в договоре.
В этом случае многие задаются вопросом о том, можно ли взять сразу два кредита в Сбербанке. Дело в том, что данный банк считается самой популярной кредитной организацией в России. Это неудивительно, ведь он действительно существует на рынке уже многие годы и за это время обзавелся солидной репутацией.
Можно ли брать несколько кредитов в одном банке
Действительно, такая практика существует, и она действует практически во всех уважающих себя кредитных организациях. Если говорить о Сбербанке, то это вполне стандартная ситуация, когда клиент берет кредиты на покупку бытовой техники, одновременно с этим оформляет ипотеку.
Кроме этого, в большинстве таких организаций при оформлении более двух кредитов клиент автоматически становится постоянным партнером банка. При этом одновременно можно оформить, например, кредит на год в Сбербанке и ипотеку.
Можно ли получить несколько потребительских кредитов в одном банке?
Иногда получается так, что у человека просто нет возможности погасить предыдущий заем, и в этом случае он просто вынужден взять новый долг. Разумеется, никому не хочется менять для этого банк или обращаться в сомнительную организацию, где переплата будет намного выше.
Кредиты в Сбербанке, условия, процентная ставка и многочисленные программы позволяют одновременно получить несколько денежных сумм. Для этого необходимо обратиться в банковское отделение, оформить документы, после чего заявка будет рассмотрена и, скорее всего, организация вынесет положительное решение.
В первую очередь на положительный или отрицательный момент может повлиять то, что платежи по предыдущему займу исправно вносились. Именно поэтому не стоит дотягивать до последнего момента. Если говорить о получении кредита в Сбербанке, то стоит исправно выплачивать все платежи. Лучше всего оформить второй заем до того, как появились штрафные санкции по предыдущему долгу.
В процессе рассмотрения заявки банк обычно обращает внимание на размер доходов клиента. Второй кредит возможно получить, если сумма платежей по займам за месяц не будет превышать 20% от заработной платы гражданина. Если же процентное соотношение будет выше, вероятность того, что заемщик получит денежные средства, немного уменьшается. Кроме этого, банк обязательно обращает внимание на кредитную историю. Если до этого клиент брал займы в других организациях или в самом Сбербанке, но при этом не производил выплаты своевременно, то существует огромный риск того, что в получении денежных средств ему будет отказано. Поэтому при оформлении кредита физическим лицам в Сбербанке рекомендуется поторопиться.
Можно ли взять кредит в разных организациях
Иногда получается так, что у клиента кредитная история не отличается «чистотой» и в ней прописано, что заемщик был злостным неплательщиком. В этом случае повторное получение кредита в Сбербанке или любой другой организации становится невозможным.

Многие полагают, что если в этом случае обратиться в другую кредитную компанию, то все можно будет начать с чистого листа. На самом деле это не так, так как у каждого банка есть доступ к общей базе данных должников.
Зная, сколько кредитов можно взять в Сбербанке, а точнее, что денежные средства можно получить в любом объеме, стоит рассмотреть условия банка. Их существует несколько.
Займы с поручительством
Минимальная сумма кредита физическим лицам в Сбербанке будет зависеть от того, сколько людей выступает в роли гарантов выплаты денежных средств. Если за заемщика готов вступиться только один из его друзей или родственников, то сумма кредита составит от 45 до 300 тыс. рублей. При этом неважно, в какой валюте будет выдан заем. Если же поручителей больше двух, то в этом случае заемщик может рассчитывать на получение денежных средств в размере от 300 до 750 тыс. рублей.
Заем на неотложные нужды
В этом случае речь идет о кредите в Сбербанке на год или меньший период времени. Это действующая программа, согласно которой заемщик может получить до 750 тыс. рублей. При этом нет никакой необходимости предоставления материального обеспечения. Однако в некоторых ситуациях оно может потребоваться. Это происходит в том случае, если параметры заемщика (например, уровень заработной платы) не будут соответствовать требованиям кредитной организации.

Займы со смешанным обеспечением
Существует несколько категорий данной программы. При этом разновидности могут отличаться в зависимости от конкретной ситуации. Сумма, срок выплаты и процентная ставка определяются в индивидуальном порядке. При этом обязательно учитываются финансовые возможности заявителя.
Говоря о том, сколько кредитов можно взять в Сбербанке, стоит учесть разновидности обеспечения, зная которые, можно успешно получить большие суммы денежных средств:
- Поручительство от гражданина РФ. В этом случае гарант должен предоставить информацию о собственном источнике дохода. При этом возраст поручающегося человека не имеет никакого значения.
- Поручительство от организации. В этом случае в качестве гаранта можно пригласить своего работодателя.
- Имущество в качестве залога. В этом случае квартира или другая жилплощадь может выступать в роли дополнительного обеспечения.
- Строящиеся дома или квартиры в зданиях, находящиеся на этой же стадии.
- Автомобиль.
- Ценности. В этом случае в качестве обеспечения могут выступать драгоценности, ценные бумаги, золотые слитки и прочее.

Какие документы необходимы для получения займа
Независимо от категории займа и того, сколько кредитов можно взять в Сбербанке, потенциальным клиентам необходимо предоставить внутренний паспорт РФ и такие же документы поручителей. Также нужно подготовить заполненное заявление, а также справку, подтверждающую размер дохода.
Если за кредитом обращается пенсионер, то ему также необходимо предоставить документ, в котором будет содержаться информация о размере его пенсии.
Выдача средств
Существует несколько способов получения денежных средств. Наиболее популярными являются наличные деньги. В данном случае получить кредит можно исключительно в российских рублях.
Если клиент уже является держателем карты, но у него открыт личный счет в банке, то деньги могут быть переведены на него.

Также стоит обратить внимание на возможность оформления кредитной карты.
Особенности кредитования
Помимо того, сколько кредитов можно взять в Сбербанке, стоит обратить внимание на то, что если заемщик является зарегистрированным жителем Москвы, то он имеет право получить денежные средства в размере не менее 45 тыс. рублей. Для клиентов, проживающих в других регионах, минимальная сумма понижается до 15 тыс. рублей.
Максимальный размер кредита зависит от нескольких показателей. В первую очередь рассматриваются типы получения займа. Самые большие денежные суммы получают по ипотечному кредитованию или на открытие своего собственного бизнеса.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации