
Как взять кредит под материнский капитал — пошаговая инструкция. Целевой займ под материнский капитал: условия использования
Время чтения: 17 минут
Стать обладателями собственных квадратных метров мечтают многие. Особенно остро в жилье нуждаются семьи, в которых воспитываются дети. Не имеющая в мировой практике аналогов программа материнского капитала дает владельцам сертификатов возможность хоть и частично, но решить жилищный вопрос. Необходимо понимать, что не все могут воспользоваться такой возможностью, поэтому следует подробно разобраться, кто вправе рассчитывать на преференции от государства, куда необходимо обращаться и все ли банки готовы идти на сотрудничество.
Что такое займ под материнский капитал
Программа помощи семьям, где был рожден или усыновлен второй и последующий ребенок, стартовала в 2007 году. На сегодняшний день определено, что действие кампании продлено до 2021 года, после чего правительство рассмотрит целесообразность ее пролонгации. Сертификат выдается матери ребенка, хотя в некоторых случаях обладателем документа может стать и отец детей (например, когда женщина утрачивает право на получение маткапитала).
Государственная помощь выделяется на безвозмездной основе, а сам сертификат является бессрочным. Это означает, что воспользоваться деньгами от государства граждане могут в любое время на свое усмотрение. Сумма поддержки подлежит ежегодной индексации, но в настоящее время объявлен мораторий на повышение. На 2018 год установлено значение, равное 453 026 рублям.
Законодательно определено, что инвестирование выделяемых государством денежных средств допускается лишь на определенные цели: образование детей, социальная адаптация ребенка-инвалида, формирование накопительной пенсии матери или ежемесячные выплаты до достижения малышом полутора лет. Кроме этого, владельцы сертификатов вправе направить деньги на решение жилищного вопроса. Для этого необходимо получить разрешение в Пенсионном фонде (далее также ПФР), после чего обратиться в банк, в линейке кредитных продуктов которого есть такого рода займы.
Ссуда под маткапитал – это целевой кредит, получить который могут лишь собственники сертификата при соблюдении некоторых условий:
- семья является нуждающейся в улучшении жилищных условий;
- недвижимость оформляется в собственность на всех членов семейства в равных долях вне зависимости от их возраста;
- жилье находится на территории России;
- финансы используются строго по назначению и не могут быть направлены на погашение пеней и штрафов, возникших вследствие ненадлежащего выполнения условий договора или его отдельных пунктов;
- приобретаемая недвижимость не является аварийной, полностью соответствует всем жилищным нормам и предназначается для проживания.
Условия получения сертификата
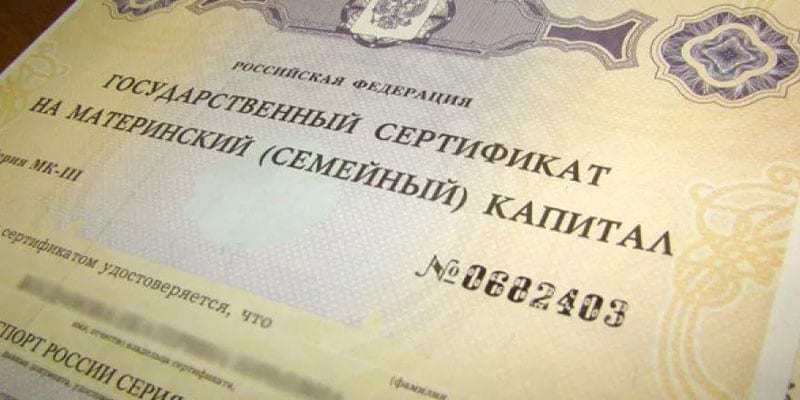
Материнский семейный капитал (МСК) – это денежные средства в безналичной форме, которые находятся на специальном счету. Владельцу выдается лишь специальный документ – сертификат. Получить его вправе:
- мать (при условии, что она является гражданкой России);
- мужчина, если он является единственным усыновителем второго и последующих детей;
- отец ребенка, когда у матери право на получение сертификата прекращено (гражданство папы не имеет значения);
- несовершеннолетние дети (или в возрасте до 23 лет при условии обучения на очном отделении), если родители или опекуны утратили право на получение материнского капитала.
Дополнительно к этому необходимо знать, что:
- Сертификат государственной помощи является единоразовым средством поддержки. Это означает, что получить его можно только один раз при рождении второго ребенка или последующих детей, если ранее такая возможность не предоставлялась.
- Средства выплачивают исключительно в безналичной форме – путем перевода их на счет. Возможность предоставления денег на определенные цели рассматривается в Пенсионном фонде по заявлению владельца сертификата. Обналичить маткапитал невозможно, а все действия, направленные на это, являются противозаконными, за исключением случая получения денежного пособия из средств МСК до достижения ребенком полутора летнего возраста при условии. При этом семья, которой полагаются выплаты, должна являться малообеспеченной (доход на каждого члена ниже прожиточного уровня по региону проживания).
Цели и направления использования
Законодательством определено, что маткапитал используется исключительно по целевому назначению. Что касается решения жилищного вопроса, то здесь выделяют несколько направлений:
- покупка жилого помещения;
- реконструкция (изменение технических характеристик) или строительство собственного дома с привлечением (или без) строительной организации;
- компенсация понесенных затрат при строительстве или реконструкции собственного дома;
- в качестве первоначального взноса по ипотечному кредиту на строительство или покупку недвижимости;
- погашение начисленных процентов или выплата основного долга по ипотеке, взятой на строительство или покупку собственного жилища;
- уплата взноса при долевом строительстве;
- уплата взносов (вступительного или паевого), если владелец сертификата либо его супруг (-а) – участник жилищного, жилищно-строительного кооператива.
Ремонтные работы, проводимые в доме или квартире, не считаются реконструкцией, поэтому не подлежат оплате за счет маткапитала. Воспользоваться деньгами для улучшения жилищных условий законом разрешается только с момента достижения ребенком трехлетнего возраста. Единственное исключение, когда средства разрешено истратить сразу после рождения малыша, – это уплата первоначального взноса по ипотеке или погашение взятых ранее жилищных кредитов.
Нормативно-правовое регулирование
Все договорные отношения, которые заключаются между кредитными организациями и простыми гражданами, в том числе в вопросе получения кредитов под материнский капитал, регулируются Гражданским кодексом. Дополнительно к этому стоит уделить внимание и другим законодательным и нормативно-правовым актам, среди которых можно выделить:
- закон № 395-1-ФЗ (02.12.1990), который регулирует деятельность банковских учреждений;
- закон 256-ФЗ (29.12.2006), где рассмотрены вопросы дополнительной господдержки семей, в которых воспитываются дети;
- закон № 362-ФЗ (05.12.2017), освещающий вопросы бюджета на 2018 год, согласно которому определено, что сумма материнского капитала в этом году остается неизменной и равняется 453 026 рублей;
- постановление Правительства № 689 (09.07.2015), после принятия которого сделки с маткапиталом через микрофинансовые организации больше не осуществляются;
- Градостроительный кодекс (29.12.2004), определяющий вопросы ввода в эксплуатацию жилой недвижимости.
Можно ли получить кредит под материнский капитал наличными
Как свидетельствует информация, приведенная на официальном сайте Пенсионного фонда, средства, направляемые из материнского капитала на улучшение жилищных условий, на руки заявителю не выдаются. Они направляются напрямую на счет в кредитной организации, с которой будет заключен договор на предоставление ипотечного займа. Поскольку ссуда под маткапитал является целевой, все расчеты производятся в безналичной форме.
Любые схемы получения денег наличными считаются незаконными, поэтому участники подобного рода операций несут административную, а в некоторых случаях и уголовную ответственность. Основанием для этого будет считаться факт нецелевого использования государственных средств. Если будет признано, что выделенные семье детские деньги были использованы не по назначению, обладатель сертификата не сможет получить помощь в дальнейшем.

Виды кредитования
Банковские ссуды являются популярным способом решения определенных финансовых вопросов. Кредитные организации предлагают своим клиентам разнообразные программы заимствования с целью максимального удовлетворения потребностей каждого ссудополучателя. Деньги под залог материнского капитала выдаются не всеми банками. При предъявлении сертификата можно рассчитывать:
- на ипотечный кредит;
- на ссуду на покупку квартиры или дома;
- на займ на строительство и реконструкцию жилья.
Ипотечный займ
Согласно российскому банковскому законодательству ипотечным является любой кредит, выдаваемый под залог недвижимого имущества. Это означает, что банки вправе предлагать средства не только на строительство или покупку недвижимости, но и на потребительские нужды. Что касается ипотеки с использованием маткапитала, то в этом случае разрешено занять деньги в банке исключительно на решение жилищного вопроса. Дополнительно к этому ссудодатели предъявляют ряд требований к клиентам. Основные из них – это наличие:
- положительной кредитной истории;
- стабильного дохода, размера которого хватит для погашения долга;
- непрерывного трудового стажа на последнем месте работы (как правило, минимальный порог составляет 3 месяца).
На строительство дома или реконструкцию
Деньги при желании можно направить не только на покупку, но и на строительство собственного дома. В данном случае перед походом в банк за кредитом необходимо оформить право собственности на земельный участок для индивидуального жилищного строительства (ИЖС). Важно знать, что за средства МСК нельзя построить или приобрести дачный домик.
Возвести строение или произвести реконструкцию имеющейся недвижимости допускается собственными силами или с привлечением профессионалов – строительной бригады, имеющей разрешение на осуществление деятельности. Средства, выделяемые в качестве госпомощи можно истратить на покупку материалов или оплату работы специалистов, но все это должно быть документально зафиксировано.
На покупку жилья
Согласно официальной статистике привлеченные кредитные деньги с использованием маткапитала направляются преимущественно на покупку готового жилья на первичном или вторичном рынке. Законодательством разрешается покупать не только недвижимость в многоквартирных домах, но и отдельно стоящие дома, коттеджи, пент-хаусы. К приобретаемому жилью предъявляются строгие требования, среди которых особое внимание уделяется следующим позициям:
- изношенность жилфонда не должна превышать 50%;
- необходимо наличие всех удобств;
- должна быть произведена установка коммуникаций (электричество, водопровод, отопление и т. д.);
- недвижимость должна быть пригодной для проживания;
- жилье не должно быть признано аварийным;
- недвижимость должна являться полноценным жилым строением.
Как получить жилищный займ
Поскольку материнский капитал является государственной мерой поддержки семей с детьми, использование денежных средств находится под постоянным контролем со стороны специалистов Пенсионного фонда. Процедура оформления ссуды под маткапитал занимает немало времени, поэтому необходимо внимательно подойти как к выбору самой кредитной организации, так и к получению разрешения от Пенсионного фонда. Весь процесс можно описать в виде небольшой инструкции:
- выбор кредитной организации;
- подбор оптимальной программы заимствования;
- получение разрешение от ПФР;
- заключение кредитного договора.
Выбор банка и программы ипотечного кредитования
Согласно законодательству кредитовать физических лиц вправе учреждения, имеющие на это официальное разрешение. С 2005 года из этого списка исключены микрофинансовые организации с целью уменьшения возможности нецелевого использования денежных средств. Важной особенностью закона является тот факт, что количество кредитных организаций и программ заимствования не ограничено. Это означает, что направить средства из господдержки можно одновременно на погашение нескольких жилищных ссуд, если сумма МСК позволяет это сделать.
Сегодня договор займа под материнский капитал предлагают заключить более десятка кредитных организаций, но с выбором спешить не стоит. Вначале рекомендуется внимательно изучить условия предоставления ссуды. Для этого можно попросить у сотрудника образец кредитного соглашения, где будут прописаны основные положения. При необходимости можно проконсультироваться с юристом, чтобы впоследствии не переплачивать за использование кредитных денег.
Получение разрешения ПФР
Важным условием получения ссуды под маткапитал является наличие разрешения, выдаваемое в Пенсионном фонде. Процедура является обязательной, ведь специалисты должны удостовериться, что деньги будут направлены непосредственно на решение жилищной проблемы, а не потрачены не по назначению. Кроме этого, владелец сертификата не может самостоятельно распоряжаться положенными в качестве государственной поддержки финансами. Их перечислением занимается только ПФР.
Оформление кредита
После согласования всех вопросов со специалистами Пенсионного фонда и выбора кредитной организации наступает время оформления ссуды. Процесс схож с процедурой получения других кредитов и состоит из нескольких последовательных этапов:
- Подать заявку на получение займа. Сделать это можно лично явившись в банк или дистанционно – через интернет посредством заполнения специальной формы либо личный кабинет.
- Дождаться решения. В зависимости от кредитной организации процесс может занимать продолжительное время, ведь банку необходимо проверить кредитную историю заявителя и оценить его платежеспособность.
- При вынесении положительного решения собрать необходимый пакет документов, список которых может разниться в зависимости от банка.
- Явиться в банк для заключения кредитного договора. Перед тем как поставить подпись под соглашением необходимо внимательно изучить договор, состоящий из общей и индивидуальной частей. В последней будут указаны: сумма займа, величина вознаграждения за пользование деньгами, срок погашения ссуды, которые определяются в каждом случае отдельно исходя из предоставленных заявителем документов и данных.
Какие банки работают с маткапиталом
Получить денежные средства для решения жилищного вопроса банковские организации предлагают при соблюдении определенных условий. В нижеприведенной таблице можно ознакомиться с некоторыми популярными предложениями на рынке кредитования под маткапитал:
| Кредитная организация | Сумма займа, рублей | Минимальная процентная ставка | Срок погашения задолженности, месяцев | Особые условия |
| Сбербанк России | 300 тыс. – 3 млн | 7,4% | 360 | Залог недвижимости, страхование |
| Райффайзенбанк | До 26 млн | 9,25% | 360 | Залог квартиры |
| Бинбанк | До 20 млн | 9,3% | 360 | Наличие собственных средств – минимум 5% от величины кредита |
| Газпромбанк | От 500 тыс. | 9% | 360 | Залог имущества, страхование |
| Банк Открытие | До 30 млн | 9,2% | 360 | Наличие собственных средств – минимум 10% от величины кредита |
Сбербанк России
Крупнейший банк страны предлагает специальную программу кредитования «Ипотека плюс материнский капитал». Кроме этого, воспользоваться возможностью получить ссуду могут клиенты, подавшие заявку на такие кредиты с использованием маткапитала, как «Приобретение готового жилья – Единая ставка», «Приобретение строящегося жилья». Использовать средства государственного финансирования можно в качестве первоначального взноса либо его части.
Кредит в Сбербанке выдаются гражданам России в возрасте от 21 до 75 (последний взнос) лет, стаж работы у которых на последнем месте составляет не менее одного года, на следующих условиях:
- сумма – от 300 тыс. до 3 млн рублей;
- ставка – от 7,4%;
- срок – до 30 лет;
- обязательное оформление недвижимости в долевую собственность;
- дополнительные скидки клиентам, которые имеют расчетный счет в Сбербанке;
- возможность приобрести недвижимости от застройщика, аккредитованного в банке;
- первоначальный взнос – от 15%;
- предоставление залога с обязательным его страхованием.
Для получения ссуды необходимо предоставить определенный пакет документов:
- паспорт заявителя;
- справку о доходе;
- сертификат на мат. капитал;
- справку из Пенсионного фонда;
- документы касательно предоставляемого залога.

Райффайзенбанк
Взять кредит под материнский капитал на покупку жилья предлагает банк с австрийским капиталом. Претендовать на деньги могут физические лица вне зависимости от гражданства в возрасте от 21 до 65 (последний взнос) лет, имеющие стаж работы на последнем месте минимум три месяца. При этом их ежемесячный доход должен составлять минимум:
- 20 тыс. рублей – при условии, что заявитель работает в Москве или области, Санкт-Петербурге, Ленинградской области, Магадане, Сургуте, Екатеринбурге, Тюмени.
- 15 тыс. – для всех остальных регионов.
Использовать денежные средства можно для внесения первоначального взноса или его части при заключении договора по следующим программам:
- Ипотека с маткапиталом;
- Приобретение готового жилья;
- Квартира на вторичном рынке.
Максимальная сумма, на которую может претендовать заявитель – 26 млн рублей по ставке от 9,25% годовых и сроком до 30 лет. Для заключения договора понадобятся:
- заявление-анкета;
- собственный паспорт ссудополучателя;
- справка о доходах;
- документы, подтверждающие трудоустройство.
Бинбанк
Взять ипотеку кредитор предлагает гражданам России в возрасте от 21 до 65 (последний взнос) лет, при условии, что стаж на последнем месте работы у них не менее 4 месяцев. Ссуда выделяется на покупку готовой квартиры или ее строительство. Минимальный взнос при использовании средств материнского капитала составляет 5%. Деньги предоставляются на следующих условиях:
- Ставка – от 9,3%.
- Сумма – 600 тыс. – 20 млн для жителей Москвы, Санкт-Петербурга, Московской и Ленинградской областей. Для жителей других регионов, где есть представительство банка максимум составляет 10 млн рублей.
- Срок – 3–30 лет;
- Максимальный срок рассмотрения заявки – 3 рабочих дня.
Для заключения договора понадобятся:
- заявление-анкета;
- паспорт;
- документы, подтверждающие трудовую занятость и постоянный доход;
- выписка из ЕГРН;
- правоустанавливающие документы;
- техпаспорт;
- справка об отсутствии задолженности по уплате коммунальных платежей;
- отчет об оценочной стоимости недвижимости;
- паспорт продавца;
- выписка из домовой книги;
Газпромбанк
Кредитор предоставляет возможность получить ссуду на приобретение недвижимости на первичном или вторичном рынке гражданам России в возрасте от 20 до 65 (последний взнос) лет. Стаж работы на последнем месте должен быть не менее полугода. Маткапитал может быть потрачен на уплату первоначального взноса либо его части, но банк требует и вложение собственных средств самим заемщиком из расчета не менее 5% от суммы кредита. Дополнительно к этому в договор включены следующие условия:
- минимальная сумма – 500 тыс. рублей;
- годовая ставка – от 9%;
- срок – 1–30 лет.
Из документов потребуется подготовить:
- заявление-анкету;
- собственный паспорт;
- СНИЛС;
- справку о доходах;
- сертификат;
- справку из ПФР.
Банк Открытие
Ссудодатель предлагает две программы кредитования для обладателей сертификатов:
- Новостройка + Материнский капитал;
- Квартира + Материнский капитал.
Рассчитывать на займ вправе граждане РФ в возрасте от 18 до 65 (последний взнос) лет, имеющие общий трудовой стаж не менее одного года, причем на последнем месте работы он должен составлять минимум три месяца. Максимальная сумма кредита с использованием маткапитала составляет 90% от стоимости приобретаемой недвижимости, но не более:
- 30 млн для жителей столицы, Санкт-Петербурга, Ленинградской и Московской областей;
- 15 млн – для жителей других населенных пунктов, где присутствуют отделения банка.
Деньги выдаются на следующих условиях:
- годовая ставка – от 9,2%;
- первоначальный взнос – от 10%;
- срок – 5–30 лет;
- включение супруга (-и) в качестве солидарного созаемщика.
Для подписания договора потребуется предоставить следующие документы (банк оставляет за собой право затребовать и другие бумаги):
- заявление-анкету;
- паспорт;
- заверенную копию трудовой книжки;
- справку о доходах;
- сертификат;
- справку из ПФР.
Требования к заемщику и ипотечному жилью
Банковские организации перед выдачей займа под маткапитал обязательно изучат досье заявителя. Поскольку каждый кредитор хочет видеть в лице своего клиента надежного ссудополучателя, который будет исполнять все условия договора и не допускать просрочек при выплате ежемесячных взносов, к каждому претенденту предъявляются определенные требования. В зависимости от банковского заведения они могут быть разными, но следует выделить основные из них:
- положительная кредитная история;
- официальное место работы;
- стабильный ежемесячный доход;
- прописка в регионе, где находится банковское отделение;
- отсутствие просроченных платежей по другим кредитам и исполнительным документам.

Перечень необходимых документов
Для рассмотрения заявки и подписания договора кредитодатель потребует предоставить разные пакеты документов. В первом случае, как правило, нужен будет только паспорт гражданина и другой документ, удостоверяющий личность, например, водительское удостоверение или военный билет. Перед подписанием ипотечного договора придется собрать дополнительную документацию. Список их будет разниться в зависимости от банковского учреждения, но в большинстве случаев потребуется принести с собой:
- гражданский паспорт;
- второй документ на выбор СНИЛС, военный билет, водительское удостоверение и т. д.);
- справку о доходах по форме банка или 2-НДФЛ;
- копию трудовой книжки как доказательство трудоустройства;
- заявление-анкету;
- сертификат на маткапитал;
- обязательство о выделении долей, предварительно заверенное у нотариуса;
- справку из пенсионного фонда о наличии денежных средств на счете;
- документы по недвижимости (договор купли-продажи, кадастровый паспорт, выписка из ЕГРН, документы о снятии обременения и пр.)
Особенности оплаты первоначального взноса материнским капиталом
Важной особенностью кредита под маткапитал является то, что использовать средства государственной поддержки можно лишь после исполнения ребенку трех лет. Исключение – деньги вносятся в качестве первоначального взноса по жилищной ссуде или для погашения ранее полученного займа на строительство или покупку недвижимости. Этот момент необходимо учитывать, особенно если деньги планируется истратить на реконструкцию имеющейся недвижимости или при вступлении в жилищный кооператив.
Порядок погашения имеющейся ссуды или процентов
Средства господдержки нельзя направлять на погашение просроченной задолженности и образовавшейся вследствие этого пени и (или) штрафов. Если решено использовать деньги для погашения имеющегося жилищного кредита, а сделать это можно сразу после рождения второго или последующих детей, необходимо придерживаться следующего алгоритма:
- обратиться в банковскую организацию, которая выдала ипотеку с письменным заявлением;
- получить справку об остатке долга;
- собрать необходимый пакет документов, точный список которого можно узнать в местном отделении ПФР;
- предоставить специалисту Пенсионного фонда собранные бумаги;
- дождаться решения (отказ или согласование), которое заявитель должен получить в письменной форме.
При положительном вердикте не позднее одного месяца и десяти дней с даты вынесения решения деньги будут переведены кредитору. После этого заявитель должен посетить кредитную организацию с целью переоформления договора. Связано это с тем, что после перечисления денег заявителю будет произведен перерасчет и выдан новый график погашения долга, а при полном расчете – справка об отсутствии задолженности перед ссудодателем.
Преимущества и недостатки
Программы приобретения недвижимости с использованием маткапитала показали свою эффективность и помогли многим гражданам решить жилищный вопрос. Основными плюсами компании является то, что даже те семьи, которые не имеют достаточных накоплений для покупки или строительства жилья, могут обзавестись собственными квадратными метрами путем использования денег по сертификату в качестве первоначального взноса, а те семьи, которые уже взяли ипотеку, могут снизить ежемесячные платежи, направив средства МСК на погашение основного долга.
Если говорить о недостатках кредитования под материнский капитал, то это:
- ограниченное количество коммерческих банков, предлагающих такие ссуды (многие свернули программы в связи с экономическим кризисом и возросшим уровнем инфляции);
- рассмотрение заявления в ПФР занимает длительное время, поэтому не всегда получается купить желаемую квартиру, поскольку не все продавцы готовы ждать;
- некоторые кредиторы выдвигают дополнительные требования, такие, например, как покупка недвижимости только у аккредитованных в банке компаний.
Видео
Как взять кредит под залог материнского капитала в 2017-18 году? Можно ли взять кредит под семейный капитал наличными? В каких банках лучше брать кредиты под маткапитал?
Журнал «ХитёрБобёр» приветствует своих читателей! На связи Дмитрий Шапошников.
Мы продолжаем цикл статей о получении и эффективном использовании материнского капитала. Тема новой публикации – кредиты под материнский капитал.
Данный материал будет полезен семейным людям и всем тем, кому интересны актуальные финансовые вопросы.
Итак, приступим!
1. Кредит под материнский капитал – выгоды, особенности и нюансы
Федеральный материнский (семейный) капитал (МСК) – государственная программа помощи семьям с двумя и более детьми. Инициатива не имеет аналогов в мировой практике и успешно действует с 2007 года.
Размер пособия составляет на данный момент 453 тыс. руб. Многие семьи уже улучшили с помощью МСК своё жилищное положение или вложили эти средства в образование детей.
Кредит на строительство и реконструкцию
Многие семьи принимают дальновидное решение – построить частный дом в кредит под маткапитал. В таком доме будет комфортно и тем детям, которые уже есть в семье и тем, что появятся в будущем. А заодно и внукам.
Суммы пособия вряд ли хватит, чтобы покрыть все расходы на строительство, но погасить первый взнос или значительную часть взятого кредита вполне возможно.
Пример
Популярные в европейской части РФ каркасные дома строятся за 3-4 месяца. Стоимость стройматериалов (400-450 тыс. руб.) не превышает размера материнского капитала.
Если приобрести необходимые материалы в кредит, можно рассчитаться за них уже через пару месяцев. За этот срок ПФР принимает решение о направлении средств и переводит деньги на счет поставщика стройматериалов.
Правда, возведение дома придётся оплачивать самостоятельно, либо строить своими силами. В последнем случае строительство займёт больше времени, но зато вкладывать свои собственные финансы не придётся.
Важный момент: земельный участок, на котором строится дом, должен быть заранее оформлен в собственность, иначе с законностью стройки могут в будущем возникнуть проблемы.
ПФР весьма скрупулезно проверяет все юридические тонкости и нюансы сделок, в которых задействованы государственные дотации. Если хотя бы один пункт правил будет нарушен, деньги не будут перечислены на нужный счет до устранения нарушения.
Работникам Фонда важно также убедиться, что деньги пойдут именно на строительство, а не на иные нужды, поэтому через определенный срок после начала стройки её могут посетить работники социальных служб.
Более детально данный вопрос рассматривается в статье « ».
Несколько слов о реконструкции жилища в кредит. Под реконструкцией понимают качественное изменение технических характеристик дома – увеличение площади, надстройка ещё одного этажа, превращение чердачного помещения в жилую мансарду, пристройка комнат.
Если какие-то банки согласны выдать под это дело кредит, то смело пользуйтесь данной возможностью, но для начала согласуйте вопрос в местном отделении ПФР.
Помните, что оплатить за счет государства можно именно реконструкцию дома, а не капитальный ремонт. Поклеить обои, натянуть потолки, поменять трубы в туалете на средства МСК не получится.
Последние новости по теме
28 ноября 2017 года в Кремле на заседании Координационного совета по реализации Национальной стратегии действий в интересах детей президент Путин предложил продлить материнский капитал до 31 декабря 2021 года .
Кроме того, президент предложил новые варианты реализации программы. В частности, теперь нуждающиеся семьи смогут получать ежемесячные выплаты из средств маткапитала в размере регионального прожиточного минимума сразу после рождения ребенка и до достижения им возраста 1,5 лет.
Подробности в этом видео:
3. Как взять кредит под семейный капитал – порядок действий
Чтобы успешно взять кредит под МСК, действуйте в точном соответствии с установленными правилами оформления таких финансовых операций.
И работники банков, и служащие ПФР внимательно следят за правильным оформлением бумаг и процессом проведения кредитования. Родителям нужно подойти к процедуре с максимальной ответственностью.
Несколько общих положений, о которых надо знать заранее:
- кредит на недвижимость предполагает обязательное оформление объекта в собственность всех членов семьи;
- кредиты, взятые в микрофинансовых компаниях, с 2015 года погашать средствами маткапитала запрещается;
- оформить кредит могут матери ребенка, отцы и официальные усыновители.
Все вопросы о выдаче денег взаймы решаются в индивидуальном порядке. Банкам нужны гарантии, что кредиты будут возвращены полностью, с процентами и в срок. Сотрудникам ПФР важно знать, что деньги пошли на «благую» цель – улучшение качества жизни детей и их родителей.
Теперь – пошаговая инструкция.
Шаг 1. Находим банк и выбираем вид кредита
В последние годы в связи с экономическим спадом некоторые банки прекратили выдачу кредитов под маткапитал, однако самые крупные участники финансовой системы всё ещё помогают семьям улучшать условия проживания.
В настоящее время родителям доступны десятки финансовых продуктов в 10-15 банках РФ. Цель обладателей сертификата – выбрать максимально выгодный для себя кредит.
О требованиях банка к заёмщикам мы уже писали выше: финансовым компаниям необходима уверенность в своевременной и полной оплате кредита.

Теперь о документах, которые понадобятся для открытия ипотечного или обычного кредита. Уточняем, что этот пакет – не универсальный: в каждой организации свои конкретные требования к предоставляемым бумагам.
Для открытия кредита вам понадобятся:
- Сертификат на МСК (оригинал и копия).
- Справка о доходах за 6 последних месяцев.
- Справка из ПФР с указанием остатка средств на счету.
- Паспорт заявителя.
- Справки о доходах супруга и ближайших родственников (если они будут привлечены в качестве созаемщиков или поручителей).
- Документы по объекту, который предполагается приобрести в счет кредитных активов.
Дальнейший шаг – обращение в ПФР. В идеале в эту организацию стоит обратиться ещё до визита в банк, чтобы заранее получить «добро» на погашение кредита государственными средствами.
Шаг 2. Получаем разрешение в Пенсионном Фонде
Без разрешения ПФР никакие кредиты погасить маткапиталом не получится. Владелец сертификата не имеет доступа к государственным счетам, на которых располагаются семейные финансы.
Заемщик предоставляет сотрудникам ПФР следующие документы:
- Сертификат на МСК.
- Документы, подтверждающие личность.
- Свидетельства о рождении детей.
- Копия кредитного договора (если речь – о погашении уже имеющегося кредита).
- Реквизиты банковского счета, на который будут переводиться активы.
И самое главное – заявление о направлении средств. Данный документ пишется по всей форме, с обязательным указанием целей кредита.
Шаг 3. Оформляем кредит
Составляя договор с банком, обращайте внимание на процентную ставку и пункты, прописанные мелким шрифтом. Нередко размер комиссионных и общая переплата оказываются больше, чем заёмщику казалось до оформления документации.
Почти все финансовые организации настаивают на обязательном страховании кредита. Некоторым банкам хватает страховки на случай потери работы, другим требуется страхование на случай стихийных бедствий и смерти владельца.
Стабильные ежемесячные отчисления и соблюдение условий кредита – залог доброжелательного отношения сотрудников банка к заемщику. Старайтесь не нарушать сроков выплаты процентов, так как это карается штрафами и санкциями.
4. Какие банки работают с материнским капиталом – обзор ТОП-5 банков с выгодными условиями
Обращаться за кредитом под МСК лучше в крупные банки, которые входят в списки самых надежных финансовых заведений РФ.
- Сбербанк.
- ВТБ 24.
- Банк Открытие.
- Юникредит.
- Банк Москвы.
Во всех банках свои условия кредитования и свои эксклюзивные продукты, предлагаемые семейным клиентам.
В таблице ниже представлены наиболее выгодные предложения и процентные ставки в банках:
5. Можно ли использовать семейный капитал на погашение потребительских или автокредитов?
Ответ – нет, нельзя. Закон однозначно не допускает перечисления государственных средств на погашение потребительских займов или кредитов на покупку автомобиля.
Правда, предложения расширить список разрешенных направлений использования МСК, возникают постоянно.
В частности, совсем недавно в Госдуме обсуждался закон о покупке авто под маткапитал. К сожалению, закон так и не был принят и имеет на данный момент статус проекта.
Есть и хорошие новости – в регионах возможности использования государственных дотаций гораздо шире. Правда, муниципальные и областные власти разрешают тратить не федеральные, а региональные деньги.
Например, в Мордовии можно погашать региональным капиталом потребительские кредиты на товары длительного пользования (мебель, бытовую технику). В Смоленской области семьи могут приобретать в долг автомобили и частично погашать автокредит бюджетными средствами.
6. Можно ли взять кредит наличными под маткапитал?
И снова отрицательный ответ. Наличные и маткапитал – несовместимые понятия. Когда мы говорим о целевом использовании государственных финансов, мы имеем в виду исключительно безналичные расчеты.
Все попытки превратить маткапитал в «живые» деньги считаются уголовно наказуемым деянием. Меньшее, что ожидает участников незаконных схем обналичивания маткапитала – солидные штрафы плюс возвращение средств в государственный бюджет.
Организаторов компаний, занимающихся «помощью» в обналичивании федеральных активов, ждёт лишение свободы на 5 и более лет.
Не так давно кредиты под МСК можно было взять в любой микрофинансовой организации. С весны 2015 такие сделки считаются незаконными. Указ ограничить полномочия МФО в операциях с маткапиталом подписан лично президентом.
Предложения по полному или частичному погашению потребительского кредита за счет средств материнского капитала встречаются практически везде. Хотя на сегодняшний день совершение данного действия считается незаконным и является практически невозможным. Что же в действительности предлагается под погашением кредита?
Как взять кредит под материнский капитал?
Каким бы странным это ни было, под погашением кредита подразумевается именно это. Вся соль заключается именно в понятии потребительского кредитования. Все дело в том, что кредиты, которые предоставляются для физических лиц в банках, могут считаться потребительскими, так как они берутся с той целью, чтобы приобрести товары либо оплатить услуги. Других вариантов использования денег нет, разве что только отложить их на черный день. Хотя вряд ли кто-то станет брать с такой целью ссуду.
Какой кредит под материнский капитал в Сбербанке выбрать?
Ссуды на особые нужды выделяются в отдельные группы, но потребительскими быть не перестают. Просто они получили другие названия, прямо указывающие их цель. У остальных кредитов, по которым банками не отслеживается цель выдачи средств, также есть свои названия, которые могут указывать на условия их предоставления. При помощи таких ссуд покупается бытовая техника, производятся ремонты, оплачивается покупка мебели и так далее. Именно они считаются клиентами потребительскими, и именно их они надеются оплатить за счет данного капитала.

Кредит под материнский капитал в Сбербанке
Но, как ни крути, этого делать нельзя. Вообще материнский капитал может использоваться в трех целях: для накопительной части будущей пенсии мамы, на образование малыша и улучшение условий проживания. При этом улучшением считается не наклеивание новых обоев или покупка бытовой техники, а само приобретение жилой недвижимости или ее строительство. Понятно, что к большей части потребительских кредитов это не имеет отношения.
Расширят ли список?
Кредит под материнский капитал в Сбербанке и других банках, можно сказать, предоставляется только для ипотеки. Но некоторое время назад законодателями было предложено сделать список больше и дать возможность использовать капитал для покупки нового автомобиля. Но пока еще находится на этапе обсуждения. По этой причине частичная оплата или полная, а уж тем более автокредит тем, кто имеет двоих или более детей, не предоставляется. Кроме того, нельзя погашать кредиты на образование, так как оплачивать обучение можно только при перечислении средств учебном заведению. Кредитные посредники не указываются в законе.
И что в итоге останется?
Совсем немного. В первую очередь, можно получить ипотеку, то есть такой кредит, где обеспечением будет являться покупаемая квартира, и пока он не будет погашен, она будет находиться в залоге. Кроме этого, банками предлагаются кредиты, которые могут быть потрачены только на приобретение недвижимости. Разница в том, что залогом будет не квартира, а другое имущество. Именно такой кредит под материнский капитал в Сбербанке и других банках можно получить.

Что касается первого взноса…
Тут есть одна загвоздка. Все дело в том, что каждая ссуда на приобретение квартиры не обходится без первого взноса. После того как наступил финансовый кризис, ни одним банком не предоставляется полная сумма стоимости жилья - в лучшем случае только 90 процентов, остальные десять оплачиваются покупателем. На сегодняшний день только ВТБ-24 и Сбербанк кредит под материнский капитал могут предоставить.
После создания семьи супруги мечтают о собственной квартире, но часто их доходы не позволяют накопить на недвижимость. Рождение малыша увеличивает давление на семейный бюджет. Для поддержки молодых семей Правительством Российской Федерации разработаны программы, предусматривающие финансовую помощь. Можно значительно сократить расходы на кредитные средства, если взять в банке на покупку жилья целевой займ под материнский капитал.
Что такое целевой займ под материнский капитал
Согласно законодательству маткапитал выдается для оказания финансовой помощи молодым семьям, у которых родился второй ребенок. В 2019 году его размер составляет 453026 рублей, ежегодно проводится индексация. Воспользоваться средствами родителям можно для:
- улучшения жилищных условий;
- оплаты образования детей;
- формирования накопительной части пенсии матери.
Для контроля за использованием денег предусмотрена выдача сертификата маткапитала. Получить его могут родители второго ребенка после обращения в ПФР с заявлением. Использовать материнский капитал можно по предусмотренному законодательством назначению. По этой причине предоставление займа возможно, но с условием целевого использования маткапитала – кредитные средства нужно направить на улучшение жилищных условий.
Отличие займа от целевого кредита
На практике финансовый смысл слова займ отличается от слова кредит. Особенности заимствования и его отличия от кредитования приведены в таблице:
| Выдается банком | Кредитором могут выступать микрофинансовые организации, кредитные кооперативы, частные лица |
| Предметом кредитования выступают деньги | Предметом заимствования являются деньги и вещи. |
| Кредитный договор заключается только в письменной форме | Способы заключения договора включают устную и письменную форму |
| Договор вступает в силу в момент достижения соглашения (подписания) | Договор считается заключенным при передаче денег или вещей |
| Условия договора предусматривают срок погашения долга | Срок возврата задолженности может быть определен, но в случае его отсутствия вернуть долг нужно в течение 30 дней после получения такого требования |
| Предусмотрена обязательная выплата процентов за кредитные средства | Плата за пользование заемными средствами может отсутствовать |
Сначала согласно законодательства получение целевого займа под материнский капитал возможно было в банках и в других кредитных учреждениях – МФО и кредитных кооперативах. С 2015 года право выдачи кредитных денег с использованием государственных сертификатов имеют только банки. Считается, что с этого времени получить можно уже не займ, а целевой кредит под материнский капитал. Такие изменения объясняются большим количеством злоупотреблений во внебанковских учреждениях, направлением средств на обналичивание, так как для них не предусмотрен строгий контроль отчетности.
На что можно потратить займ под материнский капитал
Распоряжение материнским капиталом возможно только с согласия Пенсионного фонда. При желании воспользоваться семейным сертификатом на ремонт жилья не следует рассчитывать на одобрение заявки от ПФР в этой ситуации, потому что брать займ под обеспечение материнским капиталом можно только на улучшение жилищных условий, которое предполагает:
- покупку квартиры на первичном или вторичном рынке;
- расширение, реконструкцию имеющейся жилплощади;
- покупку готового или строительство жилья.
Владельцам государственного сертификата необходимо учесть важные особенности целевого займа под материнский капитал:
- Законодательство предусматривает возможность оформления банковского договора кредитования не только на мать, но и на отца или усыновителя ребенка.
- Выдается родителям кредит под материнский капитал на покупку жилья при условии оформления доли ребенка в жилой недвижимости.
- Воспользоваться средствами маткапитала при оформлении целевого ипотечного кредитования можно до достижения ребенком 3 лет.
Иногда кредитные средства на покупку жилья выдаются родителям – владельцам сертификата даже без оформления ипотеки. Это возможно, когда предусмотрена выдача денежных средств, равная размеру остатка маткапитала. Условие такого кредитования – целевое использование денег. В этом случае залог оформлять не нужно – служит обеспечением первоначальный взнос. Плюсом является то, что можно сократить свои расходы даже при повышенных процентах. При таком кредитовании, чтобы оформить займ, не нужно делать экспертную оценку приобретаемой недвижимости.

Первоначальный взнос по ипотечному кредиту
Согласно законодательству использовать маткапитал можно для полной или частичной оплаты первоначального взноса. Это выгодно заемщику. С помощью средств семейного сертификата можно увеличить размер первоначального взноса и оформить ипотеку с меньшей процентной ставкой. В этом случае важно, чтобы ПФР перечислил деньги на банковский счет вовремя.
Погашение процентов и тела ипотеки
Направлять маткапитал можно на сокращение задолженности по кредиту и уплату начисляемых ежемесячно процентов по нему. Использовать средства, чтобы погасить штрафы и пени, нельзя. Заемщик может использовать семейный сертификат для погашения ипотечных кредитов, которые были оформлены раньше, даже до рождения второго ребенка. В этом случае необходимо оформить долю всех членов семьи в кредитуемой собственности.
На строительство дома
Получить целевой жилищный займ под материнский капитал можно не только на покупку готового жилья, но и с целью приобретения квартиры при участии в долевом строительстве. ПФР может согласиться перевести деньги на строительство дома или его реконструкцию. Оформление документов в этом случае возможно только после достижения ребенком 3 лет, а сама процедура одобрения и перевода денег будет длиться дольше. Необходимо убедить ПФ, что средства будут использованы по назначению, а в построенном доме удобно будет жить детям.
Можно ли получить деньги под материнский капитал наличными
Государство контролирует использование семейного сертификата. Проследить за движением денег можно только в случае их перечисления. Не стоит надеяться на возможность обналичивания сертификатов – такие действия не являются законными. Решение о перечислении денежных средств принимает ПФР и сам занимается их переводом. Так государство старается уберечь владельцев сертификата от необдуманных трат финансов, предназначенных для их ребенка. Некоторые МФО в Москве предлагают обналичить средства маткапитала, но такие услуги являются незаконными.
Займ под материнский капитал в Сбербанке
Оформляют займ с целевым использованием маткапитала в Сбербанке. По условиям договора кредитования финансового учреждения направить средства можно на внесение полной суммы или части первоначального платежа. Взять целевой займ под материнский капитал молодые родители могут по двум программам:
- Приобретение готового жилья – для покупки недвижимого имущества на вторичном рынке;
- Приобретение строящегося жилья – для покупки жилья у застройщика.

Требования к заемщику
Ипотечные займы с целевым использованием маткапитала Сбербанк предоставляет трудоустроенным, платежеспособным лицам. Допускается возможность привлечения 3 созаемщиков, при этом второй супруг всегда выступает созаемщиком. Оформляются договоры займа:
- гражданам РФ;
- старше 21 года и моложе 75 лет;
- при наличии стажа работы на последнем рабочем месте больше 6 месяцев и общего – не менее года.
Условия кредитования
Сбербанк даёт ипотечный займ при страховании жилья и передаче его в залог банку. При покупке квартиры у застройщика и оформлении ипотеки на 7 лет кредитование проводится с частичной компенсацией продавцом процентов по кредиту. Заемщик получает льготные 7,5%. Базовая процентная ставка уменьшается на 0,1% при электронной регистрации сделки и увеличивается на 1% при отказе от личной страховки, на 0,5% – для клиентов, которые не имеют счета в Сбербанке для выплат. Условия предоставления ипотечных займов с использованием маткапитала приведены в таблице:
| Условия кредитования | Покупка готового жилья | Покупка квартиры у застройщика |
| Размер первоначального взноса | ||
| Сумма кредита | От 300000 рублей до 85% оценочной стоимости жилья | От 300000 рублей до 85% договорной стоимости квартиры |
| Срок кредитования (лет) | ||
| Базовая процентная ставка | ||
| Другие условия | Оформляется недвижимость на всех членов семьи | Обязательное оформление квартиры на детей |
Ипотечный займ под материнский капитал в Россельхозбанке
При оформлении ипотеки в Россельхозбанке направить маткапитал можно на погашение задолженности по кредиту. Перечисление средств необходимо совершить в течение 3 месяцев со дня подписания ипотечного договора. Плюсом для заемщиков является то, что владельцы сертификата получают возможность не вносить первоначальный взнос, если размер маткапитала превышает 10% стоимости приобретаемого готового жилья или 20% стоимости строящегося. Оформляется ипотека для покупки:
- жилья на первичном рынке;
- недвижимости на вторичном рынке.
На каких условиях выдается кредит
При выдаче займов комиссия не взимается, но необходимо оформление страховки и залога покупаемого жилья. На 0,25% снижается процентная ставка:
- работникам бюджетной сферы;
- зарплатным клиентам;
- заемщикам с безупречной кредитной историей;
- молодым семьям, у которых один из супругов моложе 35 лет.

Условия выдачи займов в Россельхозбанке приведены в таблице:
| Условия кредитования | Жилье на первичном рынке | Квартира в новостройке |
| Сумма кредита | ||
| Срок кредитования (лет) | ||
| Процентная ставка | ||
| Размер первоначального взноса | ||
| Дополнительные условия | Оформляется доля ребенка в недвижимости |
Кто может получить жилищный займ
Оформить ипотеку в Россельхозбанке могут трудоустроенные граждане или ведущие личное подсобное хозяйство при наличии записей в похозяйственной книге не менее 12 месяцев. Получить целевой займ могут:
- граждане РФ;
- в возрасте от 21 года до 65 лет;
- при наличии стажа на текущем месте работы не менее 6 месяцев и общего – 1 год за последних 5 лет (не касается лиц, ведущих ЛПХ).
Порядок оформления займа под материнский капитал
Банки выдают кредиты платежеспособным гражданам. Получить целевой займ под материнский капитал могут лица с хорошей кредитной историей и высокой зарплатой. Необходимо, чтобы ежемесячные выплаты ипотеки не превышали 50% доходов заемщика. Увеличить шанс одобрения целевого кредита можно с помощью привлечения созаемщиков и предоставления справок об их доходах.
Сократить свои расходы можно, если воспользоваться государственной программой кредитования молодых семей. Она предусматривает финансовую помощь для приобретения жилья супругам, каждый из которых моложе 35 лет. По таким программам дополнительно к использованию средств маткапитала можно получить денежные суммы из госбюджета для первоначального взноса, частичного погашения долга или для снижения процентов по ипотеке.
Процедура оформления кредита с целевым использованием маткапитала является длительной и включает следующие этапы:
- Обращение в Пенсионный фонд с заявлением о намерениях использовать маткапитал. Только ПФ может дать согласие на перечисление денег под ипотеку.
- Выбор банка для оформления кредита и подача заявления.
- После получения одобрения целевого займа можно заняться поиском недвижимости.
- Предоставление документов в банк на приобретаемый объект недвижимости.
- Согласование с банком условий договора целевого займа.
- Внесение первоначального взноса, оформление сделки купли-продажи, страхование объекта недвижимости, подписание ипотечного договора и нотариальное заверение ипотеки.

Какие документы необходимы
На рассмотрение заявки в Пенсионный фонд необходимо предоставить документы:
- государственный сертификат;
- паспорт;
- свидетельство о браке;
- свидетельство о рождении ребенка.
После одобрения заявки в ПФР и выборе банка для кредитования в финансовое учреждение подается заявление на предоставление ипотеки и пакет документов:
- паспорт;
- справка о доходах;
- второй документ из представленного перечня, если нет подтверждения дохода.
После утверждения целевой ссуды кредитополучатель предоставляет в банк такие документы:
- по кредитуемому объекту недвижимости;
- государственный сертификат;
- справку из Пенсионного фонда об остатке средств маткапитала.
Видео
В сегодняшней сложной экономической ситуации многие люди обращаются в банки за получением кредитов. Займы для некоторых становятся единственной возможностью обзавестись своей жилой площадью. Многие хотят получить информацию о том, каковы условия кредита под материнский капитал в Сбербанке. Активная помощь государства позволяет избавиться от части бремени.
Здесь подразумевается, что возможно расходование материнского капитала под ипотеку в Сбербанке. Разбираться во всем нужно по порядку.
Куда можно потратить материнский капитал?
Материнский капитал является разновидностью субсидий, предоставляемых государством своему населению. Получателями определенной индексируемой с течением времени суммы становятся семьи, в которых появился второй и более ребенок.
Нельзя забывать, что использовать средства семья имеет право исключительно после того, как ребенок достигнет 3-летнего возраста. Ипотека – единственное исключение для этого правила, тратить его можно почти сразу после появления детей на свет.
Использовать капитал в любых целях не получится, у него есть определенная направленность. Чаще всего тратят данную субсидию для покупки жилой недвижимости. Сумма социальной помощи не так велика, чтобы полностью покрыть затраты на покупку квартиры. Вот почему ипотечный кредит под материнский капитал в Сбербанке так актуален сегодня. Этот банк выбирают еще и из-за выгод по займу.
Многие родители не знают, куда же можно потратить материнский капитал в Сбербанке. Тут возможны следующие варианты:
- погашение части ипотеки, взятой еще до момента получения субсидии;
- использование в качестве первого взноса по выдаваемой ипотеке.
Что представляет собой заем под материнский капитал в Сбербанке?
По своей сути ипотека под материнский капитал в Сбербанке – это обычная ипотека. Отличие заключается только в наличии ряда ограничений. Использовать субсидию можно на следующие типы жилья:
- квартиры в новостройках;
- квартиры вторичного рынка.
Семейный капитал идет на погашение первоначального взноса. При желании можно увеличить размер первого платежа, прибавив к сумме субсидии свои сбережения.
В 2016 году размер социальной помощи составляет 453 тысячи рублей, как и в 2015 году. К сожалению, за последний год субсидия не была проиндексирована государством.
На каких условиях можно взять кредит под материнский капитал в Сбербанке?
Сегодня Сбербанк России предлагает своим клиентам следующие программы займов, оформить которые можно с использованием имеющегося материнского капитала:
- улучшение жилищных условий (обмен жилья на новое с большей площадью);
- приобретение строящегося жилья;
- взятие кредита для строительства дома своими силами.
Покупка готового или строящегося жилья
Для этих двух типов кредитования условия в Сбербанке одинаковые. Выглядят они следующим образом:
- валютой могут быть выбраны не только рубли, но еще евро и доллары;
- максимальный срок кредитования составляет 30 лет;
- процентная ставка устанавливается индивидуально, она может варьироваться от 10 до 15% в год;
- минимальная предоставляемая банком сумма по займу – 450 тысяч рублей;
- максимальный размер кредита составляет 18 миллионов рублей;
- обязательно оформление приобретаемого жилья в собственность (вписываются в квартиру и дети).
Рассчитывать на получение кредита под материнский капитал в Сбербанке могут далеко не все. Требования к трудоустройству клиента следующие:
- общий трудовой стаж должен быть не меньше 5 лет;
- непрерывный стаж на последнем месте работы – от полугода;
- наличие работы на момент взятия займа.
Кредит под самостоятельное строительство
Некоторые условия по этому типу займа отличаются от условий по жилью. Выдаются деньги на все тот же срок, не превышающий 30 лет. Требования к трудовому стажу такие же. А вот специфические условия такого кредита:
- минимальный размер займа равен 300 тысячам рублей;
- выделяемая сумма выдается не вся сразу, а в соответствии со специальным графиком, разработанным в индивидуальном порядке;
- процентная ставка определяется для каждого клиента отдельно.
Как оформить ипотеку через материнский капитал в Сбербанке?
Вне зависимости от направленности займа, оформлять кредит придется в следующей последовательности:
- Клиент пишет заявление по установленной форме. К нему обязательно прилагают документы, входящие в обязательный перечень.
- В течение 1–2 недель банк принимает решение по заявке. После этого собираются документы на саму недвижимость (договор купли-продажи, свидетельство о регистрации – при приобретении готового жилья; документы долевого строительства, разрешительные бумаги – при вкладывании средств в строящееся жилье; документы, подтверждающие собственность на землю, соответствующее разрешение на строительство – при использовании ипотечных средств на самостоятельное строительство).
- Заключается договор между клиентом и банком. Недвижимость подлежит обязательному страхованию, она предоставляется в качестве залога до момента погашения задолженности.
- Когда все документы оказываются на руках, заемщик должен обратиться с заявлением в ПФР, требуя перечислить средства материнского капитала в Сбербанк. Рассматривается оно в течение месяца. После этого деньги поступают на счет в банке.
Кому передаются деньги по кредиту?
Выделенные средства на руки выдаются только в случае самостоятельного строительства. В остальных ситуациях они перечисляются со счета Сбербанка непосредственно на счет продавца квартиры или застройщика.
Порядок погашения задолженности
Поступление средств в Сбербанк можно разделить на 2 этапа:
- перечисление денег материнского капитала в Сбербанк;
- ежемесячное погашение задолженности в соответствии с графиком платежей в установленном договором размере.
Для внесения очередного платежа по ипотеке под материнский капитал в Сбербанке можно:
- обратиться в отделение банка с наличными;
- воспользоваться устройством самообслуживания;
- использовать систему Сбербанк Онлайн;
- установить автоплатеж по операции.
После погашения всей суммы долга имущество перестает быть залоговым, а соответствующий залоговый договор утрачивает силу.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации