
Как выглядит счет фактура на аванс. Как составить и зарегистрировать счет-фактуру при получении аванса
), содержащим в себе все указания и правила о сроках и порядке составления, оформления и подачи такого счета.
Кроме того, много частных моментов, касающихся именно АСФ, содержится в законе «О бухгалтерском учете» .Также в случае возникновения каких-то противоречий (например, при заполнении определенных граф или указании каких-либо сведений) можно обратиться к посланиям Министерства Финансов, относящихся к настоящей теме. В них разъяснено большинство спорных вопросов, в том числе и авансовых.
Определение понятия
Авансовый счет фактура – это документ, являющийся подтверждением того, что продавцу товаров (либо поставщику услуг) переведена покупателем часть денег в виде предоплаты. Она содержит в себе все основные сведения об участниках сделки, а также финансовую информацию (в частности, переводимую сумму, время, когда была произведена оплата, товар либо услугу, за которые эти средства были переведены).
Кроме этого, такой авансовый счет отражает в себе и налоговую информацию, благодаря чему он служит в том числе и для получения необходимых вычетов (для этого его необходимо подать в налоговую службу в течение отчетного периода).
Зачем необходим этот документ?
Исходя из определения, указанного в налоговом кодексе, авансовый счет служит в качестве правового подтверждения о принятии покупателем указанных налоговых сумм к вычету. То есть, простыми словами, этот документ предназначен для получения налоговых вычетов .
Именно поэтому авансовый счет оформляется только в соответствии с установленными правилами, а бланки для его оформления должны быть строго унифицированными. Несоблюдение этих правил (например, указание неверной информации либо использование бланка с ошибками) ведет к потере компанией прав на вычеты или даже может повлечь за собой наложение штрафа.
Что означает для покупателя?
Для покупателя получение авансового счета означает подтверждение того, что перечисленные им деньги в виде предоплаты получены продавцом (или поставщиком). Также он означает и то, что покупатель может начать пользоваться услугами или получить необходимый товар , поскольку предоплата успешно переведена.
Кроме того, он дает и право на получение вычетов (что, собственно, и является его основным назначением). Для этого при получении этого документа его необходимо сразу же зарегистрировать в книге покупок (несвоевременная или некорректная регистрация авансового счета может в дальнейшем привести к лишению прав на налоговые вычеты).
Для продавца
Для продавца этот документ также обозначает завершенность авансовой сделки и дает право на выполнение необходимых налоговых вычетов. Для этого продавец после того, как он получит от покупателя установленную сумму предоплаты (аванса), должен произвести оформление такого авансового счета.
Произойти это должно не позднее, чем через 5 суток с момента зачисления средств. Составляться документ должен в двух экземплярах , после чего его нужно зарегистрировать в соответствующей книге.
В случае же, если счет составлен неверно, либо не зарегистрирован, то фирма лишается прав на вычет и может получить штраф от налогового органа.
Примеры использования
Выставляется АСФ, при перечислении авансовой оплаты за услуги либо товары . Например: компанией ООО Альфа были переведены денежные средства фирме ООО Гамма в размере 305.000 рублей за предстоящий ремонт помещений.
После того, как необходимая сумма поступила на счет ООО Гамма, последняя обязана в течение пяти дней составить АСФ (дни в данном случае берутся календарные, то есть и суббота и воскресенье в них включены, поэтому если перевод поступил в пятницу, оформить счет необходимо до конца вторника).
После того, как документ составлен, один его экземпляр остается у ООО Альфа, один – у ООО Гамма, после чего они обязаны зарегистрировать их в своих книгах покупок/продаж.
- ).
Кроме этого, авансовый счет должен быть составлен не позднее пяти суток с момента совершения сделки. Если этого не сделать, то прав на вычет можно лишиться, а инспекция, в свою очередь, может выписать штраф за отсутствие счета.
Данный материал — своеобразная памятка для бухгалтеров, которые оформляют связанные с НДС документы по предоплате. В статье приведены правила оформления «авансового» , его регистрации в книге продаж и книге покупок, а также своевременного начисления и вычета НДС. Материал предназначен как для поставщиков, так и для покупателей.
Когда выставлять и регистрировать счет-фактуру на аванс
Какие действия должны совершить стороны сделки, если покупатель перечисляет поставщику предоплату? В главе 21 Налогового кодекса предусмотрен следующий алгоритм.
Перечисление аванса
Получив предоплату (аванс), поставщик в течение 5-ти календарных дней выставляет покупателю счет-фактуру на аванс с выделенной суммой НДС (п. 3 ст. НК РФ). Поставщик регистрирует данный счет-фактуру в книге продаж, а покупатель — в книге покупок.
НДС, выделенный в «авансовом» счете-фактуре, поставщик обязан перечислить в бюджет, а покупатель вправе предъявить к вычету (п. 9 ст. НК РФ).
Отгрузка товара в счет полученной ранее предоплаты
В момент отгрузки стороны сделки еще раз регистрируют «авансовый» счет-фактуру. На этот раз поставщик делает запись в книге покупок, а покупатель — в книге продаж.
НДС, выделенный в «авансовом» счете-фактуре, поставщик может принять к вычету (п. 6 ст. НК РФ). Покупатель в свою очередь обязан восстановить принятый ранее вычет (подп. 3 п. 3 ст. НК РФ) и заплатить налог в бюджет.
Когда «авансовый» счет-фактура не выставляется
Есть случаи, когда приведенный выше алгоритм не действует. Так, «авансовый» счет-фактура не оформляется, если отгрузка состоялась не позднее 5-ти календарных дней с момента получения предоплаты. Такое мнение высказал Минфин России в письме от 18.01.17 № 03-07-09/1695 (см. « »).
Кроме того, без «авансового» счета-фактуры можно обойтись, если покупатель не является плательщиком НДС, либо освобожден от обязанностей по уплате данного налога. Об этом прямо сказано в подпункте 1 пункта 3 статьи НК РФ. Специалисты Минфина подтвердили, что указанная норма распространяется на покупателей-«упрощенщиков» (письмо от 16.03.15 № 03-07-09/1380; см. « »). От себя добавим, что под указанную норму подпадают также «вмененщики», предприниматели на ПСН, плательщики единого сельхозналога и те, кто получил освобождение по статье НК РФ.
Наконец, «авансовый» счет-фактура не оформляется при экспорте товара, облагаемого по нулевой ставке. Дело в том, что согласно пункту 1 статьи НК РФ предоплата за товар, который облагается по нулевой ставке, в налоговую базу не включается. Следовательно, и «авансовый» счет-фактура здесь не нужен (письмо Минфина России 10.01.18 № 03-07-08/142; « »). Это же правило применяется в ситуации, когда предоплата сделана в рамках операций, полностью освобожденных от НДС по статье НК РФ.
Реквизиты «авансового» счета-фактуры
Счет-фактура на предоплату оформляется так же, как и «обычный» счет-фактура (правила заполнения приведены в статье « »). Но существуют некоторые особенности, которые нужно учитывать при заполнении отдельных полей «авансового» счета-фактуры (см. табл.1).
Таблица 1
Правила заполнения отдельных строк «авансового» счета-фактуры
|
Номер |
Наименование |
|
|---|---|---|
|
«Шапка» счета-фактуры |
||
|
СЧЕТ-ФАКТУРА №___ от_______________ |
«Авансовые» счета-фактуры нумеруются в общем хронологическом порядке вместе с обычными счетами-фактурами. Особый порядок нумерации для счетов-фактур на предоплату не предусмотрен (письмо Минфина России ). |
|
|
Грузоотправитель и его адрес |
||
|
Грузополучатель и его адрес |
Всегда ставится прочерк (письмо Минфина России ) |
|
|
К платежно-расчетному документу №___ от_______________ |
Ставится номер и дата платежно-расчетного документа или кассового чека на предоплату. Допустимо указать только три последние цифры в номере платежного поручения (письмо Минфина России ) При безденежной форме расчетов строка 5 не заполняется |
|
|
Таблица в счете-фактуре |
||
|
Единица измерения |
Всегда ставится прочерк |
|
|
Единица измерения условное обозначение (национальное) |
Всегда ставится прочерк |
|
|
Количество (объем) |
Всегда ставится прочерк |
|
|
Цена (тариф) за единицу измерения |
Всегда ставится прочерк |
|
|
Стоимость товаров (работ, услуг), имущественных прав без налога — всего |
Всегда ставится прочерк |
|
|
В том числе сумма акциза |
Всегда ставится прочерк |
|
|
Налоговая ставка |
Указывается расчётная ставка: 10/110 или 18/118 (п. 4 ст. НК РФ) |
|
|
Стоимость товаров (работ, услуг), имущественных прав с налогом — всего |
Указывается вся сумма предоплаты с учетом НДС |
|
|
Страна происхождения товара цифровой код |
Всегда ставится прочерк |
|
|
Страна происхождения товара краткое наименование |
Всегда ставится прочерк |
|
|
Номер таможенной декларации |
Всегда ставится прочерк |
|
Регистрация в книге покупок и книге продаж
При перечислении предоплаты записи в книге продаж у поставщика и в книге покупок у покупателя делаются в том периоде, когда выставлен «авансовый» счет-фактура.
При отгрузке товара в счет предоплаты запись в книге покупок у поставщика делается в периоде отгрузки. Запись в книге продаж у покупателя также делается в периоде отгрузки, а не в периоде перечисления аванса.
Счет-фактура на предоплату регистрируется в книге покупок и в книге продаж так же, как и «обычный» счет-фактура. Но существуют особенности, которые нужно учитывать при заполнении отдельных полей (см. табл.2 и табл. 3; примеры заполнения см. в статье « »).
Таблица 2
Правила заполнения отдельных полей книги покупок при регистрации «авансового» счета-фактуры
Таблица 3
Правила заполнения отдельных полей книги продаж при регистрации «авансового» счета-фактуры
|
Номер |
Наименование |
|
|---|---|---|
|
Какие записи делает продавец при получении аванса |
||
|
Код вида операции |
||
|
Какие записи делает покупатель при отгрузке товара и восстановлении принятого ранее вычета |
||
|
Код вида операции |
||
|
Наименование покупателя |
данные из строки 6 «авансового» счета-фактуры |
|
|
ИНН / КПП покупателя |
данные из строки 6б «авансового» счета-фактуры |
|
Что делать с «авансовым» счетом-фактурой при расторжении сделки
Случается, что покупатель и продавец расторгают договор, по которому ранее был перечислен аванс. Если продавец возвращает предоплату покупателю, то стороны сделки должны поступить следующим образом.
Продавцу нужно зарегистрировать «авансовый» счет-фактуру в книге покупок. В графе 7 «Номер и дата документа, подтверждающего уплату налога» поставщику следует указать реквизиты тех документов, которые подтверждают возврат авансового платежа. Тогда на основании пункта 4 статьи НК РФ продавец вправе предъявить к вычету НДС, начисленный при получении предоплаты (см. « »).
Покупателю, напротив, необходимо восстановить принятый ранее вычет и заплатить НДС в бюджет. При этом он должен зарегистрировать «авансовый» счет-фактуру в книге продаж.
Иногда после расторжения сделки поставщик не возвращает деньги покупателю. Вместо этого стороны договариваются погасить задолженность каким-либо иным способом. В Налоговом кодексе нет общих указаний, может ли поставщик при подобных обстоятельствах принять вычет. По этой причине каждую ситуацию приходится рассматривать отдельно, исходя из разъяснений чиновников и судебной практики. Так, если аванс погашен путем зачета взаимных требований, то вычесть НДС нельзя (постановление ФАС Западно-Сибирского округа от 12.10.12 № А03-3477/2010). Если же аванс зачтен в счет оплаты по другому договору, то вычет допустим (см. « »).
2016-12-08T14:03:45+00:00Обратите внимание: ошибок при заполнении счетов-фактур проще избежать, если выставлять их в электронном виде. Напомним, что обмен юридически значимыми электронными документами (накладными, счетами-фактурами, договорами) производится с помощью специальных систем через операторов электронного документооборота (ЭДО). Это, в частности, сервис « » от компании СКБ Контур.
Организации и предприниматели, у которых есть электронная подпись для налоговой отчетности, могут прямо сейчас бесплатно отправить контрагентам неограниченное количество счетов-фактур, накладных и других документов через систему «Контур.Диадок» в рамках акции «Безлимит на 2 месяца».

- Запись в регистр "НДС Покупки " обеспечивает попадание выданного аванса в книгу покупок.
Формируем книгу покупок
Формируем книгу покупок за 1 квартал:

А вот и полученный счет-фактура на аванс:

Смотрим итоговый НДС к возмещению за 1 квартал
Других хозяйственных операций в 1 квартале больше не было, а значит смело формируем "Анализ учета по НДС":

НДС к возмещению за 1 квартал получился 13 728 рублей 81 копеек:

2 квартал
Поступление товара
Заносим в программу поступление товара от ООО "Поставщик" 01.04.2016 на сумму 150 000 рублей (включая НДС):

Создаём новый документ:

Накладная от поставщика будет такой:

В полученной от поставщика накладной сумма "без ндс" не была выделена отдельной строкой. Поэтому перед заполнением табличной части мы установили способ расчета налога как "НДС в сумме".
Разбираем проводки и движения регистров...

- Зачли ранее уплаченный аванс поставщику в дебет 60.01 в корреспонденции с кредитом 60.02 на сумму 90 000 рублей.
- 127 118.64 (150 000 за минусом НДС) ушли на себестоимость товара (в дебет 41.01 счета) в корреспонденции с нашей задолженностью перед поставщиком (кредит 60.01).
- 22 881.36 ушли на "входящий" НДС, который мы примем к зачету (дебет 19.03) в корреспонденции с нашей задолженностью перед поставщиком (кредит 60.01).

- Запись (со знаком +, приход) в этот регистр накапливает наш "входящий" НДС (аналогично записи в дебет 19 счета).
Регистрируем полученный счет-фактуру
Вместе с накладной ООО "Поставщик" передал нам обычный счет-фактуру от 01.04.2016 на сумму 150 000 рублей (включая НДС).
Для его регистрации заходим в только что созданный документ "Поступление товаров" и в самом низу:
- Забиваем номер и дату счета-фактуры от поставщика.
- Нажимаем кнопку "Зарегистрировать"
Не будем подробно разбирать проводки и движения этой фактуры, так как мы уже занимались этим в части.
Смотрим НДС к возмещению за 2 квартал
Вновь формируем "Анализ учета по НДС" (в этот раз за 2 квартал):
НДС к возмещению за 2 квартал получился равным 22 881.36:

Почему 22 881.36?
Это НДС с единственного счета-фактуры полученного от поставщика во втором квартале на сумму 150 000 (включая НДС): 150 000 * 18 / 118 = 22 881.36.
А как же уже принятый к зачету НДС в размере 13 728.81 за 1 квартал по уплаченному авансу в размере 90 000, спросите вы?
И будете совершенно правы.
Ведь НДС с аванса, взятого нами в зачет в 1 квартале, должен быть начислен (восстановлен) нами к уплате во 2 квартале, когда поступил товар и нами был получен обычный счет-фактура от поставщика на полную сумму.
Именно на это нам и указывает запись в сером квадратике в отчёте по анализу НДС:

Делаем запись в книгу продаж
Чтобы восстановить взятый в зачет с уплаченного аванса НДС заходим в "Помощник по учету НДС":
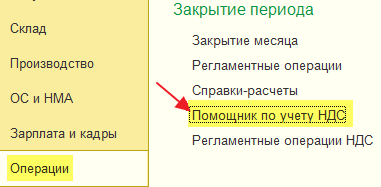

В открывшемся документе переходим на закладку "Восстановление по авансам" и нажимаем кнопку "Заполнить":

Программа обнаружила, что аванс, НДС с которого был взят нами в зачет в 1 квартале, был зачтен (документ обычный счет-фактура по тому же покупателю и договору) во 2 квартале.
И теперь его НДС нужно восстановить к уплате через книгу продаж - иначе мы бы взяли в зачет НДС с аванса дважды:

Проводим документ "Формирование записей книги продаж" через кнопку "Провести и закрыть":
Разбираем проводки и движения регистров документа записи книги продаж...

- Восстанавливаем НДС с выданного в 1 квартале аванса в дебет 76.ВА (НДС по выданным авансам) в корреспонденции с кредитом 68.02.
С вступлениями последних изменений в форме бланка счета-фактуры с 1 октября 2017 года, согласно постановлению правительства №981, устанавливаются новые правила заполнения данного бланка. Заполнять новый счет-фактуру с 01.10.2017 нужно при отгрузке ТМЦ, а также при получении аванса от покупателя. В статье рассмотрен процесс оформления авансового документа, а также приведен для скачивания новый актуальный бланк счета-фактуры в формате excel.
Нововведения должны учитываться уже при заполнении формы начиная с 01.10.2017 года.
Оформляется счет-фактура на аванс в срок 5 дней со дня получения предоплаты от покупателей товаров либо заказчиков услуг. Заполненный образец бланка будет передан плательщику для того, чтобы он мог по нему получить вычеты по налогу НДС.
Если день выписки счета-фактуры попадает на выходные либо праздники, данные документ будет оформлять в ближайший после них рабочий день.
Когда счет-фактура на аванс не выписывается
Также есть ситуации, когда авансовый бланк не заполняется:
- Когда ценности не попадают под НДС;
- Различные типы работ, услуг и ценностей, которые были оплачены по авансовой системе, имеющие продолжительный цикл действий, который равен более 6 месяцев;
- Когда товары, в счет поставки которых перечислена предоплата, облагаются по нулевой ставке.
После получения бланк счета-фактуры плательщиком аванса, последний вправе направить НДС к вычету с аванса. Вычисление суммы НДС из аванса осуществляется по ставкам 18 / 118 либо 10 / 110.
При ситуации, когда оплаченные авансом товары отгружены, или услуги уже будут проведены, продавец оформляет повторно бланк счета-фактуры. По этому документу приобретатель либо заказчик вновь проведёт операцию по вычету НДС, при этом налог с аванса буду восстановлены.
Для заполнения с 01.10.2017 нужно брать новую форму счета-фактуры, по которой введены несколько изменений, добавлено несколько новых граф, а скорректированы формулировки некоторых граф и строк.
Что изменилось в новой форме с 01.10.2017:
Как заполняется счет-фактура на аванс с 1 октября 2017 года
Для бланка существуют установленные законодателем правила заполнения каждой из графы. Нарушение условий оформления либо указание не точных сведений приводит к аннулированию документа.
Для начала рассмотрим оформление строк счета-фактуры на аванс:
- Устанавливается номер документа и его дата. Тут отмечается несколько мнений. К такому прописанному номеру многие предприниматели устанавливают префиксы А, чтобы обозначить документ как авансовый. Другие используют отдельный тип нумерации для таких документов и дополнительно отгрузочных типов. Правила указывают на то, что продавец имеет право вести одну полную нумерацию для всех выставляемых типов документов. При этом обозначать буквой А бланк не нужно, на тот факт, что счет-фактура авансовый указывает содержание строк таблицы.
- 1А. прописываются номера и даты исправлений. Такие поля заполняются при ситуации, когда в первоначальном бланке допускается ошибка, которую необходимо откорректировать.
- 2, 2А и 2Б. полные реквизиты лица имеющего статус продавца.
- 3 и 4. В строках с информацией об отправителях и получателях грузов, когда оформляется авансовый тип формы счета-фактуры вносить не нужно.
- Обязательно заполняется номер, полная дата оформления платёжки, по которой переводятся авансовые деньги от покупателя.
- 6, 6А и 6Б. полные реквизиты покупателя, от которого поступила предоплата.
- Определение типа валюты, её код и названия, по которой производился расчёт.
- Последняя строка — новая в обновленной форме счета-фактуры, появилась еще с 01.07.2017, но с 01.10.2017 скорректирован порядок ее заполнения, оформляется данная только в особенных ситуациях при оформлении бланка по госконтрактам.
Если предоплата и отгрузка пришлись на один налоговый период (квартал)-не обязательно.
Рекомендация эксперта
Нужно ли выставлять счета-фактуры на аванс (частичную оплату), если отгрузка товаров (выполнение работ, оказание услуг, передача имущественных прав) в счет поступившей суммы происходит в том же налоговом периоде в течение пяти календарных дней с момента получения аванса (частичной оплаты)
Ольга Цибизова, начальник отдела косвенных налогов департамента налоговой и таможенно-тарифной политики Минфина России
Однозначного ответа на этот вопрос законодательство не содержит. Разъяснения контролирующих ведомств по этому поводу различаются.
По общему правилу счет-фактуру нужно составить не позднее пяти календарных дней с момента получения аванса (п. 1 и 3 ст. 168 НК РФ). Но на практике отгрузка товаров (выполнение работ, оказание услуг, передача имущественных прав) в счет поступившего аванса может произойти спустя короткий период времени. Если этот период не превышает пяти календарных дней с момента получения аванса и если поступление предоплаты и отгрузка приходятся на один и тот же квартал, то счет-фактуру на полученную сумму аванса продавец (исполнитель) может не составлять. Правомерность такого вывода подтверждается письмами Минфина России от 12 октября 2011 г. № 03-07-14/99, от 6 марта 2009 г. № 03-07-15/39 и постановлением Президиума ВАС РФ от 10 марта 2009 г. № 10022/08. При этом Президиум ВАС РФ пояснил, что в целях расчета НДС платеж, поступивший организации в том же налоговом периоде, в котором произошла реализация товаров (работ, услуг), не может быть признан авансовым. Свою позицию судьи обосновали положениями пункта 1 статьи 54 Налогового кодекса РФ. Согласно данной норме налоговая база по НДС определяется по итогам налогового периода на основании регистров бухгалтерского учета и (или) на основе иных документально подтвержденных сведений об объектах, подлежащих налогообложению. В связи с этим у продавца (исполнителя), который в одном и том же квартале получил аванс и отгрузил в счет поступившей суммы товары (работы, услуги), обязанности выписать счет-фактуру на аванс не возникает.
Однако представители налоговой службы придерживаются на этот счет другой точки зрения. В письме ФНС России от 15 февраля 2011 г. № КЕ-3-3/354 сказано, что продавец (исполнитель), получивший аванс, должен выставить счет-фактуру в любом случае – независимо от того, когда происходит отгрузка в счет поступившей предоплаты. Такая позиция основана на буквальном толковании положений пункта 3 статьи 168 Налогового кодекса РФ, который не содержит никаких исключений в отношении авансов, обязательства по которым погашаются продавцом (исполнителем) в течение пяти календарных дней.
Поскольку единый подход к решению данного вопроса не выработан, не исключено, что в рассматриваемой ситуации отказ от оформления счетов-фактур на авансы приведет к спорам с проверяющими. Но с учетом позиции Президиума ВАС РФ у организации есть высокие шансы отстоять свою позицию в суде
Если получение аванса и отгрузка происходят в одном квартале, то в декларации по НДС за этот квартал следует указать:
– налоговую базу – дважды (в размере полученной предоплаты и стоимости отгруженных товаров (работ, услуг));
– налоговый вычет – один раз (в сумме НДС, начисленного с предоплаты).
Об этом сказано в письмах Минфина России от 12 октября 2011 г. № 03-07-14/99 и ФНС России от 10 марта 2011 г. № КЕ-4-3/3790




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации