
Как выглядит авансовый отчет. Как заполнить авансовый отчет
Бухгалтера очень часто встречаются с необходимостью создания авансовых отчетов при расчетах наличными с сотрудниками. Данный документ необходим для подтверждения израсходованной суммы либо денежных документов, выданных сотруднику ранее.
Приведем простой пример. Сотрудника и выдали определенную сумму на покупку билета. По возвращении он предоставляет этот билет бухгалтеру для того, чтобы подтвердить, сколько денег он израсходовал фактически. Затем бухгалтер на его основании делает авансовый отчет.
Можно привести еще множество примеров. Это покупка материалов, товаров (канцтовары, хоз. инвентарь и пр.), плата за , суточные, почтовые расходы и многое другое.
В этой статье мы рассмотрим инструкцию по шагам создание авансового отчета в 1С 8.3 и приведем образец его заполнения.
Выдача денежных средств
Первым делом сотруднику выдаются деньги или денежные документы. Оформить данную операцию в 1С 8.3 можно через кассовые документы и денежные документы соответственно. Они находятся в разделе «Банк и касса».
Кроме приведенных выше способов можно воспользоваться списанием с расчетного счета, но в нашем примере данный вариант рассматриваться не будет, потому что данный вид операции чаще встречается с наличным, а не безналичным расчетом.
Ниже приведен пример выдачи наличных подотчетному лицу. Он формирует проводки по счетам Дт 71.01 – Кт 50.1. Счет учета подставляется , но его можно изменить при заполнении документа.

Данный документ так же используется в тех случаях, когда произошел перерасход выданных средств. Проще говоря, сотруднику выдали 1000 рублей, а он потратил с разрешения руководителя 1500 рублей. Разницу в 500 рублей следует оформить выдачей наличных.
Оформление авансового отчета в 1С
Оформление данного документа практически одинаково как в версии 3.0 (8.3), так и в 2.0 (8.2), поэтому эта статья подойдёт всем.
Чтобы сделать новый авансовый отчет, нужно в меню «Банк и касса» и выберите пункт «Авансовые отчеты». В открывшейся форме списка нажмите на кнопку «Создать».

Сначала необходимо выбрать сотрудника, на которого оформляется документ и подразделение.
На первой вкладке перечисляются те документы, по которым сотрудник получил эти денежные средства. Валюта и сумма подставится автоматически.
Вкратце рассмотрим содержимое остальных вкладок:
- На вкладке «Товары» указывается список ТМЦ, которые были приобретены подотчетным лицом. При указании счетов учета по данным товарам сформируются проводки по поступлению.
- Третья вкладка содержит данные о возвратной таре, которую сотрудник получил от поставщика.
- Вкладка «Оплата» содержит данные о суммах, которые заплатили поставщики за ранее приобретенные товары, предоплата.
- На вкладке «Прочее» указываются иные расходы. В нашем случае мы отчитаемся именно на этой вкладке.

Перед печатью нужно провести документ. Печатная форма данного документа находится в меню «Печать» — «Авансовый отчет (АО-1)».

Как мы можем увидеть в печатной форме и в нижней части формы документа, у данного сотрудника получился перерасход.

Это означает то, что он истратил больше денежных средств, чем ему выдали изначально. В нашем примере разница в 100 рублей будет отражена на счете 71.01. Как было ранее указано, что разницу в суммах необходимо вернуть сотруднику при помощи документа кассового документа выдачи наличных.
Смотрите также видео инструкцию по заполнению авансового отчета в 1С:
Авансовый отчет - это документ, которым подтверждается расходование средств, выданных подотчетным сотрудникам. Он оформляется получателем денег и предоставляется в бухгалтерию для проверки. После этого авансовый отчет передается руководителю на утверждение. Расходы, отраженные в документе, подлежат списанию в порядке, установленном ПБУ. Рассмотрим далее особенности и образец заполнения авансового отчета.
Выдача средств
Получение наличности подотчетным сотрудником осуществляется в кассе предприятия. Основанием для этого выступает расходный ордер. В нем должно указываться целевое назначение средств.
Руководитель предприятия издает приказ, в котором закрепляет перечень служащих, имеющих право получить средства на хозяйственные нужды. В этом же локальном акте устанавливаются сроки, на которые суммы могут быть выданы.
Сдача авансового отчета
Этот документ передается в бухгалтерию в трехдневный срок с момента окончания периода, на который были выданы средства. Бланк сдается вместе с бумагами, подтверждающими расходование денег. При этом сотрудник осуществляет расчет затрат и остатка средств.
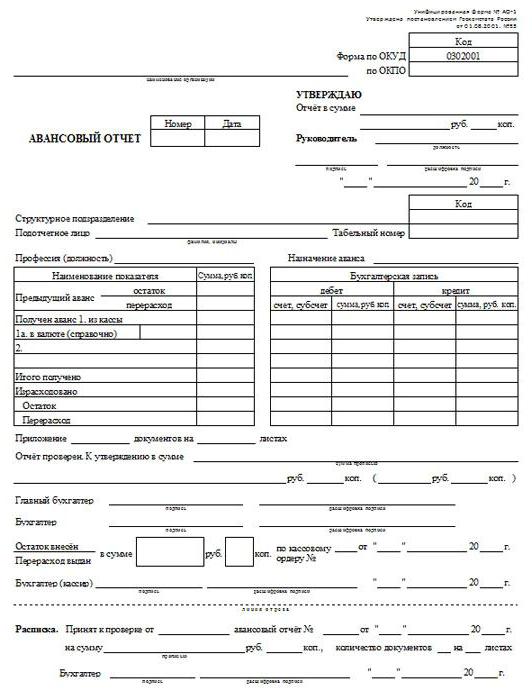
Образец заполнения авансового отчета: лицевая сторона
Документ предоставляется в одном экземпляре.
Если взять любой образец авансового отчета, можно увидеть, что он заполнен с обеих сторон. На лицевой части подотчетный сотрудник указывает:
- Номер документа.
- Дату заполнения авансового отчета.
- Ф. И. О., должность и отдел, в котором он работает.
- Табельный номер (при наличии).
- Назначение аванса.
В левой части на этой же стороне необходимо заполнить таблицу. В ней приводятся данные о предыдущем авансе, средствах, полученных в настоящее время, сумме расходов, перерасхода и остатке.
Оборотная сторона
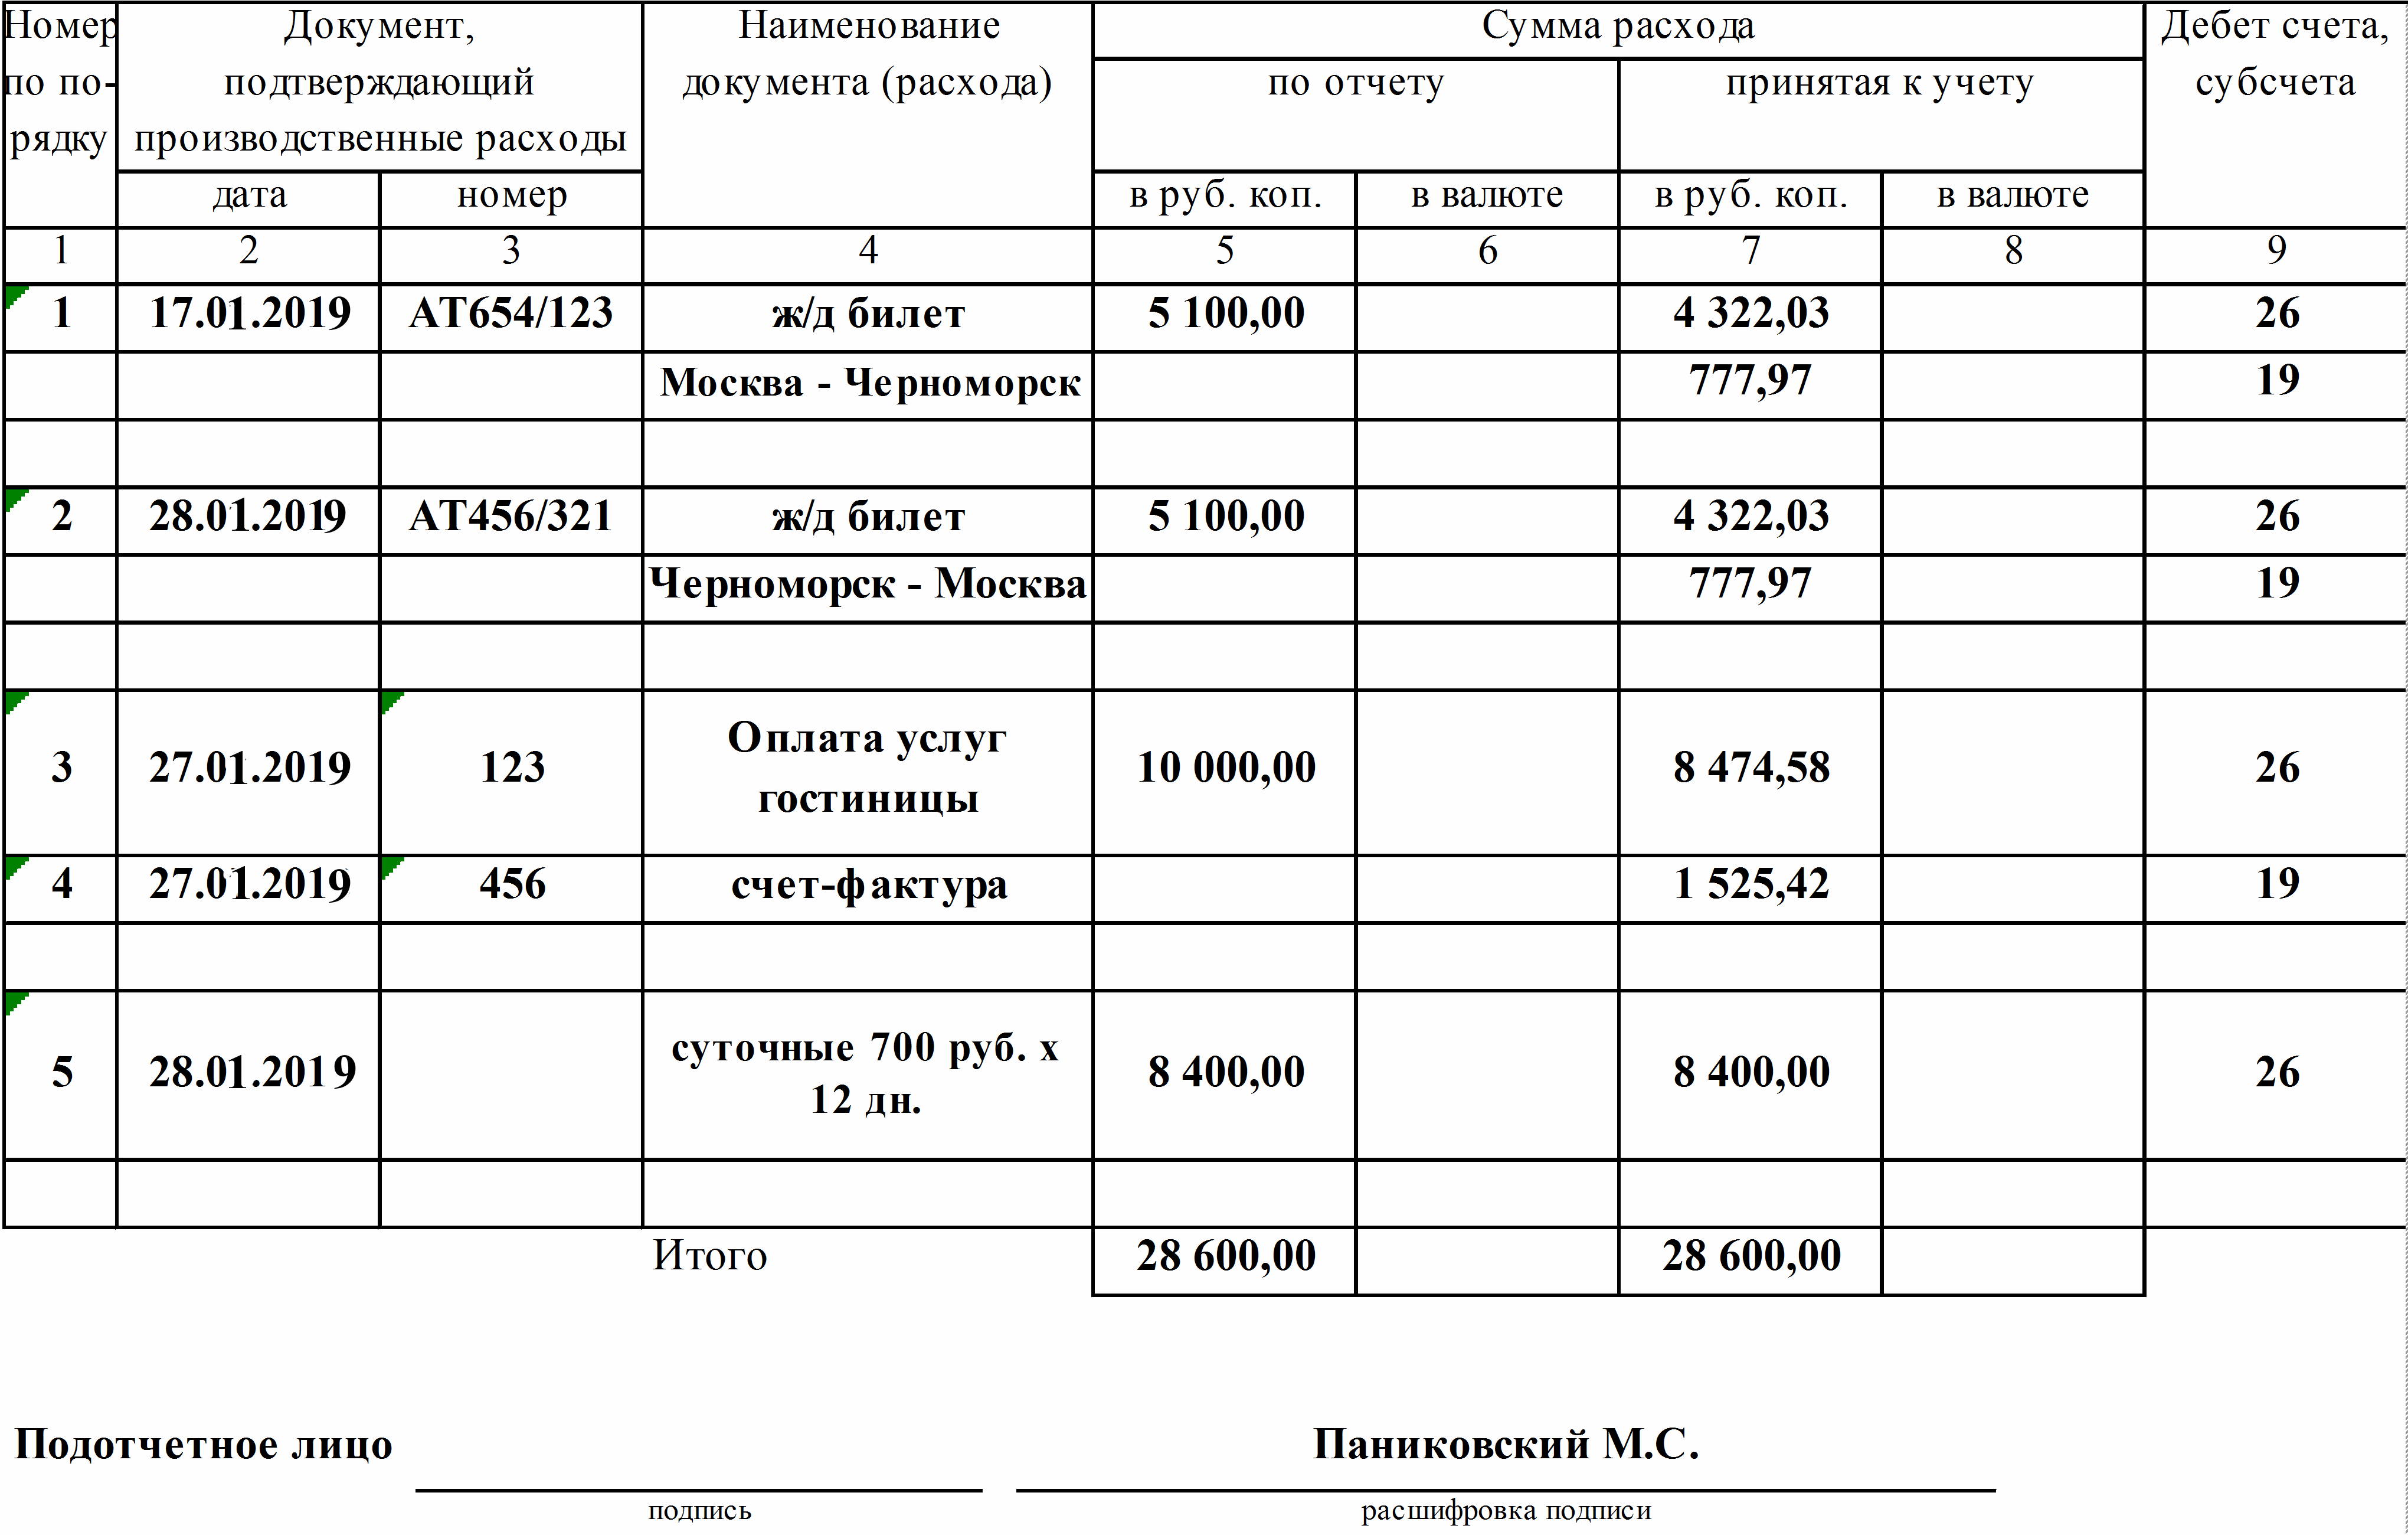
Обратная часть образца авансового отчета предназначена для указания перечня документов, подтверждающих затраты. В качестве них могут выступать:
- Командировочное удостоверение.
- Чеки ККМ.
- Квитанции.
- Товарные, транспортные накладные.
- Счета-фактуры и пр.
Подотчетный сотрудник указывает также суммы расходов по документам. Нумерация бумаг, приложенных к отчету, осуществляется в порядке их указания в бланке.
Нюанс
На лицевой стороне присутствует строка 1а, а на оборотной - 6 и 8. В авансовом отчете эти поля заполняются в случае, если средства были выданы подотчетному лицу в инвалюте. К примеру, служащий был направлен в командировку за границу.
Специалист заполняет сначала лицевую сторону бланка. В первую очередь, в таблицу "Бухгалтерская запись" необходимо внести сведения о номерах корреспондирующих счетов и суммах.
На обратной стороне бланка отражаются расходы, принятые к учету. В авансовом отчете эти сведения заносятся в графы 7 и 8. Кроме того, указываются счета (субсчета), по дебету которых проводятся суммы затрат (гр. 9).
После этого оформляются подтверждающие документы, проверяется правильность оформления бланка и целевого расходования средств. Завершив все процедуры, бухгалтер ставит отметку на отчете. Он указывает, что документ проверен, и утверждена сумма затрат (она пишется цифрами и прописью).
На лицевой стороне также заполняется расписка, которая передается подотчетному сотруднику.
На бланке должны стоять подписи проверявшего документ сотрудника и гл. бухгалтера с расшифровками.
При необходимости в форму отчета вносятся сведения о суммах остатка либо перерасхода, реквизиты документов (ордеров), по которым будет осуществляться окончательный расчет.
Утверждение руководителем и списание сумм
Проверенный отчет передается директору организации. Он должен его подписать. Для этого в верхней части на лицевой стороне документа есть соответствующая графа. Подписать бланк может не только руководитель, но и другой сотрудник, имеющий полномочия. После утверждения отчет принимают к учету на списание средств.
Остаток аванса приходуется в кассу предприятия.
Запреты
Если подотчетное лицо имеет задолженность по ранее предоставленным авансам, выдача средств не допускается. Кроме того, запрещено передавать деньги, полученные служащим, третьим лицам.
Сроки хранения
Они устанавливаются законодательством. Для разных документов установлены свои периоды хранения. Как правило, предприятия выбирают максимальный период.
На основании подп. 8 1 пункта 23 статьи НК, налоговые и бухгалтерские бумаги и прочие справки необходимо хранить не меньше 4-х лет. В п. 4 283 нормы Кодекса предусмотрен 10-летний период для документов, подтверждающих убытки. Стоит сказать, что сведения о расходах используются организациями для уменьшения облагаемой базы.
В ФЗ № 402 установлено, что хранить первичную документацию нужно не меньше 5 лет с момента завершения отчетного периода.
Работа в "1С"
На компьютере. Для этого можно использовать программу Exel или "1С". Последняя применяется на большинстве предприятий. Рассмотрим коротко схему оформления в "1С".
Для работы нужно открыть документ "Авансовый отчет". Его создают из вкладки "Производство" или "Касса". В меню следует выбрать необходимый пункт.
После этого откроется журнал документации. Здесь хранятся данные обо всех отчетах. Для создания нового документа нужно нажать на кнопку "Добавить". Далее необходимо выбрать "Физическое лицо".

После этого выбирается необходимый тип документа. Например "Выдача средств в кассах по РКО". Далее откроется Здесь выбирается нужный документ.
В табличной части отражаются сведения, присутствующие в ордерах.
После этого заполняется вторая закладка. Здесь нужно указать продукцию, приобретенную подотчетным сотрудником. К примеру, это могут быть бланки. Нажав на "+", можно добавить новую позицию.
Если при приобретении использовалась возвратная тара, эту информацию необходимо отразить в соответствующей графе.

При оприходовании материалов и товара с помощью сч. 631 используется вкладка "Оплата". В графе "Прочее" отражается информация о дополнительных расходах. К примеру, это могут быть затраты на горюче-смазочные материалы, пользование Интернетом и т. д.
Чтобы вывести документ на бумажный носитель, нужно нажать на кнопку "Печать".
Авансовый отчет - первичный документ, который составляется для отчета работника о расходовании денег на покупку товаров, услуг, работ. Заполним авансовый отчет вместе: рассмотрим всю цепочку операций, итогом которой будет правильное составление авансового отчета. Скачать бланк авансового отчета можно будет в конце этой статьи.
Организация должна разработать и утвердить локальные нормативные акты, регулирующие порядок оборота наличных денежных средств, в том числе их выдачу подотчетным лицам. Такими документами являются:
- положение о расчетах с подотчетными лицами, разработанное с учетом требований Указания Банка России от 11.03.2014 № 3210-У (далее — Порядок № 3210-У);
- список работников, имеющих право на получение подотчетных средств, утвержденный руководителем организации;
- приказы о служебных командировках;
- заявление работника на выдачу подотчетных сумм (с указанием счета для перечисления денег в безналичном порядке).
Таким образом, подотчетные суммы выдаются только в определенном порядке на основании приказа директора компании и/или заявления работника.
Выдача подотчетных сумм
Общий порядок выдачи денежных средств под отчет установлен п. 6.3 Порядка № 3210-У. Следовательно, организация может выдать подотчетные денежные средства следующими способами:
- наличными деньгами из кассы;
- безналичным переводом на банковскую карту (см. Письмо Минфина РФ от 25.08.2014 № 03-11-11/42288).
Выдавать наличные деньги можно работникам, с которыми заключен трудовой договор или договор гражданско-правового характера (см. Письмо ЦБ РФ от 02.10.2014 № 29-Р-Р-6/7859).
Непосредственно перед выдачей денежных средств работнику бухгалтерии предприятия необходимо проверить наличие задолженности работника по раннее выданным авансам. Если такой информации нет (работник не отчитался по ранее выданным денежным средствам), он не имеет права получить другие подотчетные суммы (абз. 3 п. 6.3 Порядка № 3210-У).
Авансовый отчет
Форма авансового отчета 2019 года осталась без изменений. Не забудьте, что к авансовому отчету в обязательном порядке должны прилагаться оправдательные документы.
В законе не содержится требований об обязательном применении унифицированных форм первичных учетных документов. Одновременно с этим каждый факт хозяйственной жизни подлежит оформлению первичным учетным документом, что определено п. 1 ст. 9 закона № 402-ФЗ. Организации имеют право выбора:
- самостоятельно разрабатывать формы отчетов;
- воспользоваться унифицированной формой № АО-1 (утв. Постановлением Госкомстата России от 01.08.2001 № 55).
Скачать бланк авансового отчета по форме № АО-1 в формате таблицы Excel бесплатно можно в конце статьи, а пример заполнения показан на рисунке ниже.
Все применяемые первичные документы должны быть утверждены в учетной политике (закон № 402-ФЗ, п. 4 ПБУ 1/2008 «Учетная политика организации»).
После получения денежных средств подотчетное лицо обязано в срок, не превышающий трех рабочих дней после дня истечения срока, на который выданы денежные средства под отчет, или со дня выхода на работу, передать авансовый отчет с прилагаемыми оправдательными документами (п. 6.3 Указания № 3210-У) в бухгалтерию. Если авансовый отчет не составлен своевременно, то это нарушение кассовой дисциплины (ст. 15.1 КоАП РФ).
Порядок заполнения
Рассмотрим, как заполнить авансовый отчет (образец заполнения 2019 г. смотрите ниже). Для примера подойдет унифицированная форма АО-1 «Авансовый отчет».
Подотчетное лицо вносит данные в следующие поля.
Заполнение лицевой стороны формы № АО-1:
- наименование организации, которая выдавала денежные средства под отчет;
- дата составления;
- структурное подразделение;
- данные подотчетного лица: Ф.И.О., должность, таб. номер;
- назначение аванса, например: командировочные расходы, хоз. нужды и др.;
- в нижней части следует указать количество приложенных оправдательных документов.
Заполнение оборотной стороны формы № АО-1:
- все реквизиты оправдательного документа(ов), подтверждающего произведенные расходы;
- сумма произведенных расходов отражается в столбце «Сумма расхода по отчету».
Работник финансовой или бухгалтерской службы проверяет поля, заполненные подотчетным лицом, и дополнительно заполняет следующие поля:
- номер;
- сведения о выданных денежных средствах с разбивкой по суммам: предыдущие авансы (остаток или перерасход); выданные из кассы по текущим расходам (справочно с указанием валют);
- «израсходовано» — следует указать утвержденную сумму;
- «остаток/перерасход» — рассчитывается сумма оставшихся денежных средств;
- «бухгалтерская запись» — должна содержать проводки, которые будут проведены по итогам утверждения отчета.
После проверки правильности заполнения документа, точности, а также целевого использования выданных средств бланк направляется на утверждение руководителю организации.
После утверждения авансового отчета на его оборотной стороне указываются суммы в столбце «Сумма расхода, принятая к учету» с указанием счетов бухгалтерского учета, на которые будут отнесены затраты подотчетного лица. Авансовый отчет, проводки по нему должны соответствовать записям, сделанным в регистрах бухгалтерского учета. Далее проводятся окончательные расчеты с подотчетным лицом.
Отрывную часть авансового отчета возвращают работнику. Этот корешок является доказательством предоставления отчетности по подотчетным средствам.
Образец заполнения АО-1

Оправдательные документы
Оправдательные документы можно условно разделить на две группы:
- финансовые — подтверждают факт оплаты денежных средств и расходование подотчетных сумм по назначению;
- товаросопроводительные — подтверждают факт получения материальных ценностей.
Все оправдательные документы должны содержать обязательные реквизиты: наименование контрагента, дата, содержание факта хозяйственной жизни, количество, стоимость, а также Ф.И.О., должность и подпись лица, составившего отчет.
Рассмотрим особенности заполнения различных видов оправдательных документов.
Кассовый чек и бланк строгой отчетности
Кассовым чеком или бланком строгой отчетности (далее — БСО) подтверждается фактическая оплата (то есть факт, что подотчетное лицо полученные деньги потратил). Бланки должны содержать обязательные реквизиты, предусмотренные ст. 4.7 54-ФЗ.
С учетом специфики деятельности или особенностей своего местонахождения контрагенты производят расчеты без применения ККТ (п. 2, 3, 5-7 ст. 2 закона № 54-ФЗ).
Обязательными реквизитами БСО являются:
- название;
- серия;
- нумерация БСО;
- дата оплаты и дата оформления БСО;
- наименование поставщика услуг с указанием ИНН и адреса;
- наименование и стоимость услуг;
- должность, личная подпись и Ф.И.О. сотрудника поставщика;
- печать (при наличии);
- выходные сведения типографии, изготовившая бланк.
БСО должны содержать сведения о типографии (название, адрес, ИНН); в специальной строке типографским способом должны быть нанесены серия и номер бланка.
Товарный чек и накладные
Товарный чек не имеет унифицированной формы. Соответственно, каждая организация вправе разрабатывать бланки самостоятельно. Это касается и накладных. Необходимо проверить в бланке только наличие обязательных реквизитов.
Следует отметить, что эти документы являются товаросопроводительными и не содержат подтверждения оплаты, соответственно, не уменьшают размер подотчетных сумм, за исключением случаев, когда приобретение ТМЦ осуществляется у плательщиков ЕНВД, не использующих ККТ. В этом случае подтверждением затрат будет являться товарный чек (см. Письмо Минфина России от 19.01.2010 № 03-03-06/4/2, от 11.11.2009 № 03-01-15/10-499, от 06.11.2009 № 03-01-15/10-492, от 01.09.2009 № 03-01-15/9-436).
Счета-фактуры и УПД
Счет-фактура является налоговым документом, предоставляющим в данном случае возможность принять НДС к вычету из бюджета. Обратим внимание, что счета-фактуры физическим лицам, приобретающим товары (работы, услуги) за наличный расчет, выдаются только при наличии доверенности на получение данной формы (п. 7 ст. 168 НК).
Универсальный передаточный документ является одновременно налоговым и товаросопроводительным документом. По УПД можно одновременно принять ТМЦ и учесть к вычету из бюджета НДС.
Счет-фактура и УПД не являются документами, подтверждающими оплату материальных ценностей, соответственно, не уменьшают размер подотчетных сумм.
В 2019 году введены новые формы счета-фактуры и УПД!
Оправдательные документы по отдельным операциям
Отдельного рассмотрения требует порядок документального оформления командировочных и представительских расходов. Ниже отметим ключевые моменты для этих групп затрат.
Командировочные расходы
После вступления в силу изменений, принятых Постановлением Правительства № 749 «Об особенностях направления работников в служебные командировки» (далее — Постановление № 749), бланки командировочного удостоверения, служебного задания и отчета о выполненной в командировке работе не являются обязательными для заполнения. Организации вправе в локальном нормативном акте предусмотреть необходимость заполнения указанных форм.
Если организация примет решение не применять командировочные удостоверения, то для подтверждения суточных необходимо к авансовому отчету по командировке приложить бухгалтерскую справку произвольной формы. Форму справки следует утвердить в составе учетной политики.
Законодательство не ограничивает размер выплат в виде суточных работникам организации. Размер выплаты суточных следует утвердить приказом или указать в положении о командировочных расходах. Суточные освобождены от уплаты страховых взносов в размере, не превышающем 700 рублей за каждый день нахождения в командировке на территории РФ, и не более 2500 рублей за каждый день нахождения в заграничной командировке (п. 2 ст. 422 НК). В том же размере суточные не включаются в доход работника при исчислении НДФЛ (п. 3 ст. 217 НК РФ).
Не следует забывать, что при командировках в местность, откуда работник имеет возможность ежедневно возвращаться домой, или направлении сотрудника в однодневную поездку, суточные не выплачиваются (п. 11 Постановления № 749).
Электронный билет
Авансовый отчет по командировке 2019 необходимо заполнить с учетом мнения Минфина, изложенного в письме № 03-03-06/1/35214 от 06.06.2017. В данном письме разъясняется, что если авиабилет приобретен в электронной форме, для целей налогообложения прибыли документальным подтверждением являются квитанция электронного билета и посадочный талон.
При этом посадочный талон должен подтверждать факт услуги воздушной перевозки подотчетному лицу. Как правило, данным реквизитом является штамп о досмотре.
При отсутствии штампа о досмотре на распечатанном электронном посадочном талоне налогоплательщику необходимо подтвердить факт оказания подотчетному лицу услуги воздушной перевозки иным способом.
Учет сервисных услуг, оказываемых перевозчиками
Очень часто проездной билет повышенной комфортности включает стоимость сервисных услуг (набор питания, предметы первой необходимости и гигиены, включая постельные принадлежности, печатную продукцию и т. д.).
Минфин в письме № 03-03-РЗ/37488 от 16.06.2017 разъяснил, как учитывается стоимость дополнительных сервисных услуг.
Не облагается НДФЛ стоимость дополнительных услуг при проезде в вагонах повышенной комфортности (п. 3 ст. 217 НК).
Для целей налогообложения прибыли организаций стоимость дополнительных сервисных услуг учитывается полностью в составе прочих расходов (пп. 12 п. 1 ст. 264 НК).
А вот по НДС мнение обратное: если сумма дополнительных сборов и сервисных услуг сформирована с учетом стоимости услуг по предоставлению питания, сумма НДС вычету не подлежит (п. 7 ст. 171 НК РФ).
Представительские расходы
Ни один из действующих нормативных актов не содержит указаний на объем и порядок оформления представительских расходов. Исходя из этого, организация должна самостоятельно разработать и утвердить в учетной политике или специальном нормативном акте перечень оправдательных документов, которые подтверждают обоснованность и деловые цели представительских расходов, осуществляемых подотчетными лицами.
Для правильного отражения расходов по приему и обслуживанию российских и иностранных делегаций рекомендуем оформлять следующие документы (см. Письма Минфина № 03-03-06/4/26 от 22.03.2010 и № 03-03-06/1/807 от 13.11.2007):
- приказ о назначении комиссии для проверки правомерности списания представительских расходов;
- общая смета на прием делегации за подписью руководителя организации с указанием лица, ответственного за прием делегации и перечень расходов (детальный);
- документ, указывающий: цель прибытия делегации (например, приглашение), программу встречи, состав делегации с указанием должностей как с приглашенной стороны, так и со стороны организации;
- справка об израсходованных сувенирах или образцах готовой продукции с указанием что, кому и сколько вручено;
- расчет о проведенном буфетном обслуживании: с указанием вида продуктов, цены, количества и общей суммы, за подписью ответственного лица и лица, которое занималось сервировкой стола.
К отчетам должны быть приложены документы, подтверждающие приобретение продуктов, сувениров и других товарно-материальных ценностей.
К затратам на представительские расходы относят расходы в сумме, не превышающей 4 % от расходов налогоплательщика на оплату труда за отчетный (налоговый) период. Не признаются представительскими расходами следующие затраты:
- расходы на организацию развлечений;
- расходы, связанные с отдыхом.
Датой признания представительских расходов, оформленных через подотчетное лицо, является дата утверждения руководителем организации авансового отчета.
Хранение авансовых отчетов
Для целей налогового учета документы необходимо хранить 4 года (пп. 8 п. 1 ст. 23 НК РФ). Следует учесть, что если получен убыток, то документы, подтверждающие расходы, должны храниться 10 лет (п. 4
При выдаче подотчетных денежных сумм на предприятии работнику возникает необходимость в составлении авансового отчета.
Рассмотрим, каков порядок оформления такого документа действует в 2019 году, чтобы не нарушать законодательства и не нарваться на претензии от проверяющих структур.
Обязанность подотчетного работника – представить в установленные сроки отчет и документы, что могут обосновать понесенные расходы.
Но при подготовке такой отчетности стоит придерживаться четких правил, что устанавливаются не только законодательством России, но и руководителем компании посредством утверждения локальных документов.
Общие моменты
Авансовый отчет – один из документов, составляемых на предприятии, при подготовке которого стоит придерживаться законов.
Разберемся, в каких нормативных документах дано определение и на какие положения законодательства необходимо опираться бухгалтерам и подотчетным сотрудникам фирмы.
Что это такое?
Под авансовым отчетом понимают тип бухгалтерского документа, что необходим для отчета сотрудника компании о расходовании денег на приобретение товара, услуг, работ.

Такой документ должен предоставляться бухгалтеру вместе с документацией, что подтвердит обоснованность понесенных затрат.
Авансовые же суммы могут выдаваться только при издании , в котором есть перечень подотчетных лиц, отражены сроки, цели, на которые могут выдаваться деньги, их размер.
Назначение документа
С помощью авансового отчета работниками компаний предоставляется подтверждение израсходованных сумм, что ранее выдавались по приказу работодателя.
Как правильно заполнять авансовый отчет?
Авансовые отчеты заполняются работниками, которым выдавались целевые средства организацией. Передается заполненный бланк сотруднику бухгалтерии предприятия, его проверяют и подписывают уполномоченные лица.
Все оставшиеся средства подотчетный сотрудник должен вернуть в кассу компании по в соответствии с утвержденными правилами.
Сумма сверх предусмотренного лимита выдается по . На базе авансовых отчетов списывают деньги, выданные подотчет.
Унифицированная новая форма бланка (АО-1)
Используют регламентированную форму первичной учетной документации АО-1 (ОКУД 0302001), что принята правительством (в соответствии с ).
Применим такой бланк для учета денег, что выдаются лицу, что считается подотчетным, на хозяйственные или иные затраты.
После утверждения составленного бланка авансового отчета, бухгалтер его списывает и проводит в бухучете.
При необходимости осуществляется возмещение расходов сверх лимитов. Такой документ стоит составлять в одном экземпляре на бумаге или в электронном виде.
Чтобы не допустить этого, выясним, когда стоит представить отчет руководству и сколько такие бланки должны храниться на предприятии.
Сдачи в бухгалтерию
Лицо, что получило подотчетные деньги, должно в течение 3 дней после окончания сроков, которые они выданы, подать отчет. Все сроки предоставления документации устанавливает руководитель предприятия.
Такие особенности рассмотрены в п. 11 правил ведения всех кассовых операций в России, что были принят .
Подается отчет:
Хранение в организации
Период, в течение которого авансовые отчеты будут храниться, установлен законодательством Российской Федерации.
Есть одно «Но» — таких сроков 3. документацию со сведениями о сроках хранения можно разделить на такие группы:
- налоговые (при расчете налоговых платежей);
- бухгалтерские.
Сроки оговариваются в таких положениях:
Компания должна обеспечить сохранность таких документов, предусмотреть безопасные условия.
При смене руководства документы должны передаваться в соответствии с правилами, прописанными в локальных документах предприятия ().
Основным источником является , где указано, что отчет должен храниться не менее 5 лет (подпункт 4 п. 4 второго раздела).
Наличие документов, подтверждающих расходы
Если нужно направить работника в командировку, оформляются такие справки:
- документ, что подтвердит направление работника в ;
- в фирмы.


После того, как будет предъявлено приказ и будет составлено расходный кассовый ордер, подотчетное лицо получает деньги из кассы.


Если такой сотрудник будет тратить выданные средства, он должен собраться справки, что подтвердят расходы.
| Он не считается разновидностью первичной документации, но налоговые работники при проведении проверок могут его затребовать, поскольку им подтверждается фактическая оплата. На чеках должна стоять четкая печать, все сведения должны быть читаемыми. Если такой документ не будет представлен, затраты можно принимать при наличии других справок. То есть, допускается предоставление авансового отчета без кассового чека в 2019 году | |
| Бланк строгой отчетности | При проверке такого документа будет проверяться, правильно ли он составлен и использована ли установленная форма.
На нем должны отражаться такие данные:
|
| Которые не имеет унифицированной формы. Как оформить по чекам израсходование сумм?
В обязательном порядке нужно отражать такие сведения:
Указание номера и печати не обязательное требование |
|
| Накладные | |
| — | |
| Чеки кассовой техники | — |
| Платежные документы | По приходным кассовым ордерам |
После возвращения командированный работник представить авансовый отчет и сопутствующие документы в бухгалтерию.
Если сотрудник расходует больше денег, причем не оправданно, излишняя сумма из авансового отчета вычитается из прибыли такого работника.


Все справки оформляются согласно требованиям, прописанным в законодательных документах. Если нарушить их, вас ожидают претензии от представителей налоговых структур, штрафы.
Часто задаваемые вопросы
Есть ряд нюансов, о которых стоит помнить компаниям, которые практикуют выдачу подотчетных средств своему персоналу.
К примеру, не все знают, как быть с нумерацией авансовых отчетов, какие особенности составления документа на хозяйственные потребности. Новички также допускают ошибки при заполнении бланка в программе 1С.
Как сделать АО на хозяйственные нужды?
К примеру, работнику выдаются деньги на хозяйственные нужды в кассе. Он ставит подпись в .
После выполнения задания представляется акт выполненных работ, что подписывается комиссией. Должна ли бухгалтерия дать документ, что подтвердит закрытие аванса?
Но для получения суммы подотчет все работники должны написать заявление, в котором отражаются такие данные:
- размер суммы;
- период, на который получаются средства;
- дата;
- подписи руководства.
Раньше директор проставлял на каждом сумму и сроки. В 2019 году такие сведения можно набирать на персональном компьютере.
От руководителя требуется только поставить подпись. Образец заявления:


Если работник не отчитается по средствам, что были выданы подотчет ранее, он не имеет права получить другую сумму.
Право производить перечисления на расчетные счета подотчетных средств появилось после утверждения .
Для перечисления на карту нужно:
- Поставить отметку в бухгалтерской документации отметку о том, что наличность из кассы перечислена на карточку работника.
- Получить от сотрудника заявление с такой же отметкой и реквизитами счета.
- должно содержать отметку о том, что средства являются подотчетными.
- В учетной политике бухгалтерии разрабатывается и закрепляется бланк авансовых отчетов, где будет пункт для отражения денег, что перечисляются на карточку.
- Попросить работника сохранить слип после того, как будет производиться оплата.
Наличные средства теперь также должны отражаться в налоговом и бухгалтерском учете:
Допускается отражение подотчетных денег, что перечислены на корпоративные карты. Пишется заявление в свободной форме, руководителем издается приказ.
Помните, что не нужно списывать подотчетные суммы по налогу на прибыль до тех пор, пока работником не будет представлено авансовый отчет со всеми необходимыми документами.
Не стоит также начислять страховые взносы и удерживать налог на доход физического лица. Может включаться НДС в авиабилетах. В остальном же просто следуйте простым правилам.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации