
Как вести семейный бюджет. Как экономить семейный бюджет: полезные рекомендации
Грамотное ведение семейного бюджета — обязательное условие успешного развития благосостояния семьи.
Как вести семейный бюджет и для чего это нужно?
Обязательный контроль доходов и расходов однозначно пригодится семьям со средним достатком по меркам нашей страны. Тем, кто имеет финансовые ресурсы, но не грамотно ими управляет, то есть, они смутно представляют себе, куда тратят деньги и, почему им их постоянно не хватает. На первый взгляд, пересмотр финансового аспекта семейной жизни может показаться нудным делом, но со временем оно превратится в привычное, и даже увлекательное занятие.
Правильно ведем семейный бюджет
Сам процесс можно разделить на несколько взаимосвязанных шагов, каждый из которых нужно выполнять последовательно. На данном этапе нужно определить все финансовые ресурсы, которыми располагает семья, и задолженности, если таковые есть. Нужно зафиксировать:
- среднемесячный доход каждого члена семьи;
- среднемесячные семейные расходы ;
- долги , включая кредитные задолженности и задолженности по обязательным платежам (ЖКУ, школа, садик ), «перехваты до получки» у родных и друзей, ведь их же тоже когда-то нужно возвращать;
- сбережения , если они каким-то чудом существуют, несмотря на долги.
Чем больше информации удастся собрать, тем больше денег можно будет сэкономить. Поэтому будет правильнее вести семейный бюджет в таблице. вы сможете ознакомиться как правильно вести семейный бюджет в таблице.
После того, как все доходы с расходами подсчитаны, можно определяться с целью, ради которой и затевалась вся эта бухгалтерия. Надо понять с чего начать преображение семейного бюджета и для чего это нужно. Например :
- погасить задолженности;
- собрать деньги на обучение подрастающего чада;
- накопить 100 000 рублей на предстоящий отпуск;
- сделать хороший подарок родителям на юбилей;
- накопить те же 100 000 на «чёрный день» и так далее.
Главное условие — цель должна быть конкретной и реальной.
Переходим к самому интересному этапу — учёт расходов. Вести расходы придётся постоянно, каждый день. Данные о ежемесячных расходах семьи покажут, какая из статей завышена, а какая — в норме. Советуем приготовиться к неожиданным открытиям.
Учёт позволит определить статьи, содержащие основные резервы для экономии средств (в идеале, такие резервы нужно изыскать в каждой статье ). К примеру:
- Статья «развлечения» , при пристальном изучении, открывает большие возможности для экономии, так как в ней слишком много посещений кафе, баров и кинотеатров. Их можно заменить приятным общением с домочадцами за вкусным и полезным ужином с последующим просмотром интересного кино по DVD.
- Статья «бензин» — может, стоит задуматься о сокращении пути ежедневных поездок в пользу метро или другого общественного транспорта?
Однако корректные выводы можно будет делать только после двух-трёх месяцев ведения учёта. Таким образом, можно ежемесячно вносить поправки в план семейного бюджета. С эти вопросом разобрались. Теперь немного о том, как вести семейный бюджет в тетради.
Как вести тетрадь расхода семейного бюджета?
Многие предлагают складывать чеки после каждого похода в магазин, а потом записывать расходы в специальные блокноты или тетради. Но большинство семей давно владеют банковскими картами (кредитными или дебетовыми) и активно ими пользуются. Опять-таки у большинства подключена услуга SMS-информирования, поэтому чеки собирать не обязательно, а информацию можно брать с телефона. Главное делать это каждый вечер.
Собирать чеки или сразу фиксировать сумму, не отходя от кассы, нужно при расчёте наличными. Повторимся, делать это нужно сразу, память — здесь не помощник. В тетрадь нужно заносить все расходы, любую мелочь, включая покупку «мороженка » или чашки кофе, даже не запланированную поездку на метро.
Как известно — «дьявол кроется в мелочах», эта «неучтёнка » вырастает к концу года во вполне приличную сумму.
В этой тетради можно записывать только расходы, а по окончании месяца, заносить их в графу «Фактически» плана семейного бюджета. Кстати, желательно, чтобы тетрадка была у каждого взрослого члена семьи, так как тратят деньги оба и не всегда вместе. А вечером, попивая чай, можно анализировать расходы за день.
Каждый человек планирует дела на день и прикидывает расходы.
Главная задача — не брать с собой денег больше, чем нужно.
Ну а владельцам карточек, придётся чётко придерживаться плана расходов на день. Записи расходов вести не сложно. Нужно разделить лист тетради на разделы. В верхний раздел — дата, второй — сумма на руках, а дальше можно вписать статьи обыденных расходов, например, на дорогу, на кофе и обед на работе и далее в таком же духе.
Как вести тетрадь расходов семейного бюджета — образец :
Некоторые люди предпочитают записывать дату, сумму и просто фиксировать затраты с расшифровкой, не разнося их по категориям. И такое ведение расходов вполне приемлемо. Важно, чтобы каждый потраченный рубль нашёл отражение в тетради.
Как правильно вести семейный бюджет — способы
За основу ведения ежемесячного семейного бюджета можно взять таблицу плана, представленную в третьем шаге. А метод ведения домашней бухгалтерии зависит от предпочтений человека, решившего заняться контролем финансового состояния семьи.
Можно воспользоваться следующими способами:
- вооружиться ручкой и тетрадкой,
- вести бюджет в excel ,
- скачать и установить специальную программу,
- вести бухгалтерию онлайн.
Присмотримся к каждому способу внимательнее.
Семейный бюджет в тетради
Так вели свой семейный бюджет наши мама и бабушки, что вовсе не значит, что он не подходит нам.
Плюсы :
- Это просто, удобно и бесплатно, не считая расходов на канцтовары.
- Не требует дополнительных навыков (знание MC Excel) и технического оснащения (компьютера или другого устройства, интернет тоже не нужен).
- Ручка и блокнот всегда под рукой, что позволяет сразу фиксировать затраты.
Минусы :
- Сложно вести аналитику. Например, если нужно проанализировать расходы на ЖКУ и одежду за прошлые месяцы, выборка вручную займёт много времени.
Учет в Excel
Для использования офисной программы нужен хотя бы минимальный запас знаний, но в интернете полно обучающих статей и видео. Excel — табличный редактор, позволяющий вводить формулы для автоматических расчётов и формировать графические отчёты.
Плюсы :
- Информацию можно держать на носителе и работать с файлами и дома, и на работе.
- Можно скачать шаблон для ведения семейного бюджета в Excel или создать свою собственную таблицу, без привязок к чужим наборам статей и формулам расчётов.
- Файлы можно дублировать, сохраняя их на компьютере и на носителе.
Минусы :
- Придётся поучиться, а значит пожертвовать свободным временем.
- Принято считать, что за Microsoft Office платить не нужно, так как большинство пользователей скачивает пиратские версии. Однако если МС не входит в изначальную комплектацию, то вообще-то его нужно покупать.
Специальные программы
Можно пользоваться специальными программами. Часть из них находится в свободном доступе, другая часть платная. Есть условно . То есть основной набор функций можно использовать бесплатно, а за дополнительные возможности нужно заплатить.
Плюсы :
- Подобные программы разрабатываются специалистами, что существенно повышает удобство ведения семейной бухгалтерии.
- На аналитику уходят считанные секунды.
- Разработаны программы для мобильных устройств, а значит, бухгалтерию можно вести в любом месте.
- Доступ в интернет для работы с программой не нужен.
Минусы :
- Возможные сбои в программе могут удалить документ без возможности восстановления.
- Работать с программой можно только с устройства, на которое она была установлена.
Онлайн-бухгалтерия
Существуют специальные сайты для ведения домашнего бюджета. Большой разницы между онлайн-бухгалтерией и как вести семейный бюджет в программах на компьютере, о которых мы писали выше, нет. Пользоваться ею можно бесплатно и платно. Отличие лишь в том, что её невозможно установить на домашний компьютер. Вся информация будет находиться на сервере разработчика программы.
Плюсы :
- Не нужно устанавливать на компьютер или другое устройство специальное ПО.
- Пользоваться сервисом можно с мобильного устройства или с любого компьютера, имеющего доступ к сети.
- Ряд сайтов предлагает мобильные приложения для ведения бухгалтерии с мобильного устройства.
Минусы :
- При сбое на сервере сервис онлайн-бухгалтерии может быть не доступен.
- В случае прекращения существования сервиса, все данные могут исчезнуть.
- Для работы нужен доступ к сети Интернет.
- Наиболее удобными сервисами и функциями можно пользоваться только после оплаты их стоимости.
- Конфиденциальная информация может стать доступной для третьих лиц.
И, напоследок, немного практичных советов о том как вести семейный бюджет:
- Заниматься бюджетом семьи должен кто-то один, но он должен учитывать мнения остальных членов семьи. Иначе могут начаться мелкие конфликты на финансовой почве.
- Попытки скрыть свой доход от членов семьи могут посеять зёрна недоверия, а это плохо и для отношений, и для бюджета.
- Потребности каждого члена семьи следует обсуждать спокойно и учитывать их по максимуму.
- Пытаться сразу закрыть все финансовые бреши — большая ошибка. Обычно на это банально не хватает денег, к тому же эти порывы внесут напряжение и хаос в планирование бюджета. Решать проблемы, в том числе и финансовые, правильнее по мере их поступления.
Корректный расчёт и строгий учёт — основа правильного планирования бюджета семьи.
Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter , и мы её обязательно исправим! Огромное спасибо вам за помощь, это очень важно для нас и наших читателей!
– это очень интересное и увлекательное дело, особенно когда вы начинаете видеть результаты своей работы. Вести семейный бюджет можно несколькими способами. Делать это можно в обычной тетради или амбарной книге. Либо это можно делать с помощью компьютера.
На сегодняшний день существует масса специальных . Каждая из этих программ имеет свои преимущества и недостатки. Ознакомьтесь по ссылке с обзором лучшего софта и выберете для себя программу для ведения семейного бюджета.
Где вести учет семейного бюджета
ТЕТРАДЬ ИЛИ АМБАРНАЯ КНИГА
Если у вас нет возможности вести учет личных финансов на компьютере, то рекомендую вам завести тетрадь или амбарную книгу. Я советую разбить лист на три графы:
| Расход | Доход | Итого |
Графы Расход и Доход будут отражать соответствующее движение денег вашего кошелька, а графа Итого нужна для того, чтобы сверять цифры на бумаге с количеством денег в карманах. Они должны совпадать.
КОМПЬЮТЕР, КПК ИЛИ СМАРТФОН
Сегодня существуют программы ведения личных финансов для всех перечисленных приспособлений. Есть как бесплатные варианты, так и платные. Преимуществ у компьютерного ведения семейного бюджета масса. Я перечислю основные возможности:
 Формирование отчетов.
Это очень важная часть ведения семейного бюджета. Компьютер позволяет быстро сформировать нужные вам отчеты для дальнейшего анализа. Анализ вашего бюджета позволяет разрабатывать стратегию и вырабатывать план дальнейших действий, либо вносить корректировки в уже существующий план.
Ведение нескольких типов счетов. Вы можете вести несколько счетов. Например, и т.д. Вся информация отображается на экране ПК, что очень удобно.
Планирование ваших финансов. Отличная возможность вносить будущие платежи и предполагаемые расходы. Планирование позволит вам рассчитывать свои действия на несколько шагов вперед.
Расчет кредитов и вкладов. Многие программы имеют встроенные калькуляторы для расчета кредита/вклада. Мне особенно нравится расчет по вкладам. Очень удобная и мотивирующая вещь.
Контроль за долгами. Вводите своих должников, для точного отражения ваших финансовых дел. Эта функция также помогает не забыть кому и сколько вы заняли. Я не раз сталкивался с тем, что иногда просто забывал кому я занимал деньги. А должники, в свою очередь, забывали у кого они занимали:)
Защита данных. Все свои данные вы сможете скрыть от лишних глаз надежным паролем.
Напоминание о необходимых платежах. Заплатить за квартиру, погасить кредит, вернуть долг, купить подарок – чтобы ничего не забыть, программа по ведению семейного бюджета напомнит вам об этом. Отличная функция – процессор компьютера имеет куда лучшую память, чем человек.
Как вести семейный бюджет и его учет
Начнем с того, что учет семейного бюджета необходимо вести как можно чаще. Желательно каждый день. Это занимает совсем немного времени. Все, что от вас требуется на первых порах – это учитывать все свои доходы и расходы и заносить их в амбарную книгу, либо специальную программу.
 На то, чтобы собрать данные для анализа ваших доходов и расходов, желательно потратить не менее 2-3 месяцев. Собранные данные за месяц, скорее всего, не дадут объективного представления о вашем семейном бюджете.
Поэтому, если вы еще не вели семейного бюджета или ведете его нерегулярно, то заставьте себя провести этот эксперимент в течение 2-3 месяцев. Не понравится – бросите. Самое сложное, это учет расходов. Крупные траты запомнить несложно. А вот мелкие, скорее всего вы будете забывать часто.
Именно эти мелкие траты, в конце месяца, составят те самые 10-30%, которые утекают через “дыры ваших карманов”. Дырами являются ваша память, невнимательность, легкомысленность.
Старайтесь записывать все ваши расходы и доходы. Используйте для этого все подручные средства: чеки, блокнот, мобильный телефон. Не ленитесь. Ведение семейного бюджета поможет улучшить вашу жизнь , реализовать ваши мечты и планы. Но только для этого нужно что-то делать. Начните с первого шага. С учета!
Когда делаешь слишком много категорий расходов и доходов, то ведение семейного бюджета превращается в муку. Я же сторонник того, чтобы управление личными финансами приносило радость и удовольствие.
В истории каждого человека хотя бы один раз случалась такая ситуация, что до зарплаты осталось пару дней, а в кошельке уже пусто. Как так произошло? Вроде бы не покупали ничего дорогого! Несколько раз поход в кино, квартплата, питание, пару туфель и все, средства закончились.
Тогда Вам приходится доставать кредитную карту или занимать деньги у друзей и родственников. А, как известно, «берешь в долг чужие и на время, а отдавать приходится свои и навсегда». Из месяца в месяц пропасть между потреблением и доходом увеличивается, долги растут. Вы чувствуете неудовлетворение от того, что никак не можете приобрести тот самый диван в прихожую, который запланировали год назад.
Возьмем семьи с одинаковым достатком. Одни жалуются на то, что им постоянно не хватает денег, а так хочется сделать ремонт или куда-нибудь поехать отдыхать! А другие умудряются жить на эту же сумму, откладывать на большие покупки и еще путешествовать несколько раз в год. Как им это удается? Просто они знают, как правильно распределить и вести семейный бюджет, чтобы сэкономить.
Для чего нужна домашняя бухгалтерия
Есть люди, которые понятия не имеют, сколько они тратят ежедневно на еду, на развлечения, на одежду, на всякие ненужные мелочи. Но если они попытаются посчитать расходы хотя бы за один месяц, они сильно удивятся.
Человек перестает покупать каждый день бутылку разливного пива. За тридцать дней он накопит на хороший плеер, а за полгода на велосипед, о котором давно мечтал. Если начать обращать внимание, то обязательно в списке покупок найдется то, от чего не жалко отказаться.
Только не стоит переусердствовать в экономии денег. Это тонкая грань в сторону нищеты, которую нельзя переступить. Если Вы начнете считать каждую копеечку и отказывать себе и близким во всем, то Вы будете довольствоваться малым и это может помешать зарабатывать больше. Чтобы эффективно вести бюджет семьи, необходимо контролировать как расходы, так и доходы.
Плюсы ведения домашней бухгалтерии
- Минимизируются кредиты и долги. Можно заранее рассчитать предстоящие затраты и оценить риски.
- Стабильность. Если Вы возьмете за правило откладывать на «черный день» 10% от зарплаты, то непредвиденные ситуации не выведут Вас из равновесия. Например, сломалась машина - нужно купить дорогую запчасть, потеряли работу - понадобится финансовый буфер на поиски новой, затопили соседи - необходимы деньги на ремонт. Из 30 000 рублей 3 000 в месяц роли не сыграют, а в сложной ситуации Вам серьезно помогут.
- Быстрое достижение поставленной цели. Представим, что Вы захотели купить машину. Вы сможете рассчитать, сколько нужно откладывать, на чем сэкономить, от чего отказаться, обдумать способы дополнительного заработка. Таким образом Вы поймете, через какое время сможете позволить себе приобретение, о котором давно мечтали.
- Контроль. Вы всегда знаете, на что и когда были потрачены деньги. Вам не придется удивляться, как получилось, что до получки еще неделя, а с финансами проблемы.
- Проще планировать поездки. Если Вы собираетесь в путешествие в определенное время, Вы всегда можете предугадать, какие средства у Вас будут и хватит ли их на весь отпуск. Если нет, то заранее откорректируете структуру затрат и доходов.
- Дисциплина. Ведение бюджета семьи, как и любая бухгалтерия - это рутинный и кропотливый труд, который занимает определенное количество времени. И если Вы дали себе установку записывать все свои финансовые передвижения и выполняете ее, значит Вы сможете организовать любую другую работу над собой и это Вам поможет в жизни.
- Упрочняет семейные отношения. Очень часто конфликты между супругами возникают из-за денег. Если существуют неоплаченные счета, долги, часто не хватает на еду и одежду, в доме может возникнуть напряженная обстановка. Совместное планирование помогает выявить потребности родных и близких, объединяет их для достижений общих целей.
- Удобно, когда ищешь новую работу. Некоторые люди специально увольняются, чтобы попутешествовать. Тогда стоит заранее рассчитать, сколько времени можно свободно жить без очередной зарплаты, какую сумму израсходовать на магазины и когда необходимо трудоустроиться.
В контроле финансовых потоков огромное количество достоинств. Можно выделить единственный минус - на ежедневную запись информации уходит время. Но если Вы это превратите в привычку, Вы автоматически будете отмечать каждую покупку в течение нескольких минут. Это занятие вскоре станет привычным. Сегодня не обязательно это делать вручную. Почти все банки обеспечивают клиента приложением на его гаджет, в котором автоматически все затраты делятся на классы: еда, бензин, услуги, коммунальные платежи, одежда и так далее. Эти группы можно корректировать и вносить в программу те платежи, которые Вы производили наличными. Это существенно сокращает время контроля финансовых потоков. Придется немного посидеть с расчетами, только если запланируете какую-то большую покупку.
Как научиться грамотно вести учет семейного бюджета и кто должен этим заниматься
Сколько супружеских пар, столько и методов ведения хозяйства. Выбрать один из них - это первый шаг к успеху. Рассмотрим самые распространенные:
- Раздельный кошелек. Очень популярный вариант для молодых современных пар. Главное условие для существования этой формы - оба человека должны получать заработок. Тогда мужчина может взять на себя оплату коммунальных услуг, а женщина - покупку продуктов питания. Оставшиеся деньги идут на личные нужды каждого. Еще такой вид финансовой ответственности подходит для обеспеченных и независимых людей. Но если в доме появляется ребенок или по другим причинам у одного из супругов нет доходов, то эта модель становится невозможной или плавно переходит в одну из следующих.
- Совместный бюджет. Эту форму ведения хозяйства принято считать самой старой и традиционной. Всеми финансами распоряжается один человек. Муж отдает всю зарплату жене, оставив себе небольшую часть на карманные расходы. А она добавляет свой оклад и тратит общую казну на свое усмотрение и под свою ответственность.
- Частично общий кошелек. На сегодняшний день семейные пары наиболее часто пользуются таким компромиссом. Супруги объединяют большую часть заработанных денег, приблизительно 70%, а оставшуюся сумму оставляют себе на личные расходы. В этом случае не приходится просить деньги у второй половины, что может быть неприятно. Не стоит отчитываться за совершенные покупки и траты. В графе расходов им можно присвоить статус «на личные нужды».
Вы определились с моделью формирования Вашего финансового круговорота. Теперь, для того, чтобы правильно и экономно вести семейный бюджет, стоит составить план или таблицу, узнать, как ей пользоваться и придерживаться простых правил. Мы предлагаем руководство по пунктам:
- Выбрать цель. Это может быть краткосрочная или долгосрочная задача: приобретение модного девайса или погашение долга. Оценивайте реально свои возможности. Если сейчас Ваши доходы составляют 30 000 рублей, не рассчитывайте на большую зарплату. Трезво оценивайте свои возможности и свой доход - из него формируется сумма, которую Вы сможете откладывать здесь и сейчас. Если Вы действительно продвинетесь по карьерной лестнице, то получите шанс скорректировать план, сократив сроки совершения покупки или приближения к заветной цели. Составьте таблицу, где будет указаны основные задачи, ориентировочная стоимость, срок реализации и ежемесячный взнос.
- Определение постоянных расходов. Они делятся на две группы. Постоянные - это квартплата, страхование машины, взнос по кредиту, оплата телевидения, телефона, интернета. Есть траты, которые часто меняются - бензин, продукты, одежда, коммунальные услуги, подарки на праздники, взносы в школу или детский сад и так далее. Для удобства можно увеличить или уменьшить список, объединить какие-то пункты в один большой.
- Указать все доходы. Чаще всего в этот список входят: зарплаты всех членов семьи, социальные пособия, субсидии, пенсии, проценты по вкладам и дополнительный заработок (репетиторство, вязание или шитье одежды на продажу, сдача квартиры и так далее).
- Отслеживайте траты. Есть готовые приложения, в которых расписано, как научиться правильно и грамотно вести семейный бюджет, но лучше для начала создать собственную таблицу и в течение первого месяца редактировать ее. Ведь нужно учесть те данные, которые подходят именно Вам. Если Вы курите, нужно будет создать отдельную графу расходов под эту привычку. Для других это может быть не актуально.
- Отделение потребностей от мимолетных желаний. Большое количество покупок мы совершаем импульсивно, потом они оказываются совершенно ненужными. Небольшой совет: перед походом в магазин составьте список включив в него все, что необходимо приобрести, и следуйте ему, не отвлекаясь на Ваше «хочу».
Способы ведения домашней бухгалтерии
Принцип учета несложный. Вы записываете доходы и предполагаемые расходы, планируете, какую сумму Вам нужно накопить. Это помогает анализировать покупки и потраченные на них деньги. После стоит провести оптимизацию: выявить необоснованные траты и попробовать исключить их в следующем месяце, найти способы экономии средств и при необходимости подобрать дополнительный заработок. Не удивляйтесь, если с первого раза вы не достигли тех результатов, на которые рассчитывали. Понадобится время, пока Вы научитесь прогнозировать прибыль и расходы. И не так-то легко приучить себя к дисциплине, как может показаться. Обязательно будут моменты, когда покупку совершили, решили отложить запись о ней на потом, а после вовсе забыли.
Выберем инструмент ведения бухгалтерии:
- На бумаге. Вот хороший пример - можно начать вести семейный бюджет в тетради, как это делали тогда, когда компьютеров не было. Это будет не экономно по отношению к Вашему времени, но практично и просто. Вам придется каждый раз после магазина или каких-либо других трат, записывать все вручную. Можно собирать чеки и в конце дня вносить информацию в Ваш учет. Но листы имеют свойство приходить в негодность или теряться и все труды в один момент могут оказаться напрасными.
- На телефоне или планшете. Сейчас есть огромное количество программ на Ваш гаджет, которые помогут заниматься контролем финансов. Например CoinKeeper, Bluecoins, AndroMoney. Вы можете зайти в Play Маркет или iTunes, ввести слово «бюджет» и поисковик предложит Вам большой выбор. Установите самые привлекательные для Вас приложения на мобильное устройство и пробуйте. Важен удобный интерфейс на русском языке, понятная структура и простота внесения информации. Часто в утилитах есть возможность привязать платежную карту для автоматического внесения трат по ней - это не так безопасно, так как сегодня очень развито электронное мошенничество. Если Вам неудобно записывать самостоятельно, лучше будет воспользоваться специальным софтом, который предлагает Ваш банк, таким как «Сбербанк онлайн» и другими предложениями от крупных организаций - контроль финансов там недостаточно гибкий, но присутствует серьезная система безопасности.
- На компьютере. Наиболее правильно и эффективно вести бюджет семьи в электронных таблицах, таких как excel в microsoft office или Calc в LibreOffice. Если Вы не продвинутый пользователь этих программ, то есть готовые шаблоны, такие как PearBudget - там все оформлено красиво и понятно. Но намного удобнее будет по этому принципу создать свой документ, адаптированный под Вас. На каждом листе отражаете расходы и доходы за определенный месяц. Делите траты на необходимые и плавающие и записываете все в свои ячейки. С помощью формул (СУММЕСЛИ или ВПР) всю информацию подтягиваете на главную страницу, где можно провести аналитику за длительный период времени и посмотреть, выполняете ли Вы намеченный план, что необходимо изменить в финансовом круговороте для достижения цели.
Ведем семейный бюджет правильно: небольшие хитрости для экономии
- Старайтесь не ходить по магазинам в день зарплаты. У Вас появляется большая сумма и будет казаться, что Вы можете позволить себе все что угодно. В этот момент счастливые обладатели получки забывают такие вычеты, как ипотека, ЖКХ, коммунальные услуги, после которых финансы перестают «жать кошелек». Обдумайте покупки хотя бы в течение дня и окажется, что многое Вам не нужно.
- Если позволяет время, старайтесь меньше питаться полуфабрикатами, а больше готовить пищу самостоятельно. Маленькая палочка колбасы по своей цене аналогична килограмму свинины. Но первое - это перекус, после которого Вам обязательно захочется есть снова. А из мяса Вы сделаете котлеты, которыми будете питаться несколько дней.
- После обязательных выплат, оставшуюся сумму разделите на 4 конверта (каждый рассчитан на одну неделю) - это поможет тратить средства экономно и в конце месяца не занимать в долг.
Есть мудрая поговорка «деньги любят счет». Из сэкономленных ста рублей в итоге будут тысячи. Если Вы начнете контролировать бюджет своей семьи, Вам будет легче накопить на то, о чем давно мечтали. Вы сможете избежать неприятных моментов, когда приходится занимать средства у друзей и коллег. Не только финансы определяют достаток, но и умение ими распоряжаться.
Зарплату платят регулярно, а денег никогда нет. С этим утверждением согласятся многие наши соотечественники. В чем же проблема - в низком уровне оплаты труда или в неумении грамотно распределять личные средства? Постараемся разобраться, как вести домашнюю бухгалтерию и научиться контролировать финансы своей семьи.
Плюсы домашнего финансового планирования
На первый взгляд ведение домашней бухгалтерии может показаться скучной и рутинной обязанностью. Постоянно собирать все чеки и записывать расходы - это непривычно для тех, кто никогда ранее не задумывался о собственных тратах. Но на самом деле финансовое планирование - это ключ к стабильности и процветанию. Начав записывать свои расходы и доходы, вы достаточно быстро сможете найти ответ на вопрос: «Куда уходят деньги?». А рациональное распределение средств и экономия помогут вам накопить на крупные покупки и избавиться от долгов. Домашний бюджет - это доступный каждому инструмент финансового планирования. С его помощью можно научиться откладывать средства, отказаться от спонтанных приобретений и обрести финансовую независимость. Как вести домашнюю бухгалтерию правильно и эффективно?
Распространенные варианты организации семейного бюджета

Наиболее распространены три формы семейного бюджета. Это общий, частично общий или раздельный бюджет. Классический вариант распределения средств во многих семьях нашей страны - это общие семейные деньги. Данная система предполагает, что все зарабатываемые средства хранятся у одного из супругов, он же отвечает за их распределение и траты. Чаще всего при такой организации бюджета управляет деньгами жена. Главный минус этого варианта - повышенная материальная ответственность (за распределение средств) одного из супругов. При этом чаще всего большая часть домашних обязанностей ложится на плечи того, кто управляет денежными потоками. Раздельный бюджет нередко выбирают молодые пары. В этом случае каждый из супругов управляет своими личными доходами, при этом выделяя часть на общие нужды. Вариант неплохой, но только в том случае, если и муж, и жена работают и имеют стабильный доход. Самая демократичная форма семейного бюджета: частично общий. Существует две его разновидности. В первом случае большая часть зарабатываемых супругами средств складывается в общую копилку и расходуется в соответствии с потребностями семьи. При этом у каждого остается достаточно финансов в личном управлении. Во втором случае на основные бытовые траты расходуется большая из зарплат супругов. Зарабатываемые же вторым из пары средства (меньшая зарплата) откладываются. Оба варианта являются вполне подходящей основой для грамотного финансового планирования. Как правильно вести домашнюю бухгалтерию, кто должен управлять деньгами в семье? Ответ на этот вопрос каждая пара должна найти непосредственно для себя. Все описанные выше варианты домашнего бюджета приемлемы и имеют право на существование.
Инструменты домашней бухгалтерии
Как вести домашнюю бухгалтерию: в тетради, в компьютерной программе или в своем личном смартфоне? Все зависит от стиля вашей жизни и личных предпочтений. Классический формат - гроссбух. Это тетрадь, блокнот или амбарная книга, заранее разлинованная под количество статей расходов. Заполняется в этом случае бюджет от руки. Вам понадобятся ручки (удобней использовать как минимум 2 цвета). Полезно хранить свой гроссбух вместе с калькулятором для простоты и быстроты подсчетов. Альтернативный вариант понравится любителям электронной документации. Всем известная программа Microsoft Office Excel создана специально для работы с таблицами. Освоить ее совсем несложно даже неопытному пользователю ПК. Как вести домашнюю бухгалтерию в Excel, имеются ли какие-то нюансы? Нет, все просто настолько же, как в бумажной тетради - необходимо только создать таблицу подходящего размера. Сегодня частное финансовое планирование является актуальной темой. При желании несложно найти специальные приложения для ПК и смартфонов, а также онлайн-сервисы, предназначенные для ведения домашнего бюджета. Многим пользователям они кажутся невероятно удобными. Зачастую такие программы действительно имеют приятные дополнения в виде списков покупок, напоминаний, автоматического подведения итогов месяца.
Основные правила ведения домашнего бюджета
Что нужно знать о бухгалтерском учете для успешного применения его принципов в быту? Первое правило - регулярность. Записывайте все расходы регулярно. Не у каждого из нас есть возможность ежедневно заполнять финансовые таблицы. Однако не реже чем раз в 2 дня делать это необходимо. Если вести записи реже, вы, скорей всего, забудете значительную часть мелких расходов. Специалисты по финансовому планированию рекомендуют не упускать ни одной мелочи. Зачастую такие «мелкие» расходы, как оплата проезда на общественном транспорте, мороженое и кофе по дороге домой составляют значительную часть какой-либо статьи расходов.
Как правильно заполнять раздел доходов?
Первый и достаточно важный раздел домашнего бюджета - это доходы семьи. Сюда записываются все средства, получаемые членами семьи. Это зарплаты, социальные пособия, проценты по инвестициям. Не стоит забывать и о разовых доходах. Премии, личные финансовые подарки, компенсационные выплаты записывать также необходимо. Даже если вы выиграли в лотерею или случайно нашли купюру на улице, обязательно запишите полученную сумму в раздел доходов. Получается, что все можно разделить на стабильные и разовые. Разумеется, при финансовом планировании опираться следует на первую категорию.
Основные статьи расходов
Самая значимая статья расходов - это ежемесячные платежи. Каждый самостоятельный человек ежемесячно оплачивает счета за коммунальные услуги, интернет и телефонию, образование. Обычно это фиксированные суммы. Если мы ведем домашнюю бухгалтерию, все регулярные ежемесячные платежи можно вынести в одну колонку. Многие современные люди тратят личные финансы и на дополнительное образование или саморазвитие. Стоит ли вписывать в раздел ежемесячных платежей стоимость абонемента в фитнес-центр или языковых курсов? Если подобных трат насчитывается не более 3 позиций, логично записать их в этот же раздел. При большем количестве платных образовательных услуг имеет смысл вынести их в отдельную колонку. Следующий обширный раздел домашнего бюджета - это продукты питания. Сколько же всего должно получиться колонок в таблице, как вести домашнюю бухгалтерию правильно? Все зависит от потребностей и привычек семьи. Стандартные для большинства статьи расходов: дом, одежда, бытовая химия, лекарства, развлечения, хобби, подарки. Если в семье есть дети или домашние животные, для каждого из них также можно выделить отдельный раздел трат. Сколько всего разделов должен иметь ваш бюджет, вы поймете, как только начнете его вести. Не забудьте сделать колонку «Разное». В нее можно будет записывать все забытые траты, а также расходы, не поддающиеся выбранной классификации.
А сойдется ли домашний бюджет?

Достаточно записывать свои расходы на протяжении 1-2 месяцев, и вы сможете понять, куда уходят средства в вашей семье. Большинство наших соотечественников, неосознанно относящихся к с уверенностью могут назвать только суммы ежемесячных платежей. И это уже важные данные для анализа. Если расходы на коммунальные услуги и прочие обязательные ежемесячные взносы превышают половину дохода семьи, это повод задуматься о поиске подработки или смене основного рабочего места. В случаях, когда это невозможно, следует попробовать оформить субсидии. Для многих категорий льготников предусмотрены социальные скидки на оплату коммунальных услуг и образования детей. Обязательно регулярно подводите итоги бюджета и анализируйте рациональность трат. Вы уже знаете, как вести домашнюю бухгалтерию. Программа для ПК, созданная для контроля личных расходов, может считать все введенные данные в автоматизированном режиме. Если же вы ведете домашний бюджет в тетради, вам придется использовать калькулятор.
Принципы рациональной экономии
Ведение домашней бухгалтерии позволит вам осознанней относиться к тратам. Как экономить без ущерба качеству жизни? Одна из обширных статей расходов - это продукты питания. Сэкономить на еде действительно можно, если всегда заранее составлять примерное меню и списки необходимых покупок. Сравнивайте цены в различных магазинах, производите закупки на оптовых базах. Неплохо сэкономить можно и на приобретении одежды, посещая сезонные распродажи и отдавая предпочтение вещам из прошлых коллекций. Постарайтесь отказаться от импульсивных покупок, старайтесь заранее планировать каждый поход в магазин.
Как вести домашнюю бухгалтерию в тетради: образец заполнения
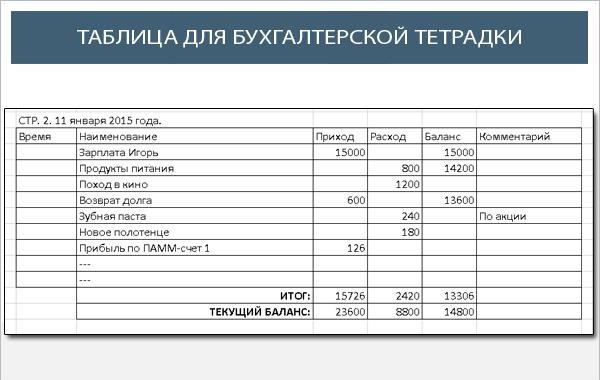
Предлагаем вашему вниманию примерный шаблон для ведения домашней бухгалтерии в бумажном варианте. Вы можете начертить в своем гроссбухе такую же таблицу или немного изменить ее. По мнению некоторых специалистов, намного удобней расположить фиксированные статьи расходов в виде вертикальных колонок и заполнять их по мере проведения финансовых операций. Это только один из вариантов, как вести домашнюю бухгалтерию в тетради. Пример, приведенный в начале этого абзаца, лучше всего подходит для молодой семьи или единоличного финансового планирования. Если же бюджет составляется для супругов, имеющих как минимум одного ребенка, вертикальное расположение столбцов является наиболее актуальным.
Заключение
Мы постарались максимально подробно рассказать, что собой представляет домашняя бухгалтерия. Как вести, образец примерной таблицы, варианты организации семейного бюджета - все это представлено в нашем обзоре. Может, пора начать записывать все доходы и траты прямо сегодня?
Часто слышу от знакомых фразы: «Зарплату только недавно получили, а денег уже нет».
«Куда все деньги ушли, ума не приложу».
«Совсем не умею экономить – получаем вроде немало, но отложить все равно не получается».
И у меня так было поначалу, когда пришлось самостоятельно распоряжаться своими финансами. Бывало, сядешь и задумаешься – на что же я свои денежки потратила?
В определенный момент мне стало ясно, что так не может дальше продолжаться: деньги разлетаются, как пыль, а я даже не могу точно сказать, на что они были потрачены. Я решила, что пора ответственнее относиться к домашним финансам. Но как? С чего начать?
Домашние финансы , как и финансы любого предприятия, нуждаются в контроле. И если на любом предприятии ведется бухгалтерия, то почему бы не начать ведение бухгалтерии домашней? Я решила, что буду вести планирование доходов и расходов, учет и контроль расходов и, проанализировав полученные результаты, решать, на что тратится слишком много средств из семейного бюджета, а на что недостаточно. И сколько денег можно безболезненно для сегодняшнего дня отложить на крупные завтрашние приобретения.
Планирование доходов и расходов
Планирование я провожу в определенный день месяца – перед самым крупным вливанием в домашние финансы. Записываю все предстоящие доходы нашей семьи на текущий месяц. Суммирую. Затем планирую расходы. К сожалению, строк в статье расходов намного больше, чем в статье доходов, но что поделаешь?! Хотелось бы, конечно, чтобы было наоборот, но так, наверное, не бывает.
Итак, планируя расходы, учитываю в первую очередь коммунальные платежи, плату по счетам за телефон, траты на мобильные телефоны. Кстати, в советские времена на ежемесячные траты, такие, как коммунальные платежи, платы за пользование услугами детского сада, деньги на школьные завтраки, уходило менее 10% семейного бюджета . Сейчас обязательные ежемесячные платежи у большинства наших соотечественников съедают намного больше.
Запланировав обязательные платежи, перехожу к планированию расходов на питание. В первый месяц вряд ли получится точно подсчитать предстоящие расходы на питание, но постепенно этой сложной наукой овладеет любой. Важно не забыть учесть, сколько денег отложить на обеды, если кто-то из членов семьи в рабочие дни питается вне дома. Приблизительно подсчитали сумму предстоящих расходов на питание, записали.
Обязательно нужно запланировать расходы на хозяйственные нужды, на средства гигиены, косметику и т.п. Планируем расходы на бензин, на проезд в общественном транспорте. Не забываем в статью расходов внести строку «Резерв». Вдруг, у вас появятся непредвиденные траты – подарки, посещение стоматолога, ремонт машины, обуви, бытовой техники и т.п.
Запланировав все необходимые расходы, подсчитываем остаток и решаем, как мы будем им распоряжаться – то ли что-то приобретем, то ли отложим. Я использую такой принцип использования остатка: я делю его на три равные части.
Одну часть мы можем потратить на себя в текущем месяце – купить что-то из одежды, книги, диски, посетить ресторан, сходить в кино, театр и т.д.
Вторая часть уходит на так называемые некрупные приобретения – мебель, бытовую технику, материалы для ремонта и т.п. Если денег в этом месяце не хватает для покупки желаемого, то их можно отложить до следующего месяца.
Ну, а третью часть я откладываю на крупные приобретения (например, на квартиру или на новую машину). Как бы мне не хотелось купить в этом месяце дорогую вещь, я все равно не выйду за рамки того, что я запланировала.
Я стараюсь продумывать расходы на несколько месяцев вперед – если в декабре я планирую купить шубу, то деньги из первой части остатка в течение нескольких месяце я не трачу на сто первую кофточку и двести второй диск для сына. Все, что не потрачено в это месяце, переходит на следующий, а потом не следующий. Таким образом – Опа! – и в декабре у меня новая шубка.
Учет и контроль расходов
В первые шесть месяцев ведения бухгалтерии я записывала все без исключения расходы. Для этого я начертила таблицу в тетради. В вертикальных столбцах записала виды расходов. Причем, расходы на питание разделила на подвиды – молочное, хлеб, мясо, сладости, овощи, фрукты, бакалея, масло и сыр, рыба и т.п. В горизонтальных строках записывала дату траты и вид расхода, а цену помещала в нужную клеточку: 5.01, творог 2п. – 40 р. (в клеточке «молочное»). Подсчет расходов вела за день, за неделю и за месяц, причем за месяц – по видам и подвидам расходов.
Сначала тяжело привыкнуть записывать все расходы, но постепенно привыкаешь запоминать цены в магазинах, сколько и на что потрачено. Со временем появляется навык. Удобно собирать все чеки за день в сумочке, а вечером пяти минут хватает достать чеки и записать все расходы.
Есть очень удобные компьютерные программы, помогающие вести домашнюю бухгалтерию . Они облегчают вашу работу, потому что программа сама считает и выдает результат. Ваши расходы программа может представить в виде графиков и диаграмм – тогда вы наглядно увидите, какие расходы у вас реально зашкаливают. Многие такие программы можно бесплатно скачать в Интернете. Когда Вы уже определитесь, сколько и на что у вас тратится в месяц, и на чем можно безболезненно сэкономить, строгий учет расходов можно и не вести.
Анализ
Итак, проведя подсчет расходов и имея перед глазами реальные цифры, можно приступить к анализу. В первые месяцы ведения расходов я была шокирована размером суммы, которую мы тратили на сладости. Ведь от печенья, рулетов, шоколада, мороженого и пирожных пользы совсем не много, вреда больше. И я, планируя в следующие месяцы расходы на питание, уменьшила сумму, так как выяснила, на чем без вреда (скорее с пользой) для здоровья можно сэкономить на питании.
Анализ результатов учета расходов точно показывает, на что вы тратите слишком много, и, сделав выводы, вы сможете сэкономить ваши средства.
Какая-то женщина, увидев, сколько денег в месяц она тратит на косметику, придет в ужас. Кто-то, увидев цифру в графе «Сигареты», получит мощный стимул бросить курить и вместе с тем возможность экономить.
Благодаря полученным результатам и анализу вы сможете четко планировать расходы на следующий месяц. И уж точно всегда будете знать, куда же, как пыль, разлетелись ваши денежки.
Желаю вам открыть для себя такой способ ведения домашней бухгалтерии . Он приведет вас к процветанию и благосостоянию. Главное – не переусердствовать и не превратиться в Плюшкиных!




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации