
Как вернуть страховку после кредита. Как после выплаты кредита вернуть страховку
Возврат страховки по кредиту — популярная сегодня услуга, которой пользуются многие заемщики. Чтобы вернуть страховой взнос клиент должен написать заявление и направить его в офис страхователя. На это заемщику отводится 5 дней с даты подписания договора. В этом случае организация не сможет отказать и будет вынуждена вернуть деньги в 10-ти дневный срок с момента получения такого заявления. Если клиент не успевает подать заявление в период охлаждения, деньги ему могут и не вернуть. Тут все зависит от страховой организации и действий заемщика.
Если этот вопрос для вас сложен, пройти простой тест и будет все понятно.
Тест: Узнайте можно ли вернуть страховку по кредиту
Многие люди не доверяют всяким компаниям, которые предлагают услуги по возврату страховки. В этом есть смысл. Однако в данном случае ваше недоверие оборачивается потерянными деньгами. Пока вы пытаетесь собрать документы и тратите время на заявления, время уходит. Итог — деньги уже нельзя Лучше обратиться сразу и наверняка вернуть часть денег. Благодаря проверенным схемам работы вы возвращаете деньги в течение 1 недели после обращения.
Что такое страховка и зачем она нужна?
Добровольное страхование при получении кредита — самая распространенная дополнительная услуга, которую навязывают банки и другие кредитные организации. Именно страховка приводит к бОльшей финансовой нагрузке на заемщика и как следствие, к увеличившейся переплате по займу.
Страховка гарантирует банку возврат кредитных средств за счет страховой организации при наступлении страхового случая. С помощью страховки банк минимизирует риски по возврату денег, особенно в случае с ипотечным кредитованием и автозаймами.
Страховка удобна и заемщикам, которым при наступления страхового случая не нужно будет выплачивать ежемесячные взносы по займу в течение определенного времени, закрепленного договором. Вместо них это будет делать страховая организация. В России очень негативно относятся к такой услуге, но и для клиентов она может быть полезной.
Как отказаться от полиса и чем это чревато?
Отказаться от страхового полиса на стадии подачи заявки очень просто. Достаточно сообщить о своем отказе сотруднику организации и не подписывать дополнительное соглашение на присоединение к страхованию. Однако для клиента это может выйти «боком». Среди самых распространенных последствий отказа можно выделить:
- Отрицательное решение по займу без полиса. Банки часто отказывают в займе клиентам, которые не заключают договор страхования. Это обуславливается тем, что кредитор никак не защищен от возможного невозврата займа по займу в случае, если заемщик и его кредитная история не самые лучшие. В таких случаях к положительному решению банк может склониться именно из-за подключенной страховки и наоборот, отказать из-за ее отсутствия.
- Значительное повышение % ставки. Еще одна частая уловка банка, которая грозит клиентам, которые откажутся от полиса. Обычно кредитные организации предлагают 1 кредитный продукт с разными тарифами со страховкой и без нее. Наличие полиса снижает процентную ставку для заемщика на 5-10 процентных пунктов, отсутствие таковой увеличивает ее на 10-15 пунктов. Естественно заемщик старается выбрать вариант подешевле и берет займ со страховкой, забывая, что ему придется оплатить высокий страховой взнос за счет тела кредита. Это может быть намного дороже стандартного повышения процентной ставки.
- Значительное изменение условий кредитования в худшую для заемщика сторону. Помимо повышения процентной ставки отказ от страховки по кредиту может привести к уменьшению лимита кредитования, намеренному увеличению срока займа или его уменьшению и т.д. Банкам очень выгодно подключать заемщика к страховке, поэтому они всяческими методами будут вынуждать клиентов оформлять займ с полисом.
Возврат страховки: основные нюансы
Если вы присоединились к договору страхования, получили одобрение по займу и хотите отказаться от полиса, сделать это можно в течение 5 дней с момента заключения такого договора. Главное условие — отсутствие страхового случая в течение этого периода. В некоторых банках клиенту дается 14-30 дней для возврата страховки (Сбербанк, ВТБ), что закреплено договором, поэтому перед его подписанием нужно тщательно читать все документы.
Пятидневный период «охлаждения» ввели согласно указу ЦБ РФ от 20.11.2015 N 3854-У. По усмотрению страховая организация или банк может ввести более длительный период охлаждения.
Деньги страхователь должен вернуть заемщику в 10-тидневный период с момента получения соответствующего заявления на возврат страховки по кредиту. Часто страхователи задерживают выплаты, поэтому по истечению 10 дневного срока клиенту лучше обратиться в Роспотребнадзор с соответствующей жалобой.
Если вы подаете заявление на страхование в тот же день, что и получили кредит, то скорее всего, договор страхования ее не начал действовать, поэтому клиент получит 100% от страхового взноса.
Если прошло 1-3-5 дней, то заемщик получит не 100% от уплаченной страховой премии, а лишь ее часть за вычетом суммы пропорциональной периоду, который прошел с даты получения полиса до даты получения страхователем заявления от клиента.
То есть, если клиент направил заявление на возврат страховки через 4 дня после после получения полиса, то страхователь удержит ее часть за эти 4 дня, в течение которых клиент был официально застрахован. Сумма за столь короткий срок будет небольшой.
Закон об охлаждении и возврате страховки в 5-тиднейвный срок не относится к КАСКО (автострахованию) и ипотечным кредитам, где обязательное страхование объекта недвижимости обусловлено законом. Указ об охлаждении затрагивает потребительские и товарные кредиты, нецелевые займы и любые другие виды кредитов, по которым не предусмотрено обеспечение.
Возврат страховки по шагам — что делать заемщику?
В 5-тидневный срок после заключения договора страхования клиенту нужно написать заявление на отказ от страхования. Идеальным вариантом будет позвонить или обратиться лично в свою страховую организацию и попросить предоставить образец такого заявления. Если этого сделать не удастся, писать бумагу нужно по стандартной схеме с обязательным указанием ФИО и паспортных данных, данных договора страхования (номер, дата заключения и другие важные условиях), причины расторжения договора страхования (отсутствие необходимости в страховке, законодательно закрепленное право на отказ от страховки в течение 5 дней и т.д.) Также в заявлении нужно указать номер счета и банковские реквизиты для возврата страховки. Их можно найти в банке, где у вас открыт счет. В заявлении нужно проставить дату и подпись.

Также заемщику нужно сделать копию своего кредитного договора и паспорта. Весь пакет документов следует подать в офис своей страховой компании. Многие заемщики несут бумаги в банк, что совершенно не верно. При индивидуальном страховании заявление на отказ от страховки подается в страховую организацию, а не в банк.
Доставить бумаги до адресата можно несколькими способами:
- Отнести их в отделение лично. В этом случае клиенту нужно подготовить 2 экземпляра документов, указав это в заявлении. Одно нужно отдать сотруднику страховой компании, а на втором обязательно попросить проставить дату приема заявления и печать организации. Это нужно для того, чтобы впоследствии подтвердить, что документы были сданы страховой в 5-тидневный срок, а не позже.
- Отправить заказным письмом с уведомлением и описью вложения по Почте. Не стоит беспокоиться о медлительности Почты России и задержках при отправлении, потому что датой передачи заявления будет считаться штамп Почты России о получении письма, а не фактическая дата, когда оно дойдет до адресата.
В течение 10 дней после получения такого заявления страховая компания должна вернуть деньги. Однако практика показывает, что организации всячески затягивают эту процедуру и фактически возвращают деньги только через месяцы.
Почему могут отказать в возврате страховки?
Если заемщик направил заявление на отказ от страхования в течение 5-ти дней с момента заключения договора, отказать страховая компания не сможет по закону. Однако есть ряд случаев, когда страховой агент может вынести отказ.
Во-первых, это законно, когда наступает страховой случай и организация исполняет свои обязанности. Например, заемщик взял кредит, а через день его уволили с работы (полис по случаю потери работы), либо он попал в больницу с серьезным заболеванием и не сможет в ближайшее время работать (полис по страхованию жизни и здоровья). В этой ситуации страхователь будет выплачивать ежемесячные платежи по кредиту вместо клиента согласное условиям заключенного договора.
Во-вторых, отказать в выплате страховки организация может в случае, если клиент подаст соответствующее заявление по прошествии 5-тидневного срока охлаждения. В этом случае страховая компания не обязана возвращать деньги. Клиенту можно будет попытаться вернуть деньги через суд, доказав, что страховка была навязана.
В-третьих, отказ придет в случае, если заключался договор коллективного страхования. Ее вернуть в 5-тидневынй срок не удастся. Клиенту останется лишь подать иск в суд и пытаться признать пункты договора о присоединении к коллективной страховке ничтожными, в соответствии с п.2 ст. 15 Закона о защите прав потребителей в РФ. Согласно этому пункту, продавцам услуг запрещено обуславливать приобретение одних услуг безоговорочным приобретением других услуг.
В-четвертых, страховая компания может отказать в выплате страховки по истечению 3-х лет. В этом случае наступит срок исковой давности и клиенту откажут в рассмотрении иска в суде.
В-пятых, отказ может прийти в том случае, если заявление заполнено неверно или отсутствуют какие-то обязательно документы в пакете. Поэтому так важно обратиться в свою страховую компанию и получить полный перечень необходимых документов для подачи заявления и его образец.
Особенности возврата страховки при досрочном погашении
Если у клиент есть займ на 3 года + страховка на весь срок, а он через год исправного погашения решил закрывать займ досрочно, то может вернуть страховую премию в соответствии с п.3 ст. 958 ГК РФ.
Однако в той же статье прописано, что страхователь имеет право не возвращать часть страховки. В этом случае клиенту лучше обратиться к грамотным юристам и готовить иск в суд.
Какие бывают страховки?
В первую очередь все страховки делятся на коллективные и индивидуальные. По договорам индивидуального страхования клиент заключает договор непосредственно со страховой компанией. Итог — взаимоотношения: страховая компания — физическое лицо.
По договорам присоединения к коллективному страхованию клиент заключает договор о присоединении к страховке с банком, который является страховым агентом. Итог: взаимоотношения: страховая компания — банк (юридическое лицо).
После такого разделения страховки делятся по видам. Одни из них являются необязательными и их можно вернуть, другие же нельзя. Рассмотрим виды страховок, возврат по которым сделать не удастся:
- КАСКО. Оформляется при покупке машины в кредит.
- Страхование недвижимости актуально для ипотечных кредитов и займов под залог недвижимости.
К необязательным видам страховки можно отнести:
- Страхование жизни и здоровья заемщика — добровольная страховка, регулируемая ст. 935 ГК РФ.
- Полис на случай потери трудоспособности, работы, сокращения и т.п. В этом случае страховая компания будет выплачивать кредит за заемщика в течение 4-10 месяцев в зависимости от условия договора. В течение этого срока клиент должен найти работу. Даже если он этого не сделает, страховая компания перестанет выплачивать заем после указанного срока и клиенту придется искать деньги на погашение ежемесячных взносов самому. Обычно такая страховка длится только в течение срока действия кредитного договора.
- Титульное страхование (ипотечные кредиты) тоже не является обязательным, несмотря на строгое условие банков обязательно оформлять эту страховку при получении ипотеки.
- Страхование имущества по потребительским кредитам
Почему нельзя отказаться от страховки при автокредите и ипотеке?
Дело в том, что обязательность страхования по этим кредитам закреплена законодательно. То есть, в этих случаях страховка не является навязанной дополнительной услугой, она закреплена законодательством и включена в условия получения кредита. Это значит, что от нее нельзя отказаться, как от дополнительно навязанной услуги, как в случае с потребительскими займами и прочим.
Обязательность наличия страховки для приобретаемого имущества от утраты обуславливается ст. 935 ГК РФ и ст. 31 ФЗ «Об ипотеке». Согласно этим документам банк вправе требовать от клиента обязательное страхование приобретаемого имущества на случай порчи, утри и т.д. При этом титульное страхование, страховка жизни и здоровья, потери работы и т.д при ипотеке и автокредитах являются необязательными.
Такая страховка будет полезна и для заемщиков, если наступит страховой случай. Например, автомобиль могут угнать, тогда клиенту придется продолжать выплачивать кредит за машину, которой нет и неизвестно, вернется ли она к хозяину, а в случае со страхованием это будет делать страховая компания.
Коллективная страховка и возврат денег по ней
После выступления в силу указа Центробанка о периоде охлаждения банки начали искать различные ухищрения, чтобы этого избежать. Кредиторы начали подключать клиентов к коллективной страховке.
 Пятидневный период для возврата премии не действует по договорам присоединения к коллективному страхованию, потому что по указу ЦБ такая возможность закреплена за страхователем и физическим лицом, а не юридическим. При коллективном страховании договор заключается между страхователем и банком, который является юридическим лицом. Таким образом, указ ЦБ РФ на такие взаимоотношения не распространяется.
Выход найдется и в этом случае, если страховая организация предусматривает в своих документах возможность отказа от присоединения к коллективному страхованию при предоставлении соответствующего заявления. Тогда заемщику нужно написать заявление на отказ от присоединения к коллективному страхованию и возврат денег по страховому взносу. Такие пункты редки в условиях страховых компаний, но имеют место быть.
Сейчас коллективную страховку можно также вернуть, на это есть решение суда, поддержанное Роспотребнадзором — см. http://72.rospotrebnadzor.ru/content/465/79981/
Прежде чем писать заявление на отказ от страхования клиента, клиентам нужно убедиться, что процентная ставка по кредиту существенно не изменится. Иногда выгоднее оставить страховку, чем отказаться от нее, получив обратно страховой взнос и увеличенный процент по кредиту.
Успешный опыт возврата денег за страховку
В интернете достаточно много отзывов от заемщиков, которым удалось вернуть страховку по потребительским и товарным кредитам в течение 5-ти дней после заключения договора страхования.
Все они утверждают, что деньги им вернули не в течение 10, а гораздо позже, но деньги все-таки вернули.
Отзыв по отказу страховки в Сбербанке.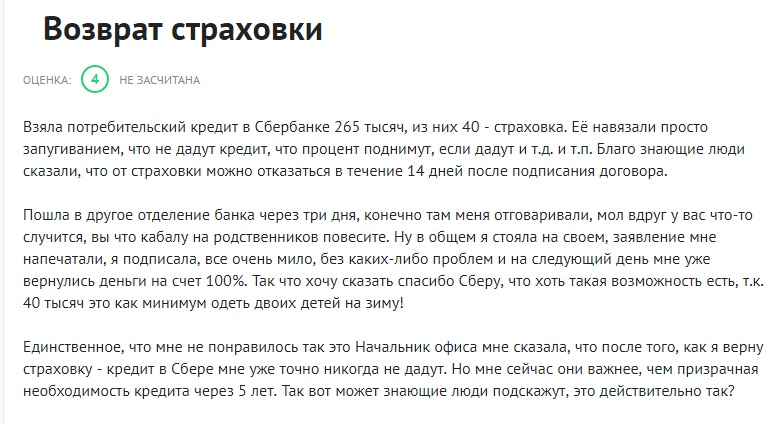
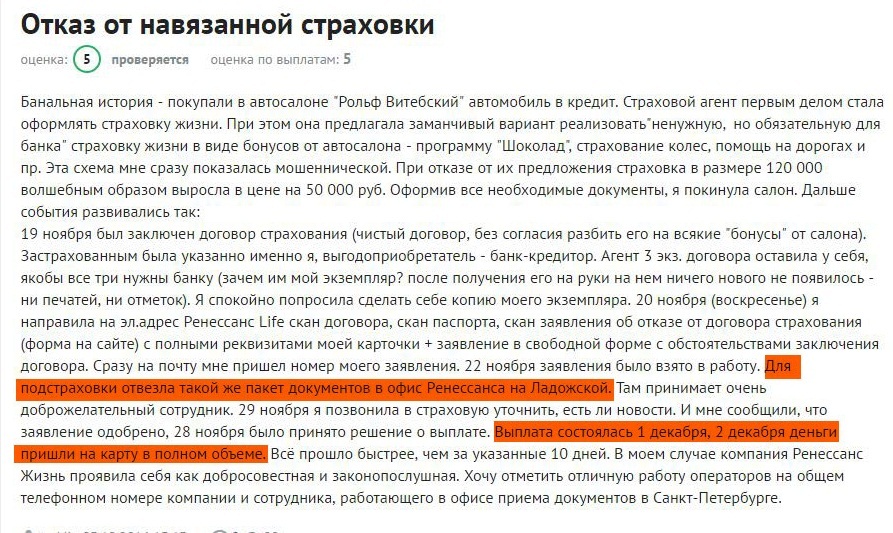
Отзыв о возврате навязанной страховки по автокредиту.
Отзыв о возврате страховки в Сбербанке.

Отзыв о получении страховки по кредиту Почта Банка, страховщиком по которому является организация Кардиф.
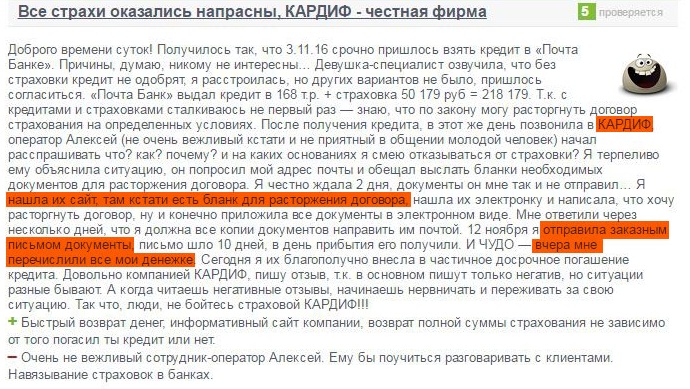
Страхование кредита минимизирует риски, как банка, так и заемщика. Но не всегда она обязательна, и отказаться от услуги можно после заключения договора.
Дорогие читатели! Статья рассказывает о типовых способах решения юридических вопросов, но каждый случай индивидуален. Если вы хотите узнать, как решить именно Вашу проблему - обращайтесь к консультанту:
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ .
Это быстро и БЕСПЛАТНО !
Как в 2019 году возвращается страховка по кредиту, о каких нюансах нужно знать? Практически при любом виде кредитования банк предлагает оформить страховку.
Клиенты, боясь отказа в кредитовании, соглашаются. Но не все заемщики знают о возможности отказа от страховки. Можно ли в 2019 году вернуть страховые взносы и как это сделать правильно?
Что нужно знать
Отказаться от услуги страхования достаточно просто еще при подаче заявки. Нужно всего лишь сообщить банковскому сотруднику о своем нежелании оформлять страховку.
Но для заемщика такое решение может иметь негативные последствия. Самые распространенные варианты развития ситуации:
| Отказ в кредитовании | Банк часто отказывает в одобрении заявки на кредит именно по причине отсутствия страхового полиса. По закону навязывание страховки запрещено. Исключением являются лишь , для которых наличие страховки обязательно. Но в то же время банк не обязан озвучивать причину отказа. При отсутствии иных весомых аргументов для положительного решения страховка становится решающим фактором |
| Существенное повышение процентной ставки | Некоторые банки предлагают кредитные продукты со страховкой и без. В последнем случае ставка по кредиту может быть выше на 5-10 пунктов. Клиентов пугает увеличение стоимости займа и они оформляют страховку. На практике кредит с повышенной ставкой может оказаться дешевле стоимости страховки |
| Ужесточение кредитных условий | Банк может настаивать на оформлении страховки не только посредством повышения ставки, но и через уменьшение кредитного лимита, увеличение/уменьшение длительности кредитного периода, требование дополнительного обеспечения |
Банку выгодно страхование клиентов. Оно минимизирует риски невозврата, а иногда приносит дополнительную финансовую (при страховании самим банком).
Потому клиента будут «подталкивать» к заключению страхового договора всеми возможными способами. Вместе с тем закон не воспрещает расторжения после подписания.
После получения займа можно отказаться от страховки (если она не является обязательной) и вернуть потраченные средства. Правда, сумма возврата определяется моментом обращения и условиями страхования.
Определения
Страхование кредита может быть добровольным и обязательным. Добровольные варианты страховки включают в себя такие страховые риски, как:
- утрата трудоспособности заемщика;
- потеря работы;
- присвоение инвалидности;
- смерть заемщика.
Общий смысл страхования в том, что если по какой-то причине клиент не сможет возвращать кредит, то за него это сделает страховая компания. Так банк защищается от невозвратных .
Сам заемщик может быть уверен, что в случае страхового риска банк не обратится в суд и взыскание не будет обращено на имущество.
При добровольном страховании клиент может сам выбирать, какие риски включать в страховку. Обязательное страхование требуется при оформлении ипотеки и .
В этом случае имеет место залог имущества в пользу банка. Поскольку банк должен быть уверен, что до окончательной выплаты кредита с залоговым объектом ничего не случится, он вправе требовать оформления страховки.
В качестве страхового случая выступают риски утраты или повреждения залога. Прочие виды страхования оформляются по желанию клиента.
Отказ от страховки предполагает расторжение страхового договора. Но нужно знать, в каких случаях можно отказаться от страхования, и на каких условиях.
Для кого это возможно
Отказ от страховки возможен только при добровольном страховании. При этом возможно несколько вариантов отказа:
| Отказ от страховки в течение 5 дней после подписания договора | Согласно Указанию ЦБ РФ № 3854 отказаться от навязанной банком страховки можно в «период охлаждения». При этом должна быть возвращена полная страховая сумма, если не наступил страховой случай. К сожалению, пятидневный срок для отказа не распространяется на программы коллективного страхования. В подобном случае возможность отказа регулируется внутренними правилами банка |
| В течение всего периода кредитования | Отказаться от добровольного страхования можно в любой момент времени. Но вот возможность возврата средств будет зависеть исключительно от условий, прописанных в договоре |
| По завершении срока действия кредитного договора | Здесь имеется в виду ситуация, когда длительность страхования превышает период выплаты кредита. Аналогично возможность возвращения средств зависит от договоренностей, достигнутых и зафиксированных при заключении договора |
Когда страхование кредита является обязательным, то отказ от страховки возможен только после завершения выплаты кредита.
Согласно этой норме возможность возврата зависит исключительно от страховщика, если условие о возможности возврата не прописано в договоре.
Заемщику при досрочном погашении зачастую приходится доказывать свою правоту в суде. При этом можно ссылаться на то, что кредитный и страховой договор связаны, соответственно страховка должна прекращаться вместе с выплатой кредита, в том числе и досрочной.
Поскольку после закрытия кредитного договора исчезают страховые риски, то расторжение страхового договора регламентирует статья 958 (абз.1 п.2). `
Однако решение о возврате и возвращаемой сумме зависит от содержания договора.
Возникающие нюансы
Планируя возврат страховки по кредиту, необходимо для начала выяснить некоторые моменты:
- является ли договор индивидуальным или коллективным;
- условия возврата, установленные страховщиком;
- что сказано о возврате страховки в самом договоре.
Если договор страхования заключен индивидуально со страховой компанией, то подать заявление об отказе нужно в течение двух недель после подписания договора.
Когда имеет место коллективная программа страхования, срок обращения для отказа устанавливается банком.
Заявление нужно подавать непосредственному страховщику. Если не соблюсти сроки обращения, то часть страховой суммы может быть удержана за период действия.
Кроме того условия договора могут прямо указывать, что страховые взносы возврату не подлежат (при отказе после периода охлаждения).
Образец составления заявления на возврат страховки по кредиту
Заявление на возврат страховки по кредиту составляется в свободной форме (СК может иметь готовый бланк). В содержании документа указывается:
- Ф.И.О. заявителя;
- реквизиты страховой компании;
- номер и дата страхового договора;
- номер и дата кредитного договора;
- просьба о расторжении страхового договора и возврате денежных средств;
- указание нормативного основания расторжения договора;
- номер счета или данные банковской карты для возврата средств;
- дата и подпись с расшифровкой.
Составить заявление нужно в двух экземплярах. Одни из них должен остаться у заявителя с отметкой о приеме обращения.
К заявлению следует приложить копии договоров. Бланк заявления на возврат страховки по кредиту можно .
В какие сроки возвращается
Вернуть средства при подаче заявления в период охлаждения должны в течение десяти дней. Если страховщик задерживает выплату, то следует подавать жалобу в Роспотребнадзор .
Сумма возвращенных средств будет зависеть от даты начала действия страхового договора, прописанной в содержании. Если договор еще не начал действовать, то вернуть должны всю сумму полностью.
Когда заявление подается спустя несколько дней после вступления в силу договора, то страховщик вправе удержать некую сумму за эти дни.
Обычно это незначительная часть средств, спорить о ней нецелесообразно. Но все вышесказанное относится к индивидуальным страховым договорам.
Многие крупные банки страхуют клиентов по коллективной программе и условия возврата могут сильно отличаться.
Можно ли вернуть в данной организации
Когда страхование оформляется по коллективной программе, то клиент подписывает не страховой договор, а соглашение о присоединении.
Условия договора могут указывать, что страховая сумма возвращается за вычетом определенных расходов – это вполне законно.
Если страховка КАСКО оформлялась в , то возвращать может оказаться и нечего. Сей момент также стоит учитывать.
Кроме того, если страховая премия уплачивается частями и в назначенный срок уплачена не будет, страховая компания вправе самостоятельно расторгнуть договор.
Множество людей в России и за рубежом обращаются в банковские организации за кредитованием, чтобы решить какие-то свои насущные проблемы. При этом очень часто помимо самого кредита нам приходится оплачивать страховку, навязанную при оформлении.
В этом обзоре мы постараемся разобраться с тем, является ли она обязательной для заемщика, и можно ли рассчитывать на возврат своих денежных средств при погашении долга.
Обязательно ли оформлять страхование?
В связи с последними изменениями в действующем законодательстве, страхование кредитов превратилось в неотъемлемую часть кредитных сделок. При этом очень важно различать, какая страховка является обязательной для заемщика, а какая нет.
В частности:
- Если вы оформляете кредит под залог имущества, т.е. ипотеку, автокредит или потребительский займ под залог недвижимости или автотранспорта, то ваше обеспечение должно быть обязательно застраховано. В одном случае это страховка от рисков, что с жильем что-то случится, во втором же — это оформление КАСКО . Такая услуга является обязательной для всех, без её получения заявку вам не одобрят,
- Если вы претендуете на кредит без обеспечения, например, займ на личные цели или получение карточки с лимитом, и вам предлагают застраховать свою жизнь и здоровье , то вот в данном случае услуга страховки является делом добровольным! Иными словами, вы вправе от нее отказаться, даже если банковский специалист утверждает, что без этого вы кредит не получите, это вранье.
При приобретении бытовой техники сумма доп.договора является несущественной, а страхование по крупным займам – ипотеке или автозаймам, предполагает внушительные суммы. Она может быть выплачена заемщиком как единовременно, так и выплачиваться ежемесячно, вместе с платежами по кредитным обязательствам.
Еще раз отметим, что от полиса на залоговое имущество вы отказаться не можете, без этого вам просто не одобрят заявку, т.к. такое требование прописано в законодательстве. А вот если вам предлагают перестраховаться на случай потери работы, трудоспособности, проблем со здоровьем и т.д. — от всего этого можно смело отказываться.
В каких случаях возможен возврат уплаченной страховки?
Её можно вернуть всего в двух случаях, которые мы рассмотрим далее.
- Если вам навязали страхование жизни и здоровья , которые вам не нужны, и вы достаточно быстро это обнаружили.
В этом случае нельзя терять времени — вам нужно как можно скорее обратиться в банковское отделение с заявлением на отказ от этой доп.услуги и возврат денежных средств. Обратите внимание, что у вас на это будет всего 5 календарных дней с момента подписания договора, такой срок зафиксирован Центробанком .
СК не имеет права вам отказать в том случае, если вы успели подать заявку в этот период. Деньги будут возвращены в течение 10 дней, причем не наличными на руки клиенту, а переводом на его кредитный счет для погашения долга.
Помните, что чем раньше вы обратитесь в банк, тем большую часть средств вы сможете получить. Очень часто бывает так, что 100%-ый возврат делается только тогда, если вы обратились в тот же день или максимум на следующий.
А вот если вы пришли на 3-ий или 4-ый день, тогда страховщик может частично удержать деньги в счет своих издержек, т.к. формально вы несколько дней пользовались его услугами.
- Если кредит был погашен заемщиком досрочно.
Т.е. например, вы брали ссуду на 5 лет, а расплатились с ней за 3 года. Вот за оставшиеся 2 года можно вернуть уплаченные средства Подробнее о погашении задолженности раньше срока, о плюсах и минусах читайте .
Действие соглашения на заем при этом прекращается, а действие договора страхования – нет. Для того, чтобы узнать, существует ли в СК, в которой обслуживается заемщик, вообще такая возможность – следует обратиться к договору. В нем должен быть пункт, указывающий на существование возможности возврата средств, перечисленных в счет оплаты страховки.
В случае, если в договоре указано, что при досрочном погашении задолженности вы имеете право на частичный возврат средств, тогда нужно сделать следующее:
- обратиться в банк, где вы кредитуетесь,
- узнать сумму долга на сегодняшнюю дату и сразу всю её внести,
- убедитесь, что нужная сумма оказалась на вашем счету,
- сразу напишите заявление на закрытие счета,
- потребуйте в банке справку об отсутствии задолженности,
- с этой справкой и кредитным договором отправляйтесь к страховщику, и там пишите заявление на возврат денежных средств.
В том случае, если в вашем городе нет отделений банка и СК, с которыми вы заключали договора, то все манипуляции нужно производить по телефону или электронной почте. Заявки отсылайте обычными письмами через Почту России с уведомлениями! Это нужно для того, чтобы если вам откажут в возврате, вы могли обратиться в суд с весомыми доказательствами.
Кто должен возвращать деньги?
Всего способов возврата страховки при погашении кредита есть два:
- Путем обращения в страховую компанию. Понадобится написать заявление, к которому необходимо приложить копию страхового соглашения, копию кредитного договора с отметкой о его закрытии и указать реквизиты для перечисления средств.
- Если же такой пункт в соглашении отсутствовал – то заемщику следует обращаться напрямую в суд. Ссылаться в данном случае необходимо на определенные законы: ст. 958 ГК РФ, п.10 ст.7 закона «Об организации страхового дела». Заемщику необходимо помнить, что судебные издержки в случае, если он инициирует процесс против СК, несет он. И если сумма страховки, доступная ему к выплате, небольшая — выгоды особой при ее возврате не получится.
Следует так же обратить внимание на пункт в договоре, в котором указан выгодоприобретатель. Если это банк, а соглашение расторгнуто в связи с досрочным исполнением обязательств по кредиту – заемщик имеет полное право как обратиться в суд, так и переоформить договор страхования на себя, став выгодоприобретателем.
Какие есть нюансы?
Как мы уже писали выше, полный возврат денежных средств возможен только в том случае, если вы сразу же при получении кредита написали отказ от страхования. Максимум — на следующий день. Возврат произойдет в течение 10 рабочих дней.
Всем привет. Неделя близится к концу, и сегодня я хотел бы поговорить вот о чем. Что Вы знаете о возврате страховой премии, которую Вы оплатили за страховку своего кредита? А если я скажу, что эти деньги, ну, по крайней мере их часть, Вы можете вернуть? Я думаю, это хороший повод прочитать статью.
На самом деле, и я сразу хочу Вас предупредить, тема эта достаточно спорна. И далеко не всегда заемщик, оплативший страховку своего кредита, может потребовать эти деньги обратно. Да, конечно, он может попытаться оспорить условие о страховке в кредитном договоре (если он присоединился к коллективному договору добровольного страхования) или признать недействительным договор страхования (заключенный между ним и страховой компанией), которые были навязанны банком. Но есть ли шанс вернуть свои деньги у заемщика, который не оспаривал страховку, а просто досрочно погасил кредит? Вот об этом мы и поговорим с Вами сегодня.
Итак, условия нашей задачи: заемщик оформил кредит и согласился на страховку. При этом, страховка была оплачена полностью за счет кредитных же денег. И вот, о чудо, заемщик погашает кредит досрочно. Это отлично! Банки любят таких заемщиков. Но что делать с договором страхования? С одной стороны он продолжает действовать, с другой стороны, необходимость в нем отпала.
Запомните первое! В подобной ситуации не спешите расторгать договор! Если Вы напишите в страховую компанию подобное заявление, она, конечно, прекратит действие договора, но и деньги Вам не вернет. Обоснование: если в договоре страхования не предусмотрено, что при досрочном расторжении договора страхования страховщик (страховая компания) возвращает страхователю (заемщику) остаток неиспользованного страхового вознаграждения, значит, деньги остаются в страховой компании.
Если такая возможность в договоре предусмотрена, страховая компания обязана пересчитать сумму, которую Вы внесли за страховку (общая сумма – период времени, когда действовал договор страхования), и вернуть Вам остаток.
Запомните второе! Прежде чем предпринимать какие-либо действия по возврату своих денег за страховку, внимательно изучите Договор страхования и Правила страхования, разработанные Вашей страховой компанией. Если Вам такие правила не выдали, Вы сможете найти их в Интернете.
Что Вы должны увидеть в Правилах и Договоре? Во-первых, основания для прекращения действия договора страхования, во-вторых, возможность вернуть часть своих деньги в случае досрочного расторжения договора страхования. Эти пункты обязательно должны быть.
И теперь по поводу неоднозначности этой темы. По большому счету, как я уже сказал, залог Вашего успеха складывается из двух критериев:
- Вы досрочно погасили кредит;
- В Правилах страхования Вашей компании содержится пункт, согласно которому, в случае расторжения договора страхования по причине досрочного погашения кредита, страховая компания обязана вернуть Вам остаток страховой премии за вычетом уже использованной суммы (то есть, Ваша сумма минус срок действия договора страхования до даты его расторжения).
В большинстве случаев, когда такой пункт имеется в Правилах страхования, страховая компания выплачивает заемщику причитающуюся ему сумму. Но, что делать, если страховая не возвратила деньги?
И вот тут кроется, на мой взгляд, основной спорный момент. Судебная практика по таким делам крайне скудна и противоречива. Но, я нашел для Вас один из немногих вариантов, который может выстрелить в Вашу пользу. Сейчас расскажу Вам теоретические выкладки, а Вы можете либо просто принять их к сведению, либо попытаться с их помощью восстановить справедливость в суде. В конце статьи, по традиции, я раздам всем желающим шоколадки, то есть, образец нужного искового заявления.
Как и все прочие дела, связанные с защитой прав потребителей, эти так же не облагаются госпошлиной, и рассматриваются в суде по месту жительства потребителя, то есть, заемщика. Иными словами, обратившись с подобным иском в суд, Вы ничего не теряете, а вот приобрести вполне можете.
Скачай бесплатно!
Итак, согласно пункту 1 статьи 958 Гражданского кодекс РФ, договор страхования прекращается до наступления срока, на который он был заключен, если после его вступления в силу возможность наступления страхового случая отпала и существование страхового риска прекратилось по обстоятельствам иным, чем страховой случай. И это как раз случай досрочного погашения кредита. Иными словами, погасив кредит досрочно, Вы создаете условие для прекращения и договора страхования.
И вот что говорит Закон по поводу страховой премии (Ваша плата за страховку). Согласно пункту 3 той же статьи 958 ГК РФ, при досрочном прекращении договора страхования по обстоятельствам, указанным в пункте 1, страховщик имеет право на часть страховой премии пропорционально времени, в течение которого действовало страхование. То есть, страховая компания вправе оставить себе часть страховой премии, а остальные деньги должна возвратить страхователю, то есть, заемщику.
Кроме того, в пользу этой позиции высказывается и Закон Российской Федерации «Об организации страхового дела в Российской Федерации». Согласно пункту 7 статьи 10 Закона, при расторжении договора страхования жизни, предусматривающего дожитие застрахованного лица до определенного возраста или срока либо наступления иного события, страхователю возвращается сумма в пределах сформированного в установленном порядке страхового резерва на день прекращения договора страхования. Страхователь – это заемщик, соответственно, он имеет право на получение остатка неиспользованных денег.
И, наконец, уже косвенно, эту позицию подтверждает Письмо Министерства финансов РФ от 08.05.2013 г. № 03-04-05/4-420. Согласно этому письму, во-первых, страховая компания обязана вернуть страхователю (заемщику) часть неизрасходованной суммы страховой премии за вычетом срока действия договора страхования, и, во-вторых, страхователь (заемщик), не должен платить с этой сумы никакие налоги. Иными словами, ветер дует в пользу заемщика.
Но, во всем этом деле есть одно большое НО. Все мои выкладки упираются в Правила страхования, которые у каждой отдельной страховой компании различаются. Поэтому, прежде чем затевать военные действия против банков и страховых компаний, ознакомьтесь внимательно с этими самыми правилами.
Конечно, Вы можете попробовать и повоевать с ними в судебном порядке. Конечно, я не призываю Вам писать пачками исковые заявления по всякому поводу, но, если есть что терять, и если Вы считаете, что готовы сразиться, делайте это.
И теперь о моем проекте искового заявления о возврате части страховой премии в случае досрочного погашения кредита
На что ссылается исковое заявление: Во-первых, на статью 958 ГК РФ, выше я ее уже приводил, и речь в ней идет об основании прекращения договора страхования, а именно, когда отпала сама возможность наступления страхового случая и существование страхового риска прекратилось по обстоятельствам иным, чем страховой случай. Это нам подходит.
Во-вторых, я использовал статью 32 Закона РФ «О защите прав потребителей», согласно которой, потребитель вправе отказаться от исполнения договора о выполнении работ (оказании услуг) в любое время при условии оплаты исполнителю фактически понесенных им расходов, связанных с исполнением обязательств по данному договору.
И, в-третьих, вот такую форму: Свои обязательства по кредитному договору № ________ от ________ г. я исполнил 00.00.0000 года. Следовательно, существование страхового риска прекратилось, так как согласно условиям договора страхования, в случае наступления страхового случая, страховая компания должна была оплатить задолженность Заемщика перед Банком. А в данном случае, так как кредит погашен досрочно, страховая сумма равна нулю. Поэтому Ответчик обязан вернуть мне денежную сумму по договору страхования в размере ____________ рублей.
Вот, в общих чертах и все. Прежде чем подавать исковое заявление, не забудьте направить в страховую компанию сначала заявление о возврате неиспользованной страховой премии в связи с досрочным погашением кредита, а затем досудебную претензию. Они тоже есть в книге. И я рекомендую просмотреть видео на моем канале. В нем я рассказал обо всей этой истории с завязанными страховками.
P.S. Да, кстати, я имею в своем активе несколько положительных решений по таким спорам. Все мои статьи основаны на моей реальной практике. Один из примеров есть в книге.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации