
Как вернуть страховку после досрочного выплаты кредита. Можно ли вернуть страховку по кредиту? Консультация юриста
Когда клиенты получают в банке кредит, им предлагают оформить страховку. Услуга уменьшает риск невозврата денег. Причем она действует при ипотеке и потребительском кредите. Когда наступает страховой случай, страховая фирма перечисляет средства банку. Эти отношения регулируются договором, где прописаны права и обязанности сторон.
Но многие клиенты погашают кредиты досрочно, из-за чего потребность страховки исключается. Не все знают, как вернуть страховку по кредиту. Эта процедура имеет некоторые особенности, которые нужно учитывать всем клиентам банков.
История
В 2009 году Президиумом Высшего арбитражного суда было утверждено постановление, по которому банковские комиссии относились к мерам, нарушающим права потребителей. На протяжении нескольких лет происходило рассмотрение дел о возврате незаконно оплаченных денег. Банками было принято решение отмены комиссий, которые считались важным доходом.
Со временем повысились ставки за предоставление денег в кредит. Когда вышел ФЗ «О потребительском займе», появилась новая проблема - навязывание страховки при оформлении средств в долг. Многими клиентами стали подаваться заявления о том, что при отказе от услуги займы не выдаются. Тем более что цена страхования достаточно высокая, а возврат средств можно сделать не по каждому договору.
Это увеличивает комиссии, а клиенты не знают своих прав. Из-за опасения по поводу отказа в получении кредита люди оформляют страхование. Даже если договор был заключен, необходимо знать, как вернуть страховку по кредиту.
Кому это требуется?
Потребность в страховании все же есть. Банки получают обеспечение возврата денег в разных условиях. Когда наступил страховой случай, страховая компания перечисляет средства банку. Если сумма превышает остаток долга, то сумма выплачивается должнику. При недостатке средств банк будет удерживать деньги с клиента.
Обычно оформляется страхование жизни, здоровья. Эта услуга предоставляется для защиты недвижимости от неблагоприятных факторов. Их прописывают в договорах. При наступлении страхового случая клиенту надо оповестить страховую фирму, чтобы была предоставлена компенсация. А после выплаты кредита возврат страховки осуществляется по особым правилам.
Виды страховых полисов
Страхованием предусматривается возмещение убытков в случае смерти клиента или получения вреда здоровью, из-за которых возникают проблемы с выполнением обязательств. Услуга является самой распространенной в банковской сфере. При смерти или получении увечья страховщик платит банку остаток по кредиту, и выгодоприобретателем является банк.

Другим видом полиса является страхование имущества. Оно считается обязательным при оформлении ипотеки или покупке транспорта в кредит. При утрате, повреждении, порче приобретенного имущества страховщик платит сумму по займу. То есть по закону, страхование квартиры от пожаров, заливов считается обязательным. А вот выбирать ли страховку на случай смерти и нарушений здоровья, клиент решает сам. В данной ситуации закон на его стороне.
Особенности страхования
По закону раждане не обязаны заключать страховку. Получается, что банк не может заставлять оформлять услугу как обязательную, но в законе сказано, что без страхования жизни займы не выдаются. Это касается оформления ипотеки и кредита на покупку автомобиля. Если документ оформлен, платежи перечисляются постоянно, то появляется вопрос, как вернуть страховку по потребительскому кредиту?
Выгодополучателем в этом случае считается банк. Но, как мы уже говорили, если была полная оплата долга, то клиент может оформить возврат. Банком выполняется перерасчет и перечисление денег. Страховщик может получить лишь вознаграждение. Его размер пропорционален сроку действия документа.
Если было можно ли вернуть страховку? Да, в этом случае возможен возврат средств. Но если долг погашен по сроку, то вернуть средства не получится.
Процедура страхования в каждом случае разная. Все определяется видом займа. Он может быть потребительским и залоговым. В первом случае выполняется страховка жизни клиента, а во втором - имущества.
Варианты экономии
От многих клиентов банков можно услышать, что им навязали страховку по кредиту. Как вернуть ее? На самом деле клиент может только добровольно оформлять. Если это все же произошло, то цену услуги не нужно включать в кредит, поскольку на эту сумму будут начисляться проценты.
После выплаты кредита возврат страховки положен по закону. Клиент должен подать заявку, которая будет рассматриваться банком. Следует учитывать, что средства не перечисляются автоматически. Только после написания заявления, подачи копий документов и принятия решения производится выплата денег.
Условием для перечисления средств является заявление. Вернуть страховку по кредиту Сбербанка можно в том случае, если у клиента есть заболевание, при котором нельзя подписывать документы. Перечень исключений есть в договоре. Но перед подписями медосмотры не проходят, и клиенту могут быть неизвестны исключения, поэтому он и оплачивает услуги. В таких случаях необходимо подать заявку на перерасчет и компенсацию денег. Но клиенту при этом будет отдана не полностью сумма, а 87%, поскольку высчитывается налог - 13%.
Страховка в Сбербанке
Как производится возврат страховки после выплаты кредита в Сбербанке? У клиента есть право отказа от участия в программе получения кредита. Для этого, повторимся, надо в течение месяца после оформления документов обратиться в отделение и написать заявление.
Но возможен ли возврат страховки после выплаты кредита, если прошло несколько месяцев? Да, но тогда клиенту будут перечислены средства с вычетом расходов по оформлению и налогам. Это около 50% от первого взноса. Можно возвратить и часть премии, если кредит оплачен полностью и досрочно.
Перед тем как вернуть страховку по потребительскому кредиту, необходимо составить заявление в двух экземплярах. При этом на копиях клиента ставят отметку с датой оформления документа.
Ипотека
Как производится возврат страховки после выплаты ипотечного кредита? Залог считается гарантией восполнения ущерба после прекращения обязательств. Расторжение такого документа без выплаты кредита невозможно.
Но возврат средств происходит в тех случаях, когда кредит оплачен досрочно, а страховка - за весь период. Нужно обратиться в страховую фирму и отдать следующие документы:
- заявление;
- паспорт;
- договор;
- справку о погашении долга.
Тогда выполняется перерасчет, после чего остаток переводится клиенту.
Принципы возврата страховки
Регулирует подобные вопросы закон о возврате страховки после выплаты кредита. Есть 2 метода решения этой проблемы. Первым является досудебное урегулирование. Когда погашен кредит, возврат страховых средств происходит через компанию, которая занималась оформлением. Не следует обращаться в банк. Финансовое учреждение считается посредником. За привлечение клиентов ему выплачиваются проценты.
После выплаты кредита возврат страховки осуществляется в страховой фирме. Клиенту надо написать заявление в двух экземплярах, после чего их регистрируют. Если компания находится далеко, можно отправить заказное письмо. В документе надо обозначать период, в течение которого будет ожидаться ответ. Вместе с этим надо заказать выписку из лицевого счета, где обозначено, как распределялись деньги.
А если не было ответа?
Если же ответ не поступает, нужно обращаться в Роспотребнадзор. В эту организацию надо отправить письмо, вложив в него копию заявления, опись, оповещение о получении письма. Если и оттуда не поступил ответ, то следует обращаться в суд.
Рассмотрение дела может длиться месяцы. Если цена вопроса составляет до 50 000 рублей, то обращаться следует в мировой суд. Вместе с заявлением надо подавать договор, платежи по кредиту, страховое соглашение, определение суммы иска, заявление в страховую фирму, почтовое оповещение, ответ. Необходимо рассчитать сумму иска. Она бывает ниже судебных издержек. Можно попробовать взыскать через суд, но это не всегда помогает. Заявления принимают в течение трех лет.
Если сотрудники банка требуют оформить страховку по потребительскому кредиту, то они должны предоставить альтернативу. Обычно ею является программа с повышенными процентами и подключением SMS-оповещения.
Возврат при действующем договоре
Чтобы произвести возврат денег, сначала подается досудебная претензия в финансовую организацию. Желательно воспользоваться услугами профессионального адвоката. Не позже 10 дней с получения претензии банком предоставляется ответ. При составлении претензии надо ознакомиться со всей документацией по кредиту.
Если банком был дан отрицательный ответ, то важно составить заявление в суд. Эту процедуру лучше доверить адвокату. Кроме суда, надо обратиться в Роспотребнадзор. Может быть 2 вида иска: при одном заявитель должен присутствовать в суде, а при другом - ему не нужно являться. Суд проходит около 3-8 недель с момента подачи заявления.
Банк-страхователь
В этой схеме нет страховой компании. Получается, что принципы ГК РФ не действуют для таких договоров. Если был оплачен кредит, то страховку вернуть не получится.
Перечисленная финансовой организацией премия является оплатой дополнительных услуг. Ее можно вернуть при досрочном погашении. В этом случае лишь банк может выплатить часть суммы для сохранения своей репутации.
Особенности
Как произовдится после выплаты кредита возврат страховки? Не стоит самостоятельно заниматься этим вопросом - лучше обратиться к юристам. Обычно при этом задействуют некоторые принципы. Так, необходимо ориентироваться на формулировку в документе по выдаче кредита, который связан со страхованием. В договоре обозначается, что он действует в течение всего периода использования средств. Получается, что если кредит оплачен досрочно, то обязательства перед банком выполнены.
Также можно сослаться на то, что нет риска. Документ оформляется для того, чтобы с наступлением страхового случая банку были возвращены средства. Если деньги были отданы досрочно, то такая защита не требуется. По закону документ страхования действует до того периода, на который он оформлялся, или если нет рисков страхового случая. Тогда компания обязана вернуть часть премии.
Не всегда подобные доводы действуют на страховые фирмы. Обычно решаются вопросы с помощью суда. Результаты определяются позицией судьи. Но возможность возврата средств существует. Страховщики, желая работать с постоянными клиентами, вписывают в документы пункты о правилах возврата премии, если кредит оплачен досрочно. Также нужно помнить о правилах страхования, с которыми надо ознакомиться предварительно.
Судебная практика
А как получить страховку, если страховая фирма не желает принимать документы? Необходимо обратиться в учреждение защиты прав потребителей. Работники разберутся со многими вопросами, а также отстоят ваши интересы в суде. С помощью такого метода после выплаты кредита возврат страховки обязательно будет произведен.
На практике, если финансовые учреждения навязывают дополнительные услуги клиентам, то суд решает вопросы в пользу заявителя. В кредитах организация является продавцом услуги, который предлагает оформить еще один документ. И таким образом страховка оформляется практически в каждом банке. Чтобы в дальнейшем не возникало неприятных ситуаций, необходимо предварительно ознакомиться со всеми правилами. Для этого нужно изучить условия договора и какие-либо неясности лучше уточнять сразу.
Аналогичный шаг следует предпринять и в случае, если страховая требует помимо уже собранного пакета документов некие бумаги, которые не фигурируют в полисе/договоре. У компании есть 10 дней на рассмотрение претензии. При этом следует помнить, что банк все еще требует своевременных взносов по кредиту. Претензию желательно отправить заказным письмом по почте с уведомлением.
Чаще всего исходом претензии оказывается отказ или молчание страховой. В таком случае следующий этап – суд. В иске следует требовать:
- взыскание страхового возмещения в пользу банка;
- компенсации морального вреда истца;
- взыскание процентов со страховой за пользование чужими деньгами;
- выплаты штрафа в пользу истца за нарушение предусмотренных законодательством прав потребителя (отказе в досудебной выплате после предъявления претензии).
Практика показывает, что при должном пакете документов суды идут навстречу гражданам, обязывая страховые компании совершить выплату.
Можно ли вернуть страховку после погашения кредита, и если да, то, как это сделать? Вопрос не из простых. Как и все, что касается банков и финансовой сферы.
Многие специалисты советуют сначала определить условия, на которых был заключен договор. Сам банк не имеет права выступать страхователем, а только посредником. Сам договор страхования подписывается вами, т.е. заемщиком, а также специализированной компанией. В самом документе должно быть прописано несколько важных условий:
- Гражданин соглашается на приобретение услуги не под давлением, а самостоятельно;
- стоимость услуги всегда должна быть прописана;
- порядок уплаты взносов (они могут взиматься единовременно или же быть ежемесячными платежами);
- иногда дополнительно прописывается, что все взносы обязательны к уплате и в случае досрочного погашения ссуды.
Порядок возврата
Как вернуть страховку после погашения кредита и не втянуть себя в еще большие проблемы? В принципе, расторжение договора, о котором мы писали выше, не является особенно тяжелой процедурой. Да и сам факт прекращения отношений со специализированной компанией – далеко не главное. Главное – возвращение внесенной суммы средств. Как утверждают специалисты, существует три варианта развития событий в таком случае.
Вариант 1 – отказ от возвращения средств
Такой вариант случается чаще всего. Отказ получает большинство клиентов. В большинстве контрактов особенно важные условия всегда прописываются мелким шрифтом. Они и содержат сведения, что компания освобождает себя от возвращения средств, оберегая клиента во время использования займа.
Чтобы вернуть средства вы должны сразу воспользоваться услугами опытных юристов, потому что самостоятельно вы не сможете добиться желаемого результата.
Вариант 2 – частичное возвращение средств
Такое развитие событий возможно в том случае, если с момента заключения контракта прошло больше 6 месяцев. Страховщики будут настаивать на том, что большая часть средств была потрачена на административное обеспечение. Если же суммы очень большие, вы можете подать запрос на получение распечаток понесенных затрат. Это позволит вам добиться максимального возмещения суммы. Чаще всего в таких ситуациях приходиться обращаться в суд.
Вариант 3 – полное возвращение средств
Данный исход возможен в случае, если кредит был погашен в течение 1-2 месяцев после его оформления. В данном случае вам не нужно буде обращаться в суд, так как у специализированной компании просто не будет аргументов по поводу того, куда они «могли бы» потратить часть внесенных средств.
Возврат при потребительском займе
Как вернуть страховку после погашения кредита, если вы оформили потребительский займ? Сегодня банки часто используют неопытность и незнание своих клиентов, склоняя их к оформлению подобного договора. Делать это не обязательно. Поэтому мы советуем вам заранее избежать неприятного исхода, внимательно перечитывая свой договор. Если вы были невнимательны в самом начале, то вас ждет один из двух способов выхода.
Способ 1 : вы можете смириться и остаться застрахованным.
Способ 2 : вы можете отказаться от оформленного договора. Для этого пишется соответственное заявление, с которым вы отправляетесь в банк или в компанию, требуя возврата средств. Когда вам отказывают, вы оформляете иск для Роспотребнадзора или суда. Здраво оцените свои шансы, ведь все судебные издержки вам нужно будет оплатить самостоятельно.
Возврат при досрочном погашении
Если вы погашаете займ досрочно, а подписанное соглашение все еще действует, вы, как заемщик, имеете полное право забрать остаток средств. Так как вернуть страховку после досрочного погашения кредита, исходя из наших финансовых реалий?
Если ваш займ был погашен заранее, вы можете просто перестать вносить средства, тогда и договор будет закрыт автоматически. Чтобы избежать начисления штрафов и пени, пересмотрите ту часть договора, в которой прописаны ваши обязательства. Сначала вы, конечно же, пишите заявление и обращаетесь с ним в компанию. Вместе с заявлением вы также представляете:
- Паспорт;
- копию кредитного договора;
- справку из финансового учреждения о полном погашении займа.
Само же заявление должно быть написано на имя руководителя компании. В нем упоминается досрочное расторжение подписанного договора и возвращение части премии. Такое досрочное расторжение возможно при следующих условиях:
- Прекращение ведения компанией предпринимательской деятельности и если полис покрывал все риски, которые связаны с ведением такого бизнеса;
- истечение срока действия договора;
- смерть гражданина, на которого был оформлен сам полис.
Если же такие пункты не попадают под наступление страхового случая, то компания возвращает вам лишь долю суммы по кредиту.
Главная ошибка большинства заемщиков в том, что они идут в банк, а не к страховщику. Это оправдано лишь в том случае, если страхование является одной из услуг из пакета услуг банка. В других ситуациях, если вы планируете вернуть все взносы, в банк лучше не обращаться.
Кредитное дело и финансовое обеспечение, связанное с ним, имеют много нюансов. Чтобы избежать проблем и оградить себя от мошенничества, советуем вам внимательно перечитать договор. Если вы не уверенны в своих силах, посоветуйтесь с опытным юристом или нотариусом. Это позволит избежать бессмысленных переплат, а также судебных разбирательств.
Возврат страховки по кредиту — популярная сегодня услуга, которой пользуются многие заемщики. Чтобы вернуть страховой взнос клиент должен написать заявление и направить его в офис страхователя. На это заемщику отводится 5 дней с даты подписания договора. В этом случае организация не сможет отказать и будет вынуждена вернуть деньги в 10-ти дневный срок с момента получения такого заявления. Если клиент не успевает подать заявление в период охлаждения, деньги ему могут и не вернуть. Тут все зависит от страховой организации и действий заемщика.
Если этот вопрос для вас сложен, пройти простой тест и будет все понятно.
Тест: Узнайте можно ли вернуть страховку по кредиту
Многие люди не доверяют всяким компаниям, которые предлагают услуги по возврату страховки. В этом есть смысл. Однако в данном случае ваше недоверие оборачивается потерянными деньгами. Пока вы пытаетесь собрать документы и тратите время на заявления, время уходит. Итог — деньги уже нельзя Лучше обратиться сразу и наверняка вернуть часть денег. Благодаря проверенным схемам работы вы возвращаете деньги в течение 1 недели после обращения.
Что такое страховка и зачем она нужна?
Добровольное страхование при получении кредита — самая распространенная дополнительная услуга, которую навязывают банки и другие кредитные организации. Именно страховка приводит к бОльшей финансовой нагрузке на заемщика и как следствие, к увеличившейся переплате по займу.
Страховка гарантирует банку возврат кредитных средств за счет страховой организации при наступлении страхового случая. С помощью страховки банк минимизирует риски по возврату денег, особенно в случае с ипотечным кредитованием и автозаймами.
Страховка удобна и заемщикам, которым при наступления страхового случая не нужно будет выплачивать ежемесячные взносы по займу в течение определенного времени, закрепленного договором. Вместо них это будет делать страховая организация. В России очень негативно относятся к такой услуге, но и для клиентов она может быть полезной.
Как отказаться от полиса и чем это чревато?
Отказаться от страхового полиса на стадии подачи заявки очень просто. Достаточно сообщить о своем отказе сотруднику организации и не подписывать дополнительное соглашение на присоединение к страхованию. Однако для клиента это может выйти «боком». Среди самых распространенных последствий отказа можно выделить:
- Отрицательное решение по займу без полиса. Банки часто отказывают в займе клиентам, которые не заключают договор страхования. Это обуславливается тем, что кредитор никак не защищен от возможного невозврата займа по займу в случае, если заемщик и его кредитная история не самые лучшие. В таких случаях к положительному решению банк может склониться именно из-за подключенной страховки и наоборот, отказать из-за ее отсутствия.
- Значительное повышение % ставки. Еще одна частая уловка банка, которая грозит клиентам, которые откажутся от полиса. Обычно кредитные организации предлагают 1 кредитный продукт с разными тарифами со страховкой и без нее. Наличие полиса снижает процентную ставку для заемщика на 5-10 процентных пунктов, отсутствие таковой увеличивает ее на 10-15 пунктов. Естественно заемщик старается выбрать вариант подешевле и берет займ со страховкой, забывая, что ему придется оплатить высокий страховой взнос за счет тела кредита. Это может быть намного дороже стандартного повышения процентной ставки.
- Значительное изменение условий кредитования в худшую для заемщика сторону. Помимо повышения процентной ставки отказ от страховки по кредиту может привести к уменьшению лимита кредитования, намеренному увеличению срока займа или его уменьшению и т.д. Банкам очень выгодно подключать заемщика к страховке, поэтому они всяческими методами будут вынуждать клиентов оформлять займ с полисом.
Возврат страховки: основные нюансы
Если вы присоединились к договору страхования, получили одобрение по займу и хотите отказаться от полиса, сделать это можно в течение 5 дней с момента заключения такого договора. Главное условие — отсутствие страхового случая в течение этого периода. В некоторых банках клиенту дается 14-30 дней для возврата страховки (Сбербанк, ВТБ), что закреплено договором, поэтому перед его подписанием нужно тщательно читать все документы.
Пятидневный период «охлаждения» ввели согласно указу ЦБ РФ от 20.11.2015 N 3854-У. По усмотрению страховая организация или банк может ввести более длительный период охлаждения.

Деньги страхователь должен вернуть заемщику в 10-тидневный период с момента получения соответствующего заявления на возврат страховки по кредиту. Часто страхователи задерживают выплаты, поэтому по истечению 10 дневного срока клиенту лучше обратиться в Роспотребнадзор с соответствующей жалобой.
Если вы подаете заявление на страхование в тот же день, что и получили кредит, то скорее всего, договор страхования ее не начал действовать, поэтому клиент получит 100% от страхового взноса.
Если прошло 1-3-5 дней, то заемщик получит не 100% от уплаченной страховой премии, а лишь ее часть за вычетом суммы пропорциональной периоду, который прошел с даты получения полиса до даты получения страхователем заявления от клиента.
То есть, если клиент направил заявление на возврат страховки через 4 дня после после получения полиса, то страхователь удержит ее часть за эти 4 дня, в течение которых клиент был официально застрахован. Сумма за столь короткий срок будет небольшой.
Закон об охлаждении и возврате страховки в 5-тиднейвный срок не относится к КАСКО (автострахованию) и ипотечным кредитам, где обязательное страхование объекта недвижимости обусловлено законом. Указ об охлаждении затрагивает потребительские и товарные кредиты, нецелевые займы и любые другие виды кредитов, по которым не предусмотрено обеспечение.
Возврат страховки по шагам — что делать заемщику?
В 5-тидневный срок после заключения договора страхования клиенту нужно написать заявление на отказ от страхования. Идеальным вариантом будет позвонить или обратиться лично в свою страховую организацию и попросить предоставить образец такого заявления. Если этого сделать не удастся, писать бумагу нужно по стандартной схеме с обязательным указанием ФИО и паспортных данных, данных договора страхования (номер, дата заключения и другие важные условиях), причины расторжения договора страхования (отсутствие необходимости в страховке, законодательно закрепленное право на отказ от страховки в течение 5 дней и т.д.) Также в заявлении нужно указать номер счета и банковские реквизиты для возврата страховки. Их можно найти в банке, где у вас открыт счет. В заявлении нужно проставить дату и подпись.
Также заемщику нужно сделать копию своего кредитного договора и паспорта. Весь пакет документов следует подать в офис своей страховой компании. Многие заемщики несут бумаги в банк, что совершенно не верно. При индивидуальном страховании заявление на отказ от страховки подается в страховую организацию, а не в банк.
Доставить бумаги до адресата можно несколькими способами:
- Отнести их в отделение лично. В этом случае клиенту нужно подготовить 2 экземпляра документов, указав это в заявлении. Одно нужно отдать сотруднику страховой компании, а на втором обязательно попросить проставить дату приема заявления и печать организации. Это нужно для того, чтобы впоследствии подтвердить, что документы были сданы страховой в 5-тидневный срок, а не позже.
- Отправить заказным письмом с уведомлением и описью вложения по Почте. Не стоит беспокоиться о медлительности Почты России и задержках при отправлении, потому что датой передачи заявления будет считаться штамп Почты России о получении письма, а не фактическая дата, когда оно дойдет до адресата.
В течение 10 дней после получения такого заявления страховая компания должна вернуть деньги. Однако практика показывает, что организации всячески затягивают эту процедуру и фактически возвращают деньги только через месяцы.
Почему могут отказать в возврате страховки?
Если заемщик направил заявление на отказ от страхования в течение 5-ти дней с момента заключения договора, отказать страховая компания не сможет по закону. Однако есть ряд случаев, когда страховой агент может вынести отказ.
Во-первых, это законно, когда наступает страховой случай и организация исполняет свои обязанности. Например, заемщик взял кредит, а через день его уволили с работы (полис по случаю потери работы), либо он попал в больницу с серьезным заболеванием и не сможет в ближайшее время работать (полис по страхованию жизни и здоровья). В этой ситуации страхователь будет выплачивать ежемесячные платежи по кредиту вместо клиента согласное условиям заключенного договора.
Во-вторых, отказать в выплате страховки организация может в случае, если клиент подаст соответствующее заявление по прошествии 5-тидневного срока охлаждения. В этом случае страховая компания не обязана возвращать деньги. Клиенту можно будет попытаться вернуть деньги через суд, доказав, что страховка была навязана.
В-третьих, отказ придет в случае, если заключался договор коллективного страхования. Ее вернуть в 5-тидневынй срок не удастся. Клиенту останется лишь подать иск в суд и пытаться признать пункты договора о присоединении к коллективной страховке ничтожными, в соответствии с п.2 ст. 15 Закона о защите прав потребителей в РФ. Согласно этому пункту, продавцам услуг запрещено обуславливать приобретение одних услуг безоговорочным приобретением других услуг.
В-четвертых, страховая компания может отказать в выплате страховки по истечению 3-х лет. В этом случае наступит срок исковой давности и клиенту откажут в рассмотрении иска в суде.
В-пятых, отказ может прийти в том случае, если заявление заполнено неверно или отсутствуют какие-то обязательно документы в пакете. Поэтому так важно обратиться в свою страховую компанию и получить полный перечень необходимых документов для подачи заявления и его образец.
Особенности возврата страховки при досрочном погашении
Если у клиент есть займ на 3 года + страховка на весь срок, а он через год исправного погашения решил закрывать займ досрочно, то может вернуть страховую премию в соответствии с п.3 ст. 958 ГК РФ.
Однако в той же статье прописано, что страхователь имеет право не возвращать часть страховки. В этом случае клиенту лучше обратиться к грамотным юристам и готовить иск в суд.
Какие бывают страховки?
В первую очередь все страховки делятся на коллективные и индивидуальные. По договорам индивидуального страхования клиент заключает договор непосредственно со страховой компанией. Итог — взаимоотношения: страховая компания — физическое лицо.
По договорам присоединения к коллективному страхованию клиент заключает договор о присоединении к страховке с банком, который является страховым агентом. Итог: взаимоотношения: страховая компания — банк (юридическое лицо).
После такого разделения страховки делятся по видам. Одни из них являются необязательными и их можно вернуть, другие же нельзя. Рассмотрим виды страховок, возврат по которым сделать не удастся:
- КАСКО. Оформляется при покупке машины в кредит.
- Страхование недвижимости актуально для ипотечных кредитов и займов под залог недвижимости.
К необязательным видам страховки можно отнести:
- Страхование жизни и здоровья заемщика — добровольная страховка, регулируемая ст. 935 ГК РФ.
- Полис на случай потери трудоспособности, работы, сокращения и т.п. В этом случае страховая компания будет выплачивать кредит за заемщика в течение 4-10 месяцев в зависимости от условия договора. В течение этого срока клиент должен найти работу. Даже если он этого не сделает, страховая компания перестанет выплачивать заем после указанного срока и клиенту придется искать деньги на погашение ежемесячных взносов самому. Обычно такая страховка длится только в течение срока действия кредитного договора.
- Титульное страхование (ипотечные кредиты) тоже не является обязательным, несмотря на строгое условие банков обязательно оформлять эту страховку при получении ипотеки.
- Страхование имущества по потребительским кредитам
Почему нельзя отказаться от страховки при автокредите и ипотеке?
Дело в том, что обязательность страхования по этим кредитам закреплена законодательно. То есть, в этих случаях страховка не является навязанной дополнительной услугой, она закреплена законодательством и включена в условия получения кредита. Это значит, что от нее нельзя отказаться, как от дополнительно навязанной услуги, как в случае с потребительскими займами и прочим.
Обязательность наличия страховки для приобретаемого имущества от утраты обуславливается ст. 935 ГК РФ и ст. 31 ФЗ «Об ипотеке». Согласно этим документам банк вправе требовать от клиента обязательное страхование приобретаемого имущества на случай порчи, утри и т.д. При этом титульное страхование, страховка жизни и здоровья, потери работы и т.д при ипотеке и автокредитах являются необязательными.
Такая страховка будет полезна и для заемщиков, если наступит страховой случай. Например, автомобиль могут угнать, тогда клиенту придется продолжать выплачивать кредит за машину, которой нет и неизвестно, вернется ли она к хозяину, а в случае со страхованием это будет делать страховая компания.
Коллективная страховка и возврат денег по ней
После выступления в силу указа Центробанка о периоде охлаждения банки начали искать различные ухищрения, чтобы этого избежать. Кредиторы начали подключать клиентов к коллективной страховке.
Пятидневный период для возврата премии не действует по договорам присоединения к коллективному страхованию, потому что по указу ЦБ такая возможность закреплена за страхователем и физическим лицом, а не юридическим. При коллективном страховании договор заключается между страхователем и банком, который является юридическим лицом. Таким образом, указ ЦБ РФ на такие взаимоотношения не распространяется.
Выход найдется и в этом случае, если страховая организация предусматривает в своих документах возможность отказа от присоединения к коллективному страхованию при предоставлении соответствующего заявления. Тогда заемщику нужно написать заявление на отказ от присоединения к коллективному страхованию и возврат денег по страховому взносу. Такие пункты редки в условиях страховых компаний, но имеют место быть.
Сейчас коллективную страховку можно также вернуть, на это есть решение суда, поддержанное Роспотребнадзором — см. http://72.rospotrebnadzor.ru/content/465/79981/
Прежде чем писать заявление на отказ от страхования клиента, клиентам нужно убедиться, что процентная ставка по кредиту существенно не изменится. Иногда выгоднее оставить страховку, чем отказаться от нее, получив обратно страховой взнос и увеличенный процент по кредиту.
Успешный опыт возврата денег за страховку
В интернете достаточно много отзывов от заемщиков, которым удалось вернуть страховку по потребительским и товарным кредитам в течение 5-ти дней после заключения договора страхования.
Все они утверждают, что деньги им вернули не в течение 10, а гораздо позже, но деньги все-таки вернули.
Отзыв по отказу страховки в Сбербанке.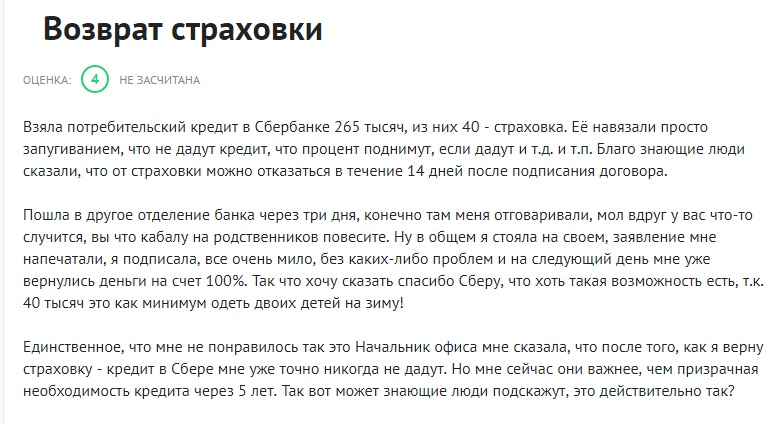
Отзыв о возврате навязанной страховки по автокредиту.
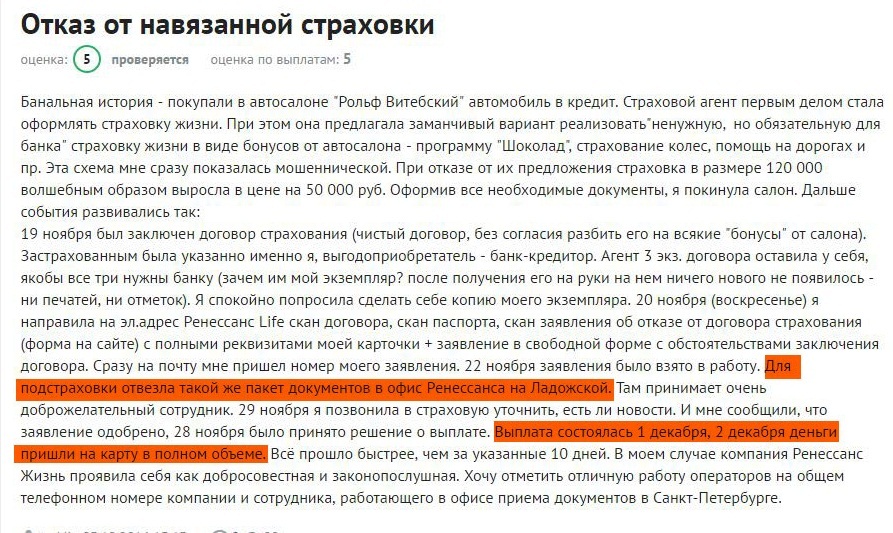
Отзыв о возврате страховки в Сбербанке.

Отзыв о получении страховки по кредиту Почта Банка, страховщиком по которому является организация Кардиф.

16 мин. чтения
Обновлено: 23/05/2018
Как вернуть страховку по кредиту? Как повлияет отказ от страховки по кредиту на решение банка? Выплатил кредит досрочно, можно ли вернуть страховку или ее часть? На эти и другие вопросы мы подготовили для вас развернутые ответы и пошаговые инструкции.
С 1 января 2018 года «период охлаждения», в который заемщик может вернуть деньги, потраченные на страхование по кредиту, составляет 14 дней, против 5-ти дней, которые действовали ранее. Однако далеко не все россияне знают что такое «период охлаждения» и зачем он нужен. Банки и страховые компании пользуются этим, ежегодно зарабатывая на заемщиках миллиарды рублей. Применяются и другие хитроумные страховые схемы. Поговорим о том, как вернуть страховку по кредиту во время и после «периода охлаждения».
Почему банк навязывает страховку, какие использует приемы и законно ли это?
Будем называть вещи своими именами: банки страховку при выдаче кредитов действительно навязывают. На своих условиях и при помощи различных ухищрений. Случаев, когда заемщик добровольно попросил бы застраховать свою жизнь или риски финансового благополучия, не припомнят даже менеджеры-старожилы.
История из жизни:
«4 октября получил кредит в Московском кредитном банке на 240 000 рублей. К этой сумме прибавили страховки на 77 тысяч – ВСК и Альфа-страхование. Отпирался, сколько мог, прибежала какая-то начальница и сказала, что если не соглашусь, то мне потом ни в одном банке как минимум год ничего не взять будет. Плюнул и подписал. Случайно узнал о «периоде охлаждения», на пятый день сходил в главные офисы обеих страховых. Без проблем и вопросов дали бланки на возврат страховки, приняли, выдали копии. В АльфаСтраховании пообещали вернуть деньги на счет за 10 дней, в ВСК – за 14. В итоге все платежи прошли до 13 октября, то есть в срок уложились. Не понимаю, какой смысл так навязывать страховку, если от нее легко отказаться?»
Сразу отметим, что само по себе страхование одновременно с кредитованием – законная практика, применяемая во всем мире. Если заемщик тяжело заболевает или вовсе уходит из жизни, получить назад выданные (например, у наследников) банку крайне сложно. Страховка в данном случае выручает. Однако местами страхование принимает странные формы, когда у заемщика два варианта: либо оформить полис, либо не получить кредит. Хотя законодательством навязывание услуги запрещено, и ФАС периодически штрафует страховщиков и банкиров за такие фокусы.
Чтобы избежать штрафов в банках менеджеров специально обучают как и что нужно говорить клиенту, чтобы не нарушить закон и в тоже время склонить его к оформлению страховки вместе с кредитом.
Корреспонденту онлайн-журнала Мой Рубль удалось пообщаться с одним из менеджеров Сбербанка и вот что он рассказал нам по поводу того, как учат сотрудников “продавать” страховку:
Изначально каждый менеджер проходит обучение, работает с тренерами по страховым продуктам. Обучают что нужно говорить, когда говорить и т.д.
Несмотря на то, что оформление страховки с кредитом дело добровольное, задача менеджера оформить кредит обязательно со страховкой, иначе у менеджера будет меньше премия и он получит “втык” от руководителя (орфография сохранена, прим.редактора).
При презентации кредита, стоимость страхования специально делят на весь срок, чтобы сумма страхования в месяц была маленькой и клиент понимал, что в месяц платить по страховке совсем немного.
Клиенту говорят, что страхование это важный пункт анкеты, который может повлиять на решение. Но на самом деле страхование абсолютно не влияет на решение. Шанс получить кредит хоть так, хоть так равны.
Использовать фразы типа: “Если вы не оформите страховку, то вам откажут или могут отказать” – строго запрещено. Вместо этого мы говорим: “Страхование добровольно, но это стандартная услуга банка, которая обязательна для предложения каждому клиенту. Каждый пункт анкеты, в том числе и страхование, очень важен для принятия решения”. То есть учат тому, чтобы страховка оформлялась “добровольно-принудительно”.
Как вы понимаете, сотрудники кровно заинтересованы в том, чтобы навязать вам как можно больше разнообразных услуг, так они больше заработают.
Менеджер банка внаглую навязывает страховку
Чем интересна страховка для банка?
Для банка это способ заработать на высокой процентной ставке. Чаще всего страховку включают в тело кредита. Процентная ставка указывается именно на эту общую сумму. Однако после перечисления страховой премии на руки вы получаете существенно меньшие деньги. И если посчитать процентную ставку…
Возьмем простой пример. Сравним кредит в 100 000 рублей без страховки и аналогичный кредит с включенной в его тело страховой премией в 10 000 рублей. Оба кредитных договора – на 100 000 рублей, в обоих стоит процентная ставка 15% (то есть переплата по кредиту за год составляет 15 000 рублей). А теперь посмотрим, что получается на деле:
Получается, что реально вы берете кредит не под 15% годовых, а почти под вдвое большую сумму. Плюс банки так страхуют свои риски на тот случай, если с заемщиком что-то случится и он не сможет дальше платить по кредиту, вместо него это будет делать страховая компания.
И если даже страховка не включена в тело кредита, а идет сверх него, разница в итоговой переплате впечатляет, особенно при длительном сроке кредитования.
Какую страховку нельзя вернуть в «период охлаждения»
Прежде всего, речь идет об обязательных страховых продуктах, защищающих залоговое имущество:
- Договор КАСКО
- Страхование недвижимости, приобретенной в ипотеку, либо внесенной в качестве залога для получения другого вида займа
Кроме того, невозвратными являются некоторые специфические виды добровольных страховок:
- медстрахование иностранцев и лиц без гражданства;
- медстрахование граждан РФ за пределами страны;
- страхование лиц, выполняющих ту или иную работу, условием допуска к которой является данная страховка;
- страхование автогражданской ответственности в рамках международных систем страхования.

Порядок возврата страховки в «период охлаждения»
Гарантированно возместить средства , потраченные на ненужное вам страхование, вы можете только в случае, если заключили прямой договор со страховой компание й (СК). Поэтому внимательно смотрите текст, который вам дают на подпись при оформлении кредита.
Можно не понимать тонкостей, мелким шрифтом вписанных в договор, но наименование сторон обычно идет в первом же абзаце либо в отдельном выделенном блоке и отмечается жирным шрифтом или иным способом. Первым вам дадут подписать кредитный договор, вторым – договор страхования (полис) либо заявление о подключении.
Если и в одном, и в другом случае в качестве второй стороны выступает банк – вас подключают к так называемому коллективному страхованию (о нем пойдет речь ниже), с ним вы вернете деньги только по доброй воле банка. Ниже пример такого договора:

Если же в договоре страхования второй стороной выступает страховая компания, то в течение 5 дней вы можете отказаться от заключения соглашения, пример такого документа:

Для этого нужно сделать ровно два действия:
- Прийти в офис СК (не банка!) с паспортом и заполнить бланк заявления об отказе от страхования и возврате страховой премии. В заявлении указать реквизиты вашего счета, на который будут возвращаться деньги. Приложить:
- Договор страхования
- Документ, подтверждающий ваш платеж по страховке (в том числе включенный в тело кредита
- Если офиса компании в вашем городе нет, скачайте заявление на сайте страховщика, заполните и отправьте экспресс-доставкой. В этом случае к вышеуказанным документам прикладывается еще и копия паспорта.
Вот пример заявления на возврат страховки “Сбербанк Страхование”:

Важно чтобы до принятия решения о расторжении договора не наступил страховой случай. Если он все же произойдет, страховая компания будет рассматривать ситуацию в индивидуальном порядке: вам либо вернут полностью страховую премию, либо оформят страховой случай.
Средства должны вернуться на счет заемщика не позднее 10-го дня с момента написания заявления.
Как рассчитывается «период охлаждения»
Это важный момент, поскольку опоздание с написанием заявления во многих случаях сводит на нет все старания. Согласно п. 1 Указания ЦБ №3854-У отказаться от договора страхования можно в течение 5 дней. В ст. 191 ГК РФ поясняется: данный срок начинается со следующего дня после подписания договора. Отказ – это факт передачи заявления представителю страховой компании либо момент передачи почтового сообщения представителю почтовой организации.
А чтобы заемщики не расслаблялись, в Указании имеется пункт 7: действие договора прекращается с момента получения страховщиком вашего заявления. Если письмо пройдет до страховой компании больше пяти дней, соглашение успеет вступить в силу.
Страховщик все равно возвратит деньги – но за вычетом дней действия договора. Вот поэтому, если есть хоть малейшая возможность, никогда не отправляйте документы и заявление «Почтой России». Там могут не только задержать, но и вовсе потерять письмо, а это разом поставит крест на ваших надеждах.
Обратите внимание: праздничные и выходные дни при расчете «периода охлаждения» не учитываются. То есть, если вы подписали договор в среду, крайним сроком истребования своих денег назад будет не понедельник, а следующая среда.
Как банки уклоняются от возврата страховки
Разумеется, кредитные организации и страховые компании были не в восторге от введения Центробанком «периода охлаждения». Методами «тихой борьбы» с отказами от страховок стали несколько технологий.
Умолчание
Эксперты рынка в конце 2016 года оценивали масштабы использования «периода охлаждения» не выше 10% от общего количества заключенных страховых договоров. Сейчас эта цифра выросла до 20%. Остальные 80% заемщиков либо совсем не знают о возможности вернуть деньги за страховку, либо считают процедуру слишком сложной.
Коллективная страховка
Страхование банком сразу всех выданных кредитов – давняя методика уклонения от возврата уплаченной клиентом страховой премии. В данном случае страхователем является не гражданин, а сам банк, заемщик же «присоединяется» к общему договору со страховой компанией. Это приводит сразу к двум существенным ущемлениям прав клиента:
Во-первых , банк получает возможность сдирать с клиента буквально три шкуры за некие услуги по подключению к общей программе страхования. Классическим в этом смысле стало дело, которое питерские антимонопольщики рассматривали еще в 2011 году.
Тогда КБ «Ренессанс Капитал» предлагал заемщикам очень «интересные» условия коллективного страхования в компании «Ренессанс страхование». Один из заемщиков, подписав кредитный договор на 539,9 тысячи рублей, на руки получил 397 тысяч. Страховая премия при этом составила 3400 рублей, а остальные 142,9 тысячи ушли банку в качестве «комиссии за подключение к программе страхования».
Сейчас, по утверждениям представителей компании «Ренессанс Жизнь», доля коллективных страховок там – не более 2%. Однако у многих других банков скрытые комиссии никуда не делись.
Во-вторых, поскольку при коллективном страховании страхователем является банк (юрлицо), на него «период охлаждения» не распространяется. Такую практику использует, в частности «Почта Банк». Одна из клиенток сознательно согласилась на страхование жизни, поскольку знала о «периоде охлаждения». Но не тут-то было. Ей сообщили, что возврат денег невозможен: страхователь не она, а банк, а он расторгать большой договор ради одной заемщицы не будет.
Интересно, что вопрос о возврате средств по страховке в банках группы ВТБ (помимо ВТБ24 туда входит тот самый «Почта Банк», Банк Москвы и еще несколько организаций) нередко решается в индивидуальном порядке. Вот и в упомянутом случае клиентке деньги, уплаченные за страховку, вернули после обнародования факта отказа.
Несколько другой подход к коллективному страхованию в компании «Сбербанк страхование» – здесь «период охлаждения» применяется, но такой случай единичный на данном рынке. В банке «Хоум Кредит» коллективно страхуется примерно 10% клиентов, они могут отказаться от страховки, но – с удержанием страховой премии за 30 дней.
В каких случаях и как можно отказаться от страховки
Невозврат страховой премии при досрочном погашении кредита
В большинстве банков страховой полис оформляется на весь срок кредита – и деньги берутся сразу же за весь период (отсюда и получаются эти безумные 80-150 тысяч рублей, запечатанные в тело пятилетнего 500-тысячного кредита).
Но если вы погашаете займ досрочно, шансы вернуть часть уплаченной вперед страховой премии близки к минимальным. Скажем, взяли 250 000 рублей со страховой премией в 40 000 рублей на 5 лет. Через 3 года вернули кредит, но фактически-то на страховку потрачено 24 тысячи рублей, а 16 тысяч «подвисли».
В любом случае необходимо внимательно перечитать соглашение со страховой компанией (или банком, если договор был коллективным) и одновременно с заявкой на досрочное погашение кредита написать такую же на возврат остатков страховой премии.
Клиентка Уральского банка реконструкции и развития, заплатив в качестве страховки 20 тысяч рублей, погасила кредит за год вместо трех. Потребовала вернуть страховую премию за «неиспользованные» два года. Банк отказался. Обратилась в центр защиты прав потребителей. Снова ноль эффекта. Далее женщина подключила толкового юриста, который отсудил у УБРиР 50 тысяч рублей за нарушение договора. Заемщица, таким образом, получила назад свои 20 тысяч плюс 15 тысяч рублей в качестве «бонуса» и 15 тысяч составил гонорар адвоката.
Затягивание сроков, подлог документов и другие грязные методы
Бывают и более примитивные методы. Например один из клиентов компании «Сбербанк страхование», взяв ипотеку 1 июня этого года, спустя два дня получил более выгодное предложение по страхованию из другой фирмы.
Заявление он заполнил на пятый рабочий день, приложил чеки и прочие документы, отправил «Почтой России» с уведомлением. Письмо шло две недели, и с 19 июня начался отсчет 10 дней, в течение которых страховщик должен был вернуть деньги.
Однако 3 июля минуло, а требуемая сумма на счет заемщика так и не пришла. Клиент позвонил на «горячую линию» страховой компании. Там ответили, что обращение принято, и его рассмотрят… в течение 30 дней, по причине того, что фамилия заявителя отсутствует в реестре застрахованных лиц.
Проверить эти слова было абсолютно невозможно, и заемщик просто пригрозил банку и страховщику иском за незаконное использование своих денежных средств, а заодно обнародовал в отзывах на профильных сайтах (banki.ru и других) факт просрочки возврата. В результате, 18 июля, после специального рассмотрения в страховой компании, деньги всё же перевели.
А вот еще один случай, где сотрудники Сбера просто протянули время и затем сослались на то, что клиент не успел вовремя подать документы:
Клиент оформил кредит на 368 000 руб. из которых 43 000 руб. составила страховка. Дома родственники обнаружили страховку в Договоре. Клиент пришел через 2 дня после оформления договора. Сотрудница сказала, что возврат оформить можно, но нужно прийти через неделю.
Через неделю, сотрудница взяла Договор страхования, якобы для оформления возврата и сказала прийти еще через несколько дней. Затем он подписал какое-то заявление в сути которого не разобрался и стал ждать возврата денежных средств, но денег не было.
Клиент стал ходить в этот банк каждую неделю почти как на работу. Каждый раз находились какие-то оправдания, то сотрудника не было на месте, то страховая затягивает выплаты и т.д..
В итоге прошло около трех месяцев и закончилось все тем, что сотрудник Сбербанка ответил, что возврат страховки в случае данного клиента не предусмотрен.
Все это время Договор страхования находился у сотрудников кредитной организации, копию заявления на возврат страховки он не получил, а оригинал утонул в бюрократических дебрях Сбербанка.
Судится с ними клиент не захотел, да и смысла уже особого не было, потому как у клиента не было на руках никаких подтверждающих документов, что он сделал все согласно закона.
В данной ситуации ему нужно было:
- Прийти в офис страховой компании, а не банка.
- Написать заявление в двух экземплярах на возврат страховки, предварительно сделав копии оригиналов всех документов.
- При подаче заявления в страховую компанию получить второй экземпляр заявления с датой и подписью сотрудника страховой компании. Этот документ будет неоспоримым доказательством того, что заявление было подано в срок и принято страховой компанией.
Как взять кредит без дополнительно навязанных услуг
Можно ли вернуть страховку после «периода охлаждения»
Если прошло 5 дней (14, как в случае со Сбербанком или 30, как у «Хоум Кредита»), а вы не написали заявление, возврат страховой премии превращается в лотерею. Не стоит сразу бежать в суд – сначала попробуйте договориться с банком.
Проще всего клиентам таких организаций, как ВТБ24 или «Альфа Банк», где страховая премия включена в размер ежемесячного платежа, и от страховки можно отказаться в любой месяц. В банках, берущих всю сумму с клиента вперед, многое зависит от позиции руководства и текста договора. В отдельных случаях могут и вернуть.
Успешный и неудачный опыт возврата денег за страховку. Отзывы клиентов различных банков
На профильных ресурсах в интернете можно найти много успешных историй возврата денег за страховку при оформлении потребительских кредитов, автокредитов и т.д. Мы собрали самые интересные отзывы. Чтобы увеличить картинку с отзывом, нажмите на нее:
1 Александру из Уфы навязали полный пакет услуг в Сбербанке. В возврате страховки отказали, так как “период охлаждения” прошел.

Этот пример поучителен прежде всего тем, как искусно сотрудник Сбербанка продал клиенту полный пакет услуг, развел по полной, как говорится. Бедолаге “впарили” страхование жизни, здоровья, недобровольную потерю работы, защиту средств на банковских картах + кредитку. Сейчас он пытается вернуть деньги за страховку, но шансов у него мало, ведь подписывал он Договор со всеми услугами будучи в трезвом уме и светлой памяти.
Что еще мы можем взять на вооружение в этом примере – это методы борьбы с банками. Если у вас произошла подобная ситуация, то первым делом придайте ее огласке, напишите в интернете везде где только можно, например в комментариях к этой статье, а также на сайте banki.ru в разделе Страхование-Отзывы (http://www.banki.ru/insurance/responses/list/). Представители всех крупных банков и страховых компаний там присутствуют и активно сотрудничают с клиентами, отвечают им в сообщениях и помогают решить возникшие трудности.
Не лишним будет подать жалобу в Центральный банк , Роскомнадзор , Роспотребнадзор , Антимонопольную службу и даже написать петицию , как наш герой из примера выше.
2 Светлана из Нижнего Новгорода без проблем вернула деньги за страховку, оформленную в рамках кредитного договора Альфа-банка

3 А вот у Юлии по началу возникли проблемы со страховой компанией “РГС Жизнь”. Сотрудники автосалона ввели ее в заблуждение при оформлении автокредита и навязали страхование жизни и здоровья.
Она написала заявление, уложившись в “период охлаждения”, но в назначенное время деньги не вернули. Тогда она написала отзыв на Банки.ру, при чем сделала это очень грамотно, сославшись в тексте на Указания Центрального Банка и Закон о правах потребителя (смотрите на скриншоте ниже).
Пригрозила им судебными разбирательствами с возмещением ущерба, компенсацией морального вреда, расходов на адвоката, штрафами за несоблюдение требований потребителя и ответ страховой не заставил себя ждать, они пообещали перевести все в кратчайшие сроки.

А вот ответ страховой компании на ее письмо:

Часто задаваемые вопросы
ВОПРОС: Менеджеры в банке говорят, что без страховки кредит не одобрят, а на сайте банка написано, что одобрение не зависит от наличия или отсутствия страховки. Кому верить?
– На этот вопрос лучше всего ответит история территориального менеджера одного из банков, специализирующихся на автокредитовании. В его организации минимальный уровень продаж страхования жизни в комплексе с автокредитами – 70%. Все заявки на займы без страховки сверх этого уровня автоматически получают отказ – независимо от кредитной истории и уровня дохода заемщика. Так что одобрение кредита при отказе от страхования в данном учреждении – лотерея, вы никогда не угадаете, выполнил уже менеджер план или нет. Обращаем ваше внимание на то, что это конкретный, локальный случай. В каждой финансовой организации действуют свои правила, что подтверждают другие примеры из нашей статьи.
В то же время фразы о том, что займ не выдается без страховки, – прямое нарушение антимонопольного законодательства и закона «О правах потребителя».
ВОПРОС: Что правильнее – сразу наотрез отказываться от предлагаемого страхования или согласиться, а потом сразу написать отказ?
– Если вам категорически не нужна страховка, то лучше ее не брать совсем, чем потом совершать лишние телодвижения, посещая страховую компанию. К тому же вы рискуете нарваться на хитроумные схемы банка, уже описанные в этой статье, из-за которых, даже если и получите назад свои деньги, то не в полном объеме и не сразу.
Также банк может повысить вам процентную ставку по кредиту, если вы откажетесь от страховки. В этом случае можно пойти на хитрость, согласится оформить кредит со страховкой и пониженной процентной ставкой, а потом на следующий день прийти и написать заявление на возврат. Но нужно внимательно смотреть Договор кредитования и условия страховки, чтобы эта схема сработала.
Наконец, вероятность одобрения заявки на кредит при отсутствии страховки в некоторых финансовых учреждениях снижается. Отказ автоматически исключит возможность подавать другие заявки в это кредитное учреждение в течение 60 дней, но ведь есть и другие кредиторы.
Решение нужно принимать в зависимости от вашей жизненной ситуации, от того насколько важен и срочен для вас этот кредит.
Например, если вам срочно понадобились деньги на лечение, то разумным будет согласиться практически на любые условия банка, чтобы получить нужный кредит.
А если вам приспичило купить в кредит новую версию айфона или съездить в отпуск, то есть приобрести вещь или услугу, которую нельзя назвать жизненно необходимой, то здесь, с точки зрения эффективного управления личными финансами, страховка, впрочем как и сам кредит, скорее всего будут лишними.
ВОПРОС: Взял кредит на 3 года. Вместе с ним оформили страховку. Кредит закрыл досрочно, теперь хочу взять второй. Нужно ли оформлять заново страховку, ведь на первый кредит она еще действует?
– Страховой продукт в банках оформляется на каждый кредит отдельно. То есть, если страховка еще действует на первый досрочно оплаченный кредит, то ее не примут во внимание при оформлении другого кредита. На каждый кредит оформляется своя страховка. Вы можете отказаться от страховки без каких-либо проблем и притязаний банка. Если вас принудительно заставляют оформить страховку, манипулируют решением – смело жалуйтесь в выше перечисленные инстанции.
ВОПРОС: Нужно ли уплачивать подоходный налог с возвращаемой суммы страховки?
– Есть два варианта.
1. При индивидуальном страховании (когда вы заключили договор напрямую со страховой компанией) в случае расторжения соглашения НДФЛ платится с дохода. Поскольку заемщик имеет право на получение налогового вычета при страховании жизни, налоговые органы считают этот вычет вашим возможным доходом и изымают его. Чтобы получить всю страховую сумму в полном объеме, необходимо одновременно с прочими документами на возврат представить в страховую компанию справку из налоговой о том, что вы не воспользовались правом на налоговый вычет. Да, фактически это лишний бумагооборот – каким вычетом вы сможете воспользоваться за 5 дней? – но таковы требования ст.213 Налогового кодекса РФ, которую писали, когда еще никаких «периодов охлаждения» не существовало.
2. При коллективном страховании (когда вы присоединяетесь к договору банка со страховой компанией) возврат денег, по мнению Минфина, – это не возвращение вам страховой премии, а добровольный платеж банка в компенсацию за потраченные вами на присоединение к страховой программе средства. То есть вы получили доход от банка. Этот доход облагается НДФЛ, а удерживает налог сам банк как налоговый агент. Да, выглядит не совсем красиво, но законы у нас таковы, каковы они есть. Исключение – если вас еще не включили в реестр застрахованных лиц. Тогда возврат происходит в полном объеме. В Сбербанке, например, если решение принимается до истечения «периода охлаждения» (14 дней), отключение от программы страхования происходит без взимания налога.
Возврат страховки по кредиту. Советы юриста
Заключение
Теперь вы четко знаете свои права. Вы имеете полное право отказаться от страховки как до момента заключения кредитного договора, так и после его оформления, но помните о возможных трудностях.
Когда вы оформляете кредит четко придерживайтесь своей позиции и не обращайте внимания на уговоры менеджера. Помните о том, что он проходил специальные курсы, где его обучали тому как склонить вас к оформлению дополнительных, порой ненужных финансовых продуктов, на что надавить, как правильно все это преподнести. Банков много, даже если не получится оформить кредит в одном месте, всегда есть выбор других мест.
Внимательно смотрите документы. Обращайте внимание на то в каком виде будет оформлена страховка (прямой договор со страховой компанией или коллективное страхование).




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации