
Как создать и использовать резерв на отпуска. Как создать резерв на оплату отпуска
Каждая организация, самостоятельно определяет, когда ее работники будут идти в отпуск, при этом учитывается месяц их оформления в штат. Для этого создается график ежегодных отпусков, на основании которого формируется резерв их оплаты. Как показывает практика, чаще всего сотрудники фирм отдыхают в летнее время года, поэтому и случается неравномерное распределение расходов на оплату отпусков. Чтобы оптимизировать налоговую нагрузку работодателям необходимо создавать резерв на оплату отпусков в налоговом учете, порядок формирования которого регламентируется статьей 324 Налогового Кодекса РФ.
Главные цели и принципы резерва
Резерв на оплату отпусков создается для того, чтобы работодатели смогли равномерно включать соответствующие издержки в ежемесячные расходы на оплату труда. Таким образом, им удастся уменьшать в течение отчетного года налоговую базу. Несмотря на то, что порядок формирования отпускного резерва регламентируется НК, его создание является абсолютно добровольным.
Резерв могут создавать юридические лица, которые являются плательщиками налога на прибыль и признают свои расходы и доходы по методу начисления. Те компании, которые являются плательщиками ОСНО или УСН, применяющие при исчислении расходов и доходов кассовую методу, не должны формировать отпускной резерв.
При создании отпускного резерва ответственным лицам компании нужно ориентироваться на регламент Налогового Кодекса РФ, а именно на статью 324. Стоит отметить, что организации, которые являются плательщиками налога на прибыль, могут вести соответствующий налоговый регистр, в котором отражается использование отпускного резерва, в электронной форме. Если компания принимает решение не создавать отпускной резерв, ей все равно нужно отразить этот факт в учетной политике.
Важным моментом, который должны учитывать бухгалтера, является процедура покрытия расходов из отпускного резерва.
Из него можно покрывать только отпускные, а также начисленные на них страховые взносы. При этом если сотрудник получает от компании компенсацию за неиспользованный отпуск, то эти суммы не покрываются за счет резерва. Если ответственные лица нарушат нормы Федерального законодательства, касающиеся процедуры формирования и использования отпускного резерва, то к ним контролирующие органы применят штрафные санкции.
Отражение резерва в учетной политике
Факт создания отпускного резерва в обязательном порядке должен отражаться в учетной политики компании. Это делается для того, чтобы организация могла оптимизировать свою налоговую нагрузку. В учетной политике каждой компании, которая формирует отпускной резерв, должны отражаться следующие данные:
- порядок расчета отпускного резерва;
- с какой периодичностью он будет создаваться;
- какие виды учетных регистров будут использоваться бухгалтерами для отражения отпускного резерва.
Если в отчетном году юридическим лицом был создан такой резерв, отказаться от него работодатель сможет только в начала следующего года, после внесения соответствующих изменений в учетную политику. В учетной политике помимо отпускного резерва юридическое лицо должно отражать следующие моменты:
- каким способом будет проводиться резервирование;
- максимальная сумма отчислений в отпускной резерв;
- величина ежемесячных отчислений в процентном соотношении.
Определение ежемесячного процента отчислений
Порядок определения ежемесячного процента отчислений в отпускной резерв регламентируется 324 статьей Налогового Кодекса РФ. Организация, которая создается такой резерв, обязана составить специальную смету. При этом в соответствующем налоговом регистре должны отражаться фактические суммы отчислений.
Каждая компания самостоятельно разрабатывает форму такой сметы, так как законодательством не предусмотрена типовая форма. После этого разработанный бланк расчета утверждается приложением, являющимся неотъемлемой частью учетной политики. Вместо приложения компания может утверждать форму сметы отдельным приказом.
Как в отпускной резерв делается расчет отчислений?
В том случае, когда компания приняла решение создать отпускной резерв, ей необходимо будет включать в расходы на оплату труда суммы ежемесячных резервных отчислений. Таким образом, будет осуществляться не только планирование, но и выравнивание расходов каждого налогового периода.
Что следует понимать под понятием «оплата труда», которое непосредственным образом влияет на формирование отпускного резерва:
- фонд оплаты труда;
- дневная заработная плата (средняя);
- суммы выплат за отпуск;
- суммы выплат за неиспользованный отпуск.
Чтобы на отчетный год определить предполагаемую сумму расходов для фонда оплаты труда, можно использовать несколько способов:
- задействовать данные предыдущего отчетного периода (года);
- использовать штатное расписание.
Стоит отметить, что в отпускной резерв не должны включаться выплаты, которые делает компания физическим лицам на основании договоров гражданско-правового характера и оплата отпускных.
Как в налоговом учете должен отражаться отпускной резерв?
В том случае, когда компания создает отпускной резерв, то все расходы, которые будут возникать в связи с отпусками, должны буту списываться именно за счет него. Если его не хватит, то в этом случае разница будет уменьшать налоговую базу отчетного периода. Неиспользованная в отчетном году сумма отпускного резерва должна переноситься на следующий год.
Бухгалтерам таких организаций нужно учитывать один нюанс. В налоговом и бухгалтерском учете процесс создания отпускного резерва будет отличаться.
Пример : В бухгалтерском учете процесс создания отпускного резерва отражается Кт 96 Дт 20. В налоговом учете компания может не отражать момент его создания. В бухгалтерском учете процесс создания и использования отпускного резерва должен отображаться следующим образом:
| Содержание | Кредит | Дебет |
| Создается отпускной резерв | 96 | 20 |
| Начисляются отпускные | 70 | 96 |
| Начисляются страховые взносы | 69 | 96 |
| С суммы отпускных удерживается НДФЛ (см. → “ »). | 68 | 70 |
| Работникам выплачены отпускные | 50 | 70 |
Каждый бухгалтер должен отражать операции, связанные с созданием и использованием отпускного резерва в следующих учетных регистрах:
Основные отличия отпускного резерва в бухгалтерском и налоговом учете
Чтобы понять, чем отличается процесс формирования и использования отпускного резерва в налоговом и бухгалтерском учете нужно рассмотреть основные моменты:
| Налоговый учет | Бухгалтерский учет |
| Отпускной резерв компания создает в начале отчетного года. Цель его создания – для включения расходов на отпуска в состав расходов на оплату зарплаты | Процесс создания отпускного резерва отражается в отчетности в тот день, когда был издан соответствующий приказ по предприятию |
| Процесс создания регламентируется Налоговым Кодексом РФ | Порядок создания отпускного резерва определяет компания |
| Формирование отпускного резерва является правом юридического лица, являющегося плательщиком налога на прибыль | Формирование является обязательным для всех организаций, кроме тех, которые используют упрощенный налоговый режим |
Инвентаризация отпускных резервов
Ежегодно субъекты предпринимательской деятельности, которые являются плательщиками налога на прибыль, должны проводить инвентаризацию. Это делается из-за того, что сумма фактически начисленных отпускных, как правило, не совпадает с суммой отчислений, которые делала компания в соответствующий резерв.
Каждая организация должна ежегодно приводить в соответствие учтенные расходы с фактическими. Для этого проводятся инвентаризационные мероприятия по состоянию на 31 декабря отчетного года. Этот порядок регламентирован статьей 324 Налогового Кодекса, действующего на территории Российской Федерации.
Чтобы провести инвентаризацию бухгалтерам необходимо использовать данные бухгалтерского и налогового учета, в которых отражаются записи о фактически начисленных отпускных и сумме сформированного отпускного резерва.
Частые вопросы и ответы на них про отпускной резерв
Вопрос №1. Обязательно ли компании формировать отпускной резерв?
Несмотря на то, что в Федеральном законодательстве предусмотрен порядок формирования отпускных резервов, каждая организация должна самостоятельно решать для себя, будет ли она его создавать. Если компания планирует оптимизировать налоговую нагрузку, то ей просто необходим отпускной резерв.
Пример: В организации работает большое количество штатных сотрудников. Большинство из них планируют пойти в отпуск в летнее время года. В результате налоговая нагрузка компании в течение нескольких месяцев будет существенно увеличена. Решить эту проблему поможет отпускной резерв.
Вопрос №2. Предусмотрены ли штрафные санкции за нарушение учета расходов отпускного резерва?
Федеральным законодательством России предусмотрены финансовые взыскания за грубое нарушение учета расходов из отпускного резерва. Виновным грозит штраф, который может достигать 30 000 рублей. Также действия ответственных за процесс формирования и использования отпускного резерва лиц будут попадать под действие Административного Кодекса России.
Вопрос №3. Из каких источников должен формироваться отпускной резерв?
Каждый субъект предпринимательской деятельности самостоятельно определяет, какого размера будет его отпускной резерв. В качестве источников его финансирования может рассматриваться фонд оплаты труда штатных сотрудников предприятия. Также формирование отпускного резерва может происходить за счет страховых взносов, которые организация делает во внебюджетные фонды при начислении и последующей выплаты заработной платы. Источником финансирования отпускного резерва могут стать и страховые взносы, начисляемые в фонд травматизма.
Вопрос №4. Как формируется резерв на оплату отпусков?
Бухгалтер компании, которая формирует отпускной резерв, должен использовать формулу, которая поможет рассчитать нужную величину. Отпускной резерв отчетного периода = средняя заработная плата за отчетный период (учитывается дневная зарплата) х количество неизрасходованных дней отпуска (определяются на конец отчетного периода).
Вопрос №5. Если на конец отчетного года в отпускном резерве остались неизрасходованные суммы, что с ними делать?
Каждая организация, использующая отпускной резерв, должна ежегодно делать его инвентаризацию. Если на конец отчетного года по результатам проведенной проверки будет выявлен остаток, то его в обязательном порядке нужно учесть в процессе формирования отпускного резерва на следующий отчетный год. В этом случае в новом резерве будет на 01 января перенесен остаток. Если компания израсходовала на покрытие ежегодных отпусков больше денег, чем было в соответствующем резерве, то все фактические издержки она будет покрывать за счет своих затратных счетов.
Каждый субъект предпринимательской деятельности, который планирует сформировать отпускной резерв, должен понимать, что отражение данной процедуры в бухгалтерском и в налоговом учете будет отличаться. Различия будут не только в процессе создания резерва, но и в его пополнении и последующем использовании, а также в отражении неиспользованных сумм. Несмотря на все различия, каждая компания все важные моменты, которые касаются отпускных резервов, должна своевременно отражать в учетной политике. В процессе использования средств из резерва должны учитываться соответствующие нормы закона, которые позволяют расходовать деньги только на покрытие отпусков и страховых взносов.
Предоставление денежных компенсаций за дни отдыха, отпускных и взносов в фонды происходит за счет резерва отпусков. Формирование и учет в 2018 году этой «копилки» – одна из главных забот бухгалтера. Как часто его создавать, кто обязан выполнять эту процедуру – ответы эти и подобные вопросы рассмотрены в настоящей консультации.
Особенности, о которых нужно знать
Создание резерва – это финансовая процедура, которую выполняют при утверждении дней отдыха для сотрудников. По мнению экспертов, она является оценочным обязательством. Ее проводят с целью официально подтвердить факт наличия обязанностей организации перед своим персоналом по состоянию на отчетный период.
Законодательство РФ допускает следующую периодичность (см. таблицу).
Дату выполнения расчетов определяет сама организация и устанавливает в своей учетной политике.
Как формируется резерв отпусков
Конкретного алгоритма расчетов законодательством не предусмотрено. Предприятие должно самостоятельно его прописать и закрепить во внутренних документах. В первую очередь, необходимо всех сотрудников разделить на отдельные категории по счетам учета оплаты их труда. Например:
- «основное производство» – лица, выполняющие основные работы на предприятии (начисление происходит по Дт 20).
- «расходы на продажу» – служащие, деятельность которых связана со сбытом товаров (зарплату им начисляют по Дт 44).
После выполнения этого действия можно перейти к решению вопроса о том, [как рассчитать резерв отпусков]. Есть несколько вариантов определения искомой величины.
Средний дневной доход
Первый – на основании среднего дневного заработка сотрудника. В этом случае бухгалтер должен предпринять такие действия:
- рассчитать количество неиспользованных дней отпуска, предусмотренных по закону;
- определить размер средней зарплаты для каждой категории работников, применяя общие правила;
- найти сумму отпускных, которые необходимо выплатить сотруднику, используя такую формулу:
ОТПУСКНЫЕ = Д отп. х ЗП ср.д. х (1 + N)
Д отп. – количество неиспользованных дней отпуска;
ЗП ср.д. – средняя дневная зарплата;
N – взносы во внебюджетные фонды, делёные на 100 (в %).
- суммировать полученные результаты по каждому работнику.
ПРИМЕР
ООО «Глобус» собирается создать резерв на оплату труда Скворцову, делая расчет на основании его среднедневной зарплаты. Согласно сведениям бухгалтерской программы, количество невостребованных дней отдыха составило 12, средняя зарплата в день – 768 руб. Определить резервную сумму.
РЕШЕНИЕ
Для расчета искомой величины воспользуемся представленной выше формулой:
Отпускные Скворцова: 12 х 768 х (1 +0,3) = 11 980,8 руб.
ООО «Глобус» должно начислить сумму в 11 980 руб. за Скворцова. Найденная величина является резервом на отплату отпусков ему.
Групповой доход
Второй подход – на основании средней зарплаты для группы служащих. Как и в предыдущем варианте, определяют количество невостребованных дней отдыха, на которое имеют право подчиненные по состоянию на определенную дату. Размер средней зарплаты рассчитывают так:
ЗП ср.д.г. = ЗП гр.с. : Д тек. : Ч
ЗП гр.с. – средняя оплата труда, начисленная всем работникам за рассматриваемый промежуток времени;
Д тек. – количество дней в рассматриваемом периоде;
Ч – численность служащих.
Р отп. = (ЗП ср.д.г. + ЗП гр.с. х N) х Д отп. Сумма результатов по каждой группе – это общий размер резервов на оплату отпусков .
ПРИМЕР
ООО «Кристалл» создает резерв на оплату 28 дней отдыха, предоставляемых ежегодно. Исходные данные – ниже в таблице. Нужно определить резерв на оплату отпусков в 2018
году к начислению рассматриваемой компанией.
А) Выполним расчеты для первой группы сотрудников по представленной выше формуле:
Р отп. = (827 + 24 800 х 30%) х 28 дней= 231 476 руб. Данную сумму необходимо отчислить в резерв за сотрудников, учитываемых по счету 20 «Основное производство».
Б) Резерв на оплату отпусков в 2018-м для второй группы служащих составит:
Р отп. = (1128 + 35 400 х 30%) х 28 дней= 328 944 руб. Эти денежные средства направляют за персонал, учет отпускных которых идет по счету 44 «Расходы на продажу».
В) Общее количество резервируемых денежных средств составит:
231 476 + 328 944 = 560 420 руб. В итоге, компания ООО «Кристалл» обязана удержать 560 420 рублей для оплаты отпускных пособий и других подобных денежных компенсаций персоналу обеих групп.
Прошлогодний итог
Третий подход – на основании нормы отчислений, устанавливаемой по итогам предыдущего периода. Она является частью затрат на отпуск и оплату труда по каждой категории сотрудников. Выполняемые действия:
А) Расчет денежных средств, подлежащих отчислению в резервный фонд на оплату дней отдыха (по состоянию за прошлый год). Используют формулу: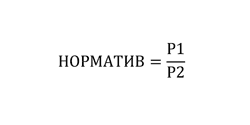
Р1 – расходы, рассчитанные на оплату отпускных пособий и компенсаций за неиспользованные дни отдыха;
Р2 – сумма затрат на оплату труда.
Заметьте: величины определяют для группы сотрудников без учета отчислений во внебюджетные фонды. На протяжении отчетного периода норматив остается постоянным, даже если перерасчеты выполнялись часто.
Б) Формула для начисления резерва на оплату отпусков в 2018 г. по группе сотрудников такова:
Отчисления = (ЗП тек.п. + СВ) х НОРМАТИВ ЗП тек.п. – оплата труда, выдаваемая работникам;
СВ – страховые взносы, начисляемые на сотрудников в текущем периоде.
Расчеты необходимо вести по всем группам, а полученные результаты – суммировать. При этом каждая проделанная операция должна быть правильно отражена в бухгалтерском учете.
Резерв на оплату отпусков: проводки
Согласно ПБУ 8/2010, обязательства организации по выплате отпускных формируют на счетах, которые отражают и заработную плату. Начисление проводят по Кт 96. Дебет счета может быть таким:
- 20 – начисления сотрудникам, задействованным в основной производственной деятельности;
- 25 – общие производственные затраты;
- 26 – расходы, имеющие хозяйственного, управленческого толка;
- 44 – затраты, связанные со сбытом товаров;
- 08 – вложение средств во внеоборотные активы и др.
В балансе резерв отпусков отражают в графе 1540. Величина должна совпадать с кредитовым сальдо 96-го счета соответствующего субсчета.
Стандартные проводки таковы:
- Дт 20 Кт 96 – деньги отчислены в резервный фонд для выплаты отпускных работникам основного производства;
- Дт 96 Кт 70 – выдача отпускных, компенсации за неиспользованный отпуск. Также см. « ».
ПРИМЕР
ООО «Антей» планирует формирование резерва на оплату отпусков
. Информация о необходимых отчислениях показана в таблице. Какие записи должен сделать бухгалтер?
Решение
Специалист отражает резерв по отпускам в бухгалтерском учете
таким образом:
| Дт | Кт | Сумма | Для каких служащих сделаны отчисления в резервный фонд |
| 20 | 96 | 23 700 | Работники основного производства |
| 26 | 96 | 25 000 | Администрация |
| 44 | 96 | 12 600 | Менеджеры по работе с клиентами |
Налоговый учет
Ведение налогового учета при формировании таких резервов – не обязательное требование закона, поэтому решение остается за руководителями организаций. Особенности создания и учета «копилки» регламентирует в ст. 324.1 НК РФ.
При формировании резерва определяют максимальную долю отчислений (в процентах или денежном выражении) при помощи формулы: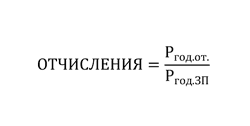
Р год.от. – сумма годовых затрат на отпуск;
Р год.ЗП – размер предполагаемой оплаты труда.
После выполнения необходимых расчетов организация сможет регулярно относить на расходы денежные средства, начисленные в резерв. Ведь, они относятся к затратам, связанным с оплатой труда и уменьшают налог на прибыль.
Как формируется резерв отпусков на 2018 год
Законодательство не содержит конкретных изменений относительно создания резервов для начисления денежных средств за дни отдыха. Поэтому можно руководствоваться правилами, установленными в 2017 году. Главное – правильно делать бухгалтерские проводки и указывать точные суммы.
Создание резерва на оплату отпусков является правом налогоплательщика, а не его обязанностью. Однако такое резервирование необходимо для равномерного распределения затрат на оплату отдыха сотрудников. В нашей статье обсудим правила создания и использования резерва.
Что касается выплаченной за неиспользованный отпуск компенсации (включая сумму начисленных страховых взносов), то ее за счет резерва списывать нельзя, она признается в расходах на оплату труда (Письмо Минфина от 03.05.2012 № 03-03-06/4/29 и УФНС России по г. Москве в Письме от 04.06.2014 № 16-15/054509). Так как исходя из буквальной трактовки ст. 255 НК РФ расходы в виде среднего заработка, сохраняемого работникам на время отпуска (п. 7 ч. 2 ст. 255 НК РФ), и денежные компенсации за неиспользованный отпуск (п. 8 ч. 2 ст. 255 НК РФ) являются разными видами расходов на оплату труда.
Правило седьмое. По состоянию на 31 декабря текущего года проводим обязательную инвентаризацию резерва на оплату отпусков. Сделать необходимо следующее:
2. Определить среднюю дневную сумму расходов на оплату труда работников, которые не использовали отпуск.
Этот показатель рассчитывается в соответствии с Положением об особенностях порядка исчисления средней заработной платы, утвержденным Постановлением Правительства РФ от 24.12.2007 № 922 .
3. Рассчитать сумму расходов на оплату не использованных в текущем году отпусков (с учетом страховых взносов) по формуле: (количество дней неиспользованных отпусков х средняя дневная сумма расходов на оплату труда работников, которые не использовали отпуск) + суммы страховых взносов на обязательное социальное страхование, начисленные на получившуюся величину (обязательное пенсионное страхование, обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, обязательное медицинское страхование, обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний).
4. Выяснить, остались ли у вас неиспользованные суммы резерва.
Этот показатель представляет собой разницу между суммой резерва, начисленного за год, и сумму фактических расходов на оплату отпусков за год (Письма Минфина РФ от 09.07.2004 № 03-03-05/2/46 , МНС РФ от 15.03.2004 № 02-5-10/13, УМНС РФ по г. Москве от 27.05.2004 № 26-12/36389, Постановления Президиума ВАС РФ от 26.04.2005 № 14295/04, ФАС Северо-Западного округа от 02.08.2004 № А56-49757/03).
В случае превышения фактической суммы отпускных и начисленных на них страховых взносов над суммой резерва, сумма превышения учитывается в составе расходов на 31 декабря текущего года. Если же резерв больше отпускных, то в налоговом учете признается доход в сумме возникшей разницы (п. 3 ст. 324.1 НК РФ).
В случае выявления неиспользованной суммы резерва ее надо учесть в составе внереализационных доходов текущего налогового периода (абз. 2 п. 3 ст. 324.1 НК РФ, (направлено для сведения Письмом ФНС РФ от 12.12.2012 № ЕД-4-3/21167@), от 06.06.2012 № 03-03-10/62 , от 20.03.2012 № 03-03-06/1/131).
Остаток резерва можно перенести на следующий год, но только в том случае, если в следующем году вы будете создавать резерв на оплату отпусков.
Если создание резерва в следующем году не входит в планы бухгалтера, то всю сумму фактического остатка резерва надо включить в состав внереализационных доходов текущего налогового периода (п. 5 ст. 324.1, п. 7 ст. 250 НК РФ, Письма Минфина РФ от 29.10.2012 № 03-03-10/121 (направлено для сведения Письмом ФНС России от 12.12.2012 № ЕД-4-3/21167@), от 06.06.2012 № 03-03-10/62, от 20.03.2012 № 03-03-06/1/131).
В Контур.Школе: изменения законодательства, особенности бухгалтерского и налогового учета, отчетность, зарплата и кадры, кассовые операции.
Как сформировать резерв с учетом остатка резерва предыдущего периода
Пример 1
Компания «Альфа» создала в 2017 году резерв предстоящих расходов на оплату отпусков в размере 150 000 руб.
Бухгалтер Петров за год отгулял всего 14 дней отпуска. Сумма отпускных, рассчитанная на 28 дней исходя из среднего заработка Петрова (с учетом страховых взносов), составила 20 000 руб. Остальные работники отгуляли отпуск полностью. Общая сумма начисленных остальным работникам (за исключением Петрова) отпускных (с учетом страховых взносов) составила 100 500 руб.
В следующем году организация планирует создавать резерв на оплату отпусков. Необходимо определить, какую сумму резерва можно перенести на следующий год.
1. По состоянию на 31 декабря количество неиспользованных дней отпуска из числа запланированных составит:
28 дн. (установленная продолжительность отпуска) - 14 дн. (фактический период отпуска) = 14 дн.
Тут может возникнуть вопрос: необходимо ли для расчета показателя «количество неиспользованных дней отпуска» учитывать дни, не отгулянные каждым работником с начала его приема на работу в организацию или с начала года, в целях налога на прибыль? Дело в том, что сумма уточненного резерва, согласно п. 4 ст. 324.1 НК РФ, определяется с учетом неиспользованных дней отпуска работников. В указанной норме не указано, за какой период необходимо определять количество таких дней. Арбитражная практика говорит о возможности учета всех неиспользованных дней за весь период работы работника (Постановление ФАС Поволжского округа от 07.02.2012 № А65-6806/2011). Однако применение такого значения увеличивает сумму уточненного резерва, что может привести к занижению налоговой базы по налогу на прибыль. При этом контролирующие органы рекомендуют использовать для расчета неиспользованные отпуска текущего года без учета прошлых лет (Письмо Минфина РФ от 28.10.2013 № 03-03-06/1/45507). Таким образом, во избежание споров с налоговыми органами для расчета уточненного резерва следует руководствоваться количеством дней неиспользованного отпуска за текущий период.
2. Сумма расходов на оплату неиспользованных дней отпуска, рассчитанная исходя из среднего дневного заработка Петрова (с учетом страховых взносов), составит:
14 дн. x (20 000 руб. / 28 дн.) = 10 000 руб.
Сумма 10 000 руб. представляет собой остаток резерва, который можно перенести на следующий год.
3. Сумма неиспользованного резерва составит:
150 000 руб. (сумма созданного резерва) - (100 500 руб. (сумма отпускных работников, за исключением Петрова) + 10 000 руб. (сумма отпускных Петрова) + 10 000 руб. (сумма отпускных Петрова, приходящаяся на следующий год, т.е. остаток резерва)) = 29 500 руб.
Сумма 29 500 руб. - это та часть резерва, которую необходимо включить во внереализационные доходы на 31 декабря.
По результатам инвентаризации может оказаться, что сумма фактических расходов на оплату отпусков (с учетом страховых взносов) превышает сумму сформированного за год резерва. В этом случае, образовавшуюся разницу, не покрытую за счет резерва, надо списать в расходы на оплату труда текущего года на основании п. п. 7, 16 ст. 255 НК РФ (абз. 3 п. 3 ст. 324.1 НК РФ, Постановление ФАС Западно-Сибирского округа от 23.06.2011 № А81-5014/2010).
Пример 2 . Организация в соответствии с учетной политикой, сформировала резерв на оплату отпусков за 2017 год в размере 150 000 руб. В течение года на работу принимались новые сотрудники, которым предоставлялись оплачиваемые отпуска. В связи с этим фактически на оплату отпусков организация израсходовала 170 000 руб.
Возникшую разницу в размере 20 000 руб. (150 000 руб. - 170 000 руб.) организация может включить в расходы 31 декабря.
Марина Горбачевская, аттестованный аудитор, директор аудиторско-консалтинговой фирмы «Экспертный центр “Партнеры”»
В бухгалтерском учете компании должны формировать резерв на оплату отпусков. Исключение – небольшие организации. Они могут не рассчитывать будущие расходы на отпускные (п. 3 ПБУ 8/2010). Ну, а в налоговом учете начисление резерва – это право компании, а не обязанность.
Даже если организация будет считать резерв и в бухучете, и по налогам, разницы по ПБУ 18/02 возникнут все равно. Дело в том, что правила для расчета разные. В бухучете резерв нужен, чтобы учитывать обязательство компании по выплате отпускных за те дни отдыха, которые сотрудник уже заработал. И он равен примерной сумме отпускных, которую нужно перечислить работникам на отчетную дату. А цель налогового резерва – помочь организации равномерно списать расходы на отдых сотрудников. Тут для расчета ежемесячной суммы отчислений в резерв фактические расходы на оплату труда нужно умножить на определенный процент.
Бухгалтерский учет
С точки зрения бухучета резерв на оплату отпусков является оценочным обязательством компании. Почему? У работников организации по трудовому закону есть право на определенное количество дней оплачиваемого отпуска. Но нельзя точно сказать, когда компания должна будет исполнить свое обязательство по выплате отпускных. Ведь сотрудник может свой отпуск перенести или вовсе уволиться. К тому же и сумма отпускных не известна заранее, так как средний заработок, по которому рассчитываются выплаты, меняется. Вот и получается, что обязательства по выплате отпускных являются оценочными, ведь они полностью соответствуют требованиям пункта 4 ПБУ 8/2010.
Оценочное обязательство рассчитывается исходя из суммы отпускных и страховых взносов, которые нужно начислить на них. Такой расчет основан на правилах ПБУ 8/2010. Ведь в пункте 15 документа сказано, что оценочное обязательство компания признает в той величине, которая отражает наиболее достоверную оценку расходов, необходимых для его погашения.
Определять оценочное обязательство нужно на отчетную дату. Как правило, для большинства компаний такой датой будет 31 декабря. Но если организация формирует отчетность каждый квартал, то рассчитывать обязательство придется четыре раза в год на дату составления баланса.
Чтобы рассчитать сумму обязательства по будущим отпускным, количество неиспользованных дней отпуска на отчетную дату нужно умножить на среднедневной заработок. Информацию о неиспользованных днях отпуска может дать отдел кадров. А для среднедневного заработка есть два варианта расчета. Первый – определить его отдельно по каждому сотруднику. Это поможет наиболее точно рассчитать обязательство, так как оно в этом случае рассчитывается для каждого работника отдельно. Но этот способ очень трудоемкий. Особенно если штат в компании большой. Поэтому лучше использовать второй вариант и определить заработок в целом по компании. Для этого нужно найти среднюю дневную зарплату по организации в целом и умножить ее на количество неиспользованных дней отпуска. Такой вариант удобнее. Да и для оценки обязательства не требуется точность, выверенная до копейки.
ВОПРОС УЧАСТНИКА– Предусмотрены ли штрафы за то, что компания не создает резерв на оплату отпусков в бухучете, хотя делать это обязана?
– Да. Инспекторы могут выписать штраф за грубое нарушение правил учета доходов и расходов. Если от резерва отказались только на один год – сумма взыскания 10 000 руб., если на несколько лет, то уже 30 000 руб. (ст. 120 НК РФ). За отсутствие резерва можно оштрафовать и по КоАП РФ: статья 15.11. Если из-за отказа создавать резерв строка баланса исказилась более чем на 10 процентов, то руководитель или бухгалтер могут получить штраф от 2 до 3 тыс. руб.
Начисление обязательства по отпускам показывают проводкой по дебету затратных счетов – 20, 23, 25, 26, 29, 44 и кредиту счета 96 субсчет «Оценочное обязательство по предстоящим отпускам». Для работников, занятых в капитальном строительстве или создании актива, проводка – дебет 08 кредит 96.
Все затраты по отпускным списывают за счет оценочного обязательства записью по дебету счета 96 субсчет «Оценочное обязательство по предстоящим отпускам» и кредиту счета 70 или 69. Если резерва на отпускные не хватило, то их отражают по дебету счета затрат.
На конец года, наоборот, осталась неиспользованная сумма резерва? Ее можно либо включить в доходы, либо перенести и включить в расчет резерва на следующий год (п. 22 ПБУ 08/2010).
ВОПРОС УЧАСТНИКА– Если у организации с нового года поменялся тариф страховых взносов, то как нужно рассчитать оценочное обязательство по отпускам на конец года? По старому тарифу или по новому?
– Расчеты нужно делать, ориентируясь уже на новый тариф. Ведь вы формируете оценочное обязательство по тем отпускным, которые сотрудники получат в будущем году. Взносы на эти выплаты вы будете начислять по новому тарифу.
Налоговый учет
Теперь разберемся с резервом на отпускные в налоговом учете. Сразу скажу, что его, как и все другие налоговые резервы, могут создавать только компании на методе начисления. Соответственно, у организаций на упрощенной системе или на ЕНВД такой возможности нет.
Чтобы определить резерв, сначала нужно рассчитать два предполагаемых показателя на будущий год. Первый – сумма отпускных. А второй – расходы на оплату труда. В обе величины закладываются и страховые взносы.
После нужно вычислить процент отчислений в резерв по формуле:
П = О: З,
где П – процент отчислений в резерв;
О – предполагаемая сумма отпускных на будущий год и страховых взносов, которые будут начислены на них;
З – планируемые расходы на оплату труда в будущем году с учетом страховых взносов.
Делать отчисления в резерв и включать их в налоговые расходы компания будет ежемесячно начиная с января. А сумму отчислений бухгалтер определит так:
Р = ФОТ × П,
где Р – месячная сумма отчислений в резерв;
ФОТ – сумма фактических расходов на оплату труда за месяц;
П – процент отчислений в резерв.
Такой алгоритм следует из пункта 1 статьи 324.1 НК РФ.
Начислять резерв компания может только при условии, что она закрепит такое право в учетной политике по налогам (п. 1 ст. 324.1 НК РФ). Кроме того, в документе нужно обязательно описать, как компания будет формировать резерв. А именно по какому порядку планирует рассчитывать отчисления, какие расходы на оплату труда будет использовать в расчете.
Также в учетной политике по налогам важно закрепить ежемесячный процент отчислений и предельную сумму отчислений в резерв. Если этого не сделать, налоговики могут исключить резерв из расходов.
Кстати, предельная сумма отчислений может быть равна планируемым отпускным. Но это не обязательно. Суммы могут и различаться. Например, бухгалтер рассчитал предполагаемые расходы на отдых сотрудников – 500 000 руб. Но в последние годы фактические отпускные превышали планируемые в среднем на 5 процентов. Поэтому бухгалтер в учетной политике написал, что предельная сумма отпускных равна 525 000 руб. (500 000 руб. × 5%).
Для чего нужна предельная сумма отчислений? Дело в том, что компания начисляет резерв каждый месяц ровно до тех пор, пока он не станет больше предельной величины.
Расчет ежемесячных отчислений в резерв бухгалтер будет вести в специальном регистре – смете. Форму документа компания разрабатывает самостоятельно.
В течение года затраты на выплату отпускных и страховых взносов, начисленных на них, организация будет списывать только за счет резерва. Отпускные, начисленные новым сотрудникам, списать сразу в расходы на оплату труда также нельзя.
Рекомендация лектораНе списывайте компенсацию неиспользованного отпуска при увольнении за счет резерва
Когда сотрудник увольняется, компания должна выплатить ему компенсацию за неиспользованный отпуск. Так вот, эту сумму за счет резерва на оплату отпусков списать нельзя. Ее нужно включить в расходы на оплату труда. На этом настаивает Минфин России в письме от 3 мая 2012 г. № 03-03-06/4/29. Ведомство считает, что компенсация за неиспользованный отпуск и деньги на отдых сотрудникам – разные виды расходов.
Посмотрим расчет резерва на примере.
ПРИМЕРРасчет резерва по отпускам в налоговом учете
В компании трудятся два сотрудника: бухгалтер с окладом 30 000 руб. в месяц и директор, его оклад – 45 000 руб. Каждый из них имеет право на 28 дней ежегодного оплачиваемого отпуска согласно правилам статьи 115 ТК РФ.
Так как фактически сотрудники работают 11 месяцев, а 1 месяц отдыхают, то планируемая сумма расходов на зарплату в будущем году равна 825 000 руб. ((45 000 руб. + 30 000 руб.) × 11 мес.). А сумма страховых взносов с них – 249 150 руб. (825 000 руб. × 30,2%), так как взносы на обязательное страхование компания начисляет по тарифу 30 процентов, а на страхование от несчастных случаев и профзаболеваний – 0,2 процента. В результате предполагаемая сумма расходов на оплату труда с учетом взносов составит 1 074 150 руб. (825 000 + 249 150).
Теперь можно перейти к расчету планируемых отпускных. Но сначала нужно определить предполагаемый заработок сотрудников за расчетный период – 12 месяцев. Он равен 900 000 руб. ((45 000 руб. + 30 000 руб.) × 12 мес.).
Планируемая сумма отпускных – 71 428, 57 руб. (900 000 руб. : 12 мес. : 29,4 дн. × 28 дн.). А сумма взносов с нее – 21 571, 43 руб. (71 428,57 руб. × 30,2%). Что в сумме составит 93 000 руб. (21 571,43 + 71 428,57).
Поэтому процент отчислений на оплату отпусков равен 8,66 процента (93 000 руб. : 1 074 150 руб. × 100%).
Допустим, в январе следующего года расходы на оплату труда равны 75 000 руб. Тогда сумма резерва, которую можно будет включить в налоговые расходы за январь, – 6495 руб. (75 000 руб. × 8,66%).
В учетной политике организации написано, что предельная сумма отчислений в резерв составляет 100 000 руб. Поэтому компания будет ежемесячно начислять резерв до тех пор, пока сумма его не достигнет 100 000 руб.
В конце года (31 декабря) важно провести инвентаризацию резерва и сравнить начисленный за год резерв и фактические отпускные за год. Резерв меньше отпускных? Тогда разницу нужно включить в расходы на оплату труда.
А как быть, если резерв компания использовала не полностью? Тут все будет зависеть от того, планирует она начислять его в будущем году или нет. Если компания резерв начислять не будет, то сумму превышения она включит в доходы. Принято решение о создании резерва на будущий год? Тогда порядок иной. Компания может определенную часть резерва в доходы не включать. Для этого нужно определить сотрудников, которые не полностью использовали свои дни отдыха, запланированные на текущий год. А затем рассчитать сумму отпускных с учетом взносов, которая понадобится для оплаты этих дней. Результат вычисления будет остатком резерва, который можно перенести на следующий год. А сумма резерва, которую нужно включить в доходы, рассчитывается так:
Н = Р – Рн- Рп,
где Н – недоиспользованный резерв, который нужно включить в доходы на конец текущего года;
Р – резерв по отпускам, который был начислен в этом году;
Рн – резерв, который в этом году был использован;
Рп – сумма резерва, которую компания переносит на следующий год.
Допустим, в 2014 году компания начислила резерв в сумме 350 000 руб., а на выплату фактических отпускных и страховых взносов на них использовала только 230 000 руб. Бухгалтер рассчитал, что сумма расходов на оплату отпусков, не использованных в текущем году сотрудниками, с учетом страховых взносов равна 75 000 руб. Поэтому в доходы 2014 года компания включит сумму 45 000 руб. (350 000 – 230 000 – 75 000).
Результат вычислений получился отрицательным? Тогда недоиспользованный резерв включается в конце года не в доходы, а в расходы. Возьмем предыдущий пример. Если бы компания в 2014 году на выплату отпускных с учетом взносов потратила не 230 000 руб., а 290 000 руб., то расчеты были бы следующими: 350 000 – 290 000 – 75 000 = -15 000. Тогда в конце года компания включила бы 15 000 руб. в расходы.
Резерв на оплату отпусков в бухгалтерском учете учитывается, как оценочное обязательство. Его должны создавать все организации, кроме тех, кто попадает под категорию малых. Он формируется по правилам, прописанным в статье 324.1 НК РФ. Резерв для отпусков рассчитывается на основании среднего заработка работников (при этом нужно еще учитывать и страховые взносы). Определяют резерв следующими способами:
- На последний день месяца
- На последний день квартала
- На последний день года
В первом случае процесс займет слишком много времени и работы, в последнем – пострадает объективность. Он удобен для тех фирм, которые сдают только итоговую отчетность по году. Наиболее удачный – второй способ. Учитывается резерв на отпуск по дебету затратных счетов заработной платы 20-е, 44, 08 и кредиту 96 счета.
Резервы отпусков - проводки бухучета
При отсутствии резерва на отпуска списание расходов для предприятий, практикующих метод начисления, ведется в размере фактических расходов. Общие потребности резервов в бухгалтерском и налоговом учете имеют одинаковые составляющие: в состав расходов включаются начисленные отпускные выплаты, рассчитанные по среднему заработку и отчисления в фонды – ПФР (в части пенсионного и медицинского страхования) и ФСС.
Законодательная основа создания резервов на отпускные В БУ резерв на создание отпусков трактуется как оценочное обязательство. Для создания резерва необходимо одновременное соблюдение условий:
- Отсутствие обязательств прошлых периодов (календарных лет).
Использование событий прошлых лет допускается только вследствие изменений законодательства или иных обстоятельств, требующих отражения в учете.
Как рассчитать резерв отпусков В нормативных документах по бухгалтерскому учету отсутствует конкретный порядок расчета величины резерва на оплату отпусков. Поэтому этот алгоритм организация разрабатывает самостоятельно и закрепляет его в своей учетной политике.
Можно рассмотреть несколько способов определения величины резерва на оплату отпусков. Они будут рассмотрены ниже. Но в любом случае, сперва необходимо распределить всех работников организации по группам.
Принцип следующий: в одну группу объединяются те работники организации, начисление заработной платы которым отражается на одном и том же счете учета затрат.
Резерв на оплату отпусков в бухгалтерском учете + 2 примера с проводками
То есть, создавать резерв можно только в том случае, если размер трат известен. В случаях с отпускными размер выплат можно подсчитать.
Он будет зависеть от количества сотрудников, размера их зарплат.Очевидно, что отпускные траты относятся к оценочным обязательствам. Они соответствуют всем заявленным признакам. То есть, они должны быть отражены в бухучете.
ВАЖНО! Данное правило актуально для всех компаний. Исключение – предприятия, которые выбрали упрощенную систему налогообложения. В законе отсутствуют пошаговые алгоритмы по расчету размера отпускных резервов.
Резерв на оплату отпусков
Внимание
Отсутствие резервирования средств может быть определено как грубое нарушение правил ведения БУ. Сумма штрафных санкций за нарушение в течение одного годового периода составляет 10 тысяч рублей, и 30 тысяч рублей при выявлении недостатка учета в течение нескольких периодов.
Взыскание производится на основании ст. 120 НК РФ. Дополнительно лицу может быть выписан штраф в соответствии с 15.11 КоАП, что является редким случаем по данному нарушению в связи со спорностью оснований указанной статьи КоАП. Ответы на наиболее часто задаваемые вопросы Вопрос №1. Списываются ли за счет резерва сумма выплат учебного отпуска? Учебные отпуска относятся к дополнительным видам отпусков и могут быть начислены за счет резервов. Вопрос №2.
Общий годовой ФОТ составляет 480 000+480 000*30,2% = 624 960 рублей. Рассчитываем годовую норму отчислений в фонд: 58 590 / 624 960 * 100% = 9,38%.
Резерв по отпускам проводки
Ежемесячные отчисления в резерв составляет 9,38%, исчисляемые от суммы ФОТ. По аналогии с ведением бухгалтерского учета списание в расход сумм в НУ производится за счет средств резерва.
Порядок выравнивания показателей в налоговом учете Расчетные и фактические показатели в НУ могут отличаться. В ст. 324.1 НК РФ установлено обязательство проведения инвентаризации.
Мероприятие контроля осуществляется в конце календарного года – налогового периода по прибыли или единому налогу.
Бухгалтерский учет резервов на отпуска
Определить количество неиспользованных дней отпуска, включая дополнительный оплачиваемый отпуск, на которое имеет право каждый работник на эту отчетную дату. Шаг 2. Рассчитать средний дневной заработок каждого работника соответствующей группы. Применяется общий порядок расчета среднего заработка для определения величины отпускных и компенсации за неиспользованный отпуск. Шаг 3. Рассчитать величину отпускных, причитающихся конкретному работнику на отчетную дату, с учетом взносов во внебюджетные фонды по формуле: Шаг 4. Сложить по всем работникам группы величину рассчитанных отпускных с учетом взносов во внебюджетные фонды. Полученная величина и будет являться суммой резерва на оплату отпусков по каждой конкретной группе на отчетную дату. Сумма резервов по всем группам должна соответствовать кредитовому сальдо счета 96 «Резервы предстоящих расходов», субсчет «Резерв на оплату отпусков».
Отпускной резерв: правила создания и отражения в учете
Резерв на оплату отпусков: проводки по использованию Отпускные и компенсации за неиспользованные дни отпуска, а также исчисленные с этих сумм взносы во внебюджетные фонды начисляются за счет резерва следующим образом: Операция Дебет счета Кредит счета Начислены отпускные (компенсация за неиспользованный отпуск) за счет резерва 96 «Резервы предстоящих расходов», субсчет «Резерв на оплату отпусков» 70 «Расчеты с персоналом по оплате труда» Начислены взносы во внебюджетные фонды за счет резерва 96 «Резервы предстоящих расходов», субсчет «Резерв на оплату отпусков» 69 «Расчеты по социальному страхованию и обеспечению» Если организации не хватило средств начисленного резерва, то начисление отпускных и компенсации за неиспользованный отпуск со взносами в части, превышающей остаток по счету 96, будет отражаться в общем порядке по дебету счетов учета затрат 20, 25, 26, 44, 08 и др.
Рассчитать средний дневной заработок по каждой группе работников за отчетный период (месяц, квартал или год) по формуле: Шаг 3. Определить сумму резерва по каждой группе работников по формуле: Шаг 4. Сложить по всем группам найденную величину резерва на оплату отпусков. Как и в первом способе, найденная сумма будет являться величиной резерва на оплату отпусков по каждой конкретной группе на отчетную дату.
Общая сумма резервов по всем группам должна соответствовать кредитовому сальдо счета 96 «Резервы предстоящих расходов», субсчет «Резерв на оплату отпусков» на конец отчетного периода. Способ 3 Третий способ расчета величины резерва предполагает определение норматива отчислений в резерв, который рассчитывается по итогам прошлого года.
Резерв на оплату отпусков проводки
Пояснение: произошло начисление страховых взносов.То есть, в этом случае не будет создаваться субсчет. Особенности налогового учета Формирование резерва в налоговом учете – это не обязанность предприятия.
Создавать его можно в добровольном порядке. Данное правило указано в пункте 1 статьи 324.1 НК РФ. Если было принято решение о создании резерва, нужно прописать его в учетной политике. В частности, нужно указать следующие пункты:
- метод резервирования;
- максимальная сумма начислений;
- процент, который помещается в резерв каждый месяц.
Для отражения объема ежемесячных начислений необходимо создать соответствующий расчет. Данная мера является обязательной для всех организаций. Процент начислений – это соотношение годовой суммы трат на отпускные к годовой сумме трат на зарплату.
Организация, которая создает резерв на оплату отпусков, в состав расходов на оплату труда каждого месяца включает сумму отчислений в резерв, рассчитанную на основании сметы, а не фактически начисленные отпускные.
Получается, что в течение года за счет резерва налогоплательщик учитывает предполагаемые, а не действительные затраты на оплату отпусков.
В частности, численность работников в течение года может меняться в связи с увольнением "старых" и (или) приемом "новых" сотрудников. По истечении шести месяцев непрерывной работы в организации у последних возникает право на отпуск (ст. 122 ТК РФ).
Также надо иметь в виду, что сумма ежемесячных отчислений в резерв определяется с учетом заработной платы, которая выплачивается вновь принятым работникам. В то же время размер процента ежемесячных отчислений, фигурирующий в смете, остается неизменным.
Что касается компенсации за неиспользованный отпуск, выплачиваемой работникам при увольнении (ст. 127 ТК РФ), то соответствующие суммы учитываются в составе расходов на оплату труда на основании п. 8 ст. 255 НК РФ и, таким образом, не уменьшают сумму созданного резерва (см. также Письмо Минфина России от 03.05.2012 N 03-03-06/4/29).
В связи с этими обстоятельствами Налоговый кодекс РФ обязывает организацию на конец налогового периода (31 декабря) провести инвентаризацию резерва.
Так, на основании п. 4 ст. 324.1 НК РФ резерв предстоящих расходов на оплату отпусков работникам должен быть уточнен исходя из:
- количества дней неиспользованного отпуска;
- среднедневной суммы расходов на оплату труда работников (с учетом установленной методики расчета среднего заработка);
- обязательных отчислений страховых взносов.
Таким образом, по состоянию на 31 декабря вам необходимо сделать следующее.
1. Посчитать, сколько дней отпусков, запланированных на текущий год, работники фактически не использовали.
2. Определить среднюю дневную сумму расходов на оплату труда работников, которые не использовали отпуск.
Этот показатель рассчитывается в соответствии с Положением об особенностях порядка исчисления средней заработной платы, утвержденным Постановлением Правительства РФ от 24.12.2007 N 922.
3. Рассчитать сумму расходов на оплату не использованных в текущем году отпусков (с учетом страховых взносов).
Для этого надо применить формулу:
СРОНО = (ДНО x СДРОТ) + СВ,
где СРОНО — сумма расходов на оплату неиспользованных отпусков;
ДНО — количество дней неиспользованных отпусков (результат действия (1));
СДРОТ — средняя дневная сумма расходов на оплату труда работников, которые не использовали отпуск (результат действия (2));
СВ — суммы страховых взносов на обязательное социальное страхование, начисленные на получившуюся величину (обязательное пенсионное страхование, обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, обязательное медицинское страхование, обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний).
Сумма начисленного в текущем году резерва, которая соответствует величине расходов на оплату неиспользованных отпусков (результат действия (3)), представляет собой остаток резерва, который можно перенести на следующий год.v
Обратите внимание на то, что такой перенос возможен, только если в следующем году вы будете создавать резерв на оплату отпусков.
В противном случае всю сумму фактического остатка резерва надо включить в состав внереализационных доходов текущего налогового периода (п. 5 ст. 324.1, п. 7 ст. 250 НК РФ, Письма Минфина России от 29.10.2012 N 03-03-10/121 (направлено для сведения Письмом ФНС России от 12.12.2012 N ЕД-4-3/21167@), от 06.06.2012 N 03-03-10/62, от 20.03.2012 N 03-03-06/1/131).
Отметим также, что, поскольку неиспользованные дни отпуска за конкретный календарный год могут быть определены только по состоянию на последний день этого года, уточнять остаток резерва в течение года нет необходимости (Письма МНС России от 18.08.2004 N 02-5-11/142@, УМНС России по г. Москве от 15.09.2004 N 26-12/60128).
4. Выяснить, остались ли у вас неиспользованные суммы резерва.
Этот показатель представляет собой разницу между суммой начисленного резерва и суммой фактических расходов на оплату использованных в течение года отпусков (с учетом страховых взносов) и на предстоящую оплату не использованных в текущем году законодательно предусмотренных отпусков (с учетом страховых взносов) (Письма Минфина России от 09.07.2004 N 03-03-05/2/46, МНС России от 15.03.2004 N 02-5-10/13, УМНС России по г. Москве от 27.05.2004 N 26-12/36389, Постановления Президиума ВАС РФ от 26.04.2005 N 14295/04, ФАС Северо-Западного округа от 02.08.2004 N А56-49757/03).
Следовательно, посчитать недоиспользованную сумму резерва на конец календарного года можно по формуле:
НСР = СНР — (СРОИО + СРОНО),
где НСР — неиспользованная сумма резерва;
СНР — сумма начисленного в текущем году резерва;
СРОИО — сумма расходов на оплату использованных в текущем году отпусков;
СРОНО — сумма расходов на оплату не использованных в текущем году отпусков (иными словами, остаток резерва, который может быть перенесен на следующий год).
В случае выявления неиспользованной суммы резерва ее надо учесть в составе внереализационных доходов текущего налогового периода (абз. 2 п. 3 ст. 324.1 НК РФ, Письма Минфина России от 29.10.2012 N 03-03-10/121 (направлено для сведения Письмом ФНС России от 12.12.2012 N ЕД-4-3/21167@), от 06.06.2012 N 03-03-10/62, от 20.03.2012 N 03-03-06/1/131).
ПРИМЕР
формирования резерва с учетом остатка резерва предыдущего периода
Ситуация
Организация создала резерв предстоящих расходов на оплату отпусков в размере 110 000 руб.
Работник Петров за год отгулял всего 14 дней отпуска. Сумма отпускных, рассчитанная на 28 дней исходя из среднего заработка Петрова (с учетом страховых взносов), составила 16 500 руб.
Остальные работники отгуляли отпуск полностью. Общая сумма начисленных остальным работникам (за исключением Петрова) отпускных (с учетом страховых взносов) составила 92 500 руб.
В следующем году организация планирует создавать резерв на оплату отпусков. Необходимо определить, какую сумму резерва можно перенести на следующий год.
Решение
1. По состоянию на 31 декабря количество неиспользованных дней отпуска из числа запланированных составит:
28 дн. (установленная продолжительность отпуска) — 14 дн. (фактический период отпуска) = 14 дн.
2. Сумма расходов на оплату неиспользованных дней отпуска, рассчитанная исходя из среднего дневного заработка Петрова (с учетом страховых взносов), составит:
14 дн. x (16 500 руб. / 28 дн.) = 8250 руб.
Сумма 8250 руб. представляет собой остаток резерва, который можно перенести на следующий год.
3.
Создание резерва на оплату отпусков в бухгалтерском учете
Сумма неиспользованного резерва составит:
110 000 руб. (сумма созданного резерва) — (92 500 руб. (сумма отпускных работников, за исключением Петрова) + 8250 руб. (сумма отпускных Петрова) + 8250 руб. (сумма отпускных Петрова, приходящаяся на следующий год, т.е. остаток резерва)) = 1000 руб.
Сумма 1000 руб. представляет собой часть резерва, которую необходимо включить в доходы на 31 декабря.
Если же по результатам инвентаризации окажется, что сумма фактических расходов на оплату отпусков (с учетом страховых взносов) превышает сумму сформированного за год резерва, образовавшуюся разницу, не покрытую за счет резерва, надо списать в расходы на оплату труда текущего года на основании п. п. 7, 16 ст. 255 НК РФ (абз. 3 п. 3 ст. 324.1 НК РФ, Постановление ФАС Западно-Сибирского округа от 23.06.2011 N А81-5014/2010).
Например, организация создала резерв на оплату отпусков в размере 110 000 руб. В течение года на работу принимались новые сотрудники, которым предоставлялись оплачиваемые отпуска. В связи с этим фактически на оплату отпусков организация израсходовала 120 000 руб.
Возникшую разницу в размере 10 000 руб. (120 000 руб. — 110 000 руб.) организация может включить в расходы 31 декабря.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации