
Как сформировать квитанцию в пенсионный фонд для ип и какие реквизиты использовать для уплаты страховых взносов. Страховые взносы ип
Начиная с 2017 года, контроль за уплатой страховых взносов перешел к ФНС. В связи с этим изменились и реквизиты платежных поручений. Кроме того, введены новые КБК (в том числе, для страховых взносов ИП за себя).
Напомним, что с 1 января 2017 года начисление и уплата страховых взносов осуществляется на основании Главы 34 НК РФ — «Страховые взносы». В этой статье мы рассмотрим, как изменились реквизиты для уплаты страховых взносов в 2019 году в платежных поручениях.
КБК по страховым взносам в 2019 году
Код бюджетной классификации или КБК является реквизитом банковских и платежных документов. На основании КБК происходит распределение денежных сумм, которые перечисляются налогоплательщиком. При указании неверного КБК платеж будет засчитан, но в связи с его неправильным распределением за плательщиком будет числиться недоимка.
В Приказе Минфина России от 01.07.2013 N 65н с изменениями, внесенными последней редакцией от 22.06.2018, содержится справочник КБК на 2019 год. Изменениям подверглись коды доходов для госпошлин и различных налоговых режимов.
КБК для платежей в 2019 году
Если необходимо сделать платежи в ИФНС и ФСС в 2019 году, за периоды 2017-2019 годов, то нужно использовать такие КБК:
|
Название страхового платежа |
КБК штрафы |
КБК пени |
|
|
на обязательное пенсионное страхование (за работников) |
182 1 02 02010 06 1010 160 |
182 1 02 02010 06 3010 160 |
182 1 02 02010 06 2110 160 |
|
на обязательное медицинское страхование (за работников) |
182 1 02 02101 08 1013 160 |
182 1 02 02101 08 3013 160 |
182 1 02 02101 08 2013 160 |
|
на материнство и больничные (за работников) |
182 1 02 02090 07 1010 160 |
182 1 02 02090 07 3010 160 |
182 1 02 02090 07 2110 160 |
|
по травмам в ФСС (за работников) |
393 1 02 02050 07 1000 160 |
393 1 02 02050 07 3000 160 |
393 1 02 02050 07 2100 160 |
|
на обязательное пенсионное страхование (за себя) |
182 1 02 02140 06 1100 160 |
82 1 02 02140 06 3010 160 |
182 1 02 02140 06 2110 160 |
|
на обязательное медицинское страхование (за себя) |
182 1 02 02103 08 1013 160 |
182 1 02 02103 08 3013 160 |
182 1 02 02103 08 2013 160 |
|
на пенсии с дохода от 300 тыс. рублей (1%) |
182 1 02 02140 06 1110 160 |
Кроме того, необходимо оплатить взносы в ИФНС за работников, трудящихся в условиях, которые дают право выхода на пенсию в досрочном порядке, в частности:
Дополнительный тариф по взносам за эти категории работников зависит от результатов специальной оценки.
Страховые взносы «на травматизм» в 2019 году в ФСС необходимо перечислить по КБК 393 1 02 02050 07 1000 160.
Все КБК, актуальные в 2019 году, опубликованы на этой странице .
Платежные поручения по страховым взносам в 2019 году
В связи с тем, что администрирование страховых взносов в 2017 году перешло к ФНС, о старых реквизитах ПФР и ФСС (кроме взноса «на травматизм») можно забыть. Изменились следующие реквизиты для уплаты страховых взносов с 2017 года в платежных поручениях (эти изменения актуальны и в 2019 году ):
- «Получатель»;
- « ИНН »;
- «КПП»;
- «КБК».
Таким образом, платежное поручение на оплату страховых взносов следует заполнять так:
1. Графа «Получатель»: сокращенно указать название органа казначейства РФ (в скобках — полное название ИФНС).
2. Графа « ИНН »: указать код ИФНС.
3. Графа «КПП»: указать КПП ИФНС.
4. Графа «КБК»: указать необходимый КБК.
В 2019 году код КБК для страховых взносов начинается на «182» — это указывает на нового администратора страховых платежей — ФНС, которым стал ФНС с 01.01.2017 года.
В платежном поручении теперь нет необходимости указывать номер страхователя в фонде в «Назначении платежа». Это правило действует для всех взносов в ФНС.
Некоторые ИФНС просят в назначении платежа, кроме традиционной формулировки, указывать номер телефона исполнителя. Изменились и другие реквизиты в платежных поручениях для уплаты страховых взносов с 2017 года, которые остаются актуальными на 2018 год:
- в поле 101 (статус плательщика) ранее ставился код «08». Какой статус плательщика необходимо указывать в платежных поручениях 2019 года, ;
- в поле 104 — укажите новые КБК по страховым взносам (кроме взноса «на травматизм»);
- код ОКТМО — теперь 8-значный;
- в поле 106 — укажите основание платежа (для страховых взносов ТП);
- в поле 107 — укажите налоговый период (для страховых взносов - МС. Номер месяца. Год, например, за январь 2018 «МС.01.2018»; за март 2019 «МС.03.2019».
Номер, а также дата документа (на основании которого осуществляется платеж) заполняется после того, как организация платят страховые взносы, пени или штрафы по требованию налоговой службы. В такой ситуации в полях 108-109 нужно указать номер и дату требования ИФНС.
Детальная инструкция по заполнению платежных поручений на уплату страховых взносов в 2019 году . Там же размещены образцы заполнения платежных поручений 2019 года.
Штрафы за неуплату страховых взносов в 2019 году
В 2019 году, налоговые инспекторы имеют право заблокировать расчетные счета организаций и предпринимателей в случае неуплаты страховых платежей. Та же мера будет ожидать бизнесменов и за несвоевременное предоставление отчетов по страховым взносам.
На основании статьи 122 Налогового кодекса, неуплата страховых взносов грозит штрафами в размере 20% от не уплаченной суммы и в размере 40% от не уплаченной суммы, если будет доказано, что налогоплательщик умышленно не производил страховые платежи.
Материал актуализирован 30.09.2018
Тоже может быть полезно
Информация полезна? Расскажите друзьям и коллегам
Уважаемые читатели! Материалы сайта сайт посвящены типовым способам решения налоговых и юридических вопросов, но каждый случай уникален.
Если вы хотите узнать, как решить именно ваш вопрос - обращайтесь . Это быстро и бесплатно! Также вы можете проконсультироваться по телефонам: МСК - 74999385226. СПБ - 78124673429. Регионы - 78003502369 доб. 257
Заполнение платёжных документов иногда вызывает затруднения. Сложно не запутаться в новых КБК, суммах и остальных реквизитах, когда государство вводит столько изменений для предпринимателей. За последние годы появилось несколько удобных современных способов оплаты, но не все умеют ими пользоваться. Подробная инструкция поможет сформировать квитанцию на оплату страховых взносов в ПФР ИП 2019.
Внести в бюджет суммы налогов и сборов бизнесмен может 2 способами:
- наличным;
- безналичным – через личную банковскую карту либо расчётный счёт предпринимателя.
Сайт ФНС предоставляет удобный сервис под названием «Заплати налоги». На нём автоматически формируются платёжные поручения и квитанции для любых налогов и сборов.
Для начала нужна регистрация. Если у предпринимателя нет аккаунта на сайте, то можно быстро пройти процедуру его создания. Если личный кабинет уже имеется, то зайти на сервис необходимо через него.
Этапы создания платёжных документов для уплаты обязательных отчислений на пенсионное (либо медицинское) страхование:
- Выбор нужного документа. Платёжным поручением оплачиваются задолженности перед бюджетом через расчётный счёт. Квитанция же предназначается для оплаты через кассу банка, а также через портал Госуслуги или онлайн с карты банка.
- После нажатия кнопки «Далее» открывается страница, на которой выбирается вид платежа. Нажать следует на группу «Страховые взносы».
- Теперь отыскивается уже наименование платежа и его тип. Это пенсионные либо медицинские взносы.
- Часть полей сервис заполнит автоматически (после регистрации предпринимателя сайт найдёт в базе ФНС все данные). Кое-что придётся заполнить самостоятельно. Какие сведения необходимы, сервис укажет. Главное ИП быть внимательнее и не ошибиться при введении данных. Даже если не указан точный период (месяц, квартал – этих периодов в сервисе нет), ошибкой это не будет, и платёж зачтётся. Но год должен указываться строго 2019 (или тот, за который оплата производится).
- Теперь выбирается способ оплаты. Для наличного расчёта сформируется квитанция на оплату ПФР для ИП 2019 (или ФСС), её можно распечатывать. По безналичному можно продолжить оплату на сервисе (далее он предложит выбрать способ оплаты).
На сайте безошибочно сформируются все данные о получателе платежей (наименование, КБК, расчётный счёт), у плательщика нет вероятности ошибиться. Реквизиты оплаты страховых взносов для всех ИП в 2019 году по сравнению с 2017 не изменились.
Сайт ФНС России предлагает подготовить платёжку для ИП (и прочих лиц) и без регистрации. На соответствующей странице сервиса следует выбрать тип плательщика (ИП) и расчётный документ. Дальше программа поможет заполнить все пустые поля (предложит выбрать вид, наименование и тип платежа из списка, сама определит КБК). Но часть информации (о себе) придётся вносить вручную, после чего документ будет сформирован и готов к печати.
Но лишь зарегистрированный пользователь сможет не только оплатить взносы в ПФР за ИП, сформировав квитанцию через личный кабинет, но и отследить состояние всех своих расчётов с ФНС на сайте.
На сервисе можно сформировать и платёжное поручение для оплаты через банк, но законодательство сегодня позволяет предпринимателям работать без открытия расчётных счетов. И многие ИП для безналичных переводов через терминал используют личные банковские карты.
Неверно указанная информация приведёт к тому, что платёж не будет зачтён вовремя, на корректировку уйдёт время. При образовании просрочки начисляется пеня.
Ещё в 2017 году все платежи (и часть отчётности) по страховым взносам предпринимателей перешли в ведение ИФНС. Оплачивать теперь нужно на новые реквизиты, включая КБК. Соответственно, реквизиты Пенсионного фонда для уплаты страховых взносов ИП больше не нужны. Исключение – оплата задолженностей, возникших до 2017 года.
Фиксированные платежи не зависят от наличия сотрудников или вида деятельности ИП. Если бизнесмен состоит на учёте в ФНС, то они начисляются автоматически. Началом к этому служит дата официальной регистрации, окончанием – дата закрытия. Самостоятельное прекращение деятельности, без уведомления налоговой инспекции, начисление платежей не отменяет!
Среди нововведений – суммы взносов перестали зависеть от МРОТ. Как и прежде, платежи ежегодно растут, но теперь это не зависит от повышения минимальной зарплаты. Осуществляется переиндексация, с учётом роста в стране инфляции.
На сегодня известны ежегодно возрастающие размеры взносов до 2020 г.:
2018 – ОПС 26 545 + ОМС 5 840 = 32 385 р.
2019 – ОПС 29 354 + ОМС 6 884 = 36 238 р.
2020 – ОПС 32 448 + ОМС 8 426 = 40 874-00 р.
Сумма 1%-ного взноса не зафиксирована, она самостоятельно рассчитывается по формуле:
Суммарный доход по всем видам деятельности - 300 000-00 х 1 процент = платёж.
Как видно, этот взнос начисляют только на сумму дохода, превысившую в календарном году 300 тыс. р. Сформировать отдельную платёжку в ПФР для ИП на оплату данного взноса можно на сервисе ФНС.
Поменялись сроки уплаты 1%-го отчисления. Важно не забывать, что при совмещении разных режимов обложения, доходы для определения базы по ним суммируются.
На основных специальных режимах доходами предпринимателя являются:
- для ЕНВД это вменённый доход, рассчитывающийся согласно НК;
- ПСН доходом считают определённую ранее стоимость патента;
- на «упрощёнке» в расчёт идёт вся выручка по предпринимательской деятельности, поступившая за год (когда облагаются только доходы) или сумма за минусом понесённых расходов (если применяется «доход – расход»);
- на ОСНО – полученная прибыль.
При любой величине дохода, максимальная сумма данного платежа не может по закону превысить сумму в 212 360 р. за год.
НК содержит перечень льготных периодов, на которые ИП освобождается от уплаты взносов. Предприниматель должен уведомить ФНС заблаговременно, предоставив заявление и подтверждающие бумаги. Освобождение возможно, когда у ИП наступают перечисленные в кодексе льготные случаи и одновременно отсутствует деятельность!
Для удобства фиксированные взносы можно оплачивать частями. Квитанцию в Пенсионный фонд и ФСС для ИП 2019 можно распечатать на любой период. Для ежемесячных платежей годовая сумма делится на 12 равных частей, для ежеквартальных – на 4.
С какой целью это делается:
- уменьшение разовой суммы платежа (частями платить легче);
- так как ИП обязаны каждый квартал вносить в бюджет авансовые платежи по основному налогу, то суммы взносов, уплаченные в текущем квартале, пойдут на уменьшение базы.
Предприниматель обязан помнить, что, частями или полностью, но полная сумма должна быть погашена в сроки:
- ОМС и ОПС – до 31 декабря того года, за который они начислены (т. е. за 2019г. уплачиваются до 31.12.18);
- 1%-ый взнос рассчитывают и вносят в бюджет до 1 июля того года, что последует за текущим (за 2019г. последний срок - 01.07.19).
Последние дни, выпадающие на выходные или праздники, переносятся на последующие рабочие.
На полную сумму оплаченных взносов уменьшается облагаемая база единого налога по:
- УСН 15%;
- ЕНВД;
- ОСНО.
Но это возможно сделать, если оплата прошла в периоде, за который налог исчисляется. При заполнении книги учёта доходов, платежи вносятся в графу расходов.
Пример: база для исчисления авансового платежа УСН 15% за 1 квартал 2019г. уменьшается суммой взноса, фактически оплаченного с 01.01.18 до 31.03.18.
У ИП, пользующихся режимом УСН 6% и не являющихся налоговыми агентами, есть иная возможность – уменьшить не базу, а сумму налога на уплаченные страховые взносы. Причём вычет производится без ограничения и уменьшает налог вплоть до 0 рублей.
Сюда входят все суммы обязательных взносов (фактически внесённых в бюджет) на себя: на ОМС, ОПС и 1%-ый сбор в ПФР. Добровольное страхование не учитывается.
Годовая сумма исчисляется по формуле:
Доходы х 6% - авансовые платежи с начала года - уплаченные обязательные взносы = налог к уплате в бюджет.
ИП на УСН 6%, применяющий наёмный труд, уменьшает единый налог УСН на 50% от суммы выплаченных страховых взносов не только за себя, но и за сотрудников.
Ещё уменьшается единый налог на выплату больничных за первые три дня (их работодатель – ИП оплачивает из своего кармана) и на суммы добровольного страхования работников (50%). На 1%-ное отчисление налог также снижается.
Декларации теперь сдают только предприниматели, имеющие наёмных работников. С 2012 года государство отменило отчётность ИП по взносам в фонды за себя. Налоговая инспекция автоматически исчисляет суммы, после уплаты задолженность снимается. Чтобы удостовериться, что платёж дошёл до ФНС и засчитан, можно проверить это в личном кабинете на сайте или позвонить по телефону.
Так как взносы на пенсионное страхование ИП начисляются весь период работы (до момента исключения из ЕГРИП), то платить их положено не позднее указанных в кодексе сроков.
Если ИП уклоняется или задерживает оплату, то ФНС имеет право применять следующие санкции:
- пеня за каждый день просрочки размером 1/300 от ставки рефинансирования Центробанка по отношению к размеру долга;
- штрафам подвергаются ИП с суммой дохода выше 300 т. р., если в ходе проверки выявлено её занижение (санкция определена в размере 20% от суммы), это касается режимов ОСН, ЕСХН и УСН.
Пени предъявляются к уплате после погашения основного долга. Если в период просрочки сменилась ставка, то с этого дня и размер пени соответственно снижается или увеличивается.
ФНС уполномочена взимать просроченные платежи со счетов должника самостоятельно. Или обратиться с иском в суд, который перенаправит решение судебным приставам. А значит, задолженность будет взыскана за счёт личного имущества ИП.
Реквизиты для перечисления взносов
У некоторых ИП нет возможности (или желания) пользоваться удобными сервисами, облегчающими работу бизнесмена. И они предпочитают заполнять квитанции от руки. Чистый бланк можно взять в налоговой инспекции и распечатать в интернете.
Новые КБК, куда предприниматели (и все остальные налогоплательщики) должны делать отчисления:
- ПФР - 182 102 02140 06 1110 160, пеня - 182 10 20 21 40 06 21 10 160, штраф - 182 10 20 21 40 06 30 10 160;
- ФСС - 182 102 02103 08 1013 160, пеня - 182 10 20 21 40 06 30 00 160, штраф - 182 10 20 21 40 06 21 00 160;
- 1%-ый платёж – КБК тот же, что и у фиксированного платежа.
В графе получателя указывается наименование УФК по месту регистрации ИП. Не стоит забывать о том, что ИНН и КПП у получателя тоже другие! Долги же по старым периодам (2016 год и ранее) перечисляются по устаревшим реквизитам.
В поле 101 обязательно вписывается статус плательщика (для ИП платежи за себя – 09).
Клиентам Сбербанка можно оплатить задолженность перед государством через терминал. Реквизиты получателя вносятся автоматически, при выборе нужных пунктов в меню. Свои реквизиты придётся вносить полностью.
Квитанция на оплату в Пенсионный фонд для ИП 2019 год заполняется на сайте ФНС автоматически либо на бланке от руки. У первого варианта есть главное преимущество. В связи со сменой реквизитов, УФК самостоятельно исправляет данные получателя (с разрешения ФНС), но остальные сведения предприниматель уточняет в порядке корректировки, на что уходит много времени. В квитанции, которую сформирует сервис, ошибки исключены.
- Размер взносов ИП за себя в 2019 году
- Пенсионные страховые взносы
- Медицинские страховые взносы
- Сроки оплаты
- Как сформировать квитанцию/платежное поручение?
- Как уменьшить налог УСН на сумму взносов за себя?
- Отчетность по взносам ИП за себя
С 2018 года размер страховых взносов за себя отвязан от МРОТ.
С 2017 года страховые взносы администрируются Федеральной Налоговой Службой, а не Пенсионным Фондом. Полную информацию по взносам можно получить в главе 34 Налогового кодекса .
[Внимание!] Страховые взносы нужно платить даже в том случае, если Вы не ведете деятельность (или не получаете прибыль).
[Внимание!] На сумму оплаченных страховых взносов можно уменьшить налог УСН "доходы" (6%)
Страховые взносы в 2019 году.
До 2018 года фиксированные страховые взносы рассчитывались на основании МРОТ , действующего на 1 января текущего года. С 2018 года взносы за себя отвязаны от МРОТ.
За 2019 год ИП с годовым доходом 300 000 руб. и менее платят только 2 платежа за себя на общую сумму 36 238 руб.
Индивидуальные предприниматели с годовым доходом более 300 000 руб. платят за себя (дополнительно к вышеуказанной сумме 36 238 руб.) 1% от дохода, превышающего 300 000 руб.
Пенсионные страховые взносы
Во-первых индивидуальные предприниматели (ИП) платят фиксированные пенсионные взносы. Пенсионные взносы в 2019 году составляют 29 354 руб. в год (7 338,5 руб. за квартал, 2 446,16(6) руб. в месяц).
Если Ваш годовой доход превысил 300 000 руб. , Вам необходимо дополнительно заплатить 1% от этого превышения не позднее 1-го июля следующего года . Например, за год Вы получили 450 000 руб., значит заплатить надо (450 000 - 300 000) х 1% = 1 500 руб. Несмотря на то, что по сути данная часть взносов не является фиксированной, называют их все равно фиксированными. Сумма пенсионных взносов за 2018 год ограничена сверху суммой 212 360 руб., т.е. даже если Вы заработали за год 30 миллионов рублей (1% от 30 млн. - 300 000 руб) платить нужно только 212 360 руб. (ограничение за 2019 - 234 832 руб.)
пенсионного взноса по форме "ПД (налог)".
Медицинские страховые взносы
Во-вторых индивидуальные предприниматели платят медицинские страховые взносы. Медицинский страховой взнос в 2019 году составляет 6884 руб. в год (т.е. 1721 руб. за квартал, 573,6(6) руб. в месяц). Эти взносы с дохода, превышающего 300 000 руб. НЕ уплачиваются.
Вы можете посмотреть пример заполнения квитанции на оплату медицинского взноса по форме "ПД (налог)".
Оплата фиксированных страховых взносов
- Сроки оплаты - не позднее 31 декабря текущего года. 1% от превышения 300 000 руб. - не позднее 1 июля следующего года.
- Платить можно любыми суммами и в любое время (в рамках указанных в предыдущем пункте сроков). Выбирайте более выгодную для Вас схему оплаты (для уменьшения налога УСН).
- Оплачиваются взносы в налоговую по месту регистрации ИП.
- Все вышеперечисленные квитанции оформляются по форме № ПД (налог) или по форме № ПД-4сб (налог) и принимаются к оплате только в Сбербанке (Если у индивидуального предпринимателя есть расчетный счет в любом банке, то платить можно и с него, никакие дополнительные проценты за это не снимаются).
- Если Вы зарегистрированы в качестве ИП не с начала года - платить взносы нужно не за весь год, а только за то время, что Вы зарегистрированы (для точного расчета суммы платежа и оформления всех квитанций воспользуйтесь бухгалтерским сервисом).
- Если Вы совмещаете деятельность ИП с работой по трудовому договору, и работодатель уже платит за Вас взносы - Вам все равно нужно платить указанные фиксированные взносы от лица ИП.
- Самый простой способ сформировать квитанцию (или платежное поручение) на оплату взносов - воспользоваться бесплатным официальным сервисом ФНС РФ.
Уменьшение налога УСН на сумму взносов
- На сумму уплаченных фиксированных страховых взносов можно уменьшить налог УСН "доходы" (6%).
- Для уменьшения авансовых платежей по налогу УСН - взносы должны быть уплачены в том периоде, за который платятся авансовые платежи. Например Вы хотите уменьшить авансовый платеж за полугодие - значит взносы должны быть уплачены не позднее конца полугодия - т.е. до 30 июня.
- Наверное, самый простой и выгодный вариант - оплатить взносы в первом квартале
- так Вы сможете уменьшить авансовый платеж УСН за первый квартал, и, если после вычитания из авансового платежа УСН суммы уплаченных взносов останется еще какая-то сумма - на нее можно уменьшить налог за полугодие и т.д.
- Пример: в 1-м квартале уплачены взносы в размере 10 000 руб. Доход за 1-й квартал 100 000 руб., 6% от 100 000 руб. - 6 000 руб. Уменьшаем авансовый платеж на 10 000 руб. - получается за 1-й квартал авансовый платеж по УСН платить не нужно. На 4 000 руб., которые осталисть при вычитании 6 000 - 10 000 - можно уменьшить авансовый платеж за полугодие.
- Можно уменьшить налог и на сумму взносов, уплаченных с превышения 300 000 руб. (1% с превышения, который уплачивается не позднее 1-го июля).
- Не забудьте включить данные об уплаченных взносах, уменьшающих налог УСН в налоговую декларацию .
Отчетность по фиксированным платежам
Оплаченные квитанции фиксированных страховых взносов обязательно сохраните. Отчетность с 2012 года для ИП без сотрудников (оплачивающих взносы только за себя ) - отменена! . Чтобы узнать дошли ли Ваши платежи до места назначения - позвоните в свою налоговую инспекцию или воспользуйтесь сервисом "Личный кабинет индивидуального предпринимателя".
Выше приведена информация для индивидуальных предпринимателей без сотрудников. Для ИП с сотрудниками и ООО пригодится информация на странице о
Если вы являетесь индивидуальным предпринимателем, то ежегодно обязаны вносить фиксированные платежи в Пенсионный фонд России (он же ) и в Федеральный фонд обязательного медицинского страхования (он же ФФОМС).
Платежи эти вносить требуется вне зависимости от того, работаете ли вы по найму где-либо ещё, ведёте ли деятельность или просто лежите на диване, будучи зарегистрированным как ИП. На обязательные взносы ИП также не влияет ни система налогообложения на которой он находится (УСН, ОСНО, ЕНВД, ПСН — платят все!), ни количество ваших доходов или расходов.
В любом случае вы обязаны ежегодно перечислять в эти два фонда (ПФР и ФФОМС) фиксированные платежи.
Платёж этот фиксируется ежегодно и каждый год индексируется. Чаще всего, разумеется, — в бОльшую сторону.
| Год | МРОТ | ПФР | ФФОМС | Итого |
|---|---|---|---|---|
| 2020 | Не важен | 32 448 руб. | 8 426 руб. | 40 874 руб. |
| 2019 | Не важен | 29 354 руб. | 6 884 руб. | 36 238 руб. |
| 2018 | Не важен | 26 545 руб. | 5 840 руб. | 32 385 руб. |
| 2017 | 7 500 руб. | 23 400 руб. | 4 590 руб. | 27 990 руб. |
| 2016 | 6 204 руб. | 19 356,48 руб. | 3 796,85 руб. | 23 153,33 руб. |
Расчёт страховых взносов ИП в ПФР и ФФОМС за месяц
С 2018 года при расчете страховых взносов ИП размер не играет роли. Вместо него, согласно статье 430 НК РФ на 2018, 2019 и 2020 года установлены фиксированные суммы взносов (смотри таблицу выше). Чтобы узнать сумму в месяц нужно эти суммы просто разделить на 12.
СПРАВКА:
до 2018 года сумма страховых взносов зависела от значения МРОТ и формула расчёта страховых и медицинских взносов ИП была такова:
ПФР = МРОТ х 26% х 12 мес.
ФФОМС = МРОТ х 5,1% х 12 мес.
Когда платить взносы ИП
Прежде, чем ответить на этот вопрос, нужно вспомнить очень важную информацию:
ИП, работающие без оформленных сотрудников имеют возможность вычесть 100% страховых взносов в ПФР и ФФОМС из налогового бремени, возлагаемого на них той или иной системой налогообложения.
Пример.
Вы занимаетесь оказанием услуг по мыловарению. За первый квартал вы наварили мыла на 30 тыс. рублей. Работаете на УСН, платите 6% налог. От 30 тыс. руб. 6% это 1800 рублей. Так вот, вы эти 1800 в конце квартала платите не налоговой, а в ПФР!
Итого получается, вам за 3 оставшихся квартала необходимо внести в ПФР и ФФОМС: (Общая сумма страхового взноса — 1800 руб.).
Фиксированные страховые взносы вы можете платить раз в месяц, раз в квартал, раз в полугодие или раз в год — хоть когда! Тут важно перекрыть страховым взносом авансовый платёж, который ИП должны платить ежеквартально в обязательном порядке!
Если вы не заплатили в ПФР, а деньги отправили налоговикам, а в конце года оказалось, что страховые взносы полностью перекрывают налог (ибо вычитается из налога все 100% взносов), то придётся изымать эти деньги у налоговиков назад, что будет достаточно проблематично.
Как правильно оплачивать страховые взносы в ПФР и ФФОМС
Внимание! Рассмотрим на примере взносов за 2018 год. Общая сумма их была 32 385,00 рублей.
Совет: не оплачивайте их каждый месяц. Смысла нет.
Поработали первый квартал, посчитали налог, получился 10 тыс. рублей. Так и оплатите в ПФР и ФФОМС эти 10 тыс, причём сначала на КБК ПФР.
Налоговикам — ничего, ибо взносы прошли взачёт налогу. Осталось 22 385,00 рублей, из которых 5 840,00 — в ФФОМС.
За второй квартал вышло ещё 10 тыс. налога. Снова не платим налог, а платим в ПФР. Осталось 12 385,00 руб., из которых 5 840,000 - в ФФОМС.
За третий квартал вышло ещё 10 тыс. налога. Снова не платим налог, а платим в ПФР.
НО!
Отправляем уже не 10 тыс. в ПФР, а остаток от общего взноса (от 26545,00), т.е. 6 545,00. И этим траншем мы закрываем свои обязательства перед ПФР.
Но налог у нас был 10 тыс., а заплатили мы 6 545,00. Остальные 3 455,00 отправляем в ФФОМС. Осталось заплатить на мед. страхование: 5 840 - 3 455 = 2 385 рублей.
Так вот уже за четвертый квартал, когда у вас налог снова выйдет 10 тыс.руб., остаток 2 385 отправляем в ФФОМС, а остальные 7 615,00 - на реквизиты налоговых органов!
Важно! Отправка в ПФР или ФФОМС означает использование КБК для таких платежей, но получателем является ИФНС.
Разумеется, это лишь пример, и налог у вас уже за первый квартал может составить сумму, превышающую страховые взносы в ПФР и ФФОМС. Тогда лучше всё оплатить сразу в первом квартале, а дальше уже придётся поквартально вносить авансовые платежи.
По этой вышеизложенной схеме вы снимаете с себя бремя ежемесячных платежей и всякий риск наложения пеней и других санкций со стороны налоговой.
1 процент в ПФР с доходов, превышающих 300 тыс. рублей
На следующий год, после того, как вы внесли фиксированный взнос во внебюджетные фонды, в случае, если ваш доход превысил 300 тыс. рублей, будьте любезны оплатить 1% от той суммы, которая эти 300 тысяч превысила.
Пример для чайников.
Доход за год у вас составил 487000 рублей. Из этой суммы 187 тыс. — это превышение 300 тыс. и именно со 187 тыс. вы должны оплатить 1%. Это будет 1870 рублей.
Будьте внимательны! Оплатить нужно на реквизиты ПФР, а не ФФОМС! Срок — до 1 июля следующего за отчётным года. Если взносы перечисляются в 2018 г., необходимо использовать новый . С марта 2018 г. взносы 1% нужно перечислять на КБК, как и для фиксированных взносов — 182 1 02 02140 06 1110 160 (Приказ Минфина РФ от 28.02.2018 г. № 35н) с указанием в платежке реквизитов ИФНС.
Если у вас доход превысил 300 тысяч уже в текущем году, можете не ждать июля следующего и уже смело оплачивать 1% от превышения на соответствующий этому платежу КБК ПФР.
Нужно ли платить страховые взносы при закрытии ИП
В том случае, если вы закрываете ИП, налоговый инспектор, принимая у вас документы на закрытие, может потребовать квитанции, подтверждающие факт оплаты в ПФР всех взносов за тот год, в котором совершается процедура закрытия. Помните — вы не обязаны оплачивать страховые взносы при подаче документов на закрытие! Читаем ст. 432 НК РФ, исходя из которой это можно сделать в течение 15 дней после закрытия ИП.
С другой стороны, страховой взнос можно вычесть из налога, как мы уже знаем, что будет невозможно, если вы в ПФР деньги понесёте уже после закрытия, а не до. Поэтому перед закрытием ИП, заплатите все взносы в ПФР и ФФОМС, согласно расчётам за месяц, приведённым выше.
Квитанция на оплату страховых взносов в ПФР
Самый удобный способ оплатить страховые взносы — сформировать самостоятельно квитанцию на официальном сайте Пенсионного фонда.
Сделать это очень просто.
Шаг 1
. Переходим по ссылке: https://www.pfrf.ru/eservices/pay_docs/ и видим следующее:
Шаг 2 . Выбираем пункт «Страхователь», свой субъект РФ и далее пункт «Уплата страховых взносов лицами, добровольно вступившими в правоотношения по ОПС».
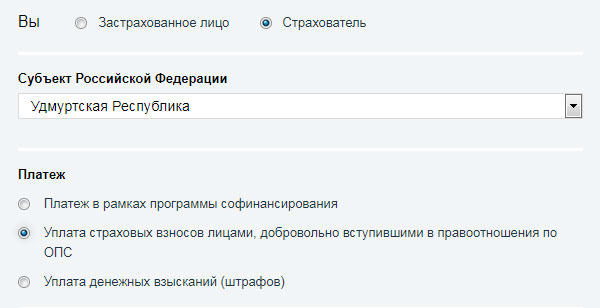
Вам откроется окно с реквизитам для уплаты:
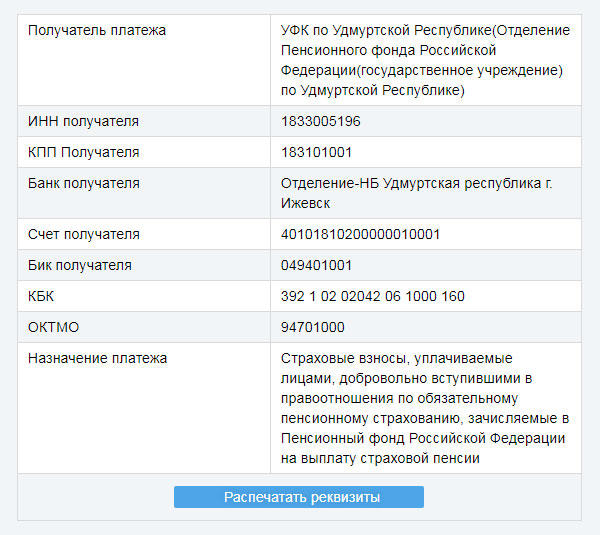
Внимание! В сервисе еще не ввели изменения в части КБК.

После ввода данных можно либо распечатать квитанцию, либо скачать ее в формате PDF. Вот так вот она должна выглядеть:
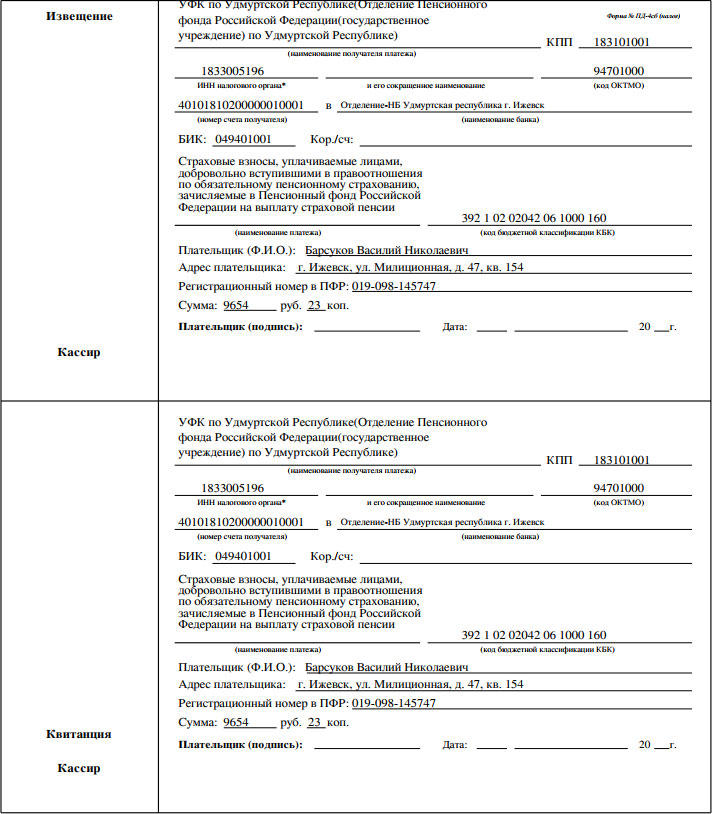
Такая квитанция не подойдет непосредственно для оплаты в банке из-за неверного КБК. Однако оплатить страховые взносы можно через Интернет-банк, тот же Сбербанк-Онлайн, выполнив заполнение электронного платёжного поручения на основании сформированной квитанции. Или со своего расчётного счёта. Главное, чтобы деньги на вас им пришли, а откуда пришли, из какого банка и счёта - без разницы.
Из данной статьи Вы узнаете в доступной форме о размерах взносов в фонды для ИП за себя в 2019 году и ранее, сможете самостоятельно рассчитать размер взноса, в т.ч. и за неполный год. Ознакомитесь со случаями, когда ИП могут не уплачивать страховые взносы, со сроками оплаты взносов, с тем, как узнать реквизиты, сформировать квитанцию и произвести оплату страховых взносов самостоятельно.
Фиксированная сумма взносов в фонды для ИП за себя в 2017 году составляет 27990 руб. (ФФОМС: 4590 руб. + ПФР: 23400 руб.) + 1% в ПФР с суммы доходов за год, превышающих 300 000 руб. Подробнее об этом читайте далее…
Уплата страховых взносов в ПФР и ФФОМС
Каждый индивидуальный предприниматель независимо от того, есть у него наемные работники или нет, должен платить за себя фиксированные страховые взносы в два внебюджетных фонда - Пенсионный фонд РФ (ПФР) и Федеральный фонд обязательного медицинского страхования (ФФОМС). Общая сумма фиксированных взносов в фонды уплачивается раз в год не позднее 31 декабря (ч.2 ст.16 ФЗ №212-ФЗ). Причем оплатить её Вы можете как единовременно, так и разбив на части, главное, чтобы вся сумма взносов была уплачена к 31 декабря текущего календарного года. В случае неуплаты или неполной уплаты страховых взносов в установленный срок начисляются пени.
Формула расчета страховых взносов
Формула расчета взносов определена ст.14 ФЗ №212-ФЗ и выглядит следующим образом:
Размер взноса = МРОТ * ТАРИФ * кол-во месяцев
Где МРОТ - минимальный размер оплаты труда, установленный федеральным законом на начало финансового года, за который уплачиваются страховые взносы, ТАРИФ - тариф страхового взноса в ПФР или ФФОМС, установленный ст.12 ФЗ №212-ФЗ .
Пример расчета взноса в ПФР на 2019 год
7 500 руб. * 26% * 12 = 23 400 руб.
МРОТ по годам
На 2017 год МРОТ составляет - 7 500 руб.
На 2016 год МРОТ составлял - 6 204 руб.
На 2015 год МРОТ составлял - 5 965 руб.
На 2014 год МРОТ составлял - 5 554 руб.
На 2013 год МРОТ составлял - 5 205 руб.
На 2012 год МРОТ составлял - 4 611 руб.
Тарифы страховых взносов 2019
Страховые взносы ИП 2017
Президент подписал закон, который передаёт страховые взносы под контроль налоговиков. С 1 января 2017 года платить взносы за ИП придётся не в ПФР и ФСС, как раньше, а в налоговую по месту регистрации.
Сумма взносов в фонды в 2017 году составляет 27 990 руб., из них:
Размер страховых взносов в ФФОМС в 2017 году = 4 590 руб.
Размер страховых взносов в ПФР в 2017 году = 23 400 руб.
Если размер дохода ИП превысит 300 000 руб. за 2017 год, то взнос в ПФР увеличивается дополнительно на 1% от суммы превышения.
Пример расчета дополнительного взноса в ПФР при доходе 1 000 000 за 2017 год:
(1 000 000 - 300 000) * 1% = 7 000 руб.
Страховые взносы ИП 2016
Сумма взносов в фонды в 2016 году составляет 23 153,33 руб., из них:
Размер страховых взносов в ФФОМС в 2016 году = 3 796,85 руб.
Размер страховых взносов в ПФР в 2016 году = 19 356,48 руб.
Если размер дохода ИП превысил 300 000 руб. за 2016 год, то взнос в ПФР увеличивается дополнительно на 1% от суммы превышения.
Пример расчета дополнительного взноса в ПФР при доходе 500 000 за 2016 год:
Данный платеж в ПФР нужно уплатить не позднее 1 апреля 2017 года. Суммарный платеж в ПФР за 2016 год ограничен суммой 158 648,69 руб., которая рассчитана исходя из 8-кратного МРОТ на основании ст.14 ФЗ №212-ФЗ .
Страховые взносы ИП 2015
Сумма взносов в фонды в 2015 году составляет 22 261,38 руб., из них:
Размер страховых взносов в ФФОМС в 2015 году = 3 650,58 руб.
Размер страховых взносов в ПФР в 2015 году = 18 610,80 руб.
Если размер дохода ИП превысил 300 000 руб. за 2015 год, то взнос в ПФР увеличивается дополнительно на 1% от суммы превышения.
Пример расчета дополнительного взноса в ПФР при доходе 500 000 за 2015 год:
(500 000 - 300 000) * 1% = 2 000 руб.
Данный платеж в ПФР нужно уплатить не позднее 1 апреля 2016 года. Суммарный платеж в ПФР за 2015 год ограничен суммой 148 886,40 руб., которая рассчитана исходя из 8-кратного МРОТ на основании ст.14 ФЗ №212-ФЗ .
Страховые взносы ИП 2014
Сумма страховых взносов ИП в 2014 году составляет 20 727,53 руб., из них:
Размер страховых взносов в ФФОМС в 2014 году = 3 399,05 руб.
Размер страховых взносов в ПФР в 2014 году = 17 328,48 руб.
Если размер дохода ИП превысил 300 000 руб. за 2014 год, то взнос в ПФР увеличивается дополнительно на 1% от суммы превышения. Суммарный платеж в ПФР за 2014 год ограничен суммой 138 627,84 руб., которая рассчитана исходя из 8-кратного МРОТ на основании ст.14 ФЗ №212-ФЗ .
Страховые взносы ИП 2013
Сумма страховых взносов ИП в 2013 году составляет 35 664,66 руб., из них:
Размер страховых взносов в ФФОМС в 2013 году = 3 185,46 руб.
Размер страховых взносов в ПФР в 2013 году = 32 479,20 руб.
Страховые взносы ИП 2012
Сумма страховых взносов ИП в 2012 году составляет 17 208,25 руб., из них:
Размер страховых взносов в ФФОМС в 2013 году = 2 821,93 руб.
Размер страховых взносов в ПФР в 2013 году = 14 386,32 руб.
Расчет взносов в фонды ИП за неполный год
Если Вы зарегистрировались в качестве ИП, например, в середине 2015 года, то расчет размера взносов производится за неполный год. Важно точно, до копейки, рассчитать эту сумму, чтобы не возникло недоимки. Чтобы определить, какой размер фиксированного платежа нужно заплатить до конца текущего года, рассчитайте взносы за дни месяца, в котором произошла регистрация, а затем взносы за оставшиеся до конца года полные месяцы и суммируйте их.
Формула расчета взноса за неполный месяц:
Размер взноса = МРОТ * ТАРИФ / кол-во дней в месяце * кол-во рабочих дней
Пример расчета взноса в ПФР за 6 месяцев и 12 дней:
Неполный месяц: 5 965 руб. * 26% / 31 * 12 = 600,35 руб.
Полные месяцы: 5 965 руб. * 26% * 6мес. = 9 305,4 руб.
Итого: 600,35 руб. + 9 305,4 руб. = 9 905,75 руб.
Внимание!
ИП должны рассчитывать взносы на свое страхование начиная со дня, следующего за днем государственной регистрации. Сам день госрегистрации включать в расчет не требуется (ч.2 ст.4 ФЗ №212-ФЗ).
Если ИП снимается с учета до конца года, то количество календарных дней работы нужно брать с учетом дня, в котором произошла регистрация прекращения предпринимательской деятельности (ч.4.1 ст.14 ФЗ №212-ФЗ).
Во избежание ошибки в рассчетах используйте бесплатный онлайн калькулятор расчета страховых взносов ИП .
Ответственность за неуплату старовых взносов в фонды
С 2010 года территориальные органы Пенсионного фонда получили право принудительного взыскания недоимки по страховым взносам, а также штрафов и пеней. В частности, право направлять в банки должников поручения на безакцептное списание суммы задолженности (недоимки по взносам, пеней и штрафов) со счетов неплательщиков.
Пени за несвоевременную уплату взносов рассчитываются за каждый день просрочки исходя из 1/300 ставки рефинансирования ЦБ РФ. Пени начисляются за каждый день просрочки по день уплаты (взыскания) включительно.
Случаи, когда ИП могут не уплачивать страховые взносы
Cлучаи, когда предприниматели не уплачивают страховые взносы на личное страхование, приведены в ч.6 ст.14 ФЗ №212-ФЗ .
Уплата взносов в ПФР и ФФОМС для ИП
Теперь нет необходимости искать бланк квитанции, образец заполнения и реквизиты для оплаты страховых взносов в ПФР и ФФОМС. В формировании квитанции на оплату страховых взносов в ПФР и ФФОМС Вам поможет сервис ПФР по формированию платёжных документов . Данный сервис позволяет также сформировать квитанцию на оплату страховых взносов, пени и штрафов за предыдущие периоды. Распечатываем и оплачиваем квитанцию без комиссии в любом банке, оплаченную квитанцию сохраняем. Комиссия за уплату страховых взносов не взимается (ч.3 ст.24 ФЗ №212-ФЗ).
Для того, чтобы узнать реквизиты на оплату страховых взносов в ПФР и ФФОМС, воспользуйтесь сервисом ПФР по формированию платёжных документов . Ниже представлена пошаговая инструкция по формированию квитанции на оплату страховых взносов в ПФР и ФФОМС через сервис ПФР по формированию платёжных документов, где можно получить реквизиты для оплаты страховых взносов в ПФР и ФФОМС в Вашем регионе.
Как распечатать квитанцию на оплату страховых взносов в ПФР и ФФОМС пошаговая инструкция 2019
2. Отмечаем, что мы являемся страхователем и выбираем свой субъект РФ;
3. В качестве платежа выбираем уплату страховых взносов;
4. Т.к. мы не являемся работодателем, то выбираем в качестве плательщика ИП, не производящие выплаты и иные вознаграждения физическим лицам;
5. Тип платежа – платежи в 2017 году, где мы выбираем фонд, в который будем производить оплату (ПФР или ФФОМС);
7. Ниже нам предлагают заполнить необходимые поля для формирования квитанции, где требуется указать ОКТМО (), Ф.И.О., адрес, регистрационный номер в ПФР и сумму платежа;
8. После этого мы можем сразу же распечатать квитанцию, а также сохранить её на своем компьютере в виде файла PDF, нажав на соответствующую кнопку;
9. Распечатываем и оплачиваем квитанцию без комиссии в любом банке, пример сформированной квитанции представлен ниже.
Внимание! Если Вы ИП на УСН или ЕНВД, советуем Вам воспользоваться онлайн сервисом Эльба, который напомнит про сроки отчётности, поможет правильно рассчитать налоги, подготовить все необходимые отчёты и отправить их в налоговую через Интернет. Поможет рассчитать и уплатить страховые взносы (в том числе и онлайн) и отчитаться за Вас и Ваших сотрудников в налоговую, пенсионный фонд и ФСС. Наш сайт предлагает выгодные условия подключения, если с момента регистрации Вашего ИП прошло менее трёх месяцев, Вы получите первый год сервиса в подарок. Подробнее читайте по ссылке...
 Просмотров статьи




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации