
Как сдавать нулевую отчётность ИП на разных системах налогообложения. Нулевая декларация по усн
Декларация УСН за 2017 год подается всеми хозяйствующими субъектами, которые применяют льготный режим. Если у налогоплательщика не было деятельности, он все равно должен отчитаться. В этой статье представлен образец, как заполнить нулевую декларацию по УСН за 2017 год для ИП. Также на сайте можно скачать бесплатно бланк нулевой декларации по УСН за 2017 год для ИП.
Нулевая налоговая декларация для ИП (упрощенка 2019) формируется на основании требований приказа ФНС от 26.02.2016 № ММВ-7-3/ Поскольку в нее с момента утверждения неоднократно вносились поправки, необходимо изучить образец заполнения нулевой декларации по УСН за 2017 для ИП, прежде чем направлять ее в ФНС. Тем более, если деятельности в этом году не было, то и отчет будет без конкретных показателей. Отметим также, что предприниматели отчитываются за год не позже 30.04.2018, а организации — до 31 марта.
Нулевая декларация по УСН за 2017 год для ИП (образец заполнения доходы)
Налоговую отчетность условно называют нулевой. Такое понятие в официальных документах отсутствует. К ней можно отнести подачу сведений хозяйствующими субъектами, которые не вели деятельность в налоговом периоде, то есть у них не было движения средств на расчетных счетах. Однако в таком случае предусмотрена единая упрощенная декларация. Помните, что ИП на УСН полностью пустую отчетность сдать не может (данный образец заполнения нулевого отчета в налоговую для ИП по УСН за 2017 год этого не отражает). Необходимо, как минимум, заплатить страховые взносы на пенсионное и медицинское страхование и отразить их в своих документах.
Состав отчетности на упрощенке
Поскольку нулевая декларация по УСН за 2017 год для ООО (образец заполнения) и для ИП возможна не только при отсутствии деятельности, но и при льготной ставке, установленной в ряде регионов для некоторых отраслей экономики и/или предпринимателей, только начинающих свой бизнес, то состав может быть разным. Кроме того, он зависит от того, какой объект налогообложения выбрал бизнесмен. В таблице приведены разделы, которые необходимо заполнить в разных случаях:
Раздел 3 заполняется при необходимости.
Образец заполнения нулевой декларации по УСН за 2017 год для ИП (доходы)
Абсолютно все плательщики на упрощенке должны заполнить титульный лист по обычным правилам:
- Указать наименование.
- Вписать адрес и телефон плательщика.
- Уточнить налоговый период.
- Указать ИНН, ОКТМО, ОКВЭД.
- Пронумеровать страницы.
- Поставить дату и заверить подписью.
- Поставить прочерки во всех незаполненных клеточках, в том числе в разделе «Достоверность и полноту сведений подтверждаю».
Образец заполнения новой формы налоговой декларации по УСН за 2017 год (титульный лист) должен выглядеть так:
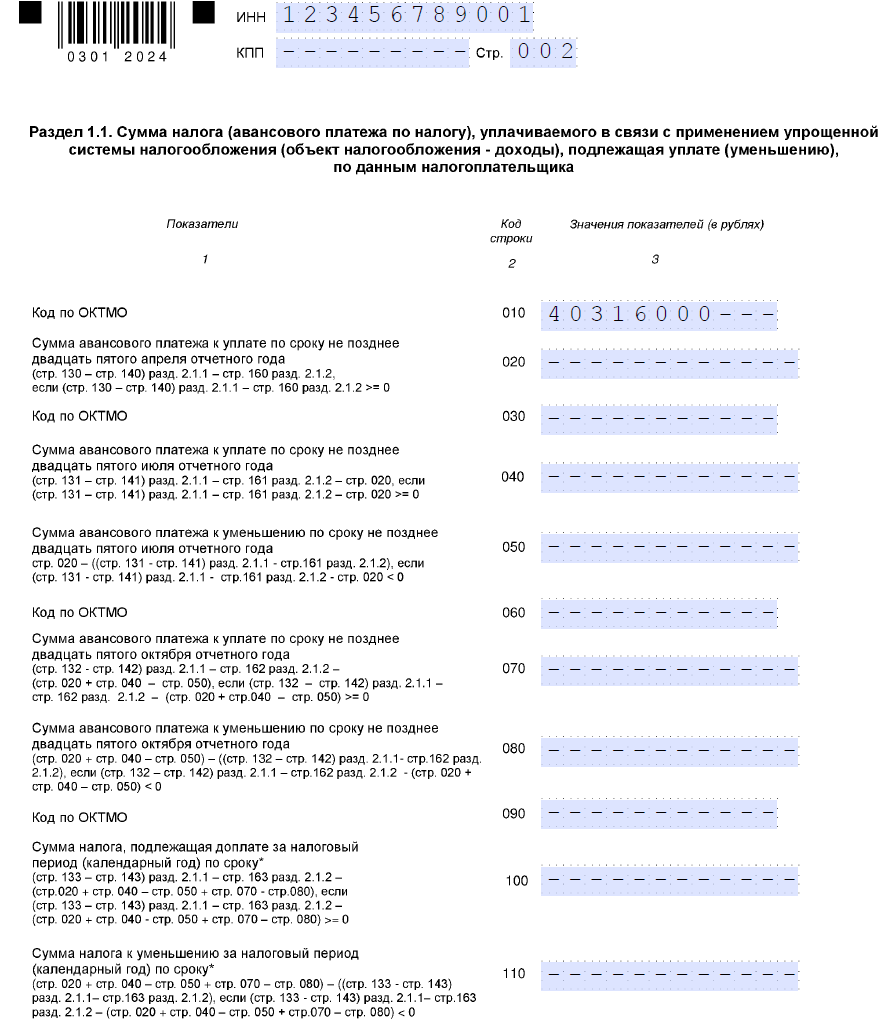
В разделе 1.1 или 1.2, в зависимости от объекта налогообложения, указывается код ОКТМО в строке 010, в остальных полях — прочерки. Например, если код состоит только из 8 цифр, надо их вписать, а в остальных клетках поставить прочерки.

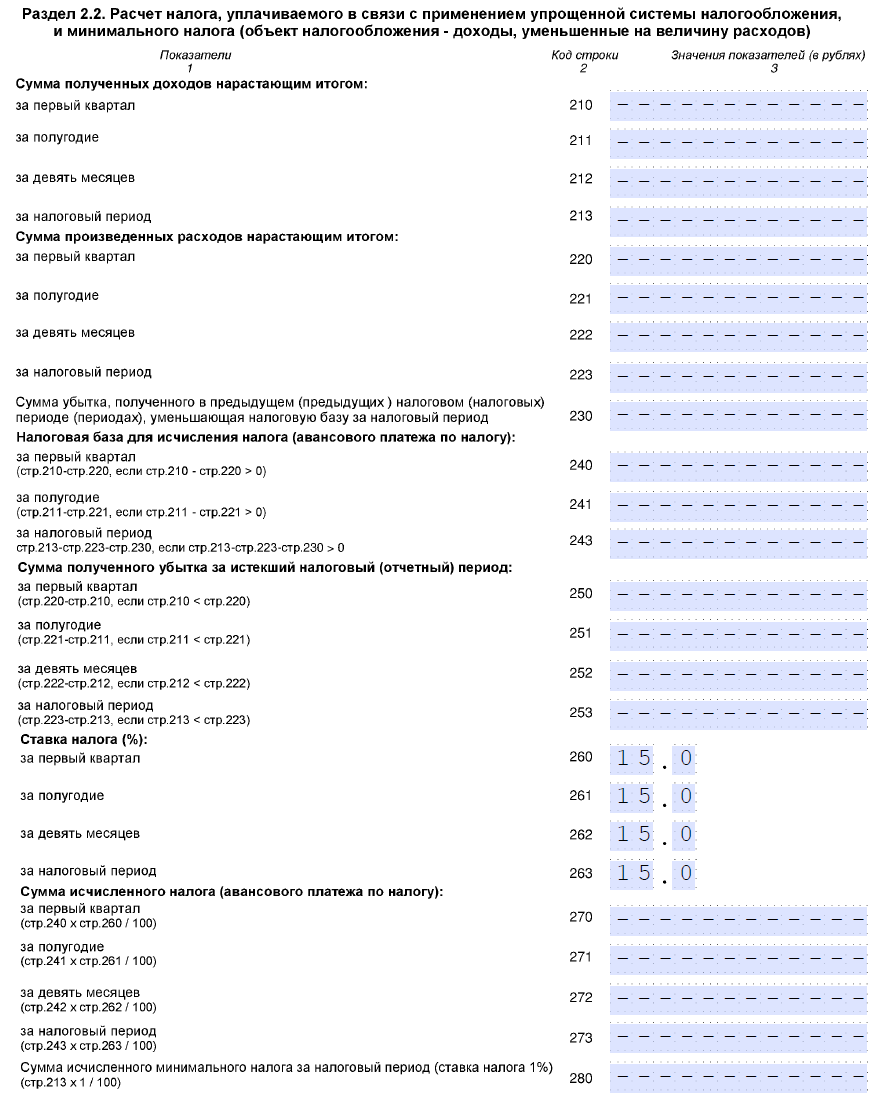
В разделах 2.1.1 (объект «доходы») и 2.2 (объект «доходы - расходы») следует вписать доходы и расходы, а также ставку, которую применяет бизнесмен (0, 6 или 15 процентов в таком виде:0,0; 6,0 или 15.0); в прочих строках ставятся прочерки.

Обратите внимание: образец нулевой налоговой декларации ИП за 2017 год на УСН доходы содержит проверки и в строках 140-143, где требуется указать сумму страховых взносов, уменьшающую сумму налога. Но поскольку деятельность не велась и фактически нечего уменьшать, то и взносы отражать не обязательно. Ошибкой это не будет.
Если налог по УСН оказался равен нулю (возможно только при объекте «доходы»), то отчетность заполняется как обычно, только в строке 100 раздела 1.1 будут прочерки. Это возможно при выручке ниже суммы страховых взносов.
Ответственность за отсутствие отчета по упрощенке
Если предприниматель не предоставит необходимую информацию, его могут наказать в соответствии с нормами статьи 119 Налогового кодекса РФ . Такое разъяснение приведено в письме Минфина России от 14.08.2015 № 03-02-08/47033. Штраф в этом случае составляет 1000 рублей, но может быть уменьшен при наличии смягчающих обстоятельств. В статье 112 НК РФ к таким обстоятельствам отнесена незначительная просрочка сдачи отчета. Кроме того, штраф для субъектов малого бизнеса может быть заменен предупреждением. Для этого налогоплательщик должен направить в свой орган ФНС ходатайство о снижении суммы штрафа с обязательным указанием всех смягчающих обстоятельств.
Также не следует забывать о том, что статьей 76 НК РФ предусмотрена возможность блокировки расчетного счета налогоплательщика за несвоевременное предоставление налоговой отчетности. Эта мера может быть применена и по отношению к нулевому отчету, поэтому лучше не опаздывать с ним более чем на 10 дней.
Напомним, что для подготовки и сдачи отчетности в электронном виде существует множество специальных сервисов. Практически все бухгалтерские программы предоставляют такую возможность. У некоторых из них для такой услуги предусмотрены специальные тарифы, некоторые предлагают это сделать полностью бесплатно, как, например, . Такой сервис особенно оценят индивидуальные предприниматели, которые работают без бухгалтера. Ведь им не только не придется тратить, пусть даже небольшие, деньги за сдачу отчетов, не имея доходов, но и не придется вникать, что именно и когда нужно сдать. В случае регистрации в программе она сама напомнит о том, какую отчетность (даже без финансовых показателей) надо сдать, и предложит сформировать необходимые документы. Все, что потребуется от ИП, — это просто ввести свои данные, ИИН, адрес регистрации и код ОКВЭД.
Где скачать бланк декларации по УСН за 2017 год для ИП
Отметим, что отдельная форма нулевого отчета не предусмотрена, заполняется обычная отчетность по упрощенке, но с учетом указанных особенностей. Вместо нее можно сдать единую упрощенную декларацию, но срок ее подачи истекает уже 20.01.2018.
Компании, выбравшие в качестве налогового режима для ведения своей деятельности УСН, должны декларировать результат своей работы посредством представления декларации по УСН.
Декларация включает в себя набор показателей, необходимых для вычисления единого налога, и представляет собой конечную сумму налога, подлежащего перечислению по соответствующему КБК. Что делать, если никаких операций в году не производилось, и деятельность не велась? Нужно ли отчитываться перед налоговой?
Отсутствие деятельности не является поводом для утери обязательства по представлению требуемой НК РФ отчетности. Нужно сдавать нулевую отчетность по УСН.
Нулевая отчетность УСН для ИП
Физлица с образованием ИП часто выбирают для себя упрощенную систему в связи с простотой ведения учета и расчета налоговых обязательств. Вместе с тем, открывая ИП, многие забывают об этом действии и не начинают вести деятельность либо начинают, но прекращают в какой-то момент. Лучшим вариантом в таком случае будет своевременное закрытие ИП в государственном порядке. Если же ИП не выполняет такой процедуры, то по окончании года придется отчитаться перед налоговой, предоставив нулевую декларацию по УСН.
Также поводом для подачи такого отчета будет ситуация, когда физицо зарегистрировался как ИП, но деятельность не успел начать.
Нулевая декларация представляет собой отчет, в котором прописываются нулевые показатели по налоговому обязательству в связи с уплатой единого налога УСН.
Если наряду с отсутствием предпринимательской деятельности, ИП не совершает никаких движений денежных средств по своим счетам, то при наличии других объектов налогообложения можно вместо нулевой декларации по УСН заполнить единую упрощенную декларацию, в которой будут представлены нулевые показатели по всем налоговым обязательствам. С одной стороны это может быть удобно при наличии других налоговых обязательств, помимо уплаты единого налога, но при упрощенном режиме это не актуально ввиду того, что упрощенный налог заменяет все прочие налоги, характерные для классического налогового режима. Кроме того, ЕУД подается ежеквартально, а нулевую отчетность по УСН достаточно подать один раз в год, поэтому в большинстве случаев удобнее все-таки заполнить нулевую декларацию.
Если же движение денег по кассе или банковскому счету ИП наблюдалось в отчетном году при отсутствии самой деятельности, то выбора нет, обязательно заполняется декларация по УСН с нулевыми показателями.
Непредставление данного отчета в положенный срок выступает основанием для применения штрафных налоговых санкций согласно 119 ст. НК РФ. Штраф при отсутствии налоговых обязательств будет составлять минимальную величину – 1000 руб.
Подавать нулевую декларацию нужно в то отделение налоговой, в котором ИП зарегистрирован в качестве плательщика, то есть куда подавалась документация для образования индивидуального предпринимательства (по адресу фактического места жительства согласно прописке в паспорте или ином подтверждающем документе), при этом не важно, по какому адресу физлицо ведет или не ведет деятельность.
Способ подачи нулевой декларации ИП выбирает сам – лично, по почте или через ТКС в электронном формате. Крайний срок представления для ИП – 30 апреля следующего года.
Для ИП с работниками
Предприниматели, имеющие трудоустроенных работников, обязаны, помимо нулевой декларации, подать в фонды отчетность по страховым отчислениям обязательного характера в форме РСВ-1 и 4-ФСС, а также предоставить сведения по численности этих работников.
Нулевая отчетность УСН для ООО
Если юрлицо на УНС в определенный момент перестает выполнять операции, приносящие доходы или влекущие расходы, или ООО не успело начать деятельность после регистрации, то по окончании года все равно придется отчитаться перед налоговой с помощью нулевой отчетности несмотря на отсутствие прибыли в прошедшем году.
Подача нулевой декларации в данном случае имеет важное значение – с помощью данного бланка компания сообщает налоговой о том, что у нее отсутствует деятельность и база для уплаты упрощенного налога. После представления нулевой декларации у налоговой не будет никаких вопросов и претензий к упрощенцу в отношении его налоговых обязательств. Если же никакого отчета не подать, то налоговая будет считать, что юрлицо не выполнило своих обязанностей налогоплательщика, не предоставило отчетность, а потому обязано понести наказание в виде штрафных удержаний.
Правила подачи нулевого отчета для ООО аналогичны представлению обычной декларации. Способ может быть любым – электронным, бумажным через личную или почтовую подачу. Законом установлено, что юрлица, имеющие более 100 работников, должны сдавать отчеты в электронном порядке, однако, такие предприятия нарушают условие по средней численности персонала для применения УСН, а потому не смогут применять упрощенный режим.
Упрощенцы организации могут также вместо нулевой декларации подать единую упрощенную, если нет никаких денежных движений в течение года – это могут быть незаметные на первый взгляд операции по снятию комиссии банком за обслуживание счета. При наличии таких движений организация должна заполнять нулевую отчетность, в противном случае допускается подача ЕУД, если, конечно, это удобно компании.
Кроме нулевой декларации по упрощенному налогу, ООО должен отчитываться ежеквартально перед внебюджетными фондами и предоставить за год сведения о численности персонала даже при отсутствии выплат в их пользу.
По окончанию года, помимо нулевой декларации по УСН, ООО предоставляет также бухгалтерскую отчетность (можно использовать сокращенные бланки отчетов). Срок для подачи бухгалтерских отчетов аналогичен сроку подачи декларации – до 31.03 включительно. Несмотря на отсутствие деятельности, бухгалтерская отчетность может содержать некоторые показатели, например, величину капитала, источники его формирования, наличие ОС и НМА, показатели прошлых периодов.
Бланк нулевой декларации УСН
Законами РФ не предусмотрено никакой особой формы для представления нулевой отчетности. Надлежит заполнять тот же бланк декларации, что используется в общем случае при декларировании своих доходов, а в ряде случаев и расходов. Отличие нулевого отчета от обычного заключается в его показателях, а не в самом виде бланка.
Актуальный бланк декларации утвержден Приказом ФНС №MMB-7-3/99@ от 26.02.16 и содержится в 1-м приложении к указанному законодательному документу.
Скачать нулевую декларацию по УСН. Бланк и образец заполнения
Заполнить нулевую декларацию легко, практически все показатели полей будут равны нулю. Как правило, упрощенцу достаточно внести данные на титульной части декларации, в остальных строках ставятся нулевые показатели.
Построчное заполнение:
| Показатель | Заполнение |
| Страница 1 – Титульный лист | |
| ИНН и КПП | Соответствующие коды для упрощенца (для ИП вносится только ИНН) |
| № корректировки | «0» – для исходной подачи |
| Налоговый период | «34» – соответствует календарному году |
| Год | Год, за который отчитывается упрощенец |
| Налогоплательщик | Полное наименование юрлица или ФИО физлица полностью |
| ОКВЭД | Указывается в отношении основного вида деятельности по данному классификатору |
| Достоверность сведений | Данные о лице, подающем отчет:
|
| Страница 2 – для объекта «доходы» (разд.1.1) | |
| ОКТМО | Код из классификатора, соответствующий территориальному положению компании |
| В остальных полях для указания сумм | Прочерки |
| Страница 3 – для объекта «доходы-расходы» (разд.1.2) | |
| ОКТМО | Код места нахождения плательщика по классификатору |
| В остальных полях | Прочерки |
| Страница 4 – для объекта «доходы» (разд.2.1.1) | |
| 102 | Признак, характеризующий плательщика:
|
| 120-123 | Ставка налога в пределах 6% (субъекты вправе уменьшать данную ставку, согласно последним изменениям). |
| В остальных полях | Прочерки |
| Страница 7 – для объекта доходы-расходы (разд.2.2) | |
| 260-263 | Ставка налога в пределах 15%. |
| В остальных полях | Прочерки |
При отсутствии обязанности по уплате торгового сбора и получения целевых финансовых средств, заполнять больше ничего не нужно. Плательщик подает только те листы декларации, в которых есть заполненные строки:
- Для тех, кто облагает налогом только доходы – титульный лист, 2 и 4 страницы;
- Для тех, кто облагает доходы за вычетом расходов – титульный лист, 3 и 7 страницы.
На каждой подаваемой странице должны присутствовать ИНН плательщика, а для юрлиц еще и КПП. На титульном листе ставится подпись и дата заполнения декларации и печать для организаций.
Одна из первых проблем, с которой вы можете столкнуться на предпринимательском поле, – отсутствие реальных доходов. Компания уже существует документально и является налогоплательщиком, но платить налоги не с чего. Пускать такую ситуацию на самотек нельзя. Налоговая отчетность является обязанностью, и за ее неисполнение вам грозит не только штраф, но и блокировка счетов компании.
При этом сдача нулевой декларации – это достаточно простая процедура, не требующая особого опыта. Вам понадобится образец нулевой декларации УСН за 2017 год (по НДС или ЕНВД на основной системе налогообложения или «вмененке»).
Этот заполненный бланк вам нужно отвезти или отправить по интернету в налоговую. Скачать образец документа можно с официального сайта ведомства . Если в вашем штате есть сотрудники, то список документов может быть расширен.
Какие документы представить в инспекцию?
ИП без сотрудников
- книга учета доходов и расходов – по усмотрению налогового инспектора.
ИП, имеющие работников в штате
- декларация УСН (раз в год, не позднее 30 апреля);
- справка о ;
- – могут потребовать по своему усмотрению налоговые инспекторы.
Кроме перечисленных документов предпринимателям с сотрудниками нужно отчитаться во внебюджетные фонды: в Фонд социального страхования и в Пенсионный фонд.
Юридическое лицо
- («упрощенка»);
- декларация;
- справка о среднесписочной численности;
- сведения о сотрудниках по форме 2-НДФЛ;
- справка в ИФНС и ПФР об .
Основная система налогообложения
Юридические лица, находящиеся на (ОСНО), платят налог на прибыль, а ИП – . В том случае, если деятельность не велась, то налогоплательщик предоставляет в налоговую нулевые декларации по всем видам налогов. Отчетность подается один раз в квартал. Данные за 1 квартал 2017 года должны быть предоставлены до 29 февраля.
Кроме этого, индивидуальные предприниматели, работающие на ОСНО, обязаны подать в фискальный орган декларацию по форме . Сдача нулевой отчетности на основной системе налогообложения происходит только через интернет.
В отношении транспортного, водного, земельного, налога на имущество организаций, а также акцизов юридические лица и индивидуальные предприниматели признаются налогоплательщиками только в случае наличия у них объекта налогообложения. Если он отсутствует, то и сдавать декларацию не нужно.
Сдача нулевой отчетности на основной системе налогообложения происходит только через интернет.
Какие разделы заполнять?
Предприниматели и юридические лица на УСН заполняют разделы на первых трех листах декларации:
1. В соответствующие графы первого листа вписываем ИНН и КПП (для индивидуальных предпринимателей только ИНН), код налогового органа.
Ф. И. О. ИП (если организация – укажите ее наименование).
В строке « » указываем данные Росстата, а в строке «Достоверность…» вносим информацию о директоре предприятия. Важно: в разделе «Номер корректировки» ставится «0». В графе «Налоговый период» ставится «34» (что означает 1 год). Не забываем вписать дату и поставить свою подпись.
2. Вторая страница нулевой декларации включает в себя четыре важные для нас строки. 001 – прописывают «1» или «2» (зависит от объекта налогообложения); 010 – указывают классификатор (); 020 – указывают объект налогообложения «доходы» – 182 1 05 01011 01 1000 110, объект налогообложения «доходы минус расходы» – 182 1 05 01021 01 1000 110. 080 – данные соотносят со строкой 020. Во всех остальных разделах ставим прочерки.
3. На последней странице декларации по УСН заполняется строка 201, в которой вписывается ставка налога – 6% или 15% (знак % не используется). В пустых ячейках ставятся прочерки. На этом заполнение нулевой декларации на УСН закончено.
4. Для ИП и юридических лиц на ОСНО нулевая отчетность передается через интернет. При этом используется специальный софт с электронной цифровой подписью. Программы снабжены всеми необходимыми инструкциями.
Предприниматели и юридические лица на УСН заполняют разделы на первых трех листах декларации.
Таким образом, получается, что заполнение и сдача нулевой декларации в налоговые органы не такая сложная задача. Но игнорирование здесь светит малоприятным штрафом. гласит, что он может составлять до 30% от суммы невыплаченного налога, но не менее 1 тысячи рублей. Поскольку сумма недоимки в данном случае равна нулю, то штраф составляет минимальный предел. Но ведь и потерянная тысяча – не повод для радости.
Сдавайте нулевую декларацию вовремя, тем более процедура ее заполнения позволит набить руку для оформления документа, показывающего прибыль. А последняя точно вскоре появится!
В отличие от снотворных, налоги не вызывают привыкания. Поэтому можно платить всю жизнь. Михаил Мамчич, афорист
Налоговая отчётность каждый год сдают все предприятия и ИП. Эта обязанность сохраняется даже в том случае, если доход за отчетный период не был получен. Отчитаться в ИФНС необходимо, игнорирование обязанностью по своевременной сдачи отчетности обернется штрафными санкциями.
Разберемся, как самому заполнить «нулевую» декларацию по УСН. Поговорим о тонкостях оформления и предъявляемых к нему требованиях.
Основные требования к заполнению
Отсутствие результатов деятельности значительно упрощает оформление «нулевой» декларации»,никаких расчетов производить не нужно. Все, что требуется это внимательно внести в установленную форму все необходимые сведения и реквизиты.
Для информации: для заполнения нулевой декларации используется стандартная форма для УСН.
Общие правила заполнения формы
- титульный лист обязаны заполнить все без исключения ИП и ООО;
- каждая ячейка соответствует только одному знаку - цифре или букве;
- при отсутствии информации в ячейке ставится прочерк;
- разделы 1.1 и 2.1 предназначены для внесения сведений предприятиями, работающими на режиме «Доходы»;
- разделы 1.2 и 2.2 оформляют компании и предприниматели на УСН по формуле «Доходы минус расходы»;
- первый и второй разделы начинаются с кода объекта налогообложения: цифре 1 соответствует объект «Доходы», цифре 2 - «Доходы минус затраты»;
- нумерация страниц сквозная, номера проставляются в полях «Стр.», расположенных вверху каждого листа.
Оформление титульного листа
Рассмотрим, как правильно заполнить нулевую декларацию на примере отчетности ИП Гартунова М.Н.
Начинаем заполнять с верхней части первой страницы, внося необходимые сведения в каждое поле.
| Название поля | Информация |
|---|---|
| Вносятся сведения из регистрационных документов, выданных на открытие ИП или компании |
|
| Номер корректировки | Обозначение 0 - при представлении формы за год, 1 - при сдаче исправленной декларации, 2, 3 и т.д. - с последующими корректировками |
| Налоговый период | 34 - при сдаче годовой отчетности, 50 - при смене налогового режима, реорганизации или любых других изменений в статусе предприятия, либо его закрытии до конца года |
| Отчетный год | Период, информация о работе за который представлена |
| Код налогового органа | Первые четыре цифры ИНН, или указанные в регистрационных документах. В представленном примере - 7404 |
| По месту нахождения учета | 120 - для ИП, 210 - для компаний. Если была реорганизация предприятия, то код - 215 |
| Налогоплательщик | Название компании или ФИО ИП полностью |
| Код вида деятельности по ОКВЭД | Проставляется из выписки ЕГРЮЛ (для ООО) или ЕГРИП (для ИП) |
| Форма реорганизации | Заполняются только реорганизованными или реструктурированными предприятиями, а также подлежащими ликвидации. Применяемые коды (от 0 до 6) обозначают степень изменения статуса организации. Для ИП данные поля не актуальны. |
| ИНН/КПП реорганизованного предприятия |
|
| Номер контактного телефона | Заносится № действующего телефона |
| На … страницах | Число страниц представленной формы, обычно 3 листа |
| С приложением подтверждающих документов или их копий | Число листов документальных приложений, подтверждающих те или иные сведения. При отсутствии приложений - прочерки. |
Важно: Правая часть заполняется работником налогового органа, самостоятельно заполнять ее не требуется, в обратном случае при сдаче отчетности она будет возращена как не корректно заполненная.
В этом блоке в нашем примере поставлена только подпись предпринимателя и дата составления формы. ИП, лично подающий декларацию, вправе не вписывать ФИО, а только подтвердить данные подписью.
На этом оформление титульного листа заканчивается. Далее для предприятий разных налоговых режимов оформляются разные листы формы.
Образец заполнения декларации УСН, налогооблагаемая база «Доходы»
ИП и ООО на режиме «Доходы» заполняют разделы 1.1, 2.1. Рассмотрим оформление раздела 1.1 на примере ИП Гартунова. Сверху листа вписываем ИНН/КПП и нумеруем страницу.
Обратимся к таблице:
Все остальные ячейки прочеркиваются.
Оформление раздела 2.1 начинается с ИНН/КПП и номера листа.
В нашем примере ИП работает без нанятого персонала, поэтому в поле 102 проставлен признак 2.
Образец заполнения декларации УСН, налогооблагаемая база«Доходы, минус расходы»
Рассмотрим порядок оформления отчетности на примере ООО «Абсолют».
Перечислим различия в заполнении полей титульного листа: код «по месту нахождения учета» - 210, в поле «Достоверность указанных сведений» вносится ФИО директора ООО. Далее переходим к разделу 1.2.
Раздел 1.2 начинается с заполнения ИНН/КПП и номера листа. Здесь, как и в разделе 1.1 в поле 001 проставляется код, обозначающий применяемый спецрежим - 2.
В поле 010 - код ОКТМО, который может не повторяться в полях 030, 060, 090, если не изменялось место проживания ИП или адрес предприятия. Этот раздел подписывается и датируется.
В разделе 2.2 основными полями к заполнению являются строка 201, куда проставляется код, обозначающий налоговый режим - 2, а также строки 260-263. В них в соответствии с периодами проставляется процентная ставка налога.
Во всех остальных ячейках «нулевой» формы проставляются прочерки.
Новая формы отчетности по УСН содержит дополнительный справочный 3-й раздел, введенный с 2015 года для плательщиков, которые в течение 2014 года получали поступления в любой форме (стоимостной или натурной) за услуги в формате благотворительной деятельности или целевого финансирования и целевых поступлений. Но среди предпринимателей и организаций на упрощенном режиме подобные поступления - редкое явление, и если таких операций не проводилось, этот раздел не заполняется.
Способы подачи деклараций в ИФНС
Подать форму в ИФНС можно:
- на бумаге лично руководителем или через уполномоченное лицо по предъявленной доверенности, в 2-х экземплярах. Один остается у инспектора, второй с пометкой ИФНС возвращается плательщику;
- почтовым отправлением с обязательной описью вложения, которая вместе с квитанцией является подтверждением сдачи декларации;
- с помощью электронных сервисов или сайта ФНС.
Необходимость возникает в том случае, если в течение года у него не было доходов от бизнес-деятельности. Например, ИП только зарегистрировался в конце года и еще не успел совершить свою первую продажу. Либо он совмещает УСН и другой налоговый режим (например, УСН или ЕНВД, УСН и ПСН), и вся полученная прибыль относилась к вмененке или патентной системе налогообложения. Игнорирование требования по предоставлению нулевой отчетности карается штрафными санкциями.
Отчетность ИП на УСН
Упрощенную систему налогообложения от общего режима отличает не только более низкая налоговая нагрузка, но и минимальное количество отчетных форм. В налоговой инспекции предприниматель отчитывается один раз в год. Для этого предусмотрена специальная форма налоговой декларации для упрощенцев. Крайний срок для предоставления декларации в налоговую для ИП — 30 апреля.
Никаких исключений для предпринимателей, не имеющих доходов в рамках УСН за текущий год, не делается. За ними закреплена обязанность сдать нулевой отчет. Если бизнесмен этого не сделает, то за нарушение установленных законом сроков предоставления декларации предпринимателю грозит штраф 1000 рублей.
Стоит также учитывать, что несдача нулевой декларации может повлечь за собой обязанность уплаты пенсионных взносов в максимальном размере, а это более 150 тыс.руб. ФНС ежегодно передает сведения в Пенсионный фонд о полученных ИП доходах. Если такая информация у налоговиков отсутствует, то предприниматель вынужден заплатить максимальный размер пенсионных взносов.
Как сдать нулевую отчетность ИП на УСН в налоговую? Сделать это можно четырьмя основными способами:
- лично в ФНС;
- через уполномоченного представителя (потребуется нотариальная доверенность);
- по почте заказным письмом с описью вложения;
- через интернет (потребуется ЭЦП).
Нулевая отчетность сдается при условии отсутствия поступлений на расчетный счет или наличными в течение всего года. Ее предоставляют в ФНС по месту регистрации (у ИП он совпадает с местом жительства).
Так как доходы у бизнесмена отсутствуют, то авансовые платежи переводить в бюджет не нужно. При этом он не должен забывать вести КУДиР. По новым правилам книгу не нужно заверять в ФНС, но специалисты налоговой службы в любой момент могут запросить книгу доходов и расходов.
Другие отчеты предприниматель, не имеющий наемных сотрудников, не сдает. Ранее ему нужно было отчитаться в налоговую о среднесписочной численности. Но теперь данную форму упразднили для ИП, не использующих наемный труд (она действует только для работодателей).
Отчетность в ПФР и ФСС индивидуальные предприниматели по взносам, уплаченным на свое пенсионное и социальное страхование, не сдают. ИП не является сотрудником, как директор в ООО, он не должен нанимать себя на работу. Необходимость сдать нулевой отчет возникает только в одном случае: если предприниматель уволил всех наемных работников, но не ликвидировал свой статус работодателя в фондах.
Вернуться к оглавлению
Как заполнить нулевую декларацию по УСН?
Законодательством не предусмотрен такой термин, как нулевой отчет. Но законом не запрещается сдавать сведения об отсутствии доходов в ФНС, штрафы за это не предусмотрены. Никаких проблем со сдачей нулевой декларации по УСН быть не должно. По вмененке не может быть нулевых деклараций, так как в данном случае применяется потенциальный доход. По упрощенке в целях налогообложения учитывается реально полученная выручка.
Нулевой отчет по форме ничем не отличается от обычной декларации, но в основных его полях стоят нули (или прочерки).
Он сдается по стандартной форме и требует правильного заполнения необходимых реквизитов. Образец заполнения декларации всегда можно найти в налоговой, но лучше заполнить ее заблаговременно, что позволит избежать ошибок.
Стоит учитывать, что в 2016 году изменилась форма упрощенной декларации. Найти нулевую отчетность ИП на УСН образец можно в приказе Минфина от 26 января.
Приведем пример заполнения декларации. Для начала индивидуальным предпринимателем должны быть указаны реквизиты на титульном листе. В их числе ФИО предпринимателя, его ИНН, код налоговой, налоговый период (для года — 34), код сдачи (для ИП — 120 по месту жительства), код корректировки (0, если первично), контактный телефон, код ОКВЭД (основной код, согласно выписке из ЕГРИП), число страниц (обычно их 3). Ставятся подпись и дата предоставления отчета; при необходимости заполняются сведения о представителе. В остальных незаполненных разделах ставят прочерки (кроме того, который заполняется специалистом налоговой службы).
Для УСН с объектом «доходы» (он имеет код 1) и «доходы минус расходы» (код 2) заполняются разные разделы. В первом случае это 1.1. и 2.1., во втором — 1.2 и 2.2. В случае с нулевой декларацией в данных разделах ИП заполняет только ИНН, код объекта налогообложения и ОКТМО по месту жительства. В остальных разделах нужно проставить прочерки.
На каждой странице необходимо расписаться и проставить дату. Прошивать декларацию не нужно.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации