
Как самому заполнить декларацию 3 ндфл. I
В данной статье будет приведена пошаговая инструкция по заполнению декларации 3-НДФЛ в 2019 году. Налогоплательщики смогут узнать, из каких листов должна состоять поданная ими на проверку декларация, каким образом заполняется документ, а также некоторые немаловажные детали, которые необходимо учесть для возврата подоходного налога за квартиру.
- на бланк 3-НДФЛ за 2017 год.
- на заполненную налоговую декларацию.
- на программу 2016 года для оформления 3-НДФЛ.
Физические лица, которые хотят сократить налогооблагаемую базу по причине траты денежных средств на приобретение квартиры, могут распечатать , внести в него требуемую информацию, отправить на проверку и вскоре получить вычет. Однако бланк документа при этом необходимо использовать строго определенной формы (введенной в действие 24 декабря 2014 года с помощью приказа номер ММВ-7-11/671).
Внимание! Перед тем как приступить к оформлению 3-НДФЛ на возмещение НДФЛ за квартиру, советуем ознакомиться со статьей номер 220 Налогового кодекса России, которая поможет налогоплательщику убедиться в том, что он действительно по закону может получить , либо наоборот понять, что данного права у него нет.
Какие листы оформлять
Физическому лицу потребуется указывать данные на титульной странице формы 3-НДФЛ, на листе, озаглавленном как сведения о суммах налога, подлежащие возврату из бюджета (это раздел под номером один), на странице, требующей внесения информации о размерах налогооблагаемой базы (это второй раздел), а также на листах А и Д1.
Лист А предназначен для того, чтобы физическое лицо могло письменно отчитаться перед налоговым органом о своих доходах, полученных от источников, находящихся на территории Российской Федерации. Поэтому если прибыль налогоплательщика поступает на его банковскую карту из других стран, то он должен оформлять лист Б.
Лист Д1 посвящен данным расчетного характера, касающимся имущественных вычетов, которые предоставляются в случае покупки недвижимости, в том числе квартиры. В противном случае, если налогоплательщик продал имущественный объект, он вместо листа Д1 обязан заполнить лист Д2.
Инструкция по заполнению листа Д1
При возврате налога на квартиру никак не обойтись без оформления листа Д1. Для того чтобы этот процесс прошел как можно быстрее и легче, рекомендуем воспользоваться нижеприведенной инструкцией:
- Проставляем реквизиты. Претендент на имущественный вычет должен написать в верхней части страницы цифры своего идентификационного номера, затем пронумеровать сам лист (нумерация начинается с двух нулей, то есть если это пятая страница, то нужно писать “005”), а потом уже указать свою фамилию вместе с инициалами.
- Вносим коды. В первую очередь, это код наименования объекта. В случае возмещения налога за квартиру нужно ставить цифру два. Также необходимо внести признак налогоплательщика (если претендент на налоговую скидку является собственником недвижимости, то ставится код “01”). И последний требуемый шифр – это код региона. Для каждого региона Российской Федерации установлены свои числовые шифры. Например, для Московской области предназначен код “50”, для Ростовской — “61”, а для Волгоградской — “34”.
- Отмечаем вид собственности и пункт статьи 220. В подпункте 1.3 для налогоплательщика приведено четыре варианта форм собственности, из которых он должен выбрать один. Например, если физическое лицо, претендующее на вычет, оформило квартиру на сына, которому еще нет восемнадцати лет, то выбирается цифра четыре, а если имущество целиком принадлежит налогоплательщику – единица. Затем в подпункте 1.4 нужно указать, имеет отношение данная декларация к десятому пункту 220 статьи или нет.
- Указываем адрес квартиры. В первую очередь, вносятся цифры, из которых состоит почтовый индекс. Затем пишутся названия города и улицы, где располагается квартира. Каждое из этих наименований должно быть прописано большими русскими буквами. И после этого налогоплательщику остается всего лишь проставить номера дома и квартиры.
- Прописываем даты получения и подачи некоторых документов. Действующим законодательством принято правило, гласящее о том, что пока физическое лицо не завершит этап оформления права собственности на объект недвижимости, ему не начислят имущественную компенсацию. Поэтому в подпункте 1.7 требуется проставить дату регистрации данного права. А в подпункте 1.9 указать тот день, месяц и год, когда налогоплательщик подал заявление на начисление налоговой скидки за квартиру.
- Отображаем сумму расходов. В подпункте 1.12 пишется сумма, которую физическое лицо израсходовало для того, чтобы приобрести квартиру. Однако указанная стоимость данного недвижимого объекта не должна превышать максимально возможную сумму, с которой может быть начислен вычет (это два миллиона рублей). То есть если квартира стоит девять миллионов, то писать в данном пункте нужно всего лишь два миллиона.
- Рассчитываем налогооблагаемую базу. В пункте 2.7 физическое лицо должно указать ту цифру, которая у него получится при вычитании из общей суммы дохода, полученного им за налоговый период, предоставленной имущественной скидки. Потом в пункте 2.8 нужно отметить размер расходов, прописанный исходя из стоимости квартиры, зафиксированной в договоре о купле-продаже.
- Пишем размер оставшегося вычета. Так как физическое лицо по закону не может забрать из государственного бюджета за год больше внесенного им за этот же период НДФЛ, то выдача имущественной компенсации растягивается на несколько лет. Таким образом, если в декларации заявлена предельная сумма налоговой скидки, а годовой размер вычета составляет 600 000 рублей, то остаток будет равен 1 400 000 рублей.

Необходимо отметить, что если бланк 3-НДФЛ на имущественную налоговую скидку составлен от имени жены/мужа собственника квартиры, то код признака налогоплательщика уже не “01”, а “02”. Если возместить налог хотят родители несовершеннолетнего собственника – “03”, если физическое лицо владеет имуществом на равных правах с ребенком – “13”, а если квартира принадлежит одновременно налогоплательщику, его ребенку и супругу/супруге – “23”.
Код 311 в декларации
Предлагаем остановиться на таком нюансе, как код 311 в налоговой декларации. Физические лица столкнутся с ним в том случае, если выберут способ при помощи программного обеспечения.
Как известно, к налоговой декларации прикладывается справка по форме 2-НДФЛ. Данная справка содержит всевозможную информацию о доходах физического лица, снятых с них налоговых сборах и код вычета, о котором как раз идет речь.
Налоговые вычеты имущественного типа кодируются только двумя числовыми комбинациями – это 311 и 312. Первый код указывается в бланке декларации, если физическое лицо израсходовало денежные средства либо на приобретение, либо на строительство объекта недвижимости. А код 312 используется в тех ситуациях, когда налогоплательщиком были потрачены деньги на погашение процентов, начисленных за кредит, взятый с целью покупки или строительства имущественного объекта.

Важно! Не забывайте внизу каждой страницы декларации ставить подпись, а справа от нее указывать дату, поскольку без этого документ не будет обладать юридической силой.
К заявлению на имущественный налоговый вычет нужно приложить копию договора о приобретении жилья, копию документа на право собственности на жилье либо акт о передаче жилья налогоплательщику. Кроме того, необходимо прикрепить платежные документы, которые оформлены в соответствующем порядке и которые подтверждают уплату денежных средств налогоплательщиком, к примеру, на ремонт помещения либо уплату процентов по кредиту, если эти расходы тоже подаются к вычету (квитанции к приходным ордерам, банковские выписки о перечислении денежных средств со счета покупателя на счет продавца, товарные и кассовые чеки, акты о закупке материалов у физлиц с указанием в них адресных и паспортных данных продавца и др. документы).
- Форма бланка заявления на получение имущественного налогового вычета по расходам на покупку квартиры.
- Как получить налоговый вычет на покупку квартиры и другого жилья.
Образец заполнения декларации 3 НДФЛ.
При заполнении налоговой декларации по налогу на доходы физических лиц (форма 3-НДФЛ) за 2015 год рекомендуем использовать программу "Декларация 2015", которую можно бесплатно скачать на сайте ФНС России. Подробнее здесь.
Программа «Декларация 2015» также размещена на сайте Главного научно-исследовательского вычислительного центра (ГНИВЦ) ФНС России (www.gnivc.ru) в разделе «Декларации» рубрики «Программные обеспечения».
Исходные данные: Ливанова Наталья Михайловна (ИНН 772455555555) в 2015 году получила доход от ООО "Парк в Измайлово" в размере 171 000 рублей. Налог на доходы физических лиц удержан работодателем по ставке 13 процентов и полностью перечислен в бюджет.
В 2015 году Н.М. Ливанова произвела расходы на покупку квартиры у физического лица в сумме 2 500 000 рублей, Свидетельство о праве собственности оформлено на Н.М. Ливанову 22.10.2015, акт приема-передачи квартиры оформлен 25.10.2015.
С целью получения имущественного налогового вычета по расходам на приобретение квартиры, предусмотренного подпунктом 2 пункта 1 статьи 220 Налогового кодекса Российской Федерации (далее - Кодекс) Н.М. Ливановой необходимо приложить к налоговой декларации за 2015 год следующие документы:
1. документы, подтверждающие доходы, полученные от налогового агента:
2. документы, необходимые для получения имущественного налогового вычета по расходам на приобретение квартиры:
Копия Свидетельства о праве собственности на квартиру от 22.10.2015 - 1 страница;
Копии документов, подтверждающих уплату Н.М. Ливановой денежных средств продавцу квартиры в полном объеме - расписка на 1 странице;
Копия акта приема-передачи квартиры от 25.10.2015 - 1 страница.
ТИТУЛЬНЫЙ ЛИСТ
При заполнении титульного листа налоговой декларации, состоящего из одной страницы, отражают общие сведения о налогоплательщике.
На титульном листе (см. рисунок 2) налоговой декларации в поле «Номер корректировки» проставляется цифра 0, поскольку налоговая декларация Н.М. Ливановой по доходам за 2015 год представляется впервые.
В пункте "ИНН" указывается идентификационный номер налогоплательщика - физического лица, который указан в документе, подтверждающем постановку данного физического лица на налоговый учет в налоговом органе Российской Федерации. При отсутствии у налогоплательщика ИНН данный реквизит не заполняется. В нашем примере записываем ИНН Ливановой Н.М. 7724555555. Поле «ИНН» также заполняется на всех последующих листах декларации.
В пункте «Налоговый период (код)» уже проставлено число 34 - это код налогового периода (2015 года), далее указывается отчетный налоговый период - 2015 год.
В поле "Представляется в налоговый орган (код)" проставляется четырехзначный номер налогового органа, в котором налогоплательщик состоит на налоговом учете. В нашем примере 7724, где 77 - код региона (г. Москва), 24 - номер налогового органа (совпадает с четырьмя первыми цифрами ИНН Ливановой Н.М.).
В поле код страны указывается числовой код страны, гражданином которой является человек. Код страны указывается в соответствии с Общероссийским классификатором стран мира OK (MK (ИСО 3166) 004-97) 025-2001 (или классификатор ОКСМ). При отсутствии у человека гражданства в поле "Код страны" указывается код страны, выдавшей документ, удостоверяющий его личность. Например, код 643 - код России, код 804 - код Украины. При отсутствии у физического лица гражданства указывается код 999.
Поле «Код категории налогоплательщика» заполняется на основании Справочника, приведенного в Приложении № 1 к Порядку заполнения формы налоговой декларации по налогу на доходы физических лиц (далее - Порядок). Н.М. Ливанова указывает в декларации код налогоплательщика - 760 - «иное физическое лицо, декларирующее доходы в соответствии со статьями 227.1 и 228 Кодекса, а также с целью получения налоговых вычетов в соответствии со статьями 218-221 Кодекса или с иной целью».
В пунктах «Фамилия», «имя», «отчество» указывается фамилия, имя и отчество физического лица - налогоплательщика, без сокращений, в соответствии с документом, удостоверяющим личность. Для иностранных физических лиц допускается при написании использование букв латинского алфавита.
Отчество может отсутствовать, если оно не указано в документе, удостоверяющим личность налогоплательщика.
В пункте «Дата рождения» указывается дата рождения (число, месяц, год) путем последовательной записи данных арабскими цифрами, например, 01.01.1977, где 01 - число, 01 - месяц, 1977 - год рождения.
Поле «Место рождения» заполняется в соответствии с документом, удостоверяющим личность. В нашем примере - г. Москва.
Поля под заголовком «Сведения о документе, удостоверяющем личность», заполняются на основании соответствующего документа. При этом «Код вида документа» выбирается из справочника коды документов, являющегося приложением № 2 к порядку заполнения 3-НДФЛ. Паспорт гражданина РФ имеет в нем код - 21.
В пункте "Статус налогоплательщика" указывается статус физического лица - налогоплательщика. При этом цифра 1 проставляется налоговыми резидентами Российской Федерации (т.е. физическими лицами, фактически находящимися на территории Российской Федерации не менее 183 календарных дней в течение 12 следующих подряд месяцев). Физические лица, не являющиеся налоговыми нерезидентами Российской Федерации, в поле «Статус налогоплательщика» проставляют цифру 2.
В полях под заголовком "Место жительства налогоплательщика" указывается полный адрес постоянного места жительства налогоплательщика на основании документа, удостоверяющего его личность, либо иного документа, подтверждающего адрес места жительства.
Элементами адреса являются: "Почтовый индекс", "Код региона", "Район", "Город", "Населенный пункт", "Улица", "Дом", "Корпус", "Квартира". Если вы не знаете свой индекс, то здесь можно прочитать как узнать индекс по адресу.
"Коды регионов" - это код субъекта Российской Федерации, на территории которого физическое лицо имеет место жительства. Код региона выбирается из справочника "Коды регионов" (приложение № 3 к Порядку) (совпадает с двумя первыми цифрами ИНН Ливановой Н.М.).
Кроме сведений о налогоплательщике на титульном листе указывается общее количество заполненных страниц декларации и количество подтверждающих документов (их копий), прилагаемых к ней. При этом налогоплательщик или его представитель вправе составить реестр таких документов и приложить его к декларации. В нашем примере подтверждающие документы приложены на 4-х листах (справка 2-НДФЛ, копия свидетельства на квартиру, копия расписки, копия акта приема-передачи квартиры).
В нижней части каждой заполненной страницы декларации налогоплательщик или его представитель ставит свою подпись и дату подписания.
Если декларацию подписывает законный или уполномоченный представитель налогоплательщика, то в этом случае к ней следует приложить копию документа, подтверждающего полномочия этого лица.
Лист А заполняется на основе Справки по форме 2-НДФЛ за 2015 год, полученной Ливановой Н.М. с места своей работы - от ООО «Парк в Измайлово» (см. рисунок 2).
При указании в Листе А декларации 3-НДФЛ сведений о доходах, полученных от ООО «Парк в Измайлово» (является налоговым агентом), необходимо отразить реквизиты налогового агента (наименование, ИНН/КПП), а также заполнить поле "Код по ОКТМО", значение которого должно соответствовать показателю поля "Код ОКТМО" п. 1.3 Справки по форме 2-НДФЛ (пример этой справки приведен на Рисунке 1).
В строке 020 - код вида дохода нужно указать код из справочника - коды видов дохода, который приведен в приложении №3 к порядку заполнения 3-НДФЛ. Поскольку работодатель является для Ливановой Н.М. налоговым агентом, т.е. он перечисляет за нее налог на доходы, о чем свидетельствует справка 2-НДФЛ (пример этой справки приведен на Рисунке 1), то код видов дохода ставим - 06 - «Доход, полученный на основании трудового (гражданско-правового) договора, налог с которого удержан налоговым агентом».
Общую сумму дохода и сумму облагаемого дохода следует перенести из п.п. 5.1 и 5.2 Справки по форме 2-НДФЛ. Суммы исчисленного и удержанного налога переносятся из п.п. 5.3 и 5.4.
Общая сумма дохода, полученная от ООО «Парк в Измайлово», - 171 000 руб., сумма облагаемого дохода - 171 000 руб. Сумма налога составила 22 230 руб. (171 000 руб. x 13%), удержанная сумма налога также равна 22 230 руб.
Полученные данные на Листе А затем перейдут в Раздел 2
Расходы на приобретение квартиры указываются на листе Д1 (см. рисунок 4).
Заполнение Листа Д1 Ливанова Н.М. начинает с п. 1, где указываются сведения об объекте - код наименования объекта, по которому заявлен вычет - заполняется на основании справочника коды наименования объектов, являющегося приложением №5 к Порядку заполнения декларации (код 1 - жилой дом, код 2 - квартира, код 3 - комната и т.д.);
Вид собственности на объект (цифра 1 проставляется в случае, если объект приобретен налогоплательщиком в единоличную собственность, цифра 2 - в общую долевую собственность, цифра 3 - в общую совместную собственность, 4 - если собственность приобретена на несовершеннолетнего ребенка);
Признак налогоплательщика в поле 030 указывается из справочника коды лиц, заявляющих имущественный налоговый вычет, который приведен в приложении №3 к порядку заполнения 3-НДФЛ.
Например, код 01 указывается в случае получения вычета собственником объекта, код 02 - супругом или супругой собственника объекта и т.д. В примере Ливанова Н.М. сама является собственником, поэтому ставим код - 01.
Единицу в поле 040 «вычет заявлен в порядке, предусмотренном пунктом 10 статьи 220 Налогового кодекса Российской Федерации» ставят, налогоплательщиков, получающие пенсии, у которых имущественные налоговые вычеты могут быть перенесены на предшествующие налоговые периоды.
Поскольку Ливанова Н.М. не является пенсионером и переносит свой вычет на более ранний период, то в этом поле она ставит - 0.
Адрес объекта в Российской Федерации; а также сведения о произведенных расходах:
Дата регистрации права собственности на квартиру. В нашем примере Свидетельство о праве собственности на квартиру получено Н.М. Ливановой 22.10.2015;
Доля в праве собственности;
Год начала использования налогового вычета;
Год, за который предоставляется налоговый вычет;
Сумма фактически произведенных расходов на приобретение квартиры, но не более 2 000 000 руб.
Следует иметь в виду, что на основании подпункта 2 пункта 1 статьи 220 Кодекса предельный размер имущественного налогового вычета по расходам на приобретение квартиры составляет 2 000 000 рублей.
То есть, уплатив за квартиру 2 500 000 рублей, Н.М. Ливанова вправе претендовать на получение имущественного налогового вычета в размере не более 2 000 000 рублей;
В нашем примере год начала использования вычета - 2015, доля в праве собственности - 100%, т.е. в виде дроби - это 1/1. Однако, подпункт 1.10 не подлежит заполнению налогоплательщиками, впервые обращающимися в налоговые органы за предоставлением имущественного налогового вычета по расходам на приобретение объекта (объектов) недвижимого имущества, в отношении которых документы, подтверждающие право на получение имущественного налогового вычета, датированы начиная с 1 января 2015 года. В нашем примере документы на приобретение квартиры у Н.М. Ливановой от ноября 2015 года, поэтому подпункт 1.10 она не заполняет. Если бы документы на квартиру были оформлены, например, в 2013 году, то в этом поле ей нужно было бы указать дробь 1/1.
(Правильно дробь указывается так: числитель указывается, начиная с первой ячейки, а в пустых ячейках прочерк, аналогично знаменатель.). Сумма фактически произведенных расходов на приобретение квартиры - 2 500 000 руб., но для целей предоставления имущественного налогового вычета принимается равной 2 000 000 руб.
Затем в разделе 2 листа Д1 Ливанова Н.М. должна рассчитать сумму имущественного налогового вычета.
В п.п. 2.7 листа Д1 Ливанова Н.М. указывает общую величину полученного дохода, которая переносится из показателя 080 листа А - 171 000 руб.
Значение п.п. 2.7 меньше, чем сумма документально подтвержденных расходов на приобретение квартиры, по которому Н.М. Ливанова может претендовать на имущественный вычет по декларации за 2015 г. (171 000 руб. < 2 000 000 руб.). Таким образом, сумму 171 000 руб. Н.М. Ливанова может отразить в п.п. 2.8 листа Д1.
На следующий налоговый период переходит оставшаяся сумма расходов на приобретение квартиры в размере 1 829 000 руб. (2 000 000 руб. - 171 000 руб.). Эта величина отражается в п.п. 2.10 листа Д1.

Теперь перейдем к заполнению раздела 2, где рассчитаем налоговую базу и итоговую сумму налога, подлежащую уплате (доплате) в бюджет (возврату из бюджета) по доходам, облагаемым по ставке 13% (см. рисунок 5). Здесь Н.М. Ливанова указывает:
По строке 010 - общую сумму дохода в размере 171 000 руб.;
Строке 030 - общую сумму дохода, подлежащую налогообложению, 171 000 руб.
Значение показателя п. 4 "Сумма расходов и налоговых вычетов, уменьшающих налоговую базу" (строка 040) переносится из п. 2.8 листа Д1 - 171 000 руб.
В рассматриваемом случае показатель строки 030 Раздела 2 равен показателю строки 040.
Соответственно, в строке 060 "Налоговая база" записывается полученная разница в размере 0 руб.
Строка 070 рассчитывается путем перемножения строки 060 (0 руб.) на 13%, получаем 0 руб.
В строку 080 переносится значение из показателя 100 Листа А (22 230 руб.)
Для расчета значения по строке 140 (сумма налога, подлежащая возврату из бюджета) необходимо из строки 080 (22 230 руб.) вычесть значение строки 070 (0 руб.). Получаем сумму налога к возврату из бюджета в размере 22 230 руб.
Завершается оформление налоговой декларации заполнением раздела 1 «Сведения о суммах налога, подлежащих уплате (доплате) в бюджет/возврату из бюджета».
Н.М. Ливанова отражает в разделе 1 сумму налога, подлежащую возврату из бюджета, по коду бюджетной классификации и коду по ОКТМО (см. рисунок 6).
В пункте "Код по ОКТМО" указывается код административно-территориального образования, на территории которого осуществляется уплата (доплата) налога. Значение кода ОКТМО содержится в "Общероссийском классификаторе территорий муниципальных образований (ОКТМО)". Информацию о коде ОКТМО можно получить в налоговом органе по месту постановки на налоговый учет. В нашем примере Н.М. Ливанова подает декларацию по месту своего жительства, а проживает она в районе Сокольники г. Москвы, код ОКТМО которого 45315000.
В строке 020 этого раздела указывается КБК налога на доходы физических лиц 182 1 01 02030 01 1000 110 (как узнать КБК налога для 3-НДФЛ), по строке 060 - сумма налога, которая подлежит возврату из бюджета, 22 230 руб.
Индивидуальные предприниматели, ведущую свою деятельность на территории Российской Федерации и работающие на общей системе налогообложения, обязаны, согласно действующему законодательству, каждый год отправлять в налоговую инспекцию отчёт о полученных доходах.
Необходимые для отчётности данные подаются предпринимателем на бумажных носителях в виде заполненной декларации 3-НДФЛ. Заполнение налоговой декларации — обязательное требование не только для тех, кто ведёт собственный бизнес, но и для обычных граждан, которые на протяжении 12 месяцев получали доход не по основному месту трудоустройства. Данная категория налогоплательщиков обязуется подавать декларацию для того, чтобы с их доходов были удержаны подоходные налоги. Для многих граждан России заполнение налоговой декларации 3-НДФЛ — необходимое условие для оформления налогового вычета. Невыполнение этого условия ведет к штрафным санкциям.
Заполнение налоговой декларации 3-НДФЛ может вызвать определённые трудности, как у юридического, так и у физического лица. Избежать подобных заминок поможет знание действующего налогового законодательства. Образец заполнения налоговой декларации может стать примером оформления отчётности.
Что представляет собой декларация 3-НДФЛ?
Порядок заполнения налоговой декларации прописан в действующем законодательстве страны. Разработанные ФНС подробные инструкции позволяют предпринимателям быстро самостоятельно заполнить различные отчёты и бумаги. Несмотря на то, что налоговой инспекцией предоставляется инструкция по заполнению налоговой декларации, необходимо опираться на определённые статьи Налогового кодекса во избежание ошибок. Неправильно заполненный документ не будет считаться действительным.

Пример заполнения налоговой декларации даёт налогоплательщикам представление о правильно заполненном отчёте и позволяет избежать ошибок в оформлении бланков. Подобные образцы можно отыскать в отделениях налоговой службы на информационных стендах либо на официальном сайте ФНС.
Службы обязательно проверяет декларацию на наличие ошибок и неточностей при её подаче. Все найденные несоответствия в отчёте сразу же указываются инспектором. Ответственность за полноту предоставляемой информации ложится только на того, кто подаёт декларацию.
Уточняющая декларация
Заполнение налоговой типа осуществляется в тех случаях, когда налогоплательщик после подачи отчётности выясняет, что определённая сумма не была внесена в годовой доход.
На плательщика не накладываются в том случае, если уточнённая сумма не превышает сумму налогов к уплате. Оплата штрафа и пени вкупе с внесением в госбюджет налога осуществляется в том случае, если физическое лицо или индивидуальный предприниматель не провёл должным образом расчёты, что показала корректировка.

Декларация 3-НДФЛ
Отчётность, отправляемая по форме 3-НДФЛ, является документацией, в которой указываются все дополнительные доходы, полученные ИП или физическим лицом за год. В бумагах также указываются данные, учитывающие все льготы и налоговые скидки.
Что учитывается при заполнении декларации 3-НДФЛ
Величина налога определяется на основе дохода, полученного за год; в него включаются средства, полученные за:
- Продажу объектов недвижимости — земельных участков, квартир, частных домов.
- Продажу любого имущества.
- Получение денежных переводов.
- Получение выигрышей на сумму более 4 тысяч рублей.
- Продажу транспортного средства, которое являлось собственностью налогоплательщика меньше трёх лет.
- Сдачу объектов недвижимости в аренду.
Когда декларацию необходимо сдавать?
Заполнение налоговой декларации и её последующая сдача в органы ФНС осуществляется в следующих случаях:
- После оплаты обучения налогоплательщика или его детей.
- Оплата лечебных мероприятий.
- Приобретение или возведение жилых объектов, в том числе оформление ипотечного кредита.
- Наличие детей — на каждого выдаётся около полутора тысяч рублей налогового вычета.
- Получение средств от частных лиц или компаний.
- Продажа недвижимого или движимого имущества.
- Получение призов, выигрышей и прочих наград.
- Получение денежных средств из-за границы.
- Получение гонорара автора.
- Получение имущества, оформленного по дарственной.
Документы для декларации 3-НДФЛ
Заполнение налоговой декларации требует предоставления пакета документов и информации из них — личных данных налогоплательщика и прочих сведений, которые подтверждали бы факт получения доходов:
- Документы на продаваемое имущество.
- Платёжные документы.
- Справки, выданные на месте трудоустройства, по форме 2-НДФЛ.
- Договора, которые составлялись для выполнения определённых работ, оказания услуг, получения денежных средств.
Образец заполнения налоговой декларации
Работающие на общем налоговом режиме индивидуальные предприниматели должны сдавать в налоговые органы декларацию 3-НДФЛ.
Потраченные сверх меры денежные средства, направленные на уплату налогов, могут быть возвращены налогоплательщику. Сделать это позволяет налоговая декларация 3-НДФЛ. Образец заполнения формы, необходимой для оформления налогового вычета, можно найти в отделении налоговой инспекции.
Документы и отчёты, подтверждающие доходы налогоплательщика, подаются до 30 апреля следующего за отчётным года.
Составить декларацию можно несколькими способами:
- От руки с использованием чёрных или синих чернил.
- С использованием печатного оборудования, при этом запрещено прибегать к двусторонней печати.
Сроки выплаты налогов
Заполнение и сдача налоговой декларации, как и последующая уплата, должны осуществляться строго в установленные законом сроки:
- До 15 июля того года, в котором подавался отчёт.
- Если налогоплательщиком были получены доходы, с которых не удерживался НДФЛ, то налог оплачивается в два этапа: первый платёж проводится в первые 30 дней с момента получения бумаги, второй — в следующие 30 дней с момента первой оплаты.
Данные, указываемые в декларации
Уплачивающее налог лицо обязуется указывать в форме отчёта следующие данные:
- Личные, включая адрес проживания, данные паспорта, контактные данные.
- Регистрационные данные как налогоплательщика.
- Размер полученного в течение отчётного периода дохода.
Все сведения должны быть правдивыми и подтверждаться документами.
Составленный отчёт обязательно проверяется на наличие ошибок и опечаток. Физическое лицо или индивидуальный предприниматель обязуются проставить на документах личную подпись и печать. Пример заполнения можно посмотреть на стендах в налоговой инспекции или на официальных сайтах ФНС.
Получение налогового вычета
Заполнение декларации по форме 3-НДФЛ даёт налогоплательщику законные основания для оформления налогового вычета. Подобные льготы позволяют значительно снизить базу налогообложения.
Получить налоговый вычет возможно только после подачи в контролирующие органы соответствующего заявления. К нему прилагаются документы, которые подтверждают право обратившегося лица на получение подобной льготы.
Заполнение декларации 3-НДФЛ в Сети интернет
Заполнить, распечатать и подать декларацию по форме 3-НДФЛ сегодня можно при помощи специального программного обеспечения, скачать которое можно с официального сайта ФНС России или сторонних ресурсов. Загрузка подобной программы на личный компьютер пользователя даёт возможность быстрого внесения в форму декларации личных данных, которые автоматически распределяются по нужным графам и строкам. В дальнейшем от налогоплательщика требуется введение необходимых цифр, которые будут распределяться по нужным строкам декларации.
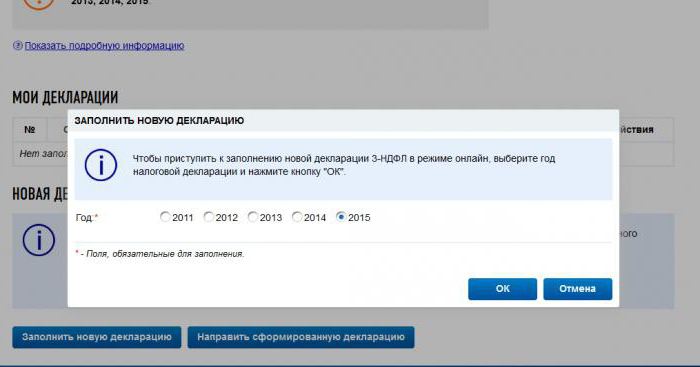
Отправить налоговую декларацию в соответствующие органы можно, не прибегая к личному посещению инспекции. Сегодня это стало возможным благодаря интернету и специальным ресурсам. Отправка декларации онлайн требует от налогоплательщика проверки получения документации контролирующими органами.
Декларацию также можно подать посредством интернет-ресурса "Госуслуги". Несмотря на доступность и удобство данного способа отправки документации, он все же требует личного присутствия налогоплательщика в ФНС, поскольку на экземпляре декларации необходимо проставить подпись.
Заполнение и подача декларации 3-НДФЛ требует от налогоплательщика наличия только личного компьютера с доступом в интернет, необходимого пакета документов и небольшого количества свободного времени. ФНС России для удобства создала специальное программное обеспечение, которое не только экономит время, но и позволяет избежать ошибок во время заполнения декларации.
Заполнение документа 3-НДФЛ - это актуальный вопрос, который может возникнуть у любого человека.
О процедуре его заполнения, о том, в каких случаях это необходимо сделать, и пойдет речь в этой информационной статье.
Что это за документ
Декларация 3-НДФЛ представляет собой документ, предназначенный для отчетности граждан перед российским государством о налогах на свои доходы. Характеризуется это тем, что сейчас декларируются все доходы от различных видов деятельности.
Конечно, в Налоговом кодексе России предусмотрены некоторые ситуации, когда не нужно заполнять и сдавать декларацию. Сдавать ее в налоговую инспекцию не сложно, но при составлении этого документа у граждан появляются многочисленные вопросы.
В каких случаях ее нужно сдавать
В соответствии со ст. 216 НК России налоговым периодом по начислению налога на доходы граждан считается календарный год . Так, в 2015 году некоторые налогоплательщики обязаны сдать в налоговую инспекцию заполненную форму 3-НДФЛ за прошедший год до 30 апреля .
По завершении календарного года заполнять декларацию и предоставлять ее в ИФНС должны следующие лица:
- налоговые резиденты России, получившие прибыль за границами страны;
- лица, которые получили дополнительный доход, облагаемый налогами (от реализации квартиры или машины, сдачи жилья, выигрыша приза и др.);
- граждане, самостоятельно выполняющие расчет и выплаты налога в бюджет от доходов.
Также налогоплательщиками являются адвокаты, имеющие свои кабинеты, и другие люди, занимающиеся частной практикой.
Исключением являются доходы, которые не подлежат налогообложению, и полученные при дарении имущества между близкими родственниками.
Составление декларации необходимо для оформления имущественного или социального вычета (возмещение налоговой суммы, затраченной на лечение, учебу или покупку недвижимости). При возмещении налога из государственного бюджета декларация может сдаваться в любое время. Ограничением является сдача в срок до 3 лет со дня оплаты. Пересчет налогов ведется за последние 3 года, но даже после этого налоговые органы обязаны принять 3-НДФЛ. Налогоплательщик может воспользоваться налоговыми вычетами в качестве налоговых льгот.
Если Вы еще не зарегистрировали организацию, то проще всего
это сделать с помощью онлайн сервисов, которые помогут бесплатно сформировать все необходимые документы:
Если у Вас уже есть организация, и Вы думаете над тем, как облегчить и автоматизировать бухгалтерский учет и отчетность, то на помощь приходят следующие онлайн-сервисы, которые полностью заменят бухгалтера на Вашем предприятии и сэкономят много денег и времени. Вся отчетность формируется автоматически, подписывается электронной подписью и отправляется автоматически онлайн.
Он идеально подходит для ИП или ООО на УСН , ЕНВД , ПСН , ТС , ОСНО.
Все происходит в несколько кликов, без очередей и стрессов. Попробуйте и Вы удивитесь
, как это стало просто!
Процесс заполнения
При составлении декларации все показатели следует брать из справок о доходах, удержанных налогов и других документов, которые выдаются налогоплательщику налоговыми агентами. Декларацию может составить и сдать в налоговый орган сам налогоплательщик или его представитель в электронной форме или почтовым переводом с описью вложенных документов.
В целом структура документа не меняется длительное время. Постоянно меняются сроки сдачи. Заполняться должна не вся декларация, а лишь листы, касающиеся имущественного вычета. Налогоплательщик должен заполнить титульный лист и 6 раздел:
- Титульный лист. В строке «Номер корректировки» следует написать 0 и –. В отчетном периоде ставится год, за который нужно возвратить налог. Код налогового органа, код по ОКАТО указаны на сайте или стенде инспекции.
- Код налогоплательщика (если он не адвокат, нотариус или ИП) равен 760.
- На каждом листе указывается номер ИНН налогоплательщика. Число документов и листов лучше не указывать сразу, такие сведения можно указать после заполнения документа. Налогоплательщик должен указать код страны проживания, свои инициалы в полной форме, свою персональную информацию (паспортные данные, дата выдачи паспорта), статусность, адрес проживания по паспорту и номер телефона.
- Следующий лист - Расчет стандартных вычетов . Сначала заполняется раздел «Доходы налогоплательщика по месяцам», информация по которым берется из 2-НДФЛ. Во втором разделе вписывается информация о суммах предоставленных стандартных налоговых вычетов. При наличии других вычетов или необлагаемых сумм они перечисляются на соответствующих листах. Составленная декларация должна отражать все расходы и доходы налогоплательщика за прошлый период.
- На листе А указывается наименование и реквизиты компании, где лицо получало доход. Также указывается объем дохода, начисленного компанией и сумма, с которой был удержан налог, и его объем. Такие сведения нужно взять из строк 5,1-5,4 в справке 2-НДФЛ.
- Раздел 6 включает информацию о КБК, куда начисляется НДФЛ, то есть 18210102021011000110. Также указывается ОКАТО по территории, где уплачивался налог. Обозначается удержанный налог, который будет возвращен из бюджета.
- В раздел 1 сводится информация со всех заполненных листов. Затем подсчитывается число листов и указывается на титульном листе. К декларации прикладываются документы с указанными расходами.
Налоговые вычеты
Физические лица, которые получают доход, уплачивают в бюджет НДФЛ (налог на доходы физлиц). В отношении доходов предусматривается ставка 13%, и налогоплательщик имеет право на получение следующих налоговых вычетов:
- социальные виды (при оплате за обучение, благотворительность, покупка препаратов и лечение);
- стандартные виды;
- имущественные виды (при строительстве жилья, продаже, покупке автомобиля, квартиры, другого имущества).
Социальный вычет предоставляется лицу в размере фактически оплаченных расходов при условии, что они не превышают максимально установленной налоговым кодексом суммы в размере 120 тысяч рублей . Имущественный вычет при приобретении недвижимости налогоплательщик может получить раз в жизни на один объект. При этом документы (квитанции, чеки и договоры) должны отражать факт постройки недвижимости на территории страны.
Подробнее о процессе оформления декларации — на следующем видео:
Перечень необходимых документов
Для составления налоговой декларации нужно подготовить основные документы:
- идентификационный номер;
- паспорт;
- справку 2-НДФЛ о доходе с места работы.
При приобретении недвижимости надо дополнительно подготовить:
- свидетельство на регистрацию прав собственности;
- акт приемки-продажи;
- договор покупки-продажи;
- расписка или квитанция о получении денег.
Если квартира приобреталась в кредит или ипотеку, то дополнительно сдается справка из кредитного банка с обозначением выплаченных процентов, а также кредитный договор.
При сооружении объекта требуется предоставление договора на сооружение недвижимости, платежки или квитанции, различные чеки на подтверждение затрат. Если квартира зарегистрирована, то сдается свидетельство на регистрацию прав собственности, акт приема-передачи.
Если нужно получить налог при реализации автомобиля, сдается документ на продажу или покупку автомобиля, копия ПТС.
При реализации ценных бумаг сдаются документы на их продажу (платежки и договора), документация на их покупку (платежки и договора, справка от налогового агента на доходы, документы на дополнительные затраты).
Если оплачивается обучение, то следует подготовить договор с учебным учреждением, чеки и квитанции оплаты, копии свидетельства на рождение ребенка и лицензии учебного учреждения.
Заполнение в интернете
Для заполнения декларации можно воспользоваться онлайн сервисом или специальными программами, применить которые могут любые налогоплательщики без специальных навыков. К достоинствам онлайн сервиса относится:
- получение готовой декларации;
- использование легкого и доступного интерфейса;
- возможность технической поддержки специалистами по телефону или электронной почте;
- прилагаемая инструкция по составлению декларации;
- автоматизация расчетов.
Заполнить налоговую декларацию можно с помощью программы, разработанной Федеральной налоговой службой России, которая модифицируется в каждом году. К достоинствам программы относится отсутствие бланков декларации, автоматизация расчетов. Но у программы имеются и недостатки: составитель должен знать интерфейс, нельзя формировать файл готового отчета, на каждый год нужно ставить другую программу, отсутствует техническая поддержка.
Причины отказа в приеме декларации
Для отказа в приеме декларации причинами не может быть неправильный код ОКТМО или ОКАТО, отсутствие штрих-кода на декларации.
В соответствии с Административным регламентом налоговой службы, п. 28, по оказанию госуслуги по бесплатному оповещению налогоплательщиков, налоговых агентов и плательщиков сборов об актуальных сборах и налогах, представлены следующие основания для отказа в приеме документа:
- отсутствие документации, подтверждающей полномочия представителя налогоплательщика на сдачу декларации, или полноту и достоверность указанной информации;
- отсутствие документации, удостоверяющей личность заявителя, или отказ в ее предоставлении;
- сдача декларации в налоговый орган, не принимающий такие расчеты;
- составление и сдача отчета в другой форме, не установленной налоговым органом;
- отсутствие электронной подписи руководителя от компании-заявителя при сдаче электронной формы расчета;
- отсутствие подписи руководителя на бумажной форме отчета.
Способы быстрой сдачи документа в налоговый орган
- декларацию не надо соединять степлером, так как при возможных изменениях потребуется полное исправление соответствующих листов;
- сдавать документ необходимо по месту постоянного жительства в России лично или от представителя по доверенности. При этом возможно быстрое исправление недочетов на месте;
- нужно заранее определиться с расчетным счетом, куда будет начислен налог, поэтому при составлении декларации нужно взять реквизиты (название и номер отделения банка, корсчет, БИК, расчетный счет и лицевой счет налогоплательщика);
- необходимо сохранить второй экземпляр отчета, которым можно воспользоваться при составлении заявки на возврат налога после принятия решения налоговым органом.
Покупая недвижимость, вы имеете право на получение имущественного вычета и возврат уплаченного ранее НДФЛ. Как получить вычет, и кто может его получить, читайте статье: “ “. Для получения имущественного вычета и возврата подоходного налога нужно выполнить ряд действий, одно из которых – это заполнение декларации 3-НДФЛ. Как правильно заполнить 3-НДФЛ при покупке квартиры, вы узнаете ниже. Также приведен образец заполнения 3-НДФЛ на получение имущественного вычета при покупке жилья, который вы найдете в конце статьи. Пользуясь рекомендациями ниже и заполненным примером декларации, вы без труда сможете заполнить бланк 3-НДФЛ для своего случая.
Кто НЕ имеет права на получение налогового вычета в инфографике
На рисунке ниже в инфографике рассмотрены категории граждан, которые имеют и не имеют права на получение налогового вычета. ⇓
Сроки подачи декларации для получения вычета при покупке квартиры
Если вы хотите сдать декларацию 3-НДФЛ для возврата подоходного налога при покупке квартиры и иного жилья, сделать это можно в любое время в течение года. Отчитаться можно за 3 предыдущих года. Например, если вы купили квартиру, дом, комнату или другое жилье в 2014 году, то заполнить и подать 3-НДФЛ для получения имущественного вычета можно в течение 2015 года в размере, не превышающем вашего дохода за отчетный год (в данном примере 2014 год).
Заполняйте бланк декларации аккуратно, не ошибайтесь, иначе все придется начинать заново. В каждой клетке – один символ, все буквы должны быть крупными и печатные. Если остались пустые клетки, поставьте в них прочерки.
Если вносите данные вручную ручкой, то используйте пасту синего или черного цвета.
В декларации 23 листа, заполнять все нет необходимости, не оформленные страницы сдавать не нужно, в налоговую подаются только заполненные страницы.
Отнеситесь ответственно к оформлению документа, ведь именно в нем происходит расчет суммы подоходного налога, которую вы сможете вернуть у государства при положительном решении налогового органа.
Таковы основные правила заполнения декларации, теперь же перейдем к постраничному оформлению 3-НДФЛ для получения вычета при покупке квартиры.
Перечень необходимых документов для 3-НДФЛ в инфографике
На рисунке ниже рассмотрен необходимый перечень документов, подающихся вместе с декларацией 3-НДФЛ. ⇓

Образец заполнения 3-НДФЛ при покупке квартиры
Какие листы и страницы нужно заполнить? Вся декларация состоит из следующих страниц:
- титульный лист (стр.1 и стр.2);
- раздел 1;
- раздел 6;
- лист А;
- лист Ж1;
- лист И.
Итого из 23-х листов декларации заполнить нужно только 7.
Титульный лист состоит из 2-х страниц и содержит общую информацию о налогоплательщике. Подробное построчное заполнение этих двух страниц рассмотрено в статье: « ». Можно перейти по ссылке и воспользоваться представленными там рекомендациями. На рисунке ниже показан пример заполнения титульного листа декларации 3-НДФЛ.
На титульном листе декларации необходимо указать основные данные налогоплательщика и подписать данный лист.

Заполнение Листа Ж1 3-НДФЛ. Образец
Перейдем теперь к листу Ж1. Здесь происходит расчет , предоставляемых на работе.
Заполняется данный лист на основании , которые вам должен выдать ваш работодатель.
В пункте 1.1 в строках 010-120 этого листа нужно отразить ваш доход по месяцам, причем доход указывается нарастающим итогом с начала года, то есть сначала указывается доход за январь, потом за январь-февраль, далее за январь-февраль-март и т.д. Указывается только доход, облагаемый НДФЛ по ставке 13%. Данные нужно отразить за календарный год, в котором произошла покупка квартиры.
В строке 130 нужно указать количество месяцев, в которых ваш доход не превысил 40000 руб.
В строке 140 цифрой указывается количество месяцев, в которых доход не превысил 280000 руб. Сумма 280000 – до этой величины в отношении работника применяется вычет на детей. После того как доход работника, полученный нарастающим итогом с начала года, достиг 280000 руб., вычеты на детей не применяются.

Образец расчета налоговых вычетов для 3 НДФЛ
В пункте 2 указываются стандартные налоговые вычеты, положенные работнику.
Обратите внимание, вычет в размере 400 руб. в строке 170 с 01.01.2012 не применяется.
Положенный вычет в в строках 150 и 160 умножается на количество месяцев. Причем в отношении работника может применяться только один из этих двух вычетов.
Остальные вычеты в строках 180-210 применяются в отношении детей, положенный вычет умножается на значение из строки 140.
В строке 220 указывается суммарное значение предоставленных работнику за год вычетов, получается путем сложения значений в строках 150-210.

Заполнение листа налоговых вычетов декларации формы 3 НДФЛ
Заполнение Листа И 3-НДФЛ. Образец
Данный лист предназначен для непосредственного расчета имущественного вычета при покупке, а также строительстве жилой недвижимости.
В пункте 1 указываются сведения о построенной или купленной квартире, доме и другой жилой недвижимости.
010 – код объекта, берется из Приложения 5 к Порядку заполнения 3-НДФЛ:
020 – вид собственности, выбирается один из предложенных вариантов.
030 – признак налогоплательщика, указывается, кто является налогоплательщиком, доходы которого отражаются в данной декларации: собственник жилья или его (ее) супруг (а).
040 – адрес приобретенной недвижимости.
050 – дата акта о передаче жилья.
060 – дата регистрации права собственности на жилье.
070 – дата регистрации права собственности на земельный участок.
080 – дата заявления о распределении вычета, если квартира в общей собственности (без долей).
090 – доля в приобретенном жилье.
100 – год начала использования вычета.
110 – сумма расходов в связи с покупкой квартиры, должна быть не более суммы имущественного вычета (2000000 руб.) без учета процентов по кредитам.
120 – сумма процентов, уплаченных по кредитам, взятым на покупку жилья.
На рисунке ниже показан пример заполнения листа_И в налоговой декларации.

Образец заполнения 3 НДФЛ на при покупке квартиры
Расчет имущественного вычета в налоговой декларации
Строки 130-180 – указываются суммы имущественного вычета по расходам на покупку жилья и уплате процентов по кредитам за прошлые налоговые периоды.
Строка 190-200 – остаток вычета по расходам на покупку и уплате процентов, перешедшего с прошлого налогового периода.
Строки 130-200 заполняются, когда вычет вы уже получали в предыдущих годах, но получили еще не полностью, ведь вычет за год может быть предоставлен в сумме, не превышающей вашего годового дохода.
Строка 210 – сумма вычета по расходам на покупку, предоставляемая по уведомлению.
Строка 220 – сумма вычета по уплаченным процентам, предоставляема по уведомлению.
В строка 210-220 имеются в виду те суммы вычета, которые вы получите у своего работодателя на основании выданного налоговой уведомления. Ведь получить положенный вычет можно двумя способами: единовременно, подав декларацию о доходах в налоговый орган, или постепенно каждый месяц, в этом случае работодатель не будет отнимать сумму подоходного налога из вашей зарплаты.
Строка 230 – размер налоговой базы за минусом вычетов, получается как суммарный доход за отчетный год из строки 120 листа Ж1 минус суммарный стандартный вычет из строки 220 листа Ж1, а также минус вычет, предоставляемый по уведомлению из строк 210 и 220 листа И. С полученной суммы и будет рассчитан подоходный налог, который вы сможете вернуть за один отчетный год. Если эта сумма меньше положенного вам имущественного вычета, то остаток вычета перейдет на следующий год, вы его сможете получить в следующем году, заполнив еще раз декларацию. Остаток вычета будет переноситься на год следующий до тех пор, пока вы не получите полностью положенный вам имущественный вычет.
Строка 240 – сумма расходов, применяемая для целей имущественного вычета за отчетный год, не может более налоговой базы, рассчитанной в строке 230.
Строка 250 – сумма уплаченных процентов по ипотечному кредиту, применяемая для целей имущественного вычета, не может быть более, чем разность строк 230 и 240.
Строка 260 – остаток имущественного вычета по расходам на покупку квартиры. Если дохода за отчетный год не хватило для получения вычета в положенном размере (то есть ваш доход за год меньше, чем имущественный вычет), то остаток вычета переходит на следующий год. Значение получается, как строка 110 – (130 + 210 + 240).
Строка 270 – остаток имущественного вычета по расходам на уплату процентов по кредиту, переходящий на следующий год.

Заполнение налоговой декларации. Расчет по имущественному вычету
Заполнив лист Ж1 и И, проверьте:
- (строка 240 + строка 250) не должно быть больше, чем строка 230;
- (строка 130 + 210 + 240 + 260) не должно быть больше имущественного вычета, на который вы имеете право.
Заполнение Листа А 3-НДФЛ. Образец
На этом листе рассчитывается итоговая сумма дохода и налога. В пункте 1 указывается ваш дохода за отчетный год. Если ваш источник дохода – это работодатель, то следует указать.
010 – ИНН работодателя.
020 – КПП работодателя.
021 – код ОКАТО.
030 – наименование организации работодателя.
040 – сумма дохода за год, значение должно совпадать со строкой 120 листа Ж1.
050 – сумма дохода за год, облагаемая подоходным налогом по ставке 13%, получается как строка 120 листа Ж1 минус строка 220 листа Ж1.
060 – исчисленная сумма НДФЛ, получается как 13% от значения из строки 050 этого листа.
070 – повторяется значение строки 060.
Если источников дохода несколько, то на каждого отдельно заполняются строки 010-060.
На рисунке ниже показан пример заполнения налоговой декларации листа_А об источниках дохода.

Образец заполнения данных об источнике дохода в 3-НДФЛ
В пункте 2 подсчитываются итоговые значения.
080 – общая сумма дохода, полученная суммированием всех значений строки 110.
090 – общая сумма облагаемого дохода.
100 – общая сумма подоходного налога.
110 – общая сумма удержанного подоходного налога.

Образец расчета итоговых значение по 3-НДФЛ
Заполнение Раздела 1 3-НДФЛ. Образец
010 – общая сумма дохода из строки 080 листа А.
030 – общая сумма дохода, с которой следует рассчитать налог.
040 – общая сумма расходов и вычетов, получается как (строка 220 листа Ж1 + строка 210 листа И + строка 220 листа И + строка 240 листа И + строка 250 листа И).
050 – налоговая база = строка 030 минус строка 040 этого раздела.
070 – сумма удержанного налога из листа А строка 110.
100 – налог, подлежащий возврату из бюджета, равен строке 070.

Образец заполнения раздела 1 налоговой декларации




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации