
Как рассчитываются затраты и сроки проекта. Срок окупаемости проекта: новый подход к расчету
Относятся к числу наиболее старых и широко использовались еще до того, как концепция дисконтирования денежных потоков приобрела всеобщее признание в качестве способа получения самой точной оценки приемлемости инвестиций. Однако и по сей день эти методы остаются в арсенале разработчиков и аналитиков инвестиционных проектов. Причиной тому - возможность получения с помощью такого рода методов некоторой дополнительной информации. А это никогда не вредно при оценке инвестиционных проектов, так как позволяет снижать риск неудачного вложения денежных средств.
Простым сроком окупаемости инвестиций (payback period) называется продолжительность периода от начального момента до момента окупаемости. Начальным моментом обычно является начало первого шага или начало операционной деятельности. Моментом окупаемости называется тот наиболее ранний момент времени в расчетном периоде, после которого кумулятивные текущие чистые денежные поступления NV (k) становятся и в дальнейшем остаются неотрицательными.
Метод расчета срока окупаемости РР инвестиций состоит в определении того срока, который понадобится для возмещения суммы первоначальных инвестиций. Если сформулировать суть этого метода более точно, то он предполагает вычисление того периода, за который кумулятивная сумма (сумма нарастающим итогом) денежных поступлений сравнивается с суммой первоначальных инвестиций.
Формула расчета срока окупаемости имеет вид:
где РР - срок окупаемости инвестиций (лет);
К о - первоначальные инвестиции;
CF cг - среднегодовая стоимость денежных поступлений от реализации инвестиционного проекта .
Простой срок окупаемости является широко используемым показателем для оценки того, возместятся ли первоначальные инвестиции в течение срока их экономического жизненного цикла инвестиционного проекта.
Пример 5.3 (продолжение). В нашем простом примере видно, что окупаемость произойдет предположительно за 4 года при оцениваемом сроке экономического жизненного цикла инвестиций 6 лет
Хотя простой срок окупаемости инвестиций рассчитать достаточно просто, что, вероятно, и является причиной популярности этого показателя, при его применении возникает ряд проблем. Показатель предусматривает возмещение первоначальных инвестиций на так называемой «взносовой» основе, т.е. в данном случае подразумевается вопрос: «Сколько времени пройдет, пока мы не получим свои деньги обратно?».
Просто возместить капитал будет недостаточно, потому что с экономической точки зрения инвестор дополнительно надеется получить прибыль на вложенный в дело капитал.
Проведем аналогию со сберегательным счетом, на который положено 100 тыс. руб., из которых 25 тыс. руб. изымаются в конце каждого года. После 4 лет основная сумма будет выплачена со счета. Однако вкладчик будет разочарован, если узнает, что в данном случае его счет полностью исчерпан. Ожидаемая норма прибыли на вложенные инвестиции составляет 6 или 8 процентов в год по уменьшающемуся остатку средств на счете. Инвестор будет, например, дополнительно требовать выплаты накопленного процента.
Пример 5.3 (продолжение). В нашем примере с инвестициями в новое оборудование срок окупаемости рассчитан исходя из первоначального предположения о том, что не намечается получение какой-либо прибыли на вложенные денежные средства. Четыре года как раз достаточно для того, чтобы предусмотреть получение прибыли. В самом деле, если срок экономического жизненного цикла и срок окупаемости точно совпадают, то это означает, что инвестор понесет потенциальный убыток, поскольку те же самые денежные средства, инвестированные каким-либо иным образом, вероятно, приносили бы определенную прибыль каждый год - по крайней мере на уровне не ниже банковского процента по депозитам.
Это показано в табл. (5.6). Здесь опять предполагается, что инвестиции капитала в сумме 100 тыс. руб. обеспечивают ежегодные поступления денежных средств в сумме 25 тыс. руб. Если предприятие обычно зарабатывает от своих инвестиций 10% годовых после уплаты налогов, то часть ежегодных денежных поступлений должна рассматриваться в качестве этой нормальной нормы прибыли, в то время как остаток (по графе 5 табл. 5.6) будет показывать сокращение остатка задолженности.
Таблица 5.6
Возмещение инвестиций в сумме 100 тыс. руб. при 10% годовых
| Год | Входящий остаток | Нормативная прибыль | Денежные поступления от текущей хозяйственной деятельности | Заключительный остаток, подлежащий возмещению |
| 100 000 | 10 000 | (25 000) | 85 000 | |
| 85 000 | 8 500 | (25 000) | 68 500 | |
| 68 500 | 6 850 | (25 000) | 50 350 | |
| 50 350 | 5 035 | (25 000) | 30 385 (окупаемость) | |
| 30 385 | 3 039 | (25 000) | 8 424 | |
| 8 424 | (25 000) | (15 734) прибыль |
Вторая колонка показывает входящий баланс (остаток) инвестиций для каждого года. Нормативная прибыль при норме 10% рассчитана на основе этих остатков в третьей колонке. Денежные поступления от текущей хозяйственной деятельности показаны в четвертой колонке. Сумма входящего остатка инвестиций и нормативной прибыли, уменьшенная на сумму поступлений денежных средств от текущей хозяйственной деятельности, позволяет получить остаток на конец каждого года. В результате график возмещения инвестиций превысит 5 лет, что больше, чем предполагавшийся нами срок окупаемости капитальных вложений.
Из данных табл. 5.6 видно, что окупаемость сроком в 4 года означает возможность получения убытка в сумме примерно 30 тыс. руб., если проект завершится в этот срок. При сроке экономической жизни в 5 лет возможные потери, при нормативной прибыли исходя из 10% годовых сократится до 8 400 руб., в то время как при 6 годах будет получена прибыль в сумме 15 700 руб.
Этот простой пример показывает наиболее существенные недостатки показателя простой окупаемости:
Он не связан с экономическим сроком жизни инвестиций и поэтому не может быть реальным критерием прибыльности. Из нашего примера следует вывод, что проект окупится за 4 года плюс два дополнительных года для получения прибыли. Более того, показатель окупаемости даст тот же результат «четыре года плюс что-то сверх» по другим проектам с такой же годовой суммой поступлений денежных средств, но с 8- или 10-летним сроком экономической жизни инвестиций;
Другой недостаток показателя простой окупаемости заключается в том, что он внутренне подразумевает одинаковый уровень ежегодных денежных поступлений от текущей хозяйственной деятельности. Проекты с растущими или снижающимися поступлениями денежных средств не могут должным образом быть оценены с помощью этого показателя. Инвестиции в новый продукт, например, могут приносить денежные поступления, которые будут медленно расти на ранних стадиях, но которые далее на последующих стадиях экономического жизненного цикла продукта растут более стремительно.
Замена машин, наоборот, обычно будет порождать постоянно прирост операционных издержек, по мере того, как существующая машина будет изнашиваться. Болеет того, любые дополнительные последующие инвестиции в течение периода или возмещения капитала в конце экономического жизненного цикла будут вызывать несоответствия в этом показателе.
Табл. 5.7 иллюстрирует неэластичность показателя простой окупаемости к различным вариациям денежных поступлений.
Таблица 5.7
Показатели простой окупаемости при различных условиях осуществления проектов (показатели в руб .)
| Показатели | Проект 1 | Проект 2 | Проект 3 |
| Первоначальные инвестиции | 100 000 | 100 000 | 100 000 |
| Среднегодовые денежные поступления | 25 000 | 25 000 | 33 333 |
| Экономический срок жизни инвестиций | 6 лет | 8 лет | 3 года |
| Простой срок окупаемости инвестиций | 4 года | 4 года | 3 года |
| Ежегодные денежные поступления: | |||
| 25 000 | 25 000 | 16 667 | |
| 25 000 | 30 000 | 33 333 | |
| 25 000 | 50 000 | 50 000 | |
| 25 000 | 40 000 | ||
| 25 000 | 30 000 | ||
| 25 000 | 15 000 | ||
| 10 000 | |||
| 5 000 | |||
| Всего: | 150 000 | 200 000 | 10 000 |
| Итог за первые четыре года | 100 000 | 140 000 | * |
| В среднем за первые четыре года | 25 000 | 35 000 | * |
* - не определяются.
Если предполагать одинаковую степень риска для каждого из трех проектов, показанных в табл. 5.7, то проект 2 является более предпочтительным по сравнению с проектом 1 из-за более продолжительного экономического срока жизни инвестиций. Это позволяет получить прибыль на 50 тыс. руб. больше, чем по проекту 1. Проект 3, с другой стороны, может показаться наиболее предпочтительным, если судить только по показателю окупаемости. Хотя видно, что проект 3 допускает возможность потерь, потому что денежные поступления от хозяйственной деятельности в течение 3-летнего периода осуществления проекта являются достаточными лишь для того, чтобы возместить первоначальные затраты капитала, не обеспечивая получение прибыли.
Различия в поведении денежных поступлений в проектах 1 и 2 также затушевываются при использовании критерия окупаемости вложений. Хотя оба проекта предусматривают окупаемость первоначальных инвестиций за 4 года, тем не менее, общая (накопленная) сумма денежных поступлений от текущей хозяйственной деятельности по проекту 2 выше, чем по проекту 1. Среднегодовые денежные поступления составляют 35 000 руб. против 25 000 руб. в течение первых 4 лет. Следовательно, проект 2 обеспечивает более высокую сумму денежных поступлений от хозяйственной деятельности и потому более привлекателен для инвестора.
Модификацией показателя простой окупаемости является показатель, использующий в знаменателе величину средней чистой прибыли (т.е. после уплаты налогов) вместо общей суммы поступлений денежных средств после уплаты налогов
(5.17)
где Пч с.г. - среднегодовая чистая прибыль.
Преимущество этого показателя заключается в том, что приращение прибыли на вложенные инвестиции не учитывает ежегодных амортизационных отчислений .
Пример 5.3. (продолжение). В нашем примере среднегодовые денежные поступления после уплаты налогов составили 25 000 руб., включая среднегодовую чистую прибыль в сумме 8 333 руб. и ежегодную амортизацию в сумме 16 667 руб. (амортизация 100 000 руб. по линейному способу при сроке полезного использования 6 лет). Использование этого значения среднегодовой чистой прибыли в рассматриваемой формуле (5.17) показывает, что простая окупаемость увеличится до 12 лет, отражая ожидаемую экономическую выгоду:
Этот показатель показывает, за сколько лет будет получена чистая прибыль, которая по сумме будет равна величине первоначально авансированного капитала.
Показатель простой окупаемости инвестиций завоевал широкое признание благодаря своей простоте и легкости расчета даже теми специалистами, которые не обладают финансовой подготовкой.
Пользуясь показателем простой окупаемости, надо всегда помнить, что он хорошо работает только при справедливости следующих допущений:
1) все сопоставляемые с его помощью инвестиционные проекты имеют одинаковый экономический срок жизни;
2) все проекты предполагают разовое вложение первоначальных инвестиций;
3) после завершения вложения средств инвестор начинает получать примерно одинаковые ежегодные денежные поступления на протяжении всего периода экономической жизни инвестиционных проектов.
Использование в России показателя простой окупаемости как одного из критериев оценки инвестиций имеет еще одно серьезное основание наряду с простотой расчета и ясностью для понимания. Этот показатель довольно точно сигнализирует о степени рискованности проекта.
Резон здесь прост: управляющие полагают, что чем больший срок нужен хотя бы для возврата инвестированных сумм, тем больше шансов на неблагоприятное развитие ситуации, способное опрокинуть все предварительные аналитические расчеты. Кроме того, чем короче срок окупаемости, тем больше денежные поступления в первые годы реализации инвестиционного проекта, а значит, и лучше условия для поддерживания ликвидности фирмы.
Таким образом, наряду с указанными достоинствами метод расчета простого срока окупаемости обладает очень серьезными недостатками, так как игнорирует три важных обстоятельства:
1) различие ценности денег во времени;
2) существование денежных поступлений и после окончания срока окупаемости;
3) разные по величине денежные поступления от хозяйственной деятельности по годам реализации инвестиционного проекта.
Именно поэтому расчет срока окупаемости не рекомендуется использовать как основной метод оценки приемлемости инвестиций. К нему целесообразно обращаться только ради получения дополнительной информации, расширяющей представление о различных аспектах оцениваемого инвестиционного проекта.
Когда вы начинаете бизнес или новый проект в рамках уже действующего бизнеса, вам крайне важно понимать одну вещь: когда ваш проект окупится.
В тот момент, когда ваш проект окупался, вы докажете себе и всему миру, что он стоил того, чтобы вкладывать в него деньги. Более того, вы докажете себе, что вы предприниматель!
Стартовые вложения уже вернулись и теперь можно со спокойной душой получать прибыль!
Прежде, чем начинать расчет окупаемости проекта
Прежде, чем приступать к расчету окупаемости проекта зададимся вопросом: в чем измеряется окупаемость?
Вопрос, конечно, глупый. Понятно, что не в метрах и не децибелах.
Окупаемость проекта ВСЕГДА измеряется во времени: дни, месяцы, квартала, годы.
Для проектов со стартовыми вложениями до 1 млн. рублей окупаемость имеет смысл измерять в месяцах. Для более крупных проектов – в годах.
Проведя сотни тренингов с начинающими предпринимателями, я понял одну простую вещь: все сложные формулы и расчеты в реальной жизни не работают. И тем более они не работают в малом бизнесе.
Поэтому постараюсь отбросить сложную экономическую терминологию и объяснить предельно понятным языком.
«Ингредиенты» для расчета окупаемости проекта
Окупаемость проекта – это интегральный показатель. Это означает, что для того, чтобы его рассчитать, необходимо знать ряд других показателей – это суммы доходов, расходов, прибыли, стартовых вложений .
Доходы – это те деньги, которые вы получаете (или планируете получить) от ваших клиентов после запуска проекта. Эти деньги клиенты будут вам платить за проданные товары или оказанные услуги.
Расходы – это, наоборот, те деньги, которые вы оплачиваете вашим поставщикам товаров и услуг. К ним относятся расходы на сырье, материалы, выполненные работы, арендные платежи. Также налоги, заработная плата, страховые взносы – все это относится к понятию расходов
Прибыль = доходы – расходы
Вот так просто. Следовательно, чтобы рассчитать прибыль за месяц, необходимо:
- сложить весь приход денежных средств – доходы;
- сложить весь расход денежных средств – расходы;
- посчитать разницу между первым и вторым
Если же мы говорим о проекте, то имеем в виду будущие доходы, расходы и прибыль. Планировать желательно помесячно.
Чем отличаются расходы от стартовых вложений при расчете окупаемости проекта?
Помимо понятий доходов, расходов и прибыли в расчете окупаемости проекта фигурирует еще один показатель – сумма стартовых вложений или сумма инвестиций .
Стартовые вложения – это сумма денег, которую необходимо вложить, чтобы начать зарабатывать и получать доходы от проекта.
Что обычно требуется для старта проекта:
- купить оборудование;
- отремонтировать помещение;
- купить мебель и оргтехнику;
- купить начальный запас товара в достаточном ассортименте;
- пройти государственную регистрацию;
- получить лицензию;
- получить разрешение на вид деятельности от надзорных органов
Все это необходимо сделать, чтобы запустить бизнес и начать зарабатывать деньги. Подчеркну – эти вложения необходимо сделать еще до того, как вы начнете зарабатывать деньги от проекта.
Сложности всегда начинаются тогда, когда становится необходимо разделить расходы и стартовые вложения.
Простой пример: арендные платежи за помещение (аренда или стартовые вложения?)
Вы арендовали помещение и теперь там необходимо сделать ремонт. До того, как вы запустите бизнес и начнете продавать, пройдет около двух месяцев. Куда отнести арендные платежи за первые два месяца: к стартовым вложениям или к расходам?
Есть одно простое правило: все расходы относятся к стартовым вложениям до того момента, как вы запустили проект и начали получать с него доходы.
Старт бизнеса и получение первых доходов – это своеобразный водораздел.
Все что было до этого – стартовые вложения. Все, что после – расходы.
Поэтому в нашем примере – арендные платежи за первые два месяца необходимо отнести к стартовым вложениям. Арендовать помещение было необходимо, чтобы через два месяца начать зарабатывать доходы.
После того, как первые доходы получены – арендные платежи становятся расходами. Вы их платите ежемесячно.
Итак, необходимо запомнить простое правило: все расходы, которые вы будете оплачивать до получения первых доходов от проекта необходимо отнести к стартовым вложениям. Все расходы после этого момента – можно отнести к текущим расходам.
Формула расчета окупаемости проекта
Для расчета окупаемости необходимо сопоставить всю прибыль, полученную с начала проекта с суммой стартовых вложений .
В тот момент, когда сумма накопленной с начала реализации проекта прибыли превысит сумму стартовых вложений – наступит окупаемость проекта.
Окупаемость проекта 6 месяцев означает, что прибыль, полученная за 6 месяцев больше, чем сумма стартовых вложений. Но прибыль, полученная за 5 месяцев, еще не превышает ее.
Для расчета окупаемости можно:
Вариант 1. Рассчитывать прибыль помесячно, а затем накопительно за каждый месяц, сопоставляя сумму накопленной прибыли с суммой стартовых вложений.
Пример расчета окупаемости проекта
Для примера возьмем простую жизненную ситуацию: вы хотите купить квартиру и сдавать ее в аренду. В принципе – это тоже бизнес-проект. Цель этого проекта — заработать деньги.
1) Оцениваем стартовые вложения
Стартовые вложения в данном случае = стоимость квартиры + стоимость ремонта + стоимость мебели = 5 000 000 рублей
2) Оцениваем среднемесячную прибыль
Доходы = сумма ежемесячной арендной платы = 50 000 рублей в месяц
Расходы = сумма коммунальных платежей + сумма текущего ремонта квартиры (из расчета в среднем на месяц) = 10 000 рублей
Среднемесячная прибыль = доходы – расходы = 40 000 рублей в месяц
3) Рассчитываем окупаемость проекта
Вот такой долгоокупаемый проект. Поэтому с целью заработать деньги никто недвижимость не приобретает. Недвижимость служит скорей для целей сохранения денег.
Как рассчитать окупаемость вашего проекта?
Перейдем к самому важному вопросу – как рассчитать окупаемость вашего проекта. Для того, чтобы решить эту задачу, можно использовать несколько способов:
Способ 1 . Взять лист бумаги и рассчитать. Этот способ самый быстрый и самый простой. Он подходит для очень простых проектов типа того, который мы с вами только что рассчитали (проект покупки квартиры).
Способ 2 . Рассчитать все в excel. Этот способ более длительный и менее простой. Этот способ подходит для тех, кто умеет пользоваться excel прописывать формулы, настраивать таблицы. Раньше я часто пользовался именно этим способом.
Способ 3 . Воспользоваться . Значительно проще, чем настраивать формулы в excel. В нем можно рассчитывать проекты практически любой сложности. Теперь я пользуюсь только этим способом.
Расчет окупаемости проекта
Срок окупаемости проекта – это один из ключевых показателей эффективности инвестиций, по которому можно определять их целесообразность, выбирать между несколькими объектами вложений. Читайте, по каким формулам он рассчитывается, как его оценить с помощью метода инвестиционного моделирования, а также смотрите примеры расчета.
О чем эта статья :
Что такое срок окупаемости проекта
Период окупаемости – это один из самых распространенных и понятных показателей при оценке эффективности инвестиционных проектов . Мы часто говорим об окупаемости инвестиций в оборудование, программное обеспечение, земельные и информационные ресурсы, чтобы обосновать решение о закупке ресурса или реализации проекта. Это и понятно. Все хотят использовать инвестиции максимально выгодно.
Срок окупаемости инвестиционного проекта – это период времени, за который чистый доход нарастающим итогом станет равным нулю. Часто используется обозначение PBP от англ. Pay Back Period. Другими словами, этот показатель служит переломным моментом между отрицательным и положительным чистым доходом. Зона положительного чистого дохода – зона прибыли, ради которой затевался инвестиционный проект. Представим наглядно показатель периода окупаемости на графике потоков денежных средств (см. рис. 1).
Рисунок 1 . Срок окупаемости инвестиций на графике потоков денежных средств

На рисунке срок окупаемости проекта составляет приблизительно 13,5 инвестиционных шагов. Это могут быть различные периоды – месяц, квартал, год, по итогам которых осуществляется промежуточное подведение итогов произведенных затрат и полученных доходов.
Скачайте и возьмите в работу :
Чем поможет : документ содержит принципы и методы планирования инвестиций. В нем зафиксированы единые правила управления инвестиционными проектами и порядок их инициации, методика оценки их эффективности. Это поможет избежать неоправданных расходов и повысить эффективность использования капитальных вложений.
Точка окупаемости инвестиционного проекта
Переход от отрицательного чистого денежного потока к положительному называется точкой окупаемости инвестиционного проекта.
Преимущества расчета срока окупаемости вложений в следующем:
- Простота расчета, если альтернативные проекты ранжируются при прочих равных условиях.
- Расчет можно произвести быстро «на коленке» без учета фактора изменения денег во времени (дисконтирования).
- Норма доходности устанавливается в компании, что дает минимум погрешности и неточностей расчетов при дисконтировании.
Формула расчета срока окупаемости проекта
Базовая формула (1) для расчета периода окупаемости PP:
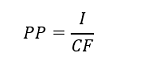
где: I – сумма инвестиционных вложений в проект,
CF – дисконтированные денежные поступления от инвестиционного проекта.
Как точно рассчитать период окупаемости инвестиционного проекта с помощью Excel
Чтобы быстро и точно определить период окупаемости инвестиций в Excel, нужно:
Разобраться, какие исходные данные и в каком виде потребуются для расчетов;
- разработать специальную форму в Excel.
Интерпретация значений срока окупаемости
Срок окупаемости достаточно сложно интерпретировать. Есть правило: тот проект, у которого период окупаемости короче, тот и эффективнее. Однако что будет происходить с финансовыми результатами и доходами после установленного срока, критерий не раскрывает. Поэтому требуется дополнительный анализ других значимых критериев эффективности инвестиционного проекта.
Следует помнить, что серьезные стратегические проекты отличаются большими сроками окупаемости, поэтому данный показатель является хорошим вспомогательным, но не единственным критерием. Тем не менее, оперативный анализ непременно нужно начинать с вопроса об окупаемости вложений.
Заметим, что для расчета срока окупаемости необходимо знать точные количественные значения инвестиций и генерируемых денежных потоков за каждый отчетный период, приведенных к текущей дате. На практике зачастую оказывается, что условия финансовой деятельности компании изменились, экономическая конъюнктура не соответствует планируемым реалиям, денежные поступления от нового продукта отклонились более или менее допустимых 5% отклонений. Вследствие этого период окупаемости значительно увеличивается.
Чем поможет : выработать комплексную методику для регулярной оценки и анализа инвестпроектов.
Чем поможет : наладить процедуры мониторинга эффективности и рисков инвестиционных проектов.
Видео. Порядок расчета периода окупаемости
Простой период окупаемости (payback period = PBP) – минимальное целое число лет (периодов), в течение которых накопленные денежные потоки устойчиво достигают величины, не меньшей величины первоначальных вложений. Дисконтированный период окупаемости (discounted payback period, DPP) – используется для учета денег во времени. То есть, 500 рублей через год – это не то же самое, что те же 500 рублей сегодня. Как их считать, на видео рассказывает Бенедикт Вагнер, генеральный директор «Wagner & Experts». Подробнее обо всех способах оценки инвестиций можно узнать в . Этой теме посвящен .
Как учесть фактор изменчивости внешней среды
Проводить точный анализ всех поступлений и затрат на протяжении реализации проекта, обеспечить надежность источников поступления денежного потока инвестиционного проекта. Такой вариант предполагает ведение агрессивной финансовой политики, временные и трудовые затраты на анализ каждой хозяйственной операции на предмет соответствия бюджету. Кроме того компания не застрахована от влияния инфляции на изменение стоимости денег во времени.
Можно использовать метод имитационного моделирования внешней среды для оценки срока окупаемости проекта. Такой способ более гибок в плане точных денежных поступлений, так как мы задаем некий диапазон значений и рассматриваем случайные рыночные процессы изменения бизнес- и макро-среды.
Метод имитационного моделирования для анализа срока окупаемости вложений
«Будущее предсказать невозможно, но это наша работа» – эти слова очень точно описывают метод имитационного моделирования. Имитационное моделирование – удобный инструмент для анализа срока окупаемости – он нагляден, прост для понимания и проверки. Его применение в работе служит своеобразной палочкой-выручалочкой для топ-менеджмента.
5 основных преимуществ имитационного моделирования для оценки срока окупаемости инвестиций
- Широкая вариативность сценариев развития будущего.
- Быстрота расчетов с помощью MS Excel.
- Высокая оценка прогнозируемого результата.
- Независимость лиц, принимающих решения в компании.
- Графическое представление результата.
Суть метода в том, что исходная статичная модель дополняется диапазоном изменяемых данных – так мы автоматически моделируем рынок и возможные финансовые условия. Для такого подхода инвестиции и денежные потоки следует оценить с точки зрения минимума и максимума принимаемых значений. Чем больше сценариев будет разработано и просчитано, тем точнее окажется финансовый результат – в нашем случае срок окупаемости вложений.
Чтобы было понятнее, рассмотрим на примере оценку срока окупаемости проекта с помощью метода имитационного моделирования.
Чем поможет : подскажет, как проверить исходные данные финансовой модели, чтобы убедиться в реалистичности расчетов и прогнозов.
Чем поможет : при планировании инвестиционного проекта важно правильно оценить конкурентоспособность новой продукции и ее рыночные перспективы. Это решение поможет учесть в плане продаж прогноз ситуации на рынке и возможные риски.
Пример расчета срока окупаемости проекта
По оценке финансового департамента инвестиции в дорогостоящее оборудование составляют от 1300 до 2000 млн рублей, в зависимости от курса доллара и результатов закупочных торгов. Руководство компании ожидает, что с полной загрузкой производственных мощностей будут сгенерированы следующие денежные потоки (см. табл. 1).
Таблица 1. Прогнозные исследования по закупке оборудования
|
Показатель |
Значение |
|
|---|---|---|
|
Внутренняя норма доходности, % |
||
|
Инвестиционные затраты по проекту год 0 (млн руб.) |
||
Оценим срок окупаемости инвестиций в закупку оборудования. Показатель риска в данном случае для руководства компании – время окупаемости оборудования более 5 лет.
Рассчитаем срок окупаемости с использованием методов, которые позволяют найти интервал значений интересующего показателя по интервалам значений входящих данных.
Случайным образом выбираем значение денежного потока с помощью генератора случайных чисел в MS Excel. В MS Excel для этого предусмотрена функция СЛЧИСЛ (). Она возвращает произвольное значение из заданного нами интервала. Получаем один из сценариев развития рыночной среды для каждого года реализации проекта.
Напомню, что интервалы изменения значений денежного потока предоставляет финансово-экономический блок компании.
Повторяя эти шаги, проводим несколько сотен экспериментов в Excel с помощью той же функции СЛЧИСЛ (). Получаем множество значений интересующего нас показателя (срока окупаемости проекта).
Обобщив теорию, построим таблицу итогов (табл. 2).
К примеру, при сценарии 1 период окупаемости составит:
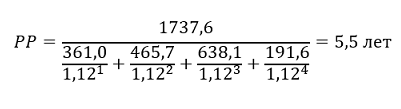
Получаем, что критерий реализации проекта (более 5 лет) в данном сценарии не устраивает руководство компании. Переходим к рассмотрению следующего сценария и так далее. Создадим 10 тысяч строк.
Таблица 2 . Расчет методом имитационного моделирования
|
Сценарий № |
Инвестиционные затраты (млн руб.) |
Денежный поток по проекту год 1 (млн руб.) |
Денежный поток по проекту год 2 (млн руб.) |
Денежный поток по проекту год 3 (млн руб.) |
Денежный поток по проекту год 4 (млн руб.) |
Период окупаемости при заданной норме доходности |
Превышает установленный руководством срок окупаемости? |
|---|---|---|---|---|---|---|---|
|
±10% (отклонение от интервала) |
от 1300 до 2000 |
от 350 до 500 |
от 450 до 480 |
от 550 до 650 |
от 150 до 600 |
больше 5 лет |
|
Представим результаты графически (рисунок 2).
Рисунок 2 . Анализ полученных периодов окупаемости при различных сценариях
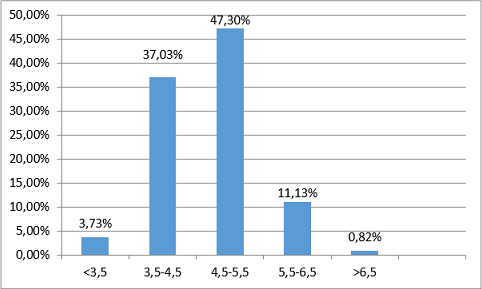
По результатам моделирования можем прогнозировать: примерно 12% риска составляет проект закупки оборудования, при данном раскладе срок окупаемости проекта составляет более 5,5 лет. Кроме того есть 4% вероятность стремительной окупаемости инвестиций, менее 3,5 лет.
Порядка 80% вероятность, что срок окупаемости составит от 3,5 до 5,5 лет. Это высокая оценка успеха реализации проекта в срок для руководства компании. Таким образом, мы успели окупить инвестиции в оборудование за 5 лет.
Благодаря новому подходу к оценке срока окупаемости инвестиций, проведен анализ инвестиционного проекта с помощью метода имитационного моделирования, получено вероятностное значение срока окупаемости проекта и оценен риск его реализации.
Как выбрать банк для реализации инвестиционного проекта
Для реализации инвестпроекта компании понадобится банк-партнер. К его выбору стоит подойти очень придирчиво. Ведь благополучие клиентов во многом зависит от состояния обслуживающего банка и уровня его текущей ликвидности. Необходимо не только тщательно выбирать банк, но и затем контролировать его финансовое состояние в процессе работы, учитывая ассортимент оказываемых услуг и их стоимость, рейтинг банка, специализированную направленность, успешный опыт и компетентность в реализации аналогичных проектов.
Выводы
Начинать анализ проекта лучше с самого простого – со сроков возврата средств. Главными преимуществами анализа сроков окупаемости являются простота и скорость расчета. А в сочетании с имитационным моделированием можно оценить и риск скорости окупаемости инвестиций, что немаловажно для крупных проектов, требующих высоких инвестиционных затрат. Основным же недостатком является ограниченность информации о том, как будут вести себя денежные потоки и финансовый результат за пределами сроков реализации проекта. Поэтому проект следует оценивать комплексно с учетом других финансовых коэффициентов.
Прежде чем осуществить какие-либо вложения, инвесторы в обязательном порядке стараются узнать, когда инвестиции начнут приносить прибыль.
Для этого используется такой финансовый коэффициент как срок окупаемости.
Понятие
В зависимости от целей финансовых вложений можно выделить несколько основных понятий срока окупаемости .
Для инвестиций
Срок окупаемости – это промежуток времени, по прошествии которого сумма вложенных средств сравняется с суммой полученных доходов. Иными словами в этом случае коэффициент показывает, какое время потребуется для того, чтобы вернуть вложенные деньги и начать получать прибыль.
Нередко показатель используется для того, чтобы выбрать один из альтернативных проектов для инвестиций. Для инвестора более предпочтительным будет тот проект, значение коэффициента у которого меньше. Это связано с тем, что он быстрее станет доходным.
Если Вы еще не зарегистрировали организацию, то проще всего
это сделать с помощью онлайн сервисов, которые помогут бесплатно сформировать все необходимые документы:
Если у Вас уже есть организация, и Вы думаете над тем, как облегчить и автоматизировать бухгалтерский учет и отчетность, то на помощь приходят следующие онлайн-сервисы, которые полностью заменят бухгалтера на Вашем предприятии и сэкономят много денег и времени. Вся отчетность формируется автоматически, подписывается электронной подписью и отправляется автоматически онлайн.
Он идеально подходит для ИП или ООО на УСН , ЕНВД , ПСН , ТС , ОСНО.
Все происходит в несколько кликов, без очередей и стрессов. Попробуйте и Вы удивитесь
, как это стало просто!
Для капитальных вложений
Данный показатель позволяет оценить эффективность реконструкции, модернизации производства. В этом случае этот показатель отражает период, в течение которого возникающие в результате экономия и дополнительная прибыль превысят сумму, затраченную на капитальные вложения.
Нередко подобные расчеты используются для оценки эффективности и целесообразности капиталовложений. Если значение коэффициента будет слишком большим, возможно, придется отказаться от подобных вложений.
Оборудования
Срок окупаемости оборудования позволяет рассчитать, за какое время средства, вложенные в данный производственный агрегат, будут возвращены за счет прибыли, полученной при его использовании.
Методы расчета
В зависимости от того, учитывается при расчете срока окупаемости изменение стоимости денежных средств с течением времени или нет, традиционно выделяют 2 способа расчета этого коэффициента:
- простой;
- динамичный (или дисконтированный).
Простой способ расчета представляет собой один из самых старых. Он позволяет рассчитать период, который пройдет с момента вложения средств до момента их окупаемости.
Используя в процессе финансового анализа этот показатель, важно понимать, что он будет достаточно информативен только при соблюдении следующих условий :
- в случае сравнения нескольких альтернативных проектов они должны иметь равный срок жизни;
- вложения осуществляются единовременно в начале проекта;
- доход от инвестированных средств поступает примерно равными частями.
Популярность такой методики расчета обусловлена ее простотой, а также полной ясностью для понимания.
Кроме того простой срок окупаемости довольно информативен в качестве показателя рискованности вложения средств . То есть большее его значение позволяет судить о рискованности проекта. При этом меньшее значение означает, что сразу после начала его реализации инвестор будет получать стабильно большие поступления, что позволяет на должном уровне поддержать уровень компании.
Однако помимо указанных достоинств, простой метод расчета имеет ряд недостатков . Это связано с тем, что в этом случае не учитываются следующие важные факторы:
- ценность денежных средств значительно изменяется с течением времени;
- после достижения окупаемости проекта он может продолжать приносить прибыль.
Именно поэтому используется расчет динамического показателя.
Динамическим или дисконтированным сроком окупаемости проекта называют длительность периода, который проходит от начала вложений до времени его окупаемости с учетом дисконтирования. Под ним понимают наступление такого момента, когда чистая текущая стоимость становится неотрицательной и в дальнейшем таковой остается.
Важно знать, что динамический срок окупаемости будет всегда больше, чем статический. Это объясняется тем, что в этом случае учитывается изменение стоимость денежных средств с течением времени.
Далее рассмотрим формулы, применяющиеся при расчете срока окупаемости двумя способами. Однако важно помнить, что при нерегулярности денежного потока или различных по размеру суммах поступлениях удобнее всего пользоваться расчетами с применением таблиц и графиков.
Способ расчета простого срока окупаемости
При расчете используется формула вида:
Пример 1
Предположим, что некий проект требует вложений в размере 150 000 рублей. Ожидается, что ежегодные поступления от его реализации составят 50 000 рублей. Необходимо рассчитать срок окупаемости.
Подставим имеющиеся у нас данные в формулу:
РР = 150 000 / 50 000 = 3 года
Таким образом, ожидается, что вложенные средства окупятся в течение трех лет.
Предложенная выше формула не учитывает, что в процессе реализации проекта может возникать не только приток средств, но и их отток. В этом случае полезно воспользоваться модифицированной формулой:
РР = К0 / ПЧсг, где
ПЧсг — , получаемая в среднем за год. Она рассчитывается как разность между средними доходами и расходами.
Пример 2
В нашем примере дополнительно введем условие, что в процессе реализации проекта существуют ежегодные издержки в размере 20 000 рублей.
Тогда расчет изменится следующим образом:
РР = 150 000 / (50 000 – 20 000) = 5 лет
Как видим, срок окупаемости при учете издержек оказался больше.
Подобные формулы расчета приемлемы в случаях, когда поступления по годам одинаковы. На практике это встречается редко. Гораздо чаще сумма притока изменяется от периода к периоду.
В этом случае расчет срока окупаемости осуществляется несколько иначе. Можно выделить несколько шагов этого процесса:
- находится целое количество лет, за которые сумма поступлений максимально приблизится к сумме инвестиций;
- находят сумму вложений, которые еще непокрыты притоками;
- считая, что вложения в течение года идут равномерно, находят количество месяцев, необходимых для достижения полной окупаемости проекта.
Пример 3
Сумма инвестиций в проект составляет 150 000 рублей. В течение первого года ожидается получение дохода в размере 30 000 рублей, второго – 50 000, третьего – 40 000, четвертого – 60 000.
Таким образом, за первые три года сумма дохода составит:
30 000 + 50 000 + 40 000 = 120 000
За 4 года:
30 000 + 50 000 + 40 000 + 60 000 = 180 000
То есть, срок окупаемости больше трех лет, но меньше четырех.
Найдем дробную часть. Для этого рассчитаем непокрытый остаток после третьего года:
150 000 – 120 000 = 30 000
30 000 / 60 000 = 0,5 года
Получаем, что окупаемость инвестиций составляет 3,5 года.
Расчет динамического срока окупаемости
В отличие от простого, этот показатель учитывает изменение стоимости денежных средств с течением времени. Для этого вводится понятие ставки дисконтирования.
Формула приобретает следующий вид:
Пример
В предыдущем примере введем еще одно условие: годовая ставка дисконтирования – 1%.
Рассчитаем дисконтированные поступления за каждый год:
30 000 / (1 + 0,01) = 29 702,97 рублей
50 000 / (1 + 0,01)2 = 49 014,80 рублей
40 000 / (1 + 0,01)3 = 38 823,61 рублей
60 000 / (1 + 0,01)4 = 57 658,82 рублей
Получаем, что за первые 3 года поступления составят:
29 702,97 + 49 014,80 + 38 823,61 = 117 541,38 рублей
За 4 года:
29 702,97 + 49 014,80 + 38 823,61 + 57 658,82 = 175 200,20 рублей
Как и при простой окупаемости, проект окупается более чем за 3 года, но менее чем за 4. Рассчитаем дробную часть.
После третьего года непокрытый остаток составит:
150 000 – 117 541,38 = 32 458,62
То есть до полного срока окупаемости не хватает:
32 458,62 / 57 658,82 = 0,56 года
Таким образом, окупаемость инвестиций составит 3,56 года. В нашем примере это не намного больше, чем при простом способе окупаемости. Однако ставка дисконтирования нами была принята слишком маленькая: всего 1%. На практике она составляет около 10%.
Срок окупаемости является важным финансовым показателем. Он помогает инвестору оценить насколько целесообразны вложения в тот или иной проект.
Следующая видео лекция посвящена основам финансового планирования, инвестиционному плану и сроку окупаемости:
По мере развития и укрупнения бизнеса неизбежно укрепляются регулярные формы управления. Это означает, что менеджмент выстраивается сверху вниз от стратегии к текущему регулированию процессов, развитие деятельности и капитальных вложений обретает системный, упорядоченный характер. Решения об инвестициях принимаются комплексно с глубокой проработкой и на альтернативной основе. При выборе перспективных проектных задач в первую очередь необходимо рассчитать срок окупаемости проекта и сравнить с другими вариантами.
Логика оценки окупаемости
Оценка любого инвестиционного проекта должна носить комплексный характер. В расчет принимается не один, а группа значимых показателей: NPV, IRR, PI, MIRR и PP (DPP). Это связано с тем, что каждая проектная задача является многогранным и сложным явлением. И единый оценочный показатель выделить невозможно. Тем не менее, для того чтобы вынести определенное суждение, следует ориентироваться на достаточность уровня генерируемой прибыли на постинвестиционной фазе. Кроме того, желательно иметь возможность выбора среди нескольких вариантов по каждому стратегическому направлению.
Ежегодно в развитых компаниях проходят мероприятия , результатом которых являются, помимо прочего, планы стратегических инвестиционных инициатив, часть которых преобразуется в проекты. Этому предшествуют оценочные процедуры, о которых и идет речь. Известно, что в логике экономического расчета временная шкала инвестиционного проекта делится на три основных периода.
- Этап инвестиций.
- Этап возврата вложенных средств.
- Этап получения прибыли от вложений.
В этой связи следует помимо доходности учитывать и период, после которого проект начнет приносить запланированную прибыль инвесторам. Этот период называется сроком окупаемости. Интересно, что теоретически все инвесторы осознают, что успешность проекта определяется долгосрочными перспективами. Практически же, подсознательно и явно имеет место стремление начать получать выгоду как можно раньше. Такое свойственно не только нашей стране, вполне естественно подобное происходит во всем мире.
Психологически сориентироваться на длительный период ожидания финансового результата трудно. Тем более это актуально в современных событийных потоках, в которых весьма затруднительно строить достоверные долгосрочные прогнозы. В этой связи особым потенциалом обладают деловые люди, способные следовать масштабному стратегическому замыслу. Такие бизнесмены умеют концентрировать вокруг проекта капитал, идти на длительные низкие значения операционного кэш-флоу. Они, обладая большой личной силой, буквально чувствуют инвестиционный задел, но очень серьезно подходят к аналитическому подкреплению своих ощущений и намерений.
Надо объективно смотреть на состав оценочных показателей, среди которых один из первых – это период окупаемости, и он – не самый главный. Тем не менее, в ряде случаев данный показатель имеет существенное значение. Расчет данного критерия важен, когда руководство компании озабочено ликвидностью бизнеса и минимизацией рисков хозяйствования. Особенно вопрос актуален для отраслей экономики, в которых технологические изменения происходят быстро. Пример бизнеса в телекоммуникациях или медицине тому весомое подтверждение. Проекты, в которых срок окупаемости короче, являются наиболее ликвидными и наименее рискованными.
Методы расчета срока окупаемости
Простой срок окупаемости (PP, payback period) можно посчитать двумя способами в зависимости от того, насколько равномерно планируемые доходы от инвестиций распределены во времени. Если денежный поток от операционной деятельности в результате проекта поступает равномерно, то окупаемость легко посчитать как частное от деления сумм единовременных вложений на размер пошагового (годового) кэш-флоу или прибыли.
Но чаще всего денежный поток неравномерен. Поэтому для расчета показателя применяется подсчет числа шагов (лет), в течение которых кумулятивно накопленный операционный денежный поток превысит размер стартовых вложений. Формула показателя PP (простой срок окупаемости) в двух вариантах представлена далее.
Формула расчета PP в условиях неравномерности доходной части проекта
Если потребуется, имеется возможность посчитать срок окупаемости более точно, буквально, с сотыми долями в «довесок» к числу шагов проектного периода. При этом следует абстрагироваться от потенциальной неравномерности доходной части внутри шага, следующего за последним периодом непокрытых инвестиций. В развитие показанной выше формулы в этом случае применяется способ, приведенный в статье, посвященной . Там же приведен пример табличной формы, заполняя которую, можно без формул и сложных моделей легко вывести значение PP.
В отличие от простого метода, при комплексном подходе к оценке эффективности инвестиций период окупаемости рассчитывается с учетом временного фактора. При этом денежные потоки приводятся к стоимостной оценке старта проекта. А дисконтирование потоков наиболее грамотно выполняется с ориентацией на показатель WACC. В силу природы механизма дисконтирования, приведенный срок окупаемости (DPP, discounted payback period) всегда больше чем простой период, то есть DPP≥PP. Формула срока окупаемости приобретает следующий вид.
Формула расчета DPP
Срок окупаемости – очень легкий и оперативный показатель, которым могут воспользоваться участники инвестиционного проекта на разных этапах его реализации от замысла до момента оценки результатов после завершения. Он хорошо себя проявляет в комплексе с другими оценочными показателями и в условиях сравнения нескольких . Во всяком случае, данный критерий позволяет осознать инвестору, что рассматривая проект, он может выбрать более безопасную модель капитальных вложений, даже не принимая в расчет размер будущей прибыли.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации