
Как рассчитываются страховые взносы ип. Куда платить страховые взносы
Ежегодно индивидуальные предприниматели должны перечислять фиксированные платежи в ПФР (пенсионный фонд), а также взносы в ФОМС (медицинское страхование). Размер платежей устанавливается правительством на последующий год и рассчитывается в зависимости от МРОТ. Помимо этого ИП может оплачивать взносы в фонд социального страхования (ФСС), но это уже на добровольной основе, делается это для получения социальных выплат, например, для выплаты больничного.
Сразу стоит отметить важную особенность фиксированных платежей – это обязательный платеж, который платят все физические лица, зарегистрированные в качестве индивидуального предпринимателя. Делится он на две части – первая сумма фиксированная и не зависит от прибыли, а вторая платиться в размере 1% от суммы прибыли, превышающей 300 тыс. рублей.
Платежи ИП в пенсионный фонд в 2018 году для ИП без работников
Сумма фиксированного платежа не зависит от:
- Выбранной системы налогообложения.
- Был ли получен доход от хозяйственной деятельности или убыток.
- Не имеет значение – есть ли у ИП наемные работники или нет.
- Ведется ли хозяйственная деятельность или нет – это не имеет значения.
- ИП может параллельно работать по найму и также он должен уплачивать платежи в пенсионной фонд за себя.
ВАЖНО! Некоторых думают, что можно не платить в ПФР и ФОМС, так как деятельность не ведется, но к сожалению, пока на руках не будет документов о у вас будет начисляться недоимка и капать пеня. Воспользуйтесь нашим – он поможет в расчете.
Тем не менее есть несколько случаев, когда можно не платить взносы при отсутствии деятельности:
Важные изменения по фиксированным платежам ИП с 2017 года
С 2017 года произошли важные изменения – их передали в ведомство налоговой инспекции, но порядок их расчета не изменен. Таким образом все платежи в ПФР и на ОМС необходимо будет осуществлять в свою налоговую по новым реквизитам. Следовательно КБК также изменен. Также налоговая будет исчислять недоимку по платежам, выписывать штрафы и проводить соответствующие проверки.
Важно! С 2017 года взносы в ПФР и на ОМС необходимо оплачиваться в налоговую инспекцию по месту регистрации ИП по новым реквизитам. КБК также изменились – теперь он начинаются с цифр 182, а не 392. Величина МРОТ с 1 января 2017 года для расчета взносов установлена в размере 7500 рублей. Взносы за травматизм в ФНС не передается.
Размер платежей ИП в ПФР и ФФОМС за 2017 и 2018 год
Как уже сказали, предприниматели одну часть платежей оплачивают не зависимо от полученного дохода, а вторую с превышения 300 тысяч руб., рассмотрим более подробно.
Ежегодный фиксированный платеж ИП 2017 (не зависимо от прибыли)
Данный платеж является фиксированным и обязательным для всех ИП, зависит от установленной величины МРОТ, расчет осуществляется по формуле:
- Для оплаты в ПФР = МРОТ * 26% * количество месяцев (если рассчитываем за год, то ставим 12)
- Для оплаты в ФОМС = МРОТ * 5,1% * количество месяцев (если рассчитываем за год, то ставим 12)
Размер МРОТ на 2016 год установлен в размере 6 204 руб. C 1 июля 2016 года размер МРОТ будет составлять 7500, при этом на фиксированные платежи за 2016 год данное увеличение не повлияет.
Фиксированные страховые взносы в ПФР в 2017 году для ИП – сумма платежа:
| Год | В пенсионный фонд (ПФР), руб. | В фонд медицинского страхования (ФФОМС), руб. | Итого, руб. |
| 2016 | 19 356,48 | 3 796, 85 | 23 153, 33 |
| 2017 | 23 400,00 | 4 590, 00 | 27 990, 00 |
Таким образом собственные платежи ИП в пенсионный фонд в 2016 году для ИП без работников и с работниками составляет в общей сложности 23 тысяч 153 рубля 33 копейки, хотя в 2015 году эта сумма составляла 22 261,38. Связано это с тем, что МРОТ в 2015 году был несколько меньше, чем в 2016-ом. В 2017 году уже придется заплатить 27 тысяч 990 рублей.
Срок уплаты взносов за текущий налоговый период устанавливается до 31 декабря этого же года.
Оплату можно осуществить единым платежом за год, однако лучше разбивать сумму на каждый квартал равномерными частями. Связано это с тем, что на величину оплаты взносов в ПФР предприниматель может уменьшить величину налога, однако при этом есть определенные нюансы, в зависимости от системы налогообложения, а также то – является ли предприниматель работодателем или нет.
Размер платежей ИП в ПФР и ФФОМС в 2018 году
Начиная с 2018 года правительство решило внести изменение, согласно которых фиксированную часть отвязали от МРОТ. Теперь размер платежей устанавливается правительством на текущий год и ежегодно индексируется. И хоть сумма за 2018 год выросла, тем не менее размер меньше, если бы расчет зависел бы от МРОТ.
Размер платежей ИП в ПРФ и на ОМС за себя за 2018 год:
КБК ИП фиксированный платеж 2017-2018
При оплате фиксированных платежей за 2016 год необходимо использовать при заполнении платежного поручения следующие номера КБК:
- Для оплаты в ПФР (Пенсионный фонд) – 392 1 02 02140 06 1100 160 (не применяются в настоящее время).
- Для оплаты ФФОМС (на медицинское страхование) – 392 1 02 02103 08 1011 160 (не применяются в настоящее время) .
Начиная с 2017 года платежи необходимо осуществлять в налоговую инспекцию по следующим реквизитам:
Внимание! Если вы открыли ИП в середине года, и не с начала месяца, например, с 7 октября, то расчет взносов необходимо производить исходя из не полностью отработанного месяца со следующего дня от момента регистрации (письмо Роструда № 17-4/ООГ-224 от 01.04.14). Т.е. в октябре у нас расчет будет с 8 по 31 число – 24 дня, а ноябрь и декабрь – учитываем как полные месяца.
Пример
Рассчитаем взносы в ПФР (ФОМС будет рассчитываться аналогично) за 25 дней. В примере значение МРОТ берем за 2016 год. МРОТ*26%/31*25 = 6204*26%*31/25 = 1300, 84. При этом итоговое значение округляем до второго знака после запятой. К расчетной цифре прибавляем суммы за ноябрь и декабрь. Получим за неполный год нужно будет оплатить в ПФР: 4 526 рубля 92 копейки.
1% в ПФР с суммы дохода, превышающего 300 тыс. руб.
Данный платеж совершают лишь те предприниматели, у которых сумма дохода превысила 300 тыс. рублей. При этом оплата производится лишь в ПФР, в ФФОМС ничего не платиться. Расчет довольно простой – берутся все доходы, не считая расходы и с суммы, превышающей указанный порог взымается 1%. Т.е. если у вас доходы составили 550 тыс. рублей, то вычитаем из 300 тыс. руб. и умножаем на 1% – итого 550 тыс. руб. – 300 тыс. руб. * 1% = 2 500 руб.
1% в ПФР = (Сумма дохода – 300 тыс. руб.) * 1%.
Срок уплаты взносов, начиная с 2018 года – не позднее 1 июля года, который следуют за отчетным.
- КБК для платежей в 2016 году – 392 1 02 02140 06 1200 160 (не используются в настоящее время) .
- КБК 1 процент в ПФР 2017 год – 182 1 02 02140 06 1110 160 .
Для разных систем налогового учета доходы считаются по своему принципу:
- ИП на общей системе – для расчета 1% берется разница между доходами и расходами (согласно ).
- При УСН “доходы” 6% – в расчет идет весь полученный доход за период.
- При УСН “доходы, уменьшенные на расходы” или 15% – ситуация двоякая. Базой для исчисления 1% будет также сумма доходов уменьшенная на величину расходов – к такому решению пришел Конституционный суд по года. Однако налоговая инспекция в описали, что базой считается доходы, при этом расходы не учитываются. Поэтому безопаснее, хоть и не правильно с точки зрения математики использовать мнение налоговой.
- ИП на патенте – в расчет берется расчетный показатель прибыли. При этом не важно – будет ли она по итогам период больше или меньше.
- ИП на ЕНВД – также берется в расчет сумма рассчитанного вмененного дохода. Размер полученной прибыли не имеет значение.
Внимание! Если ИП применяет несколько режимов налогообложения, то доходы необходимо суммировать при расчете 1%.
Важные нюансы:
- Данный платеж осуществляется только в случае превышения дохода предпринимателем суммы в 300 тыс. рублей, с меньшей суммы платеж не производится.
- Существует максимальная сумма платежа, которая высчитывается по формуле: 8 МРОТ * 26% * 12, таким образом в 2016 году она составляет 154 851 рублей 84 копейки.
- Начиная с 2016 года данный платеж необходимо осуществлять на отдельный номер КБК, который отличается от фиксированного платежа – 392 1 02 02140 06 1200 160 .
- Оплату можно производить, как в течение текущего года, для уменьшения налогов, так и до 1 апреля следующего года.
- С 2017 года все взносы перечисляются в ФНС по новым реквизитам.
Важно! Отметим, что ФНС признала, что сумма платежа в ПФР в размере 1% относится также к фиксированным, поэтому на ее величину также можно уменьшить сумму налогов. При этом оплатить суммы данных взносов можно и в отчетном году, тогда эту сумму можно брать к уменьшению в отчетном году, а не в следующем.
Сроки уплаты страховых взносов при закрытии ИП
Если вы решили закрыть ИП, то вам необходимо будет рассчитаться и по задолженности по фиксированным платежам ИП. Для того, чтобы погасить задолженность по взносам у вас есть 15 дней с момента внесения в государственный реестр сведение об исключении Вас в качестве ИП (согласно статьи 16 Федерального закона № 212-ФЗ). При этом день внесения сведений входит в данный период.
Особенности оплаты страховых взносов
При оплате взносов следует учитывать некоторые особенности:
- Оплатить фиксированный платеж ИП в 2017 году, а также в последующих можно с расчетного с личного счета предпринимателя, открытого в любом банке, например, со счета в Сбербанке.
- Сумму взносов необходимо оплачивать с учетом копеек.
- Если гражданин открывает ИП не с начала года, то расчет взносов осуществляется с момента открытия предпринимательства и до конца данного года.
- Если гражданин закрывает ИП не в конце, то платежи рассчитываются с начала отчетного года и до момента закрытия предпринимательства.
- Оплата фиксированного платежа в ПФР и 1% с суммы превышения с 2017 года осуществляются по разным КБК.
Уменьшение налогов на страховые взносы
Отметим, что сумму налогов, в зависимости от системы налогообложения можно уменьшить, как на сумму фиксированного платежа, так и на платеж в 1% от суммы превышения прибыли в 300 тыс. рулей, так как он в настоящее время также приравнен к фиксированным платежам.
ИП на УСН «Доходы»
Если у предпринимателя есть наемные работники, то он может уменьшить величину налога не более, чем на 50% сумм, уплачиваемых в ПФР за работников. Если у него нет работников, то налог уменьшается на 100% сумм фиксированных платежей. При этом перечислять взносы лучше поквартально, ведь на них уменьшаются и ежеквартальные авансовые платежи по .
ИП на ЕНВД
Если предприниматель ведет деятельность попадающую под , то в таком случае величину налога можно уменьшить на 50% от суммы платежей в ПФР на сотрудников, если у ИП есть работники, а также на оплаченный взносы за ИП. Если у ИП нет работников, то налог уменьшается на 100% сумм фиксированных платежей ИП за себя.
Важно! Исчисление расчет декларации производится “кассовым” методом. Т.е. при уменьшении налога берутся перечисления, оплаченные в течении расчетного периода, а не начисленные за этот же период ().
ИП на УСН «Доходы минус Расходы», на ЕСХН или ОСНО
В данном случае не имеет значение является ли предприниматель работодателем или нет. Суммы платежей в ПФР включаются в сумму расходов, которые в свою очередь уменьшают налоговую базу по УСН , или . Поэтому расчет в этом случае несколько иной, нежели в описанных выше системах налогообложения.
ИП на Патенте
В этом случае налоги рассчитываются в виде фиксированного платежа – в виде патента (), который нельзя уменьшить на перечисляемые суммы в ПФР. Также не имеет значение есть у предпринимателя сотрудники или нет.
Отчетность
Начиная с 2012 года предприниматели, которые работают без сотрудников никакой отчетности не сдают. Но если предприниматель привлекает работников, то он должен оплачивать помимо фиксированного платежа, осуществлять платежи в ПФР за сотрудников, а также предоставлять следующую отчетность:
Если ИП произвел не полную оплату или же не заплатил взносы вовсе, то возможно наложение штрафа размером 20%. При этом если был выявлен умысел в не оплате налогов, штраф может составить 40% от суммы недоимки.
Если у ИП нет работников, то по налоговому законодательству ИП следует оплачивать фиксированные взносы в ПФР и ФФОМС только за себя. В статье пошагово рассмотрим, как оплатить взносы онлайн за 2018 год на примере ИП с упрощенной системой налогообложения 6% с доходов в Альфа-банке.
Способы оплаты страховых взносов
Когда и сколько оплачивать?
Разберёмся, какую сумму ИП должен заплатить за 2018 год при обозначенных выше условиях налогообложения. Платёж складывается из двух частей:
1. Одинаковая для всех часть. Представляет собой отчисления на обязательное пенсионное страхование (ОПС) в размере 26 545 руб. и отчисления на обязательное медицинское страхование (ОМС) — ещё 5 840 руб. Таким образом, всего индивидуальный предприниматель в срок до 31 декабря должен заплатить 32 385 р.
2. Плавающая и рассчитываемая для каждого ИП с учётом за год. Если суммарный доход не превысил 300 000 руб., то вторую часть оплачивать не нужно. Если же по итогам года указанная планка была преодолена, то придётся перевести в пенсионный фонд ещё сумму равную 1% от разницы между доходом и обозначенными 300 000 руб. Следует отметить, что вторая часть не может превышать восьми МРОТ.
Куда оплатить пенсионные взносы ИП?
Выше мы обозначили, до какого числа оплачивать взносы ИП, однако удобнее не дожидаться конца года, разбить эту сумму на четыре части и оплачивать её поквартально.
26 545 руб / 4 = 6636,25
5 840 руб. / 4 = 1460
Тогда получится, что каждый квартал вы будете оплачивать по 7996,25 руб.
С текущего года страховые платежи от бизнеса, в том числе и ИП, собирает уже не пенсионный фонд, а налоговая. Поэтому прошлогодние платёжные реквизиты становятся неактуальными. С 2018 года были введены новые коды КБК:
18210202140061110160 — для пенсионных;
18210202103081013160 — для медицинских.
Интернет платеж через Альфа-банк
Итак, Альфа-банк как и многие другие банки предоставляет для ИП расчётно-кассовое обсуживание (РКО). Причём имеет весьма конкурентные условия в сравнении с остальными банками. Подробно рассмотрим, как оплатить взносы ИП через интернет-банк Альфа-Бизнес.
Переходим на страницу авторизации личного кабинета , вводим логин и пароль, входим в личный кабинет. В итоге попадаем на главную страницу, где отображается краткая информация по вашим счётам, а именно текущий баланс и несколько последних платежей.
Пароль придумывается вами лично при открытии расчётного счёта.


В левом меню выбираем пункт «Новый платёж». В правой части страницы появится форма с заголовком «Рублёвый платёж №», которую следует заполнить для проведения электронного платежа. Первым действием следует выбрать тип платежа — «В бюджет». Причём следует отметить, что по тарифам Альфа-банка платежи в бюджет можно производить бесплатно.

Секция «Получатель»
Удобнее всего воспользоваться поиском по ИНН, например, 7610052570 — в нашем случае ИФНС №3 по Ярославской области. Выбрав её из списка все остальные реквизиты подставятся автоматически: ИНН, КПП, номер счёта, БИК банка. Также можно воспользоваться разделом «Инспекции» сайта налоговой, чтобы вбить данные вручную или убедиться в их правильности.

Секция «Когда и сколько»
Здесь всё просто. В поле «Сумма» вносим значение 6636,25 — платёж за квартал, а в назначение можно указать ту формулировку, которую налоговая использует на своём сайте в шаблоне при формировании платёжного поручения.
Отдельно нужно рассмотреть поле «УИН/УИП платежа». В него вводится либо уникальный идентификатор начисления или уникальный идентификатор платежа. Поскольку производится платёж в бюджет, причём перечислятся самостоятельно рассчитанные страховые взносы, то платёж производится на основе данных КБК, ИНН, КПП и других. Поэтому УИН в этом случае является необязательным полем, при его отсутствии ставится один ноль — «0». Если всё же нужно указать УИН, то можно взять его из платёжного поручения, сформированного на сайте налоговой. УИН чаще всего имеет 20 знаков, иногда 25.
Важно. Обратите внимание, что начиная с 4 февраля 2019 года изменятся реквизиты по оплате налогов и взносов в 26 регионах РФ. Прочтите вот здесь, пожалуйста: Рекомендую уточнять после этой даты реквизиты в своей налоговой инспекции, а также обновлять свои программы учета.
Добрый день, уважаемые ИП!
Предположим, ИП без сотрудников решил заплатить обязательные взносы “за себя” за полный 2018 год . Наш ИП хочет платить обязательные взносы поквартально, наличными, через отделение “СберБанка России”. Также наш ИП из примера хочет заплатить 1% от суммы, превышающей 300 000 рублей в год по итогам 2018 года, но об этом случаем мы поговорим в самом конце этой статьи.(Разумеется, ИП на УСН “доходы” с нулевым годовым доходом, или меньшим, чем 300 000 рублей в год не должны платить этот 1%.)
В этом случае, наш ИП должен заплатить государству за 2018 год
- Взносы в ПФР “за себя” (на пенсионное страхование): 26 545 рублей
- Взносы в ФФОМС “за себя” (на медицинское страхование): 5 840 рублей
- Итого за 2018 год = 32 385 рублей
- Также не забываем про 1% от суммы, превышающей 300 000 рублей годового дохода (но об этом чуть ниже)
Но вернемся к статье… Наш ИП хочет платить поквартально, чтобы равномерно распределить нагрузку в течении 2018 года.
А значит, он каждый квартал платит следующие суммы
То есть, наш ИП каждый квартал печатает две квитанции на оплату страховых взносов и ходит с ними в “Сбербанк” для оплаты наличными. Причем сроки по квартальным платежам установлены такие:
- За первый квартал 2018 года: с 1 января до 31 марта
- За второй квартал 2018: с 1 апреля до 30 июня
- За третий квартал 2018: с 1 июля до 30 сентября
- За четвертый квартал 2018: с 1 октября по 31 декабря
В нашем примере мы рассмотрим именно тот случай, когда ИП платит поквартально. Именно такие сроки платежей по взносам предлагают почти все бухгалтерские программы и онлайн-сервисы. Таким образом нагрузка по обязательным страховым взносам для ИП распределяется более равномерно.
А ИП на УСН 6% еще может делать вычеты из авансов по УСН. Обратите внимание , что если у вас открыт счет ИП в банке, то настойчиво рекомендуется платить взносы (и налоги) только с него. Дело в том, что банки, начиная с июля 2017 года и этот момент контролируют. И если у вас открыт счет в банке для ИП, то обязательно платите все налоги и взносы только со счета ИП, а не наличными
Так как мы платим как ИП, то расставляем “галочки” следующим образом:
И сразу указываем нужный нам КБК
- Если платим обязательный взнос на пенсионное страхование “за себя”, то вводим КБК за 2018 год: 18210202140061110160
- Если платим обязательный взнос на медицинское страхование “за себя”, то вводим другой КБК за 2018 год: 18210202103081013160
Важно: вводим КБК БЕЗ ПРОБЕЛОВ!
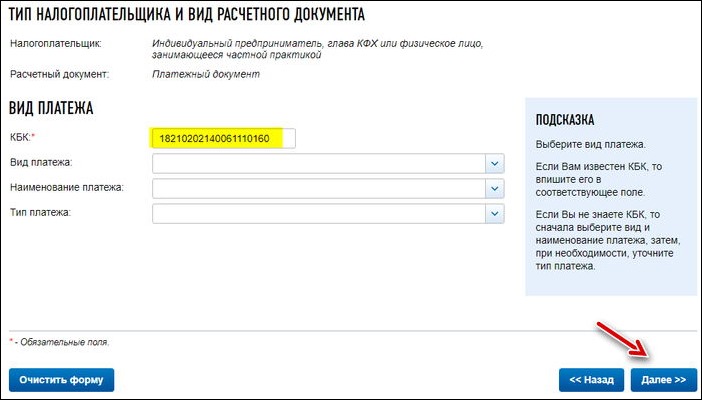
То есть, когда будете оформлять эти две квитанции на пенсионное и медицинское страхование проделаете эту процедуру два раза, но на этом шаге укажете разные КБК и разные суммы платежей, которые указаны выше и выделены желтым цветом.
Еще раз напомню по суммам платежей за полный 2018 год
- Взносы в ПФР “за себя” (на пенсионное страхование): 26545 рублей
- Взносы в ФФОМС “за себя” (на медицинское страхование): 5840 рублей
Если будете поквартально, то суммы будут такими
- Взносы в ПФР: 26545: 4 = 6636,25 рублей
- Взносы в ФФОМС: 5840: 4 = 1460 рублей
Понятно, что если ИП работал неполный год, то придется пересчитать взносы самостоятельно, с учетом даты открытия (или закрытия ИП). А не за полный год платить взносы.
Разумеется, Вы введете код своей налоговой инспекции.

Если не знаете код своей налоговой инспекции, то обратите внимание на подсказку справа (см. на рисунке выше).

Выбираем статус лица оформившего платеж как “09”- налогоплательщик (плательщик сборов) – индивидуальный предприниматель.
- ТП – платежи текущего года
- И указываем налоговый период: ГД-годовые платежи 2018
- Вводим сумму платежа (разумеется, у вас может быть другая сумма)
- Фамилия
- Отчество
- Адрес по прописке
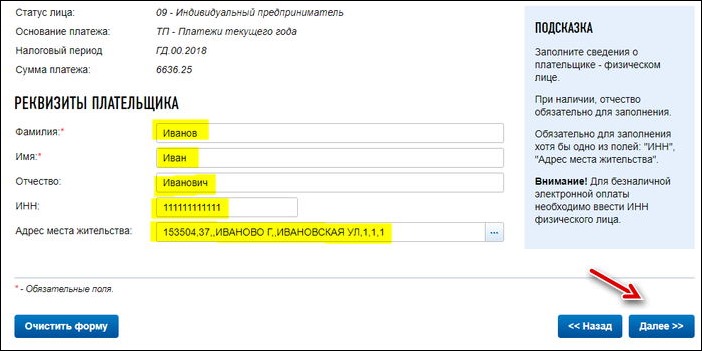
Обращаю внимание, что нужно платить взносы от своего имени. Жмем кнопку “Далее” и снова все проверяем…

После того, как убедились, что данные внесены корректно, нажимаем на кнопку “Оплатить” Если хотите оплатить наличными, при помощи квитанции, то выбираем “Наличный расчет” и жмем на кнопку “Сформировать платежный документ”

Все, квитанция готова
- Так как мы вводили КБК 18210202140061110160 , то у нас получилась квитанция на оплату обязательных взносов на пенсионное страхование ИП.
- Для того, чтобы оформить квитанцию на оплату обязательного взноса на медицинское страхование повторяем все шаги, но на этапе ввода КБК указываем другой КБК: 18210202103081013160
1. Пример квитанции для квартального платежа на обязательное пенсионное страхование

2. Пример квитанции для квартального платежа на обязательное медицинское страхование
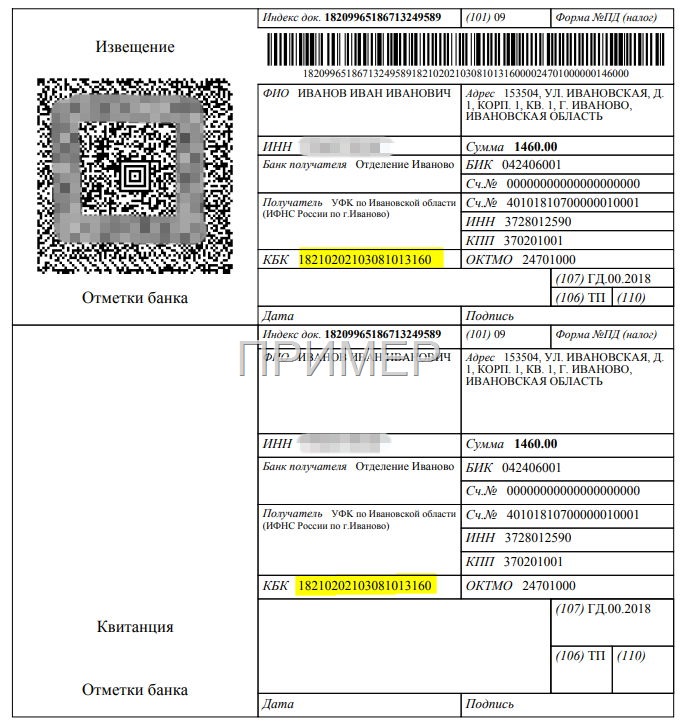
Печатаем эти квитанции, и идем платить в любое отделение “Сбербанка” (или в любой другой банк, где принимают такие платежи). Квитанции об оплате и чеки нужно обязательно сохранить!
Важно: Лучше не затягивать со сроками оплаты обязательных взносов «за себя» до 31 декабря, так как деньги могут просто “зависнуть” в недрах банка. Такое бывает. Лучше сделать это как минимум, за 10 дней до истечения срока.
А как сформировать квитанцию на оплату 1% от суммы, превышающей 300 000 рублей в год?
Действительно, те ИП, у которых в 2018 г. годовой доход составит БОЛЕЕЕ чем 300 000 рублей, обязаны еще заплатить 1%, от суммы, превышающей 300 000 рублей.
Нас же сейчас больше интересует другой вопрос: где взять квитанцию на оплату этого 1%? Еще раз напомню, что этот платеж необходимо совершить строго до 1 июля 2019 года. (по итогам 2018 года, разумеется). Так вот. В отличие от 2016 года, отдельного КБК для оплаты 1% не предусмотрено.
Это означает, что когда настанет пора платить этот 1%, то Вам нужно будет сформировать точно такую-же квитанцию, как и для оплаты взносов на обязательное пенсионное страхование.
Фактически, у вас точно-такая же квитанция, как и при оплате обязательного взноса на пенсионное страхование. Только будет другая сумма платежа, разумеется.
Вот, собственно, и все
Но напоследок я еще раз повторюсь, что такие платежки нужно оформлять в бухгалтерских программа и сервисах. Не нужно все вести в ручном режиме в надежде сэкономить несколько тысяч рублей…
P.S. Напомню, что сервис можно найти по этой ссылке: https://service.nalog.ru/
С уважением, Дмитрий Робионек
Напоминаю, что на мой видеоканал на Youtube можно подписаться по этой ссылке:С момента государственной регистрации индивидуальный предприниматель – Пенсионном Фонде, социального страхования РФ, обязательного медицинского страхования . С этого момента на него возлагаются обязанности по уплате обязательных страховых платежей.
За что платить в ПФР
У предпринимателей России сложилась многолетняя привычка следить за новостями о повышении МРОТ. Такая заинтересованность объясняется не столько любопытством, сколько фискальной необходимостью. В 2017 году ИП уже пережили перевод оплаты взносов под эгиду ФНС, с 1 января 2018 года законодатели подготовили новый сюрприз. С нового года сумма ежемесячного фиксированного пенсионного платежа «за себя» больше не будет привязана к МРОТ. Теперь взнос ИП состоит из двух частей и зависит только от величины годового дохода.
Руководствоваться при его расчете нужно ст. 430 НК РФ. В ней расписаны финансовые перспективы для плательщиков пенсионных взносов на ближайшие три года. Так фиксированная часть взноса равна:
- в 2018 году – 26545 руб/год;
- в 2019 году – 29354 руб/год;
- в 2020 году – 32448 руб/год.
Перечисленные суммы будут окончательными только для тех ИП, доход которых не превысил 300 тыс. рублей за год. С каждого заработанного рубля свыше указанного предела придется заплатить 1% в качестве пенсионных взносов.
Обязанность делать отчисления в Пенсионный фонд для ИП имеет двойную структуру. Во-первых, индивидуальный предприниматель должен раз в год перечислять фиксированную сумму страхового взноса за себя. Данный платеж носит обязательный характер независимо от того, осуществляется ли предпринимателем деятельность или нет. Прекращение платежей возможно только в случае ликвидации статуса индивидуального предпринимателя, а также в случаях невозможности осуществления предпринимательской деятельности (декретный отпуск, призыв на военную службу и т. д.).
Какие отчеты сдаются
- для ИП на УСН, ЕСХН, ОСНО (НДФЛ) – сумма полученного дохода от предпринимательской деятельности;
- для ИП на ЕНВД и ПСН – сумма вмененного дохода с учетом К1 и К2, и сумма потенциально возможного к получению дохода, при этом размер фактически полученных предпринимателем доходов в расчет не принимаются.
Если ИП совмещает несколько режимов, считается совокупный доход.
Срок уплаты взносов, исчисляемых с доходов свыше 300 000 рублей, уплачиваются до 1 апреля года, следующего за отчетным.
Оплата страховых взносов за работников осуществляется ИП, исходя из следующих размеров (в % от начисленного дохода сотрудникам):
| ПФР | ФОМС | |
|---|---|---|
| Основной тариф страховых взносов | 22% | 5,1% |
| ИП, применяющие патентную систему налогообложения | 20% | 0% |
| ИП, имеющие статус резидента технико-внедренческой особой экономической зоны | 8% | 4% |
| ИП, применяющие УСН и осуществляющие определенный вид деятельности | 20% | 0% |
Таким образом, сумма выплат за сотрудников в течение года может изменяться, если происходят изменения в размере получаемых ими сумм.
Отметим, что законодательство не позволяет устанавливать заработную плату ниже минимального размера оплаты труда: это необходимо помнить при принятии решения об оптимизации расходов бизнеса.
Что ожидать нового в 2018 году
Фиксированный пенсионный страховой платеж вычисляется, уже не исходя из размера минимальной оплаты труда, который устанавливается законодательно и действует определенный период времени, а устанавливается в НК РФ. Таким образом, размер фиксированного взноса в 2018 году составит 26545 руб. за год. Предприниматель освобождается от уплаты пенсионного взноса при условии: прохождения военной службы; ухода за ребенком до достижения им 1,5 года; ухода за инвалидом 1 группы, ребенком-инвалидом, человеком старше 80 лет; проживания в регионе, где нет возможности работать, – для супругов военнослужащих-контрактников, но не больше 5 лет в общей сложности; проживания в представительствах РФ за границей, но также в общей сложности не более 5 лет.
Взносы в Пенсионный Фонд от ИП”>Взносы в Пенсионный фонд от ИП: Видео
Здравствуйте!
1. Да, все ИП, независимо от системы налогообложения, наличия наемных работников и факта ведения деятельности (убыточности, или отсутствия деятельности совсем) обязаны уплачивать фиксированные страховые взносы за себя.
Взносы обычно платятся поквартально, чтобы каждый квартал уменьшать на них авансовые платежи по УСН. Но уплачивать Вы их можете любыми суммами и в любое время, как Вам будет удобно, главное, чтобы вся сумма взносов была уплачена до 31 декабря. Допустим, если в 1 квартал ожидается большая прибыль, Вы можете уплатить всю сумму взносов в 1 квартале и т.д.
Оплатить взносы можно двумя способами:
- Наличными в любом отделении Сбербанка.
- Через интернет-банк заполнив платежное поручение.
Для каждого из вышеперечисленных способов необходимо знать банковские реквизиты ИФНС и КБК для оплаты.
Более подробно про порядок оплаты страховых взносов Вы можете узнать .
2. Налог на УСН у Вас будет только один - единый. Да, Вы можете уменьшить авансовый платеж (налог по итогам года) на сумму уплаченных в данном периоде страховых взносов. То есть, если в 1 квартале Вы уплатили взносы, Вы можете уменьшить на них аванс за 1 квартал, но если, допустим, вы уплатили 1% с превышения в 300 тыс.руб. за 2016 год в 1 квартале 2017 года, то данную сумму Вы можете учесть только при расчете аванса за 1 квартал, при расчете налога за 2016 года указанная сумма учтена быть не может, так как была уплачена не в 4 квартале 2016 года, а в 1 квартале 2017 года.
Подтверждать ничего не нужно. По итогам года Вы сдаете декларацию, где указываете поквартально сумму уплаченных страховых взносов, налоговая инспекция сама проверяет когда взносы были уплачены.
3. В течение года уплачиваются авансовые платежи по итогам первых трех кварталов нарастающим итогом с начала года (1 квартал, полугодие и 9 месяцев). В конце года рассчитывается налог. Более подробно про порядок расчета налога Вы можете узнать .
Декларация сдается раз в год, по итогам налогового периода.
Отчетность по УСН можно подать тремя способами:
- В бумажной форме (в 2-х экземплярах) лично или через своего представителя. Один экземпляр останется в налоговой, а второй (с необходимой пометкой) отдадут обратно. Эта бумага будет служить подтверждением того, что вы сдали декларацию.
- По почте регистрируемым отправлением с описью вложения. В этом случае, должна остаться опись вложения (с указанием отсылаемой декларации) и квитанция, число в которой будет считаться датой сдачи декларации.
- В электронном виде по интернету (по договору через одного из операторов электронного документооборота или сервиса на сайте ФНС).
Заполнять Вам на УСН 6% нужно Титульный лист, Разделы 1.1 и 2.1.1. Более подробно про порядок заполнения и сдачи декларации Вы можете узнать




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации