
Как рассчитываются чистые активы предприятия. Размер чистых активов на последнюю отчетную дату, net assets формула
Иногда оценщику необходимо провести "беглый" анализ общего состояния компаний. Для этого можно воспользоваться информацией о чистых активах компании, который можно подчеркнуть из бухгалтерского баланса.
Чистые активы отражают реальную стоимость имеющегося у компании имущества за исключением его долгов.
Таким образом, чистые активы составляют разницу между балансовой стоимостью всех активов компании и суммой долговых обязательств компании.
Где взять информацию для расчета чистых активов компании?
Данные о размере чистых активов компании содержатся в бухгалтерской отчетности. Величина чистых активов, определенная на начало и конец года, указывается в разделе об изменениях капитала (форма №3) вне зависимости от организационно-правовой формы всеми компаниями.
Как рассчитать чистые активы компании?
Порядок расчета величины чистых активов для акционерных обществ установлен Приказом Минфина России N 10н, ФКЦБ России N 03-6/пз от 29 января 2003 г.*
*Согласно Письму Минфина России от 26 января 2007г. N 03-03-06/1/39 общества с ограниченной ответственностью могут пользоваться правилами, разработанными для акционерных обществ.
Под стоимостью чистых активов компании понимается величина, определяемая путем вычитания из суммы активов компании, суммы его пассивов.
Чистые активы рассчитывают на основании данных бухгалтерского баланса. При этом, в расчете участвуют не все показатели баланса. Так, из состава активов необходимо исключить стоимость собственных акций, выкупленных у акционеров, и задолженность учредителей по взносам в уставный капитал. А в составе пассивов не учитывают капитал и резервы (разд. III) и доходы будущих периодов (код 640 разд. V).
Пример расчета чистых активов компании
|
Показатели баланса |
Данные баланса |
|
Актив баланса |
|
|
1. Внеоборотные активы (разд. I): |
|
|
Остаточная стоимость основных средств (стр. 120) |
1 500 000 руб. |
|
Капитальные вложения в незавершенное строительство (стр. 130) |
1 000 000 руб. |
|
Долгосрочные финансовые вложения (стр. 140- |
|
|
2. Оборотные активы (разд. II): |
|
|
Дебиторская задолженность, |
|
|
в том числе задолженность учредителей по взносам в уставный капитал |
|
|
Денежные средства- |
|
|
Пассив баланса |
|
|
3. Капитал и резервы (разд. III): |
|
|
Уставный капитал- |
|
|
Нераспределенная прибыль |
1 400 000 руб. |
|
4. Долгосрочные обязательства (разд. IV): |
|
|
Долгосрочные займы |
|
|
5. Краткосрочные обязательства (разд. V): |
|
|
Краткосрочные кредиты |
|
|
Задолженность перед бюджетом |
|
|
Прочие краткосрочные обязательства |
1 500 000 руб. |
В статье активов не участвует показатель задолженности учредителей по взносам в уставный капитал (30 000 руб.).
Актив = 1 500 000 + 1 000 000 + 500 000 + 100 000 + 600 000 - 30 000 + 500 000 = 4 170 000 руб.
Сумма активов составит 4 170 000 руб.
В расчет пассивов не войдут данные разд. III бухгалтерского баланса (1 500 000 руб.).
Пассив = 800 000 + 300 000 + 100 000 + 1 500 000 = 2 700 000 руб.
Сумма пассивов составит 2 700 000 руб.
ЧА = 4 170 000 - 2 700 000 = 1 470 000руб.
Стоимость чистых активов компании составляет 1 470 000 руб.
Что означает отрицательная величина чистых активов?
Если чистые активы компании являются отрицательной величиной, то значит размер долгов компании превышает стоимость всего имущества компании.
Недостаточность имущества - термин, который иногда применяется к компании при отрицательном размере чистых активов.
«Если по окончании второго и каждого последующего финансового года стоимость чистых активов общества окажется меньше его уставного капитала, общество обязано объявить об уменьшении своего уставного капитала до размера, не превышающего стоимости его чистых активов, и зарегистрировать такое уменьшение в установленном порядке. Если по окончании второго и каждого последующего финансового года стоимость чистых активов общества окажется меньше минимального размера уставного капитала, установленного настоящим Федеральным законом на дату государственной регистрации общества, общество подлежит ликвидации».
ст.20 Закона об ООО
Похожее говорится и в законе об акционерных обществах:
«Если стоимость чистых активов общества останется меньше его уставного капитала по окончании финансового года, следующего за вторым финансовым годом или каждым последующим финансовым годом, по окончании которых стоимость чистых активов общества оказалась меньше его уставного капитала, в том числе в случае, предусмотренном пунктом 7 настоящей статьи, общество не позднее чем через шесть месяцев после окончания соответствующего финансового года обязано принять одно из следующих решений:
- об уменьшении уставного капитала общества до величины, не превышающей стоимости его чистых активов;
- о ликвидации общества»
Если вам необходима оценка стоимости компании , то обратитесь к нашим специалистам в области оценки.
Чистые активы – это один из важнейших финансовых показателей. Для их верного анализа требуется правильный расчет.
Понятие чистых активов
У каждой компании есть собственность, включающая в себя объекты недвижимости, землю, деньги. Это активы. Также у каждой коммерческой структуры есть обязательства перед контрагентами, задолженности. Чистые активы – это собственность и деньги компании с вычетом ее обязательств. Их расчет выполняется раз в год. Результаты требуется указывать в годовой отчетности.
Порядок расчета установлен Приказом Минфина РФ от 28.08.2014 г. №84. Он актуален для ряда структур:
- Государственные унитарные структуры.
- Производства.
- Жилищные кооперативы.
- Объединения хозяйственного характера.
Расчет должен выполняться строго по установленным стандартам. Применяются специальные формулы, которые утверждены государством.
Зачем нужны результаты расчетов?
Размер активов в обязательном порядке рассчитывается раз в год. Необходимо это для следующих целей:
- Контроль за финансовым состоянием структуры. Результат расчетов позволяет понять эффективность функционирования структуры. Размер ЧА сравнивается с объемом уставного капитала. Если ЧА больше УК, это свидетельствует о нормальном положении компании. Если же УК превышает размер капитала, то нужно незамедлительно принять меры для исправления ситуации. Если на протяжении двух лет данное соотношение не меняется, предприниматель должен или уменьшить уставной капитал или ликвидировать организацию.
- Выплата дивидендов. Согласно статье 29 ФЗ от 08.02.1998 г. №14, распределять дивиденды можно только после проведения анализа экономического состояния компании. В частности, нужно выявить соотношение УК и ЧА. Если последнее значение меньше УК, дивиденды не могут быть выплачены.
- Определение реальной стоимости доли. Реальная стоимость доли учредителя ООО – это объем чистых активов, соответствующий размеру рассматриваемой доли. Данное определение указано в пункте 2 статьи 14 ФЗ от 08.02.1998 г. №14.
- Увеличение УК. Увеличить УК можно за счет или личной собственности организации, или добавочных вкладов участников, или средств третьих сторон, если это разрешено Уставом. Увеличение может выполняться только на объем разницы между ЧА и размером УК.
- Уменьшение УК. Иногда УК необходимо уменьшать в обязательном порядке. Решение о сокращении капитала принимается на основании объема чистых активов и их соотношения к УК.
Практически каждая организация сталкивается с необходимостью определять размер чистых активов.
В каких случаях производится расчет?
ЧА нужно обязательно рассчитывать в следующих случаях:
- Покупка ООО доли участника по его просьбе в том случае, если доля не может быть приобретена согласно Уставу третьими лицами.
- Покупка обществом доли участника, который проголосовал на собрании против выполнения крупной сделки или изменения размера уставного капитала.
- Исключение участника из общества с последующей передачей его доли ООО.
- Участнику требуется расплатиться с кредиторами своей долей.
- Требуется определить финансовое состояние компании.
- Принимается решение о выплате дивидендов.
- Сокращение или увеличение УК.
Размер активов – это важнейший показатель для любого хозяйствующего субъекта. Регулярный расчет рассматриваемого параметра обеспечивает ряд преимуществ для компании: надежность, укрепление рыночных позиций, увеличение возможностей по привлечению ресурсов, устойчивость. Открытые данные о ЧА – это уверенность контрагентов в платежеспособности организации.
Формула для расчета показателя
Для расчета требуется найти разницу между активами и пассивами. То есть определяется разница между собственностью компании и имеющимися обязательствами. Активы объединяют в себе:
- Недвижимость, принадлежащая структуре.
- Земельные участки.
- Доходы от деятельности.
- Различное имущество, включающее оборудование, инструменты, мебель, оргтехнику.
В состав активов не входят дебиторские долги учредителей по взносам в УК. Пассивы – это задолженности компании: краткосрочные и долгосрочные обязательства, разнообразные займы, взыскания. В состав их не входят доходы следующих периодов, получаемые в связи с помощью государства или безвозмездным приобретением собственности.
Итак, для расчета используется следующая формула:
(строка 1600 – ЗУ) – (строка 1400 + строка 1500 – ДБП)
В формуле используются следующие определения:
- ЗУ – долг учредителей по взносам в УК.
- ДБП – доходы следующих периодов в форме госпомощи или безвозмездного приобретения собственности.
Все соответствующие строки берутся из бухгалтерского баланса.
Анализ результатов расчетов
Существует три значения чистых активов, получаемые в результате расчетов:
- Отрицательное. Обозначает преобладание обязательств перед доходами. То есть деятельность компании не является коммерчески успешной. Организация находится в полной финансовой зависимости от кредиторов. Собственных средств у нее нет.
- Положительное. Обозначает положительный прирост средств. То есть компания полностью покрывает все свои долги, а также располагает собственными средствами.
- Нулевое. Свидетельствует о том, что компания окупается, однако никакой прибыли не приносит.
Отрицательные результаты расчетов обозначают высокий риск банкротства организации.
Пример расчета
Рассмотрим пример. В балансе строительной компании «Надежность» фигурируют следующие значения:
- , рассмотренные в первом разделе : остаточная стоимость ОС составляет 2,3 млн рублей, капитальный вклад в объекты незавершенного строительства – 1,6 млн рублей, долгосрочные вклады – 700 тыс. рублей.
- , указанные во втором разделе : запасы организации составляют 200 тыс. рублей, долг перед дебиторами – 800 тыс. рублей, долг учредителей по взносам в УК – 50 тыс. рублей, наличные – 1,2 млн рублей.
- Капитал компании, указанный в разделе 3 : УК составляет 200 тыс. рублей, нераспределенная прибыль – 1,5 млн рублей.
- Долгосрочные задолженности, рассмотренные в разделе 4 в размере миллиона.
- Краткосрочные задолженности, указанные в 5 разделе: краткосрочный долг в размере 400 тыс. рублей, долг перед бюджетом – 200 тыс. рублей, прочие задолженности – 1,9 млн рублей.
При выполнении расчетов не учитывается долг учредителям по взносам в УК. В рассматриваемом случае он составляет 50 тыс. рублей. Проводятся следующие расчеты:
2 300 000 – 1 600 000 + 700 000 + 200 000 + 800 000 – 50 000 + 1 200 000 = 6 750 000 рублей
Из этого показателя нужно вычесть показатели третьего раздела баланса. Выполняются такие расчеты:
1 000 000 + 400 000 + 200 000 + 1 900 000 = 3 250 000 рублей
Размер активов в данном случае составляет 3 250 000 рублей. Это положительное значение. То есть строительная компания вполне успешно функционирует. Ее прибыль превышает размеры задолженностей. Организация приносит деньги своим учредителям. Как правило, это значение ЧА рассматривается в соотношении с другими показателями. Обычно это уставной капитал.
В российском законодательстве фактический размер чистых активов используется для установления минимальных ограничений отдельных организационных форм и для расчетов между участниками обществ, созданных по долевому, складочному принципу. Как посчитать , Вы узнаете ниже.
Чистые активы (ЧА) предназначены для измерения реальной стоимости субъекта бизнеса на определенную дату и оценки его финансовой состоятельности.
Формула расчетного значения
В России базовые основы расчета ЧА заложены Порядком 84н. Для их расчета необходимо от величины всех активов (за вычетом задолженности участников, акционеров по вкладам) отнять общий объем обязательств (за вычетом полученной госпомощи или безвозмездного имущества, учитываемых в составе доходов будущих периодов). Размер чистых активов определяется по форме 1 «Бухгалтерский баланс».
Как правило, участники по уставу обычно обязаны внести свой вклад в на протяжении года, поэтому их задолженность по взносам отражается по балансу в составе строки 1230. Размер полученной господдержки или бесплатного имущества включается в сумму строки 1530.
Общая формула расчета чистых активов по бухгалтерскому балансу будет иметь такой вид:
ЧА = стр. 1600 (за вычетом обязательств участников по стр. 1230) – стр. 1400 – стр. 1500 + стр. 1530
Пример. Акционерное общество «Гарантия» на 31.12.2017 г. имеет общую сумму ЧА по балансу (стр. 1600) 140 000 тыс. руб. Общая сумма задолженности акционеров по взносам составила 150 тыс. руб. Долгосрочные обязательства (стр. 1400) равны 2600 тыс. руб. Общая сумма краткосрочных обязательств (стр. 1500) – 112 500 тыс. руб., из них безвозмездно полученное имущество — 100 тыс. руб. Уставный фонд (стр. 1310) – 10 000 тыс. руб.
Определяем размер ЧА акционерного общества на 31.12.2017 г.:
ЧА = 140 000 – 150 – 2600 – 112 500 + 100 = 24 850 (тыс. руб.)
Стоимость ЧА общества на конец финансового года значительно выше величины его уставного фонда, что свидетельствует о высоком уровне финансового состояния, потенциальной возможности выплат дивидендов его акционерам.
Анализ причин изменений
Для оценки состоятельности, кредитоспособности субъекта бизнеса используется:
- сравнительный анализ абсолютного размера чистых активов в последние годы
- их оборачиваемость
- динамика соотношения чистых активов к совокупному размеру активов хозяйственного общества
Рентабельность ЧА определяется по формуле:
РЧА = ЧП / ЧА х 100%, где
- РЧА – рентабельность ЧА
- ЧП — чистая прибыль после налогообложения за период
Пример. На 31.12.2016 г. ЧА в ООО «Дубль» составили 8 млн. рублей.
Прибыль после налогообложения за 2016 год равна 2 млн. рублей.
На 31.12.2017г. ЧА = 11 млн. рублей, ЧА за год = 3 млн. рублей.
Рентабельность ЧА в 2016 году = 2 / 8 х 100% = 25%, в 2017 г.= 3 / 11 х 100% = 27,27%.
Коэффициент оборачиваемости ЧА определяется по формуле:
К ОЧА = Выручка / ЧА
Пример. В 2016 году выручка от реализации в ООО «Дубль» равна 70 млн. рублей, в 2017 году = 80 млн. рублей.
Коэффициент ЧА в 2016 году равен 70 / 8 = 8,75, в 2017 году 80 / 11 = 7,27. Показатель свидетельствует о небольшом уровне снижения деловой активности в деятельности общества.
Чистые активы с отрицательным результатом
Бывают случаи, когда в балансе субъекта предпринимательства расчетный размер ЧА на конец финансового года становится меньше нуля. Причины этого негативного явления:
- результат его деятельности в нескольких отчетных периодах привел к , превышающему общую величину всех составляющих его собственного капитала
- в последнем отчетном периоде произошли форс-мажорные события (пожар, наводнения), повлекшие значительные потери его имущества
- к предприятию применены финансовые санкции в большом размере со стороны контролирующих органов, банков, кредиторов
В таких экстренных ситуациях необходимо срочное вмешательство собственников субъекта бизнеса для решения вопроса о дальнейшей его судьбе – ликвидации или внесении дополнительных взносов для скорейшего исправления финансового положения.
Как добиться роста чистых активов
За исключением поправок на задолженность участников и бесплатное имущество размер ЧА аналогичен сумме собственного капитала общества, субъекта бизнеса с другой организационно-правовой формой и отражается в разделе III по строке 1300 бухгалтерского баланса. Поэтому на размер ЧА оказывают влияние составные части его собственного капитала:
Успешная финансово-хозяйственная деятельность в календарном периоде приводит к росту нераспределенной прибыли и увеличению чистых активов.
Размер ЧА служит индикатором жизнеспособности субъекта бизнеса. Потеря контроля над их величиной, отсутствие усилий администрации хозяйственных обществ по их увеличению может привести к серьезным проблемам, вплоть до ликвидации субъекта бизнеса.
Напишите свой вопрос в форму ниже
В статье определим, какие имущественные, материальные и денежные ценности экономического субъекта можно отнести к чистым активам. Предоставим формулу расчета, расскажем, как проанализировать и улучшить показатели.
Общие понятия
Успешное ведение бизнеса невозможно без детального анализа финансово-экономических показателей хоздеятельности экономического субъекта. Чтобы оценить имущественное и финансовое положение организации и своевременно принять верные управленческие решения, необходимо определить важные коэффициенты платежеспособности и рентабельности. Одним из ключевых расчетных показателей признан расчет стоимости чистых активов по балансу.
Чистые активы организации (ЧА) — это сумма средств экономического субъекта, определенная расчетным путем, которая останется в распоряжении компании после полного погашения долговых обязательств. Иными словами, величина чистых активов вычисляется как арифметическая разница между совокупными показателями имущественных, материальных и финансовых ценностей компании и принятых обязательств.
Отметим, что расчет стоимости чистых активов по балансу является обязательным для организаций. Вычисление показателя осуществляется раз в год на основании данных бухотчетности. Отражаются показатели в третьем разделе отчета об изменениях (движениях) капитала, чистые активы — это (в балансе) строка 360 данной отчетной формы.
Формула расчета чистых активов
Ключевой порядок, как рассчитать стоимость чистых активов по балансу, определен Министерством финансов РФ и представлен в отдельном приказе № 84н от 28.08.2014 . Отметим, что ранее действовал иной порядок, но в настоящее время он не используется.
Данная формула чистых активов по балансу применима к следующему кругу экономических субъектов:
- публичные либо непубличные акционерные общества;
- государственные либо муниципальные унитарные предприятия;
- общества с ограниченной ответственностью;
- производственные кооперативы или жилищные кооперативы;
- хозяйственные партнерства.
Чистые активы формула:
ЧА = (АО - ДУ - ЗА) - (ОБ - ДБП),
- АО — сумма внеоборотных и оборотных средств экономического субъекта на отчетную дату;
- ДУ — долг учредителя, образовавшийся перед предприятием по формированию уставного капитала;
- ЗА — задолженность по собственным акциям, образовавшаяся при выпуске;
- ОБ — сумма обязательств компании краткосрочных и долгосрочных;
- ДБП — доходы будущих периодов в виде государственной финподдержки или безвозмездной передачи имущественных ценностей.
ЧА = (строка 1600 - ДУ) - (строка 1400 + строка 1500 - ДБП).
Рассчитать размер чистых активов в балансе (строки указаны выше) на калькуляторе «под карандаш» недостаточно. Такой расчет необходимо закрепить документально. Однако унифицированного бланка для отражения расчетных данных не предусмотрено в Приказе № 84н. Организации обязаны самостоятельно разработать бланк и регламентировать его в своей учетной политике.
Отметим, что до утверждения приказа № 84н действовала старая форма (Приказ Минфина РФ № 10 и ФКЦБ России от 29.01.2003 № 03-6/пз ). В новых указаниях Министерство финансов России не внесло запрет на использование данной формы, следовательно, фирмы могут использовать его для оформления расчетов чистых активов в балансе (строки документа содержат всю необходимую информацию).
Как рассчитать чистые активы по балансу, пример
ООО «Весна» подготовила годовую бухгалтерскую отчетность, в том числе бухгалтерский баланс по форме ОКУД 0710001.

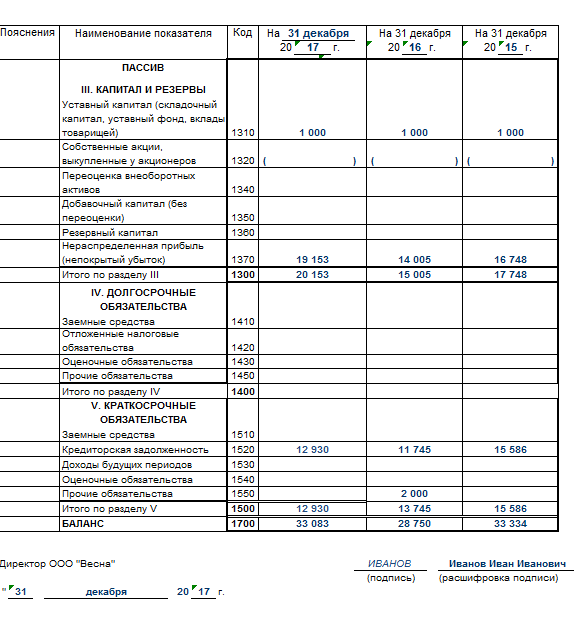
По данным бухгалтерского баланса был произведен расчет:
ЧА = (13 800 +19 283 - 0) - (12 930 - 0) = 20 153 рублей.
Анализ показателей
Завершив арифметические расчеты, переходим к анализу полученного результата. При положительной сумме чистых активов в балансе можно сделать вывод о прибыльности и высокой платежеспособности компании. И, соответственно, чем выше показатель, тем рентабельнее предприятие.
Отрицательные чистые активы — это показатель низкой платежеспособности предприятия. Иными словами, компания с отрицательным показателем ЧА, вероятнее всего, скоро обанкротится, попросту фирме будет нечем расплатиться с долгами. Однако в такой ситуации необходимо учитывать исключительные обстоятельства. Например, компания только образовалась и еще не покрыла своих затрат, либо предприятие получило большой кредит на расширение.
Увеличение чистых активов можно осуществить за счет увеличения уставного, резервного или добавочного капиталов либо сокращением долгов учредителя перед предприятием.
Чистые оборотные активы (чистый рабочий капитал) (net working capital) - сумма оборотных активов, финансируемых за счет собственного и долгосрочного заемного капитала предприятия.
Что относится к чистым оборотным активам?
Расчет этого показателя осуществляется по следующим формулам:
ЧОА = СК + ДЗК — ВА ЧОА = ОА — КЗК
где ЧОА
- сумма чистых оборотных активов (чистого рабочего капитала) предприятия;
СК
- сумма собственного капитала предприятия;
ДЗК
- сумма долгосрочного заемного капитала, используемого предприятием (сумма его долгосрочных финансовых обязательств);
ВА
- общая стоимость внеоборотных активов предприятия;
OA
- общая сумма оборотных активов предприятия (его рабочего капитала);
КЗК
- сумма краткосрочного заемного капитала, используемого предприятием (сумма его краткосрочных финансовых обязательств).
Динамика показателя суммы и уровня чистых оборотных активов служит одним из важнейших индикаторов изменения финансового состояния предприятия в целом, так как характеризует динамику источников финансирования активов, финансовой устойчивости и эффективности использования собственного капитала.
Чистые оборотные активы необходимы для поддержания финансовой устойчивости предприятия, поскольку их наличие означает, что оно не только способно погасить свои краткосрочные обязательства в текущем году, но и имеет финансовые ресурсы для расширения своей деятельности в будущем.
Наличие чистых оборотных активов и их сумма является индикатором целесообразности вложения средств в соответствующую компанию для инвесторов и кредиторов. Наличие чистых оборотных средств обуславливает большую финансовую устойчивость компании и независимость в условиях замедления оборачиваемости оборотных средств, обесценения или потерь оборотных активов.
Если при неизменном объеме краткосрочных финансовых обязательств и внеоборотных активов будет расти объем собственного и долгосрочного заемного капитала, то размер и уровень чистых оборотных активов будет увеличиваться. В этом случае будет повышаться финансовая устойчивость предприятия, но снижаться эффект финансового левериджа и возрастать средневзвешенная стоимость капитала в целом (так как процентная ставка по долгосрочным финансовым кредитам в силу большего их риска выше, чем по краткосрочным кредитам).
Соответственно, если при неизменном участии собственного капитала и долгосрочного заемного капитала в финансировании активов (при стабильной стоимости внеоборотных активов предприятия) будет возрастать сумма краткосрочных финансовых обязательств, то уровень чистых оборотных активов (их удельных вес в общей сумме оборотных средств) будет сокращаться. В этом случае может быть снижена средневзвешенная стоимость капитала, достигнуто более эффективное использование собственного капитала (за счет роста эффекта финансового левериджа), но при этом будет снижаться финансовая устойчивость и платежеспособность предприятия (снижение уровня платежеспособности будет происходить за счет увеличения суммы текущих финансовых обязательств и повышения частоты платежей по их погашению).
Таким образом, уровень чистых оборотных активов (их удельный вес в общей сумме оборотных средств) в конечном итоге определяет соотношение между уровнем эффективности использования собственного капитала и уровнем риска снижения финансовой устойчивости и платежеспособности предприятия, а соответственно и избранный им тип политики финансирования активов (агрессивный, умеренный, консервативный).
Определение
Чистые активы – это величина, определяемая путем вычитания из суммы активов организации, суммы ее обязательств. Чистые активы –это сумма, которая останется учредителям (акционерам) организации после продажи всех ее активов и погашения всех долгов.
Показатель чистых активов — один из немногих финансовых показателей, расчет которых однозначно определен законодательством РФ. Порядок расчета чистых активов утвержден Приказом Минфина России от 28 августа 2014 г.
Как рассчитать чистый оборотный капитал
N 84н "Об утверждении Порядка определения стоимости чистых активов". Этот порядок применяют акционерные общества, общества с ограниченной ответственностью, государственные унитарные предприятия, муниципальные унитарные предприятия, производственные кооперативы, жилищные накопительные кооперативы, хозяйственные партнерства.
Расчет (формула)
Расчет сводится к определению разницы между активами и пассивами (обязательствами), которые определяются следующим образом.
В состав активов, принимаемых к расчету, включаются все активы организации, за исключением дебиторской задолженности учредителей (участников, акционеров, собственников, членов) по взносам (вкладам) в уставный капитал (уставный фонд, паевой фонд, складочный капитал), по оплате акций.
В состав обязательств, принимаемых к расчету, включаются все обязательства, кроме доходов будущих периодов . Но не всех доходов будущих периодов, а тех, которые признаны организацией в связи с получением государственной помощи, а также в связи с безвозмездным получением имущества . Эти доходы фактически являются собственным капиталом организации, поэтому для целей расчета стоимости чистых активов исключаются из раздела краткосрочных обязательств баланса (строка 1530).
Т.е. формула расчета чистых активов по Бухгалтерскому балансу предприятия следующая:
Чистые активы = (стр.1600 — ЗУ) — (стр.1400 + стр.1500 — ДБП)
где ЗУ – задолженность учредителей по взносам в уставный капитал (в Балансе отдельно не выделяется и отражается в составе краткосрочной дебиторской задолженности);
ДБП – доходы будущих периодов, признанных организацией в связи с получением государственной помощи, а также в связи с безвозмездным получением имущества.
Альтернативным способом расчет стоимости чистых активов, дающих точно такой же результат как и формула выше будет:
Чистые активы = стр.1300 — ЗУ + ДБП
Нормальное значение
Показатель чистых активов, известный в западной практике как net assets или net worth – ключевой показатель деятельности любой коммерческой организации. Чистые активы организации должны быть как минимум положительные. Отрицательные чистые активы – признак несостоятельности организации, говорящий о том, что фирма полностью зависит от кредиторов и не имеет собственных средств.
Чистые активы должны быть не просто положительные, но и превышать уставный капитал организации. Это значит, что в ходе своей деятельности организация не только не растратила первоначально внесенные собственником средства, но и обеспечила их прирост. Чистые активы меньше уставного капитала допустимы только в первый год работы вновь созданных предприятий. В последующие годы, если чистые активы станут меньше уставного капитала, гражданский кодекс и законодательство об акционерных обществах требует снизить уставный капитал до величины чистых активов. Если у организации уставный капитал и так на минимальном уровне, ставится вопрос о дальнейшем ее существовании.
Метод чистых активов
В оценочной деятельности в качестве одного из методов оценки стоимости бизнеса применяется метод чистых активов. При этом методе оценщик использует данные о чистых активах организации согласно бухгалтерской отчетности, предварительно скорректированной исходя из собственных оценочных значений рыночной стоимости имущества и обязательств.
Чистые оборотные активы
Величина чистых активов
Понятие ЧА регулирует Гражданский кодекс РФ, определяя их как критерий ликвидности для организации, независимо от ее организационно-правовой формы. Чистые активы — это в балансе отраженная разница между стоимостью всех видов имущества учреждения (основные и денежные средства, земельная собственность и т. д.) и величиной установленных обязательств (кредиторская задолженность организации). ЧА — это собственные капитальные средства любого предприятия, иначе говоря, то капитальное имущество, которое останется в распоряжении учреждения после погашения всех образовавшихся задолженностей перед кредиторами и реализации имущественных объектов.
Расчет стоимости чистых активов по балансу необходимо производить ежегодно в период подготовки и составления годовой бухгалтерской отчетности. Рассчитанная величина ЧА демонстрирует реальное финансовое положение предприятия на актуальную дату.
Чистые активы в балансе
Размер чистых активов в балансе — строка 3600 в разделе 3 «Отчета об изменении капитала».
Как рассчитать: формула расчета чистых активов
Исчисление ЧА регламентирует Министерство финансов РФ посредством Приказа № 84н от 28.08.2014, в котором дано понятие чистые активы — формула. Его правоприменение распространяется на следующие виды организационно-правовых форм предприятий:
- публичные и непубличные акционерные общества;
- ООО — общества с ограниченной ответственностью;
- ГУП и МУП;
- производственные и жилищные накопительные кооперативы;
- хозяйственные партнерства.
ЧА = (ВАО + ОАО - ЗУ - ЗВА) - (ДО + КО - ДБП).
Расшифруем основные слагаемые данной формулы:
- ВАО — внеоборотные (АО);
- ОАО — оборотные АО;
- ЗУ — долги учредителей перед учреждением по наполнению долей в УК;
- ЗВА — задолженность от выкупа собственных ценных бумаг (акций);
- ДО — долгосрочные обязательства;
- КО — краткосрочные обязательства;
- ДБП — доходность, ожидаемая в будущих периодах.
Формула чистых активов по балансу выглядит следующим образом:
Стоимость чистых активов в балансе, строка 3600, вносится после ее исчисления в «Отчет об изменении капитала», форма по ОКУД 0710003.
Все расчетные процедуры должны производиться в письменной форме и заверяться бухгалтерией, на отдельном бланке, разработанном предприятием самостоятельно и закрепленном в учетной политике.
Как рассчитать чистые активы по балансу, пример
Анализ показателя
ЧА необходимо рассчитывать для фиксирования текущего финансового состояния предприятия. Изучая их величину, собственники делают выводы об эффективности и продуктивности функционирования бизнеса и принимают решение о дальнейшем вложении или выводе своих денежных средств. Чистые активы в балансе, строка 3600, демонстрируют собственникам, насколько рентабельными являются их денежные вложения и собственный капитал учреждения.
ЧА крайне необходимы для проведения анализа финансово-хозяйственной деятельности. Они также учитываются при выплате дивидендов. ЧА должны быть положительными, а их показатель — превышать размер уставного капитала. Когда их величина растет, руководство может сделать вывод и о росте прибыли организации. Отрицательные чистые активы могут наблюдаться в первый год деятельности предприятия — самый сложный период для функционирования, когда ЧА могут уменьшаться и быть существенно ниже вложенного УК. В том случае, когда предприятие функционирует длительный период времени, а ЧА отрицательны, это говорит о том, что организация работает неэффективно, и вложения не приносят прибыли.
Увеличение чистых активов связано либо с изменением их величины (пример — переоценка ОС), либо с изменением величины обязательств. Также увеличение ЧА производится за счет дополнительных вложений учредителей, когда применяется добавочный капитал.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации