
Как рассчитывается отчет о финансовых результатах. Отчет финансовых результатах - пример заполнения
Отчет о финансовых результатах в 2019 году - это форма, в которой приводят доходы, расходы и финрезультаты организации за 2018 год. В статье мы привели таблицу с расшифровкой статей отчета. Также вы найдете образцы и примеры заполнения формы, сможете скачать бланк и образец, а также заполнить отчет онлайн.
Что такое отчет о финансовых результатах
Отчет о финансовых результатах - обязательная форма, которая входит в состав бухотчетности. Минфин закрепил это правило в ПБУ 4/99 и утвердил приказом от 06.07.1999 № 43н).
В положении чиновники указали, что входит в состав отчетности: «бухгалтерская отчетность состоит из бухгалтерского баланса, отчета о прибылях и убытках, приложений к ним и пояснительной записки, а также аудиторского заключения».Составить отчет вы можете онлайн и не уходя из статьи.
Отчет о финансовых результатах и отчет о прибылях и убытках за 2018 год
Минфин в положении про бухотчетность приводит название «отчет о прибылях и убытках». Однако это старое название отчета о финрезультатах. Минфин еще в 2015 году переименовал бланк своим приказом от 06.04.2015 № 57н. Многие бухгалтеры по привычке по-старому называют форму.
Состав бухгалтерской отчетности рассказывают эксперты . Полный курс читайте в программе " ". А в разеле "Форма отчета о финансовых результатах" вы можете скачать бланк как для типичной формы, так и для упрощенной.
Кто подписывает ОФР
Бухгалтерская отчетность (форма 2) считается составленной после того, как ее бумажный вариант подпишет руководитель компании (ч. 8 ст. 13 Закона № 402-ФЗ). Но чиновники разрешают, чтобы отчетность вместо директора подписывал любой другой сотрудник по доверенности. Главный бухгалтер — не исключение. Но все экземпляры отчетности должны быть подписаны одним и тем же представителем организации. То есть и в ИФНС, и в Росстат надо сдать отчеты с одинаковыми подписями.
Налоговики с таким подходом согласны, о чем сказано в письме ФНС России от 26 июня 2013 г. № ЕД-4-3/11569@ . Документ размещен на официальном сайте службы и доведен до нижестоящих инспекций.
В любом случае годовая отчетность должна быть подписана на бумаге. Если же вы отправляете ее в инспекцию электронно, то сдавать еще и бумажный вариант не надо. Но на случай проверки распечатанный подписанный вариант должен храниться в бухгалтерии.
Куда сдавать отчет
Формы компании сдают в налоговую и статистику в составе годовой налоговой отчетности. Также отчет смотрят и другие пользователи, например, акционеры. Правила составления отчета в таких случаях различаются.
Отвечает Елена Попова,
государственный советник налоговой службы РФ I ранга
«В типовой форме строки не пронумерованы. Коды для строк посмотрите в приложении 4 к приказу Минфина от 02.07.2010 № 66н. Нумеровать строки нужно, только если сдаете отчетность в отделение статистики и в налоговую инспекцию.
При этом существуют особенности для отдельных категорий организаций. Например, субъекты малого предпринимательства отражают в балансе укрупненные показатели, которые включают в себя несколько показателей. Код строки в таком случае проставьте по тому показателю, который по величине больше других, входящих в эту строку.
Если же отчетность составляете для акционеров ……..»
Срок сдачи финансового отчета
Компании должны предоставить в налоговую бухгалтерские формы не позднее трех месяцев после окончания отчетного года (ст. 23 НК, ст. 18 Федерального закона от 06.12.2011 № 402-ФЗ).
За 2018 год бланк будут заполнять в 2019 году, причем срок сдачи перейдет на апрель, так как 31 марта - воскресенье. Следующий рабочий день - понедельник 1 апреля.
Форма отчета о финансовых результатах
Годовая бухгалтерская отчетность состоит из Бухгалтерского баланса и Формы 2, а также приложений к ним (ч. 1 ст. 14 Федерального закона от 6 декабря 2011 № 402-ФЗ).
Бухгалтерский баланс и финансовый отчет сдают на типовых или упрощенных бланках. И те, и другие утверждены приказом Минфина России от 2 июля 2010 г. № 66н. О том, как заполнить строки, в разделе далее.
В отчете о финансовых результатах отражаются показатели:
- выручка;
- себестоимость продаж;
- валовая прибыль (убыток);
- коммерческие и управленческие расходы;
- прибыль (убыток) от продаж;
- проценты к получению и уплате;
- прочие доходы и расходы;
- прибыль (убыток) до налогообложения;
- изменение отложенных налоговых активов и обязательств;
- чистая прибыль (убыток);
- справочная информация.
Образец отчета о финансовой деятельности предприятия (формы 2) приведем в следующем разделе.
Образец заполнения отчета о финансовых результатах в 2019 году
Как заполнять отчет о финансовых результатах
Составляя Отчет о финансовых результатах (форму 2 или ОФР) за 2018 год в 2019 году, смотрите рекомендации Минфина России по проведению аудита за отчетный период.
Все доходы в отчете отражайте за вычетом НДС и акцизов (п. 3 ПБУ 9/99). Все расходы, а также отрицательные показатели указывайте в круглых скобках, без знака минус.
Сопоставимость показателей отчета о финансовых результатах
Показатели отчетного периода должны быть сопоставимы с показателями аналогичного периода прошлого года. То есть должны быть сформированы по одним и тем же правилам. Несопоставимость показателей может возникнуть, если в отчетном периоде были выявлены существенные ошибки прошлых лет или изменилась учетная политика организации. В этом случае в Форме 2 баланса за текущий период прошлогодние показатели придется скорректировать исходя из действующих теперь условий. Но отчеты за прошлые периоды исправлять не нужно.
Если какая-то информация баланса требует детальной подробной расшифровки, ее заносят в отдельную форму - Пояснения к Бухгалтерскому балансу и Отчету о финансовых результатах . А в Отчете в столбце «Пояснения» делают ссылку на соответствующую таблицу или номер пояснений этой формы.
Обратите внимание: ошибки, выявленные в бухучете и бухгалтерской отчетности, должны быть исправлены. Как вносить исправления, объясняют эксперты .
Налог на прибыль в строке 2410-2400
К третьей категории относятся организации, которые не платят налог на прибыль по законодательству, но должны вести бухучет (п. 1 ПБУ 18/02). Это, например, плательщики ЕНВД или налога на игорный бизнес. Такие организации при заполнении строк , , могут поставить прочерки.
Сумму ЕНВД или налога на игорный бизнес, уменьшающих показатель строки 2300 «Прибыль (убыток) до налогообложения», укажите в строке 2460 «Прочее». При этом детализацию данной строки организация вправе определить самостоятельно. Такими же правилами следует руководствоваться организациям, которые совмещают общую систему налогообложения с уплатой ЕНВД или налога на игорный бизнес.
По какой строке отражать единый налог по упрощенке или ЕНВД:
Чистая прибыль в строке 2400
По строке 2400 «Чистая прибыль (убыток)» укажите результат, рассчитанный по формуле:
Проверьте, чтобы чистая прибыль (убыток), отраженная в Отчете по итогам года, совпадала с заключительным сальдо по счету 99 «Прибыли и убытки» (с учетом округлений). Его же надо списать на счет 84 «Нераспределенная прибыль (непокрытый убыток)» при реформации баланса (формы № 1).
Расшифровка статей отчета
В таблице мы привели статьи отчета о финансовых результатах деятельности и показатели, которые отражают по каждой строке формы 2.
|
Название статей отчета |
Коды строк |
Счета бухгалтерского учета |
Примечание |
|---|---|---|---|
|
Суммарный оборот по кредиту счета 90 «Продажи» субсчет «Выручка»; |
Выручкой являются доходы от обычных видов деятельности, к которым относятся продажа продукции и товаров, выполнение работ, оказание услуг. Перечень таких доходов приведен в пункте 5 ПБУ 9/99 |
||
|
Себестоимость продаж |
Суммарный оборот по дебету счета 90 «Продажи» субсчет «Себестоимость продаж» в корреспонденции со счетами: |
||
|
Валовая прибыль (убыток) |
Разница между суммами, отраженными в строках 2110 и 2120 |
||
|
Коммерческие расходы |
Суммарный оборот по дебету счета 90 «Продажи» субсчет «Себестоимость продаж» в корреспонденции со счетом 44 «Расходы на продажу» |
Показатель укажите в круглых скобках (без знака минус) |
|
|
Управленческие расходы |
Суммарный оборот по дебету счета 90 «Продажи» субсчет «Себестоимость продаж» в корреспонденции со счетом 26 «Общехозяйственные расходы» |
Заполните эту строку, если учетной политикой предусмотрено списание общехозяйственных расходов непосредственно в дебет счета 90 «Продажи». |
|
|
Прибыль (убыток) от продаж |
Разница между суммами, отраженными по строкам 2100, 2210 и 2220 |
Показатель должен соответствовать разнице между суммарными оборотами за отчетный период по дебету и кредиту счета 90 «Продажи», субсчет «Прибыль (убыток) от продаж» в корреспонденции со счетом 99 «Прибыли и убытки». |
|
|
Доходы от участия в других организациях |
Суммарный оборот по кредиту счета 91 «Прочие доходы и расходы» субсчет «Прочие доходы» в корреспонденции со счетом 76 «Расчеты с разными дебиторами и кредиторами» субсчет «Расчеты по причитающимся дивидендам и другим доходам» |
||
|
Проценты к получению |
Суммарный оборот по кредиту счета 91 «Прочие доходы и расходы» субсчет «Прочие доходы» в корреспонденции со счетами учета начисленных процентов: |
||
|
Проценты к уплате |
Суммарный оборот по дебету счета 91 «Прочие доходы и расходы» субсчет «Прочие расходы» в корреспонденции со счетами учета: |
Показатель укажите в круглых скобках (без знака минус) |
|
|
Прочие доходы |
Суммарный оборот по кредиту счета 91 «Прочие доходы и расходы» субсчет «Прочие доходы» за минусом: |
Перечень прочих доходов приведен в пункте 7 ПБУ 9/99. При этом начисленный НДС, акцизы и иные аналогичные платежи доходами не являются (п. 3 ПБУ 9/99). Поэтому данные суммы надо исключить при определении показателя по строке 2340 |
|
|
Прочие расходы |
Суммарный оборот по дебету счета 91 «Прочие доходы и расходы» субсчет «Прочие расходы» за минусом: |
Показатель укажите в круглых скобках (без знака минус) |
|
|
Прибыль (убыток) до налогообложения |
Сумма данных по строкам 2200, 2310, 2320, 2340 за минусом данных по строкам 2330 и 2350 |
Отрицательное значение показателя укажите в круглых скобках (без знака минус) |
|
|
Текущий налог на прибыль |
Разница между суммарными оборотами по дебету и кредиту счета 68 «Расчеты по налогам и сборам» субсчет «Расчеты по текущему налогу на прибыль» в корреспонденции со счетами: |
Показатель должен соответствовать сумме налога на прибыль, отраженной по строке 180 листа 02 декларации по налогу на прибыль, утвержденной приказом ФНС России от 19 октября 2016 г. № ММВ-7-3/572. |
|
|
В том числе постоянные налоговые обязательства (активы) |
Разница между суммарными оборотами по дебету и кредиту счета 99 «Прибыли и убытки» субсчет «Постоянные налоговые обязательства (активы)» в корреспонденции со счетом 68 «Расчеты по налогам и сборам» |
Если оборот по дебету счета 99 «Прибыли и убытки» субсчет «Постоянные налоговые обязательства (активы)» меньше оборота по кредиту, укажите постоянный налоговый актив - без скобок Если оборот по дебету счета 99 «Прибыли и убытки» субсчет «Постоянные налоговые обязательства (активы)» больше оборота по кредиту, укажите постоянное налоговое обязательство - в круглых скобках |
|
|
Изменение отложенных налоговых обязательств |
Разница между суммарными оборотами по кредиту и дебету счета 77 «Отложенные налоговые обязательства» в корреспонденции со счетом 68 «Расчеты по налогам и сборам» субсчет «Расчеты по текущему налогу на прибыль» |
Если оборот по кредиту счета 77 «Отложенные налоговые обязательства» меньше оборота по дебету, то разницу укажите без скобок Если оборот по кредиту счета 77 «Отложенные налоговые обязательства» больше оборота по дебету, то разницу укажите в круглых скобках |
|
|
Изменение отложенных налоговых активов |
Разница между суммарными оборотами по дебету и кредиту счета 09 «Отложенные налоговые активы» в корреспонденции со счетом 68 «Расчеты по налогам и сборам» субсчет «Расчеты по текущему налогу на прибыль» |
Если оборот по дебету счета 09 «Отложенные налоговые активы» больше оборота по кредиту, то разницу укажите без скобок Если оборот по дебету счета 09 «Отложенные налоговые активы» меньше оборота по кредиту, то разницу укажите в круглых скобках |
|
|
Обороты по счету 99 «Прибыли и убытки», не отраженные в предыдущих строках |
Отрицательное значение показателя укажите в круглых скобках (без знака минус) |
||
|
Чистая прибыль (убыток) |
Строка 2300 + (-) строка 2430 + (-) строка 2450 - строка 2410 + (-) строка 2460 |
Показатель должен быть равен конечному сальдо по счету 99 «Прибыли и убытки», который при реформации баланса списывается на счет 84 «Нераспределенная прибыль (непокрытый убыток)». |
|
|
Справочно Результат от переоценки внеоборотных активов, не включаемый в чистую прибыль (убыток) |
Обороты по дебету и кредиту счетов 83 «Добавочный капитал» в корреспонденции со счетами 01 и 04 |
||
|
Результат от прочих операций, не включаемый в чистую прибыль (убыток) периода |
Обороты по счетам учета капитала (без учета переоценки внеоборотных активов) |
В настоящее время законодательством по бухгалтерскому учету понятие совокупного финансового результата не определено. И не установлены правила расчета результата от прочих операций, не включаемых в чистую прибыль, но влияющего на совокупный результат. Поэтому при заполнении строки 2520 организациям нужно руководствоваться правилами, установленными МСФО (п. 7 ПБУ 1/2008). Организации, не применяющие МСФО, данную строку могут не заполнять |
|
|
Совокупный финансовый результат периода |
Сумма данных по строкам 2400, 2510, 2520 |
||
|
Базовая прибыль (убыток) на акцию |
Порядок расчета определен в разделе II Методических рекомендаций, утвержденных приказом Минфина России от 21 марта 2000 г. № 29н |
||
|
Разводненная прибыль (убыток) на акцию |
Порядок расчета определен в разделе III Методических рекомендаций, утвержденных приказом Минфина России от 21 марта 2000 г. № 29н |
Рассчитывают акционерные общества |
В данной статье мы рассмотрим: заполнение отчета о финансовых результатах. Поговорим о пошаговой инструкции заполнения. А также расскажем о предоставлении документа в налоговые органы и возможные штрафы.
Все предприятия работают, поставив перед собой определённые задачи, благодаря которым организации в обязательном порядке должны получить прибыль. Отчёт о финансовых результатах позволяет проанализировать удаётся ли компании решать поставленные задачи? В данной статье найдут отражение все аспекты, касающиеся данного отчёта.
Что входит в понятие Отчёт о финансовых результатах?
Отчёт о финансовых результатах признан одним из основных форм отчётов для предприятий в Российской Федерации, показывающий объём доходов, расходов, финансовые результаты деятельности организации.
Кто обязан предоставлять отчёт о финансовых результатах?
В соответствии с п.1 ст.23 НК РФ отчёт о финансовых результатах обязаны предоставлять все налогоплательщики, включая индивидуальных предпринимателей, нотариусов, ведущих частную практику, адвокатов, учредивших адвокатские кабинеты.
Исключением являются:
- Индивидуальные предприниматели, ведущие свою деятельность с учётом доходов или доходов и расходов и иных объектов налогообложения или физических показателей;
- Иностранные компании, расположенные на территории Российской Федерации (ст.6 Федеральный закон от 6 декабря 2011 г. № 402-ФЗ «О бухгалтерском учёте»);
- Религиозная организация, у которой за отчётный период не возникает обязанностей по уплате налогов и сборов.
Каковы сроки сдачи отчёта о финансовых результатах?
В соответствии со ст.15 Федерального закона от 06.12.11 № 402-ФЗ о тчётным периодом является календарный год (с 1 января по 31 декабря).
Но для вновь созданных организаций отчётный период зависит от даты регистрации:
Отчёт о финансовых результатах за отчётный период предоставляется в течение трёх месяцев после окончания указанного периода . Например:
Заполнение отчета о финансовых результатах: структура отчёта
Форма отчёта о финансовых результатах утверждена Приказом Минфина РФ от 02.07.2010 г. № 66н «О формах бухгалтерской отчётности организаций».
Данным документом предусмотрены:
- Общая форма отчётности (Приложение № 1);
- Упрощённая форма отчётности (Приложение № 5).
Право выбора упрощённой формы отчёта предоставлено лишь субъектам экономической деятельности, указанным в Федеральном законе от 06.12.2011 № 402-ФЗ ст.6:
| Субъекты экономической деятельности | Комментарий |
| Субъекты малого предпринимательства | · Хозяйственные общества; · Хозяйственные партнёрства; · Производственные кооперативы; · Потребительские кооперативы; · Крестьянские (фермерские) хозяйства; |
| Некоммерческие организации | |
| Организации-участники проекта по осуществлению исследований, разработок и коммерциализации их результатов | Федеральный закон от 28 сентября 2010 г. № 244-ФЗ «Об инновационном центре «Сколково» |
В структуру финансового отчёта входят следующие показатели:
- Выручка;
- Себестоимость продаж;
- Валовая прибыль (убыток);
- Коммерческие расходы;
- Управленческие расходы;
- Прибыль (убыток) от продаж;
- Доходы от участия в других организациях;
- Проценты к получению;
- Проценты к уплате;
- Прочие доходы;
- Прочие расходы;
- Текущий налог на прибыль (в т.ч. постоянные налоговые обязательства (активы));
- Изменение отложенных налоговых обязательств;
- Изменение отложенных налоговых активов;
- Прочее;
- Чистая прибыль (убыток);
- Результат от переоценки внеоборотных активов, не включаемый в чистую прибыль (убыток) периода;
- Результат от прочих операций, не включаемый в чистую прибыль (убыток) периода;
- Совокупный финансовый результат периода;
- Справочно-базовая прибыль (убыток) на акцию;
- Разводненная прибыль (убыток) на акцию.
Таким образом, прежде, чем приступить к формированию финансового отчёта – необходимо иметь чётко измеренный объём указанных показателей.
Пошаговая инструкция по заполнению документа
К формированию отчёта о финансовых результатах необходимо подойти очень ответственно и внимательно. Итак, при заполнении отчёта необходимо выполнить ряд шагов:
| Действия | |
| Шаг 1 | Заполнить налоговый период, за который предоставляется отчёт о финансовых результатах |
| Шаг 2 | В разделе «Организация» указать полное именование организации |
| Шаг 3 | Указать ИНН налогоплательщика |
| Шаг 4 | Указать вид экономической деятельности и ОКВЭД |
| Шаг 5 | Указать организационно-правовую форму / форму собственности |
| Шаг 6 | Указать единицу измерения показателя |
| Шаг 7 | В разделе «Местонахождение (адрес)» указать адрес нахождения организации |
| Шаг 8 | В разделе «Дата (число, месяц)» указать последний день отчётного периода, за который предоставляется отчёт (31.12.2016) |
| Шаг 9 | Указать коды статистики: ОКПО, ОКОПФ / ОКФС, ОКЕИ |
| Шаг 10 | Заполнить таблицу с показателями с указанием необходимых пояснений |
| Шаг 11 | Подпись и расшифровка подписи руководителя |
| Шаг 12 | Указывается дата на момент сдачи отчёта о финансовых результатах |
Заполнение отчёта о финансовых результатах по строкам
При заполнении Формы по ОКУД 0710002 все строки должны содержать информацию, отражающую финансовое состояние организации за отчётный период:
· Покупка товаров, материалов
· Оплата выполненных работ
· Прочие расходы, предусмотренные основной деятельностью
В случае отрицательного значения – показатель указывается в скобках
Значение указывается в скобках
| Прочие доходы | = | Прочие доходы | – | НДС | – | Акцизы | – | Строка 2310 | – | Строка 2320 |
| Прочие расходы | = | Прочие расходы | – | Строка 2330 |
Сопоставление показателей в отчётах о финансовых результатах
При анализе отчётов о финансовых результатах удаётся оценить:
- деятельность организации за определённые временные периоды;
- деятельность организации в сравнении с деятельностью других организаций в определённый временной период.
В таблице показан пример №1:
| Показатель | 2014 | 2015 | 2016 | Абсолютное отклонение (тыс.руб.) | Отклонение (%) | ||||
| 2015/2014 | 2016/2015 | 2016/2014 | 2015/2014 | 2016/2015 | 2016/2014 | ||||
| Выручка | 50000 | 60000 | 70000 | 10000 | 10000 | 20000 | 20 | 17 | 28,5 |
| Себестоимость продаж | 30000 | 35000 | 45000 | 5000 | 10000 | 15000 | 17 | 28,5 | 50 |
| Валовая прибыль | 20000 | 25000 | 25000 | 5000 | 0 | 5000 | 25 | 0 | 25 |
| Коммерческие расходы | 6000 | 8000 | 10000 | 2000 | 2000 | 4000 | 33 | 25 | 67 |
| Управленческие расходы | 1000 | 2000 | 3000 | 1000 | 1000 | 2000 | 100 | 50 | 200 |
| Прибыль (убыток) от продаж | 13000 | 15000 | 12000 | 2000 | (-3000) | (-1000) | 15 | (-20) | (-8) |
В таблице показан пример №2:
Отчёт о финансовых результатах, тыс.руб.
| Показатель | ООО «АБВ» | ООО «ГДЕ» | ООО «ЖЗИ» |
| Выручка | 60000 | 50000 | 40000 |
| Себестоимость продаж | 35000 | 35000 | 30000 |
| Валовая прибыль | 25000 | 15000 | 10000 |
| Коммерческие расходы | 10000 | 8000 | 6000 |
| Управленческие расходы | 2000 | 1000 | 1000 |
| Прибыль (убыток) от продаж | 13000 | 6000 | 3000 |
Отчёт о финансовых результатах, %
| Показатель | ООО «АБВ» | ООО «ГДЕ» | ООО «ЖЗИ» |
| Выручка | 100 | 100 | 100 |
| Себестоимость продаж | 58 | 70 | 75 |
| Валовая прибыль | 42 | 30 | 25 |
| Коммерческие расходы | 17 | 16 | 15 |
| Управленческие расходы | 3 | 2 | 2,5 |
| Прибыль (убыток) от продаж | 22 | 12 | 7,5 |
Анализируя отчёты о финансовых результатах различных компаний, можно сделать определённые выводы в отношении финансовой стабильности, экономических перспектив, бюджетного состояния. Особенно важно проводить данный анализ в отношении компаний-конкурентов.
Внесение статей по доходам с расходами
Статьи по доходам с расходами в отчёте о финансовых результатах необходимо фиксировать в строках с 2110 по 2220 формы по ОКУД 0710002.
За основу берётся счёт 90 «Продажи». В строке 2110 «Выручка» указывается сумма, полученная в результате вычисления:
Отражение налога на прибыль в организации
Для отражения налога на прибыль в отчёте о финансовых результатах задействованы строки с 2410 по 2450:
- В строке 2410 указывается разница между суммарными оборотами по дебету и кредиту счёта 68 субсчёт «Расчёты по текущему налогу на прибыль» в корреспонденции со счетами 09, 77, 99;
- В строке 2421 отражается суммарная разница между оборотами по дебету и кредиту счёта 99 с/счёт «Постоянные налоговые обязательства» в корреспонденции со счётом 68 с/счёт «Расчёты по текущему налогу на прибыль»;
- В строке 2430 отражается суммарная разница между оборотами по дебету и кредиту счёта 77 в корреспонденции со счётом 68 с/счёт «Расчёт по текущему налогу на прибыль»;
- В строке 2450 отражается суммарная разница между оборотами по дебету и кредиту счёта 09 в корреспонденции со счётом 68 с/счёт «Расчёт по текущему налогу на прибыль».
Предоставление документа в налоговые органы и возможные штрафы
В соответствие со ст.126 НК РФ непредставление в налоговые органы отчёта о финансовых результатах в установленный срок влечёт за собой взыскание штрафа в размере 200 рублей.
Вопросы и ответы
Вопрос №1. Наша организация в 2016 году не вела экономическую деятельность. Нужно ли сдавать отчёт о финансовых результатах?
Ответ: Законодательством не предусмотрено отсутствие отчёта о финансовых результатах в случае отсутствия экономической деятельности, в связи с чем необходимо предоставлять данную отчётность в налоговые органы.
Вопрос №2. В 2016 году наша компания вела активную рекламную деятельность, при этом для проведения рекламных кампаний были предусмотрены существенные расходы. Где можно указать данные расходы в отчёте о финансовых результатах?
Вопрос №3. В случае несвоевременного представления отчёта о финансовых результатах в налоговые органы предусмотрены ли какие-то пени?
Ответ: В данном случае отчёт о финансовых результатах является документом, необходимым для осуществления налогового контроля. Пени не начисляются, но штраф в размере 200 рублей всё же придётся оплатить (ст.126 НК РФ).
Звонок в один клик
Бухгалтерская отчетность включает в себя несколько форм, одной из которых является отчет о финансовых результатах форма 2. Однако, именно при помощи ее можно проследить полученные в процессе деятельности доходы, понесенные расходы и итоговый результат - прибыль либо убыток. Данный отчет нужно составлять на основании данных бухучета для госорганов, собственников компании и прочих учреждений.
Закон определяет, что каждый хозяйственный субъект, являющийся юридическим лицом, должен осуществлять ведение бухучета в полном объеме.
При этом никакие исключения по применяемой системе исчисления налогов либо организационной форме не предусматриваются.
А комплект бухгалтерской отчетности, в которую включается и отчет о финансовых результатах должен обязательно подаваться фирмой в налоговую службу и статистику.
Кроме этого, в обязательном порядке этот отчет должны формировать коллегии адвокатов и некоммерческие организации.
Закон освобождает от обязательного составления этого бланка только тех, кто занимается деятельностью в качестве индивидуального предпринимателя, а также подразделения, открытые в России иностранными компаниями. Они могут сами формировать данные отчеты и подавать их в госорганы в добровольной форме.
Раньше составлять и подавать отчеты не нужно было компаниям, которые применяют в качестве системы расчета налогов УСН.
Внимание! Кроме этого, фирма может иметь статус субъекта малого бизнеса. В этом случае отчеты все равно необходимо оформлять и отправлять в госорганы, но делать это разрешено в упрощенном виде.
Пользуясь этой льготой, необходимо будет составлять по упрощенным формам как бухгалтерский баланс форма 1, так и отчет о финансовых результатах форма 2.
Какую форму использовать – упрощенную или полную
Если организация не соответствует установленным критериям малого бизнеса, то использовать упрощенные формы она не имеет права. В этой ситуации необходимо оформлять и баланс, и отчет о прибылях и убытках в их полной версии.
Компании, которые могут заполнять упрощенную форму, определены в действующем законе «О бухучете», к ним отнесены:
- Фирмы, которые получили статус малого бизнеса;
- Компании, осуществляющие некоммерческую деятельность;
- Фирмы, участвующие в разработках и исследованиях согласно положениям о центре Сколково.
Таким образом, только указанные субъекты наделяются правом использовать упрощенные формы отчетов.
Однако, исходя из реальных обстоятельств деятельности и особенностей работы компаний они могут выбирать, в том числе отказаться от простых форм и оформлять полные. При этом свой выбор им обязательно нужно закрепить в учетной политике.
Внимание! Существуют исключения, при которых заполнять отчетность по упрощенным формам, даже если соблюдаются требования законов, недопустимо.
К ним можно отнести:
- Компании, отчетность которых, согласно действующим законам, подпадает под обязательный аудит;
- Фирмы, которые являются жилищными либо жилищно-строительными кооперативами;
- Потребительские кредитные кооперативы;
- Фирмы, производящие микрофинансирование;
- Государственные организации;
- Государственные партии, а также их региональные представительства;
- Адвокатские бюро, палаты, юридические консультации;
- Нотариусы;
- Некоммерческие фирмы.
Сроки сдачи отчета
Пакет бухгалтерской отчетности состоит из баланса форма 1, отчет о финансовых результатах форма 2 и других форм. Всех их нужно направлять в налоговую инспекцию и Росстат не позднее 31 марта года, который идет за годом построения отчета. Эта дата действует только для этих госструктур и при предоставлении годового отчета.
Для статистики, при наступлении указанных в законе условий, также может потребоваться сдача аудиторского заключения, подтверждающего правильность сведений годовой отчетности. Это необходимо сделать в срок 10 дней с момента опубликования данного заключения аудиторской компанией, однако не позднее 31 декабря года, идущего за годом построения этих отчетов.
Помимо ФНС и Статистики, отчетность также может быть предоставлена другим органам, а также публиковаться в свободном доступе. Это может происходить из-за особенностей деятельности, которую ведет юрлицо. Например, если фирм занимается туристической деятельностью, то она обязана в срок 3 месяца с момента утверждения годового отчета, предоставить его также в Ростуризм.
Если компания встала на учет после 1 октября, то действующее законодательство определяет для них иной срок предоставления бухгалтерской отчетности впервые. Они могут сделать это первый раз до 31 марта второго идущего после года составления отчета.
Например, ООО «Гарс» было зарегистрировано 23 октября 2017 года. Первый раз бухгалтерскую отчетность они будут подавать до 31 марта 2019 года, и в ней будет отражен весь период деятельности, начиная с открытия.
Внимание! Фирмы на общих основаниях должны составлять бухгалтерскую отчетность ежегодно. Однако, в отдельных ситуациях баланс и отчет о финансовых результатах форма 2 могут также оформляться помесячно и поквартально.
Такая отчетность носит название промежуточной. Как правило, ее предоставляют собственникам и руководителям компаний для оценки ситуации и принятия решений, кредитным учреждениям при оформлении получения денежных средств и т.д.
Куда предоставляется
Закон устанавливает, что пакет бухгалтерской отчетности, в который также включен бланк окуд 0710002 отчет о прибылях и убытках, сдается:
- Для налогового органа - по месту регистрации организации. Если у фирмы есть отдельные подразделения и филиалы, то бухгалтерскую отчетность по своему расположению они не подают. Сведения по ним включаются в общую сводную отчетность головной организации, которая отправляет ее по своему расположению.
- Органы Росстата - необходимо отправлять в те же сроки, что и в ФНС. Если это не сделать, к компании и ответственным лицам будут применяться штрафы.
- Учредителям, владельцам компании - они должны произвести утверждение отчетности;
- Иным органам, если это прямо указано в действующем законодательстве.
Если производится заключение крупного контракта на поставку или оказание услуг, то стороны могут попросить друг друга предоставить комплект бухгалтерской отчетности.
Однако это производится только по обоюдному согласию, и администрация компании имеет право отказать в этом. Но такой отказ в настоящее время несущественен, поскольку существует множество сервисов, которые могут произвести проверку контрагента по ИНН либо ОГРН.
Внимание! Очень часто отчетность запрашивают банковские учреждения, при рассмотрении ими заявок на предоставление кредита. Особенно если ООО или ИП берет .
Способы предоставления
Отчет о прибылях и убытках форма 2 можно передать в госорганы следующими способами:
- Лично прийти в госорган, либо уполномочить на это доверенное лицо, и сдать отчетность на бумажном носителе. При этом предоставлять необходимо два экземпляра - на одном будет поставлена отметка о приеме. Иногда также требуется предоставление файла в электронном виде на флэш-носителе. Такой способ подачи доступен для фирм с численностью до 100 человек.
- Отправить почтовым отправлением либо курьерской службой. При отправке Почтой России письмо должно быть ценным, а также содержать опись документов, которые в него вложены.
- При помощи сети интернет через спецоператора связи, программу сдачи отчетности либо сайт ФНС. Для этого способа подачи требуется наличие .
Отчет о финансовых результатах форма 2 скачать бланк
Скачать в формате Word.
Скачать бланк бесплатно (без кодов строк) в формате Excel.
Скачать (с кодами строк) в формате Excel.
Скачать в формате Excel.
В формате PDF.
Как заполнить отчет о прибылях и убытках форма 2: полная версия
При заполнении отчета о прибылях и убытках форма по окуд 0710002 нужно придерживаться определенной последовательности действий.
Титульная часть
Под названием отчета нужно написать период, за который он оформляется.
Затем в правой таблице указывается дата составления.
Ниже в графе записывается полное либо короткое наименование компании, а в таблице справа - присвоенный ей код по справочнику ОКПО. Здесь же строкой ниже - код ИНН.
В следующей графе необходимо словами написать основной вид деятельности компании, а в правой таблице - его цифровое обозначение согласно ОКВЭД2.
Следующим шагом записывается, в каких единицах измерения составляется отчет - тысячах руб., либо миллионах.
Отчет построен в виде большой таблицы, где по строкам указаны необходимые показатели финансовой деятельности, а столбцы представляют собой показатели отчетного периода времени и предыдущих. Таким образом производится сопоставление данных за несколько периодов деятельности.
Таблица на лицевом листе
Строка 2110
представляет собой доход, который был получен за отчетный период по всем видам деятельности. Эти сведения необходимо взять из кредитового оборота по счету 90 субсчет «Доходы». Из данной цифры необходимо убрать сумму полученного налога НДС.
Следом идут строки, в которых общую сумму доходов можно разложить по отдельным видам деятельности. Малые предприятия могут не производить данную расшифровку.
Строка 2120 представляет собой расходы, которые предприятие понесло при изготовлении продукции либо оказании работ, услуг. Для этой строки нужно взять оборот по счету 90, субсчет «Расходы».
Внимание! В зависимости от метода определения себестоимости, который применяется в бухучете, в сумму могут также включаться управленческие расходы. Однако, если это не сделано, то необходимо данный показатель отразить далее отдельно по строке 2220 .
Если это необходимо, то в последующих строках можно сделать расшифровку всех расходов в зависимости от направлений деятельности.
Строка 2100 представляет собой валовую прибыль либо убыток. Для расчета этого показателя нужно из значения строки 2110 отнять значение строки 2120 .
Строка 2210 содержит расходы, которые предприятие произвело в связи с продажей своих товаров, услуг - рекламу, доставку товаров, упаковку и т. д.
Строка 2200 представляет собой общую прибыль либо убыток от продаж. Она рассчитывается так: от строки 2100 необходимо отнять показатели строк 2210 и 2220 .
Строка 2310 содержит доходы организации в виде дивидендов от участия в других юрлицах, а также прочие поступления в компанию как учредителю.
Строка 2320 содержит информацию о суммах начисленных процентов на предоставленные компанией займы.
Строка 2330 отражает сведения о размере процентов, которые организация должна уплатить за пользование привлеченными заемными средствами.
Строка 2340 содержит информацию о выручке от неосновных видов деятельности - к примеру, за продажу материалов, основных средств и т. д.
В строке 2350 должны отражаться сведения о произведенных расходах по неосновным поступлениям - например, продажа либо выбытие основных средств.
В строку 2300 записывается прибыль компании до обложения ее налогом. Для этого необходимо сложить показатели по строкам 2200 , 2310 и 2340 , после чего вычесть из результата данные строк 2330 и 2350 .
В строку 2410 записывается сумма налога на прибыль. Ее необходимо указать на основании заполненной налоговой декларации (к примеру, на прибыль).
В строке 2421 нужно отразить значение постоянного налогового обязательства либо актива, которые оказали влияние на прибыль в отчетном году.
В строках 2430 и 2450 надо указать расхождения между сведениями о доходах и расходах по бухгалтерскому и налоговому учетах, которые являются временными, поскольку их принятие к учету будет осуществляться в различные периоды.
При этом в строку 2430 нужно записать сумму налога, которая в будущем его увеличит, а в строку 2450 - которая его уменьшит.
В строку 2460 записываются показатели, которые оказывают влияние на прибыль либо убыток, однако не нашли отражение в предыдущих графах отчета. К примеру, сюда относятся штрафы, торговый сбор и прочее.
Внимание! Сумма по этой графе может быть как положительной, если оборот по дебету счета 99 больше, чем по кредиту, и отрицательной - если наоборот.
Строка 2400 показывает чистую прибыль. Для его расчета нужно от показателя строки 2300 отнять показатель строки 2410, после чего произвести его корректировку на строки 2430 , 2450 и 2460 .
Таблица на обороте
Строка 2510
отражает изменение стоимости имущества компании при проведении переоценки.
В строку 2520 нужно отнести прочие результаты, которые не оказали влияние на определение чистой прибыли. Это могут быть, к примеру, существенные ошибки предыдущего года, которые были определены только после утверждения отчетности за текущий отчетный год.
Строка 2500 показывает совокупный результат. Для его получения нужно результат строки 2400 скорректировать на показатели строк 2510 и 2520 .
Строки 2900 и 2910 заполняются для справки, и включают в себя информацию о базовом и разводненном доходе либо убытке на одну акцию.
В конце документы должен быть подписан руководителем и проставлена дата его подписания.
Как заполнять по строкам отчет о финансовых результатах в упрощенном виде
Отчет о прибылях и убытках в определенных условиях может составляться в упрощенной форме. Главное ее отличие от стандартного вида данного отчета, в том что она включает намного меньше показателей, которые характерны для большинства субъектов бизнеса.
Связано также это с тем, что предприятия, формирующие отчетность по данному типу, не имеют специализированных показателей, отраженных в полной форме, например, доходы от участия в деятельности других организаций.
В упрощенную форму отчета о прибылях включается:
- Выручка организации (стр. 2000 ).
- Расходы компании по основным направления деятельности.
- Проценты, перечисляемые фирмой за пользование средств заемщиков и кредиторов (стр. 2330).
- Прочие доходы.
- Прочие расходы (стр. 2350).
- Налог на прибыль. Здесь он отражается уже со всеми учтенными отложенными и постоянными налоговыми активами и обязательствами.
- Чистая прибыль (стр. 2400).
Внимание! При этом существующий алгоритм расчета значений строк отчета о прибылях и убытках в полной форме действует и для упрощенной, поэтому он не должен вызвать затруднения для бухгалтера.
Распространенные ошибки при заполнении формы 2 бухгалтерского баланса
Основные ошибки при заполнении формы 2 баланса:
- Большинство неточностей и ошибок при составлении отчета о прибылях и убытках у бухгалтеров возникает из-за арифметических вычислений по установленному законодательством алгоритму. В связи с этим рекомендуется при подготовке отчетности использовать специализированные комплексы и сервисы, в которых при подстановке необходимых значений остальные строки вычисляются автоматически.
- Наиболее часто при заполнении формы №2 встречается ошибка, суть которой заключается в том, что бухгалтер вместо выручки за минусом начисленного НДС подставляет в соответствующую графу всю сумму поступлений о покупателей и заказчиков.
- Положения по бухучету и налоговое законодательство предполагает деление доходов компании по группам. В связи с этим в отчете доходы компании показываются в нескольких строках.
- Довольно часто бухгалтера неправильно идентифицируют суммы поступлений, признаваемых доходами, и поэтому ошибаются при указании этих сумм в отчете о прибылях и убытках. Например, доходы от участия в других компаниях или проценты к получению могут включаться в строку «Прочие доходы», когда структурой отчета для них предусмотрены отдельные строки.
- Многие специалисты забывают учитывать нормы Положения по бухучету «Учет налога по прибыли», и опускают отражение в отчете отклонений между налоговым и бух учетом по определению прибыли.
- Отчет о прибылях предусматривает справочный раздел, в котором показатели нужно вносить для уточнения отдельных статей в форме №2. Нужно помнить, что если указывать в полном объеме всю необходимую информацию.
ОТЧЕТ О ФИНАНСОВЫХ РЕЗУЛЬТАТАХ (С ПРИМЕРОМ ЗАПОЛНЕНИЯ)
Отчет о финансовых результатах входит в состав бухгалтерской (финансовой) отчетности и в обязательном порядке составляется всеми коммерческими организациями.
О том, что представляет собой указанный отчет и в каком порядке он заполняется, мы и расскажем в этой статье.
По общему правилу бухгалтерская (финансовая) отчетность формируется организацией за отчетный год, то есть за период времени с 1 января по 31 декабря отчетного года включительно (пункт 1 статьи 15 Закона N 402-ФЗ).
В состав бухгалтерской (финансовой) отчетности коммерческой компании входят бухгалтерский баланс, отчет о финансовых результатах и приложения к ним (пункт 1 статьи 14 Закона N 402-ФЗ).
Но поскольку такой стандарт для коммерческих организаций еще не утвержден, то на основании статьи 30 Закона N 402-ФЗ свою отчетность коммерческие компании формируют по формам, утвержденным Приказом Минфина России от 02.07.2010 г. N 66н "О формах бухгалтерской отчетности организаций" (далее - Приказ N 66н).
С момента утверждения федерального или отраслевого стандарта бухгалтерского учета правила ведения бухгалтерского учета и составления бухгалтерской отчетности, утвержденные уполномоченными федеральными органами исполнительной власти до дня вступления в силу Закона N 402-ФЗ , применяются в части, не противоречащей таким стандартам, что следует из Письма Минфина России от 13.02.2018 г. N 03-02-07/1/8624 .
До утверждения федеральных стандартов в целях ведения бухгалтерского учета и составления отчетности применяются действующие правила ведения учета и составления отчетности, утвержденные Минфином России до 01.01.2013 г., при этом положения по бухгалтерскому учету, утвержденные Минфином России в период с 01.10.1998 г. до 01.01.2013 г., признаются для целей Закона N 402-ФЗ федеральными стандартами (пункты , 1.1 статьи 30 Закона N 402-ФЗ).
Основными нормативными документами, используемыми при формировании бухгалтерской (финансовой) отчетности, являются:
В качестве приложений к бухгалтерскому балансу и отчету о финансовых результатах в составе годовой отчетности коммерческих фирм в пункте 2 Приказа N 66н названы отчет об изменениях капитала, отчет о движении денежных средств.
На основании вышеизложенного можно сделать вывод о том, что отчет о финансовых результатах (далее - ОФР) является одним из основных документов бухгалтерской отчетности и формируется всеми коммерческими организациями без исключения.
При этом организации, пользующиеся правом применения упрощенных способов ведения бухгалтерского учета (пункт 4 статьи 6 Закона N 402-ФЗ), могут включать в ОФР показатели только по группам статей без детализации показателей по статьям либо применять упрощенную форму ОФР, приведенную в Приложении N 5 к Приказу N 66н.
В ОФР отражается информация о доходах и расходах организации, а также о ее финансовых результатах за отчетный период и аналогичный период предыдущего года.
Как и все иные формы бухгалтерской отчетности ОФР составляется на русском языке, в валюте Российской Федерации. При этом не допускается наличие подчисток и помарок.
Числовые показатели ОФР обычно заполняются в тысячах рублей без десятичных знаков. Между тем при наличии значительных показателей активов, выручки, обязательств отчетность организации, в том числе и ОФР, может заполняться в миллионах рублей, на что указывает Приложение N 1 к Приказу N 66н.
Заполнению подлежат все строки ОФР, если какой-либо показатель отсутствует, то соответствующая строка прочеркивается (пункт 11 ПБУ 4/99).
Итак, отчет о финансовых результатах (формы ОКУД ) включает в себя следующие показатели:
Выручка (строка 2110)
По данной строке отражается информация о выручке (доходах по обычным видам деятельности), полученной организацией (пункты , , Положения по бухгалтерскому учету "Доходы организации" ПБУ 9/99, утвержденного Приказом Минфина России Федерации от 06.05.1999 г. N 32н (далее - ПБУ 9/99)).
Для справки: Предполагаемая дата вступления в силу для обязательного применения федерального стандарта "Доходы" - 2022 г. (Приказ N 83н).
Напомним, что выручкой организации являются:
Поступления от продажи продукции, товаров;
Поступления за выполненные работы;
Поступления за оказанные услуги;
Лицензионные платежи (в том числе роялти) (в организациях, предметом деятельности которых является предоставление прав на использование результатов интеллектуальной деятельности);
Арендная плата (в организациях, предметом деятельности которых является предоставление своих активов во временное владение и (или) пользование);
Поступления от участия в уставных капиталах других организаций (в организациях, предметом деятельности которых является такое участие);
Другие поступления, признаваемые организацией доходами по обычным видам деятельности исходя из характера ее деятельности, вида доходов и условий их получения.
Величина выручки определяется исходя из цены, установленной договором, с учетом всех предоставленных по условиям договора скидок независимо от формы их предоставления (пункты 6.1 , 6.5 ПБУ 9/99, Письмо Минфина России ).
Выручка признается в бухгалтерском учете при наличии условий, установленных пунктом 12 ПБУ 9/99. Если в отношении денежных средств и иных активов, полученных организацией в оплату, не исполнено хотя бы одно из этих условий, то в бухгалтерском учете организации признается кредиторская задолженность, а не выручка.
Организация может признавать в бухгалтерском учете выручку от выполнения работ, оказания услуг, продажи продукции с длительным циклом изготовления по мере готовности работы, услуги, продукции или по завершении выполнения работы, оказания услуги, изготовления продукции в целом (пункт 13 ПБУ 9/99).
Поскольку действующими правилами бухгалтерского учета порядок отражения выручки в учете "по мере готовности" не установлен, то организация, руководствуясь пунктом 7.1 Положения по бухгалтерскому учету "Учетная политика организации" ПБУ 1/2008, утвержденного Приказом Минфина России от 06.10.2008 г. N 106н, должна разработать его самостоятельно и закрепить в своей учетной политике. При разработке своего способа отражения выручки в учете "по мере готовности" в первую очередь следует руководствоваться пунктами , МСФО (IFRS) 15 "Выручка по договорам с покупателями".
Значение строки 2110 определяется на основании данных о суммарном за отчетный период кредитовом обороте по субсчету 90-1 "Выручка", уменьшенном на суммарный за этот отчетный период дебетовый оборот по субсчетам 90-3 "Налог на добавленную стоимость", 90-4 "Акцизы" счета 90 "Продажи" (Инструкция по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденная Приказом Минфина России от 31.10.2000 г. N 94н (далее - Инструкция по применению Плана счетов), Примечания 5 к отчету о финансовых результатах (Приложение N 1 к Приказу N 66н)).
Себестоимость продаж (строка 2120)
По данной строке отражается информация о расходах по обычным видам деятельности, которые сформировали себестоимость проданных товаров, продукции, выполненных работ или оказанных услуг (пункты , , , Положения по бухгалтерскому учету "Расходы организации" ПБУ10/99, утвержденного Приказом Минфина России Федерации от 06.05.1999 г. N 33н (далее - ПБУ 10/99)).
Для справки: Предполагаемая дата вступления в силу для обязательного применения федерального стандарта "Расходы" - 2022 г. (Приказ N 83н).
Напомним, что в себестоимость проданных товаров, работ, услуг включаются следующие расходы по обычным видам деятельности:
Расходы, связанные с изготовлением продукции, с приобретением товаров, с выполнением работ, с оказанием услуг;
Расходы, связанные с предоставлением прав на использование результатов интеллектуальной деятельности (в организациях, предметом деятельности которых является предоставление таких прав за плату);
Расходы, связанные с предоставлением имущества в аренду (в организациях, предметом деятельности которых является предоставление своих активов в аренду);
Расходы, связанные с участием в уставных капиталах других организаций (в организациях, предметом деятельности которых является участие в уставных капиталах других организаций);
Иные расходы в зависимости от их характера, условий осуществления и направлений деятельности организации.
Величина расходов определяется исходя из цены, установленной договором, с учетом всех предоставленных организации согласно договору скидок независимо от их формы предоставления (пункты 6.1 , 6.5 от 06.02.2015 г. N 07-04-06/5027).
Порядок признания расходов в ОФР определен в пунктах , ПБУ 10/99.
Правила исчисления себестоимости продукции (работ, услуг) устанавливаются отдельными нормативными актами и методическими указаниями по бухгалтерскому учету, что следует из пункта 10 ПБУ 10/99.
Значение строки 2120 определяется на основании данных о суммарном за отчетный период дебетовом обороте по счету 90 счетами "Основное производство", "Вспомогательные производства", "Обслуживающие производства и хозяйства", "Выпуск продукции, работ, услуг", "Товары" и другие. При этом оборот по дебету счета 90 субсчет 90-2 в корреспонденции с кредитом счета 44 "Расходы на продажу", а также в корреспонденции с кредитом счета 26 "Общехозяйственные расходы" (при его наличии) не учитываются (пункт 23 ПБУ 4/99).
Валовая прибыль (убыток) (строка 2100)
По этой строке отражается информация о валовой прибыли организации, то есть о прибыли от обычных видов деятельности.
Значение строки 2100 определяется как разница между показателями строк 2110 и 2120. Отметим, что если в результате вычитания этих показателей получается отрицательная величина (убыток), то эта величина показывается организацией в ОФР в круглых скобках.
Коммерческие расходы (строка 2210)
По данной строке отражается информация о расходах по обычным видам деятельности, связанных с продажей продукции, товаров, работ и услуг (коммерческих расходах организации) (пункты , , ПБУ 10/99).
Расходами по обычным видам деятельности, включаемыми в состав коммерческих, являются следующие, связанные с продажей товаров, продукции, работ и услуг расходы (пункт 5 ПБУ 10/99, подпункт "б" пункта 28 Положения N 34н, пункт 30 Методических указаний по бухгалтерскому учету материально-производственных запасов, утвержденных Приказом Минфина России от 28.12.2001 г. N 119н, Инструкция по применению Плана счетов):
На затаривание и упаковку изделий на складах готовой продукции;
На доставку продукции на станцию (пристань) отправления;
На погрузку в вагоны, автомобили и другие транспортные средства;
На комиссионные вознаграждения, уплачиваемые посредническим организациям;
На представительские расходы;
На хранение товаров;
На страхование отгруженных товаров, продукции и коммерческих рисков;
На покрытие недостачи товаров (продукции) в пределах норм естественной убыли;
Особенности отнесения расходов к коммерческим и порядок их списания устанавливаются отраслевыми методическими инструкциями, рекомендациями, указаниями (пункт 10 ПБУ 10/99, Письмо Минфина России от 29.04.2002 г. N 16-00-13/03).
Значение строки 2210 определяется на основании данных о суммарном за отчетный период дебетовом обороте по счету 90 "Продажи" субсчету 90-2 "Себестоимость продаж" в корреспонденции со счетом 44 "Расходы на продажу" (Инструкция по применению Плана счетов).
Управленческие расходы (строка 2220)
По этой строке показывается информация о расходах по обычным видам деятельности, связанных с управлением организацией (пункты , , ПБУ 10/99).
В состав управленческих могут быть включены следующие расходы (Инструкция по применению Плана счетов):
Административно-управленческие расходы;
Расходы на содержание общехозяйственного персонала, не связанного с производственным процессом;
Амортизационные отчисления и расходы на ремонт основных средств управленческого и общехозяйственного назначения;
Арендная плата за помещения общехозяйственного назначения;
Расходы по оплате информационных, аудиторских, консультационных и иных подобных услуг;
Другие аналогичные по назначению расходы.
Значение строки 2220 определяется на основании данных о суммарном за отчетный период дебетовом обороте по счету 90 "Продажи" субсчету 90-2 "Себестоимость продаж" в корреспонденции со счетом 26 "Общехозяйственные расходы", но при условии, что такой порядок списания управленческих расходов предусмотрен учетной политикой организации.
Прибыль (убыток) от продаж (строка 2200)
По данной строке отражается информация о прибыли (убытке) организации от обычных видов деятельности.
Значение строки 2200 определяется путем вычитания из показателя строки 2100 показателей строк 2210 и 2220. Отметим, что если в результате вычитания этих показателей организацией была получена отрицательная величина (убыток), то эта величина показывается в ОФР в круглых скобках.
Доходы от участия в других организациях (строка 2310)
По этой строке отражается информация о доходах организации, полученных от участия в уставных (складочных) капиталах других организаций и являющихся для нее прочими доходами (пункт 18 ПБУ 9/99).
Отметим, что к доходам от участия в других организациях относятся:
Суммы распределенной в пользу организации части прибыли (дивидендов);
Стоимость имущества, полученного при выходе из общества или при ликвидации организации.
Доходы от участия в уставных капиталах других организаций признаются при наличии условий, установленных пунктом 12 ПБУ 9/99 (пункт 16 ПБУ 9/99).
Согласно Письму Минфина России от 19.12.2006 г. N 07-05-06/302 поступления в виде дивидендов признаются доходами в сумме за минусом суммы налога, удерживаемого налоговым агентом согласно законодательству Российской Федерации о налогах и сборах.
Значение строки 2310 определяется на основании данных о суммарном за отчетный период кредитовом обороте по счету 91 "Прочие доходы и расходы" субсчету 91-1 "Прочие доходы" аналитический счет учета доходов от участия в уставных капиталах других организаций.
Проценты к получению (строка 2320)
По данной строке отражается информация о доходах организации в виде причитающихся ей процентов, являющихся для организации прочими доходами.
К процентам, подлежащим к получению организацией, относятся (пункт 7 ПБУ 9/99, Инструкция по применению Плана счетов):
Проценты, за предоставление в пользование денежных средств организации;
Проценты за использование банком денежных средств, находящихся на счете организации в этом банке;
Проценты по коммерческим кредитам, предоставленным путем перечисления аванса, предварительной оплаты, задатка;
Проценты и дисконт, причитающиеся к получению по ценным бумагам.
Проценты признаются в составе доходов за истекший отчетный период в соответствии с условиями договоров (пункт 16 ПБУ 9/99).
Значение строки 2320 определяется на основании данных о суммарном за отчетный период кредитовом обороте по счету 91 "Прочие доходы и расходы" субсчету 91-1 "Прочие доходы", аналитический счет учета процентов к получению.
Проценты к уплате (строка 2330)
По этой строке показывается информация о прочих расходах организации в виде начисленных к уплате процентов.
К процентам, подлежащим уплате организацией, согласно пунктам , , , Положения по бухгалтерскому учету "Учет расходов по займам и кредитам" (ПБУ 15/2008), утвержденного Приказом Минфина России от 06.10.2008 г. N 107н (далее - ПБУ 15/2008), пункту 11 ПБУ 10/99, относятся:
Проценты, уплачиваемые по всем видам заемных обязательств организации, помимо той их части, которая по правилам бухгалтерского учета включается в стоимость инвестиционного актива;
Дисконт, причитающийся к уплате по облигациям и векселям.
Проценты равномерно признаются в составе прочих расходов в тех отчетных периодах, к которым они относятся (пункты , , , ПБУ 15/2008).
Значение строки 2330 устанавливается на основании данных о суммарном за отчетный период дебетовом обороте по счету 91 "Прочие доходы и расходы" субсчету 91-2 "Прочие расходы", аналитический счет учета процентов, подлежащих уплате организацией.
Прочие доходы (строка 2340)
По данной строке отражается информация о прочих доходах организации, не перечисленных выше.
Значение строки 2340 определяется на основании данных о суммарном за отчетный период кредитовом обороте по счету 91 "Прочие доходы и расходы" субсчету 91-1 "Прочие доходы" (за исключением аналитических счетов учета процентов к получению и доходов от участия в уставных капиталах других организаций) за минусом дебетового оборота по счету 91 "Прочие доходы и расходы" субсчету 91-2 "Прочие расходы" в части НДС, акцизов и иных аналогичных обязательных платежей.
Прочие расходы (строка 2350)
По этой строке отражается информация о прочих расходах организации, не названных выше.
Значение строки 2350 определяется на основании данных о суммарном за отчетный период дебетовом обороте по счету 91 "Прочие доходы и расходы" субсчету 91-2 "Прочие расходы" (за исключением аналитических счетов учета процентов к уплате и учета НДС, акцизов и иных аналогичных обязательных платежей, подлежащих получению от других юридических и физических лиц).
Прибыль (убыток) до налогообложения (строка 2300)
По данной строке отражается информация о прибыли (убытке) до налогообложения (речь идет о бухгалтерской прибыли (убытке) организации) (пункт 79 Положения N 34н).
Значение строки 2300 определяется путем сложения показателей строк 2200, 2310, 2320 и 2340 и вычитания из полученной суммы показателей строк 2330 и 2350. Если в результате получается отрицательная величина (убыток), то эта величина показывается организацией в ОФР в круглых скобках.
Текущий налог на прибыль (строка 2410)
В этой строке отражается информация о текущем налоге на прибыль, то есть о сумме налога на прибыль, отраженной в налоговой декларации по налогу на прибыль и исчисленной по данным налогового учета (пункт 24 Положения по бухгалтерскому учету "Учет расчетов по налогу на прибыль организаций" ПБУ 18/02, утвержденного Приказом Минфина России от 19.11.2002 г. N 114н (далее - ПБУ 18/02)).
Для справки: Предполагаемая дата вступления в силу изменений в ПБУ 18/02 - 2020 г. (Приказ N 83н).
| Обратите внимание! Если организация не является плательщиком налога на прибыль и применяет специальные налоговые режимы (уплачивает единый налог на вмененный доход, единый сельскохозяйственный налог, другие), то в ОФР вместо информации о налоге на прибыль отражаются соответствующие показатели, связанные с уплатой налогов по специальным налоговым режимам. Если уплата налогов по специальным налоговым режимам производится организацией наряду с уплатой налога на прибыль, то в отчете о финансовых результатах показатели по каждому уплачиваемому налогу отражаются обособленно (Письмо Минфина России от 06.02.2015 г. N 07-04-06/5027). При этом суммы налогов, уплачиваемых в связи с применением специальных налоговых режимов, отражаются по отдельным введенным организацией строкам после показателя текущего налога на прибыль, на что указывает Письмо Минфина России от 25.06.2008 г. N 07-05-09/3 . |
В том числе постоянные налоговые обязательства (активы) (строка 2421)
По данной строке приводится информация о сальдо постоянных налоговых обязательств (активов) (пункт 24 ПБУ 18/02).
Значение рассматриваемой строки определяется как разница между кредитовым и дебетовым оборотами за отчетный период по счету 99 "Прибыли и убытки", (аналитический счет (субсчет) учета постоянных налоговых обязательств (активов)) и представляет собой сальдо постоянных налоговых активов и постоянных налоговых обязательств, накопленных за отчетный период.
Изменение отложенных налоговых обязательств (строка 2430)
По этой строке отражается информация об изменении величины отложенных налоговых обязательств, признанных в бухгалтерском учете в соответствии с требованиями ПБУ 18/02 (пункт 24 ПБУ 18/02).
Значение строки 2430 определяется как разница между кредитовым и дебетовым оборотами по счету 77 "Отложенные налоговые обязательства" за отчетный период (без учета дебетового оборота по счету 77 в корреспонденции со счетом 99 "Прибыли и убытки").
Изменение отложенных налоговых активов (строка 2450)
По данной строке показывается информация об изменении величины отложенных налоговых активов, признанных в бухгалтерском учете в соответствии с требованиями ПБУ 18/02 (пункт 24 ПБУ 18/02).
Значение рассматриваемой строки определяется как разница между дебетовым и кредитовым оборотами по счету 09 "Отложенные налоговые активы" за отчетный период (без учета кредитового оборота по счету 09 в корреспонденции со счетом 99 "Прибыли и убытки").
Прочее (строка 2460)
По этой строке приводится информация об иных, не названных выше, показателях, оказывающих влияние на величину чистой прибыли организации (пункт 23 ПБУ 4/99).
Чистая прибыль (убыток) (строка 2400)
По данной строке отражается информация о чистой прибыли (убытке) организации, то есть информация о нераспределенной прибыли (непокрытом убытке) (пункт 23 ПБУ 4/99).
Результат от переоценки внеоборотных активов, не включаемый в чистую прибыль (убыток) периода (строка 2510)
По этой строке отражаются результаты проведенной в отчетном периоде переоценки внеоборотных активов организации. Причем указывается только изменение добавочного капитала организации, возникшее из-за переоценки внеоборотных активов, проведенной в отчетном периоде. Суммы дооценки (уценки), отнесенные на финансовый результат в качестве прочих доходов (прочих расходов), показываются по строке 2340 "Прочие доходы" (строке 2350 "Прочие расходы") отчета о финансовых результатах.
Результат от прочих операций, не включаемый в чистую прибыль (убыток) периода (строка 2520)
По строке 2520 показывается результат от прочих операций, не включаемый в чистую прибыль (убыток) периода.
Совокупный финансовый результат периода (строка 2500)
По данной строке отражается показатель, представляющий собой чистую прибыль (убыток) организации, скорректированную на результаты от переоценки внеоборотных активов и прочих операций, не включаемые в чистую прибыль (убыток) отчетного периода.
Значение рассматриваемой строки определяется как сумма показателей строк 2400, 2510 и 2520. Если совокупным финансовым результатом является убыток, то он показывается в ОФР в круглых скобках.
Базовая прибыль (убыток) на акцию (строка 2900)
По данной строке справочно приводится информация о базовой прибыли (убытке) на акцию, которая отражает часть прибыли (убытка) отчетного периода, причитающейся акционерам - владельцам обыкновенных акций. Эта строка заполняется только акционерными обществами, что следует из пункта 27 ПБУ 4/99, пункта 2 , подпункта "а" пункта 16 Методических рекомендаций по раскрытию информации о прибыли, приходящейся на одну акцию, утвержденных Приказом Минфина России от 21.03.2000 г. N 29н (далее - Методические рекомендации N 29н).
Разводненная прибыль (убыток) на акцию (строка 2910)
По этой строке справочно указывается информация о разводненной прибыли (убытке) на акцию, которая отражает возможное снижение уровня базовой прибыли (увеличение убытка) на акцию в последующем отчетном году (в случае конвертации всех конвертируемых ценных бумаг акционерного общества в обыкновенные акции либо при исполнении всех договоров купли-продажи обыкновенных акций у эмитента по цене ниже их рыночной стоимости). Эта строка заполняется только акционерными обществами (пункты , , подпункт "б" пункта 16 Методических рекомендаций N 29н).
Обратите внимание, если акционерное общество не имеет конвертируемых ценных бумаг или договоров купли - продажи обыкновенных акций у эмитента по цене ниже их рыночной стоимости, то в бухгалтерской отчетности отражается только базовая прибыль (убыток) на акцию с обязательным раскрытием соответствующей информации в иных приложениях к бухгалтерскому балансу, отчету о финансовых результатах (пункт 16 Методических рекомендаций N 29н, Информация Минфина России N ПЗ-10/2012).
| Обратите внимание! Детализацию показателей по соответствующим строкам ОФР организации должны определять самостоятельно, на это указывает пункт 3 Приказа N 66н. Организации могут приводить показатели об отдельных доходах и расходах общей суммой с раскрытием в пояснениях к отчету о финансовых результатах, если каждый из этих показателей в отдельности несущественен для оценки заинтересованными пользователями финансового положения организации или финансовых результатов ее деятельности. Отметим, что номер соответствующего пояснения к отчету о финансовых результатах указывается в графе 1 "Пояснения". |
По каждому числовому показателю ОФР кроме отчета, составляемого за первый отчетный год, должны быть приведены данные минимум за два года - отчетный и предшествующий отчетному (пункт 10 ПБУ 4/99). Для этого форма ОКУД содержит графы, в которых по каждой строке отчета приводятся показатели за отчетный период и за аналогичный период предыдущего года.
Если отчет о финансовых результатах составляется для представления его в органы государственной статистики и другие органы исполнительной власти, то в отчете указываются коды показателей согласно Приложению N 4 к Приказу N 66н.
Рассмотрим на примере порядок заполнения ОФР (формы ОКУД ) за 2018 г.
| Пример |
Организация ООО "Мир", находящаяся на общем режиме налогообложения, составляет отчет о финансовых результатах за 2018 г.
Для заполнения указанного отчета требуются следующие данные оборотно-сальдовой ведомости за 2018 г.
| Счет, субсчет | Обороты за 2018 г. | |
| 68-4 "Налог на прибыль" | 31 270,10 | 17 833,00 |
| "Продажи" | 3 127 833,46 | 3 127 833,46 |
| 90-1 Выручка" | - | 2 764 989,48 |
| 90-2 "Себестоимость продаж" | 1 470 127,41 | - |
| 90-3 "Налог на добавленную стоимость" | 421 778,07 | - |
| 90-8 "Управленческие расходы" | 785 219,72 | - |
| 90-9 "Прибыль/убыток от продаж" | 450 708,26 | 362 843,989 |
| "Прочие доходы и расходы" | 11 013,27 | 11 013,27 |
| 91-1 "Прочие доходы" | - | 99,56 |
| 91-2 "Прочие расходы" | 11 013,27 | - |
| 91-9 "Сальдо прочих доходов и расходов" | - | 10 913,71 |
| "Прибыли и убытки" | 373 757,69 | 450 708,26 |
| 99-01 "Прибыли и убытки (за исключением налога на прибыль)" | 373 757,69 | 450 708,26 |
Отчет о финансовых результатах
за
__год___ 2018 г.
| Коды | ||||||||||
| Форма по ОКУД | 0710002 | |||||||||
| Дата (число, месяц, год) | 31 | 12 | 2018 | |||||||
| Организация | Общество с ограниченной ответственностью "Мир" | по ОКПО | 51268891 | |||||||
| Идентификационный номер налогоплательщика | ИНН | 7715213461 | ||||||||
| Вид экономической деятельности | Деятельность в области архитектуры | по ОКВЭД | 71.11 | |||||||
| Организационно-правовая форма/форма собственности | Общество с ограниченной ответственностью/Частная собственность | |||||||||
| по ОКОПФ/ОКФС | 12300 | 16 | ||||||||
| Единица измерения: | тыс. руб. (млн. руб.) | по ОКЕИ | 384 (385) | |||||||
Форма 2 бухгалтерской отчетности - это известный всем бухгалтерам отчет о прибыли и убытках. Совсем недавно он сменил название, но суть осталась прежней. Где найти актуальный бланк формуляра? Как правильно его заполнить? Как проверить на ошибки? Ответы на эти и другие вопросы рассмотрим на примере в материале далее.
Бухгалтерская отчетность: формы 1 и 2
Бухгалтерская отчетность составляется и представляется по формам, утвержденным приказом Минфина России от 02.07.2010 № 66н. Бухгалтерская отчетность - формы 1 и 2 - представляется всеми организациями. Кроме форм 1, 2 бухгалтерской отчетности существуют приложения к ним (пп. 2, 4 приказа Минфина России от 02.07.2010 № 66н):
- отчет об изменениях капитала;
- отчет о движении денежных средств;
- пояснения к бухгалтерскому балансу и отчету о финансовых результатах.
Для малых предприятий в составе годовой отчетности обязательным является представление только формы 1 бухгалтерской отчетности и формы 2.
Столкнулись со сложностями в заполнении бухгалтерской отчетности? Спросите на нашем форуме! Например, в эксперты консультируют форумчан по отражению крупной сделки в балансе.
Форма 2 бухгалтерского баланса: один отчет — два названия
Форма 2 бухгалтерского баланса — под этим названием мы традиционно понимаем отчетную форму, которая содержит сведения о доходах, расходах и финансовых результатах деятельности организации. Ее актуальный бланк содержится в приказе Минфина России от 02.07.2010 № 66н, в котором она называется отчетом о финрезультатах.
В действовавшем до 2013 года законе «О бухгалтерском учете» от 21.11.1996 № 129-ФЗ эта форма именовалась Отчетом о прибылях и убытках, а в сменившем его законе от 06.12.2011 № 402-ФЗ — Отчетом о финансовых результатах. При этом сама форма стала носить такое название совсем недавно: «Отчет о прибылях и убытках» был официально переименован в Отчет о финансовых результатах только 17.05.2015, когда вступил в силу приказ Минфина России от 06.04.2015 № 57н, внесший изменения в отчетные формы.
Кстати, сейчас форма 2 — это не официальное, а общепринятое название отчета. Официальным оно перестало быть с 2011 года, когда утратил силу приказ Минфина РФ от 22.07.2003 № 67н, утверждавший прежние формы бухотчетности, которые так и именовались: форма 1 «Бухгалтерский баланс», форма 2 «Отчет о прибылях и убытках», форма 3 «Отчет об изменениях капитала».
Бланк формы 2 бухгалтерского баланса представляет собой таблицу, над которой приводятся:
- отчетный период и дата;
- сведения об организации (включая коды ОКПО, ИНН, ОКВЭД, ОКОПФ, ОКФС);
- единица измерения (чаще всего она выражается в тыс. руб.).
Таблица с отчетными показателями состоит из 5 граф:
- номер пояснения к отчету;
- наименование показателя;
- код строки (он берется из приложения 4 к приказу № 66н);
- величина показателя за отчетный период и аналогичный период прошлого года, который переносится из отчета за прошлый год.
Показатели прошлого и отчетного года должны быть сопоставимыми. А это означает, что прошлогодние в случае изменения правил учета следует трансформировать под действующие в отчетном году правила.
Отчет о финансовых результатах - расшифровка строк производится по определенным правилам. Рассмотрим, как заполнить отдельные строки отчета.
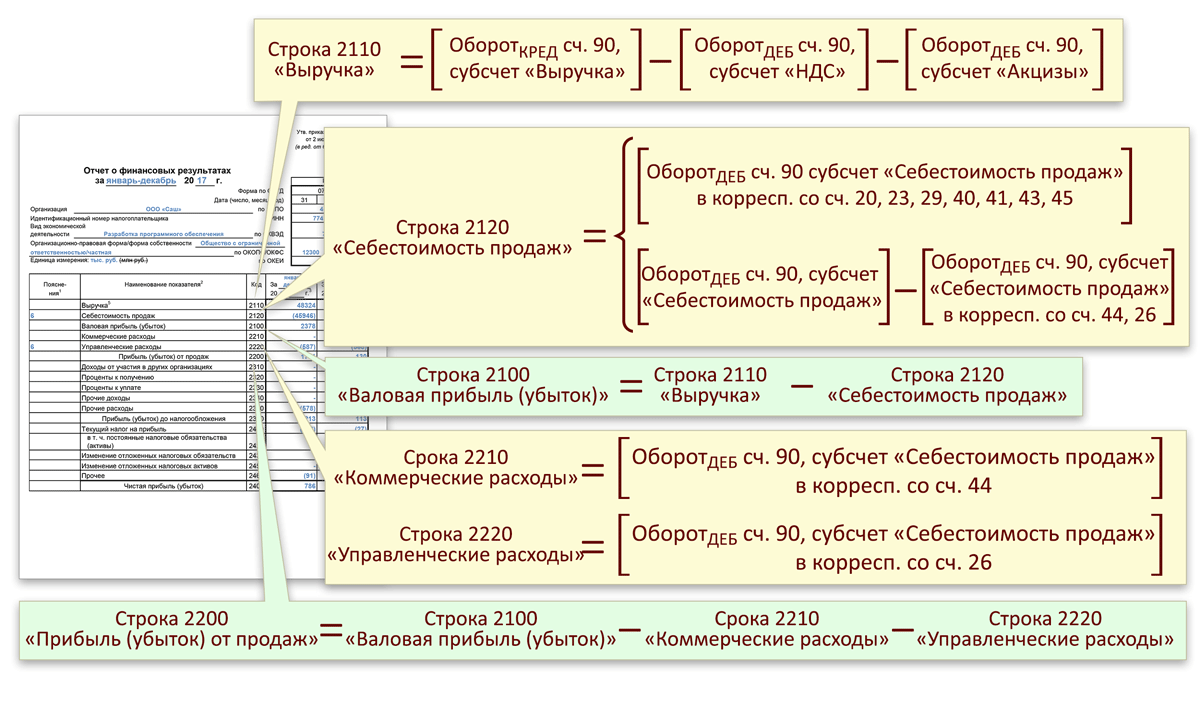
1. Выручка (код строки — 2110).
Здесь показывают доходы по обычным видам деятельности, в частности от продажи товаров, выполнения работ, оказания услуг (пп. 4, 5 ПБУ 9/99 «Доходы организации», утвержденного приказом Минфина России от 06.05.1999 № 32н).
Это оборот по кредиту счета 90-1 «Выручка», уменьшенный на дебетовый оборот по субсчетам 90-3 «НДС», 90-4 «Акцизы».
О том, можно ли судить о величине выручки по бухгалтерскому балансу, читайте в статье «Как отражается выручка в бухгалтерском балансе?» .
2. Себестоимость продаж (код строки — 2120).
Здесь приводится сумма расходов по обычным видам деятельности, например, расходы, связанные с изготовлением продукции, приобретением товаров, выполнением работ, оказанием услуг (пп. 9, 21 ПБУ 10/99 «Расходы организации», утвержденного приказом Минфина России от 06.05.1999 № 33н).
Это суммарный дебетовый оборот по субсчету 90-2 в корреспонденции со счетами 20, 23, 29, 41, 43, 40, 46, кроме счетов 26 и 44.
Показатель приводится в круглых скобках, поскольку вычитается при выведении финансового результата.
3. Валовая прибыль (убыток) (код строки — 2100).
Это прибыль от обычных видов деятельности без учета коммерческих и управленческих расходов. Она определяется как разница между показателями строк 2110 «Выручка» и 2120 «Себестоимость продаж». Убыток, как отрицательная величина, здесь и далее отражается в круглых скобках.
4. Коммерческие расходы (код строки — 2210, значение записывается в круглых скобках).
Это различные расходы, связанные с продажей товаров, работ, услуг (пп. 5, 7, 21 ПБУ 10/99), то есть дебетовый оборот по субсчету 90-2 в корреспонденции со счетом 44.
5. Управленческие расходы (код строки — 2220, значение записывается в круглых скобках).
Здесь показываются расходы на управление организацией, если учетной политикой не предусмотрено их включение в себестоимость, т. е. если они списываются не на счет 20 (25), а на счет 90-2. Тогда по этой строке указывают дебетовый оборот по субсчету 90-2 в корреспонденции со счетом 26.
6. Прибыль (убыток) от продаж (код строки — 2200).
Здесь выводят прибыль (убыток) от обычных видов деятельности. Показатель рассчитывается путем вычитания строк 2210 «Коммерческие расходы» и 2220 «Управленческие расходы» из строки 2100 «Валовая прибыль (убыток)»; его значение соответствует сальдо счета 99 по аналитическому счету учета прибыли (убытка) от продаж.
7. Доходы от участия в других организациях (код строки — 2310).
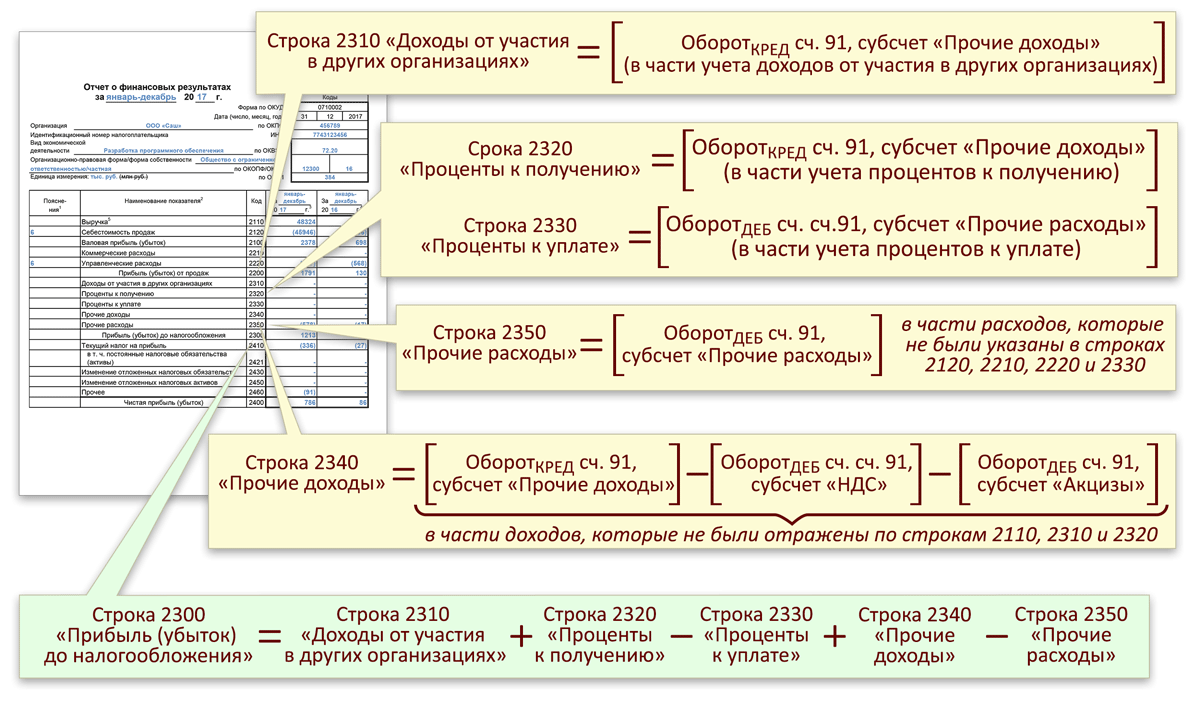
К ним относятся дивиденды и стоимость имущества, полученного при выходе из общества или при его ликвидации (п. 7 ПБУ 9/99). Данные берутся из аналитики по кредиту счета 91-1.
8. Проценты к получению (код строки — 2320).
Это проценты по займам, ценным бумагам, коммерческим кредитам, а также выплачиваемые банком за пользование деньгами, имеющимися на расчетном счете организации (п. 7 ПБУ 9/99). Информация также берется из аналитики по кредиту счета 91-1.
9. Проценты к уплате (код строки — 2330, значение записывается в круглых скобках).
Здесь отражают проценты, выплачиваемые по всем видам заемных обязательств (кроме включаемых в стоимость инвестиционного актива), и дисконт, причитающийся к уплате по облигациям и векселям. Это аналитика по дебету счета 91-1.
10. Прочие доходы (код сроки — 2340) и расходы (код — 2350).
Это все остальные доходы и расходы, прошедшие через 91 счет, кроме указанных выше. Расходы записываются в круглых скобках.
11. Прибыль (убыток) до налогообложения (строка 2300).
Строка показывает бухгалтерскую прибыль (убыток) организации. Чтобы ее рассчитать, к показателю строки 2200 «Прибыль (убыток) от продаж» нужно прибавить значения строк 2310 «Доходы от участия в других организациях», 2320 «Проценты к получению», 2340 «Прочие доходы» и вычесть показатели строк 2330 «Проценты к уплате» и 2350 «Прочие расходы». Значение строки соответствует сальдо счета 99 по аналитическому счету учета бухгалтерской прибыли (убытка).
12. Текущий налог на прибыль (код строки — 2410).
Это сумма налога, начисленная к уплате согласно декларации по налогу на прибыль.
Организации на спецрежимах отражают по этой строке налог, соответствующий применяемому режиму (например, ЕНВД, ЕСХН). Если налоги по специальным режимам уплачиваются наряду с налогом на прибыль (при совмещении режимов), то показатели по каждому налогу отражаются обособленно по отдельным строкам, введенным после показателя текущего налога на прибыль (приложение к письму Минфина России от 06.02.2015 № 07-04-06/5027 и 25.06.2008 № 07-05-09/3).
Организации, применяющие ПБУ 18/02 (утверждено приказом Минфина России от 19.11.2002 № 114н) далее показывают:
- постоянные налоговые обязательства (активы) (код строки — 2421);
- изменение ОНО (строка 2430) и ОНА (строка 2450).
По строке 2460 «Прочее» отражается информация об иных показателях, влияющих на чистую прибыль.
Сама чистая прибыль приводится по строке 2400.
- о результате переоценки внеоборотных активов, не включаемом в чистую прибыль (убыток) периода (строка 2510);
- результате прочих операций, не включаемом в чистую прибыль (убыток) периода (строка 2520);
- совокупном финансовом результате периода (строка 2500);
- базовой и разводненной прибыли (убытке) на акцию (строки 2900 и 2910 соответственно).
Подписывает форму 2 бухгалтерского баланса руководитель организации. Подпись главбуха с 17.05.2015 из нее исключена (приказ Минфина России от 06.04.2015 № 57н).
Отчет о финансовых результатах: пример заполнения
Для наглядности приведем выдержки из оборотно-сальдовой ведомости за 2018 год (в рублях), сформированные до реформирования баланса и необходимые для заполнения отчета о финансовых результатах.
|
Счет (субсчет) |
|||
|
Наименование |
|||
|
Отложенные налоговые активы |
|||
|
Отложенные налоговые обязательства |
|||
|
Себестоимость продаж |
|||
|
Управленческие расходы |
|||
|
Прибыль/убыток от продаж |
|||
|
Прочие расходы |
|||
|
Сальдо прочих расходов |
|||
|
Прибыли и убытки |
|||
|
Прибыли и убытки (за исключением налога на прибыль) |
|||
|
Налог на прибыль |
|||
|
Условный расход по налогу на прибыль |
|||
|
Постоянное налоговое обязательство |
|||
При реформации баланса проводкой Дт 99.01.1 Кт 84.01 будет списана чистая прибыль в размере 8 590 800 руб.
На основе вышеуказанных данных рассмотрим форму 2 бухгалтерской отчетности - образец заполнения за 2018 год (данные за 2017 год взяты из прошлогоднего отчета):
|
Наименование показателя |
За 2018 год |
За 2017 год |
|||||
|
Себестоимость продаж |
|||||||
|
Валовая прибыль (убыток) |
|||||||
|
Коммерческие расходы |
|||||||
|
Управленческие расходы |
|||||||
|
Прибыль (убыток) от продаж |
|||||||
|
Доходы от участия в других организациях |
|||||||
|
Проценты к получению |
|||||||
|
Проценты к уплате |
|||||||
|
Прочие доходы |
|||||||
|
Прочие расходы |
|||||||
|
Прибыль (убыток) до налогообложения |
|||||||
|
Текущий налог на прибыль |
|||||||
|
в т. ч. постоянные налоговые обязательства (активы) |
|||||||
|
Изменение отложенных налоговых обязательств |
|||||||
|
Изменение отложенных налоговых активов |
|||||||
|
Чистая прибыль (убыток) |
|||||||
|
Наименование показателя 2) |
За 2018 год |
За 2017 год |
|
|
Результат от переоценки внеоборотных активов, не включаемый в чистую прибыль (убыток) периода |
|||
|
Результат от прочих операций, не включаемый в чистую прибыль (убыток) периода |
|||
|
Совокупный финансовый результат периода |
|||
|
Справочно Базовая прибыль (убыток) на акцию |
|||
|
Разводненная прибыль (убыток) на акцию |
Где найти бланк формы 2 бухгалтерского баланса
Бланк формы 2 бухгалтерского баланса можно скачать на нашем сайте.

Также шаблоны всех форм бухгалтерской и налоговой отчетности есть на сайте ФНС РФ в разделе «Налоговая и бухгалтерская отчетность» .
Итоги
Форма 2, или отчет о финрезультатах, создается на бланке установленной формы и подчиняется определенным правилам заполнения. Его данные показывают, из какого рода доходов и расходов формируется чистая прибыль в отчетном периоде.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации