
Как рассчитать зарплату по окладу правильно: примеры и варианты. Проводки по заработной плате
Планом счетов и Инструкцией по его применению для учета всех выплат, осуществляемых организацией своим работникам, предусмотрен .
Ведение зарплаты на 70 счете
На нем учитываются все расчеты с персоналом:
- по оплате труда, включая основную и дополнительную зарплату, а также поощрительные и компенсационные выплаты;
- по , пособий и компенсаций;
- по оплате отпускных и компенсаций за неиспользованный отпуск;
- по удержаниям из зарплаты в счёт компенсации потерь от брака, недостач, хищений, порчи материальных ценностей, и т.п.;
- по оплате работниками профсоюзных взносов, коммунальных и других услуг;
- на основе решения суда, и др.
По кредиту в проводках счёта 70 отображаются суммы задолженности предприятия/организации перед работником, по дебету – уменьшение такой задолженности вследствие осуществления выплат заработной платы либо других причитающихся работникам сумм в соответствии с законодательством, или возникновения задолженности работника перед предприятием.
Аналитические счета к счету 70 могут открываться по группам работников (по подразделениям) и по каждому работнику отдельно.
Основные корреспондирующие счета к счёту 70 при начислении зарплаты определяются видом деятельности предприятия (организации):
- в производстве – (для работников основного производства), (для работников вспомогательных производств), 25 (для работников, занятых в управлении и обслуживании цехов и/или участков), 26 (для работников заводоуправления и специалистов), 29 (для работников обслуживающих производств и хозяйств);
- в торговле и сфере обслуживания – .
При начислении пособий используются счета, предназначенные для расчётов с внебюджетными фондами (). При начислении отпускных и сумм выплат вознаграждений за выслугу лет используется , и т.д.
Все перечисленные начисления производятся по дебету указанных счетов и по кредиту счёта 70.
Смотрите пошаговую инструкцию по начислению и выплате зарплаты в 1С 8.3:
Проводки: начислена заработная плата
Основные по начислению зарплаты:
| Счет Дт | Счет Кт | Описание проводки | Сумма проводки | Документ-основание |
| 20 (23, 25, 26, 29) | 70 | Проводка: начислена заработная работникам основного производства (вспомогательного, обслуживающего, работникам управления и обслуживания цехов и предприятия в целом) | 150000 | Справка-расчёт |
| 44 | 70 | Начислена зарплата работникам предприятия торговли или сферы обслуживания | 60000 | Справка-расчёт |
| 69 | 70 | (по болезни, производственной травме, беременности и родам и т.п.) | 20000 | Справка-расчёт |
| 91 | 70 | Начислена зарплата работникам, занятых в сфере деятельности, не относящейся к обычной для предприятия (например, обслуживание объектов, переданных в аренду) | 30000 | Справка-расчёт, договор аренды |
| 96 | 70 | Начислены выплаты работникам за счет резерва предстоящих расходов и платежей (отпускные, вознаграждения за выслугу лет, и пр.) | 40000 | Справка-расчёт |
| 97 | 70 | Начислена зарплата работникам, занятым на работах, отнесенных к расходам будущих периодов (разработка и испытания новой продукции, научные исследования, исследования рынка, и т.п.) | 35000 | |
| 99 | 70 | Начислена зарплата сотрудникам предприятия, занятых ликвидацией последствий чрезвычайных происшествий, катастроф, аварий, стихийных бедствий и др. | 15000 | Справка-расчёт, акт выполненных работ |
Предприятие (организация) в случае нехватки денежных средств может частично оплачивать труд работников в натуральной форме, но такие расчеты не должны превышать 20% от начисленной суммы оплаты труда. При оплате труда продукцией собственного производства она учитывается по рыночным ценам в соответствии со ст. 40 НК РФ. НДФЛ и ЕСН с выплат работникам в натуральной форме уплачивается на общих основаниях исходя из рыночной стоимости продукции либо иных выданных работникам материальных ценностей.
Как отобразить в проводках выплату заработной платы, налогов и удержаний
Данные проводки отражаются по дебету счёта 70 и кредиту соответствующих счетов. Они показывают уменьшение задолженности организации перед работниками по заработной плате.
| Счет Дт | Счет Кт | Описание проводки | Сумма проводки | Документ-основание |
| 70 | 50 | Проводка по выдаче из кассы заработной платы | 254500 | Расчётно-платёжная ведомость, расходный кассовый ордер |
| 70 | 51 | Перечислена зарплата на счета сотрудников в банке (банковские карты) с р/с предприятия | 50000 | Справка-расчёт, платёжное поручение, договор с банком |
| 70 | 68.01 | Удержан НДФЛ с зарплаты работников | 45500 | Справка-расчёт |
| 70 | 71 | Удержана с зарплаты работника не возвращённая им ранее сумма, выданная под отчёт | 2500 | Авансовый отчёт работника |
| 70 | 73 | Удержана с работника сумма возмещения причиненного им материального ущерба | 5500 | |
| 70 | 75 | Приобретение работниками акций предприятия в счёт заработной платы | 20000 | Заявления работников, решение общего собрания акционеров |
| 70 | 76 | Удержания из зарплаты работников в пользу третьих лиц (членские и страховые взносы, алименты, погашение задолженности по коммунальным платежам, др. выплаты по решению суда, и т.д.) | 10000 | Справка-расчёт |
| 70 | 94 | Удержана сумма материального ущерба с установленных виновных лиц | 5000 | Акт служебного расследования, приказ о возмещении ущерба |
В соответствии с ТК РФ работодатель обязан выплачивать заработную плату не реже двух раз в месяц. Сумма аванса не должна быть меньше окладов или тарифных ставок за отработанную первую половину месяца. Схема выплаты аванса показана на рис. 1.
Рис. 1. Порядок и сроки выплаты аванса.
Удержания из заработной платы могут проводиться исключительно в случаях, предусмотренных законодательством. Ст. 138 ТК РФ устанавливает ограничения на размер удержаний из зарплаты:
- в стандартных случаях – не более 20% от суммы зарплаты;
- в особых предусмотренных законодательством случаях, а также при удержании из заработка работника по нескольким исполнительным документам – не более 50% заработной платы;
- при отбывании работником исправительных работ, выплате алиментов на несовершеннолетних детей, возмещении ущерба в результате преступления – не более 70% заработной платы.
Расчет оплаты труда на любом как коммерческом, так и государственном предприятии происходит согласно законодательным актам, действующим в данный момент времени. Сумма ее зависит от должностного оклада, прописанного в трудовом договоре, отработанных в течение определенного периода часов и других деталей. Сумма, положенная к выплате, рассчитывается бухгалтером на основании ряда документов.
Что учитывается при подсчете?
На сегодняшний день наиболее часто практикуют две виды платы:
- Повременная . Первая предусматривает определенный договором оклад за отработанное время – час, день, месяц. Зачастую практикуется месячная ставка. При этом итоговая сумма зависит от времени, отработанного в течение определенного отрезка времени. Применяется в основном при расчете зарплаты работникам, от которых не зависит количество созданного продукта – бухгалтеров, учителей, менеджеров.
- Сдельная . Зависит от количества созданного продукта за определенный период. Зачастую используется на заводах. Она имеет несколько подвидов, которые мы рассмотрим несколько позже.
Так, повременная оплата труда предусматривает, что руководитель предприятия или другое должностное лицо обязаны вести и заполнять табель учета рабочего времени. Она оформляется по форме №Т-13 и заполняется ежедневно.
В ней должны отмечаться:
- количество рабочих часов, отработанных в течение дня;
- выходы «в ночь» – с 22:00 до 6:00;
- выход в нерабочее время (выходные, праздники);
- пропуски в связи с различными обстоятельствами.
Сдельная оплата предусматривает наличие маршрутной карты или наряда на определенный объем работ. Кроме того, учитываются: больничные листы, приказы о премировании, распоряжения о выдаче материальной помощи.
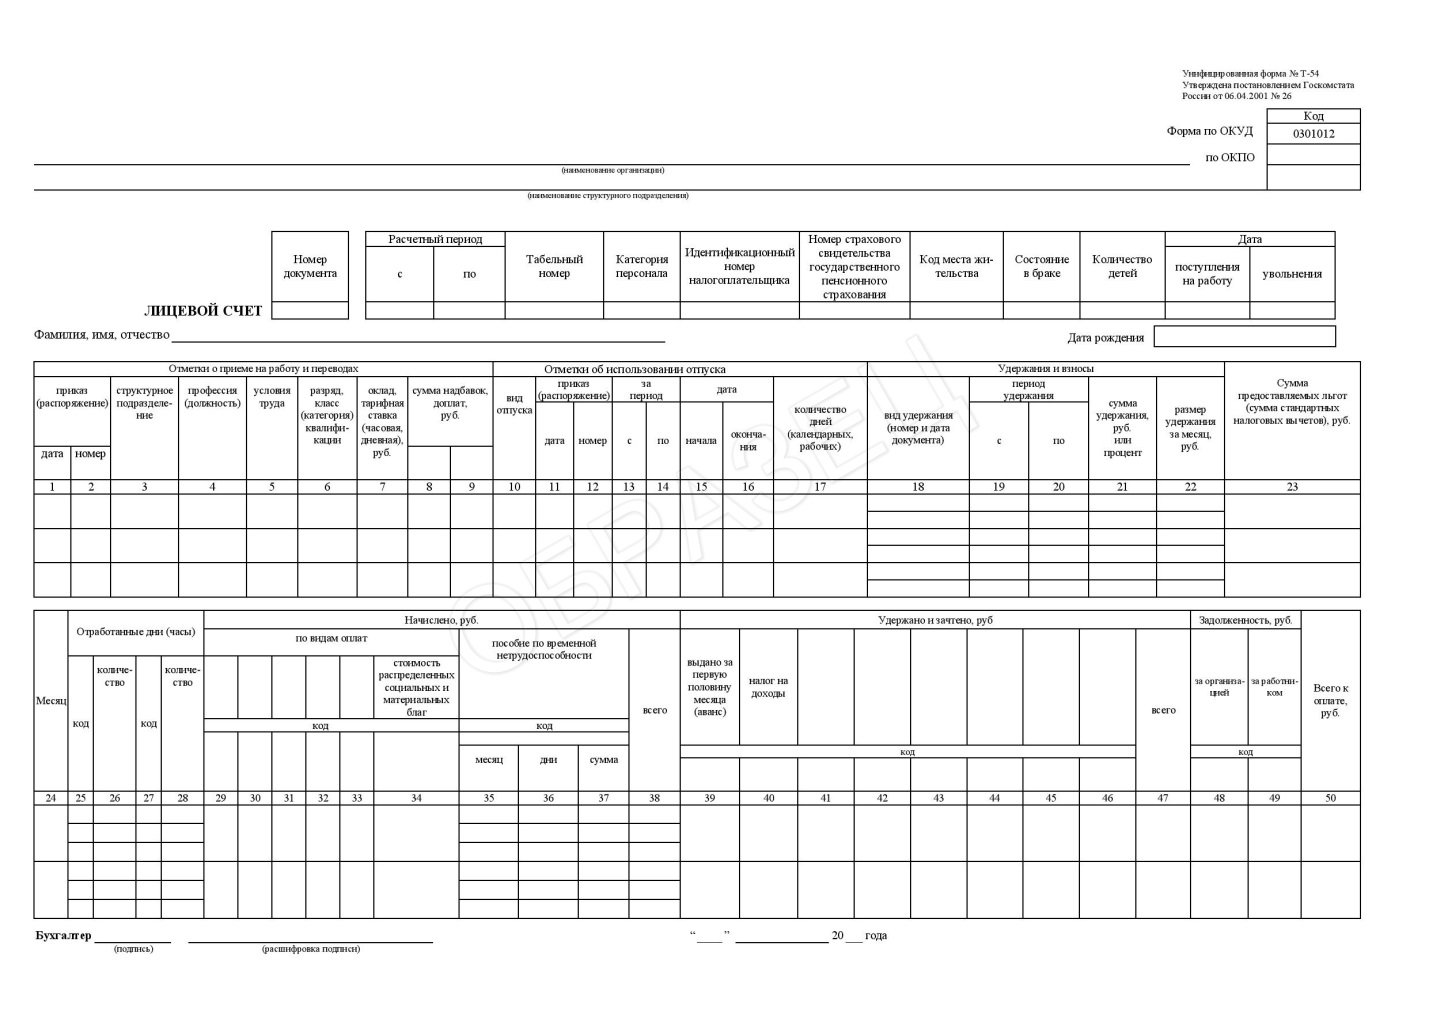
После приема на работу каждый бухгалтер должен вести аналитический учет заработной платы и фиксировать его в форме №Т-54. Это так называемый лицевой счет работника. Указанные в нем данные будут учитываться при расчете больничных выплат, отпускных и других видов пособий.
О том, как рассчитываются отпускные, можете узнать .
Формула расчета и примеры
Повременная оплата работы предусматривает оплату труда согласно отработанному времени и окладу сотрудника.
Рассчитывается она следующим образом:
Для помесячного оклада:
ЗП=О*КОД/КД, где
- О – фиксированный оклад за месяц;
- КОД – отработанные дни;
- КД – количество дней в месяце.
Для почасового/ежедневного фиксированного оклада :
ЗП=КОВ*О, где
- ЗП – заработная плата без учета налогов;
- КОВ – количество отработанного времени;
- О – оклад за одну единицу времени.
Рассмотрим пример:
Татьяна Ивановна имеет ежемесячный оклад в 15 000 рублей. В месяце был 21 рабочий день, но так как она брала отпуск за свой счет, отработала она всего 15 дней. В связи с этим ей выплатят следующую сумму:
15 000*(15/21)=15 000*0.71= 10 714 рублей 30 копеек.
Второй пример:
Оксана Викторовна работает с ежедневным окладом в 670 рублей. В этом месяце она проработала 19 дней. Ее заработная плата составит:
670*19 = 12 730 рублей.
Как видим, формула расчета заработной платы при данном виде оплаты весьма проста.
Сдельная оплата - как рассчитать?
При сдельной оплате труда оплачивается объем выполненных работ. При этом учитываются расценки в соотношении объемов работы.
При сдельной оплате труда заработная плата рассчитывается по следующей формуле:
ЗП = РИ*КТ, где
- РИ – расценки на изготовление одной единицы;
- КТ – количество произведенной продукции.
Рассмотрим следующий пример:
Иван Иванович за месяц изготовил 100 двигателей. Стоимость одного двигателя – 256 рублей. Таким образом, за месяц он заработал:
100*256 = 25 600 рублей.
Сдельно-прогрессивная
Стоит отдельно рассмотреть такой вид оплаты как сдельно-прогрессивная, при которой расценка зависит от количества произведенной продукции за определенный период.
К примеру, если за месяц работник производит 100 двигателей, то он получает за каждый 256 рублей. В случае если он перевыполняет эту норму, то есть производит свыше 100 двигателей в месяц, стоимость каждого изготовленного сверхнормы двигателя составляет уже 300 рублей.
В таком случае отдельно считается заработок за первые 100 двигателей и отдельно за последующие. Полученные суммы складываются.
Например:
Иван Иванович изготовил 105 двигателей. Его заработок составил:
(100*256)+(5*300)=25 600+1 500= 28 100 рублей.
Другие системы оплаты и их расчет
В зависимости от специфики работы оплата может быть:
- Аккордная . Зачастую применяется при оплате работы бригады. В таком случае насчитывается заработная плата бригаде в целом и выдается бригадиру. Полученную сумму рабочие делят между собой согласно существующей в их бригаде договоренности.
- Оплата на основе бонусов или процентов . Бонусная или комиссионная система применяется для сотрудников, от которых зависит выручка компании (см. также ). Довольно часто применяют ее к продавцам-консультантам, менеджерам. Тут существует постоянная, фиксированная ставка и процент от продаж.
- Вахтовая работа . Вахтовый метод работ предусматривает оплату согласно трудовому договору – то есть повременно либо за выполненные объемы работ. При этом могут насчитываться процентные надбавки за сложные условия труда. За выходы в нерабочие, праздничные дни оплата рассчитывается в размере не менее одной дневной или часовой ставки сверху оклада. Кроме того, выплачивается надбавка за вахтовый метод работы от 30% до 75% от месячного оклада. Процентная ставка зависит от региона, в котором проходят работы. Например, Иван Петрович работает вахтовым методом. Его месячная ставка составляет 12 000 рублей, надбавка за работу в данном регионе составляет 50% от оклада (О). Таким образом, его заработная плата будет составлять 12 000+50%О =12 000 +6 000=18 000 рублей за месяц работы.
Оплата праздничных выходов и ночных смен
При посменной работе оплачивается каждая смена в зависимости от тарифной ставки каждой смены. Она либо установлена трудовым договором, либо рассчитывается бухгалтером.
При этом стоит учитывать, что выходы в выходные, праздничные дни оплачиваются по более высокому тарифу – повышение ставки на 20%. Кроме того, выходы в ночное время с 22:00 до 6:00 также по тарифу повышения ставки на 20% от стоимости часа работы.
Налоги на заработную плату
Рассчитывая заработную плату, не стоит забывать о налогах. Так, работодатель обязан выплачивать в фонд страховых взносов 30% от суммы насчитанной заработной платы.
Кроме того, у сотрудников снимается 13% от заработной платы в НДФЛ. Рассмотрим, как происходит начисление налога.
В первую очередь, налог насчитывается на всю сумму заработной платы кроме случаев, в которых действует вычет на налог. Так, из общей суммы заработной платы высчитывается вычет на налог и только затем на полученное значение считается налоговая ставка.
Права на вычет на налог имеет ряд социально незащищенных категорий, перечень которых прописан в статье 218 НК РФ. К ним относятся:
- Ветераны ВОВ, инвалиды, деятельность которых была связана с АЭС. Вычет на налог составляет 3000 рублей.
- Инвалиды, участники ВОВ, военнослужащие – 500 рублей.
- Родители, на иждивении которых находится один или два ребенка – 1 400 рублей.
- Родители, на иждивении которых находится от трех детей – 3 000 рублей.
Для последних двух категорий действует ограничение. Так, после того как сумма полученной заработной платы с начала календарного года достигнет 280 000 рублей, налоговый вычет не применяется до начала следующего календарного года.
Пример:
Заработная плата за месяц Ивана Ивановича составила 14 000 рублей, так как он проработал полный месяц. Он получил инвалидность во время работы на АЭС. Таким образом, его налоговый вычет составит 3 000 рублей.
Налог НДФЛ рассчитывается для него следующим образом:
(14 000 – 3 000)*0.13= 1430 рублей. Это та сумма, которую должны удержать при получении заработной платы.
Таким образом, он получит на руки: 14 000 – 1430 = 12 570 рублей.
Второй пример:
Алла Петровна мать двух несовершеннолетних детей. Ее заработная плата составляет 26 000 в месяц. К декабрю общая сумма выплаченной ей заработной платы составит 286 000 рублей, следовательно, к ней не будет применен вычет к налогу.
Порядок выплат и расчет задержек
Согласно все тому же законодательству, заработная плата должна выплачиваться не реже чем 2 раза в месяц. Выделяют аванс, который выдается в середине месяца и собственно зарплату.
Аванс в среднем составляет от 40 до 50% от общей суммы выплат, в конце месяца выдается остальная часть выплат. Обычно это последний день месяца, если он припадает на выходные – последний рабочий день месяца. При несвоевременном начислении заработной платы работодатель обязан оплатить штраф.
Кроме того, предусмотрена компенсация для сотрудника, которая выдается по его требованию и составляет 1/300 ставки за каждый день просрочки.
Видео: Простой расчет зарплаты
Ознакомьтесь с основными нюансами расчета и начисления заработной платы. Опытный бухгалтер расскажет вам, как правильно рассчитать заработную плату в зависимости от выбранной вами системы оплаты труда.
Расчет оплаты труда производится бухгалтером на основе ряда документов. Выделяют две основные системы оплаты труда: сдельную и повременную. Наиболее популярна повременная система оплаты труда – она довольно проста и применяется на большинстве производств.
О сущности заработной платы, ее видах и формах, а также особенностях документального оформления ее начисления и выплаты мы рассказывали в . Об основных проводках по заработной плате расскажем в настоящем материале.
Счет 70 «Расчеты с персоналом по оплате труда»
Для обобщения информации о расчетах по оплате труда используется счет 70 «Расчеты с персоналом по оплате труда» (Приказ Минфина от 31.10.2000 № 94н). Счет этот активно-пассивный, т. е. допускает наличие как дебетового, так и кредитового сальдо. При учете расчетов с персоналом по оплате труда остаток счета 70 в бухгалтерском учете по дебету означает излишне выплаченные средства работнику, по которым он становится должником работодателя. Кредитовое сальдо по счету 70 на определенную дату - это задолженность работодателя по выплате заработной платы работникам. Аналитический учет расчетов по оплате труда на счете 70 ведется в разрезе каждого работника.
Начислена заработная плата: проводка
Начисление заработной платы работникам отражается по дебету счетов учета затрат и других источников и кредиту счета 70. Счет по дебету в указанной корреспонденции будет зависеть от того, кому и за что заработная плата начисляется.
К примеру, начислена заработная плата рабочим основного производства: проводка Дебет счета 20 «Основное производство» — Кредит счета 70.
В проводках по начислению заработной платы кроме дебета счета 20 могут участвовать следующие счета:
- 23 «Вспомогательные производства»;
- 25 «Общепроизводственные расходы»;
- 26 «Общехозяйственные расходы» и др.
Ведущие бухгалтерский учет заработной платы торговые организации учтут начисление зарплаты по дебету счета 44 «Расходы на продажу».
Начисление отпускных за счет средств созданного ранее резерва отражается по дебету счета 96 «Резервы предстоящих расходов».
Начисление зарплаты в 2016 году: какие еще варианты
При начислении зарплаты проводки по дебету могут включать не только счета учета затрат и резерва, но и учета имущества. К примеру, начисление заработной платы работников, занятых монтажом основного средства, будет отражено:
Дебет счета 08 «Вложения во внеоборотные активы» — Кредит счета 70.
А заработная плата работников, непосредственно занятых заготовлением материалов:
Дебет счетов 10 «Материалы», 15 «Заготовление и приобретение материальных ценностей» — Кредит счета 70.
При этом проводки по начислению заработной платы и взносов с зарплаты в части дебета счетов будут аналогичными. Это значит следующее: по дебету какого счета была начислена заработная плата, по дебету этого же счета будет отражено начисление страховых взносов. А кредит счета в данном случае будет один: счет 69 «Расчеты по социальному страхованию и обеспечению».
Так, к примеру, начисление страховых взносов с заработной платы работников основного производства будет отражено: Дебет счета 20 — Кредит счета 69.
Выплата зарплаты: проводки
При выплате заработной платы дебетуется счет 70 и кредитуются счета учета денежных средств.
Так, выдача зарплаты из кассы: проводка Дебет счета 70 — Кредит счета 50 «Касса».
При перечислении на счет работника в банке (в т.ч. на зарплатную карту): Дебет счета 70 — Кредит счета 51 «Расчетные счета».
Не полученная вовремя зарплата допонируется:
Дебет счета 70 — Кредит счета 76 «Расчеты с разными дебиторами и кредиторами» (субсчет «Расчеты по депонированным суммам»).
Возврат в кассу излишне выплаченной зарплаты: проводка Дебет счета 50 — Кредит счета 70.
Абсолютно любому человеку в жизни приходится что-то изучать с нуля. Мы не рождаемся со знанием высшей математики, квантовой физики и налогообложения. Это и к лучшему, поскольку сами можем выбирать свой путь и решать, что положить в свой мозговой сундучок.
Вот 4 основных составляющих успешного вхождения в тему расчета зарплаты.
1. Изучите основные нормативно-правовые акты по теме расчета заработной платы.
2. Определитесь, что нужно знать в первую очередь в вашей ситуации.
3. Добавляем к НПА практические знания
4. Раскладываем по полочкам все изученное
А теперь пройдемся по этим пунктам более детально.
1. Изучите основные нормативно-правовые акты по теме расчета заработной платы.
Да, это нудно. Согласна, это тяжело. И скорее всего, вы не поймете большую часть того, что там написано, если до сей поры в этой теме не варились. Но это необходимо по нескольким причинам:
1. В своей работе вы сразу будете опираться на первоисточник – НПА, а не на мнение вашего предшественника на рабочем месте, коллег-бухгалтеров с других участков бухгалтерии, советы сайтов с неизвестными авторами и т.п.
2. Вы сразу будете учиться формировать и отстаивать свое мнение , опираясь на НПА, как перед начальством (которое порой может придумать чудные дела), так и на проверках
3. Сталкиваясь с реальными рабочими ситуациями, вы будете примерно знать, где про эту ситуацию написано в НПА. Не «что» написано (вы все равно сходу не запомните), а именно «где».
Несколько слов из личного опыта, не бухгалтерского, а кадрового, но ситуация в тему. Когда-то очень давно, когда мне было 23 года, мы с мужем-военнослужащим приехали жить в небольшую деревеньку, где дислоцировался его полк. Мое первое высшее – химик – отпадало автоматически. Но я за полгода сидения дома сходила с ума и была готова выйти кем угодно, лишь бы взяли. И меня готовы были взять делопроизводителем в кадровый отдел (кадры в полку были и военные, и гражданские).
В один из дней муж принес мне чтение для изучения – Трудовой кодекс, который дала заведующая делопроизводством, моя будущая начальница. Это был ужас, я читала и мало что там понимала. Моему возмущению не было предела, я не могла взять в толк, зачем это надо мне. Неужели нельзя просто словами взять и рассказать, что делать?

Но выйдя на работу и проработав в кадрах 3 года, я сотни раз сказала спасибо за это чтение! Невозможно заранее научить всему и рассказать обо всех ситуациях, которые могут быть. Но если знаешь, что есть НПА, где можно получить ответ, то задача решается в 99% случаях.
Позже моя библиотека НПА расширялась, к Трудовому кодексу добавились и законы, регламентирующие кадровые вопросы военнослужащих – «О воинской обязанности и военной службе», «О статусе военнослужащих», «Положение о порядке прохождения военной службы» и др. Это были увесистые томики с подробными комментариями, которые я изучала от корки до корки.
Позже, когда я пошла учиться на бухгалтера, то в ход пошли уже другие НПА, по бухгалтерии и налогам. Но теперь я уже знала, зачем мне их читать.
Итак, какие есть основные НПА, касающиеся расчета заработной платы и связанных с ней вопросов.
Основные НПА по заработной плате
Трудовой кодекс;
Налоговый кодекс (главы 23 «Налог на доходы физических лиц», 34 «Страховые взносы»);
Федеральный закон от 24.07.1998 № 125-ФЗ «Об обязательном социальном страховании от несчастных случаев на производстве и профессиональных заболеваний»;
Федеральный закон от 15.12.2001 № 167-ФЗ «Об обязательном пенсионном страховании в Российской Федерации»;
Федеральный закон от 29.12.2006 № 255-ФЗ «Об обязательном социальном страховании на случай временной нетрудоспособности и в связи с материнством»;
Федеральный закон от 19.06.2000 № 82-ФЗ «О минимальном размере оплаты труда»;
Постановление Правительства РФ от 24.12.2007 № 922 «Об особенностях порядка исчисления средней заработной платы»;
Постановление Правительства РФ от 15.06.2007 №375 «Об утверждении Положения об особенностях порядка исчисления пособий по временной нетрудоспособности, беременности и родам, ежемесячного пособия по уходу за ребенком гражданам, подлежащим обязательному страхованию на случай временной нетрудоспособности и в связи с материнством»;
Постановление Госкомстата России от 05.01.2004 № 1 «Об утверждении унифицированных форм первичной учетной документации по учету труда и его оплаты»;
Приказ Минздравсоцразвития России от 29.06.2011 № 624н «Об утверждении порядка выдачи листков нетрудоспособности»;
Постановление Правительства РФ от 13.10.2008 N 749 «Об особенностях направления работников в служебные командировки».
Все эти документы можно совершенно бесплатно найти в интернет-версиях справочно-правовых систем, например, Гарант или Консультант-плюс.
2. Определитесь, что нужно знать в первую очередь в вашей ситуации.
Знать все невозможно. Да и не нужно. А иногда и просто вредно! Несмотря на то, что я весьма неплохо владею темой расчета заработной платы, некоторые вопросы я знаю поверхностно, т.к. на практике не работала с ними. Изучила когда-то, а потом они все равно благополучно забылись. Например, суммированный учет рабочего времени.
Изучать сразу все, детально и подробно не нужно. Зная особенности работы вашей организации или той, где вы собираетесь работать, составьте свой план изучения. Абсолютно в любой организации будет расчет пособий по нетрудоспособности и отпускных. Будет рассчитываться и выплачиваться зарплата (самое простое по окладу), выдаваться авансы, удерживаться НДФЛ и начисляться страховые взносы. Это самый минимум.
Часто руководство, даже в маленьких фирмах, ездит в командировки, это тоже пригодится. Также стоит изучить расчет пособий по беременности и родам, по уходу за ребенком. Хотя бы пока для общего развития: не в этой, так в другой фирме это пригодится 100%.
Конечно не обойтись без составления отчетности, поэтому обязательный набор: РСВ, 4-ФСС, 2-НДФЛ, 6-НДФЛ, СЗВ-М, СЗВ-СТАЖ. Базовые знания кадров тоже нужны, даже если за кадры у вас отвечает другой сотрудник. Хотя бы в общих чертах знать, как принять сотрудника и уволить его.
Остальное – по вашей специфике. Нет у вас алиментщиков, работников-иностранцев – не забивайте пока этим голову. Нет сверхурочных, ночных, работы в выходные – не изучайте. Нет премий – и вам незачем знать, как они учитываются при расчете отпускных (там с ума сойдешь, пока поймешь).
Крупные учебные центры горят желанием обучить вас СРАЗУ ВСЕМУ, если конечно вы отсчитаете кругленькую сумму. Они гордятся своими обширными программами, включающими все, что только возможно! Вас нужно убедить, что вы еще чего-то не знаете, что изменения происходят каждый день, и если вы не ходите постоянно на семинары, значит вы — не профессионал!
Я решительно против того, чтобы вы месяцами и годами изучали то, что ВАМ МОЖЕТ НИКОГДА НЕ ПРИГОДИТСЯ! Изучите основы, и вы сможете сразу начать самостоятельную работу. А все частные моменты можно освоить, если в этом появится необходимость! Да и все варианты и ситуации не предусмотреть заранее.
Есть вопросы? Задавайте в комментариях! До встречи в других статьях. С уважением, Юлия Коченкова.
5 thoughts on “Как научиться считать заработную плату с нуля ”
Доброе утро! Я работаю председателем правления садоводства. Понимаю что должны исполнять все законы по бухгалтерии и в нашей организации. Но у нас своя специфика и есть моменты, которые не могу уложить в законные правила, т.к. работаем по свободному режиму. Вопросы:
1. Как вести учет рабочего времени.
2. Надо ли начислять отпускные или можно уходить в отпуск и просто начислять зарплату.
У нас в штате 6 человек. Председатель выборная должность, трудового договора у председателя нет, зарплата у меня или вознаграждение не понимаю. Остальные работники (бухгалтер, секретарь, электрик, водопроводчик и дворник) приняты по трудовым договор.оклад установлен по решению Общего собрания. Баланс рабочего времени никто не вырабатывает, но весь объем работы выполнен. Как составлять табель непонятно. Сейчас бухгалтер просто начисляет аванс и зарплату без табеля. Как нам правильно делать, самое главное я посещаю все курсы для председателей и бухгалтеров садоводства и никто не может ответить конкретно, смотрите ТК, а там такого нет. И еще. На летний период по смете мы планируем сезонные работы, оплату производим по договорам ГПХ штатным работникам. Так можно поступать или это нарушение. Заранее Вам признательна.
Здравствуйте! Юлия, спасибо за статью!! Много интересного почерпнула) За список обязательных НПА отдельное спасибо, уверенна, что многим пригодится. И еще после прочтения сразу отправилась искать книгу «Супермышление»)) Я тоже очень люблю «канцелярскую» красоту, а вот о тетради на кольцах почему-то и не подумала, а ведь и правда практично.
Нина, здравствуйте! Вопросы по содержанию курсов задавайте, пожалуйста, в комментариях к урокам на сайте с обучающими материалами.
Многие начинающие бухгалтеры и индивидуальные предприниматели сталкиваются с проблемой правильного расчета заработной платы для своих сотрудников. На самом деле в этом нет ничего сложного, если знать формулы расчета зарплаты и уметь их применять. В данной статье мы рассмотрим общие принципы формирования зарплаты, ее расчета и выплаты, а также приведем несколько примеров.
Введение
Заработная плата - это оплата сотруднику за сделанную работу или отработанное время. Конституция и государство гарантирует, что любой работающий человек должен получать зарплату своевременно и в полном объеме - за это несет административную и уголовную ответственность работодатель.
Зарплата выплачивается два раза в месяц
Насчитывается она согласно табелю рабочего времени бухгалтером или предпринимателем на основе следующих действующих нормативно-правовых актов:
- Коллективный или индивидуальный договор с сотрудником.
- Правила трудового внутреннего распорядка.
- Положение об оплате за труд.
- Трудовое соглашение.
- Штатное расписание.
- Различные нормативные документы, работающие на предприятии.
Существует два основных вида заработной платы: повременная, то есть за рабочие часы и сдельная, за проделанную работу. Первый вариант подразумевает наличие определенного оклада, зависящего от должности, опыта и квалификации (его размер прописан в штатном расписании). Второй вариант подразумевает оплату за выработку: к примеру, 100 деталей, завершенный проект, 10 установок ПО и пр.
Общие положения
Далее мы разберем, и от чего зависит ее размер. Оклад — это минимальная ставка, которую человек получает в любом случае. Но размер ЗП может быть выше, поскольку к основному окладу добавляются коэффициенты за стаж, за внеурочную работу, премии, за достижение высоких результатов и пр. Выплата ЗП проводится два раза в месяц согласно требованиям законодательства - данную норму нарушать нельзя. Оплата при этом происходит следующим образом:
- Авансовый платеж и остаточная выплата. Аванс выплачивается до 15 числа нового месяца, обычно он составляет четверть или треть от общей суммы. Затем в конце месяца подсчитывается отработанное время и работник получает остаток по заработной плате. Сама зарплата может быть фиксированной (в этом случае считать легче, к примеру, 10 числа сотруднику выплачивается 10 тысяч аванса, а 30-го - 20 тысяч при суммарной зарплате в 30 000р).
- Заработная плата бьется на две части и выплачивается в первой и во второй половине месяца. При этом необходимо правильно рассчитать зарплату за месяц (обычно расчет делается по реально отработанным часам или за проделанную работу. В этом случае заработная плата делится на 2 части и выплачивается каждые две недели. Как правило, подобный способ оплаты используется при трудовом или коллективном договоре с работниками.
Какой именно вариант выбрать - зависит от пожеланий руководства и удобства расчета. И первый и второй вариант абсолютно законны.
Для расчета используются различные формулы
Как посчитать оплату по окладу
Рассмотрим более детально и не ошибиться. Расчет делается на основе месячного оклада либо действующей тарифной ставки, либо количества отработанных часов. Когда работник работает полный рабочий день, то он получает месячный оклад плюс премию при необходимости. Если он трудится на полставки или уходит в неоплачиваемый отпуск, то высчитывается фактическое отработанное время по следующей формуле: З=ДхС , где З - это размер ЗП, Д - отработанные календарные дни, С - дневная ставка по действующему тарифу. В случае если используется почасовая ставка, то вместо дней используются отработанные часы, а вместо дневной ставки - часовая.
Люди, которые работают на окладе, получают только его плюс премию. Если они работают не полный месяц, то производится расчет по следующей формуле: ЗП=О/Н×Ф , где ЗП - заработная плата, О - размер оклада, Н - сумма рабочих дней в данном месяце, Ф — фактическое время, которое отработал сотрудник.
Данные формулы используются для расчета фактической заработной платы без учета премии и надбавки (она высчитывается индивидуально). От получившейся ЗП отнимается 13 процентов в счет НДФЛ, а остаток переводят работнику. Выдача происходит либо в кассе, либо на карту.
Как правильно рассчитать среднемесячную ЗП
- Компенсацию за неиспользуемый отпуск, размер отпускных, размер компенсации при увольнении.
- Компенсаций при нахождении в командировке.
- Пособия по временной или полной нетрудоспособности.
- Выходного пособия, пособия по сокращению или расторжению трудового договора.
- Компенсации простоя, наступившего по причине форс-мажора или вине работодателя.
Также вычисление проводится по требованию банков, выписок, исполнительной службы и других предприятий. В данную сумму не входят различные компенсации и выплаты - только то, что насчитывалось работнику в виде ЗП (причем без высчитанного НДФЛ).
При расчете не забывайте о 13% НДФЛ
Сюда не относятся:
- Пособия, выданные на похороны.
- Пособия, выдаваемые по уходу за ребенком.
- Выплаты, сделанные в связи с потерей трудоспособности.
- Выплаты, сделанные в связи с материнством.
- Разовая помощь на лечение, на отпуск или по иным причинам.
- Различные компенсации на мобильный телефон, проезд, питание, жилищно-коммунальные услуги и пр.
Внимание! Чтобы правильно посчитать среднемесячную ЗП, берется ЗП за весь прошлый год, из нее вычитаются пособия и выплаты, и полученное число делится на количество календарных месяцев (при условии, что сотрудник их полностью отработал).
Как считается средняя ЗП
Далее рассмотрим порядок начисления зарплатысредней: для этого вам понадобится данные обо всех зачислениях, сделанных за прошлый год. В случае если работник не отработал полный год, то необходимо учитывать только фактическое время на работе. Чтобы посчитать, нужно воспользоваться следующей формулой: СЗ=СВ/ОВ , где СЗ - это средняя заработная плата, СВ - сумма сделанных выплат, ОВ - отработанное работником время. Чтобы найти размер среднемесячной ЗП, следует использовать формулу ЗП=ЗГ/КД , где ЗП - это заработная плата, ЗГ - сумма ЗП за год, КД - количество дней в месяце (среднее). Для расчета среднедневной ЗП используется формула ЗД=(ЗО+ДВ)/(12*29,3) , где ЗД - дневная ЗП, ЗО - основная ЗП, ДВ - дополнительные выплаты, 29,3 - среднее количество дней в месяце.
При подсчете не забывайте про имеющиеся выплаты
Пример расчета ЗП
Для начала давайте разберем, как начисляется зарплата по окладу. Оклад обычно начисляется целиком - считать его нужно только в тех случаях, если сотрудник отработал не полный месяц.
Пример: Иванова работает на окладе в 30 тысяч рублей. В июне компания работала 23 рабочих дня, а Иванова отработала 19, взяв неоплачиваемый отпуск. Расчет производится следующим образом: 30000/23=1304.34 рубля она зарабатывает в день. 19*1304,34=24782,60 рубля следует ей начислить за 19 дней. НДФЛ составляет 3221,73, то есть на руки Ивановой положено 21560,87.
Но на деле подобный расчет встречается достаточно редко, поскольку к основному окладу добавляются различные премии. Если наша Иванова получила месячную премию в размере 20%, то подсчет проводится так:
- 30 000*0,2+30 000=36 000 месячная ЗП.
- 36 000/23*19=29 739 ЗП, заработанная за 19 дней.
- 3866 - НДФЛ (29 739*0,13).
- 25 873 - подлежит к выдаче условной Ивановой.
В случае если расчет заработной платы по окладу делается в регионе с особыми климатическими условиями, то его следует учитывать до вычета налога. К примеру, в Воронежской области действует коэффициент 1,15, то есть ЗП с премией при расчете следует умножить на эту цифру.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации