
Как рассчитать собственный оборотный капитал (формула)? Как рассчитывается показатель – чистый оборотный капитал.
«Собственные оборотные средства - это часть оборотных средств сформированная за счет собственных источников». Они рассчитываются также как и многие другие показатели двумя способами. Первый: из оборотных активов вычитаются краткосрочные и долгосрочные обязательства. Второй: как разность между собственным капиталом и внеоборотными активами.
Собственный оборотный капитал или собственные оборотные средства это величина оборотных активов, остающаяся в распоряжении предприятия после полного, единовременного погашения краткосрочной задолженности предприятия.
Собственный оборотный капитал (собственные оборотные средства) рассчитывается по данным бухгалтерского баланса как сумма итоговых значений по раздела 3 «Капитал и резервы» (КиР) и раздела 4 «Долгосрочные обязательства» (ДО) за минусом итога по раздела 1 «Внеоборотные активы» (ВА):
СОК = КиР + ДО - ВА
Упрощенно собственные оборотные средства можно рассчитать как разницу между оборотным капиталом (ОК) и краткосрочными кредитами и займами (Д):
СОК = ОК - Д
Собственный оборотный капитал может быть отрицательным, положительным и равным нулю. Положительное значение (оборотный капитал превышает сумму краткосрочного долга) свидетельствует о благополучном финансовом состоянии компании, поскольку в э том случае предприятие способно погасить свои текущие обязательства перед кредиторами путем продажи оборотных активов.
Ситуация, когда собственный оборотный капитал равен нулю, характерна для вновь созданных предприятий, а также предприятий, в которых оборотные средства финансируются полностью за счет кредитов и займов.
Отрицательное значение собственного оборотного капитала свидетельствует о том, что часть краткосрочны х заемных средств (равная разнице) «осела» в основных средствах, или, в худшем случае, использована для покрытия убытков. В данном случае финансовое состояние предприятия неблагополучно, поскольку у него явная нехватка средств.
Точка безубыточности (порог рентабельности) – это такая выручка (либо количество продукции), которая обеспечивает полное покрытие всех переменных и условно-постоянных затрат при нулевой прибыли. Любое изменение выручки в этой точке приводит к возникновению прибыли или убытка.
Формула: Пост. затраты / (Цена – Переменные затраты на 1 ед.)
В точке безубыточности получаемая выручка равна совокупным затратам предприятия, при этом прибыль равна нулю. Выручка в точке безубыточности, называется пороговой выручкой. Объем продаж в точке безубыточности соответственно называется пороговым объемом производства (продаж).
Запас финансовой прочности
Запас финансовой прочности (Margin of safety (safety margin)) – Превышение фактической выручки от реализации над порогом рентабельности. Это разность между фактическим объемом производства (продаж) и пороговым объемом продаж. Часто рассчитывают процентное отношение запаса финансовой прочности к фактическому объему.
Запас финансовой прочности = Выручка предприятия - Порог рентабельности в денежном выражении
Запас финансовой прочности = (Выручка предприятия - Порог рентабельности) / Выручка * 100%
Операционный леверидж
Операционный рычаг (операционный леверидж) показывает, во сколько раз темпы изменения прибыли от продаж превышают темпы изменения выручки от продаж». Зная операционный рычаг можно прогнозировать изменение прибыли при изменении выручки. Действие операционного рычага проявляется в том, что любое изменение выручки от реализации всегда порождает более сильное изменение прибыли за счет экономии на условно-постоянных расходах. Например, если выручка снизилась на 25%, а операционный рычаг равняется 3, то, скорее всего, чистая прибыль снизится на 75%.
Чем больше удельный вес постоянных издержек в сумме операционных издержек, тем больше сила этого рычага.
P.S. При проведении операционного анализа недостаточно только рассчитать коэффициенты, необходимо на основании расчётов сделать правильные выводы:
· разработать возможные сценарии развития предприятия и просчитать результаты, к которым они могут привести;
· отыскать наиболее выгодные соотношения между переменными и постоянными затратами, ценой продукции и объёмом производства;
· определиться с тем, какие направления деятельности (производство каких видов продукции) необходимо расширять, а каких сворачивать.
Силу воздействия операционного рычага можно рассчитать различными способами.
Сила воздействия ОР = (Выручка от реализации – Переменные затраты) / Чистая прибыль = (Постоянные затраты + Чистая прибыль) / Чистая прибыль = 1 + Постоянные затраты / Прибыль.
Чистый оборотный капитал – показатель, который стоит рассчитать, чтобы узнать способность компании погашать свои обязательства в краткосрочном периоде (12 месяцев). С его помощью можно рассчитать «подушку безопасности предприятия». Если он ниже нуля – компания утратила свою платежеспособность. Низкое значение ЧОК – признак приближающегося банкротства. Излишек NWC – свидетельство неэффективного использования ресурсов.
Компания может быть уверенной в стабильности своего финансового положения, если у нее имеется «подушка безопасности» в виде чистого оборотного капитала. Положительное значение этого показателя - ключевое условие финансовой устойчивости компании, ее ликвидности и платежеспособности.
Чистый оборотный, или рабочий, капитал (Net Working Capital - NWC) - это финансовый показатель, который представляет собой разницу между оборотными активами и текущими обязательствами. Это часть оборотных активов, которые сформированы за счет долгосрочных источников финансирования.
| Показатель | Составляющие | Расшифровка |
|
|---|---|---|---|
| Текущие активы | Краткосрочная дебиторская задолженность; Товарно-материальные запасы; НДС по приобретенным товарам; Денежные средства; Краткосрочные финансовые вложения. | Часть баланса, которую предприятие планирует в течение года обратить в наличность |
|
| Текущие обязательства | Задолженность по оплате труда; Долги перед поставщиками ресурсов; Непогашенные обязательства перед бюджетом и внебюджетными фондами; Займы на короткий срок; Процентные выплаты по долгосрочным займам; Доходы будущих периодов; Резервы на предстоящие расходы. | Долги, которые субъект хозяйствования погасит в краткосрочном периоде (в течение года) |
В случае если компании придется единовременно погасить всю свою краткосрочную задолженность, у нее останется чистый оборотный капитал (ЧОК). Даже если все кредиторы потребуют погашения текущей задолженности, предприятие продолжит свое нормальное функционирование без угрозы банкротства.
Формула расчета чистого оборотного капитала
Для того чтобы рассчитать сумму чистого оборотного капитала, необходимо отнять от показателя текущих активов значение текущих обязательств на определенную дату. Все сведения для расчета берутся из бухгалтерского баланса компании.
ЧОК = ОА - ТО, где
ЧОК - чистый оборотный капитал;
АО - оборотные активы;
ТО - текущие обязательства.
Формулу расчета чистого оборотного каптала можно расписать по строкам бухгалтерского баланса:
ЧОК = ст. 1200 - ст. 1500
Нормальное значение NWC
Рабочий капитал - главный критерий финансовой устойчивости компании из любой отрасли. Однако важно не только наличие разницы межу оборотными активами и оборотными обязательствами, но и ее величина.
Важный момент! Оптимальная сумма ЧОК зависит от особенностей функционирования предприятия - отрасли его деятельности и ее масштабов. Потребность в чистом оборотном капитале определяется тем, какое количество ресурсов необходимо для поддержания нормального функционирования организации.
- Если NWC больше оптимальной потребности в нем, то компания неэффективно использует свои ресурсы - она затоварена, имеет внушительную дебиторскую задолженность, не пользуется возможностью прибыльного вложения средств.
- Если NWC меньше необходимой величины, то формируется угроза финансовой устойчивости предприятия.
Как рассчитать ЧОК: примеры
Вывод! В 2015 году величина рабочего капитала возросла. Стремление компании в следующем году более эффективно использовать ресурсы привело к ухудшению ее платежеспособности. В краткосрочной перспективе оно может столкнуться с невозможностью покрытия своих текущих обязательств.
Динамика рабочего капитала показывает потерю своей «подушки безопасности» в 2016 году.
Вывод! Величина показателя растет, следовательно, повышается финансовая устойчивость предприятия и его способность отвечать по своим обязательствам в краткосрочном периоде.
Динамика коэффициента, рассчитанного на основании данных бухгалтерских балансов ПАО «Камаз» за 2015 и 2016 годы, показал его рост. Для столь крупного машиностроительного гиганта, требующего значительного объема ресурсов для обеспечения стабильного функционирования, рост NWC - весьма благоприятная тенденция.
Как правильно управлять ЧОК?
Рабочий капитал нуждается в эффективном регулировании. Оптимальными мероприятиями в данном направлении могут стать:
- оценка уровня и структуры текущих активов;
- установление и контроль соблюдения пропорций между долгосрочными и краткосрочными займами, оборотными активами и обязательствами;
- оптимизация инвестирования в каждый из текущих активов и структуры пассивов баланса;
- формирование оптимального соотношения кредиторской и дебиторской задолженности;
- поддержание ликвидности компании и мониторинг денежных потоков.
Любая компания должна определить для себя оптимальный размер ЧОК и по нему подгонять величину текущих активов и обязательств. Только так она сможет сохранить свою рентабельность и платежеспособность на необходимом уровне.
Чистый оборотный капитал – показатель, демонстрирующий наличие у компании ликвидных активов и применяющийся для анализа финансовой состоятельности компании. С точки зрения экономиста чистый оборотный капитал и собственные оборотные средства – схожие понятия и, являясь характеристикой капитала, часто обозначают одно и то же (по крайней мере, в англо-американский финансовый институт проводит аналогию между этими двумя терминами). Узнаем, как найти чистый оборотный капитал и поговорим об особенностях этого показателя и его значении в жизни фирмы.
Чистый оборотный капитал в балансе
Капитал этот представляет часть оборотных активов, финансируемую за счет собственных или равнозначных ему заемных ресурсов. Финансисты не без основания называют этот капитал подушкой безопасности, поскольку его наличие зачастую спасает предприятие при возникновении необходимости срочного погашения краткосрочных обязательств и продолжения работы, пусть даже в уменьшенном объеме.
Увидеть действительное значение этого показателя в балансе невозможно, поскольку величина чистого оборотного капитала является расчетной, и базой для него служит несколько балансовых значений.
Вычисляя размер чистого капитала необходимо помнить, что краткосрочные пассивы (КП) (например, банковские займы) не учитываются в их составе, так как на их погашение чаще всего направляется часть чистого капитала. Эта разница и составит размер чистых активов, определяющих уровень финансовой состоятельности фирмы, а формула будет следующей:
Чистый оборотный капитал = Оборотные активы (ОА) – Краткосрочные пассивы (КП)
Чистый оборотный капитал: формула по строкам баланса
Узнать размер чистого капитала по составленному балансу несложно – в вычислениях участвуют всего две строки баланса:
- Строка 1200 – итоговая сумма 2-го раздела, часто равная стоимости собственного капитала;
- Строка 1500 – итог 5-го раздела «Краткосрочные обязательства».
Имея на руках значения этих строк, производят расчет чистого оборотного капитала по формуле:
ЧК о = ОА (стр. 1200) - КП (стр. 1500)
Анализ чистого оборотного капитала
Оценивают расчетное значение показателя по абсолютной и относительной величинам, вычисляя его суммарное значение, структуру, рентабельность и оборачиваемость.
Положительное значение, т. е. превышение оборотного капитала над обязательствами, говорит о платежеспособности компании, поскольку его собственных средств хватает на осуществление рабочего процесса, не привлекая заемный капитал. Однако величина чистого оборотного капитала не должна быть слишком высокой. Не снижающееся на протяжении нескольких отчетных периодов значение свидетельствует:
- о неэффективном использовании средств: фирма не вкладывает их в развитие производства и не инвестирует в доходные предприятия;
- о длительном использовании в финансировании оборотных средств долгосрочных заемных ресурсов.
Отрицательный чистый оборотный капитал указывает на нехватку собственных средств, способную привести к банкротству в будущем, и необходимость привлечения внешнего финансирования.
Структура чистого капитала
Чистый капитал анализируют в разрезе структуры по ликвидности активов, составляющих его. Существует несколько степеней ликвидности:
- высокая – строки баланса 1240 и 1250;
- средняя – строка 1230;
- низкая – строка 1210.
Вычисляя уровень чистого оборотного капитала, обращают внимание на ликвидность активов: чем больше в балансе высоколиквидных активов, тем более успешным оно считается и справляется с оплатой обязательств.
Рентабельность чистого оборотного капитала
Для определения прибыльности компании рассчитывают рентабельность. Она показывает доходность каждого вложенного в производство рубля и вычисляется в процентах по формуле:
Р чк = (П ч / ЧК о) х 100%, где
П ч - чистая прибыль.
Оборачиваемость
Оборачиваемость чистого капитала характеризует расчет нескольких показателей:
- коэффициента оборачиваемости, показывающего количество оборотов капитала за рассматриваемый период по формуле К = Выр / ЧК о;
- коэффициента загрузки капитала, который определяет величину оборотных средств, вложенных в получение 1 руб. выручки от продаж, по формуле К = ЧК о / Выр.
Оптимизация чистого оборотного капитала
Эффективное использование чистого капитала – важный аспект управления им. На предприятиях применяют различные меры:
- снижают долю активов с низкой ликвидностью, сокращая потребность производства в запасах;
- снижение стоимости исходного сырья за счет пересмотра логистических схем, минимизации затрат на транспортировку и хранение;
- уменьшение объемов незавершенного производства;
- уменьшение доли дебиторской и кредиторской задолженности и др.
Оборотный капитал (англ. Working Capital ) - это финансовая концепция, описывающая разность между текущими активами и текущими обязательствами предприятия. Если текущие обязательства превышают текущие активы, у предприятия существует дефицит оборотного капитала. Это означает, что оно не может погасить свои текущие обязательства используя исключительно свои текущие активы. Таким образом, нормально функционирующее предприятие должно иметь его профицит.
Структура оборотного капитала в балансе предприятия
На схеме ниже представлена декомпозиция структуры оборотного капитала предприятия, а именно основные элементы текущих активов и текущих обязательств.
Все элементы, представленные на рисунке выше, отражены в бухгалтерском балансе предприятия.
Формула расчета
Оборотный капитал = Текущие активы - Текущие обязательства
Цель и задачи управления оборотным капиталом
Целью управления оборотным капиталом является обеспечение непрерывной операционной деятельности наряду с сокращением операционного цикла. Это позволяет достичь увеличения свободного денежного потока (англ. Free Cash Flow, FCF ) и, следовательно, увеличить экономическую добавленную стоимость (англ. Economic Value Added, EVA ).
Для достижения главной цели должны быть решены следующие задачи.
- Управление денежными средствами . Ключевым моментом является определение такого баланса денежных средств, который бы позволил не только бесперебойно финансировать операционную деятельность, но и снизить расходы на поддержание остатка денежных средств.
- Управление дебиторской задолженностью . Необходимо разработать такую кредитную политику, которая была бы привлекательна для покупателей и позволяла сократить период инкассации.
- Управление запасами . Основное внимание уделяется определению размера заказа, точки заказа и страхового запаса, которые позволят обеспечить бесперебойную операционную деятельность и одновременно минимизировать капиталовложения в запасы, расходы на их хранение и организацию заказа.
- Управление краткосрочным финансированием . Задача менеджеров состоит в том, чтобы определить подходящие источники для финансирования сезонной или непредвиденной потребности в оборотном капитале.
Источники финансирования оборотного капитала
С точки зрения выбора источника финансирования в оборотном капитале предприятия выделяют его постоянную и переменную части. Постоянная часть обычно финансируется за счет долгосрочного заемного или собственного капитала. В свою очередь, его переменная часть (например, сезонная или непредвиденная потребность) обычно финансируется за счет краткосрочных источников долгового финансирования.
- Краткосрочный кредит . Если у предприятия возникла временная потребность в дополнительном оборотном капитале, краткосрочный кредит (срок погашения менее 12 месяцев) является удобным источником финансирования.
- Кредитная линия . В случае если потребность в дополнительном финансировании невозможно предугадать заранее, кредитная линия может удовлетворить ее в сжатые сроки.
- Факторинг . Недостатком этого источника финансирования является высокая стоимость, но он может использоваться, когда другие источники недоступны.
- Торговая дебиторская задолженность . Если у предприятия есть надежная деловая репутация, его менеджмент может попросить поставщиков об увеличении отсрочки платежа, например с 30 до 40 дней. Недостатком этого источника финансирования является то, что увеличение торговой дебиторской задолженности не является хорошим знаком для других кредиторов.
- Финансирование за счет собственных средств . Нераспределенная прибыль является широко используемым источником финансирования дополнительной потребности в оборотном капитале. В исключительных случаях собственники могут предоставить дополнительные средства путем увеличения уставного капитала.
Финансовый цикл
Финансовый цикл предприятия представляет собой период времени, который необходим для того чтобы текущие активы и обязательства конвертировались в денежные средства. Другими словами, это время, которое необходимо для одного полного оборота оборотного капитала. Как правило, чем меньше его продолжительность, тем ниже расходы, связанные с обслуживанием финансирования.
Формула
Для расчета продолжительности финансового цикла используется следующая формула:
Финансовый цикл = DSO + DSO - DPO
где DSI – срок оборота запасов в днях (англ. Days Sales of Inventory ), DSO – срок инкассации дебиторской задолженности в днях (англ. Days of Sales Outstanding ), DPO – срок погашения кредиторской задолженности (англ. Days of Payables Outstanding ).
В свою очередь, приведенные выше показатели рассчитываются по следующим формулам:
Очевидно, что продолжительность финансового цикла может быть уменьшена либо за счет увеличения срока погашения кредиторской задолженности, либо за счет сокращения срока оборота запасов и срока инкассации дебиторской задолженности. Однако каждый из этих способов имеет свои недостатки.
Сокращение уровня запасов может привести к проблемам с производством и тем самым привести к снижению продаж. Для сокращения срока инкассации дебиторской задолженности предприятие должно ввести более жесткую кредитную политику, которая также может оказать негативный эффект на объем продаж. В свою очередь, увеличения срока погашения кредиторской задолженности приведет к ее росту в балансе, что приведет к снижению показателей ликвидности и будет негативно воспринято кредиторами предприятия.
Пример расчета
Предположим, что бухгалтерский баланс предприятия выглядит следующим образом.
тыс. у.е.
Кроме того, выручка предприятия за 20X8 год составила 45 320 600 у.е., себестоимость реализованной продукции 27 625 500 у.е., а бюджет закупок в кредит 21 250 000 у.е. При этом доля продаж в кредит в выручке составила 70%.
Рассчитаем величину оборотного капитала на начало и конец года, а также его среднее значение.
Оборотный капитал 20X7 = 8 300 000 - 6 050 = 2 250 000 у.е.
Оборотный капитал 20X8 = 9 550 000 - 6 950 = 2 600 000 у.е.
Средний остаток по счету «Запасы» составляет 3 525 000 у.е., по счету «Дебиторская задолженность» 2 975 000 у.е., и по счету «Кредиторская задолженность» 3 525 000 у.е.
Принимая во внимание тот факт, что продажи в кредит за 20X8 год составили 31 724 420 у.е. (45 320 600×70%), рассчитаем сроки оборота запасов, инкассации дебиторской задолженности и погашения кредиторской задолженности.
| DSI = | 3 525 000 | × 365= 46,6 дня |
| 27 625 500 |
| DSO = | 2 975 000 | × 365= 34,2 дня |
| 31 724 420 |
| DPO = | 3 525 000 | × 365= 62,7 дня |
| 21 250 000 |
Таким образом, полный период оборота оборотного капитала предприятия составляет 18,1 дня (46,6+34,2-62,7).
Разберем предприятия. Это абсолютный показатель, который используется для определения Ликвидности предприятия. По сути, этот показатель определяет, насколько оборотные активы предприятия больше чем его краткосрочные долги. В зарубежной литературе собственные оборотные средства еще называют рабочим капиталом предприятия (working capital, net working capital).
Собственные оборотные средства . Экономический смысл
Разберем общий экономический смысл показателя. Собственные оборотные средства предприятия показывают платежеспособность/ликвидность предприятия. Показатель используется для оценки предприятия на возможность рассчитаться с долгами с помощью своих оборотных активов.
Собственные оборотные средства . Синонимы
Синонимы показателя собственные оборотные средства:
- собственный оборотный капитал,
- рабочий капитал предприятия,
- working capital,
- net working capital (NWC),
Собственные оборотные средства . Формула расчета
Формула расчета собственных оборотных средств:
Собственные оборотные средства = Оборотные активы – Краткосрочные обязательства
Что такое оборотные активы?
Оборотные активы предприятия – это сумма оборотных фондов (сырье, материалы, комплектующие изделия, топливо) и фондов обращения (готовая продукция, отгруженные, но не оплаченные товары), выраженная в деньгах.
Формула расчета СОС согласно Распоряжению Федерального управления по делам о несостоятельности (банкротства) от 12 августа 1994 г.№ 31-р О Методических положениях по оценке финансового состояния организации и установлению неудовлетворительной структуры баланса выглядит следующим образом:
Собственные оборотные средства = стр.490 — стр.190
По-новому балансу (после 2011 года) формула будет иметь следующий вид:
СОС = стр.1200 — стр.1500
Помимо первой формулы существует еще один способ расчета данного показателя. Вторая формула расчета собственных оборотных средств.
Собственные оборотные средства = (Собственный капитал + Долгосрочные обязательства) – Внеоборотные активы=стр. 1300 + стр.1530 – стр.1100
На мой взгляд, первая формула более проста для вычисления и удобна, нежели первая. Рекомендую использовать в расчетах ее.
В английской литературе данный показатель по (МСФО) будет рассчитываться следующим образом:
СОС (working capital) = Current Assets – Current Liabilities
CA – текущие активы,
CL – краткосрочная кредиторская задолженность.
Баланс предприятия берется с официального сайта компании. Для понимания динамики изменения платежеспособности предприятия будем брать 1 год для анализа. Период отчета – квартал. Один квартал в 2013 году и три в 2014 году.
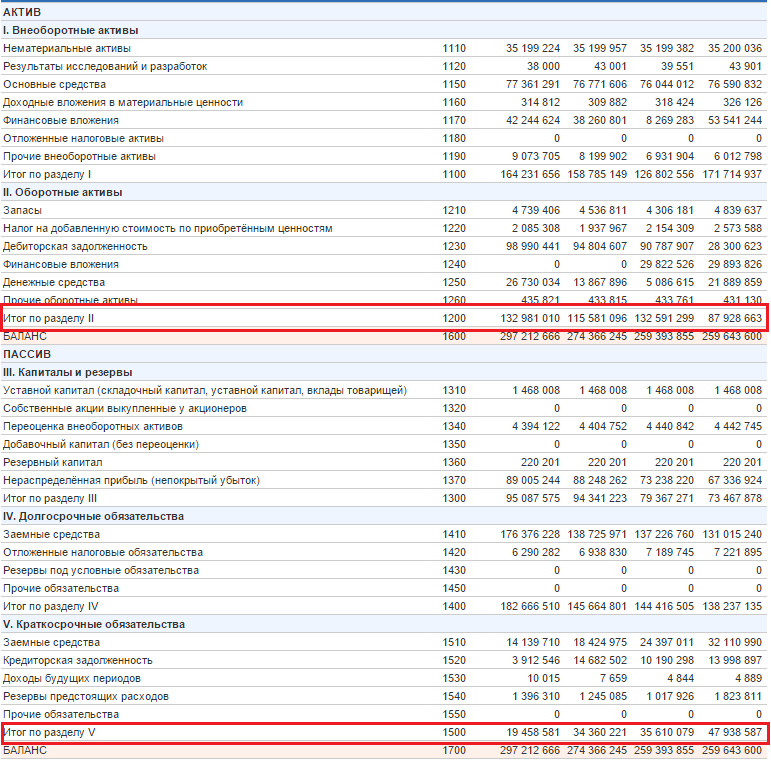
Расчет показателя собственных оборотных средств для ОАО «Уралкалий»
Собственные оборотные средства 2013-4 = 87928663-47938587 = 39990076
Собственные оборотные средства
2014-1 = 132591299-35610079 = 96981220
Собственные оборотные средства
2014-2 = 115581096-34360221 = 81220875
Собственные оборотные средства
2014-3 = 132981010-19458581 = 113522429
Все значения СОС >0 и еще они со временем увеличиваются. Это говорит о том, что платежеспособность ОАО «Уралкалий» растет.
Собственные оборотные средства . Норматив
Собственные оборотные средства могут быть больше нуля, равны и меньше нуля. Как правил, собственные оборотные средства = 0 для новых предприятий. Если СОС >0, то это говорит о том, что финансовое состояние (платежеспособность) предприятия в норме, если <0, то предприятие финансово неблагополучно, т.к. у него не хватает денежных средств для покрытия долгов.
Резюме
В статье разобрали показатель «собственные оборотные средства», который является одним из важных показателей для оценки платежеспособности/ликвидности предприятия. Не путайте его с коэффициентом обеспеченности собственным оборотными средствами, т.к. это совершенно разные вещи. Если собственные оборотные средства больше нуля, то это говорит о финансовой устойчивости предприятия.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации