
Как рассчитать отчисления в социальные фонды. Страховые взносы: кто, когда, сколько
Cоциальные страховые взносы - это обязательные платежи, которые должны осуществлять все организации и индивидуальные предприниматели. Уплата социальных страховых взносов дает право работникам получать различные социальные гарантии. Например, оплату больничного, бесплатную медицинскую помощь, пенсионное обеспечение. Рассмотрим подробнее, когда, куда и в каком размере нужно делать социальные взносы.
Кто должен платить
Платить социальные отчисления должны все работодатели. То есть организации и индивидуальные предприниматели, которые наняли хотя бы одного сотрудника, а также физические лица, не имеющие статус ИП, но осуществляющие какие-либо выплаты наемным работникам. Кроме этого, такой обязанностью наделены ИП, которые работают на себя, например, адвокаты, нотариусы.
Довольно часто встречаются ситуации, когда одно лицо подпадает под несколько категорий плательщиков страховых отчислений. В таком случае делать страховые взносы необходимо по каждому основанию. Например индивидуальный предприниматель, у которого есть наемные работники. В таком случае он должен платить за себя и за работников.
Страховые взносы на социальное обеспечение и их виды
Существуют четыре вида страховых социальных взносов:
- Обязательное пенсионное страхование.
- Обязательное медицинское страхование.
- На случай временной нетрудоспособности и материнства.
- На случай травмы на производстве и профзаболевания.
Администрированием первых трех видов социальных страховых взносов занимается ИФНС. За страховые платежи на травматизм отвечает ФСС. Суммарная ставка первых трех видов составляет 30 %. Если предельная величина базы не превышает 1 150 000 руб. — для ОПС и 865 000 руб. — для ОСС, то ставки по каждому страховому социальному отчислению будут составлять:
- ОПС — 22 %;
- ОМС — 5,1 %;
- ВНиМ — 2,9 %.
Если величина базы превышает установленный лимит, страховые ставки будут следующими:
- ОПС — 10 %;
- ОМС — 5,1 %.
При этом выплаты, превышающие размер предельной базы, не облагаются страховыми взносами на ВНиМ.
Что касается платежей в ФСС, то их ставка может составлять от 0,2 до 8,5 % в зависимости от класса профессионального риска, который нужно подтверждать ежегодно.
Отчисления ИП за себя
Для ИП, осуществляющих страховые отчисления за себя, предусмотрены фиксированные суммы. На ОПС, если сумма дохода не превышает 300 000 рублей:
- 26 545 р. — за 2018 г.;
- 29 354 р. — за 2019 г.;
- 32 448 р. — за 2020 г.
Если сумма дохода выше установленного лимита, придется доплатить 1 % от суммы превышения, но не более:
- 212 360 р. — за 2018 г.;
- 234 832 р. — за 2019 г.;
- 259 584 р. — за 2020 г.
Отчисления на ОМС вне зависимости от суммы дохода составляют:
- 5840 р. — за 2018 г.;
- 6884 р. — за 2019 г.;
- 8426 р. — за 2020 г.
Что касается страховых платежей на случай ВНиМ, индивидуальный предприниматель вправе не делать их «за себя».
Когда платить
Организации должны перечислять социальные страховые взносы ежемесячно, до 15 числа месяца, следующего за тем, в котором было начислено то или иное вознаграждение. Для ИП установлены другие сроки:
- ОПС, если доход менее 300 000 р., — до 31 декабря текущего года;
- ОПС, если доход выше 300 000 р., — до 1 июля следующего года;
- ОМС и ВНиМ — до 31 декабря текущего года.
Когда и куда отчитываться
Ниже представлена таблица, отражающая виды отчетности, ведомство-получатель и сроки подачи.
Существующие нормы законов, имеющие место в сфере налогообложения при определении перечислений по страхованию в отдельные фонды, определяют значения предельной базы. Они действуют только при определении сумм в ПФР и в ФСС. Для ФФОМС такие показатели не предусмотрены. С января установлена новая предельная величина базы для начисления страховых взносов в 2018 году.
Предельная величина базы для начисления страховых взносов представляет собой границу рассчитанных взносов для работника, начиная с какой используются либо нулевая, либо пониженная ставка на отчисления по страхованию. Максимальное значение действует в случае выплат каждому работнику.
НК устанавливает, что начисляемые работнику доходы в виде зарплаты и других сумм, выплаты которых работодатель производит в пользу сотрудников, подлежат включению в базы по страховым взносам. Исчисление является обязанностью предприятия, установленной нормативными актами, и осуществляется за счет его расходов.
До определенного момента действует правило: чем больше зарплата, тем больше работодатель должен отправлять в ПФР и другие фонды. Если сумма зарплаты пересекает лимит базы, то происходит снижение расходов субъектов бизнеса на обязательное страхование. То есть ставки взносов по страхованию в таком случае являются регрессивными.
Использование предельной базы стимулирует работодателей не скрывать повышенную зарплату работающих на предприятии людей. При таких условиях они соблюдают действующее законодательство и экономят свои средства.
Использование максимального размера базы по взносам на страхование закреплено НК РФ. В настоящее время действуют ставки страховых сумм в ПФР - 22 %, в ФСС 2,9%.
Когда зарплата работника накопительно, начиная с первых чисел года превышает установленный в текущем году предел, то ставки принимают значения соответственно 10% и 0% применительно к суммам свыше данных границ.
Для льготных тарифов оба значения ставок приравниваются к 0%. Такие льготы перечислены в НК РФ. К ним можно отнести например, применение УСН для указанного в кодексе вида деятельности, доход по которому имеет долю более 70 %.
Внимание! Предельные лимиты не определяются по взносам на медстрахование, а также по взносам, определяемым по дополнительным тарифам. Также эти пределы не определяются для взносов на травматизм.
При заполнении расчета по страховым взносам необходимо отдельно выделять размеры перечислений в пределах максимальных значений базы, и их значения свыше его. При этом отражение в отчете происходит дважды - общими суммами в самом расчете с указанием суммированных величин превышения по всем работникам, а также в сведениях на каждого такого сотрудника.
Нужно помнить, что по пенсионному страхованию максимальные суммы действуют и при выплате заработка по договорам подряда. Для страхования на ситуации нетрудоспособности и материнства в пределы базы по суммам, полученных работником по договорам подряда, не включаются.
Что нового в 2019 году
Предельная величина по суммам на страхование утверждается на каждый год.
Постановлением Правительства от 28.11.2018 № 1426 ее показатель в 2019 году утвержден в следующем размере:
- для пенсионных сумм в размере 1 150 000 рублей ;
- для социальных - 865 000 рублей .
В предшествующем 2018 году действовали соответственно максимальные размеры для ПФР - 1 021 000 рублей, для ФСС в отношении страхования по нетрудоспособности и материнства - 815 000 рублей.
Внимание! В 2019 году процентные ставки повышаться не будут, они остались прежними. Таким образом 22% будем отчислять в ПФР до установленного лимита, после 10%; в медстрах – 5,1% и на соцстрахование – 2,9%.
Таблица: предельная величина базы для начисления страховых взносов в 2019 году
В 2019 году необходимо при определении базы по суммам на страхование, предусмотренное законодательством в обязательном порядке, использовать следующие максимальные показатели:
Предельная база по взносам в 2018 году
В 2018 году использовались следующие пределы для баз по взносам на установленные законодательством обязательное страхование:
Пример применения новой предельной базы значение
Рассмотрим на примере, как используется предельная база по страховым взносам . Примем, что у работника установлен оклад в размере 112 000 рублей. Все месяцы согласно табелю им были отработаны полностью.
Предприятие производит расчет на общих тарифах по страховым взносам - на пенсионное страхование 22% (10% для сумм больше базы), соцстрах - 2,9%, медстрах 5,1%. Взнос по травматизму установлен в размере 0,2%.
В отношении отчислений в ПФ расчет производится следующим образом:
| Месяц | Сумма облагаемой взносами зарплаты нарастающим итогом до лимита | Сумма облагаемой взносами зарплаты нарастающим итогом сверх лимита | Страховые отчисления по ставке 22% | Страховые отчисления по ставке 10% |
| 01.2019 | 112 000 | 24 640 | ||
| 02.2018 | 224 000 | 24 640 | ||
| 03.2018 | 336 000 | 24 640 | ||
| 04.2018 | 448 000 | 24 640 | ||
| 05.2018 | 560 000 | 24 640 | ||
| 06.2018 | 672 000 | 24 640 | ||
| 07.2018 | 784 000 | 24 640 | ||
| 08.2018 | 896 000 | 24 640 | ||
| 09.2018 | 1 008 000 | 24 640 | ||
| 10.2018 | 1 021 000 | 99 000 | 2 860 | 9 900 |
| 11.2018 | 1 021 000 | 211 000 | 11 200 | |
| 12.2018 | 1 021 000 | 323 000 | 11 200 |
Поскольку для суммы в медстрах максимальный размер не устанавливается, то необходимо помесячно производить отчисление в фонд в сумме: 112000 х 5,1% = 5712 руб.
Размер ставки взноса на отчисление по травматизму устанавливается исходя из риска по основному виду деятельности. Для этого типа отчислений также не определена максимальная сумма. Поэтому, организация должна будет каждый месяц выполнять платеж в сумме 112000 х 0,2% = 224 руб.
Взносы на травматизм – это денежные средства, направленные через Фонд социального страхования сотруднику в качестве компенсации за вред здоровью, причиненный при выполнении их своих трудовых функций.
Работодатель обязан ежемесячно начислять их определенную сумму в отношении поступающих подчиненному трудовых доходов. На нее влияет множество факторов, в числе которых:
- наличие льготы по страховым взносам на травматизм;
- вид деятельности;
- утвержденные тарифы по страховым взносам на травматизм.
Несмотря на передачу основной части взносов налоговикам, в 2019 году курированием рассматриваемых отчислений продолжает заниматься ФСС. Поэтому некоторые изменения есть.
Напомним, что особенности и правила по отчислениям на травматизм регулирует Закон 1998-го года № 125-ФЗ.
Какой объект обложения
Рассматриваемые отчисления делают при условии, что с сотрудником заключен:
- трудовой контракт (всегда);
- гражданско-правовой договор (когда оговаривает такое условие).
Работодатель отчисляет с траховые взносы на травматизм в 2019 году независимо от наличия или отсутствия у подчиненных гражданства нашей страны.
В рамках рассматриваемых отношений страховщиком выступает Фонд соцстраха, а страхователем:
- юридические лица (независимо от типа собственности);
- владелец собственного бизнеса;
- физическое лицо, подписавшее трудовое соглашение с другим человеком.
Отчисления в ФСС по травмам идут с разных видов поступлений: зарплат, надбавок, премий, компенсаций за невостребованный отпуск, а также при выдаче зарплаты продукцией. Исключение из объект обложения по травмам составляют:
- государственные пособия;
- выплаты, положенные при ликвидации предприятия или сокращении персонала;
- средства, получаемые за трудовую деятельность в особо тяжелых или опасных для здоровья условиях;
- материальная помощь, оказываемая при возникновении форс-мажора;
- плата за прохождение обучения или курсов повышения квалификации и др.
Какие
Ставка на страхование сотрудников от несчастных случаев и профессиональных недугов, связанных с производственной деятельностью, установлена в диапазоне 0,2 – 8,5%. Она возрастает пропорционально повышению степени риска, к которому отнесена основная деятельность предприятия. Все эти параметры установлены законодательством.
Всего есть 32 тарифа, сформированных с учетом разных сфер деятельности (ст. 1 Закона № 179-ФЗ 2005-го года). Они характеризуют разные степени риска и соответствующий процент взносов. Тарифы по страховым взносам на травматизм, действующие в 2019 году, представлены ниже в таблице (в %).
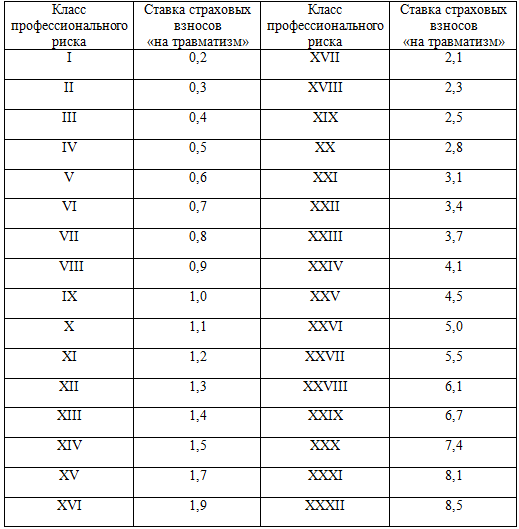
Определить класс, к которому относится деятельность предприятия, можно по 2-м нормативным документам:
- ОКВЭД;
- Классификации видов деятельности по риску (утв. приказом Минтруда № 625-н).
Эти сведения отражают в регистрационных документах, получаемых при обращении в ФСС.
ПРИМЕР
Рассмотрим использование таблицы на примере трех компаний:
В итоге для каждой из этих организаций тарифы по страховым взносам на травматизм будут такими:
В 2019 году тарифы страховых взносов «на травматизм» останутся такими же, какими были в 2016 и 2017 годах. Это предусмотрено Федеральным законом от 19.12.16 № 419-ФЗ. В частности, сохранятся 32 базовых тарифа, исчисляемых в пределах от 0,2 до 8,5 процентов к сумме выплат в пользу застрахованных лиц. Также в 2019 году сохранятся неизменными льготы для предпринимателей, которые уплачивают взносы за инвалидов I, II и III групп. Такие ИП платят взносы в размере 60% от общеустановленных страховых тарифов
Как узнать свой тариф
Для определения своей ставки страховых взносов на травматизм в 2019 году необходимо подтвердить вид экономической деятельности за прошлый период. То есть 2017-й год. Страхователь должен не позднее 16 апреля 2019 года (15.04 выпадает на воскресенье) отправить в ФСС:
- заявление о подтверждении основного вида деятельности;
- справку-подтверждение;
- пояснительную записку к балансу за минувший год (от этой обязанности избавлены представители малого предпринимательства).
В случае непредставления перечисленных документов штрафов фонд не начисляет, однако специалисты ФСС установят тариф самостоятельно. Такое право предоставляет им приказ Минздравсоцразвития России № 55 2006-го года. Причем они выберут наиболее высокий класс риска из указанных в ЕГРЮЛ кодов по вашему предприятию. Подобное решение не всегда выгодно для страхователя, поэтому рекомендуем регулярно и вовремя подтверждать основной вид деятельности.
Обратите особое внимание: оспорить максимальный тариф, назначенный ФСС, невозможно (см. постановление Правительства РФ № 551). В этой части в 2019 году по страховым взносам на травматизм ничего не изменилось.
Сколько перечислять
Работодатели должны ежемесячно рассчитывать , учитывая начисления за прошедшие 30 (31) дней. Делать это можно по формуле:
ВЗНОСЫ = Б х ТАРИФ Где:
Б – база по взносам на травмы. Это размер полученных сотрудником денежных средств, на основании которых идет расчет искомой величины. Законодательство не предусматривает для нее ограничений по сумме. Расчет производят так:
Б = Выплаты тд/гпд – Выплаты н/о Где:
Выплаты тд/гпд – денежные средства, выплаченные физлицу согласно трудовому (гражданско-правовому) договору.
Выплаты н/о – необлагаемые взносами выплаты.
На заметку: когда расчет с человеком ведут в натуральной форме, взносы начисляют на денежную сумму, указанную в договоре. НДС и акцизы тоже учитывают.
ПРИМЕР
Турагентство «Престиж» предлагает отдыхающим экскурсионные билеты, а также места для проживания и транспортные средства. ОКВЭД – 63.30.2. В феврале 2019 года сотрудникам была начислена зарплата в общей сумме – 3 млн 500 тыс. руб., в том числе материальная помощь 32 тыс. руб. Определить размер страховых взносов в ФСС.
- Рассчитаем базу для начисления взносов:
Б = 3 500 000-32 000 = 3 468 000 руб.
- Согласно Классификации видов деятельности по риску, турагентство «Престиж» отнесено к I классу профессионального риска, которому соответствует тариф 0,2%. В итоге, отчисления по травмам равны:
ВЗНОСЫ = 3 468 000 х 0,2 = 6936 руб.
ФСС делает надбавки или скидки для некоторых предприятий. Поэтому размер итоговых взносов может быть дополнительно увеличен либо снижен.
Новые данные для скидок и надбавок в 2019 году
Работодатели вносят взносы «на травматизм» в соответствии со страховыми тарифами. Однако к тарифу может быть применена скидка или надбавка (п. 1 ст. 22 Федерального закона от 24.07.98 № 125-ФЗ).
Размер скидки (надбавки) определяется по формуле, в которой участвуют три показателя:
- Соотношение расходов ФСС на выплату обеспечений по всем страховым случаям у страхователя и общей суммы начисленных взносов;
- Количество страховых случаев у страхователя на тысячу работающих;
- Количество дней временной нетрудоспособности у страхователя на один страховой случай (исключая случаи со смертельным исходом).
Средние значения данных показателей по видам экономической деятельности на 2019 год утверждены постановлением ФСС РФ от 31.05.17 № 67. Например, для торговли розничной пищевыми продуктами, напитками и табачными изделиями в специализированных магазинах указанные значения равны 0,07, 0,46 и 48.67 соответственно.
Какие есть льготы по страховым взносам на травматизм
Организации, которые своевременно отчисляют взносы в ФСС и не допускают несчастных случаев или возникновение профессиональных недугов, могут претендовать на получение скидки по взносам на травмы.
Заметим, что получить льготу на 2019-й год уже невозможно, так как заявление нужно было подавать до 1 ноября 2017 года. Но она будет действовать и в дальнейшем.
Размер скидки зависит от разных факторов: количества травм на 1000 сотрудников, дней нетрудоспособности при одном случае получения травмы и др. Ее максимальная величина – 40%.
При начислении взносов по работникам-инвалидам I, II, III групп скидка вырастает до 60%. Документального подтверждения прав на ее получение закон не требует.
ПРИМЕР
ООО «Империал-Строй» предлагает услуги в области инженерно-технического проектирования (ОКВЭД 74.20). Предприятию была предоставлена скидка по взносам в ФСС – 25%. В марте 2019 года компания начислила сотрудникам зарплату в размере 320 000 руб., а также инвалидам I и II групп – 73 000 руб. Определить величину взносов.
Деятельность компании ООО «Империал-Строй» относится к I классу профессионального риска, для которого установлен тариф 0,2%. Учитывая скидку 25%, ставка понизится до 0,15% (0,2 – 0,2 × 25%).
Взносы на страхование по несчастным случаям составят:
- для основных сотрудников ООО:
320 000 × 0,15% = 480 руб.
- для работников-инвалидов (0,2 – 0,2 × 60% = 0,08%):
73 000 × 0,08% = 58,4 руб.
- общая величина:
480 + 58,4 = 538,4 руб.
Бухгалтер компании «Империал-Строй» должен начислить за март взносы на страхование от несчастных случаев и профзаболеваний в размере 538,4 руб.
Иностранцы: страховые взносы на травматизм в 2019 году
Работодатели обязаны застраховать на случай травматизма или профессионального недуга не только российских граждан, но и иностранных сотрудников, а также постоянно или временно проживающих на территории РФ. В данной ситуации не имеет значения:
- статус резидентства;
- длительность проживания;
- место работы – российский офис или зарубежная «обособка».
Руководители должны придерживаться такого правила: при заключении с иностранным сотрудником трудового договора порядок начисления взносов в ФСС такой же, как для россиян. Облагается взносами заработная плата, премиальные выплаты и надбавки, компенсации за неиспользованный отпуск и т. д.
Когда с трудовым мигрантом заключен договор гражданско-правового характера, взносы по травмам начисляют при наличии условия в подписываемом соглашении.
ПРИМЕР
Фирма «Оливетта», занимающаяся производством кухонной мебели (ОКВЭД 36.1), подписала трудовой контракт с иностранным сотрудником К.В. Григорян. Какую сумму необходимо начислить в ФСС по травмам, если работодатель сделал ему следующие выплаты за март 2019 года:
- зарплата – 28 900 руб.;
- премия – 5000 руб.;
- материальная помощь в связи с рождением сына – 4000 руб.
- Определим базу для начисления страховых взносов:
Б = 28 900 + 5000-4000 = 29 900 руб.
- Согласно Классификации видов деятельности по рискам, деятельность компании «Оливетта» отнесена к VIII классу профессионального риска, которому соответствует тариф 0,9.
- Страховые взносы на травматизм для сотрудника-иностранца составят:
29 900 х 0,9% = 269,1 руб.
Что нового
Что нового по страховым взносам на травматизм в 2019 году? Изменений практически нет. Законодатели просто сохранили тарифы страховым взносов и ввели новые данные для расчета скидок и надбавок. Более масштабные изменения имели место в 2017 году. Напомним, что тогда менялось:
| Изменение | Содержание |
| Расширение прав Фонда социального страхования | С 2017 года ФСС наделен следующими правами: Требовать от страхователей объяснений по взносам; |
| Установлен порядок взыскания | Основной закон – 1998-го года № 125-ФЗ – дополнен новыми статьями, которые регулируют способы взыскания недоимки, отсрочки, начисление пеней и др. |
| Конкретизирован порядок расчета | Определены на законодательном уровне сроки, а также расчетный и отчетный периоды |
| Ужесточен контроль над уплатой взносов | Закон № 125-ФЗ дополнен нормами о проведении камеральных проверок, оформлении результатов ревизий и т. д. |
Отечественный Фонд соцстраха осуществляет выплаты застрахованным лицам. Данные отчисления производятся, в т.ч., при открытии работниками больничных листков или в связи с рождением ребенка. При этом работодатели обязаны регулярно уплачивать страховые взносы в ФСС в размерах и порядке, определяемом нормами отечественного законодательства. Далее пойдет речь об отчислениях в 2017 году.
Социальное страхование
Основным актом нормотворчества, регулирующим отношения в сфере социального страхования в России, является Федеральный закон от 29.12.2006 № 255-ФЗ .
Также система регулирования соцстраха на территории российского государства включает в себя следующие нормативные предписания:
- Закон № 81-ФЗ от 19.05.1995 , регулирующий отношения в области гарантий по беременности и родам;
- Фед. закон от 24.07.1998 № 125-ФЗ , применяющийся при производственном травматизме и выявлении профзаболеваний.
Законодатель прямо указал, что социальное страхование является составной частью государственного механизма по защите и минимизации потерь населения в случае изменения их статуса или состояния здоровья.
Как следует из буквального толкования предписаний законодателя России, страховые взносы в ФСС являются обязательными и перечисляются в счет обеспечения гарантий застрахованных лиц.
Однако начиная с 1 января 2017 года указанный выше нормативный акт утрачивает свою силу и больше на территории Российской Федерации применяться не будет.
Вместо названного Федерального закона в часть 2 НК РФ включена глава 34 , аккумулирующая в себе правовое регулирование взносов ФСС в 2017 году (и в дальнейшем).
Отчисления в 2017 году
Несмотря на существенные изменения актов нормотворчества России в области социального страхования, на 2017 год был также установлен предельный размер базы для определения взносов. Он установлен Постановлением Правительства РФ от 29.11.2016 № 1255 .
Начиная с 01.01.2017 базой для расчета размера отчислений в фонд социального страхования следует принимать утвержденные величины, умноженные на повышающие коэффициенты. Вычисление искомых значений осуществляется нарастающим итогом.
В пределах максимального дохода работника, составляющего 755000 рублей, страхователь в 2017 году будет производить отчисления в размере 2,9%. Как только доход сотрудника превышает вышеназванную сумму, налог в ФСС не рассчитывается и не уплачивается. Указанный тариф применяется к случаям нахождения сотрудников на больничном, а также материнству и родам.
Важно отметить, что после 01.01.2017 отчисления на соцстрах в отношении иностранных работников будут рассчитываться из показателя, составляющего 1,8%.
При расчете размера взноса, подлежащего уплате в соцстрах, также следует принимать во внимание наличие понижающих коэффициентов и оснований для освобождения от уплаты, введенных в обиход предписаниями отечественного законодательства.
Ниже приведена таблица отчислений в ФСС в 2017 году.
| Плательщики взносов | Тариф | Максимальная база |
|---|---|---|
| Выплаты предприятиями, гражданами и предпринимателями российским сотрудникам | 2,9% | 755000 рублей |
| Доходы, выплачиваемые компаниями, физическими лицами и ИП в пользу иностранцев | 1,8% | 755000 рублей |
| Суммы пособий и компенсаций, предусмотренных статьей 422 Налогового кодекса России | Не установлен | Не установлена |
| Отчисления в ФСС с сумм оплаты, превышающей базу | Не установлен | Не устанволена |
| Предприятия, внедряющие плоды интеллектуального труда | 2% | 755000 рублей |
| Технико-внедренческая деятельность в особых экономических зонах | 2% | 755000 рублей |
| Предпринимательство в сфере ИТ-технологий | 2% | 755000 рублей |
| Заработная плата экипажей судов | 0% | 755000 рублей |
| Налогоплательщики, применяющие УСН, по ОКВЭД, перечисленным в пп. 5 п. 1 ст. 427 НК РФ | 0% | 755000 рублей |
| Аптеки и ИП-фармацевты, применяющие ЕНВД | 0% | 755000 рублей |
| Некоммерческие организации | 0% | 755000 рублей |
| Благотворительные организации | 0% | 755000 рублей |
| ИП, применяющие патент | 0% | 755000 рублей |
| Организации — участники «Сколково» | 0% | 755000 рублей |
| Участники свободных экономических зон | 1,5% | 755000 рублей |
| Субъекты территорий опережающего развития | 1,5% | 755000 рублей |
| Резиденты порта «Владивосток» | 1,5% | 755000 рублей |
| Плательщики, не выплачивающие вознаграждение физическим лицам | Не установлен | Отсутствует |
| Оплата труда летных экипажей | 14% | 755000 рублей |
| Заработная плата отдельных работников горнодобывающей промышленности | 6,7% | 755000 рублей |
Бухгалтерская проводка произведенных отчислений на социальное страхование
В бухгалтерском учете отечественных компаний отражать операции по уплате взносов в пользу ФСС надо в следующем порядке:
- дебет счета 69.1;
- ему корреспондирует кредит 51.
Главное изменение в сфере страховых взносов 2017 - это передача полномочий внебюджетных фондов по контролю за уплатой взносов, взысканию задолженности и приему отчетности по взносам Федеральной налоговой службе. Соответствующие изменения в законодательные акты уже внесены (пп. 2 п. 1 , п. 2.1 ст. 32 НК РФ в ред., действ. с 01.01.2017).
Закон № 212-ФЗ с 2017 года перестает действовать, а правоотношения в части страховых взносов будет регулировать гл. 34 НК РФ . В соответствии с ней отчетными периодами будут, как и ранее, I квартал, полугодие и 9 месяцев, расчетным периодом - календарный год (ст. 423 НК РФ в ред., действ. с 01.01.2017). Все те же лица будут относиться к плательщикам страховых взносов - организации, ИП, адвокаты, нотариусы и иные лица, занимающиеся частной практикой (ст. 419 НК РФ в ред., действ. с 01.01.2017). Все те же выплаты будут подпадать под объект обложения взносами (ст. 420 НК РФ в ред., действ. с 01.01.2017) и в целом по тем же правилам будет определяться база для начисления взносов (ст. 421 НК РФ в ред., действ. с 01.01.2017).
Тарифы страховых взносов на 2017 год
Как видно, основные тарифы взносов в 2017 году останутся прежними. При этом для расчета взносов на ОПС и на ВНиМ снова будут установлены предельные величины базы, при достижении которых будет меняться ставка для начисления взносов.
Пониженные тарифы взносов законодатели не отменили. Но воспользоваться ими, как и раньше, смогут не все страхователи.
Пониженные тарифы взносов - 2017
Ставки пониженных тарифов, по сравнению с 2016 годом, не претерпели изменений. Однако теперь условия, которым должен соответствовать плательщик взносов, чтобы иметь право на пониженные тарифы, в НК РФ прописаны более четко и подробно (п. 4-10 ст. 427 НК РФ в ред., действ. с 01.01.2017). Для некоторых льготников установили новые (дополнительные) требования.
Кроме того, в отношении многих категорий плательщиков в НК прямо указано, что при несоблюдении указанных условий организация или ИП утрачивает право на применение пониженных тарифов с начала расчетного периода, т. е. календарного года.
| Категория страхователя | Коды ОКВЭД видов деятельности* | Тариф для расчета взносов | ||
|---|---|---|---|---|
| в ПФР | в ФСС на ВНиМ | в ФФОМС | ||
| Организации и ИП на УСН, ведущие льготируемый вид деятельности, доход от которого составляет не менее 70% в общем объеме доходов упрощенца. При этом годовой доход упрощенца не должен превышать 79 млн. руб. При превышении данного лимита право на пониженные тарифы плательщик взносов теряет с начала расчетного периода (пп. 5 п. 1 , пп. 3 п. 2 , п. 6 ст. 427 НК РФ в ред., действ. с 01.01.2017) | 13, 14, 15, 16 и др. | 20 | 0 | 0 |
| Аптечные организации, а также ИП, имеющие лицензию на ведение фармацевтической деятельности, на ЕНВД. Пониженные тарифы взносов применяются только в отношении работников, занятых в фармацевтической деятельности (пп. 6 п. 1 , ) | 46.18.1, 46.46.1, 47.73 | 20 | 0 | 0 |
| ИП, применяющие патентную систему налогообложения, - в отношении выплат и вознаграждений работников, которые заняты в патентном виде деятельности. При некоторых видах деятельности данная «льгота» не применяется (пп. 9 п. 1 , пп. 3 п. 2 ст. 427 НК РФ в ред., действ. с 01.01.2017) | 31.0, 74.20, 75.0, 96.01, 96.02 и др. | 20 | 0 | 0 |
| Некоммерческие организации на УСН, кроме государственных и муниципальных учреждений, ведущие деятельность в сфере социального обслуживания граждан, научных исследований и разработок, образования, здравоохранения, культуры, искусства и массового спорта (пп. 7 п. 1 , пп. 3 п. 2 , п. 7 ст. 427 НК РФ в ред., действ. с 01.01.2017) | 37, 86, 87, 88, 93 и др. | 20 | 0 | 0 |
| Благотворительные организации на УСН (пп. 8 п. 1 , пп. 3 п. 2 , п. 8 ст. 427 НК РФ в ред., действ. с 01.01.2017) | 64.9, 88.10 | 20 | 0 | 0 |
| Организации, ведущие деятельность в области информационных технологий (пп. 3 п. 1 , пп. 1 п. 2 , п. 5 ст. 427 НК РФ в ред., действ. с 01.01.2017). | 62, 63 | 8 | 2 | 4 |
| Хозяйственные общества и партнерства на УСН, которые занимаются внедрением результатов интеллектуальной деятельности (изобретений, полезных моделей и т.д.), права на которые принадлежат бюджетным и автономным (в том числе научным) учреждениям (пп. 1 п. 1 , пп. 1 п. 2 , п. 4 ст. 427 НК РФ в ред., действ. с 01.01.2017). | 72 | 8 | 2 | 4 |
| Организации и ИП, заключившие соглашения с органами управления особыми экономическими зонами об осуществлении технико-внедренческой деятельности, а также туристско-рекреационной деятельности (пп. 2 п. 1 , пп. 1 п. 2 ст. 427 НК РФ в ред., действ. с 01.01.2017). | 65.20, 79.1, 94.99, 62.0, 63.1, 63.11.1 и др. | 8 | 2 | 4 |
| Плательщики взносов, делающие выплаты и вознаграждения членам экипажей судов, зарегистрированных в Российском международном реестре судов (за некоторым исключением), в отношении этих выплат (пп. 4 п. 1 , пп. 2 п. 2 ст. 427 НК РФ в ред., действ. с 01.01.2017) | 50 | 0 | 0 | 0 |
| Организации, получившие статус участника проекта по осуществлению исследований, разработок и коммерциализации их результатов «Сколково» (пп. 10 п. 1 , пп. 4 п. 2 ст. 427 НК РФ в ред., действ. с 01.01.2017) | 72.1 (ч. 8 ст. 10 Закона от 28.09.2010 № 244-ФЗ) | 14 | 0 | 0 |
| Плательщики взносов, получившие статус участника свободной экономической зоны на территории Республики Крым и города федерального значения Севастополя (пп. 11 п. 1 , пп. 5 п. 2 , п. 10 ст. 427 НК РФ в ред., действ. с 01.01.2017) | Любые коды ОКВЭД, кроме 05, 06, 07, 08, 09.1, 71.12.3 (ч. 2 ст. 12 Закона от 29.11.2014 № 377-ФЗ) | 6 | 1,5 | 0,1 |
| Плательщики взносов, получившие статус резидента территории опережающего социально-экономического развития (пп. 12 п. 1 ,). К примеру, запрещена деятельность по добыче нефти и природного газа, код ОКВЭД 06.1 | 6 | 1,5 | 0,1 | |
* Коды приведены в соответствии с ОКВЭД2 ("ОК 029-2014 (КДЕС Ред. 2). Общероссийский классификатор видов экономической деятельности" , утв. Приказом Росстандарта от 31.01.2014 № 14-ст)
Страховые взносы, уплачиваемые ИП «за себя», в 2017 году
Порядок расчета «предпринимательских» взносов не изменился. Взносы в фиксированном размере в ПФР и ФФОМС определяются исходя из МРОТ, установленного на начало 2017 года. А если доходы ИП за год превысят 300 тыс. руб., то кроме фиксированных взносов, предприниматель должен будет уплатить в ПФР дополнительную сумму в размере 1% от суммы превышения над указанным лимитом (п. 1 ст. 430 НК РФ в ред., действ. с 01.01.2017).




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации