
Как рассчитать общую выручку. Формула расчета прибыли от продаж
Смысл любого бизнеса заключается в извлечении дохода. Выручка - это главный источник доходов предприятия и средства на возмещение всех затрат. По объему выручки можно судить об успешности хозяйственной деятельности предприятия. В каждой отрасли выручка имеет конкретное определение.
Смысл любого производства заключается в получении дохода. Выручка от реализации продукции – это средства, поступившие на расчетный счет организации за реализованную потребителям продукцию, выполненные работы или оказанные услуги.
Выручка – это не только главный источник доходов предприятия, но и средства на возмещение всех его затрат. Выручка от реализации товаров, работ, услуг является основным показателем хозяйственной деятельности предприятия. В каждой отрасли экономики выручка от реализации имеет свое более конкретное определение.
К примеру, для промышленного предприятия выручкой будет являться сумма реализованной товарной продукции, для строительной организации – это объем произведенных работ в стоимостном выражении, для предприятия торговли выручкой будет являться товарооборот и т. д.
Предприятие может получать выручку не только в результате своей основной деятельности, а так же от внереализационных операций: сдача в аренду свободных помещений, доходы от проводимых операций с ценными бумагами , реализация выбывших основных фондов и т. д. Выручка предоставляет предприятию средства для погашения долгов, для закупки сырья, выплаты заработной платы и отчисления налогов и платежей в различные фонды и бюджеты. Выручка, таким образом, только частично представляет собой доход. Сначала из суммы выручки производятся все необходимые выплаты, и лишь затем речь может идти о доходе.
Важным для предприятия моментом является своевременность поступления средств выручки. Большое значение это имеет потому, что именно получением выручки заканчивается цикл деятельности предприятия. Получение выручки позволяет предприятию восстановить затраченные на производство средства и создать условия для начала нового цикла производства. Кроме того, выручка является для предприятия основным и регулярным из всех имеющихся источников средств.
От своевременности получения выручки зависит финансовая устойчивость предприятия, размер получаемой прибыли, своевременность расчетов с банками, налоговыми органами и бюджетом, различными фондами, а также с поставщиками и с собственными работниками. Несвоевременность поступления средств приводит к невыполнению предприятием своих обязательств, а, значит, к штрафам, санкциям и потере прибыли, вплоть до остановки производства.
Для налоговой отчетности предприятия существует два варианта определения выручки от реализации:
- по срокам оплаты отгруженной продукции, т.е. после поступления расчета за товары в виде наличных средств в кассу или безналичных средств на счет предприятия в банке (кассовый метод);
- по срокам отгрузки продукции и предъявлению покупателю соответствующих расчетных документов (метод начислений).
Кассовый метод используется, в основном, для малых предприятий, все остальные должны придерживаться метода начислений с учетом выручки после отгрузки продукции. Согласно методу начислений ведется расчет выручки для финансовой отчетности предприятия.
При расчете выручки от реализации по факту отгрузки продукции (выполнения работ, услуг) налоговые обязательства возникают в тот же момент, независимо от того, когда предприятие получит деньги от покупателей. Это может повлечь дефицит финансовых ресурсов у предприятия. Факт отгруженной, хотя и не оплаченной продукции будет являться объявлением прибыли и повлечет за собой необходимость уплаты различных налогов и платежей.
Предприятие может специально выделить средства еще до налогообложения и создать резерв по сомнительным долгам (имеется в виду необеспеченная задолженность покупателей с истекшим сроком выплат).
Одним из главных факторов, влияющих на величину выручки, является процесс ценообразования. Цена на товар будет в значительной степени определяться рынком, исходя из баланса спроса и предложения. Цена на продукцию предприятия формируется посредством калькуляции таким образом, чтобы обеспечить компенсацию понесенных затрат и получить прибыль. Если рассчитанная таким образом цена на продукцию окажется выше рыночной, предприятию необходимо снижать затраты на данный вид продукции или отказаться от его производства.
Существуют и другие методы формирования цены на продукцию, но составление калькуляций необходимо, так как всегда цена должна возмещать затраты. В некоторых случаях, например, при проектировании цен на дорогостоящие изделия, функцию формирования цены доверяют специальным консалтинговым фирмам.
Среди других факторов, непосредственно влияющих на размер выручки от реализации продукции, работ, услуг, можно отметить такие, как объем и скорость выпуска продукции, ассортимент, качество, ритмичность отгрузки, сроки документооборота и выполнение договорных обязательств. Финансовые службы организации планируют выручку от реализации продукции оперативно или на предстоящий период времени: квартал, год. Это необходимо для последующего определения прибыли.
Оперативное планирование выручки обеспечивает своевременность поступления фактических сумм выручки на счет предприятия. Годовое планирование дает эффект лишь при стабильной экономической ситуации. Если же экономические условия нестабильны, годовое планирование будет затруднено. В расчеты общей выручки на предстоящий период включают: выручку от продаж продукции и полуфабрикатов собственного производства, выручку от произведенных работ и услуг различного характера.
Выручка от реализации продукции рассчитывается по объему проданной продукции в действующих на текущий момент ценах, без налога на добавленную стоимость, акцизов и торговых скидок. Экспортируемая продукция учитывается без экспортных тарифов. Выручка от оказанных услуг и выполненных работ зависит от их объема, расценок и тарифов.
Планирование выручки может быть произведено двумя методами: Метод прямого счета состоит в определении выручки от реализации (Выр) как произведения цены (Ц) без добавления налогов и объема реализованной продукции (Рп) в натуральном выражении:
- Выр = Рп х Ц
Расчетный метод предполагает вычисление планируемой выручки (Выр) по формуле:
- Выр = Онач + Т – Окон, где
Онач – остатки готовой продукции на начало рассматриваемого периода,
Т – объем планируемого выпуска продукции в данном периоде в натуральном выражении,
Окон – остатки продукции на конец периода (нереализованные).
Расчет выручки производится в прогнозируемых средних ценах продаж, остатки на начало периода берутся в ценах предыдущего периода, планируемый выпуск берется в плановых ценах. Остатки продукции на конец периода рассчитываются, исходя из среднедневной стоимости продукции и норм товарного запаса на конец периода в днях.
Товарные запасы выражаются в двух измерениях: в сумме и в днях оборота. Сумма товарного запаса является стоимостным выражением нереализованной продукции (услуг, работ). Показатель товарного запаса в днях является числом дней, на которые имеется запас товарной продукции и определяется по формуле:
- ТЗ дн = Сумма ТЗ / Среднедневная выручка от реализации
Разработка любого вида бюджета начинается с прогнозирования объема продаж продукции (работ, услуг), для чего необходим анализ внутрифирменной информации и информации о внешней среде. Прогнозы других показателей, таких, как затраты на производство, будут, прежде всего, зависеть от прогнозируемого уровня продаж.
После разработки прогноза продаж составляется график поступления денежных средств от продаж и план погашения дебиторской задолженности.
Составляется прогноз издержек производства и график наличных выплат. На основе полученных данных разрабатывается бюджет движения денежных средств предприятия и бюджет доходов и расходов.
Выручка от реализации – это базовый источник возникновения ресурсного потенциала фирмы. На практике этот параметр фигурирует с другими элементами, существенно отличаясь от них. На самом деле, в них имеются колоссальные отличительные признаки. К денежным поступлениям относится выручка и некоторые другие денежные средства – кредитные и долговые платежи от других фирм.
Выручка — полная сумма денег, полученная после реализации товаров или услуг
Методы учета выручки
Выручка – наиболее просто воспринимаемое понятие в экономической деятельности. И действительно, это так. Она представлена средствами, которые получает фирма в качестве оплаты за товар или услугу. Ничего сложного в показателе не имеется, как и любой другой параметр, выручка обладает своими особенностями.
Под значением выручки предполагаются реальные суммы денег, учитываемые по факту их получения продавцом. Применяется непосредственно кассовый метод учета данного показателя. Например, компания может предоставить товар покупателю, при этом платеж будет отсрочен, и пока средства не поступят на расчетный счет, не придется вести речь о выручке. Обратная сторона способа – признание выручкой всех денежных поступлений в виде авансов.
Также на практике используется еще один, наиболее распространенный способ учета (характерен в основном для крупных организаций). Это расчеты по факту начисления денежных средств. То есть, выручка признается по факту, когда передается покупателю в полном размере.
Обратите внимание: оба этих метода широко применимы в практической отрасли, тем не менее нужно четко понимать, какой способ в каком случае является наиболее эффективным.
Виды выручки
Параметр может носить валовое или чистое значение. Валовой показатель представлен только в общей сумме, а чистый – значит «очищенный» от налоговых платежей. Валовая выручка не представляет экономического интереса, поскольку требуется выплачивать разные налоги, акцизы, извлекаемые из общей суммы. Поэтому важность имеет показатель чистой выручки. Бухгалтерская документация всегда содержит в себе указание данного параметра.
Валовая выручка облагается налогом, при этом у крестьянских хозяйств на протяжении нескольких лет их регистрации показатель может не учитываться. Такая выручка имеет некоторые отличия от валового дохода. Последний определен как разница между денежным показателем выручки и материальными затратами, уходящими за себестоимость продукции. Валовой доход представлен суммой заработной платы и прибыли.
Для каждой коммерческой организации выручка от реализации продукции является показателем, позволяющим определить устойчивость ее финансового положения и состояние оборотных средств. Своевременное поступление выручки является важным условием для непрерывного процесса производства. Что представляет собой данный показатель? Как посчитать выручку от реализации продукции и правильно отобразить ее в бухгалтерском учете? Ответы на эти и другие вопросы – в нашем материале.
Что такое выручка от реализации продукции?
Выручка от реализации продукции представляет собой денежный доход, полученный организацией от покупателей за проданную продукцию. Показатель выражает денежные отношения между производителями и потребителями товаров. Выручка от реализации продукции определяется исходя из количества реализованной продукции и ее стоимости. В целях налогообложения ее признают доходом от реализации.
Выручка не является прибылью, в «Отчете о финансовых результатах» для нее отведена отдельная строка. Руководитель организации должен обеспечить бесперебойное поступление выручки, так как без этого бизнес попросту не сможет функционировать.
На величину выручки от реализации продукции влияют такие факторы:
- внутренние (объем производства, ассортимент выпускаемых товаров, их качество и конкурентоспособность, уровень применяемых цен, себестоимость, соблюдение договорных условий и др.);
- внешние (нарушение условий контракта, перебои в работе транспорта и др.).
Расчет выручки по формуле
Рассмотрим, как найти выручку от реализации продукции по формуле. При проведении расчетов необходимо учитывать объем продаж в текущее время и цены. Общая формула выручки от реализации продукции выглядит так:
Q – количество проданных товаров;
P – цена реализации.
Формулу можно использовать для оценки деятельности организации и построения долгосрочных планов.
На практике учет выручки от реализации продукции, работ и услуг осуществляется двумя методами:
- кассовым методом (если моментом реализации признан факт поступления денег на расчетный счет продавца);
- методом начисления (если моментом признания доходов признан факт отгрузки товаров).
Примеры расчета выручки
Примеры расчета выручки от реализации продукции разными способами приведены далее.
Пример 1
ООО «Электрод» занимается производством светильников. За отчетный год была реализована такая продукция:
- светильник «Элла» – 700 штук по цене 250 руб.;
- светильник «Тереза» – 600 штук по цене 340 руб.;
- светильник «Миранда» – 400 штук по цене 600 руб.
Расчет годовой выручки будет происходить таким образом:
В = (700 × 250) + (600 × 340) + (400 × 600) = 619 тыс. руб.
Пример 2
ИП Петров А.А. применяет кассовый метод учета доходов и расходов. 25 января 2018 г. предприниматель доставил покупателю товары на общую сумму 180 тыс. руб. 5 марта 2018 г. ИП договорился с покупателем о взаимозачете на сумму 106,2 тыс. руб. (в т. ч. НДС – 16,2 тыс. руб.). Какую выручку должен отразить предприниматель?
На дату договора о взаимозачете с покупателем (5 марта 2018 г.) ИП обязан учесть доходы в сумме погашенной задолженности (без НДС): 106 200 – 16 200 = 90 000 руб.
Пример 3
12 февраля 2018 г. ООО «Тепломаш» отгрузило ООО «Рябина» товары на сумму 600 тыс. руб. ООО «Рябина» рассчиталось с ООО «Тепломаш» 3 апреля 2018 г., перечислив деньги на его расчетный счет. ООО «Тепломаш» использует при учете доходов метод начисления, поэтому вся выручка будет отображена в бухгалтерском и налоговом учете в феврале.
Отражение в бухгалтерском учете
Для учета выручки от реализации продукции предназначен счет 90 «Продажи». Счет состоит из нескольких субсчетов. Проводки по выручке от реализации продукции составляются с целью определения финансового результата от реализации. Обязательные условия, при которых выручка признается в бухучете, приведены в ПБУ 9/99.
Пример 1
ООО «Рубеж» продало запчасти на сумму 354 тыс. руб. (в т. ч. НДС – 54 тыс. руб.). Выручка учитывается в момент отгрузки. Себестоимость товаров – 210 тыс. руб., расходы на реализацию – 35 тыс. руб. Покупатель перечислил деньги продавцу.
Проводки по выручке от продажи готовой продукции будут следующими:
- Дт 62 Кт 90 –– выручка от продажи готовой продукции отражена в день отгрузки- 354 тыс. руб.
- Дт 90 Кт 68 – отражена сумма НДС – 54 тыс. руб.
- Дт 90 Кт 43 – отображена фактическая себестоимость запчастей – 210 тыс. руб.
- Дт 90 Кт 44 – списаны расходы на продажу – 35 тыс. руб.
- Дт 51 Кт 62 – от покупателей поступили денежные средства за полученную продукцию 354 тыс.руб.
Расчет финансового результата: 354 000 – 54 000 – 210 000 – 35 000 = 55 000 (руб.).
После того, как проводками отражена выручка от реализации готовой продукции, учтем финрезультат:
- Дт 90 Кт 99 - получена прибыль 55 тыс.руб.
Пример 2
Организация продала запчасти на сумму 354 тыс. руб. (в т. ч. НДС – 54 тыс. руб.). Выручка учитывается в момент оплаты, а расходы на продажу полностью списываются на себестоимость проданных товаров. Себестоимость запчастей составляет 210 тыс. руб., затраты на реализацию - 35 тыс. руб. Покупатель перечислил 300 тыс. руб.
Проводки будут такими:
- Дт 45 Кт 43 – списана сумма фактической себестоимости отгруженных товаров – 210 тыс. руб.
- Дт 51 Кт 62 – покупатели перечислили деньги в оплату товаров – 300 тыс. руб.
- Дт 62 Кт 90 – в бухгалтерском учете отражена выручка от продажи готовой продукции по проводке – 300 тыс. руб.
- Дт 90 Кт 68 – отражена сумма НДС. Расчет происходит следующим образом: (300 000: 118 × 18) = 45 762 руб.
- Дт 90 Кт 45 – отражена сумма фактической себестоимости продукции, выручка от реализации которой признана в бухучете. Расчет происходит следующим образом: (210 000 × 300 000: 354 000) = 177 966 руб.
- Дт 90 Кт 44 – списана сумма расходов на продажу 35 тыс.руб.
Рассчитаем финансовый результат: 300 000 – 45 762 – 177 966 – 35 000 = 41 272 руб.
- Дт 90 Кт 99 – отражена прибыль от реализации 41 272 руб.
Планирование выручки
Руководитель организации или специальные службы могут осуществлять планирование выручки от реализации продукции, работ, услуг. В условиях нестабильной экономической ситуации более эффективным будет квартальное планирование, нежели годовое.
Для планирования выручки от реализации продукции используют такие методы:
- Метод прямого счета. Применяется в случае гарантированного спроса. Продукция производится в объеме, предусмотренном предварительно оформленными заказами. Выручка рассчитывается путем умножения объема реализованной продукции на ее цену.
- Расчетный метод. Применяется в условиях неопределенности спроса на выпускаемые товары. Учитываются перспективы их реализации.
Анализ выручки
Анализ выручки от реализации продукции позволяет решать такие задачи:
- определять обоснованность показателя бизнес-плана по продаже товаров;
- определять степень выполнения плана по объему и ассортименту проданных изделий;
- устанавливать влияние отдельных факторов на величину отклонения фактического объема продаж от планового;
- выявлять резервы дальнейшего увеличения реализации.
Одним из эффективных методов экономического анализа является факторный анализ выручки от реализации продукции. Он помогает определить влияние конкретных факторов на изменение выручки. В процессе анализа большое внимание уделяется таким факторам: объему продажи товаров, отпускным ценам, себестоимости, структуре реализуемой продукции.
Доход – денежные средства или материальные ценности, полученные фирмой в результате экономической деятельности (производства и реализации благ и услуг) за определённый период времени.
Доходы фирмы – увеличение экономических выгод в результате поступления активов (денежных средств, иного имущества) и (или) погашения обязательств, приводящее к увеличению капитала этой организации, за исключением вкладов участников (собственников имущества). Доходами от обычных видов деятельности являетсявыручка от реализации товаров и услуг.
Выделяют 3 формы денежных доходов предприятия:
заработную плату как доход наёмного работника;
прибыль – как доход предпринимателя;
процент как доход на денежный капитал (заёмный или предоставляемый кредит).
Каждая из этих форм дохода вознаграждает производительные усилия соответствующего хозяйствующего субъекта, обеспечивает воспроизводство системы экономических потребностей и интересов, а также все вместе они выступают в рыночной экономике материальным источником, побудительным экономическим мотивом эффективного использования способностей к труду, средств производства (основного капитала), денежного капитала.
Доход есть денежная оценка результатов деятельности фирмы (или отдельного физического лица) в форме денежной суммы, поступающей в её непосредственное распоряжение. Доход отражает экономическую результативность хозяйственной деятельности фирмы и является основным источником финансовых ресурсов. Доход фирмы состоит из двух частей:
из выручки от реализации продукции (товаров или услуг). Она представляет собой определённую сумму денежных средств от основной деятельности фирмы, конечным результатом которой является произведённая и реализованная продукция или оказанные услуги (выполненные работы), оплаченные покупателем или заказчиком;
из внереализационных доходов , являющихся побочными финансовыми поступлениями фирмы. Они непосредственно не связаны с основной производственной деятельностью. Их источниками служат: дивиденды на вложенные паи или приобретенные акции и другие ценные бумаги; штрафы, полученные от контрагентов; пени, неустойки, проценты за хранение денежных средств в банке и другие доходы.
Различают общий ,средний ипредельный доход.
Общий (совокупный, или валовой) доход – это совокупная денежная сумма, полученная от продажи определённого количества товара. Он определяется умножением цены товара на количество проданных его единиц.
Средний доход – это выручка от реализации единицы продукции, т. е. валовой доход, приходящийся на единицу проданной продукции. Он выступает как цена за единицу продукции для покупателя и как доход от единицы продукции для продавца. Средний доход равен частному от деления общего дохода на количество реализованной продукции. При постоянной цене средний доход равен цене реализации.
Предельный (дополнительный) доход – это добавочный доход к общему доходу фирмы, полученный от производства и реализации дополнительной единицы товара. Предельный доход определяется как разность общего дохода от продажи n+1 единиц товара и общего дохода от продажи n товаров.
Предельный доход даёт возможность судить об эффективности производства, так как показывает изменение дохода в результате увеличения выпуска и реализации продукции на дополнительную единицу. Также он позволяет оценить возможность окупаемости каждой дополнительный единицы выпускаемой продукции. В сочетании с показателем предельных издержек он служит стоимостным ориентиром возможности и целесообразности расширения объёма производства данной фирмы.
Рассмотрение общего, среднего и предельного доходов фирмы ещё ничего нам не говорит о той прибыли, на которую надеется фирма. Между тем любая фирма не только рассчитывает на извлечение прибыли, но и стремится её максимизировать . Но максимизация прибыли не основана на принципе «чем больше выпуск продукции, тем больше прибыль». Для того чтобы получить максимум прибыли, фирма должна производить и реализовыватьоптимальный объём продукции .
Прибыль – положительная разница между суммарными доходами (в которые входит выручка от реализации товаров и услуг, полученные штрафы и компенсации, процентные доходы и т. п.) и затратами на производство или приобретение, хранение, транспортировку, сбыт товаров и услуг.
Прибыль любой фирмы может быть рассчитана на основе двух показателей:
1) общего дохода (общей выручки), полученного фирмой от продажи своей продукции;
2) общих издержек , которые фирма несёт в процессе производства этой продукции.
Прибыль = Доходы − Затраты (в денежном выражении).
По объёму издержек обращения выделяют:
бухгалтерскую прибыль – разницу между принимаемой к учёту суммой доходов и тем, что считается расходами (текущими издержками); т. о. она равна общей выручке за вычетом внешних (явных, фактических) издержек;
экономическую прибыль – более неформальный показатель – это остаток от общего дохода после вычета всех (в т. ч. альтернативных) издержек (внешних, внутренних инормальной прибыли предпринимателя – минимальной платы для вознаграждения предпринимательских функций как элемента внутренних издержек наряду с внутренней рентой и внутренней заработной платой); разница между бухгалтерской прибылью и дополнительными расходами, такими, как: некомпенсированные собственные издержки предпринимателя, не учтённые в себестоимости, иногда даже «упущенная выгода», затраты на «стимулирование» чиновников в коррупционных условиях, дополнительные премии работникам и т. п.
Также ещё рассчитывают валовую (балансовую, общую) прибыль ичистую прибыль – оставшуюся после уплаты из валовой прибыли налогов и отчислений. Экономическую прибыль также иногда называютчистой , подразумевая под этим доход за вычетом абсолютно всех издержек.
От показателя бухгалтерской прибыли экономическая прибыль отличается тем, что при её расчёте учитывается стоимость использования всех долгосрочных и иных процентных обязательств, а не только расходов по уплате процентов по заёмным средствам, как это имеет место при расчёте бухгалтерской прибыли. То есть бухгалтерская прибыль превышает экономическую на величину альтернативных затрат или затрат отвергнутых возможностей.
Экономическая прибыль даёт возможность сравнить рентабельность вложенного капитала предприятия с минимально необходимой для оправдания ожиданий инвесторов доходностью, а также выразить полученную разницу в денежных единицах.
Экономическая прибыль служит критерием эффективности использования ресурсов. Её положительное значение показывает, что предприятие заработало больше, чем требуется для покрытия стоимости используемых ресурсов, следовательно, была создана дополнительная стоимость для инвесторов, учредителей. В случае обратной ситуации – это свидетельствует о том, что организация оказалась неспособна покрыть стоимость использования привлечённых ресурсов. Отсутствие экономической прибыли может стать причиной оттока капитала из предприятия, также рассматривается вариант ухода предприятия с рынка.
Сущность прибыли наиболее полно проявляется в её функциях .
Учётная функция прибыли сост. в том, что прибыль является важнейшим критерием эффективности предпринимательской деятельности фирмы.
Стимулирующая функция прибыли состоит в том, что прибыль является мощным генератором экономики, ведь увеличение прибыли зависит от количества произведённой продукции, технической организации производства, объёма продаж, скорости оборота капитала.
Суть распределительной функции прибыли состоит в том, что она служит источником накопления и развития производства, источником материального поощрения работников. В рыночной экономике прибыль – основа развития предпринимательской фирмы.
Размер прибыли характеризует успешность ведения предпринимательской деятельности, получение прибыли обычно является главной целью и движущим мотивом всех видов предпринимательства.
Прибыль – это источник финансирования предприятия, а также источник формирования бюджетов разных уровней и условие для занятия фирмой благотворительностью.
Выручка от продаж – это первый показатель, по которому определяют размер компании и оценивают ее деятельность. Как найти выручку? Есть два метода для расчета. Какой из них выбрать, по каким формулам считать и как отразить в бухучете, читайте далее.
О чем эта статья :
Как рассчитать выручку от продаж?
Выручка от продаж представляет собой объем отгруженной продукции или оказанных услуг за период, представленный в денежном выражении.
Иными словами, формула выручки от продаж выглядит так:
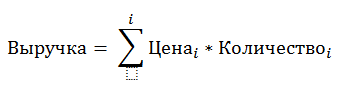
где: i – каждая номенклатурная позиция, проданная в отчетном периоде
В зависимости от того, взяли ли вы цену за единицу с НДС или без, выручка получится:
- брутто (с НДС);
- нетто (без НДС).
Чтобы выручку без НДС быстро превратить в выручку с НДС и наоборот, используйте формулы:
Выручка (брутто) = Выручка (нетто) * 1,18
Выручка (нетто) = Выручка (брутто) / 1,18
На сегодняшний день существует два метода учета выручки от продаж, определенные в РФ законодательно. Это кассовый метод и метод начисления.
Кассовый метод расчета выручки
В основе кассового метода лежит утверждение, что доходы отражаются на момент, когда денежные средства за отгруженную продукцию (услуги) поступили на расчетные счета или в кассу. (ст. 273 НК РФ). То же касается и авансов от покупателей.
Кому подходит кассовый метод, а кому его применять нельзя
Безусловно, кассовый метод учета выручки подходит ИП и небольшим организациям, особенно получающим выручку от розничных продаж (потому что он интуитивно понятен управленцам без финансового образования). Выгоду от использования кассового метода могут получить и организации, торгующие с длительными отсрочками платежа клиентам. Выгода будет выражаться в аналогичной отсрочке по уплате налога на прибыль или единого налога на УСН (см. про расчет налога на прибыль ).
Но не каждый налогоплательщик может воспользоваться правом на использование кассового метода. Так, нельзя использовать такой метод:
- компаниям, если средняя сумма выручки, рассчитанная за каждый квартал в течение предыдущих 4 кварталов, была более 1 млн рублей (без НДС. );
- банкам;
- микрофинансовым организациям;
- кредитным потребительским кооперативам;
- контролирующим лицам контролируемых иностранных фирм;
- организациям, добывающим углеводородное сырье на новом морском месторождении, при наличии соответствующей лицензии, а также операторам указанных месторождений.
Формула расчета выручки от продаж кассовым методом
Все суммы рассчитываются за отчетный период и содержат НДС, если компания работает на ОСН.
Не обязательно, чтобы по полученным от покупателя авансам была отгружена продукция, но если аванс в результате будет возвращен, то по сумме аванса можно будет принять расход.
Пример расчета выручки от реализации продукции
Компания, осуществляющая оптовую и розничную продажу цветов, продала в первом квартале 2018 года 7500 единиц продукции на общую сумму 900 000 рублей. Из этого объема за 1500 единиц продукции не были получены средства в размере 180 000 рублей от оптового покупателя, но были получены авансы от другого покупателя на общую сумму 116 000 рублей.
Выручка от продаж в 1 квартале составит 900 000 – 180 000 + 116 000 = 836 000 рублей
Метод начисления в расчете выручки
Суть метода начисления состоит в том, что выручка от продаж признается в том периоде, в котором была произведена реализация вне зависимости от получения оплаты от покупателя. Соответственно, авансы покупателей не признаются в выручке до момента произведения отгрузки по этим авансам.
Датой признания доходов от реализации может быть:
- Дата акта выполненных работ или реализации (УПД) – для широкого круга товаров и услуг.
- Дата акта приемки-передачи – для объектов недвижимости.
- Дата отчета комиссионера (агента)– по посредническим сделкам.
- Дата выполнения обязательства или зачисления денежных средств от частичного погашения номинальной стоимости – по ценным бумагам.
Если нужно признать доход по длительной сделке, то используют описанный в ПБУ 9/99 п. 12 «Доходы организации» или, при использовании международного учета, в МСФО (IFRS) 15 «Выручка по договорам с покупателями» принцип. Доходы признаются пропорционально доле расходов каждого периода, согласно смете, составленной к договору или равномерно в течение периода проведения сделки.
Формула расчета выручки от продаж методом начисления:
Где цена за ед i и количество ед i – показатели, описывающие отгрузки i- того товара (услуги) в отчетном периоде
Пример 1
ООО «Полиграф+» реализовало за период печатную продукцию по категориям:
Чтобы определить общую выручку за период, необходимо перемножить данные по каждой категории товаров и сложить полученные числа.
Выручка = 200 * 1 000 + 25 000 * 0,5 + 5 000*3 = 227 500 рублей.
Мы получили выручку с НДС. Выручку без НДС находим по формуле:
Выручка (нетто) = 227 500 / 1,18 = 192 797 рублей.
Пример 2
ООО «Вышстрой» занимается строительством базовых станций для мобильной связи. В ноябре организация заключила договор с АО «Связь». Согласно условиям договора, строительство вышки должно быть закончено в марте 2018 года. Договорная стоимость – 1 млн руб. Промежуточная готовность работ определяется по сметам, согласованных для трех этапов: изыскания и проектирование, монтаж железобетонных конструкций, монтаж обвеса (см. договор возмездного оказания услуг: как составить без ошибок ).
Первая смета – 120 000 рублей.
Вторая смета – 690 000 рублей.
Третья смета – 190 000 рублей.
Выручку по такому договору ООО «Вышстрой» будет признавать согласно сметам. В декабре 2017 года на 120 000 рублей, в феврале 2018 года – 690 000 рублей, в марте 2018 года – 190 000 рублей.
Отражение выручки в бухгалтерском учете
Если вам нужно определить сумму выручки за период и у вас на руках есть регламентированная бухгалтерская отчетность, то смотрите форму №2 «Отчет о прибылях и убытках» (P&L statement), самую первую строку с данными.
В русском варианте она будет называться «Выручка (нетто)». В международном варианте - Net revenue.
Если же отчетности под рукой нет, то обратитесь к Оборотно-сальдовой ведомости счета 90.
Применив вычисление, вы получите ту же выручку нетто.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации