
Как рассчитать доход по облигациям. Облигации простым языком — краткий курс для начинающих
Облигация - это долговая ценная бумага, которая удостоверяет отношения займа между его владельцем (кредитором) и лицом, выпустившим облигацию (заемщиком). Облигации, как и другие ценные бумаги, являются объектом инвестирования на фондовом рынке и приносят своим держателям определенный доход. Общий доход от облигации складывается из периодически выплачиваемых доходов, изменения стоимости облигации и дохода от реинвестирования полученных процентов. Рассмотрим каждую составляющую дохода.
Облигация - это долговая ценная бумага, которая удостоверяет отношения займа между его владельцем (кредитором) и лицом, выпустившим облигацию (заемщиком).
Современное российское законодательство определяет облигацию как «эмиссионную ценную бумагу, закрепляющую право ее держателя на получение от эмитента облигации в предусмотренный ею срок ее номинальной стоимости и зафиксированного в ней процента от этой стоимости или иного имущественного эквивалента». Таким образом, облигация - это долговое свидетельство, которое имеет два основных компонента:
- обязательство эмитента вернуть держателю облигации по истечении определенного срока сумму, указанную на лицевой стороне облигации;
- обязательство эмитента выплачивать держателю облигации фиксированный доход в виде процента от номинальной стоимости или иного имущественного эквивалента.
Стоимость и доходность облигаций
Облигации имеют номинальную (нарицательную) цену и рыночную цену.
Номинальная цена облигации напечатана на самой облигации и обозначает сумму, которая берется взаймы и подлежит возврату по истечении срока облигационного займа. Номинальная цена является базовой величиной для расчета принесенного облигацией дохода. Процент по облигации устанавливается к номиналу, а прирост (или уменьшение) стоимости облигации за соответствующий период рассчитывается как разница между номинальной ценой, по которой облигация будет погашена, и ценой покупки облигации.
Облигации чаще всего ориентированы на богатых инвесторов, как индивидуальных, так и институциональных. Поэтому они, как правило, выпускаются с высокой номинальной ценой. Этим они отличаются от акций, номинальную стоимость которых эмитент устанавливает в расчете на приобретение их самыми широкими слоями инвесторов. Следует отметить, что если для акции номинальная стоимость - величина достаточно условная, поскольку акции продаются и покупаются, как правило, по цене, не привязанной к номиналу, то для облигаций номинальная стоимость является очень важным показателем, значение которого не меняется на протяжении всего срока облигационного займа. Именно по зафиксированной величине номинала облигации будут гаситься по окончании срока их обращения.
Облигации с момента их эмиссии и до погашения продаются и покупаются по установившимся на рынке ценам. Рыночная цена в момент эмиссии, а именно эмиссионная цена, может быть ниже номинала, равна номиналу и выше номинала.
Рыночная цена облигаций определяется исходя из ситуации, которая сложилась на рынке облигаций и на финансовом рынке в целом к моменту продажи. Рыночная цена облигации зависит и от ряда других условии, важнейшее из которых - надежность вложении, т. е. степень риска, уровень процентной ставки, период обращения облигации, срок до погашения и др.
В общем виде текущую цену облигации можно представить как стоимость ожидаемого денежного потока, приведенного к текущему моменту . Как известно, денежный поток состоит из двух компонентов купонных выплат и номинала облигации, выплачиваемого при ее погашении. Таким образом, цена облигации представляет собой приведенную стоимость аннуитета и единовременно выплачиваемой суммы номинальной цены. Фиксированный текущий доход по облигации представляет собой постоянные аннуитеты, т.е. годовые фиксированные выплаты в течение ряда лет.
Цена облигации определяется по формуле:
PV = ∑ n t =1 К / (1 + r) n + Н / (1 + r) n
где PV - текущая стоимость (приведенная стоимость); К - купонные выплаты; r - ставка дисконтирования; Н - номинал стоимости облигации; n - число периодов, в течение которых осуществляется выплата купонных доходов.
Следует иметь в виду, что номинальная стоимость разных облигаций различна и часто возникает потребность в сопоставимом измерителе рыночных цен облигаций. Для этого используют такое понятие, как курс облигации.
Курс облигации (К обл) - это значение рыночной цены облигации, выраженное в процентах к ее номиналу:
К обл = (Ц р / Н) *100%,
где Ц р - рыночная цена облигации, руб.; Н - номинальная цена облигации, руб.
В мировой практике помимо номинальной и рыночной цен употребляется еще одна стоимостная оценка облигации - их выкупная цена , т.е. цена, по которой эмитент по истечении срока займа погашает облигации. Выкупная цена может совпадать с номинальной, а может быть выше или ниже ее. Российское законодательство исключает существование выкупной цены.
Доход по облигации
Облигации, как и другие ценные бумаги, являются объектом инвестирования на фондовом рынке и приносят своим держателям определенный доход.
Общий доход от облигации складывается из:
- периодически выплачиваемых доходов (купонного дохода);
- изменения стоимости облигации за соответствующий период;
- дохода от реинвестирования полученных процентов.
Рассмотрим каждую составляющую дохода.
Во-первых, как уже отмечалось, облигация, в отличие от акций, приносит своему владельцу фиксированный текущий доход . Этот доход представляет собой постоянные аннуитеты, т.е. годовые фиксированные выплаты в течение ряда лет.
Размер купонного дохода по облигациям зависит прежде всего от надежности эмитента. Чем надежнее эмитент, тем меньше предлагаемый процент.
Процентные купонные выплаты по облигациям условно можно разделить на три группы:
- фиксированные ежегодные выплаты по ставке, установленной эмитентом при выпуске облигаций;
- индексируемые ежегодные выплаты;
- купонный доход, выплачиваемый одновременно с основной суммой долга.
Во-вторых, облигация может приносить доход в результате изменения стоимости облигации за время с момента ее покупки до продажи. Разница между ценой покупки облигации (Ц 0) и ценой, по которой инвестор продает облигацию (Ц р), представляет собой прирост капитала , вложенного инвестором в конкретную облигацию (Д = Ц р - Ц 0).
Этот вид дохода приносят прежде всего облигации, которые продаются по цене ниже номинала, т.е. с дисконтом. При покупке и продаже облигаций с дисконтом важным моментом является определение цены продажи облигации.
В-третьих, облигация приносит доход от реинвестиции полученных процентов . Однако этот доход можно получить только при условии, что полученный в виде процентов текущий доход по облигации постоянно реинвестируется. Этот вид дохода может иметь довольно существенное значение при покупке долгосрочных облигаций.
Общий, или совокупный, доход по облигациям, как правило, ниже, чем по другим ценным бумагам.
Доходность облигаций
На практике решение об инвестировании средств должно пройти экспертизу с точки зрения эффективности вложений, которую можно определить путем изучения доходности той или иной операции.
Под доходностью понимают величину дохода от вложения финансовых средств, т.е. от предоставления активов в долг, соотнесенную с затратами на получение данной суммы дохода.
В общем виде доходность является относительным показателем и представляет собой доход, который приходится на единицу затрат. Различают текущую доходность и полную, или конечную доходность облигаций.
Показатель текущей доходности характеризует годовые (текущие) поступления по облигации относительно затрат на ее покупку.
Текущая доходность облигации рассчитывается по формуле:
d тек = (Д / Ц 0) * 100%, До
где d тек - текущая доходность облигации, %;Д - доход (сумма, выплачиваемая в год, % в рублях); Ц 0 - курс стоимости облигации, по которой она была приобретена, руб.
Текущая доходность облигации является простейшей характеристикой облигации. Однако этот показатель не отражает еще один источник дохода - изменение стоимости облигации за период владения ею . Поэтому по облигациям с нулевым купоном текущая доходность равна нулю, хотя доход в форме дисконта она приносит.
Оба источника дохода отражаются в показателе конечной или полной доходности, которая характеризует полный доход по облигации, приходящийся на единицу затрат на покупку этой облигации.
Показатель конечной доходности (или полной доходности) рассчитывается по формуле:
d кон = [ (Д сов + Р) / (К р * Т)] *100%
где d кон - конечная (полная) доходность облигации, %;Д сов - совокупный процентный доход, руб.; Р - величина дисконта по облигации (т.е. разница между ценой приобретения и номинальной ценой облигации), руб.; К р - курс стоимости облигации, по которой она была приобретена, руб.; Т - число лет, в течение которых инвестор владел облигацией.
Величина дисконта Р равна разнице между номинальной стоимостью облигации и ценой приобретения, если инвестор держит облигацию до погашения. Если же инвестор продает облигацию, не дожидаясь погашения, то величина Р представляет собой разницу между ценой продажи и ценой приобретения облигации. Кроме того, существуют два фактора, влияющих на доходность облигаций. Это - инфляция и налоги. Поэтому реальная доходность облигаций должна рассчитываться после вычета из дохода выплачиваемых налогов с поправкой на инфляцию.
6-15% годовых — в таком диапазоне находится доходность большинства облигаций на текущий момент. Это — быстрый ответ, а далее в этой статье будет написано, от чего она зависит. Чтение данной статьи рекомендуется продолжить после прочтения статьи .
На самом деле, верхний предел доходности облигаций не ограничен, но мы не будем рассматривать доходность облигаций предбанкротных заёмщиков: доходность по таким облигациям может превышать 100% годовых, только кто же их заплатит?.
Более детальный ответ на вопрос «какая доходность облигаций» может выглядеть так:
- ОФЗ 25080, которая погашается уже через 3,5 месяца, имеет доходность +8,34% годовых.
- ОФЗ 25081, которая погашается через 1 год, имеет доходность +8,58% годовых.
- ОФЗ 26219 с погашением через 9 лет имеет доходность +8,52% годовых.
2) 9-10% муниципальные облигации (облигации регионов) на январь 2016г. Примеры:
- Иркутская область-34001 с погашением в конце 2021го года имеет доходность +9,4% годовых.
- Марий Эл-34007 с погашением через полтора года имеет доходность +9,9% годовых.
3) 7-15% корпоративные облигации . Примеры:
- Облигации производителя грузовых автомобилей «КАМАЗ ПАО БО-05» с погашением в 2020м году имеют доходность +9,9% годовых.
- Облигации известной российской компании «ПАО НК Роснефть БО-01» с погашением 2024м году имеют доходность +12% годовых.
- Облигации «АКБ Пересвет-БО-01» банка «Пересвет», который недавно стал героем новостей (у него обнаружилась дыра) имеют доходность +500% годовых и более, что характерно только для предбанкротных заёмщиков.
Как и ставки вкладов в банках, доходность облигаций может меняться. Непривычным здесь может быть то, что доходность облигаций может меняться постоянно, тогда как ставки по вкладам меняются 1-3 раза в год.
Вот, например, как в последнее время менялись ставки по вкладам в Сбербанке:
За полтора года ставки по вкладам поменялись 5 раз.
У самых ликвидных, торгующихся на бирже облигаций, доходность меняется каждый день . Ниже можно посмотреть на график изменения доходности одной и той же облигации в течение всего 6 месяцев:
В течение полугода доходность могла меняться с 9,1% до 7,8%.
Как видно, доходность на горизонте нескольких дней меняется несущественно, но на горизонте нескольких месяцев она может колебаться довольно сильно.
На самом деле, между ставками % по вкладам и % доходности по облигациям существует прямая взаимосвязь — они меняются синхронно и всегда в одну и ту же сторону.
Это зависит от макроэкономических показателей — ключевой ставки ЦБ. В других материалах этот механизм будет рассмотрен более подробно. Сейчас же достаточно будет понять, что когда повышаются ставки по банковским депозитам, то повышаются и доходности облигаций , и наоборот.
Эта новость немного удручает начинающих инвесторов: ведь интересоваться альтернативными способами вложения средств осторожные вкладчики начинают именно тогда, когда доходность банковских вкладов снижается. А если одновременно с ними снижается и доходность облигаций, то стоит ли менять «шило на мыло»?
Облигации выгоднее вкладов
На самом деле, в среднем, облигации приносят доход выше, чем вклады в банках. Любой желающий может провести любопытный эксперимент: сравнить % доходности по вкладам какого-нибудь банка и % доходности по его же облигациям.
Возьмём, для примера, один из крупнейших банков — Россельхозбанк, и его максимальные ставки по вкладам:
«Золотой Премиум», открываемый через дистанционные каналы обслуживания, при наличии у вкладчика пакета услуг «Ультра» или «Премиум» (выплата процентов в конце срока):
+8,85% годовых на 4 года для сумм 1,5-5 млн. рублей (на 01.02.2017г.)
Если поискать, какие облигации данного эмитента находятся в обращении с похожим сроком погашения (через 4 года), то мы наткнёмся на облигацию «РСХБ-27-об»:
Доходность +12,8% годовых! Доход почти на половину больше дохода от депозита в этом же банке!
Но это ещё не всё. Купоны (проценты) по данной облигации выплачиваются каждые 3 месяца (т.е. 4 раза в год), в то время как проценты по вкладу мы получим только в конце срока (через 4 года в нашем примере).
Разница между доходностями банковского вклада и процентов по облигациям — закономерное явление, которое будет подробно рассмотрено в других материалах данного сайта. Сейчас же остановимся на том, что:
- доходности облигаций и банковских вкладов меняются в одном и том же направлении
- облигации могут быть выгоднее вклада в банке
Виды доходностей облигаций
Ещё одна сложность определения доходности облигаций может заключаться в том, что всегда требуется уточнение, о какой доходности идёт речь:
- Текущая (купонная) доходность
- Доходность к погашению
- Полная доходность (эффективная доходность к погашению)
Таким образом, при выборе облигации нам всего лишь нужно понимать, какую доходность облигации мы имеем в виду во время принятия решения о данной инвестиции.
Текущая (купонная) доходность — это доходность купонных платежей.
Этот вид доходности не учитывает возможные прибыли-убытки от переоценки стоимости самой облигации.
Аналогия из реальной жизни может быть связана с квартирой: когда мы покупаем квартиру с целью сдачи её в аренду и не планируем её продавать. Нас интересует только % дохода на вложенную сумму. Предположим, мы купили квартиру за 3 млн. рублей, а получаем арендных платежей на 200 тыс. рублей. Таким образом «простая доходность» нашей облигации-квартиры составит 0,2млн./3млн.=+6,66% годовых.
Доходность к погашению — учитывает доход не только от купонов, но и от разницы между ценой покупки облигации и ценой погашения. Т.е. прибыль складывается уже из двух компонентов:
КУПОНЫ + РАЗНИЦА цен
Это — та доходность, которую получит инвестор, если удержит облигацию до момента погашения. Тем самым, у него появляется возможность заработать также и на разнице цен купли-продажи облигации.
Аналогия из реальной жизни с квартирой выглядит следующим образом:
Мы купили квартиру на 3 года за 2,85 млн. рублей с целью сдачи в аренду, а через три года у нас её купят за 3 млн. рублей. Следовательно, за три года мы получим арендных платежей на сумму 200*3=600 тыс. рублей + прибыль 150 тыс. рублей от разницы цен купли-продажи самой квартиры.
доход составит 750 тыс. рублей:
А доходность составит 26,3% за три года (0,75млн./2,85млн.), что соответствует годовой доходности около +8% годовых.
Эффективная (полная) доходность к погашению
Этот вид доходности подразумевает, что мы очень эффективно используем наши деньги и все поступающие доходы тут же реинвестируем. Для расчёта такой доходности нам потребуется дополнительный параметр: доходность альтернативных вложений.
В этом качестве обычно выступает вклад в банке, а формула общей прибыли принимает примерно такой вид:
КУПОНЫ + РАЗНИЦА цен + РЕИНВЕСТИРОВАНИЕ купонов
Вернёмся к нашему примеру с арендной квартирой: теперь все арендные платежи, которые мы получаем, мы тут же кладём на вклад в банке под 10% годовых (например) и получаем от этого дополнительный доход, который за три года составит около 78 тыс. рублей.
доход составит 828 тыс. рублей:
- 150 тыс. от разницы цен купли-продажи
- 600 тыс. от купонных (арендных) платежей
- 78 тыс. от реинвестирования дохода под банковский процент 10% годовых
Общая доходность составит +29% за три года (0,828млн/2,85млн) или примерно +8,9% годовых.
Сравнение доходности к погашению и эффективной (полной) доходности к погашению показывает, что при одних и тех же исходных условиях доходность может существенно вырасти (8,9% вместо 8%), если мы будем своевременно инвестировать поступающие от облигации доходы.
Когда мы будем узнавать доходность к погашению облигаций в интернете, в большинстве случаев речь будет идти именно о таком виде доходности — эффективной (полной) доходности к погашению.
Пример расчёта доходности облигаций
Возьмём для примера настоящую облигацию — ОФЗ 26210. Вот основные её характеристики:
- Текущая цена: 97,199% (971,99 руб.)
- НКД: 9,5 руб.
- Постоянный размер купона: 33,91 руб.
- Периодичность выплаты купона: 182 дня
- Дата очередной выплаты купона: 14.06.2017
- Погашение облигации: 11.12.2019 (примерно через 3 года)
Текущая купонная доходность
33,91*2/971,99 = +6,97% годовых (сумма процентного дохода за год / цена облигации)
Доходность к погашению
Посчитаем весь доход от владения облигацией до самого момента погашения, для этого нам нужно посчитать, сколько купонных платежей всего мы получим за этот период. Составим график платежей. Для тех, кто ранее брал кредиты, фраза «график платежей» имеет несколько дискмофортный смысл, но в данном случае всё наоборот: эти платежи — в нашу пользу 🙂
Нам нужно знать дату выплаты следующего купона и периодичность его выплаты. Мы видим, что следующий купон будет выплачен 14.06.2017, а периодичность его выплаты 182 дня.
Есть и другие. Каждый из них имеет свои плюсы и минусы. Какая-то часть информации может предоставляться за плату, также различается полнота или удобство отображения данных.
Тем не менее, даже бесплатной информации, содержащейся в базах данных этих сайтов, более чем достаточно для принятия инвестиционных решений.
Вот пример того, что можно увидеть на подобном сайте по интересующей нас облигации:
Также нужно иметь в виду, что методики и способы вычисления доходности могут отличаться. Например, альтернативная доходность вложений (под какую ставку мы реинвестируем наши купоны) может влиять на эффективную доходность облигации к погашению.
Итак, в этой статье мы рассмотрели вопросы:
- Какова доходность у облигаций
- Какие бывают виды доходности облигаций
- Как узнать доходность облигаций
Продолжение следует.
Доходность облигаций это параметр, который отражает прибыльность той или иной бумаги и обычно выражается в процентах годовых. Вообще доход по облигациям может быть двух типов:
- Ежегодные купонные платежи;
- Разница в цене (купил дешевле номинала, а в дату погашения реализовал облигацию по номиналу).
В связи с этим существует множество формул, по которым рассчитывается доходность облигаций , и разные формулы по-разному учитывают типы доходов, перечисленные выше. Обычно в облигационном калькуляторе имеют место четыре основные доходности, которые мы подробно рассмотрим в этой статье и проясним, что означает каждая из них.
Все виды доходностей, которые мы будем рассматривать, рассчитываются автоматически и инвесторам предлагаются уже в виде готового результата (не важно где, либо в терминале Квик, либо в облигационном калькуляторе, либо где-то еще). Но я все равно приведу формулы расчета данных показателей для более глубокого понимания сути вопроса.
1. Текущая доходность облигаций
Учитывает только выплату текущего купона. Например, облигация с номиналом 1000р. торгуется по 90%. Купонная дох-сть составляет 12% или 120р. в год. Следовательно, текущая дох-сть будет равна 120р./900р. = 13,33%.
Экономический смысл данной доходности в том, чтобы показать инвестору сколько процентов он будет получать в виде купонных выплат в зависимости от вложенных средств. То есть, когда человека интересует именно денежный поток без учета выплаты номинала в дату погашения, тогда нужно смотреть на это значение.
В этой цифре не учитывается тот факт, что приобрели вы облигацию по 90%, а погашать будете по 100%. Допустим, рассмотренная выше облигация погашается через 5 лет. Разница 10% между покупкой 90% и погашением 100% безусловно увеличит вашу итоговую доходность, но это произойдет только к концу срока погашения, а каждый год вы будете получать именно вот эту текущую дох-сть, которая в нашем примере равна 13,33%.
2. Текущая доходность модифицированная
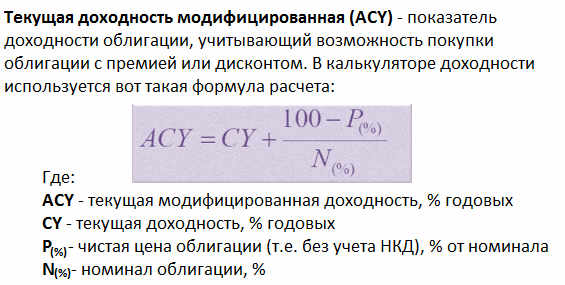
В данной доходности учитывается и доход от разницы в цене и купоны. Данный тип не совсем корректен, т.к. полученное значение необходимо делить на количество лет, в течение которых мы владеем бумагой. Практического использования данная формула не имеет, однако во всех калькуляторах она есть, поэтому знать ее тоже нужно.
3. Простая доходность облигаций к погашению

В данной формуле учитывается прибыль и от покупки ниже номинала и купонные платежи. Например, облигацию мы купили по 90%, купон 12%, текущая дох-сть 13,33%, срок до погашения 4 года, т.е. за 4 года мы получаем 10% в виде разницы (100%-90%). Разделив эти 10% на 4 года, получаем 2,5% годовых, которые прибавим к 13,33% и получим простую дох-сть к погашению 15,83%. Однако, чем длиннее срок до погашения, тем сильнее доход от разницы размывается в годовой доходности. Так, при сроке 10 лет простая дох-сть будет эквивалентна 14,33%.
Используя данный показатель, облигации уже можно сравнивать между собой. Если при инвестировании вы планируете держать облигации до конца срока их обращения, при этом намерены забирать купоны себе, т.е. не реинвестировать купонный доход в эти же бумаги, то смотреть нужно именно на простую доходность облигаций.
4. Эффективная доходность
Если же вас интересует абсолютная доходность с учетом всей возможной прибыльности (т.е. купонные выплаты, разница в цене, а также прибыль от реинвестирования купонных платежей), тогда смотреть нужно на эффективную доходность облигаций.
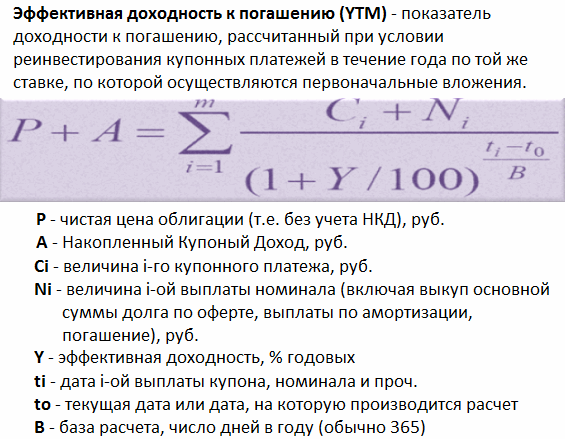
Данный тип доходности является самым полным, именно это значение применяется биржей и транслируется в программе Квик в столбце «Доходность облигаций». Еще раз… данный тип доходности помимо купонных платежей и разницы в цене учитывает реинвестиции купонного дохода в те же самые облигации.
Как показывает практика, 95% инвесторов реинвестируют купоны, поэтому данную дох-сть приняли в качестве основного ориентира прибыльности облигаций. Помимо этого на базе указанного значения строится по облигациям.
Таким образом, мы рассмотрели типы доходностей облигационного рынка. Самой главной является эффективная доходность облигаций, она отражается в и именно ее использует биржа для расчета. На базе данного значения облигации можно сравнить друг с другом, и это даст ясную картину того, какая бумага более привлекательна для инвестиций с точки зрения возможной прибыльности.
Наиболее надежное вложение средств на рынке ценных бумаг. Этот инструмент рекомендуется для тех, кому важна полная сохранность капитала с доходом несколько выше, чем по вкладу в банке.
Держатель облигации получает от своих инвестиций фиксированный доход в форме выплаты процентов. Кроме того, во многих случаях облигации продаются по цене ниже номинала (с дисконтом), а погашаются они заемщиком по номиналу. Разница между ценой покупки и номинальной стоимостью – также доход инвестора.
Этот инструмент очень похож на банковский вклад - деньги в него вкладываются на определенный срок под заранее известный процент. Но у облигаций есть два основных преимущества: как правило, более высокая доходность по корпоративным выпускам облигаций и возможность забрать деньги без потери набежавших процентов. Если при досрочном закрытии срочного счета в банке проценты теряются, то инвестиции в облигации полностью ликвидны - их всегда можно продать без потери причитающихся процентов за каждый день владения облигацией.
Рынок облигаций - это рынок для консервативных инвесторов (в отличие от рынка акций). Ценовые колебания на этом рынке несопоставимо малы по сравнению с активной динамикой котировок акций. Для инвесторов главное - это проценты (купонные выплаты), хотя изменение рыночной стоимости облигации тоже влияет на доходность. Корпоративные облигации более надежны, чем акции, и более доходны, чем банковские вклады.
Доходность корпоративных облигаций колеблется от 8 до 18% в зависимости от надежности эмитента облигаций. На рынке обращается большое разнообразие выпусков облигаций, из которых инвестор может выбрать наилучшее для себя сочетание доходности и риска. Есть облигации надежных, крупных компаний с небольшими купонными выплатами, есть также "бросовые" облигации некрупных предприятий с высокими процентными платежами. Особенно высока доходность по облигациям новых небольших эмитентов, которые впервые выводят на рынок свои ценные бумаги.
Государственные облигации РФ (ОФЗ) не представляют интереса для массового инвестора ввиду их низкой доходности (около 8% годовых).
Облигация – долговая ценная бумага. Купив облигацию компании-эмитента, инвестор становится ее кредитором. Эмитент обязуется выплатить держателю облигации по окончании срока ее обращения номинальную стоимость облигации и заранее известный или легко прогнозируемый стабильный доход в виде процентов от номинальной стоимости.
Облигации выпускают компании самых разных отраслей, а также банки. В 2004 году более 80 компаний и банков выпустили свои облигации. Среди них были как высококлассные, так и менее надежные эмитенты.
Облигации можно продать в любой день или дождаться срока погашения облигации эмитентом (срок облигации 3-5 лет). Накопленный доход по купону и номинальная стоимость облигаций перечисляются на счет инвестора, открытый у брокера.
Основные торги облигациями ведутся в Секции фондового рынка ММВБ. Покупать облигации можно точно так же, как акции, - через интернет. Все основные биржевые данные по каждому выпуску облигаций транслируются участникам торгов и доступны через торговые терминалы. Однако, чтобы купить облигации, не обязательно устанавливать у себя торговый терминал и совершать сделки с облигациями через интернет. Купить облигации для вас сможет брокер, если вы отдадите распоряжение по телефону.
Основные показатели оценки облигаций
Облигации, как правило, считаются более безопасным инвестиционным инструментом, чем акции, поскольку их владельцы имеют приоритет в требовании доли активов компании в случае ее ликвидации или реструктуризации. Для эмитентов облигации являются надежной альтернативой банкам и другим кредиторам, которые могут предлагать менее привлекательные финансовые условия, чем рынки капитала: например, более высокие процентные ставки по займам.
В процессе инвестирования в облигации необходимо обращать внимание на ряд ключевых показателей, включая срок погашения, условия досрочного выкупа, кредитное качество, процентные ставки, цену, доходность и налоговый статус. Вместе взятые, эти факторы позволяют инвестору оценить реальную стоимость конкретных долговых обязательств и решить, до какой степени данный вид капиталовложений соответствует его инвестиционным целям.
Срок погашения. Под сроком погашения (maturity) имеется в виду заранее установленная дата в будущем, на которую номинальная стоимость облигации должна быть возвращена инвестору. Сроки погашения облигаций обычно простираются в пределах от одного года до 30 лет. Диапазоны сроков погашения классифицируются следующим образом:
- Краткосрочные: – до 5 лет;
- Среднесрочные: – от 5 до 12 лет;
- Долгосрочные: – от 12 лет и выше.
Некоторые облигации имеют оговорку о досрочном погашении, или “отзыве” (redemption provisions, call provisions), которая позволяет эмитенту (или обязывает его) выкупить их у инвесторов до срока погашения, по наступлении заранее определенной даты, выплатив при этом их номинальную стоимость. Эмитенты облигаций продают облигации с правом досрочного погашения, или отзыва (callables), чтобы обеспечить себе относительную свободу действий, сохранив право выкупать облигации до срока погашения после заранее установленной даты. Это право имеет существенное значение для эмитентов облигаций в условиях падения процентных ставок, поскольку позволяет им, изъяв из обращения существующие долговые обязательства, выпустить новые - на ту же сумму, но по более низкой процентной ставке.
В случае “отзыва” облигаций инвесторам возвращается номинальная сумма долга в наличных, после чего им предоставляется гораздо менее привлекательная возможность реинвестирования в более дорогостоящие инструменты с более низкой доходностью. Подобный риск называется риском реинвестирования. Инвесторы, желающие избежать данного риска, могут приобретать безотзывные облигации (bullets) с фиксированной датой погашения, производимого единовременно, по которым не предусмотрена возможность досрочного изъятия из обращения. Доходность этого вида бумаг, как правило, бывает ниже, чем у облигаций с правом отзыва, зато эмитент не может вынудить держателей облигаций погасить их до установленного срока, независимо от изменений в уровнях процентных ставок.
Существуют так называемые облигации с опционом “пут” (put bond), которые, напротив, дают инвестору право потребовать от эмитента, чтобы тот выкупил свои бумаги по наступлении определенной даты до срока погашения. Инвесторы обычно используют это право, когда нуждаются в наличных деньгах или когда процентные ставки значительно поднимаются в сравнении с уровнем, на котором они были в момент выпуска облигаций. В этом случае держатели облигаций могут вновь инвестировать полученные деньги в бумаги с более высокой процентной ставкой.
Прежде чем покупать облигации, инвестор должен выяснить, включают ли условия продажи оговорку о досрочном погашении, и, если таковая имеется, убедиться в том, что он будет получать доход, рассчитанный на первую возможную дату досрочного погашения, а не только доход на дату погашения. Облигации, продаваемые с оговоркой о досрочном выкупе, обычно приносят более высокий годовой доход, чтобы компенсировать риск, связанный с возможностью преждевременного изъятия из обращения.
Процентные ставки. Облигации приносят инвесторам процентный доход, который может быть фиксированным, “плавающим” или выплачиваться по наступлении срока погашения. Для большинства долговых обязательств устанавливается процентная ставка, которая остается на одном и том же уровне до наступления срока погашения и исчисляется в процентах от номинальной стоимости ценной бумаги (fixed rate). Как правило, держатели облигаций получают процентные платежи раз в полугодие. Например, владелец облигации стоимостью $1000 со ставкой 8% будет получать $80 в год – по $40 каждые 6 месяцев. Когда наступит срок погашения облигации, инвестор получит сумму, равную ее номинальной стоимости - $1000.
Некоторые инвесторы предпочитают бумаги, процентная ставка по которым может корректироваться и в большей степени отражает текущие уровни рыночных ставок. Существуют облигации с так называемой “плавающей” ставкой (floating rate), которая периодически приводится в соответствие с изменениями в базовых процентных ставках, таких как ставки по казначейским векселям.
Кроме того, имеются бумаги, так называемые "облигации с нулевым купоном" (zero-coupon bonds), которые, в отличие от обычных облигаций не предполагают регулярных процентных выплат. Вместо этого данные облигации продаются со значительным дисконтом к номиналу.
На американском рынке облигаций обращаются 3 основных типа облигаций с нулевыми купонами: казначейские облигации с нулевыми купонами, корпоративные облигации с нулевыми купонами и муниципальные облигации с нулевыми купонами. Казначейские облигации с нулевыми купонами обычно считаются наименее рискованными из трех типов бумаг, поскольку они полностью гарантированы федеральным правительством. Корпоративные облигации с нулевыми купонами предлагают потенциально более высокий уровень доходности, призванный компенсировать дополнительный риск, масштабы которого различаются в зависимости от конкретного эмитента.
Кредитное качество. Облигации могут иметь самое различное кредитное качество: от казначейских обязательств, полностью гарантированных правительством США, до облигаций с рейтингом ниже инвестиционного уровня, которые рассматриваются как спекулятивные. Выпуская облигации, эмитент обязан предоставить подробную информацию о своем финансовом положении и платежеспособности. Эта информация содержится в проспекте эмиссии, однако на ее основании трудно сделать вывод о том, будут ли компания или государственное учреждение способны выплачивать регулярные процентные платежи через 5, 10, 20 или 30 лет после эмиссии. На помощь приходят рейтинговые агентства, которые присваивают многим облигациям кредитный рейтинг во время эмиссии и затем отслеживают их в ходе их “жизненного цикла”. Брокерские фирмы и банки также имеют штат аналитиков, которые отслеживают способность (и готовность) различных компаний и других эмитентов выплачивать проценты и по наступлении срока погашения выкупать бумаги по номинальной стоимости.
Ведущими рейтинговыми агентствами являются Moody"s Investors Service, Standard & Poor"s Corporation и Fitch. Каждое из агентств присваивает облигациям рейтинги по собственной системе, основываясь на глубоком анализе финансового положения эмитента, качества менеджмента, экономических факторов и специфических источников дохода, гарантирующих выплаты по облигациям. Самыми высокими рейтингами являются “AAA” (S&P и Fitch) и Aaa (Moody"s). Облигации с рейтингом категории “BBB” или выше считаются облигациями инвестиционного уровня; облигации с рейтингом категории “ВВ” или ниже считаются высокодоходными облигациями, или облигациями ниже инвестиционного уровня. Хотя опыт показывает, что диверсифицированный портфель высокодоходных облигаций в долгосрочном периоде несет весьма небольшой риск невыполнения обязательств, чрезвычайно важно осознавать, что для любой облигации, взятой в отдельности, высокая доходность, как правило, сопровождающая низкий рейтинг, является тревожным сигналом, предупреждающим о более высоком риске.
Как правило, агентства сигнализируют о том, что рассматривают вопрос об изменении рейтинга облигаций, помещая их в список особо тщательно отслеживаемых бумаг: CreditWatch (S&P), Under Review (Moody"s) или Rating Watch (Fitch).
Страхование облигаций. Кредитное качество может быть улучшено за счет страхования облигации. Специализированные страховые компании, обслуживающие рынок бумаг с фиксированным доходом, гарантируют инвесторам своевременную выплату основного долга и процентов по застрахованным ими облигациям. В США крупнейшими фирмами по страхованию облигаций являются MBIA, AMBAC, FGIC и FSA. Большинство подобных компаний имеют, по крайней мере, один кредитный рейтинг из трех “А”, присвоенный рейтинговым агентством общенационального масштаба. Застрахованные облигации, в свою очередь, приобретают такой же рейтинг, базирующийся на размерах капитала страховщика и его ресурсов, предназначенных для выплаты денег по требованиям. Исторически подобная деятельность была сосредоточена в сфере муниципальных облигаций, однако страховщики облигаций также предоставляют гарантии по обязательствам, обеспеченным ипотеками и активами и постепенно продвигаются на рынки, торгующие другими типами бумаг.
Налоговый статус. Некоторые виды облигаций предоставляют инвесторам налоговые преимущества. Так, проценты, выплачиваемые по казначейским облигациям США, не облагаются налогами штатов и местных органов власти; проценты по большинству муниципальных обязательств не подлежат обложению федеральным налогом, а во многих случаях – также и местным подоходным налогом. Инвестор обычно предпочитает получать налогооблагаемый доход или, наоборот, доход, с которого не взимаются налоги, в зависимости от ступени налоговой шкалы, к которой относится его доход, а также от разницы между прибылью от налогооблагаемых и освобожденных от налогов облигаций (не только на настоящий момент, но и за весь период до срока погашения). Решение по поводу инвестирования в налогооблагаемые или свободные от налогов облигации также зависит от того, держит ли инвестор бумаги на счете с отложенным платежом налогов или с налоговыми льготами (таковы, например, пенсионные счета, счета 40l(k) или IRA).
Цена. Цена облигации базируется на большом количестве переменных, включая процентные ставки, спрос и предложение, кредитное качество, срок до погашения и налоговый статус. Облигации новых выпусков, как правило, продаются по номинальной стоимости или близко к этому уровню. Цены облигаций, торгуемых на вторичном рынке, колеблются, реагируя на изменения процентных ставок. Если цена облигации превышает номинальную стоимость, то говорят, что облигация продается с премией; если же цена оказывается ниже номинальной стоимости, говорят, что облигация продается со скидкой. Казначейские облигации, первичное размещения которых осуществляется путем проведения аукционных торгов, продаются с дисконтом к номиналу, а погашаются они по номинальной стоимости.
Номинальный доход. Номинальный доход (nominal yield) – это фиксированный доход, определяемый процентной ставкой, установленной для данной облигации при эмиссии. Ее также называют ставкой купона. Если облигация имеет стоимость $1000, а купонная ставка составляет 10%, то инвестор будет получать проценты в размере $100 в год, которые будут выплачиваться раз в полгода по $50.
Доходность. Инвестируя в облигации, важно помнить, что доходность инвестиций связана с риском. Чем более рискованной является облигация, тем более высокой бывает, как правило, ее доходность, поскольку она призвана вознаградить инвестора за принимаемый на себя риск.
Текущая доходность рассчитывается путем деления годового дохода по купонам на текущую рыночную цену облигации. Например, если текущая цена составляет $1000, а купонная ставка равна 8% ($80 в год), текущая доходность составляет 8% ($80 разделить на $1000 и умножить на 100%). Если облигация торгуется по $900, а купонная ставка также равна 8% ($80 в год), то текущая доходность составляет уже 8,89% ($80 разделить на $900 и умножить на 100%). Текущая доходность по дисконтным бумагам рассчитывается путем деления дисконта на разницу между номиналом и дисконтом.
Доходность к погашению (yield to maturity) или доходность к досрочному погашению (yield to call) считаются более важными показателями, чем текущая доходность, и дают возможность сопоставлять облигации с разными сроками погашения и купонами. Разница доходностей у двух облигаций обычно называется спредом доходностей (yield spread). По сути, доходность к погашению является дисконтной ставкой, при которой будущие доходы по облигации будут эквивалентны текущей цене.
При расчете доходности к погашению учитывается сумма всех процентных платежей, получаемых инвестором с момента покупки бумаги до срока погашения, а также дисконт (в случае покупки облигации ниже номинала) или премия (в случае покупки выше номинала). Доходность облигации к погашению дает представления о реальной ценности бумаг для инвестиционного портфеля и поэтому является одним из важнейших показателей, которые необходимо учитывать при принятии решения о покупке облигаций.
По сути доходность к погашению является внутренней нормой доходности (англ. Internal Rate of Return ) для инвестора, который купил облигацию по рыночной цене и намеревается удерживать ее вплоть до даты погашения (англ. Maturity Date ). Другими словами, она является ставкой дисконтирования, использование которой позволит привести все купонные платежи и номинальную стоимость облигации к ее настоящей стоимости (рыночной цене) сегодня. Таким образом, найти доходность к погашению можно решив следующее уравнение.
где P – рыночная стоимость (цена приобретения) облигации;
n – количество купонных платежей при условии, что облигация будет удерживаться до даты погашения;
C – размер купонного платежа;
F – номинальная стоимость облигации;
r – доходность к погашению.
Используя эту формулу необходимо учитывать периодичность осуществления купонных платежей, что определяется условиями эмиссии. Как правило, эти платежи осуществляются каждые полгода, гораздо реже ежегодно или ежеквартально. Поэтому полученную доходность к погашению иногда необходимо скорректировать к годовому выражению. Чтобы лучше разобраться в ситуации рассмотрим ее на примере.
Пример . Инвестор приобрел 5-ти летнюю облигацию за 4875 у.е. При этом ее номинальная стоимость составляет 5000 у.е., а купонная ставка 14% годовых, при условии что купонные платежи осуществляются каждые полгода. Чтобы использовать приведенное выше уравнение нам необходимо рассчитать размер и количество купонных платежей. Поскольку выплаты осуществляются два раза в год, а срок обращения облигации составляет 5 лет, то количество купонных платежей будет равно 10 (5*2). Купонная ставка в 14% годовых предполагает, что эмитент облигации должен ежегодно выплачивать инвестору 700 у.е. (5000*0,14). Однако учитывая тот факт, что выплаты осуществляются два раза в год, размер купонного платежа составит 350 у.е. Таким образом, мы можем подставить полученные данные в уравнение и рассчитать доходность к погашению.
Для решения этого уравнения можно воспользоваться различными финансовыми калькуляторами или использовать функцию «ВСД» Microsoft Excel, для чего исходные данные необходимо представить следующим образом.
Затраты на приобретение облигации, осуществленные в 0-вой точке, необходимо записать в ячейку со знаком «-». По истечении 5-ти лет вместе с последним купонным платежом инвестор получит номинальную стоимость облигации, поэтому в последнюю ячейку необходимо занести их сумму 5350 у.е. (5000+350). В результате мы получим доходность к погашения, равную 7,362%.
Следует отметить, что полученная доходность к погашению выражена в полугодичном выражении. Поэтому чтобы представить ее в годовом выражении необходимо скорректировать ее с учетом сложных процентов. Для условий нашего примера она составит 15.266%.
YTM=((1+0,07362)2-1)*100%=15,266%
Существует определенная зависимость между ценой облигации и ее доходностью к погашению.
1. Если доходность к погашению равна купонной ставке, то облигация торгуется по номинальной стоимости.
2. Если доходность к погашению меньше купонной ставки, то рыночная стоимость облигации будет выше номинала, то есть она будет торговаться с премией.
3. Если доходность к погашению больше купонной ставки, то рыночная стоимость облигации будет ниже номинала, то есть она будет торговаться с дисконтом.
Давайте проиллюстрируем эти закономерности на основе данных приведенного выше примера.
Действительно, если облигация будет приобретена за 5000 у.е., то есть за номинальную стоимость, то доходность к погашению будет равна купонной ставке. Если рыночная стоимость облигации будет ниже 5000 у.е., то доходность к погашению будет превышать купонную ставку, и наоборот.
Ограничения в использовании
Доходность к погашению обладает тем же самым недостатком, как и внутренняя норма доходности. Изначально предполагается, что все полученные купонные платежи реинвестируются по ставке равной доходности к погашению, что крайне редко встречается на практике. Другими словами, если купонные платежи будут реинвестироваться по более низкой ставке, то доходность к погашению будет завышенной, а если по более высокой – то заниженной. Учитывая, что ситуация на рынке капиталов постоянно меняется, что приводит к постоянному изменению процентных ставок, полученные результаты расчетов могут использоваться только в течение непродолжительного периода времени.
Что такое Купонная ставка | Coupon Rate
Купонная ставка — англ. Coupon Rate , является процентной ставкой, согласно которой эмитент облигации выплачивает купонные платежи (англ. Coupon Payment ) ее держателю. При покупке облигации инвестор выплачивает эмитенту ее номинальную стоимость, который, в свою очередь, обязуется вернуть ее на дату погашения и периодически осуществлять выплату процентов (купонные платежи). Термин «купон» (англ. Coupon ) изначально обозначал отрывной лист, который являлся частью бланка облигации, который отрывался и предъявлялся для погашения процентов. В современной практике эмиссия облигаций, как правило, осуществляется в электронной форме, однако, термин «купонный платеж» продолжает использоваться для обозначения выплат процентов.
Итак, облигация представляет собой долговой инструмент, в котором ее эмитент выступает в роли заемщика, а покупатель в роли кредитора. Возникающие долговые отношения предполагают выплату некоторого вознаграждения кредитору, которое может быть осуществлено в форме процента или дисконта. По характеру выплаты вознаграждения на сегодняшний день существует три основных типа облигаций.
1. Облигации с фиксированной процентной ставкой.
Доходность облигаций – их виды и подробное описание
Облигации с плавающей процентной ставкой.
3. Облигации с нулевой купонной ставкой (англ. Zero Coupon Bond ), упоминаемые также как беспроцентные облигации.
Чтобы понять механизм расчета купонного платежа в зависимости от типа процентной ставки, рассмотрим ситуацию на примере.
Облигации с фиксированной процентной ставкой
Данный тип облигаций предполагает, что купонная ставка (процентная ставка) фиксируется в момент эмиссии и остается неизменной в течение всего срока обращения. В этом случае на размер купонного платежа будет влиять только номинальная стоимость и периодичность выплаты процентов, которые, как правило, выплачиваются каждые полгода, реже ежегодно или ежеквартально.
Предположим, что инвестор приобрел облигацию с фиксированной купонной ставкой 12,5% годовых, номинальной стоимостью 1000 у.е., сроком обращения 5 лет и выплатой процентов каждые полгода. Это означает, что каждые полгода эмитент будет выплачивать инвестору купонный платеж, размер которого будет одинаковым до даты погашения. За каждый год эмитент должен будет выплатить инвестору проценты исходя из купонной ставки 12,5% годовых, что составит 125 у.е. (1000*0,125). Однако поскольку купонный платеж должен выплачиваться на полугодичной основе, его размер составит 62,5 у.е. (125/2).
Облигации с плавающей процентной ставкой
Этот тип облигаций предполагает, что купонная ставка не фиксируется, а может меняться в течение всего ее срока обращения. С технической точки зрения, как правило, процентная ставка будет состоять из двух частей: плавающей и фиксированной. Плавающая обычно привязывается к ставке ориентиру (англ. Reference Rate ), например, к индексу LIBOR, а фиксированная является надбавкой.
Допустим, что инвестор приобрел облигацию номиналом 10000 у.е. с плавающей купонной ставкой «6 Month LIBOR +3.25%» и выплатой процентов каждые полгода. Эта ставка состоит из двух частей: плавающей 6 Month LIBOR и фиксированной надбавки 3,25%. Другими словами, процентная ставка по облигации будет меняться вслед за 6 Month LIBOR, что графически будет выглядеть следующим образом.
Как видно на графике, купонная ставка по облигации будет меняться вслед за ставкой 6 Month LIBOR, поэтому точную сумму купонного платежа определить заранее невозможно. Предположим, что на очередную дату выплаты процентов 6 Month LIBOR составит 0,53%. В этом случае купонная ставка будет равна 3,78% (0,53+3,25), а размер купонного платежа 378 у.е. (10000*0,378).
Облигации с нулевой купонной ставкой
У облигаций этого типа главной особенностью является то, что они не предполагают выплату процентов их держателю. Они продаются с дисконтом к номинальной стоимости, а при наступлении даты погашения эмитент выплачивает держателю номинальную стоимость.
Предположим, что инвестор рассматривает возможность приобретения беспроцентной облигации номиналом 25000 у.е. и сроком обращения 5 лет. Эмитент размещает эти облигации по 17824,65 у.е. (25000/(1+0,07) 5), что соответствует ставке дисконтирования 7% годовых. В случае принятия решения о покупке инвестор получит номинальную стоимость облигации через 5 лет, а его доход составит 7175, 35 у.е. (25000-17824,65).
При всей видимой простоте понятия «цена облигации» на самом деле вопрос далеко не такой однозначный, как кажется. Дело в том, что на практике под этим термином понимают в различных ситуациях не одно и то же. Более того, облигация в один и тот же момент времени может иметь несколько ценовых характеристик, отличающихся друг от друга. Итак, сколько же существует видов оплаты у этой долговой бумаги и что под ними имеют в виду?
Цена на облигации бывает:
- номинальная, или номинал;
- отсечения;
- рыночная (подразделяется на «чистую» и «грязную»);
- курсовая, или курс.
Номинальная оплата
Номинал не определяется в ходе торгов, а задается эмитентом изначально перед размещением облигационного выпуска. Это та денежная сумма, от которой рассчитывается доход по купонной ставке и которая устанавливает, сколько получит держатель ЦБ при погашении облигационного займа. Она является фиксированной и не меняется в течение всего срока обращения. Для облигационных займов с купонами стараются закрепить купонные процентные ставки на таком уровне, чтобы номинал в момент размещения совпадал с текущей рыночной стоимостью или был максимально близким к ней.
Цена отсечения
С отсечением можно столкнуться при первичном размещении (эмиссии) облигационной ссуды в ходе аукциона, когда заявки, поданные покупателями, удовлетворяются эмитентом поочередно по мере ценового снижения. Порог, на котором торги заканчиваются по причине превышения текущего спроса над предложением, называется ценой отсечения. Если же спрос на бумаги низкий, то ценой отсечения будет заранее установленный эмитентом минимальный ценовой уровень, на котором возможно заключение сделок.
По схеме аукциона с ценой отсечения на российском рынке распространялись облигации ГКО, ОФЗ-ПД и ценные бумаги по городскому облигационному (внутреннему) займу ГО(В)З города Москвы.
Рыночная стоимость
Денежная стоимость ЦБ такой ссуды в свободной продаже в период между первичным размещением и погашением является их рыночной оплатой.
Она может совпадать с номиналом, а также быть ниже или выше него (покупка с дисконтом или с премией соответственно) и в свою очередь подразделяется на «грязную» и «чистую», то есть стоимость с учетом накопленного купонного дохода и без такового. Ниже даны формулы расчета, по которым можно определить, сколько стоит в текущий момент каждый из наиболее часто встречающихся в практике видов бумаг облигационных займов без учета накопленного купонного дохода.
Расшифровка обозначений, фигурирующих в формулах:
- N – номинал;
- P – рыночная стоимость;
- g – годовая % ставка по купону;
- C=g × N – годовой % доход по купону;
- i – ставка доходности к погашению (ставка помещения, полной доходности, дисконтирования);
- n – время в годах, оставшееся до даты погашения.
Стоимость облигаций с нулевым купоном
P= N/〖(1+i)〗^n
Характеристика ссуды: регулярный % доход отсутствует, а вся прибыль получается за счет дисконта между номиналом при выкупе покупки.
Стоимость облигаций с выплатой % по купону при погашении
P= (N ×〖(1+g)〗^n)/〖(1+i)〗^n
Характеристика ссуды: купон начисляется по сложной ставке процента и выплачивается одновременно с номиналом при выкупе.
Стоимость облигаций с фиксированным % по купону
P=C × (1- 1/〖(1+ i)〗^n)/i + N/〖(1+ i)〗^n
Характеристика ссуды: периодическая выплата купонного % с фиксированной ставкой и номинала в момент выкупа.
Стоимость облигаций с плавающим процентом по купону
P= ∑_(k=1)^n▒〖C_k/〖(1+i)〗^k + N/〖(1+i)〗^n 〗 ,
где C_k – годовой купонный доход за определенный период, а k – время в годах, оставшееся до выплаты соответствующего купона.
Характеристика ссуды: купонный процент является переменным и привязан к какому-либо показателю, ставка по купону объявляется перед началом очередного периода, номинал выплачивается в момент погашения.
Стоимость бессрочной облигаций с периодической выплатой процентов
P = C/i
Характеристика ссуды: периодическая выплата купонного %, конкретные сроки выкупа номинала отсутствуют, поэтому облигационная ссуда носит характер так называемой вечной ренты.
Если же необходимо рассчитать, сколько стоит в данный момент облигация с учетом накопленного купонного дохода НКД, то его необходимо приплюсовать к уже рассчитанной текущей стоимости:
P_g = P_с+ C_t ,
где C_t – НКД, а P_g и P_с – цена с учетом НКД и без него соответственно.
НКД определяется по формуле:
C_t = C ×(1/m-t) ,
где m – годовое количество платежей по купонам, t – время до платежа по очередному купону (в годовом исчислении).
Как мы видим, во всех приведенных уравнениях есть одна общая переменная, напрямую влияющая на стоимость облигаций. Это ставка доходности к погашению. Что она собой представляет и от чего зависит? Упомянутая ставка определяет, под сколько % инвестор реально вкладывает в текущий момент свои денежные средства с учетом всех видов дохода.
Расчет доходности портфеля облигаций
На нее влияют следующие параметры:
- процентная ставка по купону;
- частота выплат купонного дохода;
- рыночная ставка %;
- степень надежности финансовых вложений;
- срок до погашения;
- возможность досрочного выкупа;
- налоговый статус.
Курсовая цена
Для удобства в сопоставлении текущей рыночной стоимости облигаций в практику был введен общий показатель, который называется курсовая цена, или просто курс. При операциях купли-продажи именно курс обычно служит основой для котировок и одной из инвестиционных характеристик. Под ним понимают рыночную стоимость 100 единиц номинала, поэтому формула довольно простая:
K= P/N × 100
Через ставку помещения курс выражается следующим соотношением:
K= 100/〖(1+i)〗^n
В некоторых случаях, например, при торговле бумагами муниципальных займов в США, котировки определяются не на основе курса, а на базе текущей ставки помещения.
Итак, в нашем кратком обзоре мы разобрались с расчетом цены облигаций и выяснили, сколько видов ее существует и что все они вовсе не тождественны друг другу. Правильное понимание того, о какой из них А идет речь в каждой конкретной ситуации, важно с практической точки зрения, особенно при заключении сделки, так как любые разночтения и неверная трактовка термина могут быть чреваты неприятными финансовыми последствиями и прямыми убытками.
Стоимостная оценка облигаций.
Облигации имеют нарицательную цену (номинал) и рыночную цену. Номинальная цена облигации напечатана на самой облигации и обозначает сумму, которая берется взаймы и подлежит возврату по истечении срока облигационного займа.
Доходность облигаций. Простыми словами
Процент по облигации устанавливается к номиналу.
Рыночная цена в момент эмиссии (эмиссионная цена) может быть ниже номинала, равна номиналу и выше номинала. В дальнейшем рыночная цена облигаций определяется исходя из ситуации, сложившейся на рынке облигаций и финансовом рынке в целом к моменту продажи, а также двух главных элементов самого облигационного займа.
Поскольку номиналы у разных облигаций могут существенно различаться между собой, то часто возникает необходимость в определении курса :
К 0 = (Ц р / N) * 100%,
где К 0 – курс облигации, %;
Ц р – рыночная цена облигации, руб.;
N - номинальная цена облигации, руб.
Доход по облигации
Общий доход от облигации складывается из следующих элементов:
— периодически выплачиваемых процентов (купонного дохода);
— изменения стоимости облигации за соответствующий период;
— дохода от реинвестирования полученных процентов.
Облигация может также приносить доход в результате изменения стоимости облигации с момента ее покупки до продажи. Разница между ценой покупки облигации (Ц 0) и ценой, по которой инвестор продает облигацию (Ц 1), представляет собой прирост капитала, вложенного инвестором в конкретную облигацию (Д = Ц н – Ц од).
Данный вид дохода приносят прежде всего облигации, купленные по цене ниже номинала, т.е. с дисконтом .
Подсчет цены продажи называется дисконтированием :
Ц од = N * * 100%,
где Ц од – цена продажи облигации с дисконтом, руб.;
N – номинальная цена облигации, руб.;
I – число лет, по истечении которых облигация будет погашена;
с – норма ссудного процента (или ставка рефинансирования), %.
Доходы по облигациям меньше подвергнуты циклическим колебаниям и не так зависимы от конъюнктуры рынка.
Доходность облигаций
Различают текущую доходность и конечную, доходность облигаций .
Показатель текущей доходности характеризует соотношение поступлений с затратами по облигации:
Д х = (С / Ц 0) * 100%,
где Д х – текущая доходность облигации, %;
С – сумма выплаченных в год процентов, руб.;
Ц 0 – цена облигации, по которой она была приобретена, руб.
Для того чтобы решить оставить данную облигацию или продать, необходимо сравнить доходность облигации с доходностью других финансовых инструментов. Для этого вместо цены покупки в формуле используется рыночная цена (Ц р).
Однако по облигациям с нулевым купоном текущая доходность равна нулю, хотя доход в форме дисконта они приносят.
Оба источника дохода отражаются в показателе конечной доходности , характеризующей полный доход по облигации:
Д хк = [ (T ∑ (i) Bi + (Ц пр. – Ц пок.)] / (Ц пок. * Т),
где Д хк – конечная доходность облигации, %;
Ц пр – цена продажи, руб.;
Ц пок – цена покупки, руб.;
В – купонные платежи за год, руб.;
Т – количество лет нахождения облигации у инвестора.
Существуют два важных фактора, влияющих на доходность облигаций. Это инфляция и налоги. Поэтому в условиях инфляции инвесторы избегают вложений в долгосрочные облигации.
Налоги уменьшают доход по облигациям, а значит, и их доходность.
Таким образом, реальная доходность тех или иных облигаций должна рассчитываться после вычета из дохода выплачиваемых налогов с учетом инфляции.
Доход по векселю.
Доход по банковским векселям может выплачиваться в виде процентов, или в виде дисконта.
Сумма процентов исчисляется на основании годовой процентной ставки и периода обращения векселя:
IB = (iB * t * PН) / 365 (360),
где IB – доход, исчисленный по формуле обыкновенных (при временной базе 360 дней) или точных (при временной базе 365 дней) процентов;
iB – годовая процентная ставка;
t – число дней обращения векселя;
PH — номинал векселя.
Дисконтный доход – это разница между номиналом, по которому производится погашение векселя, и дисконтной ценой (ценой приобретения, меньшей номинала):
IB = PH — Pпр, где
IB – дисконтный доход;
PH – номинал векселя;
Pпр – цена приобретения векселя.
Доходность векселя за срок займа :
iД = IB / Pпр;
а за год (по формуле обыкновенных процентов):
ГОД iД = (IB * 360) / (t * Pпр),
где t – число дней обращения векселя.
При продаже дисконтного финансового векселя на рынке ценных бумаг до окончания срока долгового обязательства доход делится между продавцом и покупателем по формуле обыкновенных (точных) процентов:
пок IB = (ir * PН * t1) / 360 (365),
ir – рыночная ставка на момент сделки по долговым обязательствам той срочности, которая осталась до погашения векселя;
PН — номинальная цена векселя;
t1 — число дней от даты сделки до даты погашения векселя;
360 (365) — временная база при исчислении обыкновенных (точных) процентов.
С одной стороны, доход покупателя не должен быть меньше той суммы, которую он получил бы при рыночной ставке по долговым обязательствам той срочности, которая осталась до погашения векселя. С другой – его реальная прибыль определяется разностью цены погашения (номинала) и цены покупки Pr:
PH – Pr = (ir * PН * t1) / 360(365),
Pr = PH – (ir * PН * t1) / 360(365).
При продаже процентного векселя реальный доход второго векселедержателя определяется разностью наращенной стоимости и рыночной цены:
Пок IB = S – Pr,
где пок IB – доход покупателя;
S – наращенная стоимость векселя, т.е. сумма номинальной цены и процентов за
весь срок займа;
Pr – рыночная цена.
Чтобы вексель был куплен , доход по нему не должен быть меньше, чем по долговым обязательствам срочности, равной числу дней от даты сделки до даты погашения векселя:
S – Pr = (ir * t1 * Pr) / 360(365),
Pr = S: [ 1 + ((ir * t1) / 360(365)) ],
где ir – рыночная ставка по долговым обязательствам той срочности, которая осталась до погашения векселя;
t1 – срок от даты сделки до даты погашения векселя.
При небольших суммах инвестиций доход по векселям может быть не так велик , однако тут все зависит от ставки процента эмитента и срок владения векселем.
Отказ в платеже допустим только по мотивам недобросовестности или грубой неосторожности предъявителя при приобретении им векселя, утрате документом силы векселя. Недопустим отказ в платеже по не предусмотренным законом ограничениям активной векселеспособности, а также из-за дефектов, не влекущих потерю вексельной силы.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации