
Как проводятся расчеты по корпоративной карте. Корпоративная карта: что должен знать бухгалтер
Корпоративные карты — самое удобное средство расчетов с подотчетными лицами. Как их оформить и получить в банке, расскажем в статье.
Выдавать деньги под отчет можно разными способами. Один из них — использовать корпоративные банковские карты.
Что такое корпоративная банковская карта
Корпоративная карта — универсальное средство расчетов, альтернатива чековой книжки. Карта может быть выпущена к специальному карточному счету либо к расчетному счету компании.
Преимущества работы с корпоративными картами
Корпоративные карты облегчают жизнь и руководителям, и бухгалтерам, и кассиру, и подотчетным лицам.
Примечание. Для каких целей можно использовать корпоративную карту
Корпоративную карту удобно использовать для оплаты товаров, расчетов с поставщиками, командировочных, представительских, хозяйственных расходов. Нельзя использовать корпоративные карты для оплаты личных покупок или получения зарплаты.
Двойное назначение. Корпоративные карты работник может использовать как для получения наличных денег, так и для безналичных расчетов.
Сокращается документооборот. Чтобы выдать под отчет наличные, как правило, их необходимо снять с расчетного счета. Для этого руководитель подписывает чек. По нему кассир получает деньги в банке, оформляет кассовый приходный ордер (п. 3.1 Положения о порядке ведения кассовых операций с банкнотами и монетой Банка России на территории Российской Федерации, утвержденного Банком России 12.10.2011 N 373-П, далее — Положение ЦБ РФ N 373-П), делает запись в кассовой книге (унифицированная форма N КО-5, утверждена постановлением Госкомстата России от 18.08.98 N 88).
При пополнении специального карточного счета руководителю достаточно подписать обычное платежное поручение. А если карта выпущена к расчетному счету компании, то и этого делать не нужно.
Пунктом 4.4 Положения ЦБ РФ N 373-П предусмотрено, что для получения подотчетных сумм работник обязан оформить заявление. К нему должен приложить руку руководитель компании, указав сумму и срок, на который работнику выдаются деньги.
Примечание. Работодатель вправе по своему усмотрению обязать подотчетников оформлять заявления для контроля, например, сроков представления авансовых.
При использовании корпоративных банковских карт подотчетному лицу нет необходимости писать заявление на выдачу денег.
Из цепочки документооборота исключаются расходные кассовые ордера, которые обязательно нужно оформлять при выдаче подотчетных сумм наличными (п. 4.1 Положения ЦБ РФ N 373-П).
Вторичное использование одним подотчетным лицом корпоративной карты никак не увязано с предоставлением им авансового отчета по первому случаю расходования подотчетных сумм, как это требуется при расчетах наличными (п. 4.4 Положения ЦБ РФ N 373-П). Если иное не установлено внутренним локальным нормативным актом, работник может отчитаться однократно по всем подотчетным тратам.
100 000 руб. — не предел. При оплате товаров (работ, услуг) с помощью корпоративной карты не надо соблюдать лимит расчетов (100 000 руб.), установленный пунктом п. 1 Указания Банка России от 20.06.2007 N 1843-У для расчетов наличными в рамках одного договора.
Примечание. В компании может быть установлен свой лимит расчетов корпоративными картами.
Какие виды карт бывают
Прежде чем оформить корпоративные карты для расчетов с подотчетниками, необходимо определиться, какие именно карты удобнее использовать вашей компании.
Банки могут выпустить корпоративные карты разных видов (п. 1.5 Положения об эмиссии платежных карт и об операциях, совершаемых с их использованием, утвержденного Банком России от 24.12.2004 N 266-П, далее — Положение N 266-П): дебетовые (расчетные) и кредитные. На дебетовой (расчетной) карте — собственные деньги компании, на кредитной — заемные средства.
Примечание. Овердрафт к дебетовой карте
В некоторых случаях к дебетовой карте открывается овердрафт — кредит, предоставляемый банком-эмитентом карты клиенту при недостаточности или отсутствии на ее банковском счете денежных средств (п. 1.5 Положения N 266-П).
И те и другие корпоративные карты могут быть как именными, так и неименными. Именные карты выпускаются на конкретного сотрудника компании. Кроме имени и фамилии держателя, эмбоссируется наименование компании.
Неименные — выпускаются на компанию. Такой корпоративной картой может пользоваться любое из избранных подотчетных лиц.
Примечание. Эмбоссирование — нанесение данных на карточке в виде рельефных знаков.
Лимит карты
Для каждой корпоративной карты может быть установлен индивидуальный лимит расходования средств. Компания может установить как постоянные, так и временные лимиты расходования средств по картам. Кроме того, при использовании корпоративных карт можно определить лимиты на разные категории трат: снятие наличных, предельный размер однократного безналичного списания, операции за рубежом и др.
Примечание. Срок действия корпоративных карт — три года.
Какие карты чаще применяют для расчетов с подотчетниками
Как показывает практика, компании в основном используют дебетовые неименные корпоративные карты с установлением лимита для каждой карты на разные категории трат и овердрафтом.
К какому счету привязать корпоративные карты
Эмиссию карт осуществляет кредитная организация — банк (п. 1.5 Положения N 266-П).
Банк-эмитент с учетом действующих нормативных актов, изданных ЦБ РФ, устанавливает условия выпуска корпоративных карт — перечень необходимых документов, тарифы за обслуживание и пр.
Как мы отметили выше, дебетовые корпоративные карты могут быть привязаны к расчетному или специальному карточному счету.
Примечание. Выпущенные банком карты принадлежат ему на праве собственности.
Опасности привязки корпоративных карт к расчетному счету
Если корпоративная карта привязана к расчетному (текущему) счету компании, держатель карты (подотчетное лицо) имеет открытый доступ к денежным средствам компании.
Обезопасить остаток на расчетном счете можно, установив лимит по карте.
Преимущества специального карточного счета
При использовании специального карточного счета банк открывает компании на основании договора специальный банковский счет. Средства, переведенные на него, которые предполагается выдавать под отчет, отделены от основных денег компании.
Расходование денег с такого счета допускается только с использованием карты (за исключением случая перечисления остатка при закрытии счета). Счет может быть открыт организацией в рублях или иностранной валюте.
Об открытии нового счета в течение семи рабочих дней нужно уведомить налоговую инспекцию (подп. 1 п. 2 ст. 23 НК РФ), а также ПФР и ФСС РФ (подп. 1 п. 3 ст. 28 Федерального закона от 24.07.2009 N 212-ФЗ).
Если же компания оформляет карты к уже открытому карточному счету, то уведомлять никого не нужно. Корпоративная карта сама по себе не является самостоятельным видом банковского счета. Она представляет собой средство платежа, с помощью которого компания распоряжается деньгами на счете (п. 1.12 Положения ЦБ РФ N 266-П).
Примечание. Специальный карточный счет — в рублях или валюте?
Удобнее открыть рублевый специальный карточный счет. При наличии рублевого карточного счета открывать валютный карточный счет не обязательно. Ведь в соответствии с пунктом 2.4 Положения N 266-П операции с корпоративной картой могут проводиться в валюте, отличной от валюты счета. При получении иностранной валюты по рублевой корпоративной карте банк просто сконвертирует необходимую сумму.
Какие документы нужны для оформления корпоративных карт
Заметим, что список документов для оформления корпоративных карт в банке, где открыт расчетный счет компании, отличается от списка, который предложит вам другой, незнакомый банк. На с. 61 приведены для сравнения два варианта.
Список документов для оформления корпоративных карт с применением специального карточного счета
| N | Для банка, где открыт расчетный счет в банке | N | Для банка, где нет расчетного счета компании |
| 1 | 2 | 3 | 4 |
| Х | 1 | Учредительные документы юридического лица (устав) | |
| Х | 2 | Решение о создании (реорганизации) юридического лица | |
| Х | 3 | Свидетельство о государственной регистрации юридического лица (ОГРН) | |
| Х | 4 | Свидетельство о постановке на налоговый учет в налоговом органе на территории РФ (ИНН); уведомление Федеральной службы государственной статистики, подтверждающее регистрацию в органах статистики | |
| Х | 5 | Протоколы, решения, приказы (или выписки из них) об избрании (назначении) должностных лиц, имеющих право первой и второй подписи, а также при необходимости доверенности или распорядительные акты на указанных лиц | |
| Х | 6 | Документы, удостоверяющие личности лиц, имеющих право первой и второй подписи (паспорт (страницы первая и с пропиской)) | |
| Х | 7 | Лицензии в случае осуществления лицензируемого вида деятельности | |
| 1 | 8 | Выписка из Единого государственного реестра юридических лиц (срок действия — один месяц) | |
| 2 | 9 | Заявление на открытие специального карточного счета | |
| 3 | 10 | Доверенность на предполагаемого держателя карты с правом распоряжения денежными средствами на специальном карточном счете предприятия с использованием банковской карты и получения корпоративной банковской карты, ПИН-конверта (доверенность от имени юридического лица в простой письменной форме, доверенность от имени индивидуального предпринимателя в нотариальной форме) | |
| 4 | 11 | Заявление на предоставление расчетной карты предполагаемому держателю карты | |
| 5 | 12 | Документ, удостоверяющий личность предполагаемого держателя карты (паспорт (страницы первая и с пропиской)) | |
| 6 | Карточка с образцами подписей и оттиском печати (если набор прав лиц, указанных в аналогичной карточке к расчетному счету, отличен от необходимого для СКС) | 13 | Карточка с образцами подписей и оттиском печати |
Обратите внимание: перечень документов, которые запросит выбранный вами банк, может отличаться от представленного на с. 61.
Оформление корпоративных карт
Как видно из таблицы на с. 61, для заключения договора на открытие специального счета и выпуск корпоративных банковских карт нужны разные документы. Рассмотрим, как составить некоторые из них.
Список сотрудников
Компании необходимо определить круг работников, имеющих право использовать неименные корпоративные карты. Список сотрудников необходимо утвердить приказом (распоряжением) руководителя компании (образец на с. 62).
Образец 1. Приказ об утверждении списка сотрудников, которым разрешено использование неименных корпоративных банковских карт
Закрытое акционерное общество «Сладости Востока»
(ЗАО «Сладости Востока»)
Приказ N 62
об утверждении списка сотрудников, имеющих право
использовать корпоративные банковские карты
| Г. Москва | 9 января 2014 года |
В связи с переходом на безналичные расчеты с подотчетными лицами
Приказываю:
Утвердить список сотрудников, имеющих право использовать корпоративные банковские карты и распоряжаться денежными средствами на них:
В случае увольнения одного из перечисленных сотрудников, поступления на работу нового подотчетного лица, расширения списка документ, представленный в банк, придется обновить.
Заявление на выпуск корпоративной банковской карты
Заявление на выпуск корпоративной банковской карты (по форме банка) составляется от имени работника компании, уполномоченного получить ее в банке. Он получает статус держателя карты.
Примечание. Отдельное заявление составляется для открытия специального карточного счета.
Единой формы заявления нет, его форму каждый банк разрабатывает самостоятельно.
Сообщаем об открытии счета контролирующим органам
В налоговую инспекцию нужно направить сообщение по форме N С-09-1.
За непредставление (несвоевременное представление) сообщения об открытии специального карточного счета налоговая инспекция может взыскать с организации штраф в размере 5000 руб. (п. 1 ст. 118 НК РФ).
Территориальное отделение ФСС РФ необходимо уведомить об открытии специального карточного счета, направив сообщение. Примерная форма такого сообщения приведена в письме ФСС РФ от 28.12.2009 N 02-10/05-13656.
Аналогичное сообщение необходимо послать в Пенсионный фонд. Его рекомендованная форма приведена на сайте ПФР.
На главной странице сайта нужно найти раздел «Работодателям» и далее поочередно открыть вкладки: «Уплата страховых взносов и представление отчетности» / «Отчетность и порядок ее представления» / «Рекомендуемые образцы документов» / «Сообщение об открытии (закрытии) счета плательщика страховых взносов для представления в территориальный орган Пенсионного фонда Российской Федерации».
Итак, разберемся в вопросе, что такое корпоративная банковская карта и какие плюсы или минусы она обеспечивает работникам компании.
В первую очередь вспомним, что банковская пластиковая карта - это именное платежное средство, предназначенное для оплаты товаров или услуг, а также для получения наличных денег в банкоматах и банках. Корпоративная банковская пластиковая карта ничем в этом плане не отличается от других. Она так же открывается на конкретное физическое лицо. Но ее особенностью является то, что это лицо должно быть сотрудником организации, заключившим договор на выпуск такой карты. Еще одним отличием корпоративных карт от прочих является то, что сотрудник получает полный доступ к одному из счетов юридического лица, то есть распоряжается средствами организации.
Для оформления корпоративной карты необходимо:
1. Заключить с банком договор о выпуске и обслуживании корпоративных карт.
2. Приложить к договору:
- список сотрудников предприятия, которые будут пользоваться картами;
- заявления сотрудников на выпуск карт;
- доверенности от предприятия на сотрудников – держателей карт.
3. Представить в банк документы, необходимые для открытия рублевого (валютного) карточного расчетного счета.
Есть из чего выбрать
Юридические лица могут открывать на своих сотрудников два основных вида карт:
- расчетную карту. Предназначена для совершения операций ее держателем в пределах установленной банком суммы денежных средств, расчеты по которым осуществляются за счет денег компании, находящихся на ее банковском счете;
- кредитную карту. Расчеты по ней осуществляются за счет денежных средств, предоставленных банком в установленном лимите в соответствии с условиями кредитного договора.
С помощью корпоративной карты сотрудники могут получать наличные денежные средства, оплачивать расходы, связанные с хозяйственной деятельностью, в том числе с оплатой командировочных и представительских расходов, на территории Российской Федерации, получать наличные деньги в иностранной валюте за пределами территории России, а также производить оплату командировочных и представительских расходов в иностранной валюте за пределами территории нашей страны. Кстати, чаще всего фирмы используют банковские карты для оплаты именно представительских и командировочных расходов.
Учет расчетов с банком...
Основанием для составления расчетных и иных документов для отражения сумм операций, совершаемых с использованием платежных карт, в бухгалтерском учете является выдаваемый банком реестр платежей, или электронный журнал. Списание или зачисление денежных средств по карточным операциям осуществляется обычно не позднее рабочего дня, следующего за днем поступления в банк реестра платежей, или электронного журнала из единого расчетного центра. Впоследствии эти документы могут быть получены фирмой.
При открытии или закрытии счета в банке по обслуживанию корпоративных карт необходимо уведомить инспекцию в течение семи рабочих дней со дня его открытия или закрытия.
Перечисление средств на карточные счета нужно отражать в учете следующим образом:
Дебет 55 Кредит 51 (52)
– перечислены денежные средства на банковский карточный счет с расчетного (валютного)счета.
Сумма вознаграждения, которую банк взимает за обслуживание специального карточного счета, является в бухгалтерском учете операционными расходами и учитывается следующим образом:
Дебет 91 Кредит 55
– оплачены услуги банка.
Однако сложнее всего организовать аналитический учет по субсчету «Специальный карточный счет». Ведь учет по данному субсчету должен быть организован в разрезе конкретных карточных счетов, открытых в том или ином банке. Кроме того, на аналитический учет существенно влияют условия выпуска и использования банковских карт, предлагаемых финансовым учреждением. Так, например, при заключении договора банк может выдвигать условие о наличии на счете организации неснижаемого остатка (страхового депозита, который может быть использован для расчетов в исключительных случаях на покрытие превышения платежного лимита). В этом случае целесообразно использовать субсчета второго порядка, например «Специальный карточный счет – неснижаемый остаток» и «Специальный карточный счет – платежный лимит».
Если к специальному карточному счету открыто несколько карт, то любой держатель может осуществлять операции с их использованием в пределах общего платежного лимита. В этом случае аналитический учет держателей карты необязателен до момента выдачи денежных средств подотчетному лицу.
Когда каждой расчетной карте соответствует отдельный счет, то при перечислении денежных средств на специальный карточный счет в банк передается специальная ведомость, содержащая данные держателей и номера карт, а также суммы, подлежащие зачислению на каждую банковскую карту. В этом случае аналитический учет ведется в разрезе держателей выпущенных карт. При открытии банковской карты в валюте необходимо иметь в виду, что иностранная валюта, находящаяся на специальном карточном счете, должна переоцениваться на дату совершения операции и на дату составления бухгалтерской отчетности (ПБУ 3/2000 «Учет активов и обязательств, стоимость которых выражена в иностранной валюте»).
Возникающие курсовые разницы учитываются для целей бухгалтерского и налогового учета, причем в обоих видах учета суммы курсовых разниц считаются внереализационными доходами (расходами). В бухгалтерском учете курсовые разницы относятся на финансовые результаты и отражаются следующим образом:
Дебет 55 Кредит 91
– отражена сумма положительной курсовой разницы;
Дебет 91 Кредит 55
– отражена сумма отрицательной курсовой разницы.
Если организация заключила договор на выпуск кредитных корпоративных карт, то в учете будут сделаны следующие операции:
Дебет 55 Кредит 66
– сумма кредита поступила на специальный карточный счет на дату расходования денежных средств;
Дебет 91- 2 Кредит 66
– начислены проценты по кредиту (проводка делается периодически, в сроки, установленные договором для оплаты процентов. – Примечание автора);
Дебет 66 Кредит 51
– перечислены проценты по кредиту;
Дебет 10 Кредит 55
– оприходованы ТМЦ (в случае, если средства с корпоративной карты были потрачены на приобретение ТМЦ. – Примечание автора).
...и с сотрудниками компании
Корпоративная карта – это именное платежное средство, предназначенное для оплаты сотрудниками товаров или услуг, а также для получения денег в банкоматах и банках.
Банк списывает деньги с карточного расчетного счета предприятия по мере того, как проводятся расчеты по операциям держателей. Считается, что списанные со счета средства выданы под отчет сотруднику организации. В магазинах, гостиницах и прочих местах расчета сотрудник организации получает документы, подтверждающие расходы, произведенные по карте. Таким документами считаются счета за проживание в гостинице, билеты на проезд, квитанции, чеки, накладные и т. д. К ним должны быть приложены оригиналы слипов, квитанции электронных терминалов и банкоматов. Все эти документы сотрудник организации представляет в бухгалтерию предприятия вместе с авансовым отчетом. Если он этого не сделал, а выписка банка свидетельствует о том, что с карточного счета произведено снятие наличных денег, бухгалтер организации отражает задолженность работника организации следующим образом:
Дебет 73 Кредит 55
– отражено списание наличных денег со специального карточного счета, не подтвержденное первичными документами.
При получении авансового отчета осуществленные расходы (связанные с производственной деятельностью организации) отражаются в общем порядке. Если же произведенные работником организации расходы не связаны с производственной деятельностью, то последний обязан их возместить.
Возмещение работником указанных сумм может быть произведено двумя путями: либо работник организации вносит наличные денежные средства в кассу организации, либо организация сумму ущерба удерживает из заработной платы работника. Бухгалтер оформит в этом случае следующие проводки:
Дебет 50 Кредит 73
– внесение работником наличных средств для возмещения расходов;
Дебет 70 Кредит 73
– удержание из заработной платы работника денежной суммы, потраченной по корпоративной карте в личных целях.
Корпоративные карты и налоги
При открытии или закрытии счета в банке по обслуживанию корпоративных карт необходимо уведомить об этом инспекцию в течение семи рабочих дней со дня его открытия или закрытия (ст. 23, 6.1 НК РФ). За нарушение этого срока предусмотрен штраф в размере 5000 рублей по статье 118 НК РФ.
Федеральная налоговая служба всегда придерживалась такой позиции. И недавно с ней согласился Президиум ВАС РФ. В своем постановлении от 21 сентября 2010 г. № 2942/10 судьи подтвердили, что если компания несвоевременно направила в налоговую инспекцию уведомление об открытии бизнес-счета, то штраф за такое нарушение правомерен.
Если компания оформила для своих сотрудников кредитные корпоративные карты, необходимо не забыть про налоговый учет процентов за пользование данными кредитными средствами. В налоговом учете предельная величина процентов, признаваемых расходом, уменьшающим налогооблагаемую базу по налогу на прибыль, принимается в следующем размере (ст. 269 НК РФ):
- равной ставке рефинансирования ЦБ РФ, увеличенной в 1,1 раза – при оформлении долгового обязательства в рублях;
- равной 15 процентам – по долговым обязательствам в иностранной валюте.
Валютные корпоративные карты влекут за собой дополнительные операции в целях налогообложения – разницы, образующиеся вследствие отклонения курса продажи (покупки) иностранной валюты банком-эмитентом от официального курса Банка России, учитываются при налогообложении прибыли. Они отражаются на дату продажи (покупки) валюты (пп. 6 п. 7 ст. 272 НК РФ, пп. 7 п. 4 ст. 271 НК РФ) и учитываются в составе внереализационных расходов (пп. 6 п. 1 ст. 265 НК РФ) либо доходов (п.2 ст. 250 НК РФ). Данные курсовые разницы могут уменьшать налоговую базу по налогу на прибыль только в том случае, если работник, купив валюту, потратит ее для служебных целей.
Ирина Шитик
В последнее время расчеты по корпоративным картам стали обычным делом для большинства предприятий. Эти платежные инструменты удобны в обращении.
Бухучет по корпоративным картам довольно прост. У опытных бухгалтеров, как правило, не возникает никаких проблем при отражении операций. Сложности могут появиться при составлении работником, которому она была выдана. Далее рассмотрим особенности отражения операций.
Общие сведения
Корпоративными картами называют банковские карты, денежные средства на которых принадлежат организации. С их помощью осуществляется оплата расходов, осуществляемых работниками в рамках их профессиональной деятельности.
Может осуществляться оплата корпоративной картой командировочных, хозяйственных, представительских затрат. Этот платежный инструмент не используется в личных целях сотрудника, зачисления на нее заработка, а также социальных выплат.
Виды
Существуют кредитные и расчетные (дебетовые) карты. С помощью последних оплата производится за счет средств, находящихся на р/с предприятия, или овердрафта.
По кредитным картам, соответственно, расчеты осуществляются за счет заемных средств, предоставленных банковской структурой.
Особенности операции
Пополнение производится безналичным расчетом. Для этого в банковскую организацию направляется платежное поручение.
Расходуются средства только с использованием карты. Это может быть как обычные безналичные операции, так и выдача наличных.
На корпоративные карты не распространяются лимиты расчетов, установленных ЦБ для расчетов наличными. Между тем банковские организации, руководствуясь рекомендациями Центробанка, могут устанавливать предел выдачи. К примеру, по корпоративной карте Сбербанка максимальная сумма 100 тыс. руб./сутки.

Преимущества платежных инструментов
Можно отметить следующие достоинства использования корпоративных карт:
- Контроль расходования средств работником. Во-первых, все операции будут отражены на счету предприятия. Во-вторых, формируется , в котором отражаются все расходы, произведенные за конкретный период.
- Возможность использовать средства в любое время. Доступ к деньгам на счете круглосуточный.
- Оперативная блокировка карты в случае возникновения проблем.
- Возможность использовать средства в заграничных командировках. Нет необходимости приобретать инвалюту при выезде за пределы РФ. При этом из России можно оперативно работника, находящегося за границей.
- Существенная экономия времени при бронировании и оплате билетов, номеров в гостиницах.
Извещение ИФНС и фондов
Сведения об открытом счете должны быть направлены в ПФР, ВСС и налоговую службу. В настоящее время уведомление направляет сама банковская организация, обслуживающая р/с.
Извещение осуществляется в течение 7 дней (рабочих).
Важные нюансы
Корпоративные карты для юридических лиц выпускаются для конкретных работников предприятия, т. е. являются именными.
Отражение операций в бухучете по корпоративным картам осуществляется, как правило, на отдельном счете.
Счет в банке может открываться как в рублях, так и в инвалюте. При этом в первом случае открывать дополнительно валютный счет нет необходимости. Согласно Положению ЦБ № 266-П, оплата по корпоративной карте может осуществляться и в валюте, отличающейся от валюты счета. При получении, к примеру, долларов, система банка сконвертирует нужную сумму (переведет автоматически рубли в доллары).

Цели расходования
Нормативными актами установлен перечень операций, которые могут осуществляться в инвалюте с использованием корпоративной карты:
- Получение наличной инвалюты за границей РФ для оплаты представительских, командировочных затрат.
- Оплаты расходов (представительских/командировочных) в торговых/обслуживающих организациях в инвалюте за пределами России.
Другие операции считаются незаконными. Контроль соблюдения перечня осуществляется банковской структурой.
Локальный документ организации
На предприятии должен быть разработан акт, определяющий основные правила использования корпоративных карт. В этом документе необходимо установить:
- Перечень операций и затрат, которые допускается совершать сотрудником.
- Лимиты по расчетам.
- Порядок предоставления отчета по корпоративной карте .
- Сведения о недопустимости разглашения ПИН-кода сторонним лицам.
- Срок, в который служащий обязан предоставить авансовый отчет по корпоративной карте. В этом же пункте целесообразно перечислить документы, которыми будут подтверждаться сведения.
Кроме того:
- Приказом руководителя определяется круг сотрудников, имеющих право получить корпоративные карты.
- Заключаются договора о материальной ответственности с соответствующими работниками.
- Сотрудники-держатели карт должны быть ознакомлены с порядком использования карт под подпись.
Возврат и выдача платежных инструментов ведется в специальной учетной книге.
Особенности отражения
Бухгалтерский учет по расчетному счету ведется на предприятии на сч. 55. К нему открывается субсчет 55.4.
Если на счете предусмотрен неснижаемый остаток, целесообразно создать субсчета второго порядка: и "Платежный лимит".
Если организация открыла несколько счетов (по каждой карте), то субсчет 55.4 создается по каждому из них. Если к одному р/с оформлено несколько карт разных работников, которые осуществляют платежи в рамках общего лимита, необходимость вести аналитический учет в разрезе держателей определяется предприятием самостоятельно.
В тех случаях, когда к единственному расчетному счету привязана корпоративная карта, целесообразно создать субсчет к сч. 51 или 52.

Учет операций
Правила отражения операций для удобства представлены в таблице:
Назначение | Подтверждение |
||
Перечисление суммы платежного лимита и неснижаемого остатка (в руб.) с р/с предприятия на карточный счет (рублевый) | Выписка. |
||
Перечисление платежного лимита и неснижаемого остатка в инвалюте с валютного счета на корпоративный. | Платежный документ, банковская выписка. |
||
Поступление кредитных средств на счет карт на дату разового зачисления, если с банковской структурой заключен соответствующий договор | Ордер банка, банковская выписка. |
||
Поступление кредитных средств на карточный счет в день оплаты кредитными средствами банковской организации в случае отсутствия собственных денег предприятия, если с банком подписан договор овердрафта | Банковская выписка, ордер. |
||
Оплата банковских комиссий за оформление, выпуск, обслуживание карты | |||
Начисление процентов по кредиту, предоставленному по корпоративной карте | Банковская выписка, бухгалтерская выписка. |
||
Перечисление средств в счет погашения кредита или процентов по займу, полученному в связи с использованием карты | Платежное поручение (документ), банковская выписка. |
Для отражения пополнения корпоративной карты в "1С " используется документ "Списание с р/с". Он находится в разделе "Банк и касса".

Учет расчетов
Существует два варианта отражения операций: упрощенный и академический. Их особенности показаны в таблицах.
Назначение | Подтверждение |
||
Отражение сумм оплаченных картой работ, услуг, товаров, а также наличных, снятых с карты в разрезе держателей (подотчетных сотрудников) на дату, указанную в банковской выписке | Банковская выписка с приложением расшифровки по корпоративным картам. |
||
10, 15, 25, 20, 26, 44, 40 и пр. | Отражение оплаченных материалов, работ, услуг, в соответствии с авансовым отчетом, предъявленным сотрудником с приложением подтверждающих документов, на дату предоставления отчета. | Счета, билеты, оригиналы слипов, чеков банкоматов и пр. |
Назначение | Подтверждение |
||
10, 20, 26, 44 и пр. | Отражение материалов, работ, услуг, оплаченных корпоративной картой, в соответствии с отчетом с подтверждающей документацией на дату его предоставления | Билеты, чеки, оригиналы слипов, чеков терминалов и пр. |
|
Отражение операции, совершенной по карте, но не учтенной по счету в банке | Бухгалтерская справка. |
||
Отражение суммы оплаченных товаров, работ, услуг, наличности, снятой с карты, в разрезе подотчетных лиц в день отражения их по банковской выписке | Выписка банка с расшифровкой по картам. |
Если дата отчета по корпоративной карте совпадает с днем отражения операции в выписке банка, проводки осуществляются по первому варианту.
Дополнительно для обоих вариантов следует учесть суммы ущерба:
Назначение | Подтверждение |
||
Отражение размера материального ущерба, возникшего вследствие непредъявления сотрудником подтверждающих документов либо в связи с использованием средств карты на личные нужды | Банковская выписка, бухгалтерская справка. |
||
Компенсация вреда сотрудником через кассу предприятия или вычетом из заработка | Бухгалтерская справка, приходный ордер. |
Отчет по корпоративной карте: пример
Сотрудник, получивший средства под отчет, должен предоставить документ, в котором расписаны все произведенные затраты. К нему прилагаются подтверждающие бумаги. Соответствующие предписания установлены в Порядке, утвержденном указанием ЦБ.
Приказом Госкомстата от 2001 г. утверждена типовая форма отчета АО-1.
В бланке, однако, отсутствуют строки, в которых можно отразить операции по корпоративным картам. Исправить ситуацию можно, двумя способами:
- Дополнить типовую форму. Как установлено в Порядке, организация вправе вносить в унифицированную форму дополнительные строки.
- Разработать бланк самостоятельно. Унифицированные формы с 01.01.2013 г. не считаются обязательными для предприятий. Соответствующее положение вытекает из ФЗ №402.
Рассмотрим пример. Сотруднику была выдана корпоративная карта Сбербанка , на которой доступно 50 тыс. руб. Ему было поручено купить многофункциональное устройство, стоимость которого 110 тыс. руб. В соответствии с платежным поручением, на карту было перечислено 65 тыс. руб. После приобретения устройства в остатке оказалось 5 000 руб.

Бухгалтер предприятия дополняет типовую форму отчета несколькими строками. В первую очередь, предусматриваются графы для отражения сумм средств на дату начала пользования картой:
- "Остаток по карте". Эта строка заполняется, если работник платежный инструмент не сдавал.
- "Выдача карты №…". В этой строке указываются сведения, если платежный инструмент выдан перед исполнением задания.
Остаток по карте признается по условиям примера равным 0, так как сотруднику карту выдали перед выполнением поручения. В строке "Выдана карта" указывается ее номер и доступная сумма.
Для отражения пополнения средств в отчет добавлена графа "Платежное поручение". Здесь указывается дата, номер документа.
В строке "Итого" должна содержаться сумма остатка по выданной карте и размер дополнительного перечисления. По условиям примера, общий итог 115 тыс. руб.
На обратной стороне отчета должны быть перечислены документы, которыми сотрудник подтверждает произведенные траты. Работник должен указать дату расходов и сумму.
Снятие наличности
При разработке формы отчета необходимо предусмотреть ситуацию, когда у работника не будет возможности расплатиться за услуги или товары безналичным расчетом. Соответственно, сотруднику придется обналичить требуемую сумму.
Для отражения таких операций добавляются следующие строки:
- "Снято с карты".
- "Израсходовано наличности".
- "Внесено на карту через терминал".
- "Остаток наличности".
Все операции со средствами отражаются на лицевой части отчета.
Расписка о получении документа
Подотчетный работник должен предоставить отчет бухгалтеру или руководителю предприятия. После этого документ проверяется, затем утверждается директором организации.
Товары, услуги, приобретенные сотрудником, приходуются. Работник получает расписку о принятии отчета - нижнюю часть бланка. Если в форме, разработанной предприятием, она не предусмотрена, расписка составляется в произвольном виде.
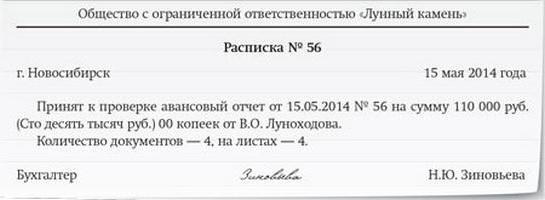
Утверждение бланка
По общим правилам, утвердить форму, разработанную предприятием самостоятельно, должен руководитель. Такое предписание устанавливается в ФЗ № 402. Это же требование действует и в случае, если организация использует унифицированную форму.
Обычно образцы бланков первичных документов приводятся в приложениях к приказу об утверждении учетной политики.
Открытие счета
Для создания счета с корпоративными картами от предприятия потребуются в первую очередь документы, необходимые для открытия обычного р/с. Кроме этого, необходимо написать заявление, форма которого предоставляется банком. Оно пишется на каждого сотрудника-держателя карты. Также прилагаются документы, по которым соответствующие работники идентифицируются. Речь, в частности, о паспорте, а также документах, подтверждающих трудовые правоотношения с предприятием (копия договора). Банк может затребовать и иные бумаги при необходимости.
Как вести учет расчетов по корпоративной карте в 1С: Бухгалтерия?
Сегодня практически все компании используют корпоративные карты. Их использование очень удобный процесс и универсальный. Например, очень удобно применять такие карты в командировках или при осуществлении хозяйственных и представительских расходов. А также при необходимости снять наличные средства.
Для движения денег по корпоративной карте в банке открывается специальный счет, который в последствии привязывается к ней.
Для ведения учета денег по корпоративной карте используется счет 55 «Специальные счета в банках», субсчет 55.04 «Прочие специальные счета».
Как отражаются операции по пополнению корпоративной карты?
С расчетного счета компании денежные средства перечисляются на специальный карточный счет. Эта операция отражается проводкой ДТ 55.04 КТ 51.
В программе 1С такую операцию можно осуществить в разделе «Банк и касса», во вкладке «Банковские выписки».
Для этого нужно списать средства с расчетного счета на карту при помощи кнопки «Списание».
В графе «Вид операции» необходимо указать операцию «Перевод на другой счет организации». Затем, необходимо выбрать наименование организации и банковский счет по корпоративной карте. Также нужно расставить счета учета, а именно по дебету должен стоять счет 55.04, а по кредиту - 51.

После того как документ будет правильно заполнен, необходимо нажать кнопку «Провести». Операция будет проведена и автоматически сформируются проводки. Их можно посмотреть на вкладке «ДтКт».

После просмотра «Записать и закрыть» все операции.
Как происходит снятие денег с корпоративной карты?
Корпоративная карта - это карта организации и все деньги, которые снимаются с нее являются подотчетными. То есть фактически сотрудник, снимая деньги с карты обязан отчитаться за них.
Например, сотрудник организации получил корпоративную карту для покупки канцелярских товаров. Он снял наличные средства в банкомате и расплатился ими в магазине за канцелярские товары.
Снятие денег в банкомате, в программе 1С необходимо отразить операцией на вкладке «Банк и касса» — «Банковские выписки» — «Списание с расчетного счета».
Во вкладке «Вид операции» необходимо указать «Перечисление подотчетному лицу».
В счете учета указать счет 55.04 и привязать его к счёту корпоративной карты. В графе «Подотчетное лицо» необходимо указать сотрудника, который снимал деньги с карты и который впоследствии будет отчитываться по этим суммам перед бухгалтерией.

После проведения этого документа автоматически сформируется проводка ДТ 71.01 Кт 55.04. Ее можно посмотреть на вкладке «ДтКт».

Как отразить комиссию банка при снятии наличных денежных средств с корпоративной карты?
Банк при снятии наличных денег с карты взимает с компании комиссию. В программе 1С, снятие комиссии также производится через функцию «Списание с расчетного счета».
В графе «Вид операции» необходимо выбрать «Прочее списание». В графе «Счет учета» указать нужно счет 55.04 и привязать его к банковскому счет корпоративной карты. В дебете указать счет 91.02, на котором происходит учет банковских комиссий. В графе «Прочие доходы и расходы» необходимо указать статью «Расходы на услуги банков».

После проведения этой операции автоматически сформируется проводка: ДТ 91.02 - КТ 55.04.

Очень часто компании работают с Банк-клиентом. И все выписки автоматически загружаются в программу. То есть никакого списания с расчетного счета делать не надо. Они будут оформлены автоматически. Бухгалтеру нужно будет только проверить и по необходимости исправить «Вид операции» и «Счет учета».
Как подтвердить расходы по корпоративной карте?
После того как подотчетным лицом будут совершены операции по корпоративной карте, необходимо составить авансовый отчет.
В программе 1С этот документ формируется во вкладке «Банк и касса» — «Касса» — «Авансовые отчеты».
Для того чтобы отразить расходы по корпоративной карте, необходимо создать авансовый отчет и заполнить все необходимые графы.
В графе «Авансы» нужно отразить «Списание с расчетного счета» именно той суммы, которая была сформирована ранее.


Затем переходим на вкладку «Товары». В этой вкладке заполняется информация о приобретении всех канцелярских товаров, указываются счет учета и выделяется или не выделяется НДС.

После проведения документа программа автоматически сформирует проводки: ДТ 26 КТ 71.01.
Учимся работать с корпоративными картами (1С:Бухгалтерия 8.3, редакция 3.0)
2018-02-06T11:33:48+00:00В этом уроке мы рассмотрим отражение в 1С:Бухгалтерии 8.3 (редакция 3.0) операций с корпоративными картами.
Корпоративной называется банковская карта, привязанная к карточному счёту организации.
Обычно организация заводит специальный карточный счёт в банке и привязывает к этому счёту нужное количество банковских карт, которые называются корпоративными.
На этот карточный счёт организация переводит средства со своего основного расчётного счёта, а сотрудники организации, которым выданы корпоративные карты, снимают деньги с этих карт себе под отчёт .
Затем сотрудники отчитываются о расходовании средств снятых по корпоративным картам при помощи авансовых отчётов .
Плюсы корпоративных карт очевидны:
- сокращаются расходы и время на выдачу денежных средств под отчёт
- снижается риск потери наличных денежных средств
- появляется возможность снимать средства с карты в нужной валюте (незаменимая вещь при заграничных командировках)
- появляется контроль за расходованием средств онлайн (например, при помощи мобильного приложения)
- появляется возможность устанавливать лимиты как для карточного счёта в целом, так и для корпоративных карт в частности
- появляется возможность совершать покупки в интернете
Требования при работе с корпоративными картами:
- средства, снятые с карт не могут быть использованы для расчётов с сотрудником по оплате труда и вообще для каких-либо выплат социального характера
- с банком заключается договор о выпуске и обслуживании корпоративных карт, к которому прилагается список сотрудников, которые будут пользоваться этими картами
Напоминаю, что это урок и вы можете смело повторять мои действия в своей базе (лучше копии или учебной), главное чтобы версия базы была 1С:Бухгалтерия 8.3, редакция 3.0.
Для работы с карточным счётом в бухгалтерии используется счёт 55 "Специальные счета в банках".
Посмотрим теперь эти же операции в "тройке" (1С:Бухгалтерия 8.3, редакция 3.0).
Организация пополняет карточный счёт, к которому привязаны корпоративные карты сотрудников
Перевод денежных средств с основного расчётного счёта организации на карточный оформляется обычным списанием с расчетного счета.
Заходим в раздел "Банк и касса" пункт "Банковские выписки":

Создаём документ "Списание с расчетного счета":

Указываем вид операции "Перевод на другой счет организации", наш карточный счёт и бухгалтерский счет 55.04.
Проводим документ:

Сотрудники снимают деньги с корпоративных карт, привязанных к карточному счёту организации
Снятия денег сотрудником через корпоративную карту отображается тем же документом списания с расчетного счета.
Указываем вид операции "Перечисление подотчетному лицу"; в качестве счета указываем 55.04 и наш карточный счет; в качестве получателя (подотчетного лица) выступает держатель карты:

Проводим документ:

Банк взимает комиссию за снятие наличных по корпоративной карте
В момент снятия сотрудником наличных по корпоративной карте банк удержит комиссию. Эта комиссия также оформляется документом списания с расчётного счёта:

Проводим документ:

Сотрудник отчитывается за потраченные деньги, снятые по корпоративной карте
И, наконец, снявший под отчет деньги сотрудник обязан по ним отчитаться - приложить оправдательные документы.
В бухгалтерии эта операция отражается документом "Авансовый отчет".
Заходим в раздел "Банк и касса" пункт "Авансовые отчеты":

Создаём новый документ:

Проводим его:

Вот так легко и просто можно работать с корпоративными картами в 1С:Бухгалтерия 8.3, редакция 3.0.
Мы молодцы, на этом всё
Кстати, на новые уроки...
Дополнения от читателей
Бухгалтер Ольга Климова поделилась ценными дополнениями к статье - я с удовольствием публикую их для всех читателей.
В очень небольших организациях корпоративная именная карта может открываться прямо к основному расчетному счету. Сбербанк, например, активно практикует это для микропредприятий. И тогда учет ведется без использования счета 55 и "Списания с расчетного счета". Сотрудник просто обналичивает деньги через банкомат или расплачивается карточкой: Дт 71 Кт 51.
Цитата из статьи: "... Организация пополняет карточный счёт, к которому привязаны корпоративные карты сотрудников... Создаём документ "Списание с расчетного счета" ...".




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации