
Как производится расчет чистых активов. Стоимость имущества предприятия по балансу
Существует достаточно большое количество финансовых показателей, которые могут охарактеризовать то, насколько эффективна бизнес-модель той или иной коммерческой фирмы. В числе таковых — чистые активы. Данный показатель может заинтересовать инвестора, партнера, кредитора, он полезен также и для менеджеров фирмы, отвечающих за ее развитие. Как подсчитывается величина чистых активов в современных российских компаниях? Какие учетные данные могут при этом использоваться?
Что такое чистые активы?
Изучим для начала сущность термина, о котором идет речь. Чистые активы представляют собой финансовый показатель, который определяется как разница между всеми активами организации (ООО или АО), которые приняты к учету, и пассивами, также учитываемыми в бухгалтерии. При этом определение цифр по каждому из составляющих формулы чистых активов осуществляется, как правило, исходя из положений нормативно-правовых актов, а также различных приказов и писем государственных ведомств. Но существуют также формулы расчета данного показателя, определяемые в научной и экспертной среде. Но, прежде чем исследовать их, полезно будет изучить то, в какой структуре могут быть представлены чистые
Структура чистых активов
Как мы отметили выше, рассматриваемый показатель исчисляется как разница между собственно суммой всех активов и пассивов. В соответствии с распространенной в среде российских экономистов точкой зрения, в состав первых должны включаться:
- внеоборотные активы, представленные основными средствами, нематериальными ресурсами, долгосрочными инвестициями;
- оборотные активы, представленные различными запасами, дебиторскими долгами, краткосрочными инвестициями, НДС по приобретенным товарно-материальным ценностям.
При этом из состава оборотных активов эксперты рекомендуют исключать расходы предприятия на выкуп акций в целях их продажи либо вывода с рынка, а также долги учредителей по платежам в В свою очередь, в структуре пассивов должны присутствовать:
- долгосрочные и по корпоративным займам;
- кредиторские долги;
- резервы, относящиеся к предстоящим расходам;
- долги перед учредителями по перечислению доходов.

Также формула чистых активов, основанная на рассматриваемой структуре таковых, предполагает включение в первый и второй показатель любых других сведений, что могут быть тем или иным образом классифицированы как ресурсы фирмы либо ее обязательства. Выше мы отметили, что в качестве источников методологии, которая может быть применена для исчисления финансового показателя, о котором идет речь, могут использоваться различные правовые акты. Так, одним из основных действующих НПА, регулирующих расчет чистых активов, является Приказ Минфина от 28.08.2014 года № 84н. Рассмотрим то, как рассчитать чистые активы (формула их определения, фактически, также представлена в указанном НПА) предлагает Министерство финансов.
Определение чистых активов по методу Минфина
Во-первых, предприятию нужно суммировать все учтенные активы и пассивы. При этом данные на забалансовых бухгалтерских счетах, как полагают специалисты Минфина, не должны приниматься во внимание.
Во-вторых, формула чистых активов по методу Министерства финансов РФ предполагает исключение из активов таких показателей, как долги учредителей (акционеров, собственников) по платежам в уставный капитал либо в акции (в этом смысле позиция Минфина совпадает с подходом экспертов, который мы рассмотрели выше), из пассивов — доходы будущих периодов, что связаны с государственной поддержкой, а также безвозмездным получением какого-либо имущества.

Еще один нюанс определения величины чистых активов в соответствии с рассматриваемой методологией — оба параметра формулы их исчисления должны рассчитываться исходя из стоимости, что отражена в бухгалтерском балансе. При этом формула расчета чистых активов, предложенная Минфином, в целом схожа по своей концепции с иными распространенными в среде экономистов подходами, которые также предполагают задействование цифр из бухгалтерского баланса. Изучим теперь то, каким образом рассматриваемый показатель может вычисляться на практике.
Как рассчитываются чистые активы на практике?
Формула расчета чистых активов, в принципе, имеет очень простую структуру. Главное — иметь доступ к цифрам, которые в ней используются. Основным источником таковых, как мы отметили выше, является бухгалтерский баланс организации. Если брать соответствующий учетный документ в том формате, в котором он утвержден в России, то сведения об активах фирмы содержатся главным образом в строке 1600, о пассивах — в строках 1400 и 1500.
При этом если следовать рекомендациям Минфина РФ и вычитать из первых долги учредителей по платежам в уставный капитал, из вторых — доходы будущих периодов, то нам также пригодятся данные по бухучету, отражающие величину первого показателя (как правило, это дебет счета 75), а также цифры по строке 1530 (для второго параметра).

Таким образом, формула чистых активов будет применяться по определенному алгоритму. Изучим его в подробностях.
Формула чистых активов: структура и схема
- Первым делом вычитаем из цифры по строке 1600 показатель, отражающий долги учредителей перед фирмой по взносам в уставный капитал.
- После суммируем показатели по строкам 1400 и 1500 баланса.
- Далее вычитаем из получившегося результата цифру по строке 1530.
- Завершающим действием будет вычитание из цифры, получившейся в результате вычитания из 1600 величины долгов, показателя, получившегося по факту последнего вычисления.
Как формула чистых активов может выглядеть схематично? Условимся сокращенно именовать рассматриваемый показатель как ЧА, строки бухгалтерского баланса - СТР, счета бухучета - СЧ.
В результате формула расчета чистых активов по балансу будет выглядеть так:
- ЧА = (СТР 1600 — СЧ 75) — (СТР 1400 + СТР 1500 — СТР 1530).
Изучив то, каким образом рассчитывается соответствующий финансовый показатель, рассмотрим, каким образом он может применяться на практике.

В чем заключается практическое значение показателя чистых активов?
Величина чистых активов — один из ключевых индикаторов эффективности бизнес-модели компании. Главный критерий здесь — положительное или отрицательное значение соответствующего показателя. В первом случае правомерно говорить о прибыльности компании, и ее высокой инвестиционной привлекательности. В свою очередь, если формула чистых активов по балансу показала отрицательный результат — скорее всего, фирма имеет определенные проблемы.
Как правильно интерпретировать величину чистых активов?
Многое в интерпретации рассматриваемого показателя зависит от конкретного этапа развития бизнеса. Для молодых компаний, стартапов, отрицательные значения не столь критичны, как для бизнесов, присутствующих на рынке продолжительное время. Для фирм, которые присутствуют в высокорентабельных сегментах, отрицательный показатель чистых активов также допустим, но опять же, желательно, чтобы он наблюдался недолго.

Такой показатель, как чистые активы, полезно наблюдать в динамике, на протяжении нескольких лет. Либо, задействуя данные из текущего бухучета, отслеживать его ежемесячно или ежеквартально.
Чистые активы как фактор управления бизнесом
Определенное значение результаты подсчетов чистых активов имеют с точки зрения управления бизнесом. Например, расчет чистых активов ООО (формула для соответствующих обществ и АО будет одинаковой) может быть полезен:
- в тех случаях, когда уставной капитал увеличивается посредством имущества ООО;
- при выкупе обществом у акционеров ценных бумаг, при выходе одного из участников ООО из бизнеса;
- при выплате соучредителям общества дивидендов;
- при формировании отчетов перед инвесторами;
- при анализе эффективности бизнес-модели общества по требованию собственника;
- как дополнительный источник данных о финансовом состоянии фирмы при рассмотрении кредитных заявок банком либо в ходе взаимодействия с потенциальными инвесторами.
Таким образом, исчисление показателя, о котором идет речь, полезно как с точки зрения отчетности организации перед заинтересованными лицами, так и в аспекте осуществления аналитической работы менеджеров, направленной на оптимизацию бизнес-процессов.
Рассмотрев вопрос, как рассчитать чистые активы по балансу (формула, используемая для этого, также была нами изучена), полезно будет обратить внимание на ряд терминологических нюансов, связанных с практическим использованием соответствующего показателя в качестве характеристики финансового положения предприятия.
Чистые активы или собственный капитал?
Так, например, некоторые эксперты считают, что термин, о котором идет речь, должен отождествляться с понятием собственного капитала. Есть и иная точка зрения на данный тезис. Что касается нормативного регулирования экономических процессов — в соответствующих российских НПА два указанных понятия, в целом, рассматриваются как очень схожие либо идентичные.
Например, в ФЗ № 226 от 18.07.2011 года указано, что для банковских организаций должны рассчитываться не чистые активы, а как раз таки собственные средства в том порядке, что зафиксирован в НПА, издаваемых ЦБ РФ. Еще один примечательный источник права — Письмо Банка России № 350, изданное 28.10.1996 г. В нем указано, что чистые активы — это показатель, который соответствует понятию собственного капитала банка.
Таким образом, что касается кредитно-финансовых организаций, в них рассматриваемые понятия следует рассматривать как тождественные. Поэтому, как считают некоторые исследователи, утвержденная в том же Приказе Минфина № 84н и применяемая для подсчета такого показателя, как чистые активы ООО, формула, в принципе, может применяться также и в целях определения величины собственного капитала компании. Который, в свою очередь, также является важнейшим показателем эффективности бизнеса.
Существует термин, очень близкий по звучанию рассматриваемому, - «чистые оборотные активы».
Что такое чистые оборотные активы
Под чистыми оборотными активами подразумевается сумма собственного капитала фирмы (то есть в одной из интерпретаций — тех же чистых активов), а также долгосрочных обязательств, уменьшенных на величину внеоборотных активов. Некоторые эксперты определяют рассматриваемый показатель как разницу между общей суммой активов фирмы, которые классифицируются как оборотные, и суммой всех тех обязательств компании, что относятся к краткосрочным.
Что показывают чистые оборотные активы
Чистые оборотные активы — показатель, который чаще всего используется для оценки финансово-хозяйственной устойчивости фирмы в аспекте наличия у нее ресурсов для погашения текущих долгов, а также инвестирования в расширение производства. Термин, о котором идет речь, имеет еще одно распространенное название — чистый
Таким образом, инвестор, рассматривая перспективы вложений в ту или иную фирму (например, в ООО), может обращать внимание также и на чистые оборотные активы. Формула расчета таковых может быть дополнена теми, что задействуются для определения величины собственного капитала. Чем больше оба показателя — тем более привлекательной для инвестирования может быть фирма.
Наиболее распространенными случаями, при наступлении которых организация должна определять стоимость чистых активов, являются:
- составление годовой бухгалтерской отчетности. Сумму чистых активов необходимо указать в Отчете об изменениях капитала;
- необходимость контроля соотношения чистых активов и величины уставного капитала. Стоимость чистых активов не должна быть меньше минимального размера уставного капитала общества (п. 3 ст. 20 Закона от 8 февраля 1998 г. № 14-ФЗ, п. 4, 6 ст. 35 Закона от 26 декабря 1995 г. № 208-ФЗ);
- увеличение уставного капитала общества. Сумма, на которую увеличивается уставный капитал за счет имущества общества, не должна превышать разницу между стоимостью чистых активов и суммой уставного капитала и резервного фонда организации (п. 2 ст. 18 Закона от 8 февраля 1998 г. № 14-ФЗ, п. 5 ст. 28 Закона от 26 декабря 1995 г. № 208-ФЗ);
- определение действительной стоимости доли учредителя ООО (например, при его выходе из общества) (п. 2 ст. 14 Закона от 8 февраля 1998 г. № 14-ФЗ);
- определение возможности выплаты дивидендов учредителям (акционерам). Если чистые активы меньше уставного капитала, организация не вправе выплачивать дивиденды (п. 1 ст. 29 Закона от 8 февраля 1998 г. № 14-ФЗ, п. 1 ст. 43 Закона от 26 декабря 1995 г. № 208-ФЗ);
- определение для целей налогообложения расчетной стоимости акций, не обращающихся на рынке ценных бумаг (письма Минфина России от 15 мая 2008 г. № 03-03-06/1/312, МНС России от 4 марта 2004 г. № 02-4-12/792);
- приобретение предприятия как имущественного комплекса. Определение чистых активов необходимо для оценки деловой репутации приобретенной организации.
Порядок расчета
Порядок оценки (расчет стоимости) чистых активов утвержден приказом Минфина России от 28 августа 2014 г. № 84н . Он распространяется на АО, ООО, государственные и муниципальные унитарные предприятия, производственные кооперативы, жилищные накопительные кооперативы, хозяйственные партнерства, организаторов азартных игр (п. 1 и 2 Порядка, утвержденного приказом Минфина России от 28 августа 2014 г. № 84н).
Чистые активы определяйте по данным Бухгалтерского баланса. Например, по данным баланса за 6 месяцев рассчитайте чистые активы по состоянию на 30 июня 2015 года.
Для расчета стоимости чистых активов используйте формулу:
В состав активов, принимаемых к расчету, включите:
- внеоборотные активы, отражаемые в разделе I Бухгалтерского баланса ;
В состав обязательств, принимаемых к расчету, включите долгосрочные и краткосрочные обязательства, отраженные в разделах IV и V Бухгалтерского баланса, а именно:
- долгосрочные обязательства по займам и кредитам и прочие долгосрочные обязательства (включая величину отложенных налоговых обязательств);
- краткосрочные обязательства по займам и кредитам;
- кредиторскую задолженность;
- задолженность участникам (учредителям) по выплате доходов;
- резервы предстоящих расходов;
- прочие краткосрочные обязательства.
Это следует из пунктов 4-6 Порядка, утвержденного приказом Минфина России от 28 августа 2014 г. № 84н.
Пример расчета стоимости чистых активов (при составлении годовой бухгалтерской отчетности)
При составлении бухгалтерской отчетности за текущий год бухгалтер ООО «Торговая фирма "Гермес"» рассчитал величину чистых активов организации. Расчет выполнен на основании показателей баланса за текущий год.
На конец отчетного года в активе баланса отражено:
- по строке 1130 «Основные средства» - 100 000 руб.;
- по строке 1160 «Отложенные налоговые активы» - 5000 руб.;
- по строке 1210 «Запасы» - 400 000 руб.;
- по строке 1230 «Дебиторская задолженность» - 150 000 руб. (задолженности участников по взносам в уставный капитал нет);
- по строке 1250 «Денежные средства» - 200 000 руб.
На конец отчетного года в пассиве баланса отражено:
- по строке 1310 «Уставный капитал (складочный капитал, уставный фонд, вклады товарищей)» - 50 000 руб.;
- по строке 1370 «Нераспределенная прибыль (непокрытый убыток)» - 200 000 руб.;
- по строке 1520 «Кредиторская задолженность» - 605 000 руб.
Все показатели актива баланса учитываются при расчете чистых активов. Показатели пассива баланса учитываются только в части кредиторской задолженности. Величина чистых активов «Гермеса» на 31 декабря текущего года составляет:
100 000 руб. + 5000 руб. + 400 000 руб. + 150 000 руб. + 200 000 руб. - 605 000 руб. = 250 000 руб.
Эту сумму бухгалтер отразил в разделе 3 Отчета об изменениях капитала по строке «Чистые активы» (графа 2).
Расчет при совмещении УСН и ЕНВД
Ситуация: как определить стоимость чистых активов для выплаты дивидендов при совмещении упрощенки и ЕНВД ?
Чтобы определить размер чистых активов для выплаты дивидендов, организации должны вести бухучет. При этом организациям, которые совмещают упрощенку и ЕНВД, определять размер чистых активов следует с использованием данных бухучета в целом по организации. Порядок оценки чистых активов утвержден приказом Минфина России от 28 августа 2014 г. № 84н.
Как и для чего определяется балансовая стоимость активов (БСА), где посмотреть в балансе этот показатель? Разберемся в деталях.
В соответствии с п. 3 Информационного письма Президиума ВАС РФ от 13.03.2001 № 62 , для определения БСА учитывается сумма активов по последнему утвержденному отчету. Как указано в Письме от 16.10.2001 № ИК-07/703, данный показатель не тождественен стоимости ЧА. Остановимся подробнее на анализе этих документов.
Для чего применяется
Для одобрения крупной сделки для ООО и(или) АО требуется получить одобрение учредителей или акционеров. Например, при реализации имущества, цена которого превышает на 25 % БСА. Важность корректного расчета заключается в том, что при ее неверном расчете сделка признается недействительной.
Также рассчитать БСА важно для понимания, может ли компания попасть под налоговый мониторинг и избавиться от камеральных и выездных налоговых поверок: этот показатель на 31 декабря года, предшествующего году подачи заявления на мониторинг, должен быть не меньше 3 млрд руб.
Для объединения организаций в КГН все объединяемые предприятия вместе, как одно из условий, должны иметь на 31 декабря БСА не менее 300 млрд руб.
Определение
Стоимость активов по балансу — это что ? Ответ содержится в том же письме от 16.10.2001 № ИК-07/703. Балансовая стоимость активов — это строка баланса , содержащая надпись «БАЛАНС», то есть это цифра, являющаяся суммой валюты этого отчета.
Фактически БСА организации составляет сумма активов бухгалтерского баланса: это сумма ее внеоборотных и оборотных средств или сумма итогов разделов I и II этого отчета. Следует помнить, что основные средства и НМА показываются в отчете по остаточной стоимости, то есть за вычетом накопленной амортизации.
Как оформить расчет
Законодательно оформление расчета не установлено. Обычно в таких случаях составляется справка о БСА по форме, разработанной организацией самостоятельно в соответствии с требованиями закона 402-ФЗ с обязательным наличием в ней следующей информации:
- название справки;
- дата составления;
- наименование организации-составителя;
- описание того, для чего составлена справка;
- порядок расчета и сумму рассчитанного показателя;
- единица измерения показателя;
- должности и подписи (с расшифровкой) ответственных лиц.
В зависимости от целей, справка может составляться не на все, а на определенное имущество предприятия. Например, для реализации основного средства определяется его цена по данным баланса.
По данным баланса так же легко определяется среднегодовая стоимость активов . С его помощью более реально можно представить величину и изменения имущества организации, чтобы регулировать их на любую отчетную дату. Средняя стоимость активов может быть рассчитана как среднеарифметическое суммы их стоимости на начало и конец отчетного периода, то есть
(сумма активов на начало года + сумма активов на конец года) / 2.
Итак, БСА показывает суммарную цену всего имущества предприятия, его фундаментальную часть в виде необоротных средств и быстро реализуемого имущества в составе оборотного имущества. Правильный расчет БСА и коэффициентов для финансового анализа на ее основе очень важно для понимания финансового состояния любой фирмы и законного осуществления операций с ее имуществом.
В статье определим, какие имущественные, материальные и денежные ценности экономического субъекта можно отнести к чистым активам. Предоставим формулу расчета, расскажем, как проанализировать и улучшить показатели.
Общие понятия
Успешное ведение бизнеса невозможно без детального анализа финансово-экономических показателей хоздеятельности экономического субъекта. Чтобы оценить имущественное и финансовое положение организации и своевременно принять верные управленческие решения, необходимо определить важные коэффициенты платежеспособности и рентабельности. Одним из ключевых расчетных показателей признан расчет стоимости чистых активов по балансу.
Чистые активы организации (ЧА) — это сумма средств экономического субъекта, определенная расчетным путем, которая останется в распоряжении компании после полного погашения долговых обязательств. Иными словами, величина чистых активов вычисляется как арифметическая разница между совокупными показателями имущественных, материальных и финансовых ценностей компании и принятых обязательств.
Отметим, что расчет стоимости чистых активов по балансу является обязательным для организаций. Вычисление показателя осуществляется раз в год на основании данных бухотчетности. Отражаются показатели в третьем разделе отчета об изменениях (движениях) капитала, чистые активы — это (в балансе) строка 360 данной отчетной формы.
Формула расчета чистых активов
Ключевой порядок, как рассчитать стоимость чистых активов по балансу, определен Министерством финансов РФ и представлен в отдельном приказе № 84н от 28.08.2014 . Отметим, что ранее действовал иной порядок, но в настоящее время он не используется.
Данная формула чистых активов по балансу применима к следующему кругу экономических субъектов:
- публичные либо непубличные акционерные общества;
- государственные либо муниципальные унитарные предприятия;
- общества с ограниченной ответственностью;
- производственные кооперативы или жилищные кооперативы;
- хозяйственные партнерства.
Чистые активы формула:
ЧА = (АО - ДУ - ЗА) - (ОБ - ДБП),
- АО — сумма внеоборотных и оборотных средств экономического субъекта на отчетную дату;
- ДУ — долг учредителя, образовавшийся перед предприятием по формированию уставного капитала;
- ЗА — задолженность по собственным акциям, образовавшаяся при выпуске;
- ОБ — сумма обязательств компании краткосрочных и долгосрочных;
- ДБП — доходы будущих периодов в виде государственной финподдержки или безвозмездной передачи имущественных ценностей.
ЧА = (строка 1600 - ДУ) - (строка 1400 + строка 1500 - ДБП).
Рассчитать размер чистых активов в балансе (строки указаны выше) на калькуляторе «под карандаш» недостаточно. Такой расчет необходимо закрепить документально. Однако унифицированного бланка для отражения расчетных данных не предусмотрено в Приказе № 84н. Организации обязаны самостоятельно разработать бланк и регламентировать его в своей учетной политике.
Отметим, что до утверждения приказа № 84н действовала старая форма (Приказ Минфина РФ № 10 и ФКЦБ России от 29.01.2003 № 03-6/пз ). В новых указаниях Министерство финансов России не внесло запрет на использование данной формы, следовательно, фирмы могут использовать его для оформления расчетов чистых активов в балансе (строки документа содержат всю необходимую информацию).
Как рассчитать чистые активы по балансу, пример
ООО «Весна» подготовила годовую бухгалтерскую отчетность, в том числе бухгалтерский баланс по форме ОКУД 0710001.

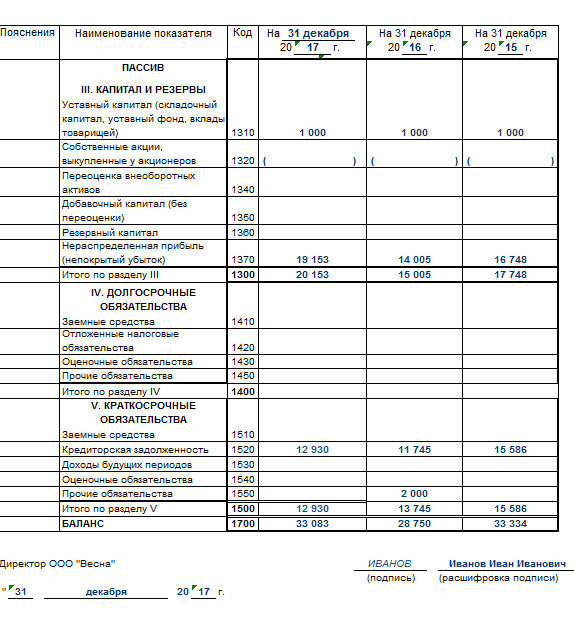
По данным бухгалтерского баланса был произведен расчет:
ЧА = (13 800 +19 283 - 0) - (12 930 - 0) = 20 153 рублей.
Анализ показателей
Завершив арифметические расчеты, переходим к анализу полученного результата. При положительной сумме чистых активов в балансе можно сделать вывод о прибыльности и высокой платежеспособности компании. И, соответственно, чем выше показатель, тем рентабельнее предприятие.
Отрицательные чистые активы — это показатель низкой платежеспособности предприятия. Иными словами, компания с отрицательным показателем ЧА, вероятнее всего, скоро обанкротится, попросту фирме будет нечем расплатиться с долгами. Однако в такой ситуации необходимо учитывать исключительные обстоятельства. Например, компания только образовалась и еще не покрыла своих затрат, либо предприятие получило большой кредит на расширение.
Увеличение чистых активов можно осуществить за счет увеличения уставного, резервного или добавочного капиталов либо сокращением долгов учредителя перед предприятием.
Активы представляют собой ресурсы, которые обеспечивают процесс производства, выраженные в стоимостном показателе. Под балансовой стоимостью фондов понимается общая стоимость активов, принадлежащих фирме. Из данной статьи вы узнаете, где посмотреть в балансе балансовую стоимость активов, а также как она определяется.
Балансовая стоимость фондов может определяться экономическими службами в разнообразных целях.
Главным образом, расчет балансовой стоимости требуется при проведении экономического анализа деятельности фирмы. Такой показатель, как стоимость активов, может понадобиться для определения:
Данные показатели фирма должна рассчитывать для проведения анализа своей деятельности, а индикатор балансовой стоимости активов в некоторых случаях должен рассчитываться по законодательству в обязательном порядке.
Где посмотреть в бух. балансе балансовую стоимость
Стоимость активов по балансу представляет собой сумму всех активов фирмы в денежном выражении, отраженную в бух. балансе. Актив баланса состоит из двух частей:
- Активы внеоборотного характера – строчка 1100;
- Активы оборотного характера – строчка 1200.
Общая стоимость активов по балансу – это строчка 1600.
К внеоборотным активам относятся объекты ОС и НМА. Они учитываются в балансе по своей остаточной стоимости, то есть по стоимости покупки за минусом размера накопившейся амортизации.
Оборотными активами являются фонды, которые полностью потребляются за один год или за один цикл производства. К ним можно отнести: долги дебиторов, деньги, материалы, инвестиции краткосрочного характера и НДС.
Расчет балансовой цены
Сумма активов баланса – это показатель, который отражает общую стоимость всех активов компании по балансу. Порядок расчета балансовой стоимости установлен на законодательном уровне, в документах, которые регламентируют порядок ведения бухучета.
Объекты ОС должны быть отражены в балансе по своей остаточной цене. Для ее расчета необходимо воспользоваться следующей формулой:
Сост = Д01 – К02.
- Д01 – остаток по дебету счета №01;
- К02 – остаток по кредиту счета №02.
НМА также учитываются в балансе в своей остаточной цене.
Балансовый размер дебиторского долга будет отражаться в балансе за вычетом сформированных резервов по сомнительным задолженностям, а запасов – за минусом сформированного резерва под уменьшение цены мат. ценностей.
Балансовая стоимость определяется по формуле:
С. 1600 = с. 1100 + с. 1200.
Как определить среднюю цену активов
Сумма активов бух. баланса является лишь абсолютным индикатором, который определяет общую стоимость имущественных объектов фирмы.
Такой показатель, как средняя стоимость активов, дает наиболее точное представление о размере активов, сглаживая возможные неточности, возникшие в один из периодов отчета. Данный показатель рассчитывается по формуле:
Асг = (Анг + Акг) / 2.
- Анг – балансовая цена фондов на начало периода отчета;
- Акг – балансовая цена фондов на конец периода отчета.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации