
Как производится расчет чистых активов. Размер чистых активов на последнюю отчетную дату, net assets формула
Коротко: Для оценки финансовой стабильности предприятия применяются разные показатели. Но ключевым остается расчет чистых активов.Чтобы узнать его величину, нужно из активов вычесть пассивы. При этом не берутся в расчет забалансовые счета, доходы будущих периодов и ряд других показателей.
Чистые активы - разница между стоимостью имущества предприятия и его долговыми обязательствами. Этот показатель может быть как положительным, так и отрицательным. Если он больше нуля, значит, у предприятия достаточно имущества, чтобы отвечать по долговым обязательствам, если меньше - нехватка. Показатель дает понять, насколько устойчивым является финансовое положение организации.
Отрицательный показатель - это одна из предпосылок к ликвидации организации, особенно если он ниже минимально допустимой суммы уставного капитала в течение второго года подряд (п. 11 ст. 35 ФЗ от 26.12.1995 N 208-ФЗ).
Когда нужно считать?
Рассчитывать чистые активы для ООО нужно при:
- подготовке годового отчета;
- увеличении уставного капитала, если это происходит за счет имущества;
- требовании заинтересованного лица;
- выходе участника из общества для определения его доли.
В акционерных обществах на основе этого показателя также рассчитывают стоимость пакета акций каждого его члена.
Схема расчета
В 2014 году появилась схема расчета чистых активов,определенная законодательно (Приказ Минфина РФ от 28 августа 2014 г.
N 84н). Как и ранее, за основу берутся данные бухгалтерского баланса и из активов вычитаются пассивы. Однако задолженность учредителей по взносам, стоимость выкупленных у акционеров акций, капитал и резервы, доходы будущих периодов учитывать не нужно, поскольку они не имеют прямого отношения ни к фактическому имуществу, ни к задолженности предприятия.
Формула расчета:
Ач = А - ЗС, где
- А - активы;
- ЗС - заемные средства.
Изобр. 1. Пример бланка баланса предприятия
Не принимаются к учету объекты на забалансовых счетах, а именно:
- материальные ценности, которые предприятие приняло на ответственное хранение;
- резервные фонды;
- принятые на комиссию товары;
- бланки строгой отчетности и т.д.
Также не участвует уставный, добавочный и резервный капитал, доходы будущих периодов, непокрытая прибыль или убыток.
Размер уставного капитала не может быть больше чистых активов. Если после сведения баланса это не так, то его стоимость должна быть уменьшена до их размера. Однако она не может быть меньше установленных законом 10 000 руб. В противном случае последует ликвидация предприятия.
В балансе предприятия чистые активы указываются в строке 3600.
|
Нематериальные активы |
Долговременные обязательства по займам и кредитам |
|
Основные средства |
Прочие долгосрочные обязательства |
|
Незавершенное строительство |
Краткосрочные обязательства по займам и кредитам |
|
Доходные вложения в материальные ценности |
Кредиторская задолженность |
|
Досрочные и краткосрочные финансовые вложения |
Задолженность участникам (учредителям) по выплате долгов |
|
Прочие внеоборотные активы |
Резервы предстоящих расходов |
|
Прочие краткосрочные обязательства |
|
|
НДС по приобретенным ценностям |
|
|
Дебиторская задолженность |
|
|
Денежные средства |
|
|
Прочие оборотные активы |
Изобр. 2. Расчет чистых активов на примере
Скачать форму для расчета чистых активов в excel
Несмотря на то, что схема является общей, методы оценки также могут зависеть от деятельности компании и организационно-правовой формы. Так, например, управляющие компании должны принимать во внимание Постановление Правительства РФ от 27 декабря 2004 г. N 853. С Приказом ФСФР РФ от 23.10.2008 N 08-41/пз-н должны считаться брокеры, ПИФы, товарные биржи.
Чистые активы на примере конкретных организаций
Показатель отражается в бухгалтерском балансе любой компании.
Вот, например, в ОАО «Газпром» в 2014 году он составил 9 089 213 120 тыс. руб.
Прирост по сравнению с 2013 - 720 047 660 тыс. руб. (8,6%).
Активы нетто Аккобанка в июне 2015 сократились:
Отрицательные показатели говорят о нестабильном состоянии кредитной организации. Но данные всего за месяц, а не за год. Ситуация может выправиться до конца года.
АО «ЧМЗ» 2014 год работы закрыл с положительными показателями.
Петр Столыпин, 2015-08-16
Вопросы и ответы по теме
По материалу пока еще не задан ни один вопрос, у вас есть возможность сделать это первым
Пример расчета стоимости чистых активов компании
Иногда оценщику необходимо провести «беглый» анализ общего состояния компаний. Для этого можно воспользоваться информацией о чистых активах компании, который можно подчеркнуть из бухгалтерского баланса.
Чистые активы отражают реальную стоимость имеющегося у компании имущества за исключением его долгов.
Таким образом, чистые активы составляют разницу между балансовой стоимостью всех активов компании и суммой долговых обязательств компании.
Где взять информацию для расчета чистых активов компании?
Данные о размере чистых активов компании содержатся в бухгалтерской отчетности. Величина чистых активов, определенная на начало и конец года, указывается в разделе об изменениях капитала (форма №3) вне зависимости от организационно-правовой формы всеми компаниями.
Как рассчитать чистые активы компании?
Порядок расчета величины чистых активов для акционерных обществ установлен Приказом Минфина России N 10н, ФКЦБ России N 03-6/пз от 29 января 2003 г.*
*Согласно Письму Минфина России от 26 января 2007г. N 03-03-06/1/39 общества с ограниченной ответственностью могут пользоваться правилами, разработанными для акционерных обществ.
Под стоимостью чистых активов компании понимается величина, определяемая путем вычитания из суммы активов компании, суммы его пассивов.
Чистые активы рассчитывают на основании данных бухгалтерского баланса. При этом, в расчете участвуют не все показатели баланса. Так, из состава активов необходимо исключить стоимость собственных акций, выкупленных у акционеров, и задолженность учредителей по взносам в уставный капитал. А в составе пассивов не учитывают капитал и резервы (разд. III) и доходы будущих периодов (код 640 разд. V).
Пример расчета чистых активов компании
|
Показатели баланса |
Данные баланса |
|
Актив баланса |
|
|
1. Внеоборотные активы (разд. I): |
|
|
— остаточная стоимость основных средств (стр. 120) |
1 500 000 руб. |
|
— капитальные вложения в незавершенное строительство (стр. 130) |
1 000 000 руб. |
|
— долгосрочные финансовые вложения (стр. 140- |
|
|
2. Оборотные активы (разд. II): |
|
|
— запасы |
|
|
— дебиторская задолженность, |
|
|
в том числе задолженность учредителей по взносам в уставный капитал |
|
|
— денежные средства- |
|
|
Пассив баланса |
|
|
3. Капитал и резервы (разд. III): |
|
|
— уставный капитал- |
|
|
— нераспределенная прибыль |
1 400 000 руб. |
|
4. Долгосрочные обязательства (разд. IV): |
|
|
— долгосрочные займы |
|
|
5. Краткосрочные обязательства (разд. V): |
|
|
— краткосрочные кредиты |
|
|
— задолженность перед бюджетом |
|
|
— прочие краткосрочные обязательства |
1 500 000 руб. |
В статье активов не участвует показатель задолженности учредителей по взносам в уставный капитал (30 000 руб.).
Актив = 1 500 000 + 1 000 000 + 500 000 + 100 000 + 600 000 - 30 000 + 500 000 = 4 170 000 руб.
Сумма активов составит 4 170 000 руб.
В расчет пассивов не войдут данные разд. III бухгалтерского баланса (1 500 000 руб.).
Пассив = 800 000 + 300 000 + 100 000 + 1 500 000 = 2 700 000 руб.
Сумма пассивов составит 2 700 000 руб.
ЧА = 4 170 000 - 2 700 000 = 1 470 000руб.
Стоимость чистых активов компании составляет 1 470 000 руб.
Что означает отрицательная величина чистых активов?
Если чистые активы компании являются отрицательной величиной, то значит размер долгов компании превышает стоимость всего имущества компании.
Недостаточность имущества — термин, который иногда применяется к компании при отрицательном размере чистых активов.
«Если по окончании второго и каждого последующего финансового года стоимость чистых активов общества окажется меньше его уставного капитала, общество обязано объявить об уменьшении своего уставного капитала до размера, не превышающего стоимости его чистых активов, и зарегистрировать такое уменьшение в установленном порядке. Если по окончании второго и каждого последующего финансового года стоимость чистых активов общества окажется меньше минимального размера уставного капитала, установленного настоящим Федеральным законом на дату государственной регистрации общества, общество подлежит ликвидации».
ст.20 Закона об ООО
Похожее говорится и в законе об акционерных обществах:
«Если стоимость чистых активов общества останется меньше его уставного капитала по окончании финансового года, следующего за вторым финансовым годом или каждым последующим финансовым годом, по окончании которых стоимость чистых активов общества оказалась меньше его уставного капитала, в том числе в случае, предусмотренном пунктом 7 настоящей статьи, общество не позднее чем через шесть месяцев после окончания соответствующего финансового года обязано принять одно из следующих решений:
- об уменьшении уставного капитала общества до величины, не превышающей стоимости его чистых активов;
- о ликвидации общества»
Если вам необходима оценка стоимости компании, то обратитесь к нашим специалистам в области оценки.
Иногда оценщику необходимо провести "беглый" анализ общего состояния компаний. Для этого можно воспользоваться информацией о чистых активах компании, который можно подчеркнуть из бухгалтерского баланса.
Чистые активы отражают реальную стоимость имеющегося у компании имущества за исключением его долгов.
Таким образом, чистые активы составляют разницу между балансовой стоимостью всех активов компании и суммой долговых обязательств компании.
Где взять информацию для расчета чистых активов компании?
Данные о размере чистых активов компании содержатся в бухгалтерской отчетности. Величина чистых активов, определенная на начало и конец года, указывается в разделе об изменениях капитала (форма №3) вне зависимости от организационно-правовой формы всеми компаниями.
Как рассчитать чистые активы компании?
Порядок расчета величины чистых активов для акционерных обществ установлен Приказом Минфина России N 10н, ФКЦБ России N 03-6/пз от 29 января 2003 г.*
*Согласно Письму Минфина России от 26 января 2007г. N 03-03-06/1/39 общества с ограниченной ответственностью могут пользоваться правилами, разработанными для акционерных обществ.
Под стоимостью чистых активов компании понимается величина, определяемая путем вычитания из суммы активов компании, суммы его пассивов.
Чистые активы рассчитывают на основании данных бухгалтерского баланса. При этом, в расчете участвуют не все показатели баланса. Так, из состава активов необходимо исключить стоимость собственных акций, выкупленных у акционеров, и задолженность учредителей по взносам в уставный капитал. А в составе пассивов не учитывают капитал и резервы (разд. III) и доходы будущих периодов (код 640 разд. V).
Пример расчета чистых активов компании
|
Показатели баланса |
Данные баланса |
|
Актив баланса |
|
|
1. Внеоборотные активы (разд. I): |
|
|
Остаточная стоимость основных средств (стр. 120) |
1 500 000 руб. |
|
Капитальные вложения в незавершенное строительство (стр. 130) |
1 000 000 руб. |
|
Долгосрочные финансовые вложения (стр. 140- |
|
|
2. Оборотные активы (разд. II): |
|
|
Дебиторская задолженность, |
|
|
в том числе задолженность учредителей по взносам в уставный капитал |
|
|
Денежные средства- |
|
|
Пассив баланса |
|
|
3. Капитал и резервы (разд. III): |
|
|
Уставный капитал- |
|
|
Нераспределенная прибыль |
1 400 000 руб. |
|
4. Долгосрочные обязательства (разд. IV): |
|
|
Долгосрочные займы |
|
|
5. Краткосрочные обязательства (разд. V): |
|
|
Краткосрочные кредиты |
|
|
Задолженность перед бюджетом |
|
|
Прочие краткосрочные обязательства |
1 500 000 руб. |
В статье активов не участвует показатель задолженности учредителей по взносам в уставный капитал (30 000 руб.).
Актив = 1 500 000 + 1 000 000 + 500 000 + 100 000 + 600 000 - 30 000 + 500 000 = 4 170 000 руб.
Сумма активов составит 4 170 000 руб.
В расчет пассивов не войдут данные разд. III бухгалтерского баланса (1 500 000 руб.).
Пассив = 800 000 + 300 000 + 100 000 + 1 500 000 = 2 700 000 руб.
Сумма пассивов составит 2 700 000 руб.
ЧА = 4 170 000 - 2 700 000 = 1 470 000руб.
Стоимость чистых активов компании составляет 1 470 000 руб.
Что означает отрицательная величина чистых активов?
Если чистые активы компании являются отрицательной величиной, то значит размер долгов компании превышает стоимость всего имущества компании.
Недостаточность имущества - термин, который иногда применяется к компании при отрицательном размере чистых активов.
«Если по окончании второго и каждого последующего финансового года стоимость чистых активов общества окажется меньше его уставного капитала, общество обязано объявить об уменьшении своего уставного капитала до размера, не превышающего стоимости его чистых активов, и зарегистрировать такое уменьшение в установленном порядке. Если по окончании второго и каждого последующего финансового года стоимость чистых активов общества окажется меньше минимального размера уставного капитала, установленного настоящим Федеральным законом на дату государственной регистрации общества, общество подлежит ликвидации».
ст.20 Закона об ООО
Похожее говорится и в законе об акционерных обществах:
«Если стоимость чистых активов общества останется меньше его уставного капитала по окончании финансового года, следующего за вторым финансовым годом или каждым последующим финансовым годом, по окончании которых стоимость чистых активов общества оказалась меньше его уставного капитала, в том числе в случае, предусмотренном пунктом 7 настоящей статьи, общество не позднее чем через шесть месяцев после окончания соответствующего финансового года обязано принять одно из следующих решений:
- об уменьшении уставного капитала общества до величины, не превышающей стоимости его чистых активов;
- о ликвидации общества»
Если вам необходима оценка стоимости компании , то обратитесь к нашим специалистам в области оценки.
Сумма итоговых строк 1100 и 1200, уменьшенная на строки 1400 и 1500. Показатель используется для оценки стабильности финансового состояния и характеризует реальный уровень собственных средств бизнеса после расчетов по всем обязательствам и долгам. Рассмотрим, как определить величину ЧА по бух отчетности предприятия.
Чистые активы предприятия в балансе
Стоимость ЧА рассчитывается по итогам отчетного периода – года или промежуточных – квартала, полугодия, 9 мес. Определение чистых активов по балансу производится путем вычитания долгов раздела пассива из актива с применением корректировок на забалансовые счета, долги учредителей/акционеров и доходы по будущим периодам.
Формула расчета утверждена Минфином РФ в приказе № 84н от 28.08.14 г. и подробна описана в отдельной статье. Чтобы вычислить размер чистых активов организации по бухгалтерской отчетности, применяется следующий математический алгоритм:
ЧА = (стр. 1600 – Долги учредителей в составе дебиторских обязательств) – (стр. 1400 + стр. 1500 – Доходы будущих отчетных периодов).
Показатель чистых активов вносится в разработанный предприятием бланк расчета стоимости ЧА. Разрешается применять форму, утвержденную Минфином и ФКЦБ в приказе № 10н от 29.01.03 г. Полученный результат может быть положительным или нет. Отрицательные чистые активы говорят об убыточности деятельности и возможной несостоятельности компании в скором будущем, показывают полную зависимость бизнеса от внешних инвестиций и кредитов. Исключением являются вновь открытые фирмы, еще не успевшие получить доходы.
Важно! Неоднократное снижения уровня ЧА ниже предельного значения (размер уставного капитала) может стать предпосылкой к принудительной ликвидации предприятия согласно требованиям Закона № 208-ФЗ от 26.12.95 г. (ст. 35 п. 11).
Чистые активы акционерного общества
Чистые активы в балансе АО, строка 3600 разд. 3 отчета об изменениях капитала, вычисляются по формуле, применяемой ООО и предприятиями других форм собственности. Акционерные общества рассчитывают ЧА перед выплатой дивидендов акционерам, при выходе акционера из бизнеса, для определения соотношения между уставным капиталом и величиной чистых активов, в случае покупки размещенных или при выкупе принадлежащих обществу акций.
Что такое сравнительный аналитический баланс активов-нетто?
Подобный анализ проводится для исследования в динамике изменений финансового состояния предприятия. При этом рассчитываются абсолютные и удельные соотношения на начало/конец отчетного периода по отдельным показателям и определяется общая картина положения дел в организации. В расчетах используются различные показатели, формулы и коэффициенты. К примеру, метод определения величины собственных оборотных средств (СОС):
СОС = Источники собственные (разд. 4 баланса) – Активы внеоборотные (разд. 1 баланса).
Вывод – чтобы узнать, где в балансе чистые активы, необходимо рассчитать величину собственных средств фирмы, не обремененную обязательствами. Стоимость определяется в денежном выражении на последнюю отчетную дату на основе бухгалтерских данных.
Рассмотрим понятие, формулу расчета и экономический смысл чистых активов компании.
Чистые активы
Чистые активы (англ. Net Assets ) – отражают реальную стоимость имущества предприятия. Чистые активы рассчитываются акционерными обществами, обществами с ограниченной ответственностью, государственными предприятиями и органами надзора. Изменение чистых активов позволяет оценить финансовое состояние предприятия, платежеспособность и уровень риска банкротства. Методика оценки чистых активов регламентирована законодательными актами и служит инструментом диагностики риска банкротства компаний.
Стоимость чистых активов. Формула расчета
В состав активов входят внеоборотные и оборотные активы за исключением задолженности учредителей по взносам в уставной капитал и затрат на выкуп собственных акций. Пассивы включают в себя краткосрочные и долгосрочные обязательства за исключением доходов будущих периодов. Формула расчета имеет следующий вид:
ЧА – стоимость чистых активов предприятия;
А1 – внеоборотные активы предприятия;
А2 – оборотные активы;
ЗУ – задолженности учредителей по взносам в уставной капитал;
ЗВА – затраты по выкупу собственных акций;
П2 – долгосрочные обязательства
П3 – краткосрочные обязательства;
ДБП – доходы будущих периодов.
Величина чистых активов рассчитывается на основе данных бухгалтерского баланса (Форма №1), и формула имеет следующий вид:
Пример расчета стоимости чистых активов бизнеса в Excel
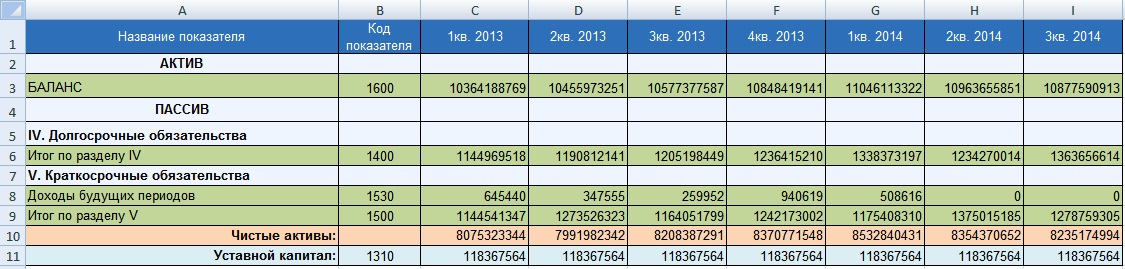
Рассмотрим пример расчета стоимости чистых активов для организации ОАО «Газпром». Для оценки стоимости чистых активов необходимо получить бухгалтерскую отчетность с официального сайта компании. На рисунке ниже выделены строки баланса необходимые для оценки величины чистых активов, данные представлены за период с 1 квартала 2013 года по 3 квартал 2014 года (как правило, оценка чистых активов проводится ежегодно). Формула расчета чистых активов в Excel имеет следующий вид:
Чистые активы
=C3-(C6+C9-C8)
Видео-урок: «Расчет величины чистых активов»
Анализ чистых активов проводится в следующих задачах:
- Оценка финансового состояния и платежеспособности компании (см.→ « «).
- Сравнение чистых активов с уставным капиталом.
Оценка платежеспособности
Платежеспособность представляет собой способность предприятия рассчитываться за свои обязательства своевременно и в полном объеме. Для оценки платежеспособности производят, во-первых, сравнение величины чистых активов с размером уставного капитала и, во-вторых, оценка тенденции изменения. На рисунке ниже показана динамика изменения чистых активов по кварталам.

Анализ динамики изменения чистых активов
Следует разделять платежеспособность и кредитоспособность, так кредитоспособность показывает возможность предприятия расплачиваться по своим обязательствам с помощью наиболее ликвидных видов актива (см.→ ). Тогда как платежеспособность отражает возможность погашения долгов как с помощью наиболее ликвидных активов, так и медленно реализуемых: станки, оборудование, здания и т.д. В результате это может отразиться на устойчивости долгосрочного развития всего предприятия в целом.
На основе анализа характера изменения чистых активов производится оценка уровня финансового состояния. В таблице ниже показана взаимосвязь между тенденцией изменения чистых активов и уровнем финансового состояния.
Сравнение чистых активов с уставным капиталом
Помимо динамической оценки, величину чистых активов для ОАО сравнивают с размером уставного капитала. Это позволяет оценить риск банкротства предприятия (см.→ ). Данный критерий сравнения определен в законе ГК РФ (п. 4 ст. 99 ГК РФ; п. 4 ст. 35 Закона об акционерных обществах ). Не соблюдение данного соотношение приведет к ликвидации в судебном порядке данного предприятия. На рисунке ниже представлено соотношение чистых активов и уставного капитала. Чистые активы ОАО «Газпром» превышают уставной капитал, что исключает риск банкротства предприятия в судебном порядке.
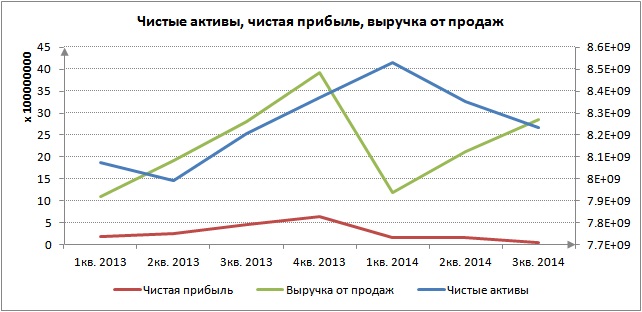
Чистые активы и чистая прибыль
Чистые активы анализируются также с другими экономико-финансовыми показателями организации. Так динамика роста чистых активов сопоставляется с динамикой изменения выручки от продаж и . Выручка от продаж является показателем отражающим эффективность систем продаж и производства предприятия. Чистая прибыль является важнейшим показателем прибыльности деятельности бизнеса, именно за счет нее прежде всего финансируются активы предприятия. Как видно из рисунка ниже, чистая прибыль в 2014 году снизилась, что в свою очередь отразилось на величине чистых активов и финансовом состоянии.
Анализ темпа роста чистых активов и международного кредитного рейтинга
В научной работе Жданова И.Ю. показывается наличие тесной связи между темпом изменения чистых активов предприятия и значением международного кредитного рейтинга таких агентств как Moody’s, S&P и Fitch. Снижение экономических темпов роста чистых активов приводит к уменьшению кредитного рейтинга. Это в свою очередь приводит к снижению инвестиционной привлекательности предприятий для стратегических инвесторов.

Резюме
Стоимость чистых активов является важным показателем величины реального имущества предприятия. Анализ динамики изменения данного показателя позволяет оценить финансовое состояние и платежеспособность. Величина чистых активов используется в регламентированных нормативных документах и законодательных актах для диагностики риска банкротства компаний. Снижение темпа роста чистых активов предприятия приводит к уменьшению не только финансовой устойчивости, но и уровня инвестиционной привлекательности. Подписывайтесь на рассылку по экспресс методам финансового анализа предприятия.
В форме Отчета об изменениях капитала, утвержденной Приказом Минфина России N 66н, разд. 3 выглядит следующим образом:
В данном разделе по строке 3600 «Чистые активы» приводится информация о величине чистых активов организации на 31 декабря отчетного года, на 31 декабря предыдущего года и на 31 декабря года, предшествующего предыдущему.
С 4 ноября 2014 г. все коммерческие организации, за исключением кредитных организаций и акционерных инвестиционных фондов, производят расчет стоимости чистых активов в соответствии с Порядком определения стоимости чистых активов, утвержденным Приказом Минфина России от 28.08.2014 N 84н (п. п. 1, 2, 3 Порядка).
Под стоимостью чистых активов организации понимается величина, определяемая как разность между величиной принимаемых к расчету активов организации и величиной принимаемых к расчету обязательств организации. Стоимость чистых активов определяется по данным бухгалтерского учета. При этом активы и обязательства принимаются к расчету по стоимости, подлежащей отражению в бухгалтерском балансе организации (в нетто-оценке за вычетом регулирующих величин) исходя из правил оценки соответствующих статей бухгалтерского баланса. Объекты бухгалтерского учета, учитываемые организацией на забалансовых счетах, при определении стоимости чистых активов к расчету не принимаются (п. п. 4, 7 Порядка).
В состав принимаемых к расчету активов включаются все активы организации, за исключением дебиторской задолженности учредителей (участников, акционеров, собственников, членов) по взносам (вкладам) в уставный капитал (уставный фонд, паевой фонд, складочный капитал), по оплате акций (п. 5 Порядка).
В состав принимаемых к расчету обязательств включаются все обязательства организации, за исключением доходов будущих периодов, признанных организацией в связи с получением государственной помощи, а также в связи с безвозмездным получением имущества (п. 6 Порядка).
Строка 3600 Отчета об изменениях капитала = Активы, принимаемые к расчету — Обязательства, принимаемые к расчету
Если полученный в результате расчета показатель отрицательный, то он указывается по строке 3600 в круглых скобках.
Показатели на 31 декабря предыдущего года и на 31 декабря года, предшествующего предыдущему, в общем случае переносятся из Отчетов об изменениях капитала, сформированных за соответствующие предыдущие годы.
Однако следует учесть, что ранее действовавший Порядок оценки стоимости чистых активов акционерных обществ, утвержденный Приказом Минфина России N 10н, ФКЦБ России N 03-6/пз, предусматривал исключение из состава пассивов, принимаемых к расчету, всей суммы доходов будущих периодов, а не только тех, которые признаны у организации в связи с получением ею государственной помощи, а также в связи с безвозмездным получением имущества. Поэтому если у организации на 31 декабря 2013 г. и на 31 декабря 2012 г. имелись иные доходы будущих периодов, то показатели по строке 3600 на указанные даты были сформированы по иным правилам. Соответственно, для отражения в отчетности 2014 г. они должны быть скорректированы таким образом, как если бы они определялись по тем же правилам, что и показатель строки 3600 на 31 декабря 2014 г. Иными словами, должна быть обеспечена сопоставимость сравнительных показателей. При этом произведенные корректировки должны быть раскрыты в Пояснениях к Бухгалтерскому балансу и Отчету о финансовых результатах (абз. 2 п. 10 ПБУ 4/99).
Пример заполнения строки 3600 «Чистые активы»
Показатели Бухгалтерского баланса на 31.12.2014: тыс. руб.
| Графа «На 31 декабря 2014 г. « | Графа «На 31 декабря 2013 г. « | Графа «На 31 декабря 2012 г. « | |
| 1 | 2 | 3 | 4 |
| 1. Строка 1100 «Итого по разделу I» | 27 547 | 23 549 | 23 691 |
| 2. Строка 1200 «Итого по разделу II» (задолженность учредителей у организации отсутствует) | 28 997 | 37 343 | 28 452 |
| 3. Строка 1400 «Итого по разделу IV» | 11 991 | 12 088 | 8658 |
| 4. Строка 1500 «Итого по разделу V» | 19 273 | 22 814 | 22 414 |
| 5. Строка 1530 «Доходы будущих периодов» (показатель целиком сформирован за счет признания поступлений от государственной помощи) | 2862 | 2786 | 2710 |
Решение
Стоимость чистых активов составляет:
на 31 декабря 2014 г. — 28 142 тыс. руб. (27 547 тыс. руб. + 28 997 тыс. руб. — 11 991 тыс. руб. — 19 273 тыс. руб. + 2862 тыс. руб.);
на 31 декабря 2013 г. — 28 776 тыс. руб. (23 549 тыс. руб. + 37 343 тыс. руб. — 12 088 тыс. руб. — 22 814 тыс. руб. + 2786 тыс. руб.);
на 31 декабря 2012 г. — 23 781 тыс. руб. (23 691 тыс. руб. + 28 452 тыс. руб. — 8658 тыс. руб. — 22 414 тыс. руб. + 2710 тыс. руб.).
Фрагмент Отчета об изменениях капитала будет выглядеть следующим образом.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации