
Как происходит списание убытков прошлых лет в бухгалтерском учете. Списание убытков прошлых лет
Как поменяется перенос убытка прошлых лет в 2019 году?
От деятельности компании в течение года зависят ее финансовые результаты - деятельность может быть прибыльной, а может оказаться и убыточной. Так, если деятельность была убыточной, убыток можно перенести на будущее и сделать это следует согласно требованиям Налогового кодекса РФ, чтобы у инспекторов не возникло к вам претензий. Возможность эта предусмотрена статьей 283 Налогового кодекса РФ, которая так и называется - «Перенос убытков на будущее».
О том, как производить перенос убытков прошлых лет в 2019 году расскажем в сегодняшней статье.
Обратите внимание, что вести учет доходов без ошибок, корректно отражать расходы, определять налоговую базу по налогу на прибыль, а также правильно сдавать соответствующую отчетность помогает программа Бухсофт! Попробуйте бесплатно:
Открыть БухСофт
Перенос убытков прошлых лет в 2019 году
С 1 января 2017 года действуют новые правила для переноса убытков прошлых лет, согласно новому Федеральному закону от 30.11.2016 № 401-ФЗ.
Так, компании перечисляют налог по ставке 3% (вместо 2%) в федеральный бюджет и 17% - в региональный (вместо 18 %).
Перенос убытка - проводки
Производя учет операций на протяжении всего года, организация делает соответствующие проводки, по счету 90 и 91, на котором накапливаются суммы доходов и суммы расходов. Чтобы по итогам года определить финансовый результат деятельности компании, оба счета следует закрыть. Так, убыточной деятельность признается, когда сальдо по счету 90 и 91 дебетовое, то есть расходы превысили доходную часть. Убыток списывают на счет 99.
Перенос убытка на будущее можно произвести только после того, как будет закрыт счет 99. Такую операцию оформляют проводкой Дт 94 Кт 99 - «списание непокрытого убытка».
В порядке переноса убытка на будущее соблюдается «очередность»
Согласно положениям п. 3 ст. 283 НК РФ в случае, когда убытки были получены не в одном, а нескольких налоговых периодах, при их переносе должна соблюдаться очередность: сначала нужно переносить убыток, полученный в самый ранний год, а за ним в порядке возрастания года убытки, полученные в более поздние периоды.
Виды и сроки хранения документов о подтверждении убытка прошлых лет
Стоит отметить, что в Налоговом кодексе нет уточнения о том, какими документами нужно подтверждать списание убытка прошлых лет. Поэтому на этом вопросе нужно заострить внимание.
Убыток подтверждается первичной документацией, которую ведет организация, а именно, накладными, счетами, ведомостями и карточками, по которым производится учет.
При этом стоит уточнить, что это не карточки учета, оборотно-сальдовые ведомости или налоговые регистры, а именно первичка.
Хранение документации о подтверждении убытков прошлых лет должно быть постоянным, пока списывается убыток в уменьшение налоговой базы и до полного его списания. В противном случае не исключены спорные моменты с налоговыми инспекторами. Кроме того, и после полного погашения суммы убытка, подтверждающие этот факт документы, хранятся еще четыре года. Такие требования прописаны в письме Минфина России от 25.05.2012 № 03-03-06/1/278.
Отражение убытка прошлых лет в декларации по налогу на прибыли
В налоговом учете для подтверждения убытка прошлых лет компания согласно требованиям абз. 1 ст. 315 НК РФ производит расчет налоговой базы с нарастающим итогом с начала года за отчетные и налоговый периоды.
Так, в подаваемой налоговикам декларации по налогу на прибыль следует:
- в строке 140 Приложения № 4 к листу 02 декларации отразить сформированную налоговую базу, которую возможно уменьшить на сумму убытка;
- по строке 010 Приложения № 4 к листу 02 отразить тот остаток убытка, который не был перенесен, но имеется на начало нового налогового периода. Данный показатель является, по сути, неперенесенным убытком, полученным за предыдущие годы.
Важно отметить: сумма, обозначенная в строке 010, расшифровывается в строках 040 - 130 в зависимости от того, в каком году сформировалась соответствующая часть убытка. А значение по строке 140 должно быть равно значению строки 100 листа 02 подаваемой декларации по налогу на прибыль.
Следует также проверить, чтобы сумма убытка, принимаемая в уменьшение налоговой базы в текущем налоговом периоде и отраженная в строке 150, не была больше значения по строке 140. Показатель строки 150 следует перенести в строку 110 листа 02 налоговой декларации.
При ведении бухгалтерского учета в организации бывают такие случаи, когда во время ведения деятельности образуется убыток и его необходимо перенести на следующий период. Так же не редки случаи возникновения необходимости отражения в программе таких данных при начале работы с программой после ее приобретения. В данной статье мы подробно разберем все такие ситуации.
Рассмотрим ситуацию, когда по итогам 2016 г. в нашей компании получился убыток в 338 138,43 руб. В следующем месяце наша прибыль была ровно 300 000 руб.
Убыток рассчитывается при закрытии месяца специальным помощником, который расположен в разделе программы «Операции». В рамках нашего примера производится закрытие декабря 2016 г. одновременно с закрытием четвертого квартала и всего года.
После произведения операции по закрытию декабря 2016 г. мы можем получить справку «Расчет налога на прибыль». В ней будут отражены подробные данные, включая нужную нам сумму убытка за 2016 год.

Как мы видим из сформировавшегося отчета, что за весь текущий 2016 год, который мы закрываем, убыток составил 388 138,43 рублей. Эта сумма подсчитана за все месяцы 2016 г. и является его финансовым результатом.

Теперь данный убыток нужно отнести на более поздние даты в связи с тем, что в дальнейшем он компенсируется поступившим доходом.
Перенос убытка
Прежде, чем приступать к совершению этой операции за 2016 г., узнаем размер отложенных налоговых активов (ОНА) за данный период. Это можно сделать, получив ОСВ по 09 счету за весь 2016 г. На рисунке ниже видно, что сумма составила 77 627,68 рублей, что является 20% от полученного убытка за рассматриваемый год.
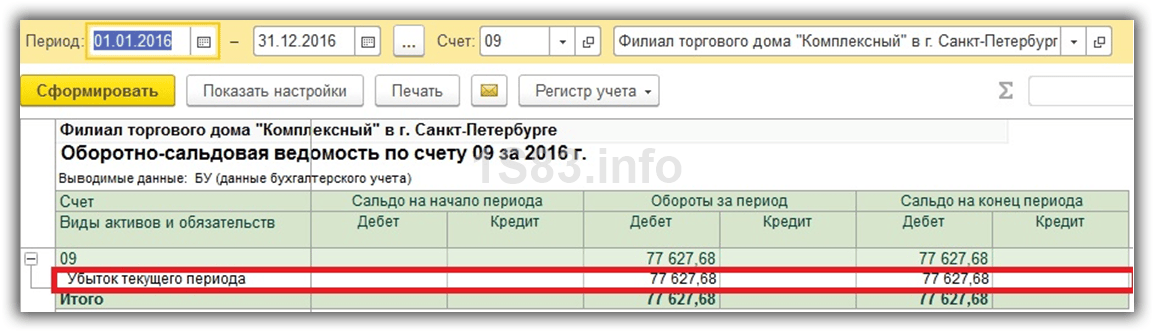
В рамках нашей статьи в табличную часть будут добавлены всего две строки:
- ОНА в размере 77 627,68 будет перенесен на расход будущих периодов. Счет 09 при этом остается неизменным.
- Убыток за 2016 г., который составил 338 138,43 р., будет отнесен на прочие расходы будущих периодов.
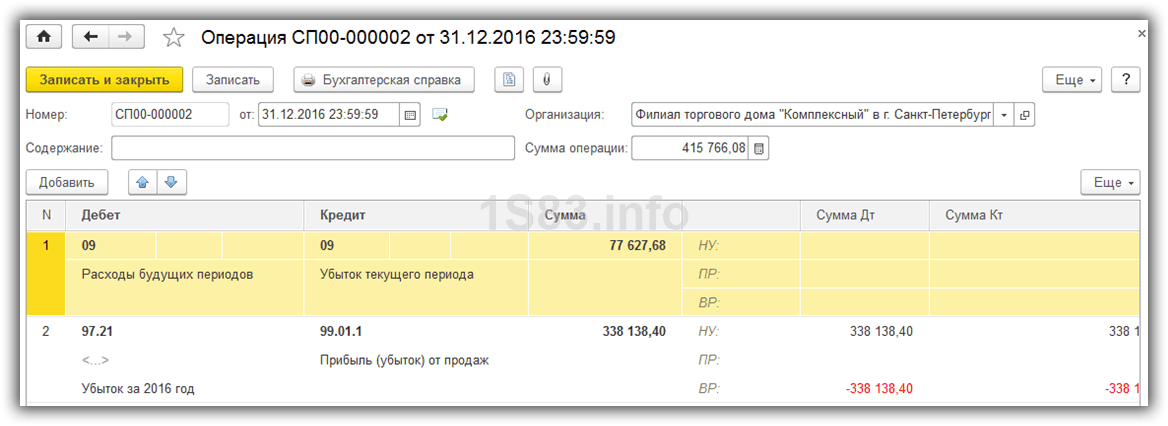
Как можно увидеть на рисунке выше, при перенесении убытка мы указали субконто «Убыток за 2016 год». В нашем случае эта позиция справочника расходов будущих периодов была создана вручную.

Наименование вы можете указать произвольное. В качестве вида для налогового учета будут фигурировать «Убытки прошлых лет». Так же укажем, что данные убытки будут списываться с 1 января 2017 г. по конец 2023 г.
После внесения всех изменений переформируем оборотку и увидим, что конечное сальдо, которое составляет 77 627,68 руб., числится за расходами будущих периодов.

Теперь можно вернуться к закрытию декабря 2016 г. и переформировать реформацию баланса. В этой ситуации перепроводить документы заново нет никакой необходимости.

Доход в текущем периоде
Теперь приступим к внесению в базу прибыли в размере 300 000 руб. Она была получена нашей компанией в январе 2017 г. Фин. результат мы получим так же, как и в декабре – после закрытия месяца.
На рисунке ниже отображено списание убытка за 2016 г. на 300 000 р., что является доходом за январь 2017 г.
Так же при закрытии месяца была рассчитана сумма налога.

Убытки прошлых лет при переходе на 1С:Бухгалтерия
Не всегда учет убытков прошлых лет производится во время работы в программе. В некоторых ситуациях нужно внести эту информацию в программу при начале работы с ней.
Все требуемые действия производятся при помощи помощника ввода остатков, который расположен в разделе программы «Главное».

В шапке обработки выберите организацию и укажите дату. Первым делом внесем данные по ОНА – 09 счет.

В этой ситуации сумма, которая отнесена на расходы будущих периодов будет составлять 77 627,68 рублей.

Далее внесем в программу данные об убытке за 2016 год в размере 338 138,43 рублей, которые будут числиться на счете 97.21. При этом обратите внимание, что ввод этих данных должен производиться отдельным документом, где будут содержаться только данные об убытке за прошлый год.

Отражение убытка в бухгалтерском учете - проводки по нему требуют особого внимания бухгалтера. Эта процедура оказывает влияние на величину налога на прибыль не только текущего, но и последующих периодов. В данной статье раскроем эту тему подробно.
Как отражается финрезультат - проводки
Убыток в бухгалтерском учете (далее — БУ) определяется по окончании отчетного периода путем сравнения понесенных издержек и полученных поступлений. Финрезультат (прибыль или убыток) получается из суммы результатов по обычным для предприятия видам активности и прочим поступлениям и выбытиям. Для фиксации финрезультатов планом счетов (утвержденным приказом Минфина РФ от 31.10.2000 № 94н) предусмотрен счет 99 «Прибыль и убытки». В течение финансового года выполняется закрытие периодов, за которые формируется промежуточная отчетность, и делаются следующие проводки:
|
Описание |
||
|
Показана прибыль по обычной деятельности (если оборот по Кт 90.1 больше суммы оборотов по Дт 90.2, 90.3 и т. д.) |
||
|
Показан убыток по обычной деятельности (если оборот по Кт 90.1 меньше суммы оборотов по Дт 90.2, 90.3 и т. д.) |
||
|
Показана прибыль по остальным активностям (если оборот по Кт 91.1 больше оборота по Дт 91.2) |
||
|
Показан убыток по остальным активностям (если оборот по Кт 91.1 меньше оборота по Дт 91.2) |
Отметим, что отражение фактов финансово-хозяйственной деятельности по всем субсчетам счетов 90 и 91 выполняется в течение года непрерывно, нарастающим итогом. И только при реформации баланса в конце года они обнуляются проводками Дт 90.1 Кт 90.9, Дт 90.9 Кт 90.2 (90.3). Для счета 91 реформация выполняется аналогично. Соответственно, с убытком, образовавшимся на конец промежуточных отчетных периодов, бухгалтер ничего не делает — финрезультаты просто накапливаются на счете 99. А вот по итогам года скопившееся сальдо на счете 99 включается в состав нераспределенной прибыли или непокрытого убытка проводками:
Убыток бухгалтерский и убыток налоговый - проводки
Когда по данным бухгалтерского и налогового учета (далее — НУ) получается прибыль и оба значения равны, то трудностей по исчислению и отражению в учете налога на прибыль (далее — НП) не возникает. Если же в одной из систем учета — БУ или НУ — получился один финансовый результат, а в другой — иной, то при закрытии периода следует уделить внимание ПБУ 18/02, утвержденного приказом Минфина России от 19.11.2002 № 114н. В нашей статье рассмотрим случаи с возникновением расхождений по убытку в БУ и НУ.
Об обязанности применения ПБУ 18/02 читайте в статье «ПБУ 18/02 — кто должен применять и кто нет?» .
Согласно ст. 283 НК РФ организация имеет право перенести убытки, полученные в текущем налоговом периоде, на будущее, то есть уменьшить базу по НП на сумму этих убытков в последующих периодах полностью или по частям.
Подробнее о налоговом убытке читайте .
Поэтому даже если в текущем периоде финансовые результаты по БУ и НУ равны, то в последующих периодах при прочих равных данных бухгалтерская и налоговая прибыль будут различаться, таким образом, возникнет вычитаемая временная разница (п. 11 ПБУ 18/02). Отметим, что правило переноса убытка работает только для налогового периода (года), к убытку за отчетный период оно не применяется.
Рассмотрим 3 случая возникновения убытков и связанных с ними проводок.
Одинаковый убыток в БУ и НУ
Согласно п. 20 ПБУ 18/02 после того, как бухгалтер определит финансовый результат по данным БУ, он должен подсчитать и отразить в учете условный доход или расход по НП. Это необходимо сделать, потому что налоговый убыток за отчетный период обнуляется (п. 8 ст. 274 НК РФ), а финансовый результат по БУ остается неизменным. Сумма вычисляется путем умножения бухгалтерского убытка на ставку НП и отражается проводкой:
- Дт 68 Кт 99 — на сумму условного дохода по налогу на прибыль.
- Дт 09 Кт 68 — ОНА.
Таким образом, если в НУ и БУ зафиксирован убыток, то по счету 68, субсчету «НП» будет нулевое сальдо, а в декларации к уплате также будет отражен 0. При этом возникшую разницу между 0 по НУ и суммой убытка по БУ следует отразить в бухучете (сформировать ОНА).
О правилах учета ОНА читайте в статье «Бухгалтерский учет расчетов по налогу на прибыль» .
Убыток в НУ, прибыль в БУ
Если в НУ образовался убыток, а в БУ прибыль, то в НУ расходы были больше или доходы меньше, а значит, в текущем периоде должны быть отражены отложенные налоговые обязательства (ОНО) при налогооблагаемых временных разницах или постоянные налоговые активы (ПНА) при постоянных разницах. При закрытии периода бухгалтер отражает условный расход по НП, который компенсируется сделанными ранее проводками по ОНО или ПНА, тем самым приводя текущий НП к 0.
Рассмотрим эту ситуацию на примере.
Пример
В ООО «Калейдоскоп» прибыль по БУ равна 250 тыс. руб., убыток по НУ — 500 тыс. руб. Разница возникла в связи со списанием «Калейдоскопом» амортизационной премии по новому основному средству — 350 тыс. руб. (ОНО). Также ООО «Калейдоскоп» получило безвозмездно оборудование от учредителя — физлица, которое имеет долю в уставном капитале, равную 70%. Стоимость оборудования составила 400 тыс. руб. В БУ это поступление отражено как прочие доходы, в НУ оно не признается облагаемым доходом (подп. 11 п. 1 ст. 251 НК РФ). В бухучете ООО «Калейдоскоп» сделаны проводки:
|
Сумма, тыс. руб. |
Описание |
||
|
70 (350 × 20%) |
Показано ОНО по амортизационной премии |
||
|
80 (400 × 20%) |
Показан ПНА по безвозмездно полученному оборудованию |
||
|
90.9 (91.9) |
Определена прибыль по данным БУ |
||
|
50 (250 × 20%) |
Определен условный расход по НП |
||
|
100 (500 × 20%) |
Определен ОНА по налоговому убытку |
На счете 68 в конце периода образуется нулевое сальдо, что соответствует значению НП по данным НУ, ведь там получился убыток. Соответственно, налог равен 0.
О том, должен ли волноваться бухгалтер, ожидая проверок налоговиков, если в налоговой декларации показан убыток, читайте в статье «Какие последствия отражения убытка в декларации по налогу на прибыль?» .
Следующая ситуация предполагает, что в БУ расходы были больше или доходы меньше, чем в НУ, поэтому убыток на этот раз образовался в БУ, а прибыль — в НУ.
Убыток в БУ, прибыль в НУ
В данной ситуации в текущем периоде имели место вычитаемые временные разницы, которые привели к отражению ОНА, и/или постоянные разницы, вследствие которых было показано постоянное налоговое обязательство (ПНО). Рассмотрим пример.
Пример
В ООО «Карусель» прибыль по НУ равняется 150 тыс. руб., убыток по БУ — 300 тыс. руб. Ранее организация признала ОНА по перенесенному на будущее убытку; сумма перенесенного убытка равна 400 тыс. руб. В текущем налоговом периоде ООО «Карусель» может погасить часть убытка в размере 150 тыс. руб. за счет полученной в НУ прибыли. Кроме того, в текущем году в учете ООО «Карусель» возникла временная разница в связи с превышением сумм амортизации по БУ сумм амортизации по НУ на 450 тыс. руб. В бухучете ООО «Карусель» сделаны проводки:
|
Сумма, тыс. руб. |
Описание |
||
|
90 (450 × 0,2) |
Показан ОНА на разницу по суммам амортизации |
||
|
30 (150 × 0,2) |
Списан ОНА по погашенному убытку |
||
|
90.9 (91.9) |
Определен убыток по данным БУ |
||
|
60 (300 × 20%) |
Определен условный доход по НП |
Таким образом, оборот по дебету счета 68 равен 90 тыс. руб. и по кредиту — 90 тыс. руб., то есть текущий НП равен 0 руб. По данным декларации по НП сумма налога за год также равна 0, так как налоговая прибыль была обнулена за счет погашения убытка прошлых лет.
Погашение перенесенного на будущее убытка
В предыдущем примере мы увидели, что происходит с ОНА, начисленным на сумму налогового убытка, который организация решает перенести на будущее. Если организация в НУ получает прибыль, то она имеет право погасить перенесенный на будущее убыток на сумму этой прибыли. Погашение может быть сделано частями в разных периодах или полностью. При этом списывается ОНА по такому убытку: Дт 68 Кт 09.
О БРАТИТЕ ВНИМАНИЕ! Налоговый убыток переносится на будущее согласно нормам ст . 283 НК РФ и с учетом ограничения .
Итоги
Если в бухгалтерском или налоговом учете образовался убыток, необходимо помнить, что в этом случае не обойтись без применения ПБУ 18/02. Это положение регулирует учет постоянных и временных разниц, которые приводят к различным финансовым результатам в БУ и НУ. Кроме того, в ПБУ 18/02 установлено, что переносимый на будущее убыток, полученный в НУ, также является временной разницей.
Одной из налоговых новелл 2017 года является введение ограничения на признание убытков, сформированных в предыдущих налоговых периодах. В качестве своего рода компенсации "неудобств" законодатель одновременно отменил 10-летний лимит по переносу убытков на будущее. То есть теперь убытки можно списывать до полного исчерпания, что не позволял делать ранее действующий порядок. Однако на деле все оказалось не так просто.
Еще в 2016 году организации имели полное право за счет убытков прошлых лет полностью обнулить базу по налогу на прибыль. С начала 2017 года законодатель в этом довольно серьезно ограничил налогоплательщиков. Законом от 30 ноября 2017 г. N 401-ФЗ введен лимит на списание прошлых убытков - старые убытки могут уменьшать базу по налогу на прибыль текущего периода не более чем на 50 процентов (п. 2.1 ст. 283 НК). Надо сказать, что изначально предполагалось установить ограничитель на отметке 30 процентов от налоговой базы текущего периода. Однако, видимо, законотворцы признали, что это уже было бы слишком.
Очевидно, что введение ограничения на списание прошлых убытков увеличивает налоговую нагрузку на предприятия. Причем проблема может носить даже массовый характер. Ведь, учитывая экономическую ситуацию в стране, в минувшие годы многие компании работали "в минус". И сейчас, когда они только-только "встают на ноги", если бы они списывали убытки в прежнем порядке, бюджет опять же ничего не "увидел".
В некоторой степени это, конечно же, противоречит введенному в РФ мораторию на увеличение налоговой нагрузки. Видимо с тем, чтобы сгладить столь неблагоприятные последствия, Законом N 401-ФЗ отменен действующий сейчас 10-летний лимит по переносу убытков.
Важные детали
При применении нового порядка необходимо учитывать следующие важные моменты:
1) ограничение на признание прошлых убытков носит временный характер - оно действует с 2017 года по 2020-й. То есть с 2021 года вновь станет возможным признание накопленных убытков в полном объеме;
2) ограничение введено и на сумму признаваемого убытка, полученного участниками КГН. Оно также составит 50% от консолидированной налоговой базы КГН текущего отчетного (налогового) периода. При этом в учетную политику для целей налогообложения КГН необходимо внести изменения и предусмотреть порядок расчета и пересчета суммы переносимого убытка, возникшего при расчете консолидированной налоговой базы с учетом ограничения в 50%, которое применяет ответственный участник КГН (п. 6 ст. 283 НК в ред. Закона N 401-ФЗ);
3) отмена 10-летнего лимита по переносу убытков касается только тех из них, что возникли в 2007 году и позднее (подп. 16 ст. 13 Закона N 401-ФЗ);
4) сохранено правило, согласно которому убытки признаются, что называется, по очереди. То есть, если компания понесла убытки более чем в одном налоговом периоде, перенос таких убытков на будущее производится в той очередности, в которой они понесены;
5) как и прежде, хранить документы, подтверждающие объем понесенного убытка, нужно в течение всего срока переноса убытка плюс еще четыре года после окончания года, в котором убыток был полностью списан.
На цифрах
Посмотрим, как новые правила будут работать на практике.
Пример. ООО "Ромашка" по итогам 2015 года получило убыток в размере 500 000 руб. При этом и 2016 год также принес убыток в сумме 300 000 руб.
В свою очередь, 2017 год для компании оказался прибыльным. Нарастающим итогом прибыль составила:
- за I квартал 2017 г. - 350 000 руб.;
- за полугодие 2017 г. - 500 000 руб.;
- за 9 месяцев 2017 г. - 700 000 руб.;
- за 2017 г. - 800 000 руб.
При определении базы по налогу на прибыль в 2017 году ООО "Ромашка" вправе учесть:
- за I квартал 2017 г. - часть убытка за 2015 год в сумме 175 000 руб. (350 000 руб. : 2);
- за полугодие 2017 г. - половину убытка за 2015 г. - 250 000 руб. (500 000 руб. : 2);
- за 9 месяцев 2017 г. - часть убытка за 2015 г. в сумме 350 000 руб. (700 000 руб. : 2);
- за 2017 г. - часть убытка за 2015 г. в сумме 400 000 руб. (800 000 руб. : 2).
По "старинке"
Для сравнения приведем расчет суммы переносимого убытка на будущее по старым правилам при тех же обстоятельствах (финансовых результатах).
При определении базы по налогу на прибыль в 2017 году ООО "Ромашка" по старым правилам смогло бы учесть:
- за I квартал 2017 г. - часть убытка за 2015 год в сумме 350 000 руб.;
- за полугодие 2017 г. - полностью убыток за 2015 г. в размере 500 000 руб.;
- за 9 месяцев 2017 г. - полностью убыток за 2015 г. в сумме 500 000 руб. и часть убытка за 2016 г. в размере 200 000 руб.;
- за 2017 г. - полностью убыток за 2015 г. и за 2016 г. в сумме 800 000 руб.
Таким образом, по старым правилам ООО "Ромашка" имело возможность полностью учесть убытки, полученные за 2015-й и 2016 гг. При этом в рассматриваемом примере обществу не пришлось бы платить авансовые платежи по налогу на прибыль в 2017 году и налог за этот год, поскольку база по налогу на прибыль полностью обнулялась.
По новым же правилам ООО "Ромашка" учтет только половину убытков за 2015 и 2016 г. При этом за обществом сохраняется обязанность заплатить авансовые платежи по налогу на прибыль и налог за 2017 год, поскольку база по налогу на прибыль уже не нулевая. Остаток "прошлых" убытков ООО "Ромашка" учтет в следующих периодах без какого-либо ограничения по времени.
Убытки при УСН
В завершение отметим, что "упрощенцы" с объектом налогообложения "доходы минус расходы" также имеют возможность учесть "прошлые" убытки. При этом, что интересно, в 2017 году такие убытки на УСН признаются в старом порядке. Никаких изменений в пункт 7 статьи 346.18 Кодекса законодатель не внес. А это означает, что размер переносимого убытка на УСН, как и прежде, не ограничен и списывать его можно только в течение 10 лет, следующих за тем налоговым периодом, в котором получен этот убыток.
Перенос убытков на будущее производится налогоплательщиком в соответствии с п. 1 ст. 283 НК РФ на те налоговые периоды, в которых налоговая база будет иметь положительное значение. При всей внешней простоте операции такой перенос имеет свои особенности и разночтения, которые следует учитывать при построении налогового учета, об этом далее в статье.
Что такое убыток?
Деятельность любой организации сопряжена как с прибыльностью бизнеса, так и с его убыточностью. Под убытком Налоговый кодекс в п. 8 ст. 274 НК РФ подразумевает отрицательную разницу, возникшую между полученными доходами и понесенными расходами, учтенными при налогообложении.
Налоговый орган, проводящий камеральную проверку отчета, содержащего по итогам налогового периода убыток, имеет право затребовать пояснения относительно обоснованности размера этого убытка (п. 3 ст. 88 НК РФ).
Налоговый кодекс установил в п. 6 ст. 6.1, п. 3 ст. 88 и сроки представления таких пояснений - не более 5 рабочих дней. Чтобы подтвердить данные, внесенные в декларацию, налогоплательщик вправе, согласно п. 4 ст. 88 НК РФ, подавать различные документы, в числе которых чаще всего фигурируют выписки из регистров бухгалтерского или налогового учета.
Начало бизнеса - разрешено ли учитывать убытки?
Налоговый кодекс в главе 25 разрешает полученные убытки учитывать при расчете налоговой базы. Однако совершать это действие допускается лишь в следующих налоговых периодах, да и то если налоговая база будет положительна. Таким путем, согласно п. 1 ст. 283 НК РФ, и происходит перенос убытков на будущее .
В деловой практике встречаются обстоятельства, при которых налогоплательщик несет в определенном отчетном периоде затраты, но дохода не получает. Чаще всего такое случается при начале бизнеса, когда компания на предварительном этапе ведет подготовку к производству или строительству. В этот временной промежуток она вынуждена выдавать заработную плату персоналу, закупать материалы и оборудование и т.п.
Минфин России в письме от 26.08.2013 № 03-03-06/1/34810 и ФНС России в письме от 21.04.2011 № КЕ-4-3/6494 высказывают мнение, что налогоплательщик имеет полное право в таких ситуациях в общем порядке произвести перенос убытков на будущее .
Следует отметить, что Минфин в последнее время резко изменил свою позицию в сторону налогоплательщиков. Ранее специалисты министерства настаивали на том, что налогоплательщик не вправе переносить убытки, пока он не ведет деятельность, направленную на получение дохода. Более того, Минфин вообще считал излишним учет расходов в такие периоды.
Подобная позиция была причиной множества судебных процессов. И, несмотря на явное рассогласование позиции Минфина с нормами, содержащимися в абз. 4 п. 1 ст. 252 НК РФ, арбитражные суды иногда поддерживали контролирующие органы.
Ограничения, существующие при переносе убытков на будущее
Налоговый кодекс определяет ряд ограничений, которые наложены на перенос убытков на будущее . Нельзя переносить следующие убытки:
- Если они получены налогоплательщиком в периоде, когда применялась ставка налога на прибыль, равная 0% по основаниям, изложенным в пунктах 1.1, 1.3, 5, 5.1 статьи 284 НК РФ.
- Если они получены от реализации или выбытия в иной форме акций российских компаний, непрерывно более пяти лет находившихся в собственности юридического лица, и если эти убытки соответствуют хотя бы одному из тех критериев, которые поименованы в п. 2 ст. 284.2 НК РФ. Впрочем, ставка налога на прибыль по таким операциям тоже, согласно п. 4.1 ст. 284 НК РФ, равна 0%.
- Если убыток понесен на УСН или ЕСХН, а в новом периоде налогоплательщик перешел на общий режим налогообложения. Эти ограничения определены нормами, содержащимися в абз. 9 п. 5 ст. 346.6, абз. 8 п. 7 ст. 346.18 НК РФ, и письмом Минфина России от 25.09.2009 № 03-03-06/1/617.
- Если организация участвует в проекте «Сколково», то убыток, полученный до освобождения от налогообложения, на будущее, согласно п. 9 ст. 246.1 НК РФ, не переносится.
Особенности переноса убытков на будущее
Перенос некоторых убытков осуществляется в особом порядке. Такие особенности установлены для убытков:
- От деятельности, осуществляемой обслуживающими производствами и хозяйствами (ст. 275.1 НК РФ).
- По операциям, проводимым с ценными бумагами и финансовыми инструментами срочных сделок, если эти бумаги и сделки необращающиеся (п. 22 ст. 280 НК РФ).
- По операциям, которые проводятся с амортизируемым имуществом (п. 3 ст. 268 и ст. 323 НК РФ).
- По операциям, связанным с уступкой или переуступкой права требования (ст. 279 НК РФ).
Сроки переноса убытков
Временные рамки переноса убытков на будущее определены абз. 1 п. 2 ст. 283 НК РФ, в соответствии с которым срок не может быть больше 10 лет, идущих за налоговым периодом, когда был получен этот убыток. Иначе говоря, налогоплательщик вправе использовать полученную отрицательную разницу лишь в этот промежуток. Если на прибыль выйти так и не удастся, то с 11-го года воспользоваться этим правом уже будет нельзя, и убыток останется непогашенным.
Впрочем, данное ограничение неприменимо в отношении следующих лиц:
- Организаций, имеющих лицензии на эксплуатацию участка недр, если в границах этого участка есть новое месторождение углеводородов либо здесь планируется вести поиск такого месторождения.
- Операторов, обслуживающих новое морское месторождение углеводородов.
Указанные выше лица определены п. 2 ст. 283 НК РФ.
Перенос убытков на будущее можно начинать в первом же отчетном периоде, не дожидаясь окончания налогового периода. Главное, как отмечено в п. 1 ст. 283 НК РФ, чтобы в этом периоде была получена прибыль.
При этом Налоговый кодекс в п. 2 ст. 283 допускает, что перенос убытков на будущее можно осуществить в полном объеме. Однако есть и существенное ограничение. Дело в том, что такое действие можно совершить лишь в пределах суммы налогооблагаемой прибыли, поскольку, согласно п. 8 ст. 274 НК РФ, налоговая база признается равной нулю, если возникает отрицательная разница между доходом и расходом. То есть перенести на текущий период можно лишь ту часть убытка, которая не больше налогооблагаемой прибыли.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации