
Как правильно распределить семейный бюджет таблица. Как распределить семейный бюджет
Как планировать правильно семейный бюджет? С чего начать планировать семейный бюджет? Много вопросов касающихся планирования семейного бюджета. Это не сложная наука этому можно и нужно научиться.
Давайте посмотрим на простом примере, надо построить предприятие: Какое предприятие? Из чего? Где строить? Как? На какие средства? Сколько сотрудников надо принять на строительство? Это малая доля вопросов вы представляете, как трудно спланировать строительство огромного предприятия или завода.
Семья это маленькое предприятие, чтобы правильно запланировать семейный бюджет, надо правильно подойти к каждой цифре доходов и расходов.
Как спланировать семейный бюджет
Вспомните расходы предыдущих двух или трех месяцев и анализируя их спланируйте семейный бюджет.
Вспомнить и запланировать расходы на дни рождения в семье, дни рождения родственников, не забывайте об основных праздниках: «Новый год», «Двадцать третье февраля», «Восьмое марта».
В летние месяцы начинают дорожать коммунальные услуги и бензин.
Чтобы все это не забыть можете себе нарисовать небольшую табличку с января по декабрь и указать там основные события и даты.
Когда будете планировать бюджет на новый месяц посмотреть эту табличку и внести изменения.
Составляющие семейного бюджета
Существует шесть составляющих счастья, если одна составляющая перестает работать счастье в семье пропадает.
Что входит в эти шесть составляющих: доход, расход (который не превышает доход), собственное жилье, сбережения или резерв, вклады, совместные ценности мужа и жены.
Как вести семейный бюджет
Семейный бюджет состоит из доходов и расходов. К доходам относятся: денежные доходы, натуральные доходы и льготы.
Таблица доходов
Пример доходов семьи состоящей из четырех человек
Таблица доходов

В этой семье проживают четыре члена семьи папа, мама и двое детей. Доходы семьи это зарплата папы 35000 рублей и зарплата мамы 15000 рублей, один ребенок ходит в садик, второй ребенок учится в школе. Общий доход семьи получается 50000 рублей. Дополнительных источников дохода у этой семьи нет.
Доходы расходуются на необходимые товары и услуги для всей семьи. После получения денег доходы превращаются в расходы.
К расходам относятся все затраты потраченные на семью за определенный период времени, например, за месяц.
Как распределить семейный бюджет
Очень важно распределить семейный бюджет на месяц, чтобы его хватило на все расходы, и чтобы он не превышал доходы.
Существует два вида расходов: обязательные и произвольные.
Таблица расходов

Рассмотрим расходы семьи, состоящей из четырех человек
Таблица расходов

В этой семье проживают четыре члена семьи папа, мама и двое детей. Расходы семьи включены в таблицу.
Положите на весы ваши доходы и расходы
Пример первый
Доходы 50000 рублей Расходы 50000 рублей
Бюджет вашей семьи, сбалансированный у вас доход равен расходу.
Пример второй
Доходы 50000 рублей Расходы 60000 рублей
У вас в семье дефицит бюджета, вам не хватает денег, надо пересмотреть пункты расходов семейного бюджета.
Пример третий
Доходы 50000 рублей Расходы 40000 рублей
У вас доходы превышают расходы, получается избыток денежных средств или накопление на будущие расходы.
Главный смысл составления семейного бюджета научиться составлять баланс между приходящими доходами и уходящими расходами. Надо научиться составлять семейный бюджет так, чтобы расходы всегда были меньше доходов.
Семейный бюджет на месяц
Пример бюджета средней семьи с двумя детьми

Проанализируем таблицу семейного бюджета для средней семьи, состоящей из четырех человек, двое из них дети мы видим, что доход семьи составляет 50000 рублей. Дополнительных источников дохода у семьи нет.
Сумма расхода соответствует сумме дохода и равна 50000 рублей. В расходы включены все необходимые статьи затрат:
оплата детского сада;
одежда, обувь;
образование ребенка;
медикаменты;
коммунальные услуги;
транспортные расходы;
Обратите внимание на самую главную статью, она называется накопительная.
В каждой семье при планировании семейного бюджета в первую очередь надо учитывать, чтобы расходы были меньше доходов, и включить пункт в расходы и запланировать туда деньги, этот пункт называется накопительный.
Этот пункт расходов должен составлять в процентном отношении от заработной платы 20%, если не получается с первого раза отложить 20%, начните с 10% и пересмотрите еще раз свои расходы.
Очень хорошо если у вас будет откладываться в накопительный пункт больше 20%, это может быть 30%, 40% и даже 50%.
Накопительную часть можно накопить и потратить на отпуск, на крупную бытовую технику, на зимнюю и осеннюю одежду и так далее.
Остальные расходы могут меняться в сумме, какая-то статья или пункт расходов может быть больше, чем представлено в таблице, какая-то может быть меньше.
Экономия от ведения семейного бюджета
Рассматривая представленный семейный бюджет на месяц, для семьи из четырех человек мы получили доход 50000 рублей и расход 40000 рублей, из этого получаем экономию 10000 рублей ежемесячно. Эту экономию вы можете потратить на покупку крупной бытовой техники, зимнюю одежду и обувь, на отпуск всей семьей.
Курсы для развития интеллекта
Помимо игр, у нас есть интересные курсы, которые отлично прокачают Ваш мозг и улучшат интеллект, память, мышление, концентрацию внимания:
Деньги и мышление миллионера
Почему бывают проблемы с деньгами? В этом курсе мы подробно ответим на этот вопрос, заглянем вглубь проблемы, рассмотрим наши взаимоотношения с деньгами с психологической, экономической и эмоциональных точек зрения. Из курса Вы узнаете, что нужно делать, чтобы решить все свои финансовые проблемы, начать накапливать деньги и в дальнейшем инвестировать их.

Скорочтение за 30 дней
Вы бы хотели очень быстро прочитывать интересные Вам книги, статьи, рассылки и так далее.? Если Ваш ответ "да", то наш курс поможет Вам развить скорочтение и синхронизировать оба полушария головного мозга.
При синхронизированной, совместной работе обеих полушарий, мозг начинает работать в разы быстрее, что открывает намного больше возможностей. Внимание , концентрация , скорость восприятия усиливаются многократно! Используя техники скорочтения из нашего курса вы сможете убить сразу двух зайцев:
- Научиться очень быстро читать
- Улучшить внимание и концентрацию, так как при быстром чтении они крайне важны
- Прочитывать в день по книге и быстрее заканчивать работу
Ускоряем устный счет, НЕ ментальная арифметика
Секретные и популярные приемы и лайфхаки, подойдет даже ребенку. Из курса вы не просто узнаете десятки приемов для упрощенного и быстрого умножения, сложения, умножения, деления, высчитывания процентов, но и отработаете их в специальных заданиях и развивающих играх! Устный счет тоже требует много внимания и концентрации, которые активно тренируются при решении интересных задач.

Развитие памяти и внимания у ребенка 5-10 лет
В курс входит 30 уроков с полезными советами и упражнениями для развития детей. В каждом уроке полезный совет, несколько интересных упражнений, задание к уроку и дополнительный бонус в конце: развивающая мини-игра от нашего партнера. Длительность курса: 30 дней. Курс полезно проходить не только детям, но и их родителям.
Секреты фитнеса мозга, тренируем память, внимание, мышление, счет
Если вы хотите разогнать свой мозг, улучшить его работу, подкачать память, внимание, концентрацию, развить больше креативности, выполнять увлекательные упражнения, тренироваться в игровой форме и решать интересные задачки, тогда записывайтесь! 30 дней мощного фитнеса мозга Вам гарантированы:)

Супер-память за 30 дней
Как только запишитесь на этот курс - для Вас начнется мощный 30-дневный тренинг развития супер-памяти и прокачки мозга.
В течение 30 дней после подписки Вы будете получать интересные упражнения и развивающие игры на свою почту, которые сможете применять в своей жизни.
Мы будем учиться запоминать все, что может потребоваться в работе или личной жизни: учиться запоминать тексты, последовательности слов, цифр, изображения, события, которые произошли в течение дня, недели, месяца и даже карты дорог.

Заключение
Очень важно, чтобы доход семьи был всегда больше, чем расход, научитесь планировать правильно, пересматривайте семейный бюджет, не тратьте деньги впустую, потому что они просто есть, создавайте ежемесячно накопительную часть, и вы никогда не будете нуждаться в деньгах. Желаем вам удачи.
Финансовый план поможет не остаться без денег в самый ответственный момент.
Основная задача при составлении личного бюджета - не просто свести дебет с кредитом, а грамотно распределить траты так, чтобы в последнюю неделю перед зарплатой не приходилось занимать или жить впроголодь.
Планировать бюджет можно в специальных или любых таблицах - принцип одинаковый.
Как правило, основная часть зарплаты выдаётся не в первый день месяца, а 5-го, 10-го или 15-го числа. Поэтому удобнее будет планировать бюджет не на календарный месяц, а на период от зарплаты до зарплаты, например с 10 марта по 9 апреля.
Доходы
Сначала необходимо зафиксировать все финансовые поступления, чтобы понимать, какой суммой вы располагаете. Следует учесть все источники дохода: зарплату, премию, подработки, деньги от сдачи квартиры в аренду и так далее. При нестабильном заработке есть смысл формировать бюджет, когда вы точно будете знать, какой суммой располагаете, например в день поступления денег на карточку.
Расходы
Первыми должны быть вписаны статьи расходов, без которых никак нельзя обойтись. Этот список будет выглядеть примерно следующим образом:
- Продукты (в том числе обеды на работе, если вы едите в столовой).
- Коммунальные платежи.
- Проезд.
- Мобильная связь.
- Интернет.
- Бытовая химия.
Естественно, перечень обязательных платежей будет своим для каждого человека и для каждой семьи. Плату за проезд могут сменить расходы на бензин. Люди с хроническими заболеваниями учтут траты на лекарства. В этот же список попадут выплаты по кредиту, взнос за детский сад и так далее. При этом традиционный поход в кино по субботам и подобные статьи расходов обязательными не являются.
Возьмите за правило каждый месяц откладывать деньги в «стабилизационный фонд». Это может быть фиксированная сумма или процент от дохода.

С оставшейся после вычета обязательных трат суммой можно поступить двумя способами:
- Вы распределяете деньги на развлечения, одежду и разные приятности.
- Вы делите оставшуюся сумму на количество дней в месяце.
С первым способом всё понятно: вы определяете, что 3 000 рублей потратите на кино, ещё столько же - на одежду и так далее. Второй метод стоит рассмотреть поподробнее.
Допустим, у вас осталось 15 500 рублей, а в месяце - 31 день. Значит, ежедневно вы можете тратить 500 рублей. При этом обязательные расходы уже учтены в бюджете, поэтому эти деньги рассчитаны только на приятные траты или форс-мажорные обстоятельства. Соответственно, если вы расходуете больше этой суммы в день, то уходите в минус, и в конце месяца придётся затянуть пояс потуже. Если вы не тратите ничего, то в течение двух недель накопите 7 000 рублей, которые можно потратить на что-то крупное.
Оставшиеся в конце финансового периода деньги можно прокутить или отложить. Первый путь приятный, второй - рациональный.
Как спланировать бюджет на год
Годовой финансовый план будет нуждаться в регулярной корректировке и по расходам, и по доходам, поэтому все столбцы в нём нужно создать в двойном экземпляре: прогноз и фактический показатель.
Доходы
Если у вас постоянный доход
При фиксированном размере заработка вы просто вписываете в раздел доходов зарплату и прочие стабильные поступления. Единственное, что прервёт привычный ход вещей, - отпускные. Обычно перед отпуском выдают деньги за дни, в течение которых вы будете отдыхать, но потом вы недосчитаетесь некоторой суммы в зарплате. Но в целом на этапе прогноза, особенно если составляете бюджет в первый раз, достаточно будет для всех месяцев использовать только размер зарплаты.
Если у вас непостоянный доход
При нерегулярных поступлениях есть три пути прогнозирования доходов:
1. Вы уверены, что ежемесячно будете получать достаточную для жизни сумму, хотя и не знаете её точного размера.
Вычислите свой средний доход и используйте его для расчёта. Если заработаете в каком-то месяце больше прогнозируемой суммы, перемещайте излишек в копилку. В неё вы залезете, если заработаете меньше среднего.
2. У вас нет постоянного дохода, и вы не уверены, что будет.
За основу для расчётов лучше взять минимальный доход. В этом случае планирование бюджета станет задачкой со звёздочкой, зато и финансовых неожиданностей не будет.
3. Часть вашего дохода стабильна, но точный размер заработка прогнозировать сложно.
Например, вы получаете фиксированный оклад, а наличие премии зависит от многих факторов. Тогда стоит распланировать бюджет так, чтобы стабильный заработок покрывал все первостепенные нужды, а на остальное будете тратить по ситуации.
Не забудьте учесть доходы, которые вы получаете нерегулярно: квартальную премию (раз в три месяца), возвращение налогового вычета (раз в год) и так далее.
Для примера возьмём ситуацию, когда большая часть дохода стабильна - это оклад. Минимальная премия составляет 3 000 рублей, этой цифрой и будем оперировать в прогнозе. Также отметим, что на юбилей в августе должны подарить не менее 20 000 рублей: родители обещали 15 000, друзья наверняка подарят не меньше 5 000.

Расходы
При планировании расходов запишите в столбцы месяцев обязательные траты: на еду, коммунальные услуги, проезд, мобильную связь, бытовую химию и так далее. Учтите, что зимой коммунальные платежи больше из-за отопления, а на мобильную связь, например, в мае вы потратите больше, так как собираетесь в отпуск. Эти изменения должны быть вписаны в бюджет.
Так, в примере видно, что в марте отопительный сезон закончился, поэтому последний увеличенный платёж за ЖКУ запланирован на апрель. Также отражён отпуск в мае. Составитель бюджета планирует поехать на три недели в гости к бабушке. Билеты уже куплены, поэтому эту трату учитывать нет смысла. ЖКУ считается по нормативам и не изменится.
При этом наш герой в течение трёх недель не будет тратиться на проезд. А расходы на еду он сократил в два раза: неделю он будет есть дома, а также возьмёт на себя часть расходов на продукты у бабушки.

Следующий шаг - фиксация обязательных, но нерегулярных трат. Допустим, в мае вам надо , в ноябре - заплатить налог за квартиру и машину, в мае у вас отпуск, в августе - юбилей, а в декабре заканчивается абонемент в спортзал. Отдельно учтите необходимость купить подарки на праздники.

Крупные расходы можно планировать двумя способами:
- Изыскать из месячного бюджета всю сумму целиком.
- Разделить её на несколько месяцев.
Герой примера воспользовался первым способом для планирования расходов на юбилей и вторым - для ОСАГО.
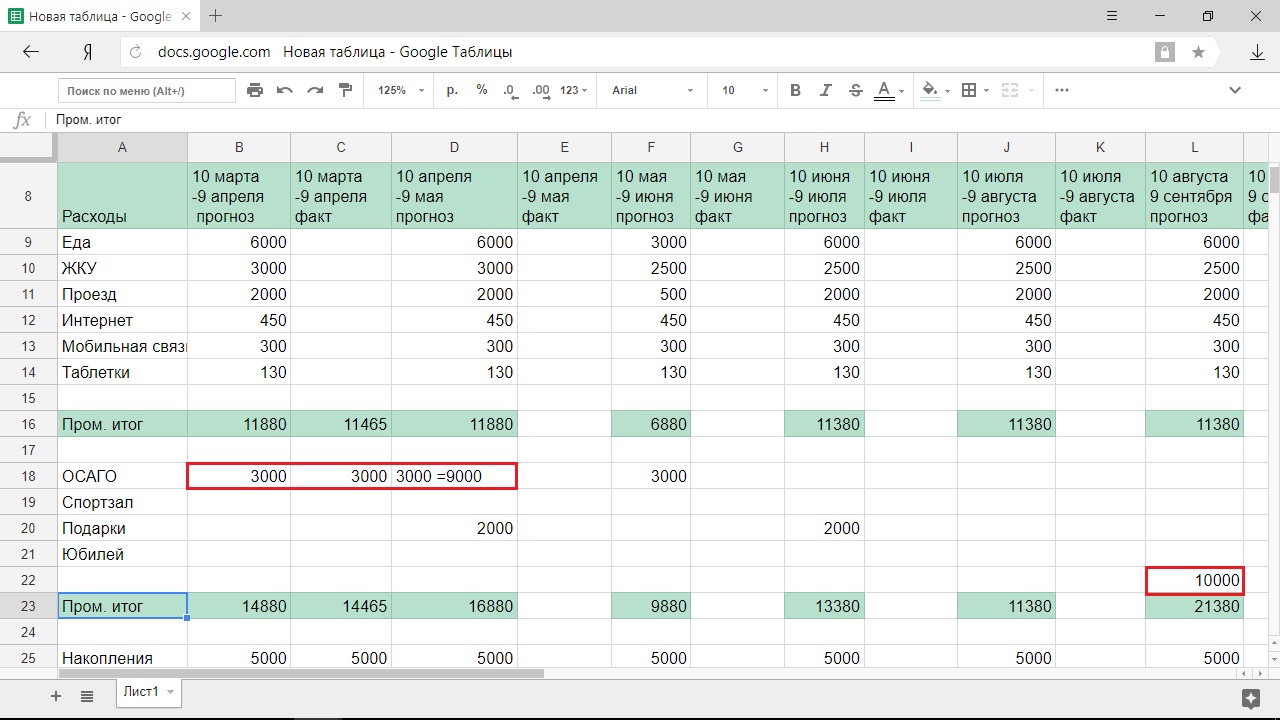
Осталось учесть в бюджете накопления и вычислить остаток. В примере на развлечения, по прогнозу, остаётся 8 020 рублей (258,7 рублей в день).
Корректировка бюджета
Ежемесячно после получения дохода из всех источников бюджет придётся корректировать, чтобы определиться с суммой, которая действительно есть на руках. По мере появления информации стоит также учитывать изменение расходов.
Человек из примера получил премию больше, чем рассчитывал.

Он также потратил чуть меньше на еду и мобильную связь, чуть больше - на ЖКУ. В итоге после всех обязательных вычетов у него на руках остаётся 12 535 рублей (404,3 рубля в день), что почти в два раза больше предыдущего результата.

Стоит помнить, что даже если вы крайне дисциплинированно придерживались финансового плана, составленного с учётом всех мелочей, обстоятельства могут серьёзно скорректировать бюджет. Потеря работы, повышение и , рождение ребёнка - всё это потребует внесения серьёзных изменений в финансовую стратегию. Но даже плохо составленный бюджет лучше, чем вообще никакого.
А там, где знают, как их грамотно тратить. Как распределять семейный бюджет на месяц правильно так, чтобы хватало на все необходимое, маленькие радости, и еще получалось копить? Об этом вы и узнаете из данного обзора.
Планирование семейного бюджета: чего нельзя допускать?
Вести семейный бюджет нужно обязательно. Почему? Иначе вы будете тратить много денег на еду , и у вас не будет оставаться на крупные покупки, развлечения, отпуска. Другой вариант – деньги вообще будут непонятно куда расходиться и заканчиваться раньше, чем вы их заработали. Это происходит намного чаще, чем может показаться – и ноги проблемы растут из финансовой безграмотности.
Рассмотрим основные ошибки, которые допускают люди при планировании семейного бюджета:
- Беспорядок в финансах и в голове – деньги любят порядок и счет. Если вы думаете, что их будет много тогда, когда вы начнете зарабатывать столько то и столько то, то сильно заблуждаетесь. Деньги есть в том доме, где их содержат в порядке – считают, учитывают, планируют, тратят с удовольствием и с умом.
- Игнорирование «дыр». Такие «дыры» есть в любом семейном бюджете – и деньги утекают в них, как вода. Обращаться с главными пожирателями финансов нужно особым образом и очень строго. В среднем в неизвестном направлении у семьи уходит 10-40% дохода – и это очень много. Когда поймете, сколько именно и куда именно уходит, то сможете предпринимать меры.
- Непонимание того, куда и сколько уходит денег. Пока вы не ведете учет и не считаете в процентах своих ежемесячные расходы по категориям, вы не знаете, сколько тратите на питание , сколько на развлечение, авто, транспорт, салоны красоты и так далее. Открытия для многих оказываются удивительными и далеко не приятными. Повышайте эффективность планирования – не так важно даже, сколько именно денег в месяц вы потратите, как то, куда именно они пойдут.
- Отсутствие целей – вы должны понимать, зачем считаете, планируете, ограничиваете себя в чем-то, и что вам это даст. Когда впереди будет стоять цель в виде покупки , шубы или , жить по новой схеме будет намного проще и приятнее.
- Незнание смысла тайм-менеджмента. Это не страшное новомодное слово, а умение планировать свою жизнь – и касается это как финансов, так и других вопросов, сфер.
- Игнорирование необходимости своевременного погашения долгов – сначала вы тянете до последнего, а потом ищете, чем бы покрыть хотя бы ежемесячные проценты по кредитам. Так быть не должно – сначала долги, а потом другие траты.
- Растрата основной части семейного бюджета в первые дни поступления средств – зарплату получили, и можно гулять, тратя деньги направо и налево. Рано или поздно (а обычно рано) они заканчиваются, приходится считать и планировать остатки, что сделать эффективно очень проблематично.
- Отсутствие резервов – у каждого человека, в каждое семье должна быть подушка безопасности. Вы можете точно рассчитать расходы до копейки, но от непредвиденных ситуаций (сломалась машина или компьютер, вы заболели и т.д.) не . Чтобы не выходить за ежемесячные лимиты, сделайте маленький запас – он покроет непредвиденные расходы.
Пример правильного расходования средств – вы получаете деньги, погашаете долги и создаете резерв (его процент от ежемесячного дохода определяется в индивидуальном порядке). Затем нужно будет оплатить постоянные расходы (коммуналка, проездной на метро, детский сад, пр.) и распределить остаток денег на личные нужды. На личные нужды финансы оптимально распределять не просто так, а по статьям – что на обучение, что на вещи и развлечения.
Как научиться планировать бюджет, если ранее вы ничем подобным не занимались? Данные советы помогут достичь успеха:
- Создайте себе мотивацию – то есть хорошенько подумайте, зачем именно вы начали экономить. Это может быть покупка телевизора мечты, поездка летом на море, курс массажей, да что угодно с учетом потребностей, расходов, доходов и стиля жизни. Главное видеть цель – так проще организовывать себя и стойко переносить ограничения (а они, конечно, будут).
- Решите, что вам проще – начать тратить меньше или зарабатывать больше. Кому-то проще оставить практически все прежние траты, но повысить уровень доходов и начать откладывать, кто-то настроен на режим экономии. Оба варианта рабочие – главное выбрать свой.
- Всегда учитывайте доходы и расходы – если деньги нигде не фиксируются, они уплывают в никуда, проверено. Глядя на отчет, вы сможете понять, что было потрачено на дело, а что на разные «шалости», и учтете это на будущее.
- Откройте сберегательный счет – желательно, чтобы это был депозит без возможности досрочного снятия наличных денег. Получится самая эффективная для создания финансового резервного фонда семьи схема.
- Будьте реалистичными – не ставьте недостижимых целей, начните с малого и не отступайте.
Упорядочивать семейный бюджет нужно дружно – вместе с другими членами семьи, ответственными за деньги. Ведь если муж экономит, а жена тратит, или наоборот, экономить не получится. В ряде случаев бюджет приходится пересматривать очень кардинально – не бойтесь этого. Иногда старые схемы являются действительно провальными, а новые быстро помогают добиться успеха. С деньгами нужно обращаться грамотно – и тогда они будут вас радовать, а не разочаровывать.
Программы для планирования семейного бюджета
С тем, что вести семейный бюджет нужно обязательно, мы разобрались. Также мы выяснили, как его следует вести, а чего нельзя делать ни в коем случае. Самое время перейти к следующему пункту – а именно куда записывать доходы и расходы. Среди возможных вариантов – обычная тетрадка, амбарная книга или специальная программа. Удобнее всего для ведения учета использовать программный софт – тем более что он есть и для ПК, и для планшетов или смартфонов.
Преимущества специальных программ:
- Удобное формирование отчетов – ПО самостоятельно сформирует отчетность и предоставит вам данные для анализа семейного бюджета. Останется определиться со стратегией и разработать план дальнейших действий.
- Ведение нескольких типов счетов – например, общий бюджет дома , пифы, банковские депозиты, пр. Так вы ничего не забудете и не перепутаете.
- Возможность планирования финансов – а правильное планирование позволяет просчитывать шаги наперед.
- Расчет кредитов и вкладов с калькулятором – очень мотивирующая опция.
- Контроль за долгами – благодаря специальной программке, вы не забудете, где должны и сколько именно денег.
- Защита данных – информация шифруется паролем.
- Напоминания – о необходимых обязательных платежах и разовых ежемесячных тратах (например, взносы, подарки).
Мы назвали основные функции, которые есть практически во всех программах-планировщиках. Если это необходимо, вы сможете подобрать софт с другими возможностями, который будет максимально удобным для ведения вашего семейного бюджета.
Toshl Finance
Удобное приложение для смартфона, которое самостоятельно конвертирует валюты, будет удобным для командировок и отпусков. Результаты из него можно экспортировать в любые удобные компьютерные форматы – например, PDF, Excel либо Google Docs.
Expense Manager
Бесплатное приложение с полным набором базовых функций, необходимых для ведения семейного бюджета. Данные сохраняются на сервере, возможна их обработка в удобные графики. Есть виджет для быстрой фиксации расходов.
HomeBudget with Sync
Визуально софт выглядит немного топорным, зато в использовании он очень удобен. Позволяет вести несколько разных счетов одновременно, в том числе с настольного ПК, распределять финансы и синхронизировать данные.
Spendee
Простая и очень симпатичная программка, в которой есть все необходимое. Ее настройки трудно назвать полными, зато вносить данные в базу проще простого.
HomeBuh 1.2
Достаточно новое ПО для постоянного использования. Софт полностью бесплатный.
Бюджет 1.2
Программа для контроля сбалансированности прихода и расхода финансов. Может использоваться для личных, семейных и корпоративных целей.
Домашняя бухгалтерия Lite
Как и Бюджет 1.2, это простая и очень функциональная программа. Ее можно использовать не только для семейных целей, но и, например, для ведения бухгалтерии небольшой компании.
DepoMan
Бесплатная программа для учета счетов физлиц и личных банковских вкладов.
Мы рассмотрели самые популярные программки и приложения для ведения семейного бюджета – разумеется, на них список не заканчивается. Желаем вам успехов в деле наведения порядка в своих финансах!
Знаете ли вы, как правильно распределять деньги , чтобы их хватало не только для выживания – удовлетворения естественных потребностей? В данной статье вы узнаете, как это сделать: чтобы ваших финансов хватало на ваши цели и мечты.
Зачем распределять
Представим, что для того, чтобы вы были сыты и одеты, необходимо 50 тысяч рублей в месяц. Скорее всего, вы и зарабатываете эту сумму. И пробить эту планку для многих очень тяжело. Как повысить уровень своего заработка, а вместе с этим улучшить качество собственной жизни?
Ответ очень прост: необходимо научиться правильно распределять заработанные деньги!
Смысл этого в следующем: существует 4 основных денежных потока (корзины), каждый их которых имеет свое предназначение. Если мы начинаем тратить деньги на одни цели, предназначенные для других, то этим нарушаем законы денежной энергии (потока, движения).
Как распределять
Что же это за 4 таких потока, от которых зависит уровень нашей жизни?
- Основные расходы. Это те деньги, которые вы сейчас тратите на себя. Это 30% ваших расходов – еда, коммунальные услуги, какие-то другие необходимые для поддержания комфортной жизни траты.
- Реализация целей. Второй денежный поток позволяет вам использовать еще 30% денег на реализацию целей, достичь которых вы не можете в один момент. Например, то, что нельзя купить на одну зарплату и приходится копить на приобретение этой цели.
- Ваши накопления. Это наиважнейшая корзина! Именно эта корзина является измерением богатства человека. Недостаточно много зарабатывать и все тратить – важно иметь резервы, капитал, активы, сбережения. Это ваша «подушка безопасности» в тяжелые дни.
- Благотворительность. Эта корзина направлена на то, чтобы показать, что мы не эгоисты и живем не только ради себя, но и делаем мир лучше.
Вы можете распределять деньги в соответствии с денежными потоками следующим образом: 30-30-30-10%. Но это не критичное распределение. У вас может быть как месячный план, так и годовой. В один период положили в одну корзину свои доходы, в другой – в следующую.
Желаемый доход, который вы хотите получать, должен быть согласно вот этих 4 корзин
И когда вы станете раскладывать деньги по этим четырем корзинам регулярно, уверяю вас, деньги будут всегда , вы увидите возможности увеличения своего дохода.
adminВ начале семейной жизни некоторые стараются не думать о финансовой стороне вопроса. Но теперь людям приходится вместе жить под одной крышей, платить по счетам, копить средства на цели и т.п. Легким это кажется поначалу. На деле немалая часть возникает на финансовой почве. Как избежать этой участи? Как суметь правильно распределить общие деньги?
В ситуации, если один из партнеров содержит другого, не так сложно. Обычно, тот, кто содержит, тот и распоряжается средствами. Второй половинке остается участь «бухгалтера», но решений сама она принять не может. А когда зарабатывают оба, то ситуация становится гораздо сложнее. Кому придется платить по счетам за квартиру? За чьи деньги покупать технику? Как составить равномерный бюджет?
Типичное распределение семейного бюджета
Распределение семейного бюджета чаще происходит типичным образом. Рассмотрим одну ситуацию, которую можно запросто увидеть в своей семье или у знакомых. Итак, приходит день зарплаты. Этот «праздник» обычно отмечается, как минимум, покупкой деликатесов, а в качестве максимума выступает гулянка или посиделки в кафе. Да и малыша важно побаловать чем-то.
Ошибка первая. Большая часть казны тратится на собственные нужды в первый же день. Потом все вспоминают, что есть долги по платежам за квартиру, которые требуется погасить, пока деньги в наличии, ну хотя бы часть, ведь еще жить до следующей зарплаты.
Ошибка вторая. Деньги на оплату долга берутся не сразу. Остается мало, а впереди целый месяц до следующей зарплаты, придется на что-то питаться, кормить детей. Люди стараются по максимуму уменьшить текущие расходы. Денег, кроме как на еду, ни на что не хватает. Но даже продукты покупают только те, без которых не обойтись.
Ошибка третья. Неравномерность разделения средств на личные нужды на месяц. И здесь возникает «форс-мажор»: кто-то заболевает, что-то ломается, приходят гости. На все требуются средства, серьезные для казны, которых уже нет… Приходится брать в долг или идти в банк за кредитом. Подобные действия только усугубляют ситуацию.
Ошибка четвертая. В семейной казне нет резерва, что становится причиной образования долга в форс-мажорной ситуации. Так, в новом месяце нагрузка на казну вырастает еще серьезнее из-за возникновения дополнительных задолженностей и платежей. А если снова случится такая ситуация? Долги станут еще серьезнее, а вы постепенно скатитесь в долговую яму.
Смогут ли люди, которые распределяют средства так, когда-то вылезти из подобной ямы? Собрать средства, которые обеспечат дополнительный доход? Скопить деньги на ремонт, поездку и т.п.? Вряд ли. Поэтому важно задуматься, как распределять свои средства, изменить привычный уклад, не допускать подобных ошибок.
Но финансовые эксперты выделяют еще 3 основные системы строительства семейной казны. Рассмотрим каждую по отдельности.
Независимый семейный бюджет
При подобном образце семейного бюджета в семье все распоряжаются своими заработками на свой суд. Эта модель подойдет тем, у кого равный доход, если жизнь вместе только началась, а также тем, для кого важна независимость.
Если появляется требование покрытия общих трат, то пара «складывается». Но поскольку это случается ситуативно, а не постоянно, нередко общие затраты оплачиваются за средства того, у кого на тот момент деньги наличествуют. В итоге и ссоры.
Сначала паре требуется сесть и поговорить. Им важно рассчитать сумму расходов и поделить на 2. Кроме того, этим же образом требуется поступать с серьезными покупками. При этом, пусть, как и ранее, оплачивает тот, у кого в тот момент имеются средства, но тогда у второго растет «долг», он «погасится» новыми общими расходами.
Солидарный семейный бюджет
Эта система в семейном бюджете также нередко встречается. Еще до женитьбы пара планирует затраты на новый месяц, и оплачивает сообща. Эта модель подразумевает, что люди создают общий «котел». Но, тот, кто получает высокую зарплату, и отдает на общие траты серьезную сумму. Подобная модель подойдет тогда, когда .
Использование солидарной схемы дает шанс всем в семье почувствовать себя участниками создания бюджета. Но с другой стороны дает определенную самостоятельность в расходах. К слову, на подобных системах привлекают к пополнению бюджета детей, если у них есть, . Это приготовит к жизни во взрослом мире.
Совместный семейный бюджет
Подобная схема семейного бюджета наиболее притягательна для молодоженов. Все происходит так: доходы складывают в один «котел», а затем вместе решают, на что тратить средства. Любопытно то, что при подобном подходе у семьи, а не у одного ее члена, имеются свободные деньги. Они тратятся на складывание в банк, вложение или создание резерва.
Получается, подобный подход правильнее. Но и здесь есть минусы. Этот бюджет не значит, что вам придется отречься от самостоятельности. У каждого существуют собственные желания, и требуют удовлетворения без разрешений партнера. Неимение своих денег лишает вас не просто привычных радостей, но шансов радовать близких приятными мелочами и сюрпризами.
В подобной ситуации стоит учитывать в казне дополнительную статью затрат: личные нужды. Это средства, которые люди тратят на свой суд. В идеальном варианте эта статья не превышает 20-30% от общей суммы, тогда бюджет получится разумно распределить.
Как планировать семейный бюджет
Если вы все же не знаете, как планировать семейный бюджет, то рассмотрим основные правила. Правило под №1 – плати себе. Сначала, вам нужно при любых поступлениях денег не менее 10% отложить и не расходовать ни на что. Это вы платите лично себе. Это капитал вашей семьи, который увеличивается и растет. Те средства, что остаются, уже временно принадлежат вам. Вы заплатите за требуемые товары и услуги.
3 февраля 2014




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации