
Как правильно посчитать среднюю зарплату. Как рассчитать средний заработок для выплат всех пособий
За выполнение своих трудовых обязанностей работники получают заработную плату. Её размер установлен трудовым договором, штатным расписанием или может определяться локальными нормативными актами. Например, если на предприятии установлена премия, размер которой рассчитывается периодически.
Но бывают такие периоды времени, в которых работник не трудится, или выполняет несколько отличную от своих основных обязанностей функцию. Но, тем не менее, и в эти периоды времени работник должен получать причитающиеся ему платежи. Речь идет о периодах, когда работник находится «на больничном», в отпуске, в командировке и т.д. На эти периоды времени работнику выплачиваются соответственно, пособие по нетрудоспособности, отпускные и командировочные. Как в таких случаях, должен рассчитываться размер таких платежей?
Если в первом случае размер заработной платы установлен соглашением с работником, то во втором случае работодатель, рассчитывает размер причитающихся работнику платежей на основании его среднего заработка.
О том, как произвести расчёт средней зарплаты и будет рассказано в настоящей статье.
Когда необходим расчёт среднего заработка
Понятие среднего заработка достаточно часто употребляется в Трудовом кодексе РФ. Его получают рабочие и служащие в различных ситуациях. В частности работодатель должен рассчитаться со своим работником исходя из его среднего заработка в следующих, но не только случаях:
- отпуск, в том числе и учебный (только если это не отпуск без сохранения зарплаты),
- выплата компенсации за неиспользованный отпуск,
- командировка,
- простой, если вина в нем лежит на работодателе (две трети заработка),
- нетрудоспособность (пособие по нетрудоспособности, частично за счёт фонда социального страхования),
- при направлении на медицинские осмотры,
- расторжение договора, в связи с сокращением штатов (двухмесячное пособие).
Эти периоды времени, являются теми самыми ситуациями, когда за сотрудником сохраняется, согласно действующему законодательству, его средняя зарплата. Во всех этих случаях, перед работодателем, а точнее перед его бухгалтером возникает вопрос, как посчитать средний заработок сотрудника, и какую сумму ему выплатить.
Какие выплаты учитываются при расчёте среднего заработка
Для того что бы произвести расчёт, бухгалтер должен взять все выплаты, относящиеся к выплатам по труду, за предшествующие расчёту 12 месяцев. При этом не имеет значение, для каких целей проводится расчёт. Для отпускных, компенсации за неиспользованный отпуск, оплаты простоя или в других случаях для расчёта среднего заработка работодателем берутся все суммы, которые работнику были выплачены, не зависимо от их источников. Но стоит обратить внимание, что имеются в виду выплаты, которые предусмотрены действующей у работодателя системой оплаты труда. Это могут быть следующие выплаты:
- зарплата по тарифным ставкам, окладам, сдельным расценкам и так далее,
- зарплата, которая была выдана в неденежной форме, товарами или продукцией, например,
- надбавки и доплаты,
- премии и иные выплаты,
- гонорары,
- доплаты за классное руководство сотрудников образовательных учреждений,
- другие выплаты в зависимости от специфики работы и усмотрения работодателя.
Как видно из представленного перечня все эти выплаты связаны непосредственно с осуществлением работниками своих трудовых функций. Но работник предприятия и организации не всегда от работодателя получает только перечисленные выплаты. Отпускные, командировочные, пособие по нетрудоспособности и так далее. Эти выплаты не учитываются для расчёта среднего заработка, так как относятся к периодам, в которых за работником сохранялся средний заработок. Одновременно не учитываются периоды, за которые они производились.
Законодательством предусмотрен следующий перечень видов выплат, которые не включаются в расчёт среднего заработка вместе с периодами времени, в которых эти выплаты были произведены:
- выплаты, производившиеся в периоды, в которых за сотрудником сохраняется средний заработок (кроме перерывов на кормление ребенка),
- время болезни работника и нахождении его в отпуске по беременности и родам,
- время простоя,
- период забастовки, в течение которого работник не мог выполнять свои трудовые обязанности,
- отпуска, в которых работник, в соответствии с законодательством, занимается уходом за инвалидами с детства и детьми- инвалидами,
- любые другие периоды времени, в которых работник был освобожден от своих обязанностей, с полным или неполным сохранением заработной платы.
Как сделать расчёт среднего заработка
Чтобы рассчитать среднюю заработную плату, бухгалтеру нужно сложить все выплаты полученные работником за 12 месяцев, предшествующих периоду в котором будут выплачиваться выплаты, рассчитанные на основе среднего заработка, и разделить их на количество дней отработанных работником в данном периоде. Этот порядок применяется во всех случаях, кроме тех, когда бухгалтеру требуется рассчитать отпускные выплаты. Или при увольнении. В расчёт берутся календарные месяцы. То есть, если, к примеру, работник идет в отпуск с 15 апреля 2019 года, то период, за который необходимо взять для расчёта полученные им выплаты, начинается с 1 апреля 2019 года и заканчивается 31 марта 2019 года. Расчёт средней заработной платы производится, в таком порядке не зависимо от режима работы сотрудника. Календарным месяцем считается период времени с первого по последнее число месяца.
Как правило, выплаты, рассчитанные на основании среднего заработка, выплачиваются работникам за счёт собственных денежных средств. Но законодательством предусмотрен и ряд положительных для работодателей исключений. Так в частности следующие периоды оплачиваются не из средств работодателя:
- периоды исполнения работником своих воинских обязанностей (время, когда работник участвует в воинских сборах),
- дни, в которых работник занимается уходом за ребенком-инвалидом.
Среднемесячная зарплата выдается сотрудникам в ряде случаев. Перед ее выплатой нужно правильно произвести расчеты.
Когда производится расчет среднемесячного заработка?
Случаи, когда обязательно требуется рассчитывать среднемесячный заработок, определены различными статьями ТК РФ. Рассмотрим наиболее типичные ситуации:
- Выдача отпускных (статья 114 ТК РФ).
- Выплата компенсаций за отпуск, который не был использован. Согласно статьям 126 и 127 ТК РФ деньги выдаются при увольнении.
- Выплата командировочных при отправке сотрудника в командировку (статья 167 ТК РФ).
- Выплаты сотрудникам при их обучении с отрывом от основной деятельности в компании (статьи 173-176, 187 ТК РФ).
- Выдача выходных пособий (статья 178 ТК РФ).
На основании размера среднемесячного заработка определяются выплаты в данных ситуациях:
- Зарплата сотрудникам, которые занимаются коллективными переговорами, подготавливают их проект, но не привлечены к основной деятельности. Согласно статье 39 ТК РФ средний заработок за ними может быть сохранен в течение 3 месяцев.
- В некоторых случаях, изложенных в статье 72.2 ТК РФ, трудящиеся могут быть переведены на другую работу, которая не указана в трудовых договорах. При этом также выплачивается средняя зарплата.
- Трудовой договор расторгнут по причине его неправильного составления по вине работодателя, выплачивается пособие в размере среднего заработка сотрудника. Данное правило изложено в статье 84 ТК РФ.
- Работодатель нарушил существующие трудовые нормы (статья 155 ТК РФ).
- Возник простой, ответственность за который несет работодатель. В данном случае трудящемуся выплачивается 2/3 от средней зарплаты (статья 157 ТК РФ).
- Расчет выплат участникам комиссии по спорам, связанным с трудовым правом (статья 171 ТК РФ).
- Выплаты руководителю компании или главному бухгалтеру при их увольнении в связи со сменой собственника (статья 181 ТК РФ).
- Перевод сотрудников на работу с относительно низкой оплатой в связи с их состоянием здоровья (статья 182 ТК РФ).
- Прохождение трудящимся обязательного медицинского осмотра (статья 185 ТК РФ).
- Расчет выплат донорам крови (статья 186 ТК РФ)
- Выплата компенсаций при остановке деятельности компании в связи с обстоятельствами, изложенными в статье 220 ТК РФ.
- Перевод на иную должность беременных сотрудниц или женщин с малышами младше 1,5 лет (статья 254 ТК РФ).
- Оплата времени, предназначенного для кормления малышей (статья 258 ТК РФ).
- Оплата добавочных выходных сотрудникам, у которых есть несовершеннолетние дети-инвалиды (статья 262 ТК РФ).
Если размер среднемесячного заработка будет рассчитан неверно, сотрудник может пожаловаться на работодателя. Для этого направляется соответствующее заявление в трудовую инспекцию.
Общие правила расчета среднемесячной зарплаты
Общий порядок, используемый при расчете, изложен в статье 139 ТК РФ. Главное правило: зарплата рассчитывается на основании реально выплаченных зарплат и реально отработанных смен. Расчетное время — год. Развернутый порядок расчета содержится в Постановлении Правительства от 10.12.2016 г. №922.
Формула для расчета
Среднемесячный заработок определяется по следующей формуле:
СМЗ = СДЗ*N
В данной формуле используются следующие определения:
- СМЗ – среднемесячный заработок;
- СДЗ – среднедневные выплаты;
- N – число дней, которые должны оплачиваться по среднестатистической зарплате.
Это общая формула для расчета.
Нюансы расчета
Нужно учесть, что существует разный порядок расчетов в разных случаях:
- При выплатах за отпуск, который не был использован.
- Иные ситуации.
Если расчет ведется в ситуациях, которые не связаны с выплатой отпускных, требуется разделить совокупный заработок за расчетное время на число отработанных в периоде смен. Если же среднемесячный заработок требуется вычислить для оплаты отпускных, необходимо зарплату сначала разделить на 12 месяцев, а затем на среднее число дней в месяце (29,3).
Какие выплаты включаются в среднемесячный заработок?
При расчете требуется учитывать следующие выплаты:
- Зарплату любого типа: почасовую, сдельную, выраженную в процентах, выплачиваемую в натуральном виде.
- Стимулирующие выплаты: различные премии, надбавки.
- Иные выплаты, предусмотренные трудовым договором.
То есть учитываются все выплаты, которые предусмотрены принятой системой оплаты труда.
ВАЖНО! При определении среднемесячного заработка не будут учтены различные социальные выплаты, оплата питания, поездок.
Нюансы учета премий
Учет премий определяется периодичностью их начисления. Если выплаты следуют каждый месяц, учитывается только одна премия. То есть максимальное количество премий в год составляет 12. К примеру, сотрудник получил в месяц 2 премии: за привлеченного клиента и исполнение плана продаж. При расчете учитывается только одна из премий.
Периоды, которые не принимаются во внимание при расчете
Как уже говорилось, под расчетным периодом понимается 12 месяцев. Однако из расчетного времени исключаются некоторые периоды:
- Время, когда за трудящимся была сохранена средняя заработная плата (исключая время, отведенное для кормления малыша).
- Периоды нахождения на больничном или в декрете.
- Простои, которые произошли по вине работодателя.
- Забастовка, в которой не участвовал трудящихся.
- Выходные, которые выдаются родителям детей с инвалидностью.
- Освобождение от работы по различным причинам.
Если работодатель не будет учитывать эти периоды при расчете, это будет совершенно законно.
ВНИМАНИЕ! Единовременные выплаты , вне зависимости от периода их выплат, обязательно включаются в расчет в полном размере.
Влияет ли на размер среднемесячного заработка повышение зарплат?
Повышение объема оплаты работ будет влиять на размер среднемесячного заработка. Однако при этом требуется учитывать период совершения выплат:
- Если увеличение зарплаты было произведено в расчетный период, выполняется индексация всего периода, предшествующего повышению. Коэффициент определяется делением нового тарифа на размер зарплат, актуальных для каждого из 12 месяцев.
- Если заработок повышается после расчетного времени, однако это происходит до ситуации, в котором выполняются расчеты, увеличивается сама среднемесячная зарплата. Поправочный коэффициент – соотношение нового объема заработка к предыдущему.
Порядок индексации средней зарплаты определяется Минтрудом.
Особенности расчета средней оплаты труда для выплаты пособий
Определение средней зарплаты выполняется в рамках не только ТК РФ, но и при выплатах социального обеспечения. То есть по среднему заработку рассчитываются больничные, декретные и прочие выплаты. Порядок расчета в данном случае отличается от приведенного выше. Он изложен в ФЗ от 29 декабря 2006 года №255. Средний размер оплаты труда нужен также для определения пособия по безработицы. В данном случае расчеты исполняются на основании постановления Минтруда РФ от 12 августа 2003 года №62.
К СВЕДЕНИЮ! Порядок расчета определяется на основании того, для чего нужно определение среднего заработка. Все нюансы расчета изложены в соответствующих постановлениях.
Среднемесячная заработная плата (средний заработок) может выплачиваться работникам в случаях, предусмотренных ТК РФ. Как правильно рассчитать среднемесячную заработную плату? Каковы нюансы такого расчета? В каких ситуациях зарплата выплачивается исходя из среднемесячного заработка? Какие выплаты и периоды нужно и не нужно учитывать при расчете? Рассмотрим ответы на эти и иные вопросы в материале далее.
В каких случаях работнику полагается среднемесячная зарплата
Перечень ситуаций, когда выплаты работнику рассчитываются исходя из расчета среднего размера заработка, определен ТК РФ. К числу наиболее распространенных и чаще всего встречающихся в деятельности обычной организации ситуаций, требующих расчета среднего заработка, относят:
- выплату отпускных (ст. 114 ТК РФ);
- выдачу компенсации за неиспользованный отпуск — при увольнении или за часть отпуска свыше 28 календарных дней (ст. 126, 127 ТК РФ);
- выезд работника в командировку (ст. 167 ТК РФ);
- оплату работникам периодов обучения с отрывом от работы (ст. 173-176, 187 ТК РФ);
- выплату выходных пособий (ст. 178 ТК РФ).
Помимо этого, исходя из среднемесячной заработной платы рассчитываются со следующими категориями сотрудников:
|
Сотрудники |
Статья ТК РФ |
|
Занятые коллективными переговорами или подготовкой проекта коллективного договора (соглашения) с освобождением от основной работы. При этом средний заработок за такими работниками может сохраняться до 3 месяцев |
|
|
Временно переведенные на иную работу, чем та, что предусмотрена трудовым договором |
|
|
Вынужденные прекратить трудовой договор из-за несоблюдения правил его заключения (если нарушения допущены не по вине работника) - в таком случае полагается выходное пособие в размере среднемесячной зарплаты |
|
|
Не выполнившие трудовые нормы и трудовые обязанности по вине работодателя |
|
|
Вынужденные простаивать по вине работодателя - в такой ситуации выплачивается не менее 2/3 среднего заработка |
|
|
Члены комиссий по трудовым спорам |
|
|
Руководитель, его зам или главбух, уволенные при смене собственника в размере 3-кратного среднемесячного заработка |
|
|
Переводимые на ниже оплачиваемую работу по состоянию здоровья |
|
|
Направленные на обязательные медосмотры |
|
|
Работники, проходящие диспансеризацию (с 01.01.2019) |
|
|
Работники при приостановлении деятельности организации |
|
|
Переводимые на другую работу беременные женщины и женщины, имеющие детей в возрасте до 1,5 лет |
|
|
Женщины, кормящие детей - при оплате перерывов для кормления |
|
|
Родители детей-инвалидов при оплате дополнительных выходных и в некоторых других случаях |
Как рассчитать среднемесячный заработок: общий порядок
Общий и единый для всех указанных случаев порядок расчета среднего заработка закреплен в ст. 139 ТК РФ . Главное правило: при любом режиме работы среднюю зарплату считают, исходя из фактически начисленного работнику заработка и фактически отработанного им времени за 12 календарных месяцев, истекших до периода, в котором требуется расчет среднемесячной заработной платы. Эти 12 месяцев именуются расчетным периодом.
Более детально порядок расчета прописан в положении «Об особенностях порядка исчисления средней заработной платы», которое утверждено постановлением Правительства РФ от 24.12.2007 № 922. Расскажем подробнее о том, как рассчитать среднемесячную зарплату. Последние изменения в данный документ вносились в 2016 году, поэтому на него нужно ориентироваться при расчете среднего заработка в 2018-2019 гг.
О том, как рассчитать среднюю численность, читайте в статье «Как рассчитать среднесписочную численность работников?» .
Расчет среднего заработка: формула
Расчет среднего заработка для тех или иных выплат всегда делают исходя из среднего дневного заработка.
Общую формулу расчета среднего заработка можно представить так:
СмЗ = СдЗ × N,
СмЗ — среднемесячная заработная плата;
СдЗ — средний дневной заработок;
N — количество дней, подлежащих оплате по среднему заработку.
Подробнее о том, как рассчитывать средний дневной заработок в разных ситуациях, читайте в следующих статьях:
- «Среднедневной заработок для расчета отпускных» ;
- «Расчет среднего заработка для командировки» .
Особенности расчета среднего дневного заработка
Основная особенность расчета среднего заработка за день состоит в том, что установлены разные правила его расчета:
- для выплаты отпускных и компенсаций за неиспользованные отпуска;
- всех иных случаев.

Расчет среднего заработка (кроме ситуаций с отпусками):
СдЗ = зарплата за расчетный период / фактически отработанные в расчетном периоде дни.
Расчетный период - 12 месяцев (ст. 139 ТК РФ). Если сотрудник отработал менее 12 месяцев, то расчетный период равен фактическому периоду работы.
При оплате отпусков, в т. ч. неиспользованных, которые предоставляются в календарных днях:
СдЗ = зарплата за расчетный период / 12 / 29,3.
Если некоторые месяцы из 12 отработаны не полностью или были периоды, которые нужно исключить из расчетного (о них мы скажем ниже), расчет среднего заработка за день производят так:
СдЗ = зарплата / (29,3 × полные календарные месяцы + отработанные, календарные дни в неполных календарных месяцах).
Количество календарных дней в неполных календарных месяцах определяется следующим образом:
29,3 / число календарных дней в месяцев × отработанные календарные дни.
Пример
Допустим, работник проболел с 19 по 30 октября 2018 г. Тогда количество дней в частично отработанном октябре: 29,3 / 31 (календарные дни октября) × 12 (отработанные календарные дни за период с 1 по 18 октября) = 11 дней.
Предположим, что за 12 месяцев с ноября 2017 года по октябрь 2018 года работнику начислено 494 600 руб. Все остальные 11 расчетных месяцев он отработал полностью. Тогда средний дневной заработок в ноябре равен:
494 600 / (29,3 × 11 + 11) = 1 483,95 руб.
Если отпуск предоставляется в рабочих днях, расчет среднего заработка для отпускных вычисляют так:
СдЗ = зарплата / на число рабочих дней по календарю 6-дневной рабочей недели.
Выплаты, которые учитываются при расчете среднего заработка
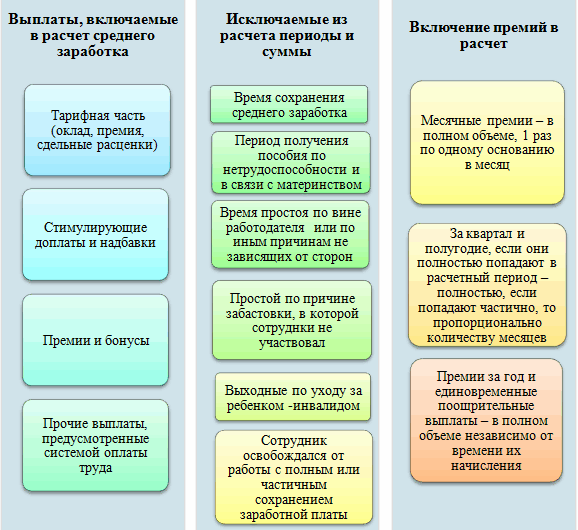
В расчет среднего заработка берут все выплаты, предусмотренные системой оплаты труда организации, в том числе:
- заработную плату — повременную, сдельную, в процентах от выручки, выданную в денежной или натуральной форме;
- различные стимулирующие надбавки и доплаты, а также все выплаты по условиям труда - подробнее о них читайте ;
- премии и другие подобные вознаграждения;
- прочие выплаты, применяемые у работодателя (п. 2 положения № 922).
В то же время в расчете среднего заработка не участвуют выплаты социальной направленности, такие как матпомощь, оплата питания, проезда, коммуналки и др.
Периоды, исключаемые из расчетного периода
Мы уже сказали, что расчетный период — это 12 календарных месяцев, предшествующих периоду, в котором осуществляется расчет среднего заработка. Однако отдельные периоды, а также начисленные за них суммы при расчете исключаются. Это периоды, когда:
- за работником сохранялся средний заработок (не исключают только перерывы для кормления ребенка);
- работнику выплачивалось больничное или декретное пособие;
- работник не работал из-за простоя, в котором повинен работодатель, или по причинам, не зависящим от работодателя и работника;
- работник не участвовал в забастовке, но и не работал из-за нее;
- работнику предоставлялись выходные по уходу за ребенком-инвалидом;
- работник в других случаях освобождался от работы с полным или частичным сохранением заработной платы или без нее (п. 5 положения № 922).
Ситуации, когда в расчетном периоде не было зарплаты
Если в расчетном периоде зарплата работнику не начислялась, расчет среднего заработка ведут по зарплате, начисленной за предыдущие 12 месяцев. В том случае, когда у работника нет зарплаты (отработанного времени) до начала расчетного периода, но она имеется в месяце расчета, средний заработок определяют по суммам, начисленным за этот месяц. Если же зарплаты нет и в месяце расчета, среднюю зарплату рассчитывают, исходя из назначенной тарифной ставки или оклада.
Узнайте больше о неоплачиваемом отпуске в материале «Отпуск без сохранения заработной платы по ТК РФ (нюансы)» .
Особые правила учета премий
При расчете среднемесячной заработной платы разные премии учитываются по-разному, в зависимости от того, за какой период они начислены (п. 15 положения № 922).
При ежемесячном премировании в расчет включают не более 1 премии в месяц за каждый премируемый показатель, например, 1 премию за количество привлеченных клиентов и 1 — за объем реализации. В итоге за расчетный период может быть учтено не более 12 премий каждого вида.
Если премии начисляются за период больше месяца, но меньше расчетного периода, например, за квартал или полугодие, они учитываются в фактически начисленном за каждый показатель размере. А если продолжительность периода, за который они начислены, превышает продолжительность расчетного периода — в размере месячной части за каждый месяц расчетного периода.
Премии за год и единовременное вознаграждение за выслугу лет (стаж работы) берут в расчет полностью, независимо от времени их начисления.
В не полностью отработанном расчетном периоде премии учитываются пропорционально отработанному времени. Премии, начисленные за фактически отработанное время, учитывают полностью.
Случаи, когда зарплата повышалась
Повышение размеров оплаты труда в организации влияет и на среднемесячную заработную плату работника. При этом важно, в каком периоде происходит рост зарплат:
- Если повышение приходится на расчетный период, индексируют все выплаты за время, предшествующее повышению. Коэффициент индексации рассчитывается путем деления новой тарифной ставки, оклада и т. п. на тарифные ставки, оклады, действовавшие в каждом из 12 расчетных месяцев.
- Если зарплата увеличивается после расчетного периода, но до наступления случая, для которого нужно посчитать средний заработок, повышается сам средний заработок. Поправочным коэффициентом здесь является отношение нового размера оплаты труда к прежнему.
- Если повышение осуществляется уже в период сохранения среднего заработка, увеличивается только его часть с даты повышения и до окончания данного периода. Индексирующий коэффициент считают так же, как во втором случае.
Правила расчета среднего заработка для оплаты пособий
В заключение хотим обратить внимание читателя на следующее. Понятие среднего заработка используется не только трудовым законодательством, но и законодательством о соцобеспечении. Так, по среднему заработку оплачиваются больничные, декретные, детские пособия. Однако считают этот заработок иначе — в порядке, установленном законом «Об обязательном соцстраховании на случай временной нетрудоспособности и в связи с материнством» от 29.12.2006 № 255-ФЗ.
Подробнее о расчете среднего заработка для соцвыплат читайте в следующих статьях нашего сайта:
- для больничного — ;
- для пособия по уходу за ребенком — ;
- для декретных выплат — .
Для выплаты пособия по безработице рассчитывают средний заработок для центра занятости. Расчет ведут в соответствии с постановлением Минтруда РФ «Об утверждении Порядка исчисления среднего заработка для определения размера пособия по безработице и стипендии, выплачиваемой гражданам в период профессиональной подготовки, переподготовки и повышения квалификации по направлению органов службы занятости» от 12.08.2003 № 62.
Итоги
Правила расчета среднего заработка (среднемесячной заработной платы), описанные нами выше, применяются исключительно для случаев, перечисленных в начале статьи, в том числе при расчете среднего заработка при сокращении работника для выплаты ему выходного пособия, а на социальные пособия, пособия по безработице не распространяются.
Подробнее о соцвыплатах вы можете узнать в нашей рубрике
Инструкция
Зарплата за один день вычисляется путем деления зарплаты сотрудника на 12, а потом на 29,4 (среднее число дней в одном месяце). Соответственно, для начала нужно годовую зарплату , не забыв, что она могла меняться - после прохождения испытательного или повышения в должности.
Стоит помнить, что при расчете зарплаты за один день нужно исходить только из того, что по считается зарплатой сотрудника. К примеру, разовые премии или доплаты на питание в расчет не принимаются. Если сотрудник зарабатывает 50000 в месяц, но из них 7000 считаются доплатой на питание, то, соответственно, для расчета нужно 43000 рублей.
При исчислении дневного заработка необходимо исключить время (и начисленные за него суммы), когда:
1. сотрудник получал пособие по временной нетрудоспособности, беременности и родам.
2. сотруднику предоставлялись дополнительные выходные для ухода за детьми-инвалидами.
3. сотрудник не работал по вине работодателя или вследствие возникновения обстоятельств, не зависящих от него самого или работодателя.
4. сотрудник освобождался полностью или частично от работы (с сохранением зарплаты или без такого сохранения).
Если нужно среднюю за один день работы для оплаты за не полностью отработанный месяц, считается средняя сумма за один день работы в данном месяце. Для этого сумму оклада разделите на количество рабочих дней в данном расчетном месяце положенных . Получится сумма среднедневной заработной платы в данном месяце.
Источники:
- расчет зарплаты за день
Для того чтобы мотивировать персонал, организация обычно делает материальные поощрения в виде премий, которые могут быть ежемесячными, квартальными или годовыми . Премия, которая выплачивается раз в год, называется тринадцатой премией и положена тем сотрудникам, которые проработали полный календарный год на предприятии.

Вам понадобится
- внутреннее положение, утвержденное руководителем и данные о сотрудниках.
Инструкция
Руководство многих компаний годами успешно выплачивает годовую премию и активно вводит другие поощрения, что оказывает положительное влияние на работу компании.
Система премирования разрабатывается непосредственно на предприятии и включает в себя периоды премирования, показатели премирования, величину и основания премии, а также лиц. Размер премии может рассчитываться, исходя из годового оклада или от стажа . Выплачивая вознаграждение, работодатель своим , что ему важен каждого сотрудника в деятельность организации и тем самым снижает текучесть кадров.
После разработки внутреннего положения, в которое должна быть включена система премирования, его необходимо согласовать с представителями органа работников предприятия, если он имеется, и только после этого подавать на утверждение руководителю. Чтобы премию , необходимо знать, какая система премирования действует на данном предприятии.
Например, сотрудник предприятия проработал 1 год, его месячный оклад составляет 5 тысяч рублей, годовой доход выходит в 60 тысяч рублей. То есть необходимо умножить сумму оклада на 12 месяцев. Годовая премия высчитывается в процентном соотношении, это может быть 5% или 10 %, в зависимости от установленных руководством правил. В случае, если премия составляет 10% от годового оклада, то необходимо 60 тысяч разделить на 100 и умножить на 10. Сумма премии для данного сотрудника будет составлять 6 тысяч рублей.
Премию можно рассчитывать, исходя из стажа и оклада. Например, сотрудник проработал 3 года. Материальное вознаграждение по внутреннему положению предприятия сотруднику, который проработал 3 года, составляет 2 оклада. В таком случае годовая премия будет составлять удвоенную сумму дохода за 1 отработанный месяц.
Основанием для выплаты премии является приказ руководителя предприятия, он может оформляться на каждого отдельно, либо же на нескольких работников сразу. В приказе необходимо указать: сумму премии, причину выплаты, основание и персональные данные, включающие ФИО, должность, табельный номер и структурное подразделение.
Обратите внимание
Иногда работодатель может применять дисциплинарные взыскания за нарушение рабочего режима, уменьшая или не выплачивая премию провинившемуся работнику.
Полезный совет
При выборе круга сотрудников, которым положена премия, необходимо учитывать, что претенденты должны оказывать воздействие на достижение предприятием финансовых результатов.
Оплата труда за выходные, а также за общероссийские нерабочие праздничные дни производится согласно статье № 153 Трудового кодекса РФ. Чтобы произвести начисления, необходимо рассчитать среднюю заработную плату за один день или один час работы в расчетном периоде.

Вам понадобится
- - калькулятор;
- - табель учета рабочего времени;
- - Программа «1С:Предприятие».
Инструкция
Привлекать к работе в выходные или нерабочие праздничные дни вы можете только по письменному согласию сотрудников; или без согласия, в связи с экстренными ситуациями на производстве или в стране. К экстренным ситуациям можно отнести аварии, производственную необходимость, чрезвычайные ситуации, военное положение в стране, устранение стихийных бедствий.
Чтобы произвести расчет оплаты за работу в выходной или общероссийский праздничный день сотрудникам, получающим оклад, разделите оклад на количество рабочих часов в расчетном периоде. Вы получите стоимость одного часа работы в учетном месяце. Полученную цифру умножьте на количество отработанных часов в выходные или праздничные дни и умножьте на 2.
Чтобы оплатить выходные или общероссийские праздничные дни сотрудникам, работающим от выработки, произведите расчет среднедневной оплаты за труд за три месяца. Для этого сложите все заработанные суммы в расчетном периоде, разделите на количество рабочих часов в данном периоде или на количество рабочих дней. Таким образом, вы получите среднедневную или среднечасовую стоимость одного часа работы. Умножьте данную цифру на количество рабочих часов или дней, отработанных в выходные или праздничные дни и на 2.
Все заработанные суммы считаются доходом сотрудника, поэтому подлежат налогообложению, то есть с них нужно высчитать подоходный налог 13%.
Если сотрудник выразил желание получить вместо двойной оплаты за труд в выходные и праздничные дни, дополнительные дни отдыха, то всю работу оплачивайте в одинарном размере.
Совет 6: Как рассчитать пособие по временной нетрудоспособности в 2019 году
Пособие по временной нетрудоспособности чаще всего именуется «больничным» и предусматривает оплату дней, в течение которых сотрудник находился на лечении. Данный период должен быть обязательно оплачен, несмотря на отсутствие сотрудника на рабочем месте.

Соотнесите размер дневного пособия с его максимально возможной величиной. Если дневное пособие, рассчитанное вами, не превышает максимального размера, пособие по больничному должно быть выплачено в соответствии со среднедневным значением.
Рассчитайте всю сумму выплачиваемого пособия, умножив размер дневного пособия на количество календарных дней, в течение которых сотрудник будет проходить стационарное или домашнее лечение. Для определения продолжительности максимального периода, оплату которого выполняет работодатель, обратитесь к шестой и десятой статьям Федерального закона под номером 255. Обратите внимание, что расчет пособия по временной нетрудоспособности необходимо производить только при наличии у сотрудника больничного листа. Обязательно требуйте его при наступлении платежного периода и следите за правильностью его заполнения.
Какие выплаты полагаются работнику, который идет в отпуск
По Трудовому Законодательству все работники имеют право на ежегодный оплачиваемый отпуск продолжительностью 28 календарных дней. При расчете отпускных используется особая схема, знать которую полезно не только бухгалтеру, но и заинтересованному лицу – работнику. За основу расчета берется среднедневной заработок за расчетный период, на который насчитываются отпускные – 12 месяцев, если в этот промежуток работник трудился на предприятии. Полученная сумма делится на среднемесячное количество календарных дней в году – этот показатель берется за число, равное 29,4.
Однако в случае, когда сотрудник не успел отработать на предприятии весь год, отпускные рассчитываются по иной схеме. В этом случае количество отработанных месяцев следует умножить на 29,4 и прибавить рабочие дни в не полностью отработанных месяцах. Начисленную заработную плату следует разделить на это число. Получившаяся сумма – среднедневной заработок. Затем полученную сумму следует умножить на количество дней отпуска. В результате должна получиться сумма отпускных выплат, с которых бухгалтер обязан удержать подоходный налог 13%. Оставшуюся сумму сотруднику должны выдать на руки в первый день отпуска.
Как считать премии в расчет отпускных выплат
Премии также выплачиваются из Фонда оплаты труда и должны участвовать в расчете отпускных начислений. Однако он ведется по иной схеме, нежели расчет среднедневного заработка и подсчитывается тоже отдельно. Дело в том, что существует несколько видов премий: ежемесячная, ежеквартальная и годовая. В расчете отпускных они участвуют лишь в том случае, когда премиальный период совпал с расчетным.
Если эти периоды совпадают частично, бухгалтер должен учесть премии пропорционально времени, отработанному сотрудником в расчетном периоде. В этом случае в зачет берется не вся премия, а лишь та ее часть, которая будет соответствовать количеству отработанных часов в расчетном периоде. Поощрение, выплачиваемое в фиксированном размере, учитывается также согласно . Годовая премия учитывается лишь в случае, когда период ее выплат совпал с расчетным, в ином случае она переносится на следующий расчетный период.
В расчет отпускных выплат берутся только те премии, что предусмотрены положениями об оплате труда работников организации и учтены в расходах предприятия в ФОТ. Разовые премии, выплаченные из сторонних источников, в расчет отпускных не берутся. К таким выплатам может относиться стимулирующая премия, выплаченная за перевыполнение плана, различные разработки и т.д. Рассчитанная сумма прибавляется к основной сумме отпускных и НЛФЛ удерживается со всей суммы начислений.
Существует немало онлайн сервисов, позволяющих работнику высчитать предполагаемый размер отпускных выплат и понимать, на какую сумму он может рассчитывать при уходе в отпуск.
Нередки случаи, когда налоговики вызывают руководителей фирм и предпринимателей на беседы (комиссии) по различным поводам, в том числе по вопросу размера средней зарплаты в целом по хозяйствующему субъекту. Причиной пристального внимания ИФНС к величине фонда оплаты труда становится несоответствие средней заработной платы по предприятию одному или сразу нескольким критериям доходов сотрудников. К ним относятся, например, такие:
средняя зарплата сотрудников ниже уровня отраслевой, т.е. по виду деятельности в регионе;
средняя зарплата ниже установленного регионального прожиточного минимума .
Налоговики стремятся выявить компании, практикующие выдачу зарплаты «в конвертах», т.е. минуя начисление страховых взносов и НДФЛ , что заметно снижает налогооблагаемую базу. Подобный уровень зарплат становится условием попадания предприятия в зону риска стать кандидатом для выездной проверки налоговиков (п.5 раздела 4 приказа ФНС от 30.05.2007 № ММ-3-06/333@). Поэтому бухгалтеру компании лучше заранее выполнить расчет средней заработной платы по предприятию, а итоги вычислений сравнить с данными статистики Росстата или информацией сайтов региональных отделений ФНС.
В пользу этих действий говорит и то, что статьей 133 ТК РФ продиктовано такое условие: зарплата сотрудника, отработавшего полную месячную норму времени и выполнившего поставленные трудовые задания, не может быть ниже установленного МРОТ . Учитывая перечисленные аспекты, становится понятным, почему расчет средней заработной платы по предприятию так важен для налоговиков. Для руководителя компании и бухгалтера не менее важно грамотно обосновать полученный показатель.
Расчет средней заработной платы по предприятию: формула
ИФНС рассчитывает размер средней зарплаты по формуле, определяемой в письме ФНС от 25.07.2017 № ЕД-4-15/14490@:
Средняя з/п = Общий доход, выплаченный персоналу за год (по ф. 2-НДФЛ) / Численность сотрудников по ф. 2-НДФЛ / 12 мес.
Из применяемой формулы ясно, что в расчете учтены не все доходы персонала, поскольку берется лишь ФОТ , облагаемый страховыми взносами и НДФЛ, и не принимается во внимание целый блок выплат, к которым относятся оплата листов нетрудоспособности , отпуска по уходу за детьми, а также не всегда корректно учитывается работа сотрудников на неполных ставках.
Поэтому при получении информационного письма ИНФС о занижения заработной платы персонала компании, финансовой службе фирмы предстоит в течение 10 дней представить разъяснения с указанием обоснованных объективных причин низкого уровня средних доходов. Обоснования этого факта предприятие выстраивает на подтверждении выплат сотрудникам пособий социального характера (корректируя доход на величину выплаченного пособия), рассчитывает среднюю зарплату с учетом всех факторов, влияющих на ее уровень.
Как считать среднюю заработную плату по предприятию при наличии персонала, работающего неполный день
Для предприятия важно перепроверить суммирование ставок по работникам на неполной рабочей норме, т.е. придется пересчитать среднюю зарплату, выяснив общую численность всех сотрудников – штатных, внешних совместителей, сотрудников, работающих по договорам гражданско-правового характера.
Пример
ИФНС усомнилась в цифрах по расчету средней зарплаты ООО «Аргус» за 2017 год. По расчету налоговиков средняя зарплата составила 7490 руб., что ниже МРОТ при делении ФОТ в сумме 1 348 200 руб. на 15 человек.
- Бухгалтеру предстоит рассчитать численность персонала помесячно, принимая во внимание суммирование ставок по работникам на неполной норме. Например, из 15 человек, работающих в фирме, 8 трудятся на 0,25 % ставки. При их суммировании получится 2 ставки, что соответствует 2-м работающим. Если подобная ситуация продолжается целый год, то в расчете средней заработной платы по компании выявится существенная поправка:
Численность = (15 – 8) + (0,25 х 8) = 9 чел.
Средняя з/п = 1 348 200 / 9 чел. / 12 = 12 483,33 руб.
- Допустим, что 8 сотрудников в течение 1-го полугодия работали на 0,25 ставки, во 2-м полугодии – на 0,5 ставки. В этом случае расчет будет следующим:
В первом полугодии численность работающих составит 9 человек, во втором:
Численность = (15 – 8) + (0, 5 х 8) = 11 чел.
ССЧ = (9 х 6 мес. + 11 х 6 мес.) / 12 = 10 чел.
Средняя з/п = 1 348 200 / 10 чел. / 12 = 11235 руб.
Подобные расчеты удобнее представлять в табличном варианте, примерно таком:
Количество работающих
Число ставок
Средняя зарплата
1 полугодие
Рабочие основные
Вспомогательный персонал
Служащие
Итого за 1 п/г
12 568,32
Рабочие основные
Вспомогательный персонал
Служащие
Итого за 2 п/г
10 516,67
Итого за год
1 348 200
11 235,00
Подобный алгоритм обоснований – лишь пример, их может быть множество, формула же расчета средней зарплаты компании одна – сумма доходов, деленная на численность работающих и на количество месяцев в рассматриваемом периоде.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации