
Как правильно отменить приказ или какой приказ составить о взыскании суммы недостачи? Приказ о списании недостачи при отсутствии виновных лиц образец.
Недостача при инвентаризации – далеко не редкий случай. Это неприятное явление как для работников, так и для руководства компании. Существует множество аспектов оформления взыскания недостачи, а также составления самого документа.
Очень важно знать абсолютно все тонкости данного вопроса, чтобы избежать существенных претензий к . Чем быстрее будут обнаружены недочеты, тем быстрее удастся их устранить.
Проведение инвентаризации ТМЦ – неотъемлемая часть работы любой организации. Ошибочно бытует мнение, что это нужно только в тех компаниях, которые связаны с торговлей. Это абсолютно неверно. На самом деле даже в государственных учреждениях инвентаризационная процедура должна проводиться точно также. Мебель, техника, даже документация () являются материальными ценностями, которые подлежат оценки и пересчету.
Инвентаризационные проверки могут быть плановыми и внеплановыми. При этом необходимо соблюдать процедуру проведения, сроки. Все излишки и недостачи при инвентаризации должно быть четко отображены в документации, оформлены надлежащим образом.
Плановая инвентаризация должна быть проведена в соответствии с планами, утвержденными ранее. Для каждой организации они будут разными. Периодичность зависит от объемов организации и видов деятельности.
Можно провести внеплановую проверку. Основаниями могут стать такие события:
- пожар, стихийное бедствие;
- смена материально ответственного лица;
- перепродажа предприятия;
- (или его подозрение).
Для этого необходимо обязательно издать внутри предприятия приказ с указанием даты инвентаризации, ответственных лиц, а также основания для данной проверки.
Что это такое недостача?
Для многих бухгалтеров термин «недостача» является страшным. Это понятно, так как подобное влечет за собой ряд негативных последствий, взысканий и наказаний. На самом же деле практически всегда пусть незначительная недостача, но она будет выявлена в процессе проведения инвентаризации.
Можно ли ее списать?
Не всегда любая недостача является негативным явлением, требующим поиска виновного лица. Иногда она является просто одним из рабочих моментов и ее можно попросту списать, как расходы на ведение деятельности. Списание недостачи необходимо проводить строго в установленном порядке, чтобы избежать ответственности за растрату.
Далеко не всегда недостача является прямой виной кого-либо. К примеру, товар мог быть травмирован случайно в процессе передвижения. Также на законодательном уровне четко закреплено: если в пределах магазина покупатель что-либо поломал или разбил, то он может не компенсировать стоимость товара. То же самое касается вещей нательных: ее могут порвать или просто наряд утрачивает товарный вид из-за слишком частых длительных примерок. Серьезные бренды отказываются от продажи подобной продукции, списывая ее вовсе или устанавливая стоимость в разы ниже заявленной изначально.
Именно поэтому для каждой категории товаров предусмотрены определенные нормы – издержки обращения. Это те объемы продукции, денежных средств, которые могут быть списаны просто так. Сумма или объемы продукции сверх данной нормы на усмотрение руководства будут взысканы с виновного. Если же недостача не превышает указанные объемы, то тогда вполне допустимо просто списать указанную сумму. Это не будет считаться нарушением.

Особенно важно придерживаться этих норм в государственных учреждениях. Если в частной конторе руководство имеет право на свое усмотрение «простить» недостачу, даже если виновное лицо будет выявлено, то для государственной структуры это запрещено. Дело в том, что там все ценности являются государственными или полученными для определенных нужд из бюджета страны. Если материальная ценность будет утрачена, утеряна, то это наносит прямой убыток государства. В данном случае в обязательном порядке необходимо найти и наказать виновное лицо, а также взыскать размер убытка.
Вот почему столь важно, чтобы руководство строго следило за нормативами, какие объемы можно списывать. Если подобное правило будет нарушено (объемы превышены), то тогда имеет место нецелевое использование бюджетных средств. Это влечет за собой уже уголовную ответственность для руководителя и главного бухгалтера.
Кроме того, в таких учреждениях категорически запрещено списывать что-либо (даже если не превышается допустимая норма), если возможно выявить виновное лицо.
В этом случае списание недостачи необходимо проводить только той суммы, которая возникла по независящим не от кого причинам. Остальную сумму нужно взыскать с виновного лица.
Как удержать недостачу с виновных лиц?
Порядок удержания недостачи при инвентаризации часто изначально оговаривается в коллективном договоре. Если нехватка материальных ценностей замечена в особо крупных размерах, то за подобное может наступать даже уголовная ответственность. Особенно часто это возникает на государственных предприятиях и касается руководства и главного бухгалтера. При этом уголовное наказание не освобождает от обязанности возместить полностью всю недостачу.
Материальная ответственность оговаривается при приеме на работу. Завхоз или главный бухгалтер являются лицами с полной материальной ответственностью. За недостачу по результатам проведенной инвентаризации они будут платить сами в полном объеме.

Может предусматриваться частичная ответственность или . Последний вид ответственности является распространенным в современных супермаркетах. В этом случае недостачу при инвентаризации попросту делят на всех поровну.
При этом стоит отметить, что по факту каждый человек несет ответственность за все, что ему вверено на производстве. То есть если человек работает даже оператором в банке, то в случае отсутствия компьютерных принадлежностей, канцтоваров при увольнении с него также будет удержана эта сумма, если вещи официально были закреплены за ним.
Если при инвентаризации выявлена недостача при увольнении, то тогда удержание происходит из расчета, который выплачивают в последний рабочий день. Если суммы не хватает, то работника официально уведомляют о необходимости . При его отказе взыскание происходит в судебном порядке.
Когда человек продолжает работать, то тогда удержания у него происходят из заработной платы. Также ему выдается официальное решение на основании проведенной проверки. Он может возместить всю сумму сразу. Если имеет место судебное решение, то тогда на основании исполнительного листа также происходят удержания из зарплаты. Человек при этом может уволиться, но исполнительный лист будет перенаправлен в бухгалтерию компании, куда работник перешел.
Порядок удержания
Если недостачу, выявленную в результате инвентаризации, не списывают, то ее удержание необходимо проводить по такому алгоритму:
- Подготовка и подписание официального акта по результатам инвентаризации.
- Выдача официального уведомления работнику о том, что именно должно быть с него удержано.
- Вычет положенной суммы из зарплаты (одним платежом или пропорционально ежемесячно). По данному виду обязательств работодатель не имеет права удерживать более 20% от размера заработной платы. Берется в расчет не оклад, а выданные по факту.
Если выявлены грубые нарушения, то необходимо составить акт о хищении и уволить работника по данному основанию.
Кстати, следует обратить внимание на то, что иногда недостачу может потребоваться взыскать с виновного лица уже после прекращения с ним трудовых отношений. К примеру, если работник имел право уйти с работы в день написания заявления (являлся или одинокой матерью). Провести полную инвентаризацию в данном случае просто невозможно. Соответственно, не удастся оценить полностью весь размер недостачи.

В этом случае логичным будет в дальнейшем потребовать возмещения причиненного ущерба, недостачи. Но для этого очень важно доказать, что именно действия данного лица спровоцировали недостачу, а не подобный факт возник уже после его увольнения или из-за действий какого-то другого работника организации. То есть важно доказать причинно-следственную связь.
Также проблема в том, что обычно человек, которого можно наказать за недостачу, является . Такой работник при увольнении должен в обязательном порядке подписывать акт приема-передачи дел. Без этого документа выдать расчетные работнику не вправе, а как известно, задерживать увольнение запрещено законодательством.
Но, с другой стороны, возникнет логичное противоречие: если акт был подписан, то значит никаких претензий к работнику ни у кого не возникло. Многие адвокаты на это обстоятельство ссылаются: акт подписан, то есть претензий в момент передачи дел не было, а все возникшие затем проблемы – полностью возлагаются на руководство компании или того, кому дела были переданы.
Вот почему ключевым моментом при обращении в суд должно стать обоснование подобной задержки. То есть потребуется правильно аргументировать, предоставить подтверждающие документы того, что выявить факт нарушения ранее было невозможно. В противном случае иск останется без удовлетворения.
Если все эти факторы удастся подтвердить юридически, и они будут приняты судом к сведению, то тогда возможно истребовать также проценты за просрочку возврата денежных средств (пени, предусмотренные на законодательном уровне).
При этом сразу следует обратить внимание на то, что как раз это требование не является обязательным. Даже если речь идет о государственном учреждении, то его представители имеют право истребовать лишь сумму самой недостачи, но не заявлять данные пени в цене иска.
Обращаясь в суд для получения возмещений, необходимо предоставить в обязательном порядке полный перечень финансовых документов, которые подтверждают размер заявленных требований. Это могут быть не только чеки на приобретенные товары (допускается изредка), а именно выдержки из балансовой документации. Там указывается стоимость всего, что хранится на предприятии. Если речь идет о материалах,
Инвентаризация – это процесс проведения проверки фирмы, организации, предприятия и т.д. с целью подтверждения в соответствии имеющихся и числящихся за фирмой, организацией, предприятием и т. д. всех активов без исключения. Под активами подразумевают финансы, имеющееся имущество. Рассмотрим в статье ситуации, когда обнаружена недостача при инвентаризации в организации по вине поставщиков или работников, укажем способы учета потерь.
Документы для оформления потерь или недостачи
Предметом инвентарной проверки является сличение имеющихся материальных ценностей с бухгалтерской документацией. Проводится по средствам взвешивания, пересчета, измерения. Случается, что в результате проведения проверки выявляются несоответствия.
Конечным исходом инвентаризации является заполненный сличительный документ или опись (согласно п. 2.5 «о порядке проведения инвентаризации», утвержденных приказом Министерства Финансов РФ от 13. 06. 1995 г. №49 ). В результате обнаруженных отклонений делают запись в форме 0504092. Этот документ называется Ведомостью расхождений. В нем делают отметку в подходящей строке, зависимо от вида недостачи.
Что делать, если обнаружилась недостача?
Итак, выявлен факт недостачи. В Ведомости расхождений (сличительной ведомости) фиксируют её тип. Это может являться:
- недостачей обусловленной пределами норм естественной убыли;
- недостачей товара или материальных ценностей по вине поставщика;
- недостачей по вине работников (хищение);
- недостачей при отсутствии виновного лица.
Пошаговая инструкция выглядит следующим образом:
| Этапы инвентаризации |
| Выявление несоответствий, заполнение документации |
| Составление сотрудником или другим виновным объяснительного документа о причинах, которые привели к недостаче |
| Создание работодателем распоряжения о компенсации ущерба (в размере недостачи) виновным по средствам высчета суммы из заработной платы (в течении не более 14 дней с момента проведения проверки) |
| Сообщение виновному об удержании (не может превышать размер одной среднемесячной заработной платы) из зарплаты |
| Совершение удержания зарплаты не позже 10 дней после уведомления об этом сотрудника |
Недостача обусловленная процессами естественной убыли
Формула расчета естественной убыли выглядит так:
Е = Т x Н/100 %,
где:
Т, это количество (масса) проданного товара;
Н, норма естественной убыли, %.
Исходя из фактической себестоимости недостающих товаров, определяется и сумма недостачи.
Документальное сопровождение выглядит так:
- Проведение зачета по пересортице. При необходимости нормы убыли применяются только касательно наименований, которых не хватает.
- Списание. Проводится согласно с себестоимостью продукции, объёма работы, услуг.
- Определение в денежном эквиваленте тех сумм, которые превышают нормы. Накладываются на счета организации, если виновато юридическое лицо и физические лица, если те являются причиной недостачи.
- Суммирование недостач в расходы, если стребовать компенсацию с виновных не представляется возможным.
Пример. Фармацевтическое предприятие ЕвроФарма производит средства для аптек. На предприятии осуществлялось проведение инвентаризационной проыерки отдела производства. Как оказалось в результате проверки, была обнаружена нехватка этилового спирта – 400 мл суммой в 200 рублей, она произошла в результате производства медицинских препаратов согласно с предписанием врачей.
Согласно Приказу Министерства Здоровья РФ (от 20 июля 2001 года, №284), в котором утверждены нормы убыли лекарственных препаратов, установлено размер убыли – 1,9% от проданного объёма спирта за год (период между инвентарным проведением).
В справке составленной бухгалтером, отражается количество этилового спирта, которое использовалось предприятием за период между инвентаризациями. Манипуляция производится для определения объёма спирта, потраченного на расходы производства, что необходимо списать. Потом, объём этилового спирта, который использовалось предприятием за период между проведением учета надо х (умножить) на норму убыли.
Допустим, что в этот период предприятие ЕвроФарм израсходовало 30 л спирта, умножая объём на норму. Получается тот объём спирта, что нужно списать на издержки.
Расчет выглядит так: Е = 30 х 1,9%/100 Е = 0, 57 л.
Основываясь на произведенном подсчете, недостача объёмом в 570 мл, полной мерой возможно отнесение на производственные издержки.
Бухгалтер обязан сделать в учете запись:
20 Дт – проведение операции (производство);
44 Дт – проведение операции (расходы от продажи);
94 Кт – проведение операции (недостачи порчи или утраты ценностей) – 200 рублей – списано в счет издержек норм естественной убыли).
Бухгалтерские проводки по учету недостачи
- 94Д 10К (41, 43) – операция (выявление недостачи);
- 20, 23, 25, 26, 29, 44Д; 94К – операция (списание недостачи (потери от порчи) в пределах утвержденных норм естественной убыли);
- 73Д – 2 К94 – операция (списание недостачи на виновных лиц по остаточной стоимости);
- 73Д – 2 К98-4 – операция (отражение разницы между остаточной и рыночной стоимостью, подлежащей взысканию с виновных лиц);
- 91Д – 2 К68 – операция (НДС восстановление, ранее предъявленный к вычету, по недостачам (потерям) сверх норм естественной убыли);
- 50, 70Д – К73-2 – операция (погашение виновным лицом задолженности по недостачам);
- 98 – 4Д К91-1 – операция (фиксация разницы между остаточной и рыночной стоимостью в составе доходов текущего периода по мере погашения задолженности виновными лицами).
Детально счета расписаны в таблице:
| Счетная корреспонденция | Название операции | |
| Дебет | Кредит | |
| 44 | 94 | Списание стоимости товаров, которых не хватает |
| 73, 76 | 94 | Списание потери выше нормы естественной убыли |
| 91 – 2 | 94 | Соответствующую запись делают в случае отсутствия виновных или отрицания судом взыскать компенсацию |
Ориентировочный реестр товаров, которые не подлежат списанию:
- Мебель (все виды, кровати из металла)
- Ковровые покрытия (ковры, паласы и ковровые изделия)
- Охладительные приборы (холодильные, морозильные камеры)
- Электроприборы и электро оборудование (машины для шитья, вязания, глажки, камины, радиаторы, электро духовки, термостатные шкафы, аэро грили, шашлычницы, фритюрницы, печи,самовары);
- Приборы для сварки;
- Торшеры, бра, светильники;
- Хозяйственные повозки;
- Пилы, работающие на бензине;
- Мобильные лестницы;
- Емкости, используемые в качестве ванной;
- Умывальники;
- Писуары и биде;
- Эмалированные рукомойники;
- Сливные бачки;
- Батареи;
- Печи радиаторные;
- Плиты любого типа;
- Вся офисная техника (компьютеры, принтеры, факсы);
- Баллоны;
- Бойлер;
- Варочно – отопительные устройства;
- Стройматериалы;
- Видео и аудио техника;
- Видео и дивиди плееры;
- Микрофоны;
- Усилительные установки;
- Приборы для стабилизации напряжения;
- Средства транспортировки для детей;
- Все средства передвижения (водные и наземные);
- Все виды оптики;
- Помещения для хранения автомобилей;
- Все виды покрышек (мотоциклетные, автомобильные);
- Весь спортивный инвентарь;
- Оружие.
Недостача товара или материальных ценностей по вине поставщика
Ответственное лицо во время приёма товара обязано оценить состояние. В соответствии с этим составляется акт о несоответствии количества и качества полученных ценностей. В учетной записи бухгалтера будет производиться запись, зависимо от того, когда обнаружили брак или порчу:
- до проведения учета товаров (в этом случае инвентаризацию не проводят, согласно с ч. 3 ст. 11 Закона от 6 декабря 2011 г. № 402-ФЗ);
- после проведения учета товаров.
Унифицированные модели при несоответствии в накладных:
- Форма акта N (если товар отечественного производства, Госкомстат РФ от 25 декабря 1998 г. № 132);
- Форма акта N (если товар импортного производства);
- Форма акта N (прием материалов).
Пример. 18 ноября согласно с накладной № 214, по адресу ФОП «Чистюля» было осуществлено поставку зубных щеток в количестве 100 единиц по цене 222 рубля (НДС – 22 рубля) за штуку. Их доставили в 10 упаковках по 100 щеток в каждой. Во время передачи на прилавки было обнаружено, что 5 упаковок с частичной комплектацией, вмещают не 10, а – 9 щеток (в целом недостача составляет – 5 щеток).
Как следствие составлен был акт № 3 от 29 ноября. Упаковка не повреждена, так как она не открывалась. На основании выше изложенного, поставщику было предъявлено претензию. Она была признана поставщиком 10 декабря. Корректировки в счет были занесены 10 декабря. Бухгалтером ФОП «Чистюля» было решено сторнировать поставку в квартале не целиком вычета НДС. Сделанные записи имели вид:
Бухгалтерские проводки по учету недостачи по вине поставщика представлены в таблице:
| На дату получения товара (18 ноября) | Название операции | Расчет |
|
| Счетная корреспонденция | |||
| Дебет | Кредит | ||
| Расчет с поставщиком или подрядчиком | |||
| НДС по ценностям приобретения | |||
| На дату оформления акта о недопоставке и выставления недостачи
(10 декабря) |
|||
| Сторнирование Зубные щетки поставлены на учет (5х200 руб.) | |||
| Сторнирование Сумма НДС от стоимости (18%х 1 000 руб.) | |||
| Сторнирование Принят НДС к вычету | |||
Недостача товара или материальных ценностей в результате хищения (кражи) по вине работников
В результате недостачи по вине работника, последний обязательно будет привлечен к ответственности. Данный процесс регулируется законодательными актами. Схема определения нанесенного ущерба:
- Создание расследующей комиссии;
- Проверка всех активов организации (инвентаризация);
- Выяснение обстоятельств появления недостачи;
- Получение от виновного задокументированного объяснения;
- При необходимости составляется акт про отказ письменных объяснений.
Бухгалтерские проводки по учету недостачи в результате кражи указаны в таблице:
Нужно учитывать, что если вы обнаружили недостачу более месяца назад и сумма нанесенного работником в результате хищения более одной целой среднемесячной заработной платы, работодатель имеет право обратиться в суд, целью которого будет полное возмещение недостачи.
Ответы на вопросы про недостачу при инвентаризации
Вопрос №1. Может ли покупатель во время приема товара оформить акт и зафиксировать в нем недостачу в одностороннем порядке?
Да, может. При условии, что во время приема материальных ценностей не присутствует поставщик присутствовать или его уполномоченное лицо. В таком случае сторона покупателя осуществляет прием и может заактировать в одностороннем порядке факт недостачи.
Вопрос №2. Как учитывается компенсация причиненного ущерба работника или группой работников, если она выражается в личном отчислении в кассу?
В случае внесения денег непосредственно в кассу виновником или группой лиц, процесс отражают в виде дохода. Он равен сумме нанесенного убытка. Бухгалтер делает запись в операцию (другие доходы операционной деятельности) и в «доходы в результате обычной деятельности».
Вопрос №3. В случае пересортицы возможен ли взаимный зачет недостачи и излишков?
Возможен, но только в виде исключения. Порядок действий регламентирует Приказ Министерства Финансов (№ 49, вступивший в действие 13 июня 1995 года). Согласно с ним совместный зачет имеет место быть лишь за одинаков проверяемый период, у того самого работника, относительно товарно-материальных ценностей одного наименования и количества.
Вопрос №4. В каких случаях нельзя применять нормы естественной убыли?
Нельзя использовать меру естественной убыли к тем товарам, которые являются штучными или к тем, которые поступают в организацию занимающуюся торговлей, что являются в расфасовке.
Вопрос №5. Подлежит ли учету НДС, когда обнаруживается недостача?
Нет, не подлежит. Налог, который был учтен как недостающий (в результате хищения, потери, порчи имущества), не восстанавливается. Согласно п. № 3 ст. 170 НК РФ, отсутствует основание для восстановления.
Порядок инвентаризацииПри выявлении любого факта хищения, злоупотребления или порчи имущества обязательно должна быть проведена инвентаризация ценностей (п. 2 ст. 12 закона от 21.11.1996 г. № 129-ФЗ (далее - Закон № 129-ФЗ)). По-скольку только инвентаризация подтвердит правильность и обоснованность числящейся суммы задолженности по недостачам.
Порядок проведения инвентаризации имущества и оформления ее результатов прописаны в «Методических указаниях по инвентаризации имущества и финансовых обязательств», установленных приказом Минфина от 13.06.1995 г. № 49 (далее - Методические указания). Результаты инвентаризации отражают при помощи унифицированных форм, утвержденных постановлением Госкомстата от 18.08.1998 г. № 88 «Об утверждении унифицированных форм первичной учетной документации по учету кассовых операций, по учету результатов инвентаризации».
Кратко порядок инвентаризации выглядит следующим образом:
- утверждается приказ о проведении инвентаризации с указанием даты, состава комиссии и имущества для проверки;
- комиссия получает последние на момент инвентаризации приходные и расходные документы;
- бухгалтерия определяет остатки ценностей по учетным данным;
- материально ответственные лица дают расписки;
- инвентаризационная комиссия определяет фактическое наличие имущества;
- оформляются инвентаризационные описи;
- результаты инвентаризации сверяются с учетными данными;
- по имуществу, при инвентаризации которого выявлены отклонения от учетных данных, составляются сличительные ведомости.
Кассовые тонкости
Ревизию кассы проводят в соответствии с Порядком ведения кассовых операций в Российской Федерации, утвержденным решением Совета директоров ЦБР 22.09.1993 г. № 40 (далее - Порядок ведения кассовых операций).
В этом случае приказом руководителя предприятия назначается комиссия, которая в дальнейшем оформляет акт ревизии (см. Пример 2). Инвентаризация заключается в полном пересчете денежной наличности и проверки других ценностей, находящихся в кассе. Остаток наличности сверяют с учетными данными по кассовой книге предприятия (п. 37 Порядка ведения кассовых операций).
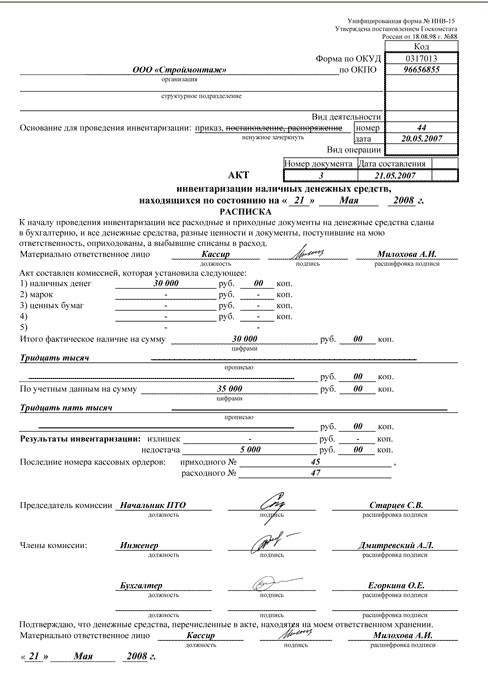
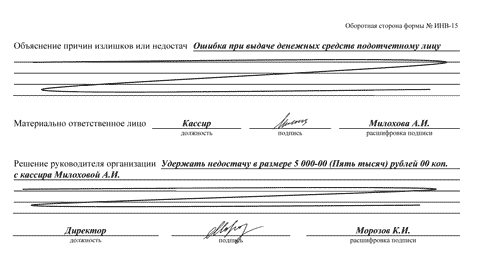
Как правило, с проверкой находящихся в кассе наличных денежных средств и кассовых документов инвентаризируют бланки строгой отчетности (п. 20 постановления Правительства от 31.03.2005 г. № 171) и ценных бумаг (п. 3.11 Методических указаний). Вместе с тем инвентаризацию ценных бумаг проводят по отдельным эмитентам с указанием в акте названия, серии, номера, номинальной и фактической стоимости, сроков гашения и общей суммы (п. 3.12 Методических указаний). В свою очередь проверку фактического наличия бланков документов строгой отчетности осуществляют по видам бланков, с учетом начальных и конечных номеров (п. 3.41 Методических указаний) (см. Пример 2).
Результаты инвентаризации должны быть отражены в учете и отчетности того месяца, в котором была закончена инвентаризация (п. 5.5 Методических указаний). Для обобщения информации о суммах недостач и потерь от порчи материальных и иных ценностей (включая денежные средства) предназначен счет 94 «Недостачи и потери от порчи ценностей»:
Дебет 94 Кредит 01 (03, 07 , 08, 10, 11, 41, 43, 50, 60) - отражена сумма недостачи.
Естественная убыль
Нормы
Нормы естественной убыли разрабатывают с учетом технологических условий их хранения и транспортировки, климатического и сезонного факторов (1) . В дальнейшем нормы подлежат пересмотру не реже одного раза в 5 лет (п. 1 постановления Правительства от 12.11.2002 г. № 814).
Заметим, что в настоящие время действуют все неотмененные нормы естественной убыли (письмо Минфина от 08.11.2007 г. № 03-03-06/1/783).
Пересортица
В бухгалтерском учете недостача запасов в пределах норм естественной убыли определяется после зачета недостач запасов излишками -по пересортице. В случае если после зачета все же оказалась недостача запасов, то нормы естественной убыли применяют только по тому наименованию запасов, по которому установлена недостача (п. 30 приказа Минфина от 28.12.2001 г. № 119н). При этом взаимный зачет излишков и недостач по пересортице может быть допущен только в виде исключения за один и тот же проверяемый период, у одного и того же проверяемого лица, в отношении товарно-материальных ценностей одного и того же наименования и в тождественных количествах. При этом материально-ответственные лица представляют инвентаризационной комиссии подробные объяснения допущенной -пересортицы (п. 5.3 Методических указаний).
Учет
В бухгалтерском учете недостачу имущества и его порчу в пределах норм естественной убыли относят на издержки производства или обращения (подп. б п. 3 ст. 12 Закона № 129-ФЗ):
Дебет 20 (23, 25, 26, 44) Кредит 94 - отражена сумма недостачи в пределах норм естественной убыли.
В налоговом учете потери от недостачи или порчи при хранении и транспортировке материально-производственных запасов в пределах норм естест-венной убыли, утвержденных в порядке, установленном Правительством, приравнивают к материальным расходам (подп. 2 п. 7 ст. 254 НК РФ).
Учтите, что вы не вправе отнести к материальным расходам потери в пределах норм, установленных только локальными актами организации (письмо Минфина от 04.04.2005 г. № 03-03-01-04/1/146).
Технологические потери
К материальным расходам для целей налогообложения прибыли приравнивают и технологические потери при производстве или транспортировке (подп. 3 п. 7 ст. 254 НК РФ).
Представители Минфина в письме от 29.08.2007 г. № 03-03-06/1/606 отметили, что порядок отраслевого урегулирования вопросов разработки и утверждения нормативов технологических потерь не является предметом ведения законодательства о налогах и сборах. Поэтому налогоплательщики вправе определять лимит образования безвозвратных отходов каждого конкретного вида сырья и материалов, используемых в производстве, исходя из технологических особенностей собственного производственного цикла и процесса транспортировки. Устанавливают нормативы технологическими картами, сметами технологического процесса и иными аналогичными документами. Разрабатываются лимиты специалистами предприятия, контролирующими технологический процесс, и утверждаются уполномоченными руководством предприятия лицами.
Недостача вследствие хищения
Материальная ответственность работников
В соответствии со статьей 22 Трудового кодекса работодатель вправе привлекать работников к материальной ответственности в порядке, -установленном законодательством.
Порядок определения причиненного работодателю ущерба выглядит следующим образом:
- создается комиссия;
- проводится инвентаризация имущества;
- устанавливаются причины возникновения ущерба;
- истребуется от работника письменное объяснение;
- при отказе или уклонении работника от предоставления объяснения составляется акт.
Размер ущерба, причиненного работодателю при утрате и порче имущества, определяют по фактическим потерям, исходя из рыночных цен, действующих в данной местности на день причинения убытков, но не ниже стоимости имущества по данным бухгалтерского учета с учетом степени износа имущества (ст. 246 ТК РФ). Отметим, что в случае, когда невозможно установить день причинения ущерба, работодатель вправе исчислить его размер на день обнаружения (п. 13 постановления Пленума Верховного Суда от 16.11.2006 г. № 52, далее - Постановление № 52).
Сумма причиненного ущерба, не превышающая среднего месячного заработка виновного лица, взыскивается по приказу работодателя. Распоряжение должно быть составлено в течение одного месяца со дня установления размера ущерба. При этом возможно и добровольное возмещение убытков (ст. 248 ТК РФ).
Если же месячный срок истек или работник не согласен на добровольное возмещение убытков, а сумма ущерба превышает его средний месячный заработок, то взыскание происходит в судебном порядке. Помните: работодатель вправе обратиться в суд по спорам о возмещении работником убытков в течение одного года со дня обнаружения причиненного ущерба (ст. 392 ТК РФ).
Отметим, что, определяя размер ущерба, подлежащего возмещению при коллективной материальной ответственности, суд учитывает степень вины каждого члена коллектива, размер должностного оклада, время, которое сотрудник фактически проработал в составе коллектива за период от последней инвентаризации до дня обнаружения ущерба (п. 14 Постановления № 52). В этом случае достаточно часто используется методика, прописанная в приказе Минторга СССР от 19.08.1982 г. № 169 «Указания о порядке применения в государственной торговле законодательства, регулирующего материальную ответственность рабочих и служащих за ущерб, причиненный предприятию, учреждению, организации» (далее - Приказ № 169).
Итак, размер возмещения ущерба каждым членом бригады может быть определен по следующей формуле (п. 7.3 Приказа № 169):
Размер возмещения ущерба члена бригады = Сумма ущерба, причиненного бригадой × Заработная плата члена бригады
за межинвентаризационный период / Заработная плата членов бригады за межинвентаризационный период по окладам с учетом проработанного времени
УчетПример 3
По результатам проведенной инвентаризации в ООО «Магазин» была обнаружена недостача на сумму 5 000 руб. На предприятии установлена коллективная материальная ответственность. Виновной была признана бригада, состоящая из трех человек.
Заработная плата каждого члена бригады за межинвентаризационный период составила:
Антонов И.Г. - 15 000 руб.,
Дубинин В.В. - 45 000 руб.,
Сергеев Л.И. - 40 000 руб.
Рассчитаем размер возмещаемого ущерба каждым из членов бригады:
Антонов И.Г. = 5 000 руб. × 15 000 руб. / (15 000 руб. + 45 000 руб. + 40 000 руб.) = 750 руб.
Дубинин В.В. = 5 000 руб. × 45 000 руб. / (15 000 руб. + 45 000 руб. + 40 000 руб.) = 2 250 руб.
Сергеев Л.И. = 5 000 руб. × 40 000 руб. / (15 000 руб. + 45 000 руб. + 40 000 руб.) = 2 000 руб.
При этом не забывайте об ограничении размера удержаний из заработной платы, прописанных в статье 138 Трудового кодекса. Также не допускаются удержания из выплат, на которые в соответствии с федеральным законом не может быть обращено взыскание.
В бухгалтерском учете недостача имущества и его порча сверх норм естественной убыли относится на счет виновных лиц (подп. б п. 3 ст. 12 Закона № 129-ФЗ):
Дебет Кредит 94 - отнесена сумма недостачи на счет виновного лица.
Разницу между взыскиваемой с виновных лиц суммой за недостающие ценности и стоимостью, числящейся в бухгалтерском учете организации, отражают на счете 98 «Доходы будущих периодов»:
Дебет 73 субсчет «Расчеты по возмещению материального ущерба» Кредит 98 - отражена разница между суммой, подлежащей взысканию с виновных лиц, и балансовой стоимостью недостающих ценностей;
Дебет 98 Кредит 91-1 «Прочие доходы» - отражено списание суммы разницы, взысканной с виновного лица, над балансовой -стоимостью недостающих ценностей.
Пример 4
В ООО «Магазин» была обнаружена недостача товара на сумму 10 000 руб. (рыночная стоимость товара - 12 000 руб.). Виновным признан менеджер организации.
В соответствии с соглашением между директором и менеджером рыночная стоимость товара должна быть взыскана равными частями в течение 4 месяцев с заработной платы данного сотрудника.
Дебет 94 Кредит 10 - 10 000 руб. - по результатам инвентаризации списан недостающий товар;
Дебет 73 Кредит 94 - 10 000 руб. - отнесена сумма недостачи на счет виновного лица;
Дебет 73 Кредит 98 - 2 000 руб. (12 000 руб. - 10 000 руб.) - отражена разница между суммой, подлежащей взысканию с виновных лиц, и балансовой стоимостью недостающих ценностей;
Сумма возмещаемого ущерба признается внереализационным доходом (п. 3 ст. 250 НК РФ). В этом случае моментом получения дохода является дата признания должником ущерба или дата вступления в законную силу решения суда (подп. 4 п. 4 ст. 271 НК РФ).Ежемесячно в течение 4 мес.:
Дебет 70 Кредит 73 - 3 000 руб. (12 000 руб. / 4 мес.) - отражено удержание суммы, подлежащей взысканию из заработной платы сотрудника.
Дебет 98 Кредит 91-1 - 500 руб. (2 000 руб. / 4 мес.) - отражено списание суммы разницы, взысканной с виновного лица, над балансовой стоимостью недостающих ценностей.
Минфин в письме от 23.11.2006 г. № 03-03-04/1/793 отметил, что сумма возмещения ущерба в связи с утратой лизингополучателем предмета лизинга для целей налогообложения прибыли включается лизингодателем в состав внереализационных доходов.
Виновные не найдены
В бухгалтерском учете недостача имущества и его порча сверх норм естественной убыли, если виновные лица не установлены или суд отказал во взыскании убытков, подлежит списанию на финансовые результаты организации (подп. б п. 3 ст. 12 Закона № 129-ФЗ).
Недостачу ценностей сверх норм убыли и потерь от порчи ценностей при отсутствии конкретных виновников, а также недостачу товарно-материальных ценностей, во взыскании которых отказано судом вследствие необоснованности исков, отражают следующим образом:
Дебет 91-2 «Прочие расходы» Кредит 94 - списана сумма недостачи, если виновник не был установлен или суд отказал во взыскании.
Убытки от недостачи материальных ценностей в производстве и на складах на предприятиях торговли в случае отсутствия виновных лиц, а также убытки от хищений, виновники которых не установлены, приравнивают к внереализационным расходам. При этом факт отсутствия виновных лиц должен быть подтвержден уполномоченным органом государственной власти (подп. 5 п. 2 ст. 265 НК РФ). Документальном подтверждением является постановление о приостановлении уголовного дела в связи с неустановлением лица, подлежащего привлечению в качестве обвиняемого (письма Минфина от 27.12.2007 г. № 03-03-06/1/894 и МНС России от 08.06.2004 г. № 02-5-10/37).Пример 5
В ООО «Стандарт» по результатам проведенной инвентаризации обнаружена недостача бетоносмесителя СБР-260/380 (первоначальная -стоимость - 25 000 руб., амортизация - 5 000 руб.).
Виновники установлены не были.
В бухгалтерском учете надо сделать следующие проводки:
Дебет 02 Кредит 01 - 5 000 руб. - списана сумма амортизации;
Дебет 94 Кредит 01 - 20 000 руб. - списана остаточная стоимость основного средства;
Дебет 91-2 Кредит 94 - 20 000 руб. - списана сумма недостачи при отсутствии виновных лиц.
При этом указанные убытки учитывают в составе расходов того отчетного (налогового) периода, в котором вынесено данное постановление (письма Минфина от 02.05.2006 г. № 03-03-04/1/412 и от 03.08.2005 г. № 03-03-04/1/141). В свою очередь в другом разъяснении чиновников говорится о том, что организация вправе увеличить расходы только после вынесения постановления о прекращении уголовного дела (письмо Минфина от 20.01.2006 г. № 03-03-04/1/52). Аналогичное мнение содержится и в письме Минфина от 16.01.2006 г. № 03-03-04/1/18 относительно -списания ущерба, причиненного организации в результате пожара.
Заметим, что встречаются судебные решения, в которых сказано о возможности учесть убытки в составе расходов не в момент вынесения -постановления о приостановлении уголовного дела, а в момент его получения .Судебно-арбитражная практика
Подпункт 5 пункта 2 статьи 265 Налогового кодекса связывает право налогоплательщика на отнесение к внереализационным расходам убытков от хищений именно с фактом неустановления виновного лица, а не прекращения уголовного дела в связи с истечением сроков давности уголовного преследования (постановление ФАС Поволжского округа от 05.07.2007 г. № А72-4858/06).
Оценка потерь при приемке товаров от поставщиковСудебно-арбитражная практика
Убытки, понесенные ОАО «Чебоксарский агрегатный завод» в результате хищения векселя, стали очевидными для организации с момента получения постановления СО ОВД «Тверское» ЦАО города Москвы от 28.02.2001 г. о приостановлении предварительного расследования в связи с неустановлением лица, подлежащего привлечению в качестве обвиняемого по уголовному делу, а именно - с 26.05.2004 г. -(постановление ФАС Волго-Вятского округа от 29.10.2007 г. № А79-11442/2006).
Организации при приемке товара для оценки потерь следует составить акт об установленном расхождении по количеству и качеству при приемке товарно-материальных ценностей (ТОРГ-2 или ТОРГ-3), утвержденного постановлением Госкомстата «Об утверждении унифицированных форм первичной учетной документации по учету торговых операций» от 25.12.1998 г. № 132 (письмо Минфина от 15.08.2006 г. № 03-03-04/1/628). Указанную форму выписывают при наличии количественных и качественных расхождений по сравнению с данными сопроводительных документов поставщика. В дальнейшем данный акт является юридическим основанием для -предъявления претензии поставщику.
Заметим, что порядок составления актов при перевозках грузов железнодорожным транспортом прописан в Правилах составления актов при перевозках грузов железнодорожным транспортом, утвержденных приказом МПС РФ от 18.06.2003 г. № 45.Судебно-арбитражная практика
Приемка товара по количеству и качеству производится в присутствии поставщика или его представителя, имеющего доверенность, и оформляется актом. При неявке поставщика или его представителей при приемке товара либо отсутствии у прибывших представителей надлежаще оформленных доверенностей предусмотрена самостоятельная приемка покупателем товара. Покупатель вправе зафиксировать недостачу товаров составленным в одностороннем порядке актом (постановление ФАС Северо-Западного округа от 21.01.2008 г. № А05-5927/2007).
Чиновники в письме Минфина от 03.04.2007 г. № 03-07-09/3 отметили, что в случае выявления покупателем товаров недостачи в счет-фактуру могут быть внесены исправления, заверенные подписью руководителя и печатью продавца с указанием даты внесения изменений.
По вопросу, надо ли восстанавливать входной НДС по недостающим ценностям, идет давний спор между налогоплательщиками и чиновниками3 .
Итак, Минфин в письме от 01.11.2007 г. № 03-07-15/175 ответил -на вопросы применения НДС в отношении похищенного имущества:
- выбытие имущества по причинам, не связанным с реализацией или безвозмездной передачей (например, в связи с потерей, порчей, боем, хищением, стихийным бедствием и др.), объектом налогообложения НДС не является;
- суммы налога, ранее правомерно принятые к вычету по указанному имуществу, необходимо восстанавливать. Восстановление следует производить в том налоговом периоде, в котором недостающее имущество списывается с учета;
- по амортизируемому имуществу восстановлению подлежит НДС в размере суммы, пропорциональной остаточной (балансовой) -стоимости имущества без учета переоценки;
- при выявлении виновных лиц и возврате имущества налогоплательщику в случае использования возвращенных ценностей в операциях, подлежащих налогообложению НДС, должна быть представлена корректирующая налоговая декларация за тот налоговый период, в котором произведено восстановление вычетов;
- в случае компенсации ущерба виновным лицом денежными средст-вами начисление НДС не осуществляется и корректировка сумм восстановленных вычетов не производится.
Заметим, что ранее финансисты утверждали, что выбытие имущества в связи с хищением при выявлении виновных лиц следует рассматривать как объект налогообложения налогом на добавленную стоимость (письмо от 14.08.2007 г. № 03-07-15/120). Но позже они поняли всю абсурдность возникшей ситуации и отменили это разъяснение вышеуказанным письмом Минфина от 01.11.2007 г. № 03-07-15/175. Ну, а о том, что суммы НДС, ранее принятые к вычету, по товарно-материальным ценностям, выявленным при проведении инвентаризации имущества как недостающие, подлежат восстановлению, чиновники говорили уже не раз (письмо Минфина от 31.07.2006 г. № 03-04-11/132). Правда, восстановленный входной налог, уплаченный при приобретении товаров, списанных в составе чрезвычайных расходов вследствие пожара, может быть учтен во внереализационных расходах, учитываемых при определении налоговой базы по налогу на прибыль при условии документального подтверждения факта пожара и утраты имущества (письмо Минфина от 06.05.2006 г. № 03-03-04/1/421).Суд пришел к выводу о том, что при списании товарно-материальных ценностей по причине их недостачи не возникает объект налогообложения НДС и обязанность налогоплательщика «восстанавливать» налоговый вычет по НДС (постановление ФАС Московского округа от 20.11.2007 г. № КА-А40/11809-07).
Судебно-арбитражная практика
Недостача товара, обнаруженная в процессе инвентаризации, к числу случаев, перечисленных в пункте 3 статьи 170 Налогового кодекса, не относится (постановление ФАС Поволжского округа от 11.10.2007 г. № А55-733/2007, Северо-Кавказского округа от 10.05.2007 г. № Ф08-2502/07-1036А, -Поволжского округа от 15.03.2007 г. № А55-9182/06-43).
В свою очередь высшие арбитры еще в 2006 году напомнили, что обязанность по уплате в бюджет ранее правомерно принятых к зачету сумм НДС должна быть предусмотрена законом. При этом в пункте 3 статьи 170 Налогового кодекса прописаны все ситуации, при которых суммы налога, принятые к вычету, подлежат восстановлению. Недостача же товара к числу таких случаев не относится. Исходя из этого был сделан вывод, что по недостачам и хищениям обязанность по внесению в бюджет ранее принятых к зачету сумм НДС законодательством не предусмотрена (решение ВАС РФ от 23.10.2006 г. № 10652/06).
1 Подробнее о товарных потерях читайте на стр. 24 журнала № 5` 2008
2 О материальной ответст-венности работника и работодателя читайте на стр. 72 журнала № 1’ 2007
3 Как отразить в бухгалтерском учете сумму недостачи или порчи, обнаруженную при приемке ценностей, поступивших от поставщика, читайте на стр. 24 журнала № 5’ 2008
Инвентаризация является инструментом контроля за имуществом и обязательствами организации. Ежегодная проверка помогает вести учет прихода/расхода, следить за недостачей, сравнивая текущее состояние с отображаемым в бухгалтерских документах, и планировать развитие компании в будущем.
Как оформить приказ об итогах инвентаризации
Инвентаризация является обязательной ежегодной процедурой - за это отвечает . Оформление и содержание приказа о проверке регламентировано в . Правила проведения процедуры описаны там же.
Первоначально руководитель организации объявляет о создании специальной комиссии по проверке. В нее входят:
- Представители администрации организации;
- Главный бухгалтер и его заместитель, как сотрудники, отвечающие за учет имущества;
- Представители других отделов организации, которые тоже имеют отношение к инвентаризации - юрист, контролирующий обязательства фирмы, финансист, отвечающий только за денежные вопросы и т.д..
На комиссию накладывается обязанность провести ревизию, для чего им выдаются актуальные документы, и подвести итоги.
Необходимо отметить, что комиссия не может состоять менее чем из двух человек, а ответственные материально сотрудники не принимают участия в проверке, но знакомятся с результатами, а оформленные ими расписки учитываются при составления отчета. Отсутствие даже одного из членов установленной комиссии приведет к невозможности проведения проверки.
Приказ об удержании недостачи по итогам инвентаризации
Если в процессе проведения инвентаризации была обнаружена недостача, сотрудника, который допустил это, привлекают к материальной ответственности. Однако процесс взыскания ущерба нужно провести в соответствии со специальным регламентом - грамотно оформить результаты проверки, создать отдельную комиссию для расследования конкретно этого случая недостачи и потребовать у работника объяснительную. Если этого не сделать, попытка взыскать с работника материальный ущерб будет признана незаконной. Если работник был признан виновным, то издается приказ, по которому он обязывается возместить нанесенный материальный ущерб организации.
Списание по результатам инвентаризации - приказ
Недостача может быть двух видов:
- Естественная убыль;
Как правило, этот показатель нормируется постановлением РФ, в котором указано, что часть имущества может со временем прийти в негодность в связи с несовершенными технологиями изготовления, условиями хранения, перевозки и климата. Если недостача укладывается в этот показатель, материальная ответственность сотрудника не наступит. Однако нормативы этого постановления относятся не ко всем видам имущества.
Приказ о списании по результатам проверки возможен, если показатель убыли имущества не превышает установленную законом норму.
- Иные причины.
Если показатель недостачи превышает допустимый по закону, то разницу между этими двумя показателями будет выплачивать материально ответственный работник. То же самое произойдет, если вид имущества, по которому обнаружена недостача, не входит в перечень, указанный в государственном постановлении.
Если комиссией не установлено виновное лицо или показатель нехватки имущества укладывается в заданный законодательством, оформляется приказ о списании отсутствующих ценностей как прочих расходов организации.
Приказ по итогам инвентаризации в бюджетном учреждении
Процесс инвентаризации в бюджетном учреждении ничем не отличается от аналогичного в небюджетных организациях. По описанным выше принципам собирается комиссия, проводится оценка имущества и обязательств организации, составляется отчет и выполняется списание недостачи с привлечением к материальной ответственности виновных сотрудников. Отличие в том, что за результатами проверки следят тщательнее, поскольку финансы и прочее имущество является собственностью государства, а не частного лица или общества акционеров.
Приказ по итогам инвентаризации в школе
Основные принципы проведения инвентаризации в школе почти ничем не отличаются от тех, что приняты в других организациях:
- Формирование специальной комиссии из сотрудников школы и представителей администрации;
- Уточнение сроков мероприятия и видов имущества, которые будут инвентаризированы. Учитывая школьную специфику, обязательства и расписки будут отсутствовать почти полностью;
- Оформление и утверждение приказа руководством школы;
- Выдача финансовых документов и списков имущества с последними изменениями представителю комиссии;
- Проверка наличия имущества и сопоставление его с указанным в документах;
- Написание отчета с приложенными результатами проверки.
Особенности проведения инвентаризации в школе заключаются в фактически полном отсутствии расписок и прочих нематериальных активов. Все прочие элементы проверки соответствуют общему стандарту.
Каждая организация, имеющая дело с перечнями товарно-материальных ценностей, рано или поздно сталкивается с такими моментами, предполагающими деятельность по их списанию.
В качестве причины могут выступать самые разнообразные перечни факторов, к примеру, истекшие эксплуатационные сроки, возникновение многочисленных поломок, когда техника выходит из рабочего состояния, теряет свои качественные особенности, портятся товары.
Особенности проведения списаний
Процесс по списыванию товарно-материальных ценностей осуществляется на основе инструктивных указаний, разработанных организациями.
Каждое материально ответственное лицо, работающее с перечнем подобных ценностей, обязано предоставить письменное подтверждение факта подробного ознакомления с ними. Процедура по выбытию товарно-материальной ценности предполагает обязательное оформление приказов по списаниям.
Процесс их составления является свидетельством того, что материал либо иная ценность не может подлежать дальнейшему эксплуатированию. подтверждантся это составленным комиссионным актом списания.
Специфика составления приказов
С целью решения подобных вопросов. Следует заняться составлением специальных комиссий, занимающихся анализами материала, изучением материальной ценности, подлежащей обязательным списаниям.
Когда проведена комиссионная проверка, производится оформление всех необходимых документов. Для создания комиссий по списаниям, следует подговорить специальные приказы руководителей (директоров) компаний (предприятий).
Приказы подготавливают ответственными по данным проблемам сотрудниками при помощи фирменных бланков с последующей регистрацией. В бланках с приказами следует в обязательном порядке привести следующие перечни сведений:
Кроме того, приказы также могут включать в себя списки с обязанностями, выполняемыми комиссионными членами либо ответственным лицом по выполнению приказов. Далее, когда приказы уже составлены, они утверждаются директорами и визируются.
Перечни лиц, указанных в приказах, должны завизировать свидетельство своего ознакомления с приказами. Затем производится обязательное регистрирование официальных бумаг, указываются их номера и ставятся даты по оформлению.
Ниже расположен типовой бланк и образец приказа о списании тмц вариант которого можно скачать бесплатно.
Как списать недостачу по инвентаризации
Вопрос-ответ по теме
В результате инвентаризации обнаружены излишки и недостача ТМЦ. Виновных лиц нет. Необходимо составить приказ руководителя о списании недостачи за счет прибыли. Нужен образец приказа
Возможно составить по аналогии с приказом:
Обоснование данной позиции приведено ниже в материалах «Системы Главбух» версия для упрощенки
Закрытое акционерное общество «Альфа»
ПРИКАЗ № 6 3 *
г. Москва 19.11.2013
В связи с профессиональным праздником
(Днем бухгалтера)
приказываю выплатить премию за счет прибыли, полученной по итогам девяти месяцев 2013
года, следующим сотрудникам:
– главному бухгалтеру А.С
. Глебовой
– в размере 10 000
руб.;
– бухгалтеру В.Н.
Зайцевой
– в размере 5000
руб.
Генеральный директор ___________________А.В. Львов
* Так выделена часть материала, которая поможет Вам принять правильное решение.
Мардиев Арам, эксперт БСС «Система Главбух».
Ответ утвержден Натальей Колосовой,
руководителем направления VIP-поддержки БСС «Система Главбух».
Приказ по результатам инвентаризации
Инвентаризация является инструментом контроля за имуществом и обязательствами организации. Ежегодная проверка помогает вести учет прихода/расхода, следить за недостачей, сравнивая текущее состояние с отображаемым в бухгалтерских документах, и планировать развитие компании в будущем.
Как оформить приказ об итогах инвентаризации
Инвентаризация является обязательной ежегодной процедурой - за это отвечает 402 статья Федерального Закона РФ. Оформление и содержание приказа о проверке регламентировано в постановлении Министерства Финансов под номером 49. Правила проведения процедуры описаны там же.
Первоначально руководитель организации объявляет о создании специальной комиссии по проверке. В нее входят:
На комиссию накладывается обязанность провести ревизию, для чего им выдаются актуальные документы, и подвести итоги.
Списание по результатам инвентаризации - приказ
Приказ о списании по результатам проверки возможен, если показатель убыли имущества не превышает установленную законом норму.
Если комиссией не установлено виновное лицо или показатель нехватки имущества укладывается в заданный законодательством, оформляется приказ о списании отсутствующих ценностей как прочих расходов организации.
Приказ по итогам инвентаризации в бюджетном учреждении
Процесс инвентаризации в бюджетном учреждении ничем не отличается от аналогичного в небюджетных организациях. По описанным выше принципам собирается комиссия, проводится оценка имущества и обязательств организации, составляется отчет и выполняется списание недостачи с привлечением к материальной ответственности виновных сотрудников. Отличие в том, что за результатами проверки следят тщательнее, поскольку финансы и прочее имущество является собственностью государства, а не частного лица или общества акционеров.
- Уточнение сроков мероприятия и видов имущества, которые будут инвентаризированы. Учитывая школьную специфику, обязательства и расписки будут отсутствовать почти полностью;
- Выдача финансовых документов и списков имущества с последними изменениями представителю комиссии;
- Написание отчета с приложенными результатами проверки.
- Представители администрации организации;
- Представители других отделов организации, которые тоже имеют отношение к инвентаризации - юрист, контролирующий обязательства фирмы, финансист, отвечающий только за денежные вопросы и т.д..
- Естественная убыль;
- Формирование специальной комиссии из сотрудников школы и представителей администрации;
- Оформление и утверждение приказа руководством школы;
- Проверка наличия имущества и сопоставление его с указанным в документах;
Особенности проведения инвентаризации в школе заключаются в фактически полном отсутствии расписок и прочих нематериальных активов. Все прочие элементы проверки соответствуют общему стандарту.
Порядок списания недостачи, когда виновное лицо не установлено
Организацией (ООО), применяющей общую систему налогообложения, на территории РФ для дальнейшей реализации был приобретен товар. Данный товар хранился на складе организации. При проведении инвентаризации была обнаружена недостача товара. Виновное лицо не установлено. Каков порядок списания недостачи? Как данная операция отражается в бухгалтерском учете? Следует ли восстанавливать НДС по недостающему товару?
В соответствии с положениями п. 5 ст. 8, п. 1 ст. 12 Федерального закона от 21.11.1996 N 129-ФЗ «О бухгалтерском учете» (далее — Закон N 129-ФЗ), п. 21 Методических указаний по бухгалтерскому учету материально-производственных запасов, утвержденных приказом Минфина России от 28.12.2001 N 119н (далее — Методические указания по учету МПЗ), п. 26 Положения по ведению бухгалтерского учета и бухгалтерской отчетности в РФ, утвержденного приказом Минфина России от 29.07.1998 N 34н (далее — Положение), для обеспечения достоверности данных бухгалтерского учета и бухгалтерской отчетности организации обязаны проводить инвентаризацию имущества и обязательств, в ходе которой проверяются и документально подтверждаются их наличие, состояние и оценка.
Порядок проведения инвентаризации товарно-материальных ценностей организации и оформления ее результатов установлен Методическими указаниями по инвентаризации имущества и финансовых обязательств, утвержденными приказом Минфина России от 13.06.1995 N 49.
Документами, являющимися основаниями для списания товара в результате недостачи, являются:
— документы по учету результатов инвентаризации, предусмотренные постановлением Госкомстата России от 18.08.1998 N 88, такие как приказ (постановление, распоряжение) о проведении инвентаризации (форма N ИНВ-22), инвентаризационная опись товарно-материальных ценностей (форма N ИНВ-3), сличительная ведомость (форма N ИНВ-19); постановлением Госкомстата РФ от 27.03.2000 N 26 (ведомость учета результатов, выявленных инвентаризацией (форма N ИНВ-26));
— письменные объяснения работника, виновного в недостаче (при отсутствии виновного лица — объяснения материально ответственного лица);
— бухгалтерская справка-расчет по определению сумм недостач в пределах норм естественной убыли;
— постановление о приостановлении предварительного следствия в связи с неустановлением лица, подлежащего привлечению в качестве обвиняемого (п. 31 Методических рекомендации по учету МПЗ).
Согласно Инструкции по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденной приказом Минфина России от 31.10.2000 N 94н (далее — Инструкция), для обобщения информации о суммах недостач и потерь от порчи материальных и иных ценностей (включая денежные средства), выявленных в процессе их заготовления, хранения и продажи, предназначен счет 94 «Недостачи и потери от порчи ценностей».
Списание недостающего товара со счета его учета отразится проводкой:
Дебет 94 Кредит 41 «Товары»
— установлена недостача товара в ходе инвентаризации.
В соответствии с п. 3 ст. 12 Закона N 129-ФЗ, п. 30 Методических указаний по учету МПЗ, п. 28 Положения выявленные при инвентаризации расхождения между фактическим наличием имущества и данными бухгалтерского учета в виде недостачи имущества и его порчи в пределах норм естественной убыли относятся на издержки производства или обращения, сверх норм — на счет виновных лиц. Если виновные лица не установлены или суд отказал во взыскании убытков с них, то убытки от недостачи имущества и его порчи списываются на финансовые результаты организации.
Таким образом, при отсутствии виновных лиц суммы, учтенные на счете 94, списываются в следующем порядке:
Дебет 20 (26, 44) Кредит 94
— списана недостача в пределах норм естественной убыли;
Дебет 91, субсчет «Прочие расходы» Кредит 94
— списана недостача сверх норм естественной убыли.
На основании п. 29 Методических указаний по учету МПЗ суммы недостач и порчи запасов списываются со счетов учета по их фактической себестоимости, которая включает в себя договорную (учетную) цену запаса и долю транспортно-заготовительных расходов, относящуюся к этому запасу. Порядок расчета указанной доли устанавливается организацией самостоятельно.
Таким образом, в отличие от порядка списания стоимости запасов при их отпуске в производство и ином выбытии (п. 16 ПБУ 5/01 «Учет материально-производственных запасов»), предусматривающего возможность выбора организацией способа их оценки, недостачи материально-производственных запасов оцениваются только по фактической себестоимости.
Напомним, в соответствии с п. 2 ПБУ 5/01 товары являются частью материально-производственных запасов, приобретенных или полученных от других юридических или физических лиц, и предназначенные для продажи.
Полагаем, что для оформления бухгалтерских записей по отражению выявленной недостачи и ее списания необходимо составить бухгалтерскую справку с указанием в ней сумм выявленной недостачи, недостачи в пределах и сверх норм естественной убыли и соответствующих этим суммам корреспонденции счетов. Бухгалтерская справка должна содержать обязательные реквизиты, перечисленные в п. 2 ст. 9 Закона N 129-ФЗ.
В соответствии с Инструкцией для обобщения информации о торговых наценках (скидках, накидках) на товары в подразделениях розничной торговли, если их учет ведется по продажным ценам, предназначен счет 42 «Торговая наценка».
При использовании организацией счета 42, при списании товаров, выбывших в результате недостачи, в учете делается запись:
Дебет 94 Кредит 42
— списана сумма торговой наценки по товарам, выбывшим в результате недостачи.
Затем эта сумма списывается на счет 91:
Дебет 91, субсчет «Прочие расходы» Кредит 94.
Пункт 3 ст. 170 НК РФ содержит перечень ситуаций, при которых суммы НДС, принятые к вычету налогоплательщиком по товарам (работам, услугам), в том числе основным средствам и нематериальным активам, имущественным правам, подлежат восстановлению. Данный перечень является закрытым и не подлежит расширенному толкованию. Недостача товара, обнаруженная в процессе инвентаризации, к числу случаев, перечисленных в п. 3 ст. 170 НК РФ, не относится. Таким образом, у организации отсутствует обязанность восстановить ранее предъявленные к вычету суммы НДС по недостающим товарам. Этого мнения в большинстве случаев придерживаются и арбитражные суды (смотрите, например, решение ВАС РФ от 19.05.2011 N ВАС-3943/11, определения ВАС РФ от 21.10.2009 N ВАС-13771/09 и от 21.06.2007 N 7016/07). В приведенном решении ВАС РФ, в частности, указано, что списание (уничтожение) товарно-материальных ценностей в связи с их утратой, порчей, недостачей, браком не является основанием для восстановления сумм налога в бюджет.
Арбитражная практика, складывающаяся в пользу налогоплательщика, многочисленная. Смотрите также, например, постановления ФАС Московского округа от 13.12.2011 N Ф05-12737/11 по делу N А41-36345/2010, Поволжского округа от 10.05.2011 N Ф06-2876/11, ФАС Северо-Западного округа от 03.09.2009 N А56-5351/2009, ФАС Западно-Сибирского округа от 27.05.2009 N Ф04-3164/2009(7499-А27-34), определение ВАС РФ от 21.06.2007 N 7016/07. ФАС Западно-Сибирского округа в постановлении от 01.10.2010 по делу N А27-1420/2010 сослался на решение ВАС РФ от 23.10.2006 N 10652/06, в котором указано, что обязанность по уплате в бюджет ранее правомерно принятой к зачету суммы НДС должна быть предусмотрена законом, между тем недостача товара, обнаруженная в процессе инвентаризации имущества, или имевшее место хищение товара к числу случаев, перечисленных в п. 3 ст. 170 НК РФ, не относится.
Однако, по мнению Минфина России, при обнаружении недостачи товарно-материальных ценностей НДС восстанавливать к уплате в бюджет не нужно только в пределах, не превышающих нормы естественной убыли, установленные для данной категории товаров (письмо Минфина России от 24.04.2008 N 03-07-11/161).
Если же потери превышают нормы естественной убыли (или они не предусмотрены для данного вида товара), ситуация с восстановлением НДС следующая.
Официальная позиция финансового и налогового ведомств состоит в том, что согласно п. 2 ст. 171 НК РФ вычетам подлежат суммы НДС по товарам (работам, услугам), приобретенным для осуществления операций, облагаемых НДС. В свою очередь, пп. 2 п. 3 ст. 170 НК РФ предусмотрено, что суммы НДС, принятые к вычету налогоплательщиком по товарам (работам, услугам), в том числе по ОС и НМА, имущественным правам, подлежат восстановлению в случае дальнейшего использования таких товаров (работ, услуг и т.д.) для осуществления операций, указанных в п. 2 ст. 170 НК РФ (не облагаемых НДС). Кроме того, по мнению финансового органа, на основании норм ст.ст. 39 и 146 НК РФ выбытие товаров по причинам, не связанным с реализацией или безвозмездной передачей, например, списание недостающих товаров, объектом обложения НДС не является. Таким образом, поскольку в случае недостачи товары уже не могут быть использованы для осуществления облагаемых НДС операций, то «входной» НДС по ним подлежит восстановлению и уплате в бюджет. При этом восстановить сумму налога необходимо в том периоде, когда недостающие ценности списывают с учета (письма Минфина России от 05.07.2011 N 03-03-06/1/397, от 24.04.2008 N 03-07-11/161, от 01.11.2007 N 03-07-15/175, от 31.07.2006 N 03-04-11/132, ФНС России от 20.11.2007 N ШТ-6-03/899@).
Таким образом, решение о том, восстанавливать или не восстанавливать НДС по недостающему товару, организации необходимо принять самостоятельно. В случае принятия решения не восстанавливать НДС, учитывая наличие многочисленной арбитражной практики, организации, скорее всего, придется отстаивать свою позицию в суде.
При принятии решения о восстановлении НДС в бухгалтерском учете делается запись:
Дебет 91, субсчет «Прочие расходы» Кредит 68, субсчет «Расчеты с бюджетом по НДС»
— восстановлен НДС.
Ответ подготовил:
Эксперт службы Правового консалтинга ГАРАНТ
Медведь Светлана
Контроль качества ответа:
Рецензент службы Правового консалтинга ГАРАНТ
профессиональный бухгалтер Мягкова Светлана
Материал подготовлен на основе индивидуальной письменной консультации, оказанной в рамках услуги Правовой консалтинг.
Необходимо отметить, что комиссия не может состоять менее чем из двух человек, а ответственные материально сотрудники не принимают участия в проверке, но знакомятся с результатами, а оформленные ими расписки учитываются при составления отчета. Отсутствие даже одного из членов установленной комиссии приведет к невозможности проведения проверки.
Приказ об удержании недостачи по итогам инвентаризации
Если в процессе проведения инвентаризации была обнаружена недостача, сотрудника, который допустил это, привлекают к материальной ответственности. Однако процесс взыскания ущерба нужно провести в соответствии со специальным регламентом - грамотно оформить результаты проверки, создать отдельную комиссию для расследования конкретно этого случая недостачи и потребовать у работника объяснительную. Если этого не сделать, попытка взыскать с работника материальный ущерб будет признана незаконной. Если работник был признан виновным, то издается приказ, по которому он обязывается возместить нанесенный материальный ущерб организации.
Недостача может быть двух видов:
Как правило, этот показатель нормируется постановлением РФ, в котором указано, что часть имущества может со временем прийти в негодность в связи с несовершенными технологиями изготовления, условиями хранения, перевозки и климата. Если недостача укладывается в этот показатель, материальная ответственность сотрудника не наступит. Однако нормативы этого постановления относятся не ко всем видам имущества.
Если показатель недостачи превышает допустимый по закону, то разницу между этими двумя показателями будет выплачивать материально ответственный работник. То же самое произойдет, если вид имущества, по которому обнаружена недостача, не входит в перечень, указанный в государственном постановлении.
Приказ по итогам инвентаризации в школе
Основные принципы проведения инвентаризации в школе почти ничем не отличаются от тех, что приняты в других организациях:




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации