
Как посчитать минимальный налог усн. Минимальный налог при УСН «Доходы минус расходы» — что такое, сумма налога, когда и как платить
Здравствуйте! нас часто спрашивают, что такое «минимальный налог» при использовании ? Большинство компаний и предпринимателей, решивших выбрать , используют ставку 6% с базы «доходы».
Но, как мы уже неоднократно говорили ранее, есть другой вариант: база «доходы минус расходы». Его выбирают чаще всего в целях минимизации налога. Этот вариант имеет некоторые особенности, основной из которых можно назвать обязанность считать и перечислять «минимальный налог» . Что важно знать предпринимателю?
Сильно облегчить ведение УСН и остальных нюансов ведения бухгалтерии может этот сервис , попробуйте, что бы минимизировать риски и экономить время.
Когда минимальный налог при УСН надо заплатить
Заплатить его в бюджет нужно тогда, когда он больше налога к уплате, который вы рассчитали обычным способом: (доходы – расходы) * 15%.
Минимальный налог считается по формуле: доходы * 1%.
Минималку должны заплатить даже те, кто получил убыток. Важно понимать, что это не какой-то отдельный специальный налог, это минимальный размер налога на упрощенке.
Какие есть особенности
Обратим внимание на ситуацию, когда регион устанавливает дифференцированную ставку по этому варианту УСН. Для разных категорий плательщиков налога она может быть утверждена в границах от 5 до 15%. Что это означает? Ставка в конкретном регионе может быть, например, установлена в размере 10%. Вот только ставка для расчета минимального налога всегда одинакова – 1%. Ее размер установлен в НК РФ, и никаких изменений в зависимости от решений регионов нормативными актами не предусмотрено.
Получается, что по регионам ставка налога может различаться, а минималку все должны считать и платить одинаково .
Достаточно часто в реальной жизни встречается и другая ситуация: ООО или ИП теряют право на использование упрощенки в течение года из-за превышения ограничений, прописанных в НК РФ. Согласно законодательству, с периода, в котором наступило это превышение, налогоплательщик обязан платить налоги по правилам общего порядка налогообложения, потому что право на спецрежим он потерял.
Пример: упрощенка применялась только в течение первого полугодия, после 9 месяцев налогоплательщик должен платить налог уже в общем режиме. Получается, что налог по упрощенке рассчитывается только за период с начала года до 30 июня. За этот же период рассчитывается и минимальный налог. Перечислить в бюджет требуется ту сумму, которая больше.
Допустим, доходы за полугодие 2017 года, когда применялась упрощенка составили 156 млн руб., расходы 149 млн руб. Превышение лимита по выручке для упрощенцев наступило в июле. Получается, что налог по УСН нужно посчитать за полгода, он составит: (156 – 149 ) * 15% = 1,05 млн руб. Минимальный налог будет равен 156 * 1% = 1,56 млн руб. Выходит, что заплатить надо именно минималку в размере 1,56 млн руб .
Еще одна вполне «жизненная» ситуация – совмещение двух спецрежимов. Вместе с УСН можно использовать вмененку или патент. Как рассчитывать минимальный налог в этой ситуации? 1% высчитывается только от тех доходов, которые получены от бизнеса, облагаемого по УСН. Доходы от деятельности, для которой используется другой спецрежим, в расчете минималки участие не принимают.
Что делать, когда сложилась такая ситуация: вы в течение года исправно платили авансовые платежи, а в результате получилось, что нужно платить минимальный налог? Обращаем внимание на пару важных моментов.
Во-первых, минимальный налог считается самостоятельным платежом, имеет свой КБК и платится независимо от того, сколько средств вы уже перечислили ранее в качестве авансовых платежей. Таким образом, у налогоплательщика образуется переплата по налогу.
Во-вторых, переплатой можно распорядиться следующими способами:
- вернуть себе на расчетный счет;
- оформить зачет в счет будущих авансовых платежей – сделать это можно будет в следующем году.
Теоретически, возможно зачесть эту переплату в счет минимального налога. Но на практике налоговики считают несколько иначе. В поддержку налогоплательщиков пока есть только несколько решений судов, согласившихся с тем, что у фирм есть право на зачет заплаченных ранее сумм авансов в счет минимального налога.
Еще один интересный вопрос: а можно ли схитрить
Например, в течение первых отчетных периодов доходы у вас больше расходной части, а в конце года вы планируете большую сумму расходов и думаете, что будете платить минималку, а не налог, рассчитанный по общим правилам УСН. Можно ли в течение года не делать авансовые платежи? Нет, так делать нельзя. Налог считается исходя из реальных доходов и расходов, добавлять свои предполагаемые затраты, как и еще несуществующие доходы, нельзя.
Налогоплательщик обязан считать авансовый платеж и перечислять его сумму по итогам каждого отчетного периода. Кроме того, есть вероятность, что расходов в конце года не будет. Чем это грозит? Мы уже отмечали, что получение убытка и выход на уплату минимального налога – повод налоговой проверки. Если такая проверка вас настигнет, то налоговики вправе запросить как КУДИР, так и первичку. В итоге за неуплату сумм по авансам вам грозит начисление пеней.
Налог на УСН 15% рассчитывается достаточно просто. Важно правильно учитывать доходы и расходы, вовремя вносить авансовые платежи и в конце года рассчитывать минимальный налог для уточнения суммы к уплате. В этой статье мы расскажем, как рассчитать налог.
Налоговая ставка может быть меньше 15% на УСН для объекта «Доходы минус расходы»
Выясните налоговую ставку, которая установлена для вашего вида деятельности в вашем регионе: она может оказаться заметно ниже 15%. В 2016 году в 71 субъекте РФ снижена ставка для объекта «Доходы минус расходы».
Авансовые платежи на УСН 15%
Компании на УСН ежеквартально должны делать «предоплату налога»: каждый квартал перечислять в бюджет авансовый платеж. Платеж исчисляется нарастающим итогом с начала года и уплачивается в течение 25 дней после завершения квартала.
- За 1 квартал — до 25 апреля.
- За 1 полугодие — до 25 июля.
- За 9 месяцев — до 25 октября.
По результатам года исчисляется и уплачивается остаток налога, в этот же период подается налоговая декларация.
- ООО делают это до 31 марта.
- ИП — до 30 апреля.
Минимальный налог на УСН 15%
Бизнес не всегда работает в плюс, и по итогам года расходы могут превысить доходы или незначительно отличаться от доходов. Налоговая база может оказаться мизерной или иметь отрицательное значение. Это не означает, что налог к уплате также будет мизерным или нулевым. По результатам года необходимо рассчитать минимальный налог: он исчисляется от всех доходов, которые получены за год, налоговая ставка — 1%.
Так, в конце года мы рассчитываем налог обычным способом, дополнительно рассчитываем минимальный налог — и сравниваем эти суммы. Ту сумму, которая оказалась больше, необходимо уплатить в бюджет.
Учет доходов на УСН 15%
Доходами предприятия на упрощенке считается выручка от реализации и внереализационные доходы, их список приведен в ст. и НК РФ. Доходы на УСН учитываются кассовым способом — при фактическом поступлении денег в кассу или на расчетный счет. Если на счет или в кассу поступил аванс, а затем он был возвращен, то выручка уменьшается на возвращаемую сумму. Доходы учитываются в графе 4 раздела 1 КУДиР.
Учет расходов на УСН 15%
Исчерпывающий список расходов предприятия на УСН приведен в ст. 346.16 НК РФ . Он включает затраты на приобретение основных средств, материальных активов, выплату зарплаты и страховых взносов, аренду и многое другое. Расходы компании вносятся в графу 5 раздела 1 КУДиР и проверяются налоговыми органами на целесообразность. Существует порядок учета расходов, согласно которому затраты должны относиться напрямую к деятельности компании, иметь документальное подтверждение, быть полностью оплачены и отражены в бухгалтерии. Мы уже , какие траты и при каких условиях попадают в категорию расходов.
Расчет налога
Исчисление налога производится по итогам каждого квартала и по итогам года. Нужно суммировать доходы с начала года до конца интересующего нас периода, вычесть из этой суммы все расходы с начала года до конца периода, затем полученную сумму умножить на налоговую ставку.
Если мы исчисляем авансовый платеж за 2, 3 или 4 квартал, то в качестве следующего шага нужно вычесть из суммы налога предыдущие авансовые платежи. По результатам года также нужно рассчитать минимальный налог и сравнить его с размером налога, рассчитанного обычным способом.
Пример расчета налога УСН 15% за 4 квартал (по итогам года)
Рассчитываем сумму налога к уплате по итогам года:
(1 200 000 — 1 000 000) * 15% = 30 000 рублей.
Рассчитываем сумму минимального налога:
1 200 000 * 1% = 12 000 рублей.
Мы видим, что сумма «обычного» налога больше суммы минимального, значит, мы обязаны уплатить «обычный» налог.
Вычитаем из суммы налога по итогам года предыдущие авансовые платежи:
30 000 — 24 000 = 6 000 рублей.
Значит, остаток налога к уплате по итогам года — 6 000 рублей.
Онлайн-сервис Контур.Бухгалтерия автоматически рассчитывает авансовые платежи и налог, формирует платежные поручения, напоминает о сроках уплаты. Познакомьтесь с возможностями сервиса бесплатно в течение 30 дней, ведите учет, платите налоги, отправляйте отчетность с помощью Контур.Бухгалтерии.
Уплата налогов - это самая актуальная для предпринимателей тема. Особенно она заботит начинающих бизнесменов, которые только пытаются разобраться с перечнем новых обязанностей, полученных ими в связи с обретением статуса ИП. Впрочем, не всё так сложно. Сегодня существует и на этом режиме находится подавляющее большинство ИП. Поэтому сейчас хотелось бы рассказать про минимальный налог при УСН и другие нюансы, относящиеся к данной теме.
Доходы минус расходы
Именно так называется вид «упрощёнки», обязующий ИП и компании платить минимальный налог. УСН «доходы — расходы» (в дальнейшем именуется аббревиатурой ДСМ) более сложна для понимания начинающими бизнесменами. Поэтому многие, не особо разбираясь в теме, делают выбор в пользу режима, именуемого как УСН 6 %. В данном случае всё предельно просто: предприниматель платит в качестве налога 6 % от прибыли своего предприятия.
Что касательно другого случая? Если человек выбрал ДМС, то его налог может варьироваться от 5 до 15 процентов. Вообще, в первую очередь предприниматель должен выяснить ставку, установленную для его вида деятельности в регионе её осуществления. А точное значение определяется посредством выполнения некоторых вычислений. И об этом стоит рассказать подробнее. Но для начала - пару слов об авансовых платежах. Это важный нюанс, который обходить стороной нельзя.
Авансовые платежи
С ними регулярно будет сталкиваться каждый человек, платящий минимальный налог при УСН по обозначенному режиму. Ежеквартально предприниматель должен делать так называемую «предоплату». То есть каждые три месяца он перечисляет авансовый платёж в бюджет. Сумма, обязательная к уплате, исчисляется нарастающим итогом с самого начала года. И перечислить её нужно до того, как истечёт 25 дней с момента окончания квартала.
По завершении года высчитывается и оплачивается остаток налога. Тогда же подаётся и налоговая декларация. Индивидуальные предприниматели должны сделать это до 30 апреля. Для ООО максимальный срок - 31 марта.

Расчёт
Он выполняется ежеквартально, а также по итогам года. При УСН «доходы минус расходы» минимальный налог рассчитывается просто. Сначала суммируется прибыль с начала года до конца определённого периода. Затем из полученного значения вычитаются все расходы за этот же временной отрезок. И после этого полученная сумма умножается на налоговую ставку.
Если человек исчисляет авансовый платёж за второй, третий или четвёртый квартал, то на следующем этапе ему нужно вычесть из данного значения предыдущие авансовые платежи.
Что касательно высчитывания налога по итогам года, тут тоже всё просто. Человек определяет минимальный налог при УСН и сравнивает его с размером того налога, который был рассчитан обычным способом.

Минимальный налог
При УСН он рассчитывается по ставке в 1 %. В каких случаях его выплачивают? Далеко не в самых благоприятных.
1-процентный налог начисляется, когда сумма расходов предпринимателя превысила полученные им доходы. То есть в случае убытка. Ясное дело, что в подобных ситуациях элементарно отсутствует база для начисления стандартного налога в 5-15 %. И при этом, оказавшись в убытке, человеку всё равно придётся выплатить один процент, положенный законом.
Есть и другой случай. 1 % выплачивается в том случае, если сумма единого налога, который был рассчитан с разницы расходов и доходов по 15-процентной ставке, не превышает показатель минимального налога за тот же период.
Авансы и минимальный налог
Стоит затронуть ещё один нюанс, относящийся к рассматриваемой теме. Нередко бывает, что предприниматель по завершении каждого квартала уплачивает авансовые платежи по единому налогу, а в конце года ему начисляется минимальный 1 %.
В этой ситуации можно разобраться, прибегнув к одному из двух методов.
Первый способ подразумевает уплату предпринимателем при УСН минимального налога и зачисление уже произведённых ранее авансов на будущий период. Причём для этого ничего дополнительно делать не нужно, так как зачёт происходит автоматически, поскольку КБК при минимальном налоге УСН не отличается. Он един как для налога, так и для авансовых платежей.
Теперь о втором способе. Он заключается в зачислении предпринимателем уплаченных авансов в счёт минимального налога. И в данном случае пресловутый КБК будет отличаться. Так что потребуется написать заявление о зачёте авансов, к которому прилагаются копии платёжных поручений и реквизиты. Перед этим нужно подать годовую декларацию, чтобы в базе инспекции отразилась информация об уплаченных человеком налогах.

Пример
Что ж, выше было предоставлено достаточно информации, способной помочь разобраться в теме касательно минимального налога при УСН (доходы минус расходы). Теперь можно перейти к примеру.
Допустим, некий предприниматель завершил отчётный период с доходом в 2 000 000 рублей. При этом его расходы составили 1 900 000 руб. составляет 15 %. Производится следующий расчет: 2 000 000 - 1 900 000 х 15 % = 15 000 руб. Это - сумма налога, соответствующая общему порядку. Но в данном случае убыток очевиден, поэтому по отношению к предпринимателю будет применён минимальный налог. Рассчитывается таким образом: 2 000 000 х 1 % = 20 000 руб.
Видно, что минимальный налог в 20 000 рублей на порядок больше суммы, положенной к уплате по общим правилам. Но в казну предприниматель должен перечислить именно этот объём средств.

Полезно знать
Было немало сказано о том, что подразумевает под собой минимальный налог при УСН. Доходы минус расходы - это удобный режим, просто в нём нужно разобраться. И сейчас хотелось бы отдельным вниманием отметить некоторые нюансы, которые нелишне будет знать предпринимателю.
Как уже говорилось, разницу при вычитании начисленной суммы от 1 % можно включить в расходы за следующий период. Стоит знать, что эту процедуру не обязательно осуществлять сразу. Разрешено воспользоваться данным правом в следующие 10 лет.
Ещё перенос можно делать как полным, так и частичным. Но если убытки предприниматель получил в нескольких периодах, то и начисление их будет сделано в такой же очерёдности.
Бывает, что ИП решает прекратить свою деятельность. Если убыток ему не был возвращён, то им воспользуется правопреемник. Обычно это осуществляется посредством включения данной суммы в состав производственных трат. Но стоит знать, что данная схема не может быть воплощена, если человек переходит на другой режим налогообложения.
Кстати, что касается оплаты. С первого января текущего, 2017 года используются новые КБК. Для фиксированного взноса в Пенсионный фонд действителен реквизит 18210202140061100160. Для дополнительного - 18210202140061200160. Нужно быть внимательным, поскольку КБК практически идентичны и отличаются лишь одной цифрой. Для ФФОМС, в свою очередь, действителен КБК 18210202103081011160.
Их можно оплатить через Интернет. Для этого необходимо зайти на официальный сайт налоговой инспекции. Навигация по нему проста и понятна, так что разобраться сможет любой рядовой пользователь. Главное - потом, после выполнения онлайн-оплаты, сохранить электронные квитанции. Конечно, они и так сохранятся в архиве, но лучше сразу откладывать их в отдельную папку.
Когда платить ничего не нужно
Бывают и такие случаи. Их также нужно отметить вниманием, рассказывая про минимальный налог в расходы при УСН.
Дело в том, что многие люди открывают ИП, но деятельность не ведут. В таком случае они по завершении налогового периода (сроки были упомянуты выше) сдают нулевую декларацию. Если у человека не было прибыли, то отсутствуют как авансовые платежи, так и штрафы. Единственная санкция, которая может быть наложена - 1 000 рублей за просрочку со сдачей отчётности.
Никаких расчётов в составлении декларации тоже делать не нужно. Во всех строках, в которых обычно указываются суммы выручки и расходов, ставятся прочерки. Выручка нулевая, а значит, и налог такой же.
Но! Фиксированные взносы платить должен каждый предприниматель. Даже если деятельность он не ведёт. На сегодняшний день сумма ежегодных взносов равна 27 990 руб. Из них в Пенсионный фонд уходит 23 400 рублей, а в ФФОМС - 4 590 руб.
Минимальный налог платится только при УСН «доходы минус расходы». Так как при УСН «доходы», расходная часть не учитывается при уплате налога. И предприниматель может получить убыток только фактически и даже и при таком исходе должен будет заплатить налог в
размере 6% от полученной выручки.
Минимальный доход платится по итогам года. Его ставка установлена в размере 1% от суммы доходов. Он уплачивается в том случае, если размер минимального налога получится выше того, который был исчислен в общем случае. Например, компания получила за год доходы в размере 30 млн р., расходы за тот же период - 29 млн р. Налоговая база в данном случае будет равна 1 млн р. Соответственно, сумма налога при ставке 15% - 150 тыс.р. Тогда как минимальный налог - 300 тыс.р. (30 000 000 * 0,01). Именно эту сумму, а не 150 тыс.р., полученные при стандартной схеме расчетов, и нужно будет перечислить в бюджет.
Аналогичная ситуация возникает и при полученных убытках за год. На общем основании сумма налога к уплате будет равна нулю, а налог нужно будет заплатить в размере 1% от оборотов. Если же убыток был получен по итогам квартала, полугодия или трех кварталов минимальный налог не платится. В этом случае просто не перечисляются авансовые платежи. Бывают ситуации, когда единый налог получился равным минимальному Тогда необходимо заплатить единый налог.
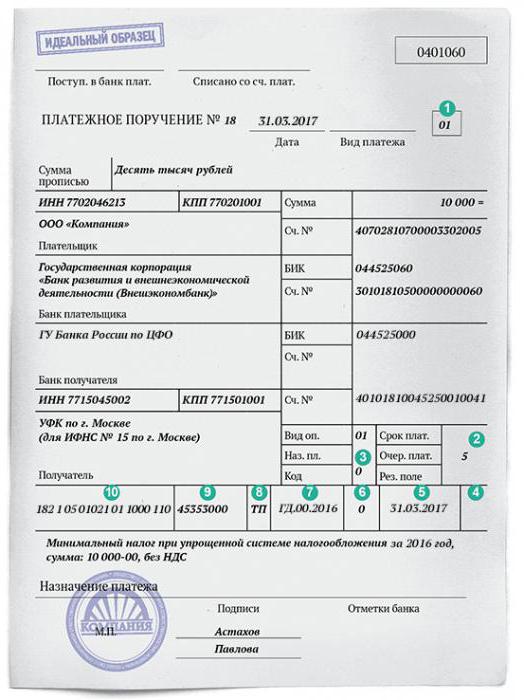
Стоит обратить внимание, что КБК по минимальному налогу отличается (182 1 05 01050 01 1000 110). В назначении платежа также необходимо указать, что это именно минимальный налог.
Порядок уменьшения минимального налога
Минимальный налог можно уменьшить на авансовые платежи. Если по окончании года станет понятно, что необходимо уплатить минимальный налог, то он уплачивается в размере разницы между уплаченными в течение года платежами и исчисленным налогом. Иногда в налоговой требуют предоставить заявление на зачет авансовых платежей в счет уплаты минимального налога.
Например, компания получала в квартал выручку 5 млн р., ее расходы составляли 4.8 млн р. Соответственно, она трижды уплачивала авансовые платежи в размере 30 тыс.р. (всего - 90 тыс.р.). По итогам года ее доходы составили 20 млн.р., расходы - 19.2 млн р. На общих основаниях был исчислен налог 120 тыс.р. (800 000 *0,15). Следовательно, ей необходимо заплатить минимальный налог в размере 200 тыс.р. Из этой суммы вычитаются авансовые платежи в размере 90 тыс.р., т.е. в бюджет перечисляется остаток 110 тыс.р.
Если получилось, что авансовые платежи превысили сумму исчисленного минимального налога, то его платить не нужно. А сумму превышения можно зачесть в будущем, либо обратиться в налоговую с заявлением о возврате.
Другие способы уменьшения минимального налога не предусмотрены. Так, его нельзя уменьшить на сумму уплаченных страховых взносов за работников. Так как эти платежи и так включаются в сумму понесенных расходов.
Авансовые платежи для обычного налога упрощенцы рассчитывают каждый квартал. Здесь все понятно – если по итогу отчетного периода на УСН 2017 была положительная разница между доходами и расходами, надо заплатить на нее авансовый платеж по ставке 15%.
Пример: Предприниматель учитывает расходы при УСН доходы минус расходы по итогам первого квартала, полугодия и девяти месяцев. Авансовые платежи по итогам прибыльных периодов вносились дважды: 20 апреля на сумму 4 380 руб. и 17 октября на сумму 9 628 руб. За полугодие и последний квартал года расходы при УСН доходы минус расходы превысили выручку. Соответственно, авансовый платеж за полугодие не вносился.
Всего за год доход предпринимателя составил 1 539 050 руб., а расходы – 1 442 840 руб. Налоговая база в данном случае равна 96 210 руб., а налог, рассчитанный обычным путем по ставке 15%, составил 14 432 рублей.
Казалось бы, что учитывая уже уплаченные авансовые платежи (4 380 + 9 628 = 14 008 руб.), останется доплатить только 424 рублей. На самом деле, здесь нужен расчет налога минимального, по ставке 1% от дохода.
Считаем минимальный налог: 1 539 050 * 1% = 15 390 рублей. Как видим, налог, рассчитанный по ставке 15% (14 432 руб.), оказался меньше минимального. То есть, доплатить в бюджет придется не 424 руб., а (15 390 – 14 008) 1 382 рублей.
Как платить налоги на УСН Доходы минус расходы
Приводим краткую инструкцию по уплате налогов для плательщиков УСН Доходы минус расходы:
- Перечень расходов при УСН в 2017 году предусмотрен статьей 346.16 НК РФ, важно, чтобы ваши затраты вписывались под него.
- По итогам отчетных периодов (первый квартал, полугодие, девять месяцев) вносите авансовые платежи обычным порядком: если есть положительная разница между доходами и расходами.
- По итогу года надо рассчитать обычный (15% от налоговой базы) и минимальный налог (1% от доходов за год). Если окажется, что налог по ставке 15% меньше, чем минимальный, то надо заплатить минимальный налог. Такое же правило действует и при убытках.
- При расчете минимального налога учитывают уплаченные авансовые платежи.
- Если окажется, что авансовые платежи больше, чем минимальный налог, то разницу можно учесть при расчете в следующем году или запросить вернуть переплату.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации