
Как получить социальный налоговый вычет на обучение. Что представляет собой налоговый вычет за обучение
Разделы:
Кто может получить возврат 13% за обучение?
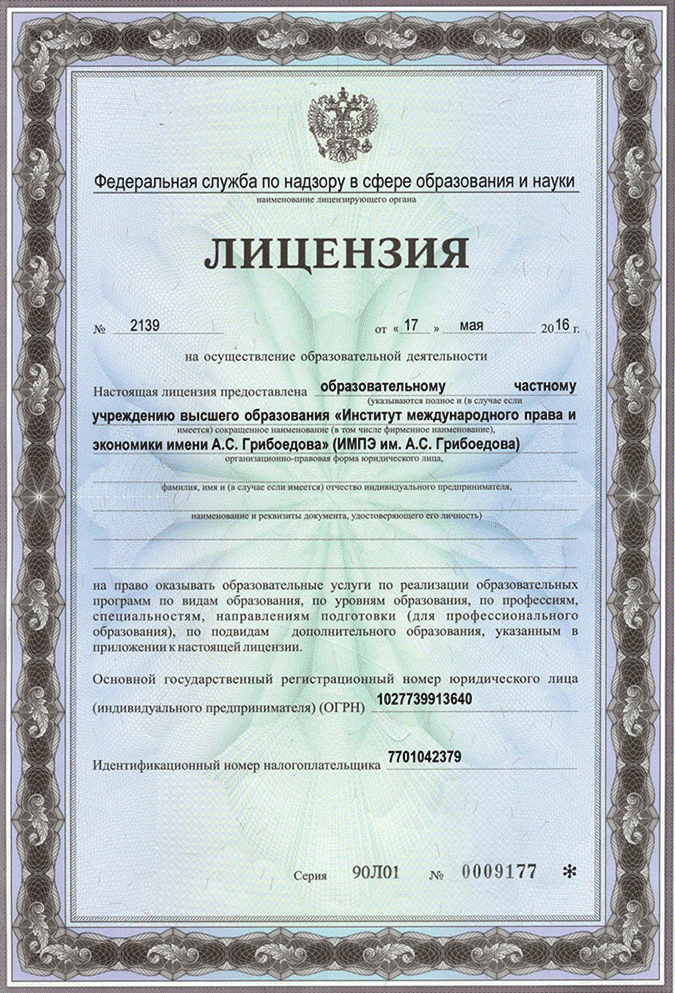
На налоговый вычет за обучение распространяются общие требования для получения налоговых вычетов. Отдельно следует отметить, что возврат 13% от суммы расходов на обучение можно получить только в том случае, если у образовательного учреждения есть соответствующая лицензия или иной документ, который подтверждает статус учебного заведения ( , ). Отметим, что форма обучения для получения вычета значения не имеет ().
Конечно, фактические расходы за обучение надо подтвердить. При этом налогоплательщик должен оплатить образовательный договор за счет своих средств. Если, к примеру, расходы на обучение были погашены за счет материнского капитала, то претендовать на вычет уже ен получится ().
Нередко бывает так, что учится один человек, а оплачивает его обучение другой. В таком случае второй гражданин может получить налоговый вычет, но только если он оплатил учебу за своего брата, сестру или детей, не достигших 24 лет, либо за опекаемого или подопечного до достижения им 18 лет (а затем после прекращения опеки или попечительства до достижения им 24 лет). Требуется к тому же, чтобы родственник получал образование именно по очной форме. Однако, если налогоплательщик не имеет родственных отношений с лицом, обучение которого оплачивает, либо они являются более дальними родственниками (бабушки, дедушки и внуки; дяди, тети и племянники и т. п.), то права на получение вычета он не имеет (). Не получится воспользоваться вычетом и в случае, если один супруг оплатил учебу другого (). Кроме того, права на вычет не имеют налогоплательщики, оплачивающие обучение своих внуков и не являющиеся их опекунами (попечителями) про бабушек выше было ( , ).
При оплате обучения ребенка супруги вправе воспользоваться вычетом независимо от того, на кого из них оформлены документы, подтверждающие расходы на обучение. При этом каждый из супругов должен являться родителем ребенка. Если супруг не является родителем ребенка, то воспользоваться социальным налоговым вычетом в связи с расходами на обучение ребенка он не сможет ().
Одновременно, вычет предоставляется только в части оказания образовательных услуг. Если договор с образовательным учреждением предусматривает оплату других услуг (присмотр за ребенком, питание и т. д.), то вычет по ним предоставлен не будет (пись , ). Поэтому важно проследить, чтобы в договоре и в платежных документах затраты на образование и на прочие услуги были четко разведены.
Обращаем внимание, что обратиться за налоговым вычетом по расходам на образование ребенка может любой из родителей. Доходы каждого из супругов относятся к совместно нажитому имуществу и являются совместной собственностью, поэтому любой из супругов вправе получить налоговый вычет с полной суммы обучения ().
Таким образом, получить налоговый вычет за обучение вы сможете при одновременном наличии следующих обстоятельств:
- вы являетесь плательщиком НДФЛ;
- вы оплачиваете собственное обучение в любой форме, либо образование брата, сестры или детей, не достигших 24 лет, либо опекаемого или подопечного до достижения им 24 лет в очной форме;
- для оплаты обучения не использовались средства работодателя или материнского капитала;
- вы имеете документы, подтверждающие расходы именно на образование, а не иные услуги;
- образовательное учреждение имеет лицензию на предоставление образовательных услуг или иной документ, подтверждающий его статус;
- вы не израсходовали лимит на все социальные налоговые вычеты – необходимо учитывать, что социальные налоговые вычеты рассчитываются совокупно (120 тыс. руб. в год) (). Поэтому если за отчетный год налогоплательщик понес расходы на лечение в размере 100 тыс. руб. и подал декларацию с принятием их к вычету, то вычетом на обучение он может воспользоваться только в размере 20 тыс. руб.;
- оплата обучения была произведена в течение трех лет, предшествовавших году подачи декларации.
В какой сумме можно получить налоговый вычет за обучение?
Максимальная сумма вычета зависит от того, чье именно обучение оплачивал налогоплательщик:
- собственное обучение. Размер налогового вычета в данном случае составит не более 120 тыс. руб. за налоговый период (год);
- обучение своего ребенка до достижения им возраста 24 лет. Сумма вычета – не более 50 тыс. руб. в год на каждого ребенка;
- обучение опекаемого или подопечного до достижения им 18 лет, а также после прекращения над ним опеки до достижения ими возраста 24 лет. К вычету принимаются расходы только на получение им образования в очной форме. Сумма вычета – не более 50 тыс. руб. в год на каждого опекаемого или подопечного;
- обучение своих полнородного или неполнородного брата (сестры) до достижения ими 24 лет. И в данном случае к вычету принимаются только расходы на очную форму обучения, а размер вычета составит не более 120 тыс. руб. за год ().
Также следует отметить, что рассматриваемый налоговый вычет предоставляется в течение всего периода обучения, включая период академического отпуска ().
Какие нужны документы для получения налогового вычета за обучение?
- декларацию 3-НДФЛ;
- справку 2-НДФЛ (выдает работодатель);
- копию договора с образовательным учреждением на оказание образовательных услуг;
- справку из учебного заведения о том, что налогоплательщик обучался по очной форме обучения (если обучение оплачивают опекуны или родители и в договоре с образовательным учреждением форма обучения не указана ( , );
- свидетельство о рождении ребенка в случае оплаты обучения родителем или опекуном;
- документы, подтверждающие родство человека, за которого налогоплательщик оплачивает обучение (свидетельство о рождении ребенка, свидетельство о рождении на себя и на брата/сестру, копию документа об установлении опеки (попечительства);
- платежные документы, подтверждающие фактически произведенные расходы на обучение. К ним могут относиться квитанция к приходному ордеру, банковская выписка о перечислении денежных средств, кассовый чек и т. д.;
- заявление о предоставлении налогового вычета на обучение (при первоначальной подаче документов);
- заявление о возврате излишне уплаченной суммы налога (после камеральной проверки документов, но на практике подается одновременно со всем пакетом документов);
- подтверждение права на получение налогового вычета от налоговой инспекции (в случае получения вычета через работодателя).
Налогоплательщики не ограничены в выборе страны обучения. Однако если обучение проходило в иностранном учебном заведении, то нужно предоставить лицензию или иные документы, установленные местным законодательством для подтверждения статуса учебного заведения ( , ). При этом УФНС России подчеркивает, что представленные документы должны быть переведены на русский язык, а перевод заверен нотариально (). Минфин России придерживается по этому вопросу иной позиции, указывая, что статус иностранного образовательного учреждения должен подтверждаться соответствующими документами, предусмотренными законодательством этого иностранного государства, а нотариальное заверение копий таких документов, а также нотариальное заверение их перевода на русский язык не требуется (). Тем не менее будет нелишним обратиться в свою налоговую инспекцию за консультацией о составе документов, которые необходимо представить.
Лояльно к вопросу о предоставлении вычета финансисты подходят и в случае, если обучение проходило не в образовательной организации, а у ИП. Более того, вычет может быть предоставлен даже тогда, когда у ИП нет лицензии на осуществление образовательной деятельности – ведь для них она необязательна ( , ).
Одним из социальных налоговых вычетов является налоговый вычет на образование. В нашей статье рассмотрим подробно процедуру и основание предоставления налогового вычета по расходам на свое образование, а также детей, родственников, родных братьев и сестер в 2019 году. Кто имеет право на налоговый вычет по учебе? Как он рассчитывается? Куда и когда обращаться? Эти и другие вопросы будут рассмотрены ниже.
Правовым основанием предоставления налогового вычета на образование закреплено в пункте 2 статьи 219 Налогового Кодекса Российской Федерации.
С полным перечнем налоговых вычетов , установленных в России, можно ознакомиться в соответствующем разделе.
Кому положен налоговый вычет по учебе
Налоговым кодексом Российской Федерации установлены следующие категории граждан, которые вправе рассчитывать на налоговый вычет, то есть возврат 13% от суммы, потраченной на обучение:
- Лица, получающие образование по любой из форм обучения: дневная, заочная, вечерняя или иная, самостоятельно оплачивающие его;
- Лица, которые оплачивают обучение собственного ребенка или детей. Причем, возраст каждого из детей не должен превышать 24 лет и форма обучения в учебном заведении должна быть очная;
- Лица, оплачивающие обучение детям, не являющимся их собственными, то есть опекуны. Возраст опекаемого ребенка не должен превышать 18-ти лет, и обучение должно проводиться в очной форме;
- Лица, оплачивающие образование детям, над которыми ранее осуществлялась опека. В данном случае обучение так же должно быть на очной основе, а возраст ребенка не должен превышать 24 лет;
- Лица, потратившие собственные деньги для обучения полнородного брата или сестры (полнородный – имеющий одного отца и мать). Возраст брата или сестры не должен превышать 24 лет, обучение – очное. Данное правило касается и неполнородных братьев и сестер (то есть имеющих только общего отца, либо мать).
Важно знать, что данный социальный налоговый вычет может быть предоставлен только в том случае, если образовательное учреждение, где обучаются выше перечисленные категории граждан, имеет государственную аккредитацию.
Виды образовательных учреждений, на обучение в которых предоставляется налоговый вычет
Закон «Об образовании» устанавливает виды и статус образовательных учреждений, после обучения в которых, можно вернуть через налоговый орган сумму, равную 13% от общего количества потраченных средств. Итак, к таким учреждениям относятся:
- Детские дошкольные образовательные учреждения (детские сады);
- Муниципальные общеобразовательные учреждения среднего образования (школы);
- Образовательные учреждения для взрослых, направленных на получение дополнительного образования. Это могут быть курсы повышения квалификации, центры, занимающиеся обучением иностранным языкам, автошколы, а также центры, работающие на базе службы занятости;
- Учреждения, образовательная программа которых носит дополнительный характер. Имеются в виду различные школы искусств, спортивные секции для детей, музыкальные школы и другие виды дополнительного образования.
- Средне-профессиональные и высшие учебные заведения (академии, институты, университеты, техникумы и прочие).
Во всех перечисленных категориях образовательных учреждений основным условием, дающим право на обращение в налоговую службу для оформления возврата 13%, является лицензия или иной документ выданный государством, который дает право образовательному учреждению вести свою деятельность. Причем, не обязательно чтобы учебное заведение являлось государственным. Образовательное учреждение может и частным (коммерческим), но при наличии соответствующей лицензии, выданной государством.
Кроме того, налоговое законодательство нашей страны не ограничивает граждан в выборе образовательного учреждения в рамках России. Образование может быть получено и за пределами Российской Федерации.
Размер налогового вычета на образование
Налоговый Кодекс РФ установил сумму в 50 000 рублей как максимальную сумму расходов на обучение каждого из своих детей или опекаемых, которая будет учтена при исчислении суммы налогового вычета.
Максимальная сумма расходов на собственное обучение , либо обучение своего брата или сестры составляет 120 000 рублей ежегодно.
Важно. Необходимо отметить, что сумма в 120 000 рублей учитывает не только средства, потраченные на учебу, в нее также могут быть включены и расходы на лечение и иные услуги, к которым применима возможность получения вычета.
Для получения вычета необходимо представить документы, подтверждающие факт оплаты обучения, которые должны быть оформлены на того, кто эту оплату производил, а не на того, кто получал образование (если это разные люди).
Пример расчета налога на учебу
Разберемся с суммой в 120 000 рублей на конкретном примере.
Предположим, что гражданин Иванов И.И. получает заработную плату в размере 40000 рублей ежемесячно. При этом он обучается в институте, в котором стоимость обучения за 1 год составляет 100 000 рублей. Общий срок обучения составляет 3 года, следовательно, общая сумма на обучение составит 300 000 рублей.
И наш студент Иванов решает единовременно оплатить всю сумму за 3 года, после чего обратиться в налоговый орган для возврата 13% от суммы, потраченной на обучение (при этом он не заявляет о других видах расходов, на которые также может распространяться налоговый вычет).
Сумма, на которую может распространяется действие вычета составляет 120 000 в год. Иванов оплатил единовременно больше указанной суммы, следовательно расчет ведется по 120 000 рублей, и вычет составит: 120 000 * 0,13 % = 15 600 рублей. Имея заработную плату в 40000 рублей, общая сумма НДФЛ, которую уплатил за Иванова работодатель за год, составит: 40000 * 12 * 0,13 = 62400 рублей. Следовательно, Иванов может получить налоговый вычет равный 15 600 рублей.
Но, если бы он оплачивал свое обучение не единовременно, а 1 раз в год по 100 000 рублей, то ежегодно бы мог получать налоговый вычет в размере: 100 000* 13 % = 13 000 рублей, и общая сумма вычетов за три года составила бы: 13 000 * 3 = 39 000 рублей.
Поэтому , при обращении в налоговую службу и при осуществлении оплаты за обучение необходимо делать подобный расчет, чтобы максимально вернуть потраченные средства.
Порядок получения налогового вычета
Налоговый вычет на обучение можно получить либо в налоговом органе либо у работодателя. При этом в налоговом органе можно получить вычет только по окончании налогового периода.
То есть при оплате за обучение в 2018 году, для получения налогового вычета необходимо обращаться в налоговый орган в 2019 году, при оплате за обучение в 2019 году - вычет можно получить через налоговую инспекцию в 2020 году и т.д.
Налоговый вычет можно получить и до окончания налогового периода при обращении к работодателю, предварительно подтвердив это право в налоговом органе.
Необходимые документы
Для того, чтобы получить налоговый вычет необходимо в налоговый орган представить перечень следующих документов.
- Налоговую декларацию по форме 3-НДФЛ. О типовых ошибках при заполнении декларации 3-НДФЛ можно прочитать в статье по ссылке;
- Справку о зарплате по форме 2-НДФЛ, с указанием всех видов начислений и удержаний (получается в бухгалтерии на работе);
- Копию паспорта или документа, удостоверяющего личность;
- Копию договора, заключенного с образовательным учреждением, с указанием реквизитов государственного свидетельства, позволяющего вести образовательную деятельность. Если в договоре подобная информация не отражена, то необходимо затребовать ее дополнительно. Кроме того, при повышении стоимости обучения необходимо предоставить в налоговый орган документ, подтверждающий это (дополнительное соглашение к договору);
- При оплате обучения собственного ребенка, либо опекаемого ребенка (в том числе брата или сестры) необходимо представить в налоговую службу дополнительные документы:
- документ, подтверждающий очную форму образования, при отсутствии таковой записи в договоре об обучении;
- ксерокопию свидетельства о рождении ребенка;
- документы, подтверждающие факт опеки или попечительства;
- документы, доказывающие факт родства с братом или сестрой, за обучение которого вы платите.
- Ксерокопии платежных квитанций, подтверждающих факт оплаты за обучение;
17.04.17 275 087 0
Как получить налоговый вычет за обучение
Для всех, кто оплачивал вуз, детский сад или автошколу
В этом году налоговая заплатит мне 33 тысячи рублей. Это мой налоговый вычет за обучение. Вот как я его получила.
Я поступила в институт в 2012 году на платное отделение. Параллельно устроилась на работу, чтобы самостоятельно платить за учебу. В начале 2017 года я решила получить налоговый вычет. Обычно заявление на налоговый вычет подают раз в год. Но я подала сразу за три года: 2014, 2015 и 2016.
Для этого мне понадобились документы из института, справка с работы, налоговая декларация и несколько заявлений. Большую часть процесса можно было пройти в своей же бухгалтерии, но, так как я уволилась, мне пришлось проходить все этапы самостоятельно.
Анастасия Манухина
получила налоговый вычет за обучение
Кто может получить налоговый вычет
Когда тратите деньги на полезные для государства дела, государство возвращает часть этого налога.
Неработающие пенсионеры и безработные студенты зарплаты не получают и подоходного налога не платят, поэтому вычет им не полагается (ст. 219 НК). Вычет не смогут получить индивидуальные предприниматели, выбравшие упрощенную систему налогообложения, единый налог на вмененный доход и патентную систему. Также вычет не предусматривается при оплате учебы за счет материнского капитала (подп. 2, п. 1, ст. 219 НК).
Вычет можно получить за себя или за близких родственников - детей, сестер и братьев в возрасте до 24 лет, - если вы оплачивали их обучение. Важно, чтобы они учились на дневном отделении, а не заочно. Если вы платите сами за себя, то форма обучения значения не имеет.
Вычет получают с расходов на обучение в вузе, детских садах, школах, автошколах или центрах по изучению иностранных языков. Главное, чтобы у учреждения была лицензия на осуществление образовательной деятельности. Неважно, государственная это организация или частная.
Сколько денег можно получить
Максимальная сумма расходов, за которую дадут социальный вычет, - 120 000 Р в год и 50 000 Р за оплату обучения детей. Государство вернет 13% от этой суммы : до 22 100 Р в год. Можно получить два вычета за год, если вы платили и за себя, и за своего ребенка. Если потратите на обучение больше, всё равно вернут только 22 100 Р . Поэтому дорогое обучение лучше оплачивать поэтапно, а не сразу за несколько лет.
Налоговый вычет рассчитывают из дохода
Предположим, работающая студентка Анастасия получает 80 000 Р в месяц. В год она заработала 960 000 рублей . Из этой суммы на руки она получила 835 200 Р . 13% подоходного налога за нее заплатил работодатель - 124 800 Р .
Настя потратила на обучение 40 000 Р , по 20 000 Р за семестр. Она подала заявление на налоговый вычет.
После подачи заявления налоговая вычтет расходы на образование из доходов Насти за год и пересчитает ее НДФЛ:
(960 000 − 40 000) × 0,13 = 119 600 Р
Получается, что Анастасия должна была заплатить 119 600 Р , но на самом деле заплатила 124 800 Р . Налоговая вернет ей переплату:
124 800 − 119 600 = 5200 Р
Налоговый вычет можно получить за три прошедших года. В 2017 году можно получить вычет за 2016, 2015 и 2014 годы.
При получении вычета важна дата оплаты семестра, а не дата его начала. Например, вы оплатили семестр в декабре 2015 года, а начался он в январе 2016. Этот чек прикрепляют к заявлению за 2015 год, а не за 2016.
Как получить налоговый вычет
Легче всего подать документы на работе: вам нужно будет только привезти уведомление из налоговой о праве на вычет, остальное в бухгалтерии сделают за вас (п. 2 ст. 219 НК РФ). Но мне этот вариант не подошел, потому что я уже уволилась.
Если у вас есть личный кабинет на сайте налоговой службы - подавайте заявление там. Чтобы получить доступ к кабинету, придется обратиться в ближайшую налоговую. Также подойдут логин и пароль от сайта Госуслуг.
У меня не было доступа, и я отдавала документы лично.
Рассказываем не только про вычеты, но и про то, как вести бюджет, уберечь деньги и данные от мошенников, больше зарабатывать и выгодно вкладывать.
Подпишитесь на Т-Ж ВКонтакте, чтобы не пропустить статьи
Как собрать документы
- Документы из учебного заведения - подтвердить, что учебное заведение настоящее.
- Справка 2-НДФЛ - подтверждает, что вы получали зарплату и платили НДФЛ.
- Декларации 3-НДФЛ за каждый год учебы - подтверждают ваши притязания на вычет.
- Заявление о возврате части НДФЛ - документ, по которому налоговая будет платить.
- Копия паспорта - просто так, для порядка.
Документы из учебного заведения. Вам понадобится копия договора и заверенная копия лицензии вуза, а также платежные документы: чеки, квитанции, платежные поручения.
Договор с учебным заведением можно отдать в налоговую в оригинале. Для лицензии вуза потребуется заверенная копия. Заверить копию можно у нотариуса или в самом образовательном учреждении.
Еще вам потребуются оригиналы платежных чеков. Если вы потеряли чек, его можно восстановить в бухгалтерии института или в банке (если оплата проводилась безналично). Я потеряла один чек. Восстановление чека обошлось мне в 160 Р и два часа потерянного времени: пришлось ехать в институт и писать заявление на получение копии платежного документа.
Если плату за обучение повышали, то надо предоставить документы, подтверждающие повышение.
Ее выдают в бухгалтерии компании, где вы работаете или работали . Если за три года вы поменяли несколько мест работы, придется покататься и собрать документы отовсюду. В справке должно быть указано, сколько вы получали и сколько за вас заплатили подоходного налога.
Перед тем как ехать в бухгалтерию за справкой, позвоните и спросите, готова ли она. Я пару раз приезжала к назначенному сроку, а потом ждала, потому что в бухгалтерии не успевали ее оформить.
Для заполнения декларации вам понадобятся паспортные данные, чеки из кассы учебного заведения для расчета суммы налогового вычета и сведения из справки 2-НДФЛ: данные о работодателе, коды и суммы доходов.
Заявление о возврате НДФЛ. Заполните его от руки или в электронном виде. В заявлении укажите реквизиты банка и номер вашего счета, на который государство перечислит вам деньги.
В заявлении можно указать сразу общую сумму вычета за несколько лет.
Документы, подтверждающие личность. Нужен паспорт и его копия. Если вы оплачивали обучение своих детей, брата или сестры, нужно взять с собой документы, подтверждающие родство (например, свидетельство о рождении).
Как подать заявление в налоговую
Я собрала все документы и поехала в налоговую. Я заложила на это приключение целый день, но на деле всё оказалось быстро.
Я взяла номер электронной очереди, и меня пригласили к двум окошкам. В первом сдала все документы кроме заявления. Заявление отдала во втором окне. Со всем справилась за полчаса.
Налоговая проверяет документы до трех месяцев. Инспектор может найти ошибки и отказать в налоговом вычете - тогда придется подавать документы заново. В таком случае при заполнении надо указать, что вы подаете корректирующую декларацию.
С моими документами всё оказалось в порядке. Уже через месяц я получила свой налоговый вычет на банковский счет.
Запомнить
- Чтобы получить вычет, сохраняйте все чеки, квитанции и документы из учебного заведения.
- Подать заявление на вычет можно в течение трех лет с момента оплаты обучения.
- Документы на налоговый вычет оформляют в бухгалтерии работодателя или на сайте налоговой . Лично документы подают в налоговую инспекцию только по месту прописки.
- Если увольняетесь с работы - сразу берите справки 2-НДФЛ, чтобы потом не ездить к работодателю лишний раз.
Подпунктом 2 п. 1 ст. 219 НК РФ установлено, что при определении размера налоговой базы в соответствии с п. 3 ст. 210 НК РФ имеет право на получение социальных налоговых вычетов, в частности, в виде суммы, потраченной на обучение. С одной стороны, данное положение налогового законодательства не должно вызывать каких-либо вопросов. С другой стороны, как показывает практика, вопросов о применении вычета множество. В статье расскажем о том, как работодатель предоставляет такой вычет.
По общему правилу социальные налоговые вычеты, предусмотренные п. 1 ст. 219 НК РФ, в частности вычет на обучение, предоставляются при подаче налоговой декларации в налоговый орган налогоплательщиком по окончании налогового периода (п. 2 ст. 219 НК РФ). Однако с 01.01.2016 организация – налоговый агент может предоставить сотруднику на обучение до окончания налогового периода при условии, что сотрудник обратился к работодателю с соответствующим заявлением и представил документ о подтверждении права на получение социального налогового вычета, выданный работнику налоговым органом (п. 2 ст. 219 НК РФ).
Данное подтверждение выдается налоговым органом по форме уведомления о подтверждении права налогоплательщика на социальные налоговые вычеты, предусмотренные пп. 2 п. 1 ст. 219 НК РФ, утвержденной Приказом ФНС РФ от 27.10.2015 № ММВ-7-11/473@. Право на получение налогоплательщиком указанного социального вычета должно быть подтверждено налоговым органом в срок, не превышающий 30 календарных дней со дня подачи налогоплательщиком в налоговый орган письменного заявления и документов, подтверждающих право на получение социальных налоговых вычетов. Из положений п. 2 ст. 219 НК РФ следует, что для получения подтверждения права на социальный вычет по расходам на обучение физическому лицу нужно представить в инспекцию:
письменное заявление. В настоящее время форма заявления не утверждена. Однако для обеспечения единообразия при реализации налоговыми органами положений п. 2 ст. 219 НК РФ налогоплательщикам рекомендовано использовать форму, приведенную в Письме ФНС РФ от 07.12.2015 № ЗН-4-11/21381@;
документы, подтверждающие право на получение социального вычета по расходам на обучение (о них расскажем чуть позже).
Случаи предоставления вычета на обучение.
Подпунктом 2 п. 1 ст. 219 НК РФ установлено, что социальный вычет может быть предоставлен налогоплательщику, производившему расходы:
на собственное обучение в организациях, осуществляющих образовательную деятельность;
на обучение своих детей в возрасте до 24 лет в организациях, осуществляющих образовательную деятельность, по очной форме обучения;
на обучение подопечных в возрасте до 18 лет (бывших подопечных в возрасте до 24 лет) в организациях, осуществляющих образовательную деятельность, по очной форме обучения;
на обучение братьев (сестер) в возрасте до 24 лет в организациях, осуществляющих образовательную деятельность, по очной форме обучения. При этом вычет предоставляется налогоплательщику до достижения его братьями (сестрами) 24-летнего возраста даже в том случае, если он является их опекуном или попечителем. На это обратили внимание сотрудники Минфина в Письме от 01.04.2014 № 03-04-05/14375.
Из приведенного положения налогового законодательства следует, что налоговый вычет по расходам на обучение могут применить учащиеся, родители учащихся, опекуны и попечители учащихся, братья и сестры учащихся, в том числе не являющиеся полнородными (Письмо ФНС РФ от 25.04.2012 № ЕД-4-3/6995@).
Обратите внимание:
Если расходы на обучение несут одновременно ребенок и его родитель, то каждый из них вправе заявить вычет в сумме произведенных затрат по самостоятельному основанию. Кроме того, это правило действует независимо от того, работает обучающийся или нет. Такая ситуация возможна, когда в дополнительном соглашении к договору на обучение, заключенному с организацией, осуществляющей образовательную деятельность, указано на возможность оплаты обучения и обучающимся, и его родителем. Об этом сказано в Письме Минфина РФ от 19.04.2013 № 03-04-05/7-391.
В каком размере предоставляется налоговый вычет на обучение?
Налогоплательщик имеет право заявить вычет в размере фактически произведенных расходов на собственное обучение, обучение ребенка, подопечного, брата (сестры), но в пределах максимальных сумм, определенных ст. 219 НК РФ:
- в сумме, уплаченной за свое обучение, обучение брата или сестры, но при ограничении суммы вычета в размере 120 000 руб. за ;
Обратите внимание:
Максимальное ограничение суммы вычета в размере 120 000 руб. является совокупной величиной для четырех видов вычетов: на обучение; лечение; негосударственное пенсионное обеспечение, добровольное пенсионное страхование и добровольное страхование жизни; уплату дополнительных страховых взносов на накопительную пенсию. Это значит, что, если налогоплательщик за налоговый период произвел расходы на обучение в размере 120 000 руб. и расходы на лечение в размере 40 000 руб., общая сумма расходов равна 160 000 руб. Ему будет предоставлен социальный вычет только в максимальном размере – 120 000 руб. Налогоплательщик самостоятельно определяет, какие именно расходы и в каких размерах он будет учитывать для получения вычета.
- в сумме, уплаченной налогоплательщиком-родителем за обучение своих детей в возрасте до 24 лет, налогоплательщиком-опекуном (налогоплательщиком-попечителем) за обучение своих подопечных в возрасте до 18 лет по очной форме обучения в организациях, осуществляющих образовательную деятельность, – в размере фактически произведенных расходов на это обучение, но не более 50 000 руб. на каждого ребенка в общей сумме на обоих родителей (опекуна или попечителя).
В каких случаях социальный налоговый вычет на обучение нельзя предоставить?
Социальный налоговый вычет на обучение не предоставляется:
в случае платы за обучение иных лиц, например супруга, супруги, бабушки (дедушки) за внуков и др. (письма Минфина РФ от 04.09.2015 № 03-04-07/51217, ФНС РФ от 14.10.2016 № БС-3-11/4769@, Определение КС РФ от 14.05.2013 № 689-О);
в случае если оплата расходов на обучение производится за счет средств материнского (семейного) капитала (пп. 2 п. 1 ст. 219 НК РФ).
Кроме того, обращаем ваше внимание на некоторые нюансы, связанные с получением социального налогового вычета, а именно для получения социального налогового вычета:
по расходам на собственное обучение не имеет значения форма обучения. Она может быть очной, очно-заочной, заочной или даже дистанционной. Это следует из пп. 2 п. 1 ст. 219 НК РФ. Кроме того, такие разъяснения представлены в Письме Минфина РФ от 22.02.2012 № 03-04-05/7-217, Определении КС РФ от 17.12.2008 № 1071-О-О;
обязательными условиями являются очная форма обучения и возраст обучаемого. Ребенок, брат (сестра) налогоплательщика должны быть не старше 24 лет, подопечный – не старше 18 лет, бывший подопечный, за которого бывший опекун (попечитель) оплачивает обучение, – не старше 24 лет (письма Минфина РФ от 07.09.2017 № 03-04-06/57590, от 16.08.2012 № 03-04-05/7-959).
Периоды, за которые предоставляется налоговый вычет на обучение.
В соответствии с пп. 2 п. 1 ст. 219 НК РФ при определении размера налоговой базы налогоплательщик имеет право на получение социального налогового вычета, в частности, в сумме фактически произведенных им в налоговом периоде расходов на обучение в образовательных учреждениях, но не более установленного предельного размера вычета. Это значит, что социальный вычет на обучение предоставляется в отношении доходов того налогового периода, в котором фактически осуществлена оплата обучения.
Согласно п. 2 ст. 219 НК РФ работодатель должен предоставить социальный вычет на обучение сотруднику начиная с месяца, в котором налогоплательщик обратился к налоговому агенту за его получением и до окончания налогового периода. Таким образом, если работник обратился с заявлением на вычет не с начала года, то вычет за месяцы, прошедшие с начала года до месяца, в котором подано уведомление, не предоставляется. Это значит, что НДФЛ за прошедшие месяцы не пересчитывается.
Обратите внимание:
В случае единовременной оплаты многолетнего обучения вычет будет предоставлен в пределах установленного лимита. Заявить остаток расходов в качестве вычета в будущих периодах налогоплательщик не имеет права. Если же оплата обучения производится по частям в течение нескольких лет, использовать социальный вычет по расходам на обучение можно в отношении доходов за все эти годы.
Если вычет использован не полностью.
Нормы по переносу на последующий налоговый период остатка социального налогового вычета ст. 219 НК РФ не установлено. Это значит, если вычет не полностью использовать в текущем году, на следующий год его остаток не переносится. Он так и останется неиспользованным (письма Минфина РФ от 17.09.2010 № 03-04-05/6-554, ФНС РФ от 16.08.2012 № ЕД-4-3/13603@). Кроме того, не предусмотрен также перенос остатка вычета на прошлые налоговые периоды, в том числе для лиц, получающих пенсии (Письмо ФНС РФ от 17.01.2012 № ЕД-3-3/73@).
Обратите внимание:
Если вычет предоставлен не полностью, а у налогоплательщика были доходы, облагаемые налогом по ставке 13 %, по которым вычет не предоставлялся, остаток вычета он может получить через ИФНС, подав декларацию по форме 3-НДФЛ за истекший год (п. 2 ст. 219 НК РФ). Такая ситуация возможна, когда налогоплательщик работает сразу в нескольких местах либо он обратился к своему работодателю не сначала года.
Какие документы необходимо представить налогоплательщику в налоговый орган для получения уведомления о подтверждении права на социальный налоговый вычет?
В настоящее время Налоговым кодексом не установлен конкретный перечень документов, которые должны быть представлены в налоговую инспекцию для получения уведомления. Итак, для получения такого уведомления налогоплательщик должен:
написать заявление на получение уведомления от налогового органа о праве на социальный вычет. Форма такого заявления приведена в Письме ФНС РФ от 16.01.2017 № БС-4-11/500@ «О направлении рекомендуемых форм»;
подготовить копии документов, подтверждающих право на получение социального вычета;
представить в налоговый орган по месту жительства заявление на получение уведомления о праве на социальный вычет с приложением копий документов, подтверждающих это право;
по истечении 30 дней получить в налоговом органе уведомление о праве на социальный вычет.
Обращаем ваше внимание на Письмо ФНС РФ от 22.11.2012 № ЕД-4-3/19630@, в котором содержится список документов, необходимых для представления в налоговый орган. Итак, в налоговый орган нужно представить следующие документы:
1) копию договора на обучение с приложениями и дополнительными соглашениями к нему (в случае заключения);
2) копии документов, подтверждающих оплату обучения. Это могут быть квитанции к приходным кассовым ордерам, чеки ККТ, платежные поручения, банковские выписки и т. п. (Письмо Минфина РФ от 31.10.2017 № 03-04-05/71413);
Обратите внимание:
При перечислении денежных средств через терминалы самообслуживания в качестве документа, подтверждающего фактические расходы на обучение, может также выступать извещение о переводе денежных средств, которое выдано небанковской кредитной организацией, имеющей лицензию ЦБ РФ. Такое извещение должно содержать следующие сведения (Письмо Минфина РФ от 21.09.2011 № 03-04-06/5-232):
Ф. И. О. налогоплательщика (лица, оплатившего обучение);
назначение платежа (плата за обучение);
полное наименование образовательного учреждения (получателя платежа);
размер уплаченной суммы, дату и номер договора на обучение;
дату перечисления денежных средств.
3) копию документа, подтверждающего степень родства и возраст обучаемого, например свидетельство о рождении;
4) копию документа, подтверждающего опеку или попечительство;
5) документ, подтверждающий очную форму обучения (например, справку учебного заведения).
Несколько слов об учебных заведениях
Из положений пп. 2 п. 1 ст. 219 НК РФ следует, что налогоплательщик вправе заявить налоговый вычет по расходам на обучение, если оно осуществлялось в организациях образования. В соответствии с п. 31 ст. 2 Федерального закона № 273-ФЗ участниками образовательных отношений, в частности, являются организации, осуществляющие образовательную деятельность. К таким организациям относятся (п. 20 ст. 2 Федерального закона № 273-ФЗ):
образовательные организации (п. 18 ст. 2 этого закона);
организации, осуществляющие обучение (п. 19 ст. 2 этого закона).
Обратите внимание:
С 01.01.2018 возможность получения социального вычета предусмотрена и в случае обучения у индивидуального предпринимателя, имеющего лицензию на осуществление образовательной деятельности, или при наличии в Едином государственном реестре индивидуальных предпринимателей сведений об осуществлении образовательной деятельности непосредственно индивидуальным предпринимателем (пп. 2 п. 1 ст. 219 НК РФ в редакции Федерального закона № 346-ФЗ).
Можно ли получить социальный вычет по НДФЛ на обучение в автошколе и других образовательных учреждениях?
Согласно абз. 3 пп. 2 п. 1 ст. 219 НК РФ указанный социальный налоговый вычет предоставляется при наличии у организации, осуществляющей образовательную деятельность, индивидуального предпринимателя (за исключением случаев осуществления индивидуальными предпринимателями образовательной деятельности непосредственно) лицензии на осуществление образовательной деятельности или при наличии у иностранной организации документа, подтверждающего статус организации, осуществляющей образовательную деятельность, либо при условии, что в Едином государственном реестре индивидуальных предпринимателей содержатся сведения об осуществлении образовательной деятельности индивидуальным предпринимателем, осуществляющим образовательную деятельность непосредственно, а также при представлении налогоплательщиком документов, подтверждающих его фактические расходы за обучение.
Таким образом, в случае если вы обучались в образовательном учреждении (автошколе), отвечающем вышеуказанным требованиям, вы имеете право на получение социального налогового вычета в сумме фактически произведенных в налоговом периоде расходов на свое обучение в пределах, установленных пп. 2 ст. 219 НК РФ.
Подобные же разъяснения представлены в Письме УФНС по г. Москве от 30.06.2014 № 20-14/062183@.
Можно ли заявить социальный вычет по НДФЛ в связи с расходами на обучение за границей (в зарубежном образовательном учреждении)?
Налоговый кодекс не предусматривает ограничений по применению вычета, если обучение осуществляется за рубежом. Следовательно, налогоплательщик вправе воспользоваться вычетом по расходам на обучение в иностранном учреждении. Однако нужно учитывать, что социальный налоговый вычет по расходам на обучение в иностранной организации предоставляется при наличии документа, который подтверждает ее статус как организации, осуществляющей образовательную деятельность (пп. 2 п. 1 ст. 219 НК РФ). Например, таким документом может быть устав. Об этом сказано в письмах Минфина РФ от 05.08.2010 № 03-04-06/6-163, от 15.04.2010 № 03-04-05/7-203, УФНС по г. Москве от 16.02.2012 № 20-14/13563@, от 06.08.2010 № 20-14/4/083175@. Конкретный перечень документов зависит от специфики деятельности образовательного учреждения, а также от тех требований к подтверждению его статуса, которые установлены законодательством иностранного государства (Письмо Минфина РФ от 30.06.2016 № 03-04-05/38316).
Обратите внимание:
Вычет может быть предоставлен и в том случае, когда обучение проводится дистанционно: физическое лицо не выезжает в зарубежное учебное заведение, а обучается при помощи дистанционных систем. Об этом сказано в Письме Минфина РФ от 22.02.2012 № 03-04-05/7-217.
В ситуации, когда обучение проходит в иностранной организации, необходимо помнить о том, что, если подтверждающие документы составлены на иностранном языке, к ним нужно приложить нотариально заверенный перевод на русский язык (Письмо УФНС по г. Москве от 06.08.2010 № 20-14/4/083175@).
В заключение еще раз акцентируем ваше внимание на основных моментах, связанных с предоставлением социального налогового вычета на обучение. Работодатель обязан предоставить такой вычет:
на основании письменного заявления работника и уведомления о подтверждении права налогоплательщика на социальный налоговый вычет, которое выдается налоговым органом. В нем указываются Ф. И. О., ИНН (при его наличии), серия и номер паспорта работника, год, за который предоставляется вычет, наименование организации (работодателя), КПП;
начиная с месяца, в котором налогоплательщик обратился к налоговому агенту за его получением. Если работник обратился с заявлением на вычет не с начала года, то вычет за месяцы, прошедшие с начала года до месяца, в котором подано уведомление, не предоставляется и, соответственно, НДФЛ за прошедшие месяцы не пересчитывается.
Максимальный размер вычета ограничен: на собственное обучение или обучение сестры (брата) – 120 000 руб.; на обучение своих детей в возрасте до 24 лет, обучение подопечных в возрасте до 18 лет – 50 000 руб. на каждого ребенка.
Если у вашего ребенка платная форма обучения, то оформление налогового вычета даст возможность вернуть некоторую сумму в ваш кошелек. Узнайте, кому полагается выплата и как получить налоговый вычет за обучение трудоустроенному гражданину РФ.
Налоговый вычет за обучение
В законодательстве страны существует статья, которая предусматривает возможный возврат компенсации из той суммы, которую потратил человек на собственное или образование ребенка. Налоговый вычет за учебу – часть дохода, расходованная на обучение в ВУЗе или на курсах, которая не облагается налогами. Если человек работает на официальной работе, то возможен возврат подоходного налога за обучение из накопленной и оплаченной ранее суммы в размере не более 13%.
Правом возврата подоходного налога за обучение наделяются те плательщики, которые:
- могут предъявить официальные документы об оплате (чек, квитанция, где указано, куда и с какой целью отправлены средства);
- оплатили учебу в коммерческом или государственном учреждении;
- официально трудоустроены – это условие является обязательным, человек, который не оформлен на предприятии, права на компенсацию не имеет;
- платят регулярно налоги (если человек работает в организации, то решением этого вопроса занимается бухгалтерия; если индивидуальный предприниматель, то стоит позаботиться об этом самостоятельно).
В каких случаях можно получить
Основания для получения возврата подоходного налога за обучение:
- оплата услуг учебных организаций, при которых гражданин сам лично проходил курсы или образовательную программу;
- оплата за обучение детей (до 24 лет);
- социальные расходы на образование брата или сестры по очной форме (до 24 лет);
- все документы об оплате оформлены на гражданина, который хочет получить возврат НДФЛ;
- возмещение компенсации без любых ограничений происходит, если вы его оформляете на себя. Если получаете на родственников (дети, братья, сестры), то компенсировать расходы на учебу можно только в случае, если человек обучался очно и его возраст не более 24 лет;
- если человек обучался в официальном учебном заведении (университет, институт, техникум, автошкола).
Документы для возврата налога за обучение
Чтобы получить некоторую сумму компенсации от государства, нужно подготовить все документы для налогового вычета за обучение. Перечень необходимой документации:
- Заполненная декларация по налогам на доходы физлица. Временные рамки – год, в котором было оплачено обучение. Бланк и образец можно найти в инспекции, которая находится по месту жительства либо на сайте управления ФНС. Также на сайте ФНС можно скачать специальную программу, которая удобна для заполнения декларации самостоятельно дома.
- Договор с образовательной организацией (ксерокопия). Наличие этого договора – это определение личности плательщика и подтверждение оплаты. В тексте должна быть учтена полная сумма оплаты и ФИО гражданина. Если оплата менялась, то должны быть приложены все справки с измененной стоимостью.
- Справка о форме обучения человека. Документ такого типа нужен, если форма не указана в договоре.
- Справки, которые подтверждают расходы на образование (чеки, ордер, банковские квитанции) с учетом персональных данных.
- Свидетельство о рождении (ксерокопия). Чтобы оформить возврат налога за обучение на ребенка или брата (сестру), нужно свидетельство о рождении, которое подтверждает ваши с ним родственные отношения.
- Документы о попечительстве или опекунстве.
- Заявление о возврате НДФЛ с банковскими реквизитами расчетного счета, куда следует вернуть компенсацию.
Если человек предъявляет инспектору незаверенные копии документов нотариально, то они должны быть представлены вместе с подлинниками. Обязательно при оформлении возмещения нужно написать заявление от имени человека, который претендует на выплату. Вычеты полагаются за весь срок получения образования с учетом академического отпуска, если студент в нем находился определенный срок.
Как вернуть подоходный налог
Алгоритм действий при оформлении компенсации за получение образования в ВУЗе:
- Думать о том, как вернуть налог за обучение в институте, нужно заранее. Сохраняйте все сертификаты, которые свидетельствуют об оплате и отношениях с учебной организацией (договор, чеки, квитанции, ордер) и сделайте их копии.
- Если вы в процессе оформления компенсации за ребенка, то только вы должны быть указаны в квитанциях, как плательщик.
- По истечении оплаченного учебного срока, соберите все документы, которые подтверждают доходы и оплату налогов (справка НДФЛ от налогового агента, чеки, банковские квитанции).
- Заполните декларацию о доходах. Удобнее это сделать через программу, скачанную с официального сайта ФНС, и заполните все необходимые поля. Готовый результат распечатайте, поставьте свою подпись.
- На приеме у налогового инспектора по месту жительства напишите заявление от вашего имени с просьбой получить вычет за учебу.
- Укажите реквизиты расчетного счета, куда нужно вернуть ваши деньги.
- Все собранное подайте вашему инспектору или отправьте по почте. При походе в учреждение самостоятельно обязательно сделайте копии всех документов, а при отправке электронным письмом с обратным уведомлением о получении, оставьте пометку с описью всех вложенных файлов.
Срок давности налогового вычета
Деньги поступают на счет налогоплательщика в течение срока 2-4 месяцев с момента сдачи документов и написанного заявления. Этот срок определяется длительностью проверки всех предоставленных вами файлов. Сумма получения компенсации зависит от стоимости образования в ВУЗе и от доходов гражданина РФ за последний год, которые он указал при заполнении декларации.
Как рассчитать налоговый вычет за обучение
Для расчета вам потребуются:
- квитанции об оплате за учебу;
- налоговый кодекс РФ;
- справка 2-НДФЛ;
- калькулятор.
Пошаговый алгоритм подсчета:
- Когда у вас есть на руках все необходимые сертификаты с печатями, подписями, квитанции об оплате, выписки для предоставления, то нужно проводить расчет по возврату с учетом ваших доходов и затрат на образование.
- Законодательством заверено, что максимальная база налогового вычета составляет 50 тысяч рублей. Гражданин, который заполнил декларацию, получит возврат подоходного налога за обучение в размере 6500 рублей, что составит 13% от указанной выше суммы.
- Если сумма расхода на учебу меньше, чем 50 тысяч, а доходы меньше, чем расходы, то формула расчета такова: произведение суммы доходов на 13%.
- Когда расход и доход больше, чем максимальный размер базы, то формула подсчета следующая: произведение 50 тысяч рублей на ставку налога на доходы физлиц.
- Если расходы больше 50 тысяч рублей, а доходы меньше максимума базы, то возмещение суммы вычета рассчитывается так: произведение суммы дохода на 13%.
Видео: возврат 13 процентов за обучение






- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации