
Как получить социальный налоговый вычет на добровольное страхование жизни. Как получить налоговые вычеты по страхованию
Добавился вычет по НДФЛ за инвестиционное страхование жизни (ИСЖ) и подобные долгосрочные программы. В статье подробно разберем, какие требования нужно соблюсти и на что смотреть при оформлении полиса. Расскажем, как оформить налоговый вычет по ИСЖ и накопительному страхованию.
Также интересное по теме:
Налоговый вычет при добровольном страховании жизни
Если вы думаете покупать полис и хотите получать вычеты по страховым взносам, убедитесь, что предлагаемые компанией условия соответствуют требованиям НК , а именно:
- Срок полиса . Он не должен быть меньше 5 лет. Вариант с более коротким сроком и ежегодным возобновлением страховки не подходит. Такие объяснения дал Минфин в сообщении от .
- Круг застрахованных лиц и выгодоприобретателей . Это могут быть: страхователь, его родитель, ребенок, супруг(а), усыновитель. Если в полисе выгодоприобретателем указан кто-то другой, налоговый вычет со страхования жизни не сделают. Родственные связи устанавливаются по отношению к тому, кто заключает договор (страхователю).
Пример 1
Алексей оформил накопительную страховку на своего тестя на 8 лет. Выгодоприобретателем указал супругу, т.е. дочь застрахованного. По мнению Минфина, Алексею не положен вычет, т.к. родитель супруги не указан в (см. письмо от ). А вот жена Алексея может попробовать получить возврат налога по страхованию жизни отца (см. письмо ФНС от ).
- Риски: смерть, дожитие, наступление иного события . Это вытекает из п.1 ст.4 закона от 27.11.1992 № 4015-1 «Об организации страхового дела в РФ» . Как указывает в сообщении от Минфин, взносы, уплачиваемые по риску несчастного случая или болезни, под вычет не подпадают. Если в одном полисе собрано несколько рисков, попросите страховую компанию выделить расходы на страхование жизни отдельной суммой.
Пример 2
Лаврентий оформил себе накопительную страховку на 20 лет с двумя программами, основной и дополнительной. В доп. программе предусмотрена выплата возмещения в случае травм и болезней. Суммы в полисе разбиты: из годового платежа 84 700 руб. на страхование жизни полагается 70 500 руб., а 14 200 руб. на остальные риски. При таких условиях Лаврентий оформит налоговый вычет по договору страхования жизни по основной программе и вернет НДФЛ 9 165 руб. (13% от 70 500 руб.).
- Сумма премий. Она может быть любой, однако вычет предоставят по расходам не более 120 000 руб. в год. Причем, учтут все затраты социального характера, о которых говорится в . Так, если вы в одном году потратились на страховку, мед. услуги, пенсионные взносы и т.д., все расходы в целях вычета сложат вместе и сравнят полученную сумму с общим лимитом. Все, что потрачено сверх разрешенного максимума, к вычету не принимается.
Пример 3
Зинаида потратила в 2018 г.: на страхование жизни 67 400 руб., на операцию и лекарства маме 54 900 руб., на взносы по негосударственной пенсии 34 300 руб. Итого получилось 156 600 руб. Со всех понесенных расходов вычет Зинаиде получить не удастся. Она может выбрать, какие траты заявить в рамках установленного лимита. Максимальный НДФЛ к возврату – 15 600 руб .
Как получить налоговый вычет за страхование жизни
Предлагает 2 варианта:
- Получить налоговый вычет за страхование жизни через налоговую. Понадобится подготовить документы (о них расскажем дальше), взять на работе справку о доходах и заполнить декларацию 3-НДФЛ. Налоговая принимает декларации в течение 3 лет после окончания отчетного периода. В 2019 г. - за 2016, 2017, 2018 гг.
- Оформить налоговый вычет за страхование жизни у работодателя, обратившись к нему с заявлением в год оплаты полиса. Предварительно придется сходить в налоговую, отдать документы и написать заявление. Бланк приведен в письме ФНС от 16.01.2017 № БС-4-11/500@ . В ответ ФНС предоставит уведомление, на основании которого работодатель пересчитает НДФЛ.
Пример 4
В марте 2018 г. Влад оформил полис на 10 лет и заплатил первый взнос - 45 500 руб. В мае он получил от ФНС уведомление и сразу обратился к работодателю. При расчете зарплаты бухгалтерия сделала вычет в сумме уплаченного взноса и не начислила на него НДФЛ. Итого, Влад получил зарплату за май 2018 г. на 5 915 руб. больше (13% от 45 500 руб.).
Важно! Для всех вычетов действуют условия:
— получатель вычета несет затраты, в нашем случае - оплачивает взносы, из своих средств;
— в отчетном периоде он получил облагаемый НДФЛ доход;
— сумма дохода превышает размер заявленного вычета, т.е. в бюджет перечислено НДФЛ больше, чем предполагается вернуть.
Налоговый вычет при инвестиционном страховании жизни
Налоговый вычет за страхование жизни можно получить и по такому виду, как инвестиционное страхование. Условия его предоставления не отличаются от рассмотренных. Обратите внимание:
- Стандартный срок полиса при ИСЖ - 3-5 лет. За договоры, заключенные на период менее 5 лет, вернуть налоговый вычет за страхование жизни не получится.
- Условия полиса иногда требуют внести сразу всю сумму по договору. Рассчитывая взнос, помните о существующем лимите на размер вычета.
Пример 5
Алена заключила договор ИСЖ на 5 лет. По условиям она должна сделать 2 взноса по 240 000 руб., в 2018 г. и 2019 г. Итого Алена сможет вернуть НДФЛ за оба года 31 200 руб. (13% × max 120 000 × 2). Если бы она разбила взносы на 4 года, сумма к возврату была бы в 2 раза больше.
Документы для налогового вычета за страхование жизни
В нет точного перечня. Указано только, что налогоплательщик должен подтвердить фактические расходы. Согласно письму ФНС , за получением нужной информации можно обратиться на сайт службы в раздел «Часто задаваемые вопросы».
По данным этого сервиса для социального налогового вычета на страхование жизни потребуется предоставить (в копиях):
- договор (полис) с имеющимися доп.соглашениями;
- документы на уплату взносов (выписки, квитанции, чеки и пр.);
- при необходимости - свидетельства о рождении/браке, документы об усыновлении;
- в случае смерти страхователя-супруга - свидетельство о смерти.
Налоговый вычет на страхование жизни и здоровья ребенка
Полис накопительного страхования часто используют родители, чтобы собрать определенную сумму, например, на учебу ребенка, покупку ему квартиры и т.д.
Хотя правила получения налогового вычета при страховании жизни ребенка стандартны, есть несколько моментов, на которые следует обратить внимание:
- Возраст ребенка в НК не уточняется. Значит, страховать можно как несовершеннолетнего, так и уже взрослого.
- Застрахованный ребенок должен приходиться страхователю родным, усыновленным или опекаемым. Если супруг оформил полис и платит взносы на ребенка жены от первого брака, он не сможет воспользоваться вычетом.
- В отличие от затрат на детскую учебу, страховые премии за ребенка учитываются в общем лимите социального вычета.
Пример 6
Александр подписал со страховой 2 договора на 10 лет: застраховал себя в пользу супруги и 8-летнего сына (до совершеннолетия) в его же пользу. В 2017 г. сумма взносов составила 134 700 руб. Оформив вычет, Александр смог вернуть только 15 600 руб. (13% от максимальных 120 000 руб.).
Налоговый вычет за страхование жизни — это своеобразный возврат подоходного налога, позволяющий сэкономить средства на страховой полис. Давайте разберемся, какую сумму возмещения можно получить, каковы особенности использования данного вида вычета, а также углубленно рассмотрим некоторые нюансы.
Большинство подкованных законодательно граждан знают о том, что они могут вернуть часть уплаченных по налогообложению денежных знаков из бюджета страны. Но немногие следят за вступлением в силу новых законодательных бумаг.
Так, в 2014 году в Налоговый кодекс РФ были внесены нововведения, согласно которым перечень социальных налоговых возвратов был увеличен. Теперь денежные средства можно вернуть и за страхование. Но вычет распространен только на некоторые виды страховых полисов. Давайте разберемся, на какие страховые услуги можно получить возмещение НДФЛ.
Виды страхования для получения вычета
Это интересно! Немногие знают, что же такое налоговый вычет на самом деле. Давайте разбираться. Итак, согласно законам, можно дать следующее определение: н\в — это своеобразное уменьшение расходов на уплату налогов или уменьшении трат при совершении каких-либо сделок.
Страхование можно отнести к социальному налоговому вычету (к нему также относят медуслуги и благотворительные цели). Получить по всем трем соцраходам можно в общей сложности не более ста двадцати тысяч рублей. Исключение — пожертвования, расходы на учебные цели детей, дорогостоящее лечение.
Получить налоговый возврат за страхование позволяет статья 219 НК Российской Федерации. Согласно ей, страхователь может претендовать на возмещение по следующим страховым договорам:
- По договору добровольного страхования по медицинской части.
- По договору страхования пенсионного типа.
- По договору страхования жизни человека на добровольной основе. Важно! Согласно Налоговому кодексу, договор на страхование жизни должен быть заключен минимум на пять лет, в противном случае вычет на страховку предоставлен не будет.
Оговорим еще один не менее важный момент. Многие зачастую путают договор пенсионного страхования с договором неправительственного обеспечения пенсионера и НПФ, а также с софинансированием будущей пенсии. Так вот: вычет предоставляется на все вышеприведенные договоры.
Особенности! Договор страховки пенсионного типа подразумевает получение выплаты при дожитии гражданином до пенсионного возраста.
По договору медстрахования по желанию и страхования жизни лицом-страхователем должен быть тот, кто хочет вернуть налоговый вычет. А вот застрахованным лицом может быть как претендующее лицо, так и его родственник, по закону считающийся близким, а также дети, внуки, супруг или супруга, усыновленные дети и дети, находящиеся под опекой.
Интересная особенность! Налоговый вычет в соответствии с законами предоставляется по полисам страхования жизни. Но есть одна оговорка — вычет нельзя получить, если выгодоприобретателем является банк (банковская организация). Например, при ипотеке возврат со страховки будет невозможен, также как и при оформлении потребительского займа.
Кроме этого, нужно учесть тот факт, что определения страхования жизни и страхования от несчастных случаев в нормативных законодательных документах весьма размыты. Нигде не дано четкого отличия между двумя видами страхования. Стоит напомнить, что вычеты предусмотрены только за страховые полисы защиты жизни человека, поэтому налоговые работники при оформлении вычета могут руководствоваться различными отличительными признаками.
Кто имеет право на получение?
Налоговые вычеты могут предоставляться только тем гражданам, которые ранее (или в данный момент) уплачивали НДФЛ со своей прибыли. Под прибылью в данном случае понимается не только заработная плата, а любые дивиденды, уплаченные с прибыли в бюджет государства.
Еще одно условие для возмещения НДФЛ — наличие статуса резидента страны.
Это нужно знать! Напомним, резидентом страны считается тот человек, который более шести месяцев проводит в государстве. Таковыми могут являться граждане, а также лица, получившие вид на жительство в России. При этом человек может лишиться статуса резидента, имея гражданство, в случае проживания на территории другой страны более 180 суток за один календарный год.
То есть для того, чтобы гражданин смог получить н\в за страхование жизни, ему необходимо удовлетворить следующим параметрам:
- Являться налоговым резидентом страны.
- Регулярно уплачивать налоги со своего дохода.
Сумма возмещения
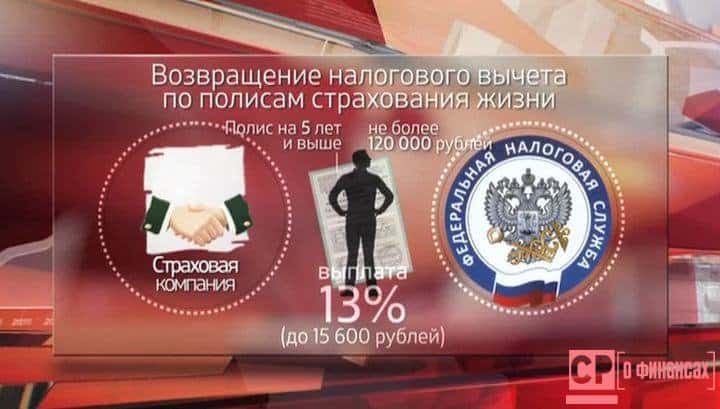
Налоговый вычет за страхование жизни предоставляется в соответствии с суммой взноса. Единственное ограничение — в общем сумма всех социальных вычетов, полученных гражданином, не должна превышать 120 000 (на руки гражданин получит 13 процентов от этой суммы — 15 600 российских денежных знаков). Большую сумму можно вернуть в исключительных случаях.
Также стоит отметить, что если гражданин не уплатил сумму в 15 600 рос. дензнаков в казну страны по НДФЛ, то он не сможет получить вычет в полном объеме.
Есть и еще одна особенность. Граждане могут претендовать на вычет с тех взносов по страхованию, которые были уплачены с 2015 года. Это обусловлено законодательством РФ.
Если договор страхования будет расторгнут заблаговременно, то налоговый вычет гражданином должен быть возвращен в налоговую инспекцию.Исключение — расторжение страхового договора по причинам, которые не зависят от лица, получившего вычет. Например, разорение страховой компании.
Более подробно о возмещении НДФЛ для оформления страхового полиса можно узнать в представленном видео:
Необходимые документы
Конечно, налоговый возврат просто так никто на блюдце не принесет, для его получения придется немало попотеть, собирая необходимые бумаги. Давайте же рассмотрим их.
Возмещение в налоговой инспекции
Итак, чтобы вернуть налог за страхование жизни, придется предоставить в налоговую инспекцию:
- Справку 2-НДФЛ с места работы или иные документы, подтверждающие уплату налогов в казну. Взять справку можно в бухгалтерии на работе. Самостоятельное заполнение не потребуется.
- Декларация типа 3-НДФЛ. Заполняется самим претендентом на вычет.
- Индивидуальное число (номер) гражданина, уплачивающего налог. Необходимо для заполнения декларации.
- Расчетный банковский счет, на который резидент хочет получить вычет социального типа со страховки.
- Копия договора страхования жизни. Если есть допсоглашения, то их копии сделать также придется.
- Чеки (справки, квитанции) об оплате всех страховых взносов.
Такие документы нужны для возврата средств в налоговой. Срок рассмотрения документов — от одного до трех месяцев. Теперь разберемся, как получить налоговый вычет за страхование в бухгалтерии.
Возмещение в бухгалтерии на работе
Для получения возмещения в бухгалтерском отделе на работе следует написать заявление о прошении предоставления вычеты, предоставить копии страховых документов, справок об оплате и дополнительных соглашений. После этого бухгалтер просто перестанет высчитывать НДФЛ с прибыли в установленных законом рамках, а вычет за прошедший период (календарный год) будет предоставлен единовременно.
Страхование жизни становится все более популярн. Власти сделали многое, чтобы привлечь внимание к данному сегменту. Например, разрешили получать налоговый вычет при страховании жизни, который помогает существенно сэкономить на оплате страховых взносов.
Вы можете вернуть часть денег, уплаченных по договору страхования жизни. Вы можете это сделать, получая так называемый налоговый вычет. Часто доход, который Вы получаете, - это только 87% от того, что Вы заработали. Потому что 13 рублей из каждых 100 рублей Ваш работодатель (или иной налоговый агент) платит за Вас в качестве налога (налога на доходы физических лиц, иначе называемого подоходный налог). Именно эти деньги в некоторых случаях по закону Вы можете вернуть себе. Одним из таких случаев, начиная с 2015 года, являются расходы на страхование жизни.
Как подсчитать вычет и налог к возврату
Сумма вычета уменьшает так называемую налогооблагаемую базу, то есть ту сумму, с которой у Вас удержали налог. Получить от государства в виде возвращенных налогов Вы сможете не сумму вычета, а 13% от суммы вычета, то есть то, что было заплачено в виде налогов. При этом, Вы не сможете получить больше, чем заплатили налогов. Например, 13% от 100 рублей, это 13 рублей. Вы сможете получить 13 рублей, только если заплатили за год 13 рублей налогов. Если Вы заплатили налогов меньше, то сможете вернуть только то, что заплатили. Также при расчете нужно учитывать лимит вычета, установленный законом. Лимит вычета по расходам на страхование жизни составляет 120 000 рублей в год. Ваш вычет за год не может быть больше, а налог к возврату за год не может быть больше чем 13% от лимита вычета, то есть 15 600 рублей. Вернуть можно только налоги, уплаченные по ставке 13% (кроме налога с дивидендов).
Условия получения вычета
Вычет можно получить только по договору страхования, срок которого составляет не менее 5 лет. Вычет можно получить один раз в год неограниченное число раз, то есть каждый год вычет можно получать еще раз. Для получения вычета в налоговую инспекцию необходимо предоставить декларацию 3-НДФЛ и документы, подтверждающие право на вычет.
Примеры
В 2015 году Светлана заключила договор страхования жизни и заплатила по этому договору 50 тысяч рублей. Заработная плата Светланы в 2015 году составила 100 тысяч рублей в месяц. Каждый месяц она получала 87 тысяч рублей (87%), остальные 13 тысяч рублей (13%) работодатель удерживал и перечислял в бюджет в виде НДФЛ (налога на доходы). В январе 2016 года Светлана предоставила в налоговую инспекцию документы и получила 6 500 рублей возвращенных налогов. Это - 13% от 50 тысяч рублей, заплаченных по договору страхования.
Как получить вычет с Налогией
На веб-сайте Налогия Вы найдете все для того, чтобы получить вычет. Теперь не нужно обращаться к консультантам. Вы сможете все сделать быстро и надежно:
1 Заполнить декларацию и заявление на возврат на веб-сайте Налогия. С нами правильно заполнить декларацию и заявление будет быстро и просто.
2 Приложить к декларации сопроводительные документы. Документы, подтверждающие Ваше право на вычет.
3 Подать документы онлайн или отнести в инспекцию и получить деньги. Подготовленные документы Вам останется только подать онлайн через Налогию или отнести в инспекцию.
Чтобы перейти к заполнению налоговой декларации 3-НДФЛ на нашем веб-сайте, нажмите, пожалуйста, кнопку Далее ниже.
Российское законодательство предоставляет возможность возврата налогов, которые были уплачены налогоплательщиками. При этом первоначально граждане все-таки должны выполнить свои налоговые обязательства. Основная задача, которая реализовывается с помощью финансовой компенсации, – это повышение интереса к социальным услугам.
Для получения определенной части уплаченных налогов назад следует понимать, когда такие действия допустимы и какие условия следует выполнить. Физическое лицо должно вкладываться в полезные для себя услуги социального характера. Впоследствии государственные власти с помощью налоговых вычетов оказывает поощрение.
Возможности граждан
Налоговый возврат позволяет уменьшить первоначальную финансовую нагрузку. На действующем законодательном уровне отмечаются строгие ограничения. Деньги возвращаются через налоговую только, если процедура проводится в соответствии с существующими требованиями. В обязательном порядке в качестве расчетного временного промежутка используется календарный год.
Возврат полагается физическим лицам, которые потратили денежные средства на следующие цели:
- приобретение квартиры или дома с целью улучшения жилищных условий;
- лечение;
- страхование здоровья, а также жизни;
- обучение;
- проведение благотворительных мероприятий.
С самого начала 2015 года граждане могут возвращать себе определенную часть расходов после представления установленного пакета документов. Этот законопроект распространяется на договора, которые были оформлены ранее 2015 года, если их срок действия продолжается. В результате на вопрос «можно ли вернуть налог по страхованию жизни?» предусмотрен положительный ответ.
Какая сумма доступна для возвращения
Возврат определенной суммы возможен с учетом взносов, которые были оплачены по социальной страховой программе. При этом максимальный показатель, фигурирующий в расчетах, достигает ста двадцати тысяч рублей. Власти не рассматривают расходы, превышающие установленную границу. Впоследствии государственные власти рассматривают размер финансовой компенсации. Он должен составлять 13%, что равняется НДФЛ.
Предоставляется возможность возвращения тринадцати процентов. Таким образом, если взнос за 12 месяцев составил не меньше ста двадцати тысяч рублей, можно вернуть 15 600 российских рублей. Несмотря на такую колоссальную разницу, многие граждане РФ успешно пользуются финансовой помощью со стороны налоговых учреждений. Если житель России потратил более ста двадцати тысяч рублей, все равно можно вернуть только 15 600. Это обусловлено использованием максимальной границы при расчете налогового возврата.
При расчете дополнительной суммы следует учитывать годовой доход, который следует облагать по действующей ставке НДФЛ. Если же рассматриваемое значение будет меньше максимально установленной суммы, проводится индивидуальный расчет. Основная цель – это учет тринадцати процентов, которые фигурируют в налоговой отрасли на постоянной основе.
Свои жизни, должны учитывать, что при решении налогового вопроса используются данные только с 2015 года. До установленной даты право на компенсацию отсутствовало. При этом дата заключения документа не играет какой-либо роли.
Использование вычета предусматривает обязательное дальнейшее использование полиса. В противном случае проводится обратный расчет со стороны гражданина России. Исключением могут быть только те ситуации, когда договора были расторгнуты по причинам, не зависящим от воли и желаний сторон. Таким образом, для того, чтобы вернуть налог за страхование жизни, следует позаботиться о соблюдении первоначальных условий и продолжении договора.
Документы для возвращения денежных средств
Для получения финансовой компенсации следует соблюсти действующие формальности. При этом нужно позаботиться о наличии всех необходимых документов:
- налоговая декларация, которая оформлена по форме 3 НДФЛ;
- заявление на налоговый возврат по форме НДФЛ;
- заявление, подтверждающее намерение на проведение налогового вычета.
Остальные документы следует подбирать с учетом индивидуальной ситуации. Например, для того, чтобы вернуть налог за страхование жизни по ипотеке, следует документально подтвердить приобретение жилой недвижимости, использование ипотечного кредита и оформление страхового полиса.
Налоговый инспектор в обязательном порядке проверит предоставленный пакет документов. Впоследствии будет принято решение относительно возврата денежных средств за страхование. В некоторых случаях требуется корректировка изначально заполненной декларации. Для успешного получения возмещения следует представить полный пакет документов и убедиться в том, что вся документация заполнена правильно. Только, если все правила соблюдены, можно успешно решить финансовый вопрос.
Возможности получения налогового вычета
На законодательном уровне предусмотрены два варианта развития ситуации. В обязательном порядке налоговый вычет нужно получать с учетом существующей специфики.
Самостоятельное решение вопроса
Самостоятельно гражданин вправе обратиться в территориальное отделение налоговой инспекции. Возврат будет проведен только по окончании установленного налогового периода.
Для ускорения процедуры следует самостоятельно написать заявление и правильно заполнить декларацию, представить установленный список документов. Для проверки документации может потребоваться до трех месяцев.
После проверочных мероприятий налоговый вычет проведут в месячный срок. При этом финансовую компенсацию модно получить в течение трех лет. Для получения денежных средств нужно обратиться в соответствующее учреждение.
Решение вопроса с помощью работодателя
Страхователь оплачивает налоговые взносы через бухгалтерию компании-работодателя. В связи с этим, работодателя можно привлечь к процессу получения налогового вычета. Для финансовой компенсации не обязательно дожидаться завершения налогового периода, но для решения существующего вопроса отводится только один календарный год.
Уполномоченному лицу в компании следует представить:
- оформленное заявление, подтверждающее намерение получения финансовой компенсации потраченных денежных средств;
- копия договора, которая подтверждает страхование жизни гражданина;
- дополнительные документы, связанные со .
Если же страхование жизни выполнялось для заинтересованных в подобной услуге родственников, следует расширить перечень документов. Это обуславливается необходимостью подтвердить родительские или супружеские отношения. Только при соответствующем подтверждении можно получить налоговый возврат, если страхование было использовано для ближайшего родственника или мужа, жены.
После получения налогового возврата оформленный договор страхования должен оставаться действительным. В противном случае сумма, которая была получена страхователем, возвращается в государственный бюджет.
Возможность возврата денег за страхование жизни – это важная мера для любого региона России. Данная мера способствует успешному развитию страховой отрасли и гарантированной защите интересов граждан.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации