
Как подается заявление о переходе на упрощенную систему налогообложения? Что такое упрощенная система налогообложения.
Упрощенка привлекательна для многих компаний и предпринимателей, которых не устраивает их налоговый режим из-за сложного учета или высоких налогов. Руководители бизнеса задаются вопросом, когда можно перейти на УСН и каким критериям для этого нужно соответствовать.
Когда можно применять УСН в 2019 году
УСН можно применять, если деятельность компании или предпринимателя отвечает ряду требований — по численности сотрудников, объемам выручки, доле участия иных фирм. Детально условия применения УСН описаны в главе 26.2 НК РФ . Приведем основные ограничения и перечислим, кому нельзя применять упрощенку:
- Организации финансового сектора (страхование, банковская сфера, инвестиционные фонды).
- Игорный бизнес.
- Частные адвокаты и нотариусы.
- Организации с филиалами.
- Организации и ИП, которые применяют единый сельскохозяйственный налог.
- Бюджетные учреждения, микрофинансовые и иностранные организации.
- Организации с долей участия других компаний более 25 % (для некоторых организаций закон делает исключение по ст. 346.12 НК РФ).
- Если сумма доходов за 9 месяцев года, который предшествует переходу на УСН, превышает 112,5 млн рублей по ст. 346.12 и 346.13 НК РФ.
- Если в компании остаточная стоимость основных средств выше 150 млн рублей.
- Если среднесписочная численность сотрудников организации или ИП более 100 человек.
- И, конечно, если вы не подали заявление в ФНС о переходе на упрощенку, вам нельзя работать на УСН.
Перед переходом на упрощенку внимательно проверьте, соответствует ли ваша деятельность установленным критериям. При нарушении требований обязательно возникнут сложности, штрафы и блокировка счета.
Самый простой способ перехода на упрощенку
Если вы только открываете бизнес, необходимо зарегистрировать уведомительное заявление в налоговой о намерении применять УСН. Это делается в 30-дневный срок после регистрации организации или ИП. Сразу же нужно выбрать объект налогообложения (в дальнейшем его можно будет сменить):
- «Доходы» — налоговая ставка 6 %.
- «Доходы минус расходы» — налоговая ставка 15 % (в некоторых регионах ниже).
Если организация или ИП меняет текущий налоговый режим на УСН
В большинстве случаев переход на упрощенку происходит только с начала календарного года. Для этого вы подаете в налоговую уведомление о переходе (форма та же) до новогодних праздников.
При переходе на УСН с ОСНО придется сформировать налоговую базу переходного периода, восстановить НДС и поставить на учет внеоборотные активы.
Переход на УСН с ЕНВД требует подачи еще одного заявления: до 15 января регистрируете в налоговой заявление о снятии с учета по вмененке. Если вы совмещаете УСН и ЕНВД и хотите отказаться от вмененки, нужно только заявить о снятии с учета по ЕНВД до 15 января.
Переход на УСН в середине года возможен только в одном случае: когда организация или ИП на вмененке перестает соответствовать требованиям, которые позволяют применять ЕНВД. Тогда в течение 30 дней вы подаете два заявления: о снятии с вмененки и о переходе на упрощенку. Так вы станете плательщиком УСН в том же месяце, когда прекратили быть плательщиком ЕНВД.
Утрата права на применение УСН
Перейти на упрощенку не так сложно, но не всякий бизнес может удержаться на УСН. Если ваша деятельность перестает удовлетворять критериям, которые позволяют применять упрощенку, придется вынужденно перейти на ОСНО. Это может случиться, если разросся штат сотрудников или выручка стала больше допустимых пределов. Налогоплательщик обязан сам отследить это событие и уведомить ФНС. Переход на ОСНО произойдет с того квартала, когда деятельность перестала удовлетворять критериям УСН. Налогоплательщику придется совершить ряд действий:
- Уведомить ФНС о нарушении правил УСН и вынужденном переходе на ОСНО. Это делается в 15-дневный срок после окончания квартала, в котором произошло нарушение требований.
- Сдать декларацию в течение 25 дней после окончания квартала, в котором было допущено нарушение требований. В эти же сроки уплачивается налог, рассчитанный по декларации.
Общение с ФНС при смене налогового режима носит уведомительный характер. Самое главное — внимательно подойти к вопросу перевода бухгалтерской и налоговой отчетности, чтобы избежать ошибок и штрафов на более выгодной упрощенке.
Контур.Бухгалтерия — комфортный онлайн-сервис для организаций и предпринимателей на УСН, ОСНО и ЕНВД. Познакомьтесь с возможностями сервиса бесплатно в течение 30 дней, ведите учет, уплачивайте налоги и отправляйте отчетность с помощью Контур.Бухгалтерии.
Уведомление о переходе на УСН - это документ, который нужно заполнить и подать в Налоговую инспекцию, если вы предприниматель или руководитель небольшой фирмы и хотите перейти на «упрощёнку». Для начала проверьте, соответствует ли ваше предприятие условиям, которые выдвигает законодательство налогоплательщикам на УСН. Если все в порядке - переходите к заполнению формы в соответствии с нашими рекомендациями (обратите внимание на сроки подачи уведомления!).
Для перехода на УСН юрлицо или индивидуальный предприниматель подают в инспекцию ФНС по месту регистрации уведомление по рекомендованной приказом ФНС России от 2 ноября 2012 года № ММВ-7-3/ форме №26.2-1. Образец заполнения уведомления о переходе на УСН с 2019 года мы рассмотрим в этой статье. Успеть подать его необходимо до 31 декабря 2019 года.
Однако для этого еще необходимо соответствовать целому ряду критериев.
Если вы — ИП и:
- число человек, работающих в фирме, меньше 100;
- вы не применяете ЕСХН;
можете смело переходить на этот специальный режим.
Если вы — руководитель организации и:
- число работников у вас меньше 100;
- доход за 9 месяцев 2019-го не превысит 112 млн рублей при работе на УСН (п. 2 ст 346.12 НК РФ );
- остаточная стоимость основных средств менее 150 млн рублей;
- доля других фирм в уставном капитале меньше 25%;
- у фирмы нет филиалов;
- ваша деятельность не относится к финансовому сектору (банки, страховщики);
- заработок за прошлый год составил менее 150 млн рублей (п. 4 ст. 346.13 НК РФ ),
вы сможете использовать УСН с 2019 года. Для этого необходимо узнать о том, что собой представляет форма 26.2-1 (скачать бланк 2019 можно в конце статьи) и заполнить ее без ошибок.
Как получить уведомление
Уведомительный характер — отличительная черта перехода на УСН. Но это не значит, что нужно получать уведомление о переходе на УСН из налоговой службы. Как раз наоборот: вы сообщаете ФНС о своем намерении использовать «упрощенку» в следующем календарном году. Ранее действовала форма уведомления о возможности применения упрощенной системы налогообложения — этот бланк служил ответом на заявление налогоплательщика. Но он утратил силу еще в 2002 году по приказу ФНС России N ММВ-7-3/ Теперь ждать от налоговой разрешения на использование «упрощёнки» не нужно. Направляйте уведомление о переходе на УСН самостоятельно. Если для этого вам необходим образец заполнения уведомления о переходе на УСН- 2019 (форма 26.2-1), его можно найти в конце статьи.
Подтверждать право применять этот режим тоже нет нужды. Если вы не подходите по условиям, это выяснится после первой отчетности, и уж тогда придется отвечать за обман материально. У налоговой службы нет оснований запрещать или разрешать переходить на упрощенную систему, ее использование — добровольное право налогоплательщиков. Кроме того, уведомление о переходе на УСН формы 26.2-1, о котором пойдет речь в статье, имеет характер рекомендации. Сообщить в ФНС о намерении использовать спецрежим можно и в другой — произвольной форме, но удобнее воспользоваться готовой. Поэтому скачать бланк уведомления о применении УСН в 2019 году можно прямо в этом материале.
Срок подачи уведомления
Перейти на упрощенку можно с начала нового календарного года — налогового периода. Если вы планируете использовать эту систему с 2019-го, успейте найти образец заполнения уведомления о переходе на УСН с 2019 года для ИП и юрлиц, заполнить его и направить в территориальный орган ФНС до 31 декабря 2019 года. Точнее, до 29 декабря включительно, так как 31 декабря — это выходной день, воскресенье. При опоздании придется отложить переход на УСН на год. запрещает применять режим фирмам и предпринимателям, которые нарушили срок подачи документа.
Как заполнить уведомление о переходе на УСН 2019 (форма 26.2-1): пошаговая инструкция
Рекомендуемая форма введена приказом ФНС России от 02.11.2012 N ММВ-7-3/ «Об утверждении форм документов для применения упрощенной системы налогообложения». По такой же форме подают уведомление вновь созданные фирмы и ИП, только при этом они прилагают к нему документы для регистрации. Вновь созданные предприятия вправе сообщить в ФНС о применении УСН в срок 30 дней с тех пор, как встанут на учет.
Вот как выглядит пустой бланк:
Руководство по заполнению Формы 26.2-1
Разберем построчно, как заполнять форму. Отметим различия, которые важно учесть при внесении данных об организациях и индивидуальных предпринимателях.
Шаг 1 — ИНН и КПП

Впишите в строку ИНН — номер присваивается при регистрации фирмы или ИП. Предприниматели не вписывают КПП — код причины постановки на учет, так как попросту не получают его при регистрации. В этом случае в клетках ставятся прочерки.
Если уведомление подает организация, КПП проставляется обязательно.

Шаг 2 — код налогового органа

За каждой ИФНС закреплен код, который указывают при подаче заявлений, отчетов, деклараций и прочих бумаг. Фирмы и ИП передают бланки в инспекцию по месту регистрации. Если вы не знаете код, то посмотреть можно на сайте ФНС. На примере код Межрайонной инспекции Федеральной налоговой службы № 16 по Санкт-Петербургу.
Шаг 3 — код признака налогоплательщика

Внизу листа приведен перечень цифр, обозначающих признак налогоплательщика:
- 1 ставится при подаче уведомления вновь созданным лицом вместе с документами на регистрацию;
- 2 — если лицо регистрируется вновь после ликвидации или закрытия;
- 3 — если существующее юрлицо или ИП переходят на УСН с иного режима.
Шаг 4 — название фирмы или ФИО ИП
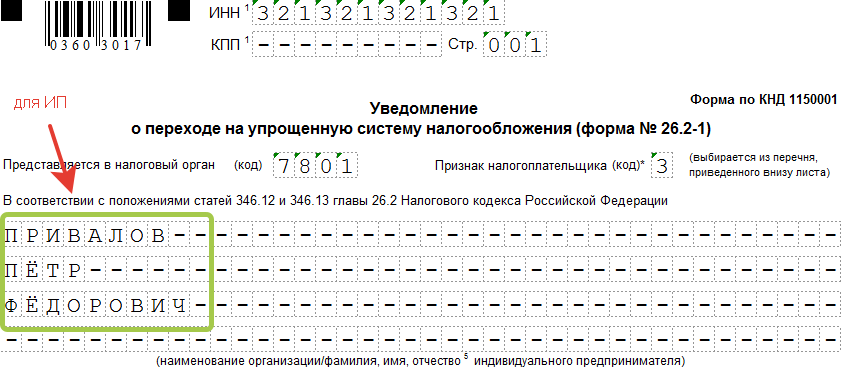
Предприниматель вносит ФИО, остальные клетки заполняя прочерками.
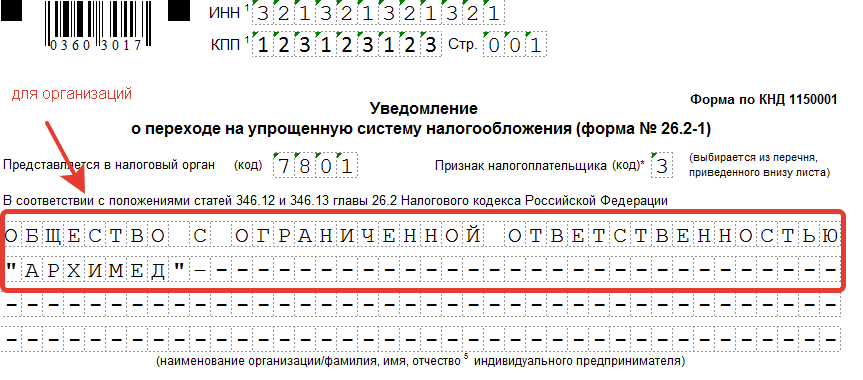
Если вы руководитель фирмы, то впишите полное наименование организации. Остальные ячейки заполните прочерками.
Шаг 5 — цифра в строке «переходит на упрощенный режим» и дата перехода
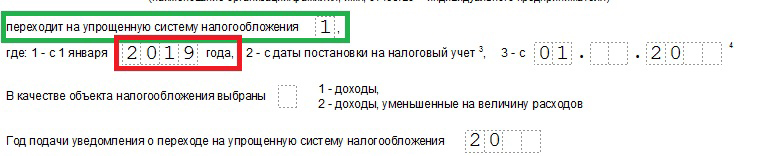
Укажите одно из трех значений. Снизу расшифровывается каждая из цифр:
- 1 — для тех, кто переходит на УСН с других режимов налогообложения с начала календарного года. Не забудьте вписать год перехода;
- 2 — для тех, кто впервые регистрируется как ИП или юрлицо;
- 3 — для тех, кто перестал применять ЕНВД и переходит на УСН не с начала года. Распространяется не на всех плательщиков ЕНВД. Чтобы перейти с ЕНВД на упрощёнку в середине года, нужны основания. Например, прекратить деятельность, которая облагалась ЕНВД, и начать вести иной бизнес.
Шаг 6 — объект налогообложения и год подачи уведомления
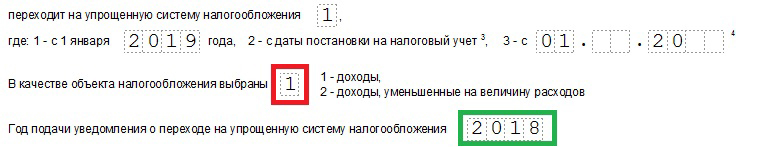
Поставьте значение, соответствующее выбранному объекту налогообложения:
- УСН «доходы» облагается по ставке 6% — вычитать расходы из налоговой базы нельзя. Регионы с 2016 года могут понижать процентную ставку. Если выбрали этот вид объекта, ставьте 1.
- УСН «доходы минус расходы» имеет ставку 15%, которую регионы вправе снижать до 5%. Из суммы дохода вычитаются понесённые расходы. Если выбор — «доход минус расход», ставьте 2.
Не забудьте указать год, в котором подаете уведомление.
Шаг 7 — доходы за 9 месяцев
Впишите величину доходов за 9 месяцев 2019 г., для организации она не может превышать 112 500 000 рублей для права применять упрощенную систему в будущем периоде. На ИП это ограничение не распространяется.
Шаг 8 — остаточная стоимость ОС
Остаточная стоимость ОС организации на 1 октября 2019 не может превышать 150 000 000 рублей. Для ИП ограничения нет.
Шаг 9 — ФИО руководителя фирмы или представителя
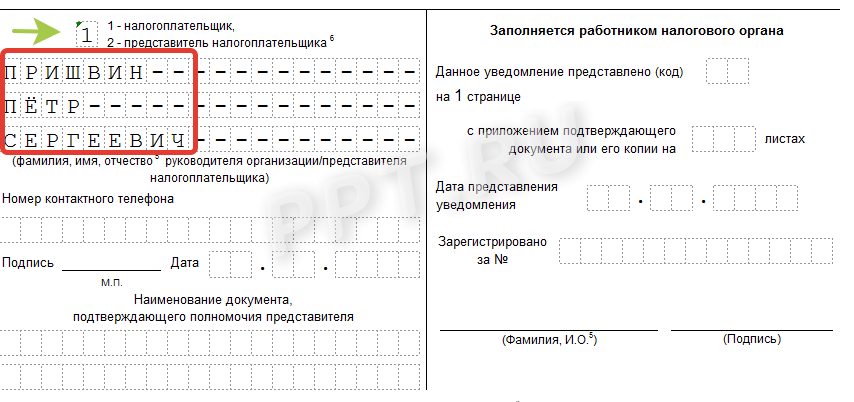
В заключительной части указывают ФИО руководителя фирмы или его представителя, который вправе подписывать бумаги по доверенности. Не забудьте указать цифрой, кто ставит подпись в форме:

Предпринимателю фамилию в эту строку писать не нужно, поставьте прочерки.
Шаг 10 — номер телефона, дата, подпись
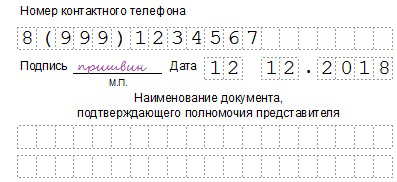
Укажите контактный номер, дату подачи уведомления. На бланке ставиться подпись предпринимателя, руководителя фирмы или представителя налогоплательщика.
Оставшуюся часть бланка заполняет работник налогового органа. Форма 26 2 1 (образец заполнения для ИП 2019 и юрлиц) составляется в двух экземплярах. Один возвращают налогоплательщику с подписью и печатью ИФНС. Это подтверждение того, что вы сообщили в налоговый орган о своем намерении перейти на упрощёнку со следующего года.
Подаем уведомление о переходе на упрощенную систему налогообложения с 2018 годаУведомление о переходе на УСН можно подать как при регистрации ООО, так и после. Бланк и образец заполнения заявления, срок подачи в ФНС.
В первые же дни после регистрации ООО надо определиться, на каком налоговом режиме будет работать организация. Ответственность за бухучет несет руководитель общества, поэтому этот выбор надо сделать своевременно, даже если бухгалтера еще нет. В большинстве случаев самым выгодным режимом для малого бизнеса оказывается упрощенная система налогообложения (УСН).
Упрощенная система – это льготный режим, налоговая ставка на котором ниже, чем на общей системе налогообложения (ОСНО). Если не подать уведомление о переходе на упрощенную систему налогообложения в течение 30 дней после регистрации ООО, то до конца года придется работать на ОСНО.
Общая система известна высокой ставкой налога на прибыль (в общем случае 20%) и необходимостью уплачивать самый сложный для расчета налог НДС (обычная ставка – 18% от выручки с возможностью зачесть входящий НДС).
Если предполагаемые доходы не превысят 150 миллионов рублей в год, то рекомендуем подать заявление о переходе на УСН для ООО. Кроме лимита доходов для применения упрощенной системы действуют и другие ограничения:
- Количество работников не более 100 человек;
- Запрет на УСН для некоторых направлений деятельности (ломбарды, МФО, НПФ, страховые компании, банки, организаторы азартных игр и др.);
- Наличие филиалов.
Полный список ограничений приведен в статье 346.12 НК РФ, но большинство только что созданных компаний вписываются под эти требования и могут применять УСН.
Порядок подачи уведомления
Если выгода упрощенной системы вам уже известна, то можно сразу подавать уведомление о применении УСН при регистрации ООО вместе с другими документами (Р11001, устав, решение и др.). В этом случае налоговый инспектор вернет вам второй экземпляр уведомления о переходе на УСН с 2018 года вместе с листом записи ЕГРЮЛ и свидетельством о постановке ООО на учет.
Правда, примут заявление на УСН при регистрации юридического лица не в каждой налоговой инспекции. Если ИФНС (регистрирующая и та, где организация будет стоять на учете) разные, то в приемке уведомления могут отказать. Формально налоговики правы, так как статья 346.13 HК РФ указывает, что вновь созданная организация должна уведомить о переходе на упрощенную систему именно ту инспекцию, где ООО поставлено на учет.
Например, в Москве все регистрационные действия осуществляет 46-ая инспекция, а в Питере – ИФНС № 15. А на учете организация будет стоять в инспекции по своему юридическому адресу, т.е. не там, где проходила регистрация. Тем не менее, на практике та же самая 46-ая ИФНС в Москве принимает заявление о переходе на УСН.
В любом случае, если заявитель уложится в 30-дневный срок, то будет считаться, что он применяет УСН с даты постановки на налоговый учет, а не с даты реальной подачи заявления. Например, вы зарегистрировали ООО 23-го мая, а сообщили о переходе на упрощенку только 5-го июня. Опоздания со сроками не было, поэтому ООО признается плательщиком УСН с 23.05.2017.
Итого, подать заявление о переходе на упрощенную систему можно (по выбору):
- При первичной подаче документов на регистрацию ООО;
- В течение 30 дней после регистрации общества;
- До 31 декабря текущего года, чтобы иметь право на УСН с начала следующего года.
Последний вариант – для тех организаций, которые по незнанию или по другим причинам оказались на общей системе и хотят с нее перейти на УСН. Кроме того, подать заявление до 31 декабря должны и те компании, которые меняют объект налогообложения на УСН с Доходы на Доходы минус расходы и наоборот.
В остальном – если вы один раз сообщили о применении УСН в том году, когда ООО было зарегистрировано, то на следующий год повторно подтверждать переход не требуется. Вы будете числиться плательщиком упрощенной системы до тех пор, пока не заявите о прекращении применения этого режима или пока не нарушите его требования.
Бланк уведомления 26.2-1
Бланк уведомления о переходе на упрощенную систему налогообложения с 2018 года утвержден Приказом ФНС России от 02.11.2012 N ММВ-7-3/829@ и называется формой 26.2-1. Образец заполнения формы вы найдете ниже.
Бланк единый для всех категорий налогоплательщиков (ИП и ООО, уже работающих или только созданных), поэтому наш пример заполнения уведомления о переходе на УСН можно брать за основу для любых ситуаций. Главное – правильно заполнять поля в соответствии с указаниями на самом бланке.
Порядок заполнения формы 26.2-1
Это простой документ на одном листе, похожий на титульный лист налоговой декларации. Отдельной инструкции по заполнению уведомления нет, но внизу листа есть сноски, на которые надо обратить внимание.
Как подтвердить применение УСН
Обычно специального подтверждения о том, что вы применяете УСН в 2018 году не требуется, достаточно второго экземпляра заявления с отметкой ИФНС. Однако в некоторых случаях об этом просят контрагенты или банки, тогда для них можно запросить специальное информационное письмо.
Для этого надо написать в свою инспекцию запрос с просьбой подтвердить, что вы применяете УСН с определенной даты. В течение 30 дней вам должны прислать ответ по форме № 26.2-7 (приложение № 7 к приказу ФНС России от 02.11.2012 № ММВ-7-3/829@). Копия этого документа и будет являться подтверждением для заинтересованных лиц.
Переход на УСН с ЕНВД
Узнать, как безошибочно оформить переход на УСН с единого налога на вмененный доход, можно из нашей статьи
Налогоплательщики, которые на протяжении многих лет привыкли работать на вмененке, а теперь решили использовать УСН, могут совершить ошибки при расчете налогооблагаемой базы. Чтобы этого не произошло, ознакомьтесь с нашей статьей
Какой бы режим налогообложения вы ни использовали ранее, чтобы перейти на упрощенку, вам в любом случае придется подавать в налоговый орган уведомление о переходе на УСН.
Заявление или уведомление о переходе на УСН?
Переход на УСН носит добровольный и заявительный характер. Это значит, что вам следует известить вашу налоговую инспекцию о том, что вы собираетесь применять упрощенку. Ранее для этого подавалось заявление, однако в 2012 году была разработана новая форма уведомления о переходе на УСН. Бланк документа вы найдете в статье «Уведомление о переходе на упрощенную систему налогообложения»
В уведомлении вы должны будете указать объект налогообложения. О том, как часто можно менять объект налогообложения, вы узнаете из статьи «Как сменить объект налогообложения при УСН»
Если вы сомневаетесь, что указали наиболее выгодный для вас объект налогообложения, и хотите его поменять, прочтите наши советы в статье «Окончательно определиться с объектом для “упрощенки” нужно до начала налогового периода»
Сроки и условия перехода на УСН с ОСНО в 2016-2017 годах
В 2016 году многие небольшие фирмы задумались о переходе на УСН : тяжелая экономическая ситуация заставляет компании изыскивать все новые средства экономии денежных ресурсов, в том числе за счет налоговых платежей. Главному бухгалтеру нужно быть в курсе сроков перехода на УСН в 2016 году , чтобы вовремя предоставить руководству сведения о планируемой налоговой выгоде. Если ваша компания решила осуществить переход на УСН , ознакомьтесь с подготовленной нашими экспертами статьей «Порядок перехода с ОСНО на УСН в 2015-2016 годах (условия)»
Каковы условия перехода на УСН с 2017 года? С 2017 года до конца 2019 года для определения лимитов доходов, значимых для УСН, коэффициента-дефляторне применяют, но законодательно увеличены суммы обоих пределов:
- максимально возможного за год дохода - до 150 млн. руб.;
- дохода за 9 месяцев 2017 года, недостижение которого позволяет перейти к применению УСН с 2018 года и последующих (до 2021 года) лет - до 112,5 млн. руб.
Одновременно увеличился (до 150 млн. руб.) лимит стоимости основных средств, значимый для перехода на УСН.
Нововведения сказались на процедуре перехода к УСН с 2017 года следующим образом:
- переходить на УСН с 2017 года надо по старым лимитам доходов (об этом - в материале «Внимание! На УСН-2017 переходим по старым лимитам!» );
- в части стоимости основных средств можно ориентироваться на новый предел (об этом - в материале « При переходе на УСН с 2017 года можно ориентироваться на новый лимит стоимости ОС» ).
В переходе на упрощенную систему налогообложения для компании нет ничего сложного. Главное, что должен проверить бухгалтер, — соответствие организации всем условиям для применения упрощенки и своевременность подачи уведомления о переходе на УСН . Впоследствии могут возникнуть вопросы с принятым ранее к вычету НДС. В этом вам всегда готова помочь рубрика «Переход на УСН» и другие материалы нашего сайта.
Авансы, выданные в период применения общей системы налогообложения в счет предстоящих поставок (без НДС), включайте в базу по единому налогу на дату поступления товаров (работ, услуг). При этом учитывайте ограничения, связанные со списанием покупных товаров и основных средств . Оплаченные, но непризнанные расходы включайте в состав затрат по мере выполнения условий, при которых они уменьшают налоговую базу по единому налогу. Такие правила предусмотрены подпунктом 4 пункта 1 статьи 346.25 Налогового кодекса РФ.
Ситуация: можно ли организации на упрощенке учесть расходы на аренду? Аренда оплачена авансом на несколько лет вперед в период применения ОСНО (до перехода на спецрежим) /
Да, можно.
Расходы на аренду офиса, которые организация оплатила, применяя метод начисления, при расчете единого налога учитываются на дату их осуществления (подп. 4 п. 1 ст. 346.25 НК РФ). Налоговую базу уменьшайте ежемесячно по мере фактического получения услуг по договору аренды. Аналогичная точка зрения отражена в письме Минфина России от 14 ноября 2005 г. № 03-11-04/2/132.
Пример учета расходов на аренду, оплаченных до перехода на упрощенку. Организация платит единый налог с разницы между доходами и расходами
ООО «Альфа» арендует помещение под офис. Договор аренды заключен на период с 1 января 2016 года по 31 декабря 2017 года включительно (24 месяца). Сумма арендной платы за весь срок действия договора составляет 480 000 руб.
В декабре 2015 года «Альфа» применяла общую систему налогообложения и рассчитывала налог на прибыль методом начисления. В этом месяце организация перечислила арендодателю всю сумму арендной платы за два года вперед.
С января 2016 года «Альфа» перешла на упрощенку. Объект налогообложения – «доходы, уменьшенные на величину расходов».
Начиная с января 2016 года бухгалтер организации ежемесячно уменьшает налоговую базу по единому налогу на сумму арендной платы в размере:
480 000 руб. : 24 мес. = 20 000 руб.
Кредиторская задолженность по расходам, которые были учтены при расчете налога на прибыль, налоговую базу по единому налогу не уменьшает. Суммы, выплаченные в погашение этой задолженности после перехода на упрощенку, повторно включать в расходы нельзя. Например, если до перехода на упрощенку неоплаченные товары были реализованы, то учитывать их стоимость при расчете единого налога после оплаты не нужно. Это следует из подпункта 5 пункта 1 статьи 346.25 Налогового кодекса РФ.
Ситуация: можно ли организации на упрощенке учесть налог на прибыль и НДС, начисленные за период, в котором организация применяла ОСНО? Налоги были перечислены в бюджет после перехода на упрощенку .
Нет, нельзя.
Любые расходы, поименованные в пункте 1 статьи 346.16 Налогового кодекса РФ, могут быть признаны, только если они соответствуют критериям, указанным в пункте 1 статьи 252 Налогового кодекса РФ (п. 2 ст. 346.16 НК РФ). То есть независимо от классификации расходы, указанные в пункте 1 статьи 346.16 Налогового кодекса РФ, уменьшают налоговую базу по единому налогу, если они:
- документально подтверждены;
- экономически обоснованны;
- связаны с деятельностью, направленной на получение доходов;
- не поименованы в статье 270 Налогового кодекса РФ.
Уплату налога на прибыль и НДС по обязательствам, которые возникли в период применения общей системы налогообложения, нельзя признать расходом, соответствующим критериям пункта 1 статьи 252 Налогового кодекса РФ. После перехода на упрощенку эта операция уже не связана с деятельностью, направленной на получение доходов, следовательно, не является экономически обоснованной. Кроме того, суммы налога на прибыль и НДС, начисленные к уплате в бюджет, не могут учитываться при налогообложении в силу положений пунктов 4 и 19 статьи 270 Налогового кодекса РФ.
Таким образом, для уменьшения налоговой базы по единому налогу за счет уплаты налогов, начисленных в период применения общей системы налогообложения, у организации, перешедшей на упрощенку, оснований нет. Правомерность этого вывода подтверждается письмами Минфина России от 16 октября 2007 г. № 03-11-05/251, от 19 декабря 2006 г. № 03-11-04/2/281.
Кассовый метод
Для организаций, которые применяли кассовый метод, специального порядка формирования доходов и расходов при переходе на упрощенку не разработано. Это обусловлено тем, что такие организации и раньше признавали свои доходы и расходы по мере оплаты (п. 2, 3 ст. 273 НК РФ). Поэтому для них при переходе на упрощенку принципиально ничего не изменится.
Единственное, на что следует обратить внимание, – это порядок определения остаточной стоимости амортизируемого имущества, приобретенного до перехода на спецрежим. Если такое имущество организация оплатила и ввела в эксплуатацию до перехода на упрощенку, то его остаточную стоимость определите так. Из цены приобретения (сооружения, изготовления, создания) вычтите сумму амортизации, начисленную за период применения общей системы налогообложения. При этом используйте данные налогового учета (п. 2.1 ст. 346.25 НК РФ). Если до перехода на упрощенку основные средства или нематериальные активы были приобретены (сооружены, изготовлены, созданы), но не оплачены, то их остаточную стоимость отразите в учете позднее: начиная с отчетного периода, в котором произошла оплата. По общему правилу остаточную стоимость нужно определять как разницу между ценой приобретения (сооружения, изготовления, создания) и суммой амортизации, начисленной за период применения общей системы налогообложения. Однако у организаций, которые рассчитывали налог на прибыль кассовым методом, остаточная стоимость такого имущества будет равна первоначальной. Объясняется это тем, что при кассовом методе амортизируется только полностью оплаченное имущество. Это следует из подпункта 2 пункта 3 статьи 273 Налогового кодекса РФ.
Подробнее о списании расходов по амортизируемому имуществу, принятому на баланс до перехода на УСН, см. Как учесть расходы на основные средства (НМА), приобретенные до перехода на упрощенку .
Восстановление НДС
При переходе на упрощенку с общей системы налогообложения организация обязана восстанавливать суммы входного НДС, принятого к вычету (п. 3 ст. 170 НК РФ). Налог нужно восстановить по активам, которые были приобретены до перехода на спецрежим, но не были использованы в операциях, облагаемых НДС. Восстановление проведите по учету в последнем налоговом периоде, предшествующем переходу (абз. 5 подп. 2 п. 3 ст. 170 НК РФ).
По непроданным товарам и неиспользованным материалам НДС восстановите в полной сумме. По основным средствам и нематериальным активам – в сумме, пропорциональной их остаточной (балансовой) стоимости. Об этом сказано в абзаце 2 подпункта 2 пункта 3 статьи 170 Налогового кодекса РФ.
Особым порядком восстановления НДС, предусмотренным статьей 171.1 Налогового кодекса РФ, воспользоваться не удастся. В отношении недвижимого имущества, объектов строительства и некоторых видов основных средств законодательство позволяет восстанавливать налог постепенно в течение длительного времени. Однако этот порядок распространяется только на плательщиков НДС. Руководствоваться им после перехода на упрощенку нельзя (п. 2 ст. 346.11 НК РФ).
Ситуация: нужно ли правопреемнику восстановить входной НДС при переходе на упрощенку с ОСНО? К правопреемнику переходит часть имущества, по которому НДС ранее был принят к вычету реорганизованной организацией .
Да, нужно.
Организация обязана восстановить ранее принятый к вычету НДС по основаниям , указанным в пункте 3 статьи 170 Налогового кодекса РФ. В частности, это необходимо сделать при использовании в операциях, не облагаемых НДС, товаров, работ или услуг (в т. ч. основных средств, нематериальных активов и имущественных прав), изначально приобретенных для операций, облагаемых этим налогом (подп. 2 п. 3 ст. 170 НК РФ).
Если все необходимые документы были представлены своевременно, организация может требовать возмещения НДС из бюджета, даже если право на нулевую налоговую ставку подтверждено после перехода на упрощенку. Правомерность такого подхода подтверждается постановлением Президиума ВАС РФ от 9 октября 2012 г. № 6759/12, а также постановлениями ФАС Восточно-Сибирского округа от 2 апреля 2014 г. № А78-8120/2013, Северо-Западного округа от 2 сентября 2013 г. № А42-2911/2012, Поволжского округа от 6 декабря 2007 г. № А65-21054/2006-СА1-42-23, Дальневосточного округа от 6 апреля 2006 г. № Ф03-А73/06-2/577.
Следует отметить, что ранее контролирующие ведомства придерживались противоположной точки зрения. Финансовое и налоговое ведомства разъясняли, что правом на применение нулевой ставки НДС и на вычет входного налога при экспортных операциях обладают только плательщики НДС (п. 1 ст. 171 НК РФ). А поскольку организации на упрощенке таковыми не признаются, после перехода на спецрежим на них это право не распространяется. Даже если полный пакет документов, предусмотренных статьей 165 Налогового кодекса РФ, был собран своевременно. Об этом говорилось, в частности, в письмах Минфина России от 15 апреля 2010 г. № 03-07-11/118 и ФНС России от 11 октября 2006 г. № ШТ-6-03/996, от 18 августа 2006 г. № 03-2-03/1581.
Однако в письме Минфина России от 7 ноября 2013 г. № 03-01-13/01/47571 (направлено в налоговые инспекции письмом ФНС России от 26 ноября 2013 г. № ГД-4-3/21097) четко сказано: если разъяснения контролирующих ведомств не согласуются с опубликованными решениями ВАС РФ и Верховного суда РФ, налоговые инспекции в своей деятельности должны руководствоваться судебными решениями. Таким образом, с учетом сложившейся арбитражной практики прежняя позиция Минфина России и налоговой службы представляется неактуальной.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации