
Как платить налоги на упрощенном режиме налогообложения. Налоги и платежи ооо на усн
Вместе с гордым званием «предприниматель», у вас появились новые обязанности в части уплаты налогов, сдачи отчетности и соблюдения прочих требований законодательства. Как не запутаться в законодательстве и не ошибиться? Эта инструкция, я надеюсь, поможет не растеряться и самоорганизоваться «юному» предпринимателю на начальном этапе. Рассмотрим ситуацию, когда:
- ИП трудится самостоятельно без привлечения работников;
- Оплата за услуги ИП поступает на счет ИП (ИП не принимает наличные денежные средства и ему не требуется применять ККТ);
- Обороты ИП далеки от предельного размера, превышение которого лишает ИП права применять УСН.
Если по итогам отчетного (налогового) периода «упрощенец» превысит лимит доходов 150 млн. руб., он лишится права применять УСН (п. 4 ст. 346.13 НК РФ).
1. Какие налоги платит ИП
На самом деле УСН (налоговая база — доходы) представляется одной из самых простых систем налогообложения. От ИП требуется минимум усилий по ведению учета и расчета налогов.
ИП, выбравший УСН (налоговая база — доходы), уплачивает УСН по ставке 6% (субъект РФ может ее снизить для некоторых видов деятельности). При этом ИП освобождается от уплаты НДФЛ в части доходов от предпринимательской деятельности, НДС и налога на имущество (за исключением объектов недвижимости, которые облагаются налогом на имущество в особом порядке, исходя из их кадастровой стоимости). ИП не ведет бухгалтерский учет.
Для того, чтобы рассчитать облагаемую сумму доходов, ИП обязаны вести учет доходов в книге учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения (ст. 346.24 НК РФ). Форма такой Книги утверждена Приказом Минфина России от 22.10.2012 N 135н. Книга представляет собой реестр документов, на основании которых определяется сумма доходов. Также в книге фиксируется оплата страховых взносов, уменьшающая сумму налога. Основной источник данных для заполнения Книги нашего юного предпринимателя — это выписка по расчетному счету за соответствующий период.
КБК по УСН «доходы» 6% — 18210501011011000110.
Шаблон для заполнения платежного поручения можно сформировать с помощью сервиса на сайте nalog.ru: https://service.nalog.ru/payment/payment.html . Плательщику нужно выбрать вид платежа и сервис предложит КБК.
Кроме того, ИП должен уплачивать за себя суммы страховых взносов в ПФ РФ и ФФОМС РФ:
1) страховые взносы на обязательное пенсионное страхование в размере, который определяется в следующем порядке:
— в случае, если величина дохода плательщика за расчетный период не превышает 300 000 рублей, — в фиксированном размере 26 545 рублей за расчетный период 2018 года , 29 354 рублей за расчетный период 2019 года, 32 448 рублей за расчетный период 2020 года;
— в случае, если величина дохода плательщика за расчетный период превышает 300 000 рублей, — в фиксированном размере 26 545 рублей за расчетный период 2018 года (29 354 рублей за расчетный период 2019 года, 32 448 рублей за расчетный период 2020 года) плюс 1,0 процента суммы дохода плательщика, превышающего 300 000 рублей за расчетный период . При этом размер страховых взносов на обязательное пенсионное страхование за расчетный период не может быть более восьмикратного фиксированного размера страховых взносов на обязательное пенсионное страхование, установленного абзацем вторым настоящего подпункта (26 545 * 8 = 212 360 руб.);
2) страховые взносы на обязательное медицинское страхование в фиксированном размере 5 840 рублей за расчетный период 2018 года, 6 884 рублей за расчетный период 2019 года и 8 426 рублей за расчетный период 2020 года.
Фиксированным платежом признается вся сумма: 26 545 + 1% от суммы превышения 300 000 + 5 840.
Суммы страховых взносов за расчетный период уплачиваются ИП не позднее 31 декабря текущего календарного года. Страховые взносы, исчисленные с суммы дохода плательщика, превышающей 300 000 рублей за расчетный период, уплачиваются плательщиком не позднее 1 июля года, следующего за истекшим расчетным периодом.
Сумму, которую следует заплатить до конца года, можно уплатить сразу всю или перечислять их частями. Например, раз в квартал в сумме, относящейся к текущему кварталу.
Если наш ИП зарегистрировался не с начала года, то ему нужно заплатить страховые взносы в меньшем размере, а именно — пропорционально дням с даты регистрации ИП до конца года.
Например, ИП зарегистрировался 20 февраля. Следовательно, период с даты регистрации до конца года составляет 10 месяцев и 9 дней. Сумма страхового взноса по сроку до 31 декабря составит:
Сумма за 10 месяцев = (26545 5840) *10/12 = 26 987,50 руб.
Сумма за 9 дней февраля = ((26545 5840)/12) * 9/28 = 867,46 руб.
Итого = 27 854,96 руб.
КБК фиксированного взноса на ОПС — 182 102 02140 06 1110 160.
КБК фиксированного взноса на ОМС — 182 102 02103 08 1013 160.
2. Как определить сумму доходов, которые включаются в налоговую базу
Для целей исчисления «упрощенного» налога доходы считаются полученными на дату, когда вы фактически получили деньги (например, на банковский счет). Такой метод признания доходов называется кассовым. Это означает, что суммы полученной предоплаты ИП включает в сумму облагаемых доходов. Если договор расторгается и нужно возвратить полученный аванс, то сумма возврата отражается в Книге учета доходов и расходов со знаком «-» в том периоде, когда произведен возврат.
Однако, по мнению Минфина РФ, если аванс (предоплата по договору) возвращается покупателю (заказчику) в налоговом периоде, в котором у «упрощенца» не было доходов, то налоговую базу на сумму аванса уменьшить невозможно (Письма Минфина России от 30.07.2012 N 03-11-11/224, от 06.07.2012 N 03-11-11/204). Т.е. по итогам года сумма доходов не может оказаться < 0 в результате отражения операций по возврату авансов.
Хорошая новость! Не все зачисления денежных средств подлежат отражению в книге учета доходов и включению в расчет налога. Не включаются в облагаемые доходы, в частности, следующие зачисления:
- Средства, полученные по договорам кредита или займа, а также средства, полученные в счет погашения таких заимствований;
- Доходы, облагаемые по другим налоговым ставкам (дивиденды, купоны по облигациям и т.п.);
- Доходы, облагаемые в рамках других систем налогообложения (НДФЛ, ЕНВД, патент и т.п.);
- Поступления, которые по своей сути не являются доходами: денежные средства, полученные при возврате бракованного товара, денежные средства, ошибочно перечисленные контрагентом или ошибочно зачисленные банком на расчетный счет налогоплательщика, и т.п.
Пример отражения доходов в книге:
Доходы, учитываемые | Расходы, учитываемые |
|||
20.03.2018 № 3 | Предоплата по договору от 20.03.2018 № 1 | |||
25.03.2018 № 4 | Предоплата по договору от 25.03.2018 № 2 | |||
26.03.2018 № 5 | Предоплата по договору от 26.03.2018 № 3 | |||
Итого за I квартал | ||||
Дата и номер первичного документа | Доходы, учитываемые | Расходы, учитываемые |
||
09.04.2018 № 10 | Предоплата по договору от 09.04.2018 № 4 | |||
22.04.2018 № 6 | Возврат предоплаты в связи с расторжением договора от 20.03.2018 № 1 | |||
Итого за II квартал | ||||
Итого за полугодие |
3. Когда следует уплачивать налог
Налог по итогам года подлежит уплате предпринимателем в бюджет — не позднее 30 апреля следующего года (для организаций установлен иной срок).
В течение года ИП должен платить авансовые платежи — не позднее 25-го числа месяца, следующего за отчетным периодом.
Если последний день срока уплаты налога (авансового платежа) приходится на выходной и (или) нерабочий праздничный день, перечислить налог (авансовый платеж) нужно не позднее чем в ближайший следующий за ним рабочий день (п. 7 ст. 6.1 НК РФ).
4. Как рассчитать сумму платежа
Авансовые платежи рассчитываются на основании доходов, полученных за соответствующий отчетный период нарастающим итогом.
Авансовый платеж = налоговая база за отчетный период нарастающим итогом * 6% .
Сумма платежа по итогам отчетного периода = Авансовый платеж по итогам отчетного периода — уплаченные страховые взносы за отчетный период — авансовые платежи, уплаченные в текущем году ранее.
Сумма налога по итогам года рассчитывается следующим образом:
Налог к доплате (возврату) = Налоговая база за год * 6% — уплаченные страховые взносы за налоговый период — авансовые платежи, уплаченные в текущем году ранее.
Пример
ИП применяет УСН с объектом налогообложения «доходы» с общей ставкой налога при данном объекте в размере 6%. Нанятых работников не имеет. За истекший год (налоговый период) ИП получил доход в размере 720 000 руб.
Месяц | Доход, руб. | Отчетный (налоговый) период | Доход за отчетный (налоговый) период (нарастающим итогом), руб. |
Январь | I квартал | ||
Февраль | |||
Март | |||
Апрель | Полугодие | ||
Июнь | |||
Июль | 9 месяцев | ||
Август | |||
Сентябрь | |||
Октябрь | |||
Ноябрь | |||
Декабрь |
В указанном налоговом периоде ИП уплатил страховые взносы за себя в размере:
— 4 000 руб. — в I квартале;
— 12 000 руб. — в течение полугодия;
— 20 000 руб. — в течение 9 месяцев;
— 28 000 руб. — в течение года.
Примечание: суммы страховых взносов в примере указаны абстрактно!
Решение
По итогам 1 квартала авансовый платеж составит:
72 000 руб. x 6% = 4 320 руб.
Эта сумма уменьшается на страховые взносы, уплаченные в I квартале.
4 320 — 4 000= 320 руб.
Сумма к уплате налога по УСН по итогам 1 квартала по сроку 25.04. составит 320 руб.
2. По итогам полугодия авансовый платеж составит:
288 000 *6% = 17 280 руб.
Эта сумма уменьшается на страховые взносы, уплаченные в течение полугодия:
17 280 — 12 000 = 5 280 руб.
Платеж по сроку 25.07. составит 5 280-320=4960 руб.
3. По итогам 9 месяцев авансовый платеж составит:
504 000×6% = 30 240 руб.
Эта сумма уменьшается на страховые взносы, уплаченные в течение 9 месяцев:
30 240 — 20 000 = 10 240 руб.
Платеж за 9 месяцев по сроку 25.10. составит 10 240 — 320 — 4960 = 4 960 руб.
4. Расчет налога по итогам года:
720 000 руб. x 6% = 43 200 руб.
Эта сумма уменьшается на страховые взносы, уплаченные в течение года:
43 200 — 28 000 = 15 200 руб.
Данный результат уменьшается на авансовые платежи, уплаченные по итогам I квартала, полугодия и 9 месяцев:
15 200 — 320 — 4960 — 4960 = 4960 руб.
Таким образом, по итогам года (по сроку 30.04. следующего года) налог к уплате составит 4 960 руб.
Если в первом квартале 2019 года ИП доплатит в бюджет сумму страховых взносов за 2018 год, которая рассчитывается как 1% от суммы доходов, превышающей 300 000 руб., то такая уплата взносов будет уменьшать сумму УСН за 1 квартал 2019 года.
5. Нюансы расчета и признания «вычетов» в виде страховых взносов, уплаченных за себя
1) Индивидуальные предприниматели, не производящие выплаты физическим лицам, уплатившие страховые взносы, исчисленные как 1 % от суммы дохода, превысившего по итогам расчетного периода (календарного года) 300 тыс. рублей, вправе учесть указанные суммы уплаченных страховых взносов при исчислении налога в том налоговом периоде (квартале), в котором произведена их уплата. Письмо ФНС России от 31.10.2014 N ГД-4-3/22601@.
В случае если сумма страховых взносов больше, чем сумма налога (авансовых платежей по налогу), уплачиваемого в связи с применением УСН, то налог (авансовый платеж по налогу) в данном случае не уплачивается. Перенос на следующий налоговый период части суммы фиксированного платежа, не учтенной при расчете (уменьшении) суммы налога, уплачиваемого в связи с применением УСН, из-за недостаточности суммы исчисленного налога не предусмотрен. Это означает, что если, например, платеж по УСН составил 10 000 руб., а уплачено страховых взносов на 13 000 руб., то УСН платить не нужно, но разница в 3 000 руб. никак не компенсируется.
2) Согласно пп. 1 п. 3.1 ст. 346.21 НК РФ сумма налога (авансового платежа) при УСН за налоговый (отчетный) период может быть уменьшена на сумму страховых взносов, которые уплачены в пределах исчисленных сумм . Но речь идет не об исчислении в данном периоде. Т.е. взносы могут быть исчислены и за прошлые периоды, но уплаченны в текущем. Исходя из этого на суммы уплаченных в налоговом (отчетном) периоде страховых взносов, превышающие исчисленные, «упрощенец» с объектом «доходы» не вправе уменьшить сумму налога (авансового платежа) за соответствующий период.
Излишне уплаченную сумму страховых взносов можно учесть в уменьшение налога в том налоговом (отчетном) периоде, в котором налоговым органом было принято решение о зачете переплаты по страховым взносам в счет предстоящих платежей (Письмо Минфина РФ от 20.02.2015 N 03-11-11/8413).
6. Какую отчетность должен сдавать ИП и куда
1) ИП сдает в срок до 30 апреля года, следующего за налоговым периодом, декларацию в налоговый орган по месту своей регистрации. Форма декларации утверждена Приказом ФНС России от 26.02.2016 N ММВ-7-3/99@.
За несдачу вовремя декларации налоговый орган вправе:
— наложить штраф в размере 5 % не уплаченной в установленный законодательством о налогах и сборах срок суммы налога, подлежащей уплате (доплате) на основании этой декларации, за каждый полный или неполный месяц со дня, установленного для ее представления, но не более 30 процентов указанной суммы и не менее 1 000 рублей;
— приостановить операции по счету налогоплательщика.
В целях подтверждения сумм, указываемых в декларациях, ИП ведет учет доходов в книге учета доходов и расходов. Данную книгу налоговый орган может запросить по требованию в ходе камеральной и налоговой проверки.
2) Плательщики, не производящие выплат физическим лицам, освобождены от обязанности представлять расчет по страховым взносам.
3) ИП обязаны представлять статистическую отчетность в органы статистики. Все формы статотчетности можно найти на официальном сайте Росстата www.gks.ru в разделе «Формы федерального статистического наблюдения»; там размещен в том числе «Альбом форм федерального статистического наблюдения, сбор и обработка данных по которым осуществляются в системе Федеральной службы государственной статистики, на 2017 год». В том же разделе опубликован Перечень форм федерального статистического наблюдения на 2017 год.
Кроме того, в целях оперативного информирования хозяйствующих субъектов о представлении ими форм статистической отчетности на интернет-портале Росстата по адресу statreg.gks.ru размещена информационно-поисковая система. Попасть в нее можно с главной страницы сайта через раздел "Информация для респондентов"/"Перечень респондентов, в отношении которых проводятся федеральные статистические наблюдения". После указания кода по ОКПО, или ИНН, или ОГРН и ввода защитного кода будет составлен перечень форм, подлежащих представлению организацией.
При отсутствии организации в перечне, опубликованном на statreg.gks.ru , штрафные санкции по ст. 13.19 КоАП РФ не применяются, за исключением случаев, когда респондент был проинформирован (в том числе в письменной форме) о проведении в отношении его федерального статистического наблюдения по конкретным формам федерального статистического наблюдения, обязательным для представления.
Подтверждением отсутствия респондента в перечне могут быть скриншоты при условии, что они содержат определенные данные: дату и время получения информации с сайта в Интернете, данные о лице, которое произвело его выведение на экран и дальнейшую распечатку, данные о программном обеспечении и использованной компьютерной технике, наименование сайта, принадлежность заявителю. В этой ситуации скриншоты могут служить оправдательным документом.
4) Согласно п. 3 ст. 80 НК РФ сведения о среднесписочной численности работников за предшествующий календарный год организации (индивидуальные предприниматели, привлекавшие в указанный период наемных работников) представляют не позднее 20 января текущего года. Таким образом, до тех пор, пока ИП не привлек к работе наемных работников, отчет о среднесписочной численности сдавать не нужно.
В целях помощи развития малого бизнеса, законодательством была сформулирована упрощенная система налогообложения (гл. 26.2 НК РФ). Она относится к одному из видов режимов льготного налогообложения, которые позволяют в значительной степени уменьшить налоговую нагрузку на субъект бизнеса и упрощают порядок составления и сдачи налоговых отчетов.
Упрощенная система налогообложения в 2019 году, так же как и в предыдущих годах, согласно НК РФ предполагает два вида объектов для исчисления налогов:
- УСН Доходы – применяется ставка 6%.
- УСН Доходы за минусом произведенных расходов – применяется ставка 15%.
Внимание! Независимо от вида объекта налогоплательщики должны раз в год отчитываться в ИФНС по этой системе, а ежеквартально производить авансовый платеж по УСН.
По Доходам
Если налогоплательщик выбирает систему УСН с объектом исчисления «Доходы», то для исчисления обязательного платежа ему нужно проводить учет поступлений на счет банка и в кассу, являющимися выручкой ООО или ИП.
Федеральным законодательством в этом случае определяется ставка налога в размере 6 %. Из размера ставки второе название системы УСН 6 процентов.
Региональные органы власти могут принимать решение о понижении ее в пределах своих территорий. Учет доходов ведется в специальном регистре – книга учета доходов и расходов (КУДиР), где заполняется только доходная часть.
Внимание! в 2019 году для ИП и организаций является наиболее простой системой – ее лучше применять, когда доля доходов небольшая или их не возможно документально подтвердить.
Доходы уменьшенные на величину расходов
УСН доходы минус расходы предполагают, что базой для расчета выступает не полностью выручка, а уменьшенная на фактически оплаченные расходы. Однако, нужно обязательно помнить, что здесь есть ограничения. К учету могут приниматься только те затраты предприятия, если они указаны в закрытом перечне НК РФ. Затраты нужно принимать к учету только если они были фактически оплачены.
Для исчисления используется ставка в размере 15%, поэтому ее часто еще называют УСН 15%. Регионам также дано право снижать ее в пределах своих границ для стимулирования приоритетных для них видов деятельности и поддержания небольших организаций и предпринимателей.
На этой системе налог необходимо платить, даже если расходы превысят сумму полученных доходов и будет получен убыток. Его называют минимальный налог по УСН доходы минус расходы.
Фиксация показателей ведется в КУДиР, где в отличии от УСН 6 процентов для ООО и ИП, нужно заполнять не только сведения о поступлениях, но и произведенных затратах.
Внимание! для налогоплательщиков предоставляет наибольшее уменьшение нагрузки по налогам, поэтому она более выгодна. Но применять ее рационально, если величина расходов составляет 50-60% от суммы доходов.
Особенности налогообложения на УСН
Упрощенная система налогообложения наделяет возможностью снизить не только ставку налога на финансовый результат деятельности предприятия, но и получить освобождение от уплаты определенного перечня налога.
Перечисление налога по УСН заменяет собой исчисление и уплату следующих налогов:
- Налога на прибыль (или НДФЛ для предпринимателей).
- НДС. – налога на добавленную стоимость. Если субъект, применяющий УСН, добровольно в документах выставляет НДС, то он его должен уплачивать даже находясь на УСН. Кроме этого исчислять и уплачивать НДС упрощенцы должны, когда на них возлагается обязанности налогового агента.
- И при определенных условиях налога на имущество юридических лиц.
Также для некоторых видов деятельности на упрощенке можно снизить размер взносов, уплачиваемых на зарплату работников.
ИП и юрлица должны исчислять на УСН и выплачивать единый налог.
Плательщики УСН 6% могут при его расчете уменьшать полученную сумму налога на фактически уплаченные взносы, но не более 50%.
Ранее все юрлица, использующие упрощенку, обладали возможностью не платить налог на имущества. В настоящее время происходит переход с базы налогообложения исчисляемой по инвентарной стоимости объекта, на базу, где налог определяется по кадастровой стоимости.
Внимание! Если налогоплательщик состоит на учете в регионе, где переход уже осуществлен, и законодательством определены перечни объектов недвижимости, подлежащий налогообложению в данном субъекте, то плательщик УСН обязан уплачивать налог на имущество юридических лиц.
Кто может применять упрощенную систему налогообложения
Упрощенная система налогообложения в 2019 году для ИП и компаний доступна, если:
- хозяйствующего субъекта не выше 100 человек.
- Существуют также критерии по доходам – он не должен превышать по году 150 миллионов рублей.
- Итоговая стоимость основных средств не должна превышать 150 миллионов рублей.
Отсюда можно сделать вывод, что ее могут применять только малые предприятия и предприниматели.
Кто не может применять упрощенку
Упрощенная система налогообложения в 2019 году для ООО иных форм юрлиц недоступна, если:
- Их учредителем выступает другая компания с долей участия более 25%.
- Ее не могут использовать фирмы, у которых существуют представительства и филиалы.
- Также на нее не могут перейти хозяйствующие субъекты, осуществляющие кредитную или страховую деятельности, ломбарда; производящие продукцию, которая облагается акцизами; или являющихся организаторами азартных игр.
- Кроме того УСН не может применяться налогоплательщиками, у которых показатели по перечисленным в НК РФ критериям выше установленных лимитов.
Порядок перехода на УСН
Законодательством предусмотрены несколько вариантов перехода на УСН.
При регистрации ООО или ИП
Хозяйствующий субъект имеет право подать в ФНС вместе с документами на или . В этом случае при получении регистрационных свидетельств ему сразу же на руки выдается уведомление о применении УСН.
Кроме этого, НК РФ предоставляет только что зарегистрированным субъектам перейти на упрощенку в срок 30 дней с факта осуществления их постановки на учет в ИФНС.
Переход с других режимов
Сменить режим налогообложения можно также, если компании или ИП работают уже определенное время.
Однако надо учитывать что переход на УСН возможен только в начала года. Для того чтобы его осуществить, нужно до 31 декабря года, идущего перед началом использования этого спецрежима, подать заявление, в котором отразить соответствие критериям возможности применения. Эти показатели должны быть рассчитаны на 1 октября.
Внимание! Чтобы использовать УСН в 2019 году, у предприятия выручка за девять месяцев 2019 года не может быть выше 120 миллионов рублей.
Иная смена действующего режима на УСН не предусмотрена.
Порядок смены объекта налогообложения по УСН
Нормы права предусматривают также смену систем налогообложения в пределах самого УСН.
Здесь действует то же правило, что и при переходе с иной системы налогообложения. Сменить «Доходы» на «Доходы минус расходы» и обратно можно только с начала нового года. Для этого в установленном порядке до 31 декабря надо в ИФНС подать соответствующее заявление.
Налоговый и отчетные период
Что является налоговым или отчетным периодом устанавливается НК РФ.
Налоговый период
Налоговым периодом для УСН определен календарный год. За это время составляется декларация по УСН, в которой окончательно определяется сумма налога за год. В состав налогового периода входят отчетные периоды.
Если произошел переход с УСН на ОСНО при превышении установленных критериев, то налоговым периодом в этом случае будет промежуток меньше одного года.
Сведения в декларации показываются накопительно с начала года только в рамках одного налогового периода.
Отчетный период
Отчетными периодами по упрощенке считаются квартал, полугодие, девять месяцев. То есть это время за которое производится расчет авансовых платежей.
Порядок уплаты налога по УСН для ООО и ИП
Налог необходимо перечислять в бюджет авансовыми платежами каждый квартал, и после этого по итогам года - оставшаяся сумма.
Точные даты, когда нужно оплачивать каждую из этих частей, устанавливает НК.
В нем сказано, что делать это необходимо до 25 дня месяца, идущего за завершившимся кварталом:
- За 1 квартал - до 25 апреля;
- За полгода - до 25 июля;
- За 9 месяцев - до 25 октября.
- Итоговый платеж за год необходимо произвести фирмам - до 31 марта года, идущего вслед за отчетным, а предпринимателям - до 30 апреля того же года.
Внимание! Если дата платежа выпадает на выходной день, то он переносится на первый рабочий день, следующий за выходным.
За нарушение определенным сроков компания или ИП привлекаются к ответственности.
Налоги и отчетность на упрощенной системе у ИП
Для предпринимателей количество налогов и отчетов зависит от того, приняты ли на работу сотрудники.
Упрощенная система налогообложения в 2019 году для ИП подразумевает уплату следующих налогов
ИП без работников уплачивает следующие налоги:
- Единый налог на УСН.
- в пенсионный фонд и на обязательное мед. страхование.
- Налог на имущество физлиц.
- Земельный и транспортный налог (если имеются объекты обложения).
- НДС, если он выделялся в отгрузочных документах.
У ИП с работниками к этому списку добавляются:
- НДФЛ с зарплат работников;
- Страховые взносы на зарплату работников.
Отчетность ИП на УСН
Предприниматели без работников должны подавать следующие отчеты:
- по году.
- Декларация по НДС (если он выделялся в расчетных документах).
У ИП с работниками добавляются еще:
- по итогам года с доходов своих работников;
- каждый квартал;
- Отчеты в пенсионный фонд - ежемесячно и за год;
- Отчет в соцстрах 4-ФСС;
Налоги и отчетность на упрощенной системе у ООО
Упрощенная система налогообложения в 2019 году для ООО подразумевает уплату следующих налогов
Компания должна уплачивать следующие налоги и взносы:
- Единый налог на УСН;
- НДФЛ с зарплат работников;
- Страховые взносы на зарплату работников;
- Налог на имущество (если он рассчитывается по кадастровой стоимости);
- Земельный и транспортный налог (если имеются объекты обложения)
- НДС, если он выделялся в отгрузочных документах;
- Торговый сбор, если он введен региональным законодательством.
Отчетность ООО на УСН
Организации, по сравнению с ИП, всегда сдают полный комплект отчетов в разные органы:
- Декларация по налогу УСН;
- Отчет 2-НДФЛ по итогам года с доходов своих работников;
- Отчет 6-НДФЛ каждый квартал;
- Декларация по НДС (если он выделялся в расчетных документах);
- Декларации по земельному и транспортному налогам (если имеются объекты обложения);
- Единый расчет по страховым взносам по итогам года;
- Отчеты в пенсионный фонд - СЗВ-М и СЗВ-СТАЖ;
- Отчет в соцстрах 4-ФСС;
- Малые предприятия на УСН должны подавать упрощенные формы баланса, отчета о прибылях и убытках и целевом финансировании. Остальные фирмы составляют бухотчетность в полном объеме;
- Отчет о среднесписочной численности;
- Статистическая отчетность представляется в полном объеме.
Минимальный налог по УСН доходы минус расходы
Когда ИП или фирма используют УСН «Доходы минус расходы», то при получении небольшой прибыли или убытка им все равно придется сделать в налоговую обязательный платеж. Это минимальный налог, который уплачивается в сумме 1% от объема доходов.
Его расчет производится только по окончании календарного года. После подсчета размера доходов и расходов за год и определения суммы налога по УСН 15%, необходимо также произвести расчет минимального налога.
Если полученная сумма меньше, чем рассчитанный по общим правилам налог, то производится уплата последнего. Если же минимальный налог получился больше - уплачивать придется его.
Оформлять письмо с просьбой зачесть суммы ранее отправленных авансовых платежей как минимального налога теперь не нужно. Налоговая сделает это сама после получения декларации.
Уменьшение налога за счет взносов в ПФР и на ОМС
ООО и ИП с работниками
Организации и предприниматели, у которых имеются трудовые договоры с наемными сотрудниками, могут уменьшать на размер взносов исчисленный налог.
Сумма уменьшения зависит от системы, которая ими применяется:
- На системе «Доходы» ИП и фирмы могут снизить налог на размер взносов не более чем на 50%. Можно использовать взносы за себя и в размере 1% (у предпринимателей), а также взносы ПФ, медстах, соцстрах и травматизм за работников, выплату за больничный из средств работодателя.
- На системе «Доходы минус расходы» взносы вносятся в состав расходов, снижающих доходы, в полной мере.
Внимание! К учету в этом случае принимаются взносы, перечисленные в течение данного квартала, не зависимо от того, за какой период они реально уплачивались.
ИП без работников
ИП без работников могут снижать размер налога на сумму уплаченных взносов. При этом они принимаются к учету в полной мере.
К уменьшению допускается принимать как размер страховых выплат за себя, так и взнос в размере 1% от дохода.
При расчете налога к учету берутся взносы, которые были выплачены в этом же квартале. Не имеет значения, за какой именно период производилась уплата.
Поэтому, предприниматель имеет выбор - заплатить всю сумму целиком, уменьшить в этом квартале на нее налог и далее этой возможностью не пользоваться, либо разбить сумму взносов на четыре части, уплачивать их равными частями поквартально и так же снимать их размер с налога.
Совмещение УСН с другими налоговыми режимами
Совмещать упрощенку можно с ЕНВД либо ПСН. Но делать это можно, только если на один из видов деятельности, указанных в законодательстве, произведена регистрация в качестве налогоплательщика внеменки или патента.
При этом для каждой из систем необходимо вести отдельный учет как поступивших доходов, так и сделанных расходов, чтобы избежать проблем, возникающих из-за двойного налогообложения.
Если налогоплательщик закрывает вмененку или патент, но у него открыта упрощенная система налогообложения, то находящиеся на них ранее виды деятельности следует облагать единым налогом по упрощенке, когда они продолжают осуществляться.
Утрата право применять упрощенную систему налогообложения
НК устанавливает несколько критериев, при достижении которых хозяйствующий субъект больше не обладает правом на упрощенку:
- Сумма доходов превысила 150 млн. руб;
- Стоимость ОС стала больше 150 млн. руб;
- В уставный капитал вошли другие компании с долей больше 25%;
- Среднее число работников стало больше 100 человек.
При нарушении хотя бы одного условия, компания должна перейти на ОСНО. При этом сам момент нарушения и перехода фирма должна отследить самостоятельно.
После этого она информирует налоговые органы об этом:
- Направляет уведомление об утрате права на УСН - до 15 дня месяца, идущего за кварталом утраты;
- Подается декларация по УСН - до 25 дня месяца, который следует за кварталом утраты;
- Заплатить налог за те кварталы, когда фирма работала на УСН – до 25 дня месяца, который следует за кварталом утраты.
Правильно рассчитать налог на УСН 6% несложно. Важно вовремя внести авансовые платежи и грамотно сократить сумму к уплате на размер страховых взносов. В этой статье мы покажем, как ИП и ООО сделать верный расчет для уплаты налога.
Авансовые платежи
Упрощенка предполагает одно правило: в течение года предприниматель или ораганизация должны производить своего рода «предоплату налога» — авансовые платежи раз в квартал. Это делается до 25 числа в месяц, следующий за отчетным периодом:
- За 1 квартал — до 25 апреля.
- За 1 полугодие — до 25 июля.
- За 9 месяцев — до 25 октября.
Затем по итогам года рассчитывается и уплачивается остаток налога. Его платят не позднее того срока, который установлен для сдачи налоговой декларации по упрощенке:
- Для ИП — до 30 апреля.
- Для ООО — до 31 марта.
Санкции за неуплату авансов и налога
Что будет, если руководитель бизнеса проигнорирует ежеквартальную “предоплату налога” и уплатит всю сумму по завершении календарного года? При отсутствии авансовых платежей налоговая может начислять пени за каждый день просрочки (воспользуйтесь нашим , чтобы рассчитать их сумму). А при неуплате налога по итогам года контролирующий орган вправе оштрафовать организацию или предпринимателя. Штраф может составить 20% от неуплаты. Но если фирма или ИП спохватились и уплатили налог, до того как чиновники обнаружили неуплату, то будут начислены только пени.
Расчет налога УСН 6%
Исчисление налога делается по формуле:
Сумма налога = Доход * 6%
Внимание! С 2016 года у регионов есть право дифференцировать налоговую ставку по УСН “Доходы” от 1 до 6%. Уточняйте актуальную ставку для вашего вида деятельности в вашем регионе.
В качестве Доходов мы рассматриваем все наличные и безналичные доходы ИП или организации за интересующий нас налоговый период.
Сумму налога можно уменьшить: вычесть из нее страховые взносы, которые уплачены в фонды за сотрудников (и за себя — в случае ИП), а также больничные пособия, которые были выплачены сотрудникам за счет работодателя, и торговый сбор. Важное уточнение: это происходит только в том случае, если взносы уже уплачены в том налоговом периоде, за который мы рассчитываем налог.
- ООО и ИП с сотрудниками могут снизить сумму налога не более чем на 50%.
- ИП без работников, который платит страховые взносы только за себя, может снизить налог на весь размер страховых взносов без ограничений. Если годовой доход ИП превышает 300 тыс. рублей, и он платит дополнительные взносы в размере 1% с доходов, превышающих 300 тыс. рублей, то предприниматель может уменьшать налог и на эту сумму дополнительных взносов (после их уплаты).
Пример расчета авансового платежа для ООО “Ромашка” за 1 квартал на УСН 6%
Доходы от продажи товаров в розницу с января по конец марта составили 300 000 рублей.
Доходы от продажи товаров организациям по безналу составили 120 000 рублей.
Итого, доходы за 1 квартал составили 420 000 рублей.Расчет авансового платежа за 1 квартал:
420 000 * 6% = 25 200 рублей.В ООО “Ромашка” 3 сотрудника, каждый из них получает зарплату в 40 000 рублей.
40 000 * 3 = 120 000 рублей.
Организация перечислила в фонды взносы в размере 30% от этой суммы:
120 000 * 30% = 36 000 рублей ежемесячно, т.е. 36 000 * 3 = 108 000 рублей за квартал.Мы видим, что сумма взносов больше авансового платежа, но “предоплату по налогу” организация может уменьшить лишь на 50%, то есть, сумма к уплате будет составлять:
25 200 * 50% = 12 600 рублей.Таким образом, ООО “Ромашка” должна уплатить 12 600 рублей авансового платежа до 25 апреля.
Доходы, которые становятся базой для исчисления налога по УСН 6%, учитываются нарастающим итогом: они суммируются не внутри каждого квартала, а с начала года. Когда мы рассчитываем сумму дохода за полугодие, 9 месяцев или за календарный год, мы суммируем все доходы за этот период. Затем из рассчитанной величины вычитаем уплаченные с начала года страховые взносы, больничные и торговые сборы, а затем уменьшаем полученную сумму на размер авансовых платежей, которые уплачены в предыдущие периоды.
Пример расчета авансового платежа для ИП Петров А.В. за 1 полугодие на УСН 6%
Доходы от продажи товаров в розницу с января по конец июня составили 220 000 рублей (их них 100 000 рублей за 1 квартал).
Расчет авансового платежа за 1 полугодие:
220 000 * 6% = 13 200 рублей.Мы можем уменьшить эту сумму на размер уплаченных страховых взносов.
У ИП Петрова нет сотрудников, он платит страховые взносы за себя, и в первом квартале он уплатил 4 000 рублей, а во втором квартале 5 000 рублей. ИП может снизить сумму налога на всю сумму страховых взносов, без ограничений.
Авансовый платеж в 1 квартале составил:
100 000 * 6% - 4000 (взносы) = 2 000 рублей.Тогда авансовый платеж за 1 полугодие составит:
13 200 — 2 000 — 4 000 — 5 000 = 2 200 рублей.
Российское законодательство предоставляет коммерческим предприятиям возможность работать в режиме УСН. особый механизм налогообложения, предполагающий значительное снижение финансового бремени компаний. Это происходит за счет уменьшения базы для исчисления соответствующих сборов в казну, а также за счет сокращения оснований для определения ее отдельных компонентов. При этом за фирмой сохраняется ряд обязательств, выполнения которых будет требовать налоговая. УСН — это режим, который значительно облегчает деятельность российских фирм, но не предполагает полного их освобождения от уплаты предусмотренных законодательством сборов, а также от предоставления в компетентные структуры необходимой отчетности. Какова специфика «упрощенки»? Какие нюансы ее задействования на практике заслуживают особого внимания?
Общие сведения об УСН
Рассмотрим основные сведения об УСН. Что это такое? УСН, или упрощенная система налогообложения, предусмотрена НК РФ. Более всего популярна в среде начинающих предпринимателей. Дело в том, что УСН по большинству признаков намного выгоднее общей системы налогообложения - ОСН, которая используется на крупных предприятиях.
Упрощенность в рассматриваемом налоговом режиме выражается не только в аспекте величины сборов, необходимых к уплате, но также и в отношении отчетных процедур. Их при УСН совсем немного.
Условия применения УСН
Изучим сущность УСН (что это такое) более подробно. Рассмотрим «упрощенку» в аспекте предусмотренных законодательством РФ правил ее применения. Как мы отметили выше, рассчитывать на задействование данной системы уплаты сборов могут главным образом начинающие предприниматели — те, в чьем распоряжении небольшой бизнес. Но какими здесь будут критерии? Для того чтобы применять соответствующую систему, при которой платится налог УСН, предприятие должно соответствовать следующим основным признакам:
В нем работает не более 100 сотрудников;
Годовая выручка фирмы не превышает 60 млн руб. (в некоторых интерпретациях — 45 млн руб. за 9 месяцев налогового года);
Остаточная стоимость активов — не более 100 млн рублей.
Есть и дополнительные критерии. Так, доля во владении уставным капиталом другими предприятиями в фирме, претендующей на работу в режиме УСН, не должна быть больше 25%. Также компания для задействования преимуществ УСН не может обладать филиалами.
Какие налоги можно не платить
Чтобы лучше понять специфику УСН, что это такое, более подробно рассмотрим преимущества, которые получает предприятие, работающее в соответствующем режиме налогообложения. Главная особенность УСН в том, что данная система исчисления и уплаты сборов в бюджет заменяет собой сразу несколько налогов, характерных для ОСН. В числе таковых: налог на прибыль (исключая сборы с дивидендов и некоторых видов обязательств), на имущество, НДС, НДФЛ с предпринимателя — если он ИП. Вместе с тем в некоторых случаях обязательства по уплате соответствующих типов сборов сохраняются за компанией — например, если она выступает в статусе налогового агента. Или если формирует документы, в которых отражается необходимость уплаты тех или иных налогов. Подобные сценарии мы рассмотрим чуть позже.
Виды налогов по УСН
Что предстоит уплачивать владельцу бизнеса взамен указанных сборов? Законодательством предусмотрено 2 схемы его расчетов с государством. В рамках первой из них налогооблагаемая база формируется за счет выручки предприятия. Из нее уплате в казну подлежит 6 %. Расходы при УСН при этом не учитываются. Другая схема — исчисление сборов на основе показателей прибыли предприятия. Из нее уплате в казну подлежит 15 %. В рамках данной схемы расходы при УСН имеют большое значение. Так, если они равны доходам или превышают их, то и налогооблагаемая база не формируется.
Какую из двух отмеченных схем лучше выбрать предпринимателю? определяется отраслевой спецификой бизнеса. Если он занимается оказанием услуг, то расходов у него будет немного. В этом случае выгоднее платить налоги с выручки. Если человек — владелец магазина, то в этом случае расходы будут ощутимыми. В ритейле средний показатель рентабельности — порядка 10-15 %. В этом случае выгоднее платить сборы с прибыли. Рассмотрим пример, который наглядно позволит увидеть, в каких случаях выгоднее одна схема, а в каких — другая.
Пример расчета УСН
Наша задача — найти формулу, позволяющую определить оптимальное основание для исчисления УСН. Доходы, расходы компании — факторы, которые в определяющей степени влияют на расстановку соответствующих приоритетов. Рассмотрим пример, в котором будет наглядно отражена специфика использования первой или второй схемы исчисления УСН.

Допустим, фирма оказывает услуги по распечатке и сканированию документов. Предположительные ее расходы будут формироваться за счет покупки бумаги и краски для МФУ (условимся, что у нас их 2 и они достались компании в подарок, а потому в расходы не включены), оплаты электричества, а также перечисления трудовых компенсаций сотрудникам.
Начнем с анализа возможных расходов компании. Допустим, в компании работает 2 человека с зарплатой в 25 тыс. руб. Расходы на бумагу и краску при средней интенсивности коммерческой эксплуатации одного девайса около 700 страниц в день составят примерно 10 тыс. руб. в месяц. Необходимые взносы в ПФР, ФСС и ФОМС на сотрудников — порядка 30 % от их зарплаты. Таким образом, расходы, основанные на суммах, которые идут в счет оплаты труда сотрудников фирмы и выполнение социальных обязательств, составят 65 тыс. руб. (зарплата за двоих и 30 % взносов в фонды). Добавляем к ним 10 тыс. руб., которые пойдут на покупку бумаги и краски. Получается, суммарно ежемесячные расходы фирмы — 75 тыс. руб.
Какими могут быть ожидаемые доходы компании? Средняя стоимость распечатки 1 листа в крупных городах — 3 рубля. Умножаем этот показатель на 700, а затем на 30 (условимся, что фирма работает каждый день). Получается 63 тыс. руб. Но у нас — 2 принтера. В сумме они принесут 126 тыс. руб. выручки. Пусть мы также сканируем порядка 100 изображений в день. Стоимость обработки каждого в среднем — 5 руб. В итоге мы зарабатываем на сканировании около 15 тыс. руб. в месяц. Суммарно выручка фирмы по всем услугам — 141 тыс. Прибыль с учетом расходов — 66 тыс. руб.
Какую схему выбрать для уплаты УСН? Доходы, расходы нам известны. Если мы уплатим государству налог с выручки — 6% со 141 тыс. руб., то у нас останется 132 тыс. 540 руб. Чистая прибыль в этом случае составит 57 540 руб. Если мы уплатим государству налог с разницы между доходами и расходами — 15% от 66 тыс. руб., то у нас останется 56 100 руб. чистой прибыли. Очевидно, что уплата УСН при исчислении налога с выручки в данном случае выгоднее.
Конечно, данные вычисления представляют собой очень примерный образец. УСН может стать невыгодной, если по каким-либо причинам, например в силу сезонных колебаний спроса, выручки будет не так много, как в нашем примере. Понятно, что основные клиенты фирм по распечатке и сканированию: студенты, учащиеся школ, лицеев - летом отдыхают. Но законодательство не предусматривает временного изменения режима налогообложения летом. Поэтому владельцу фирмы по оказанию соответствующего типа услуг следует просчитывать соответствующие изменения динамики спроса при определении оптимальной схемы работы в режиме УСН.
Налоги и сборы при УСН
При обеих схемах предприятие должно выполнять свои обязательства не только по перечислению налогов в ФНС, но также и по уплате необходимых взносов в государственные фонды — ПФР, ФСС и ФОМС. В случае если правовая форма ведения бизнеса — ООО, то соответствующие сборы предприниматель перечисляет в казну только за своих наемных сотрудников. Если человек ведет бизнес как ИП, то взносы в ПФР, ФСС и ФОМС он должен также перечислять и за себя. При этом он вправе зачислить 100 % от них в счет уплаты налогов — исчисляемых как по выручке, так и по прибыли. Благодаря данной возможности многие предприниматели фактически не чувствуют дополнительной финансовой нагрузки в силу необходимости уплаты соответствующих сборов за себя.

Как правило, предприятия, работающие по УСН, взносы и налоги иного типа не уплачивают. Однако есть ряд предусмотренных законом оснований для определения дополнительных финансовых обязательств компаний при «упрощенке». В числе таковых — сборы, связанные с акцизами. Их формирование может быть сопряжено с ввозом на территорию РФ товаров, которые требуют соответствующих документов, покупкой нефтепродуктов, продажей алкогольной продукции и иных (включая конфискованные либо бесхозяйственные), а также продажей продукции, которая ввезена в РФ из Республики Беларусь. Некоторые предприятия, которые ведут деятельность при УСН, платят государственные и таможенные пошлины, земельный, транспортный и водный налоги, а также сборы, предусмотренные законодательством за пользование биологическими ресурсами.
Уплата налогов при УСН и отчетные процедуры
Мы изучили основные сведения об упрощенном режиме налогообложения российских предприятий, УСН. Что это такое, каковы его основные преимущества, мы рассмотрели. Теперь мы можем исследовать некоторые практические нюансы задействования возможностей «упрощенки». Интересен аспект, касающийся процедуры уплаты соответствующего налога.
В отношении данного обязательства законодательством установлены конкретные сроки. УСН — режим, предполагающий поквартальное перечисление предприятиями необходимых сборов в бюджет. Законодательство требует от предпринимателей, работающих по «упрощенке», перечисления авансовых платежей — в течение 25 дней с момента окончания соответствующего налогового периода. Им может быть первый квартал, полугодие, 9 месяцев. Сбор по истечении налогового года можно перечислить в бюджет до 31 марта — для владельцев ООО, до 30 апреля — для ИП.

Другой важнейший аспект практической работы предприятия в режиме УСН — отчетность. Выше мы отметили, что соответствующие обязательства владельца бизнеса упрощены - то есть отправки в ФНС большого количества отчетных форм не потребуется. По сути, главный документ, который нужно периодически направлять предпринимателю в ФНС — это налоговая декларация. Ее необходимо предоставлять до 31 марта года, который следует за отчетным — владельцам ООО, до 30 апреля — ИП. Налоговая декларация — это форма стандартизованная, и в ФНС всегда смогут выдать ее образец. УСН — режим, который связан с минимальным объемом отчетных процедур. Однако забывать о необходимости предоставления декларации предпринимателю нельзя. Выглядеть образец заполнения его первой страницы может примерно так.
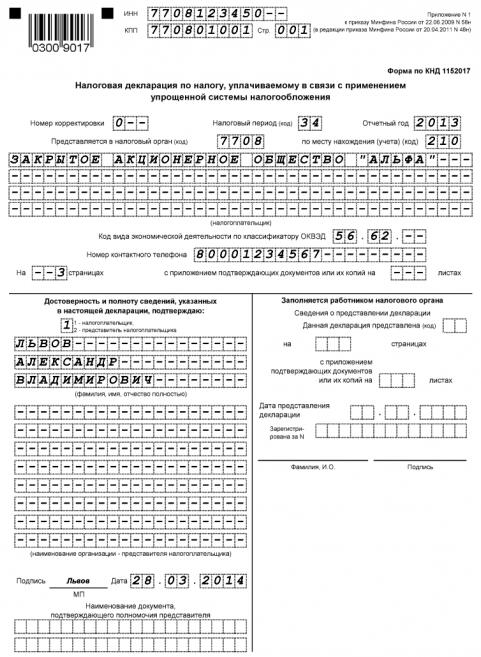
Структура документа - очень простая. Главное - не ошибиться в указании персональных данных и цифр, отражающих обороты бизнеса.
Если предприятие — налоговый агент
Для фирм, имеющих статус законом предопределены дополнительные обязательства в аспекте уплаты различных сборов в казну. Так, компании, нанимающие сотрудников по трудовым договорам или заказывающие услуги по гражданско-правовым контрактам, должны уплачивать с соответствующих компенсаций работникам или подрядчикам НДФЛ.
Компании в статусе налогового агента обязаны выполнять также ряд отчетных процедур, которые могут дополнять перечень, отмеченный выше. Так, например, соответствующего типа предприятия должны предоставлять в ФСС составляемую по установленной форме расчетную ведомость — до 15 числа месяца, который следует за налоговым периодом. Есть у налоговых агентов отчетные обязательства перед ПФР, им необходимо предоставлять в данное учреждение форму РСВ-1 — до 15 числа второго месяца, который следует за отчетным периодом. В аналогичные сроки в ПФР сдаются также индивидуальные сведения. В ряде случаев предприятие имеет статус налогового агента в аспекте В этой ситуации фирме нужно представлять в ФНС соответствующую декларацию до 20 числа месяца, который идет за отчетным периодом. Если компания выплачивает дивиденды, то необходимо также сдавать декларацию, в которой будут отражаться цифры по налогу на прибыль.
По итогам года предприятия в статусе налогового агента должны сдавать: расчетную ведомость в ФСС (до 15 января), сведения о среднесписочной численности сотрудников, декларацию по НДС (до 20 января), форму РСВ-1, а также индивидуальные сведения в ПФР (до 15 февраля); справки по форме 2-НДФЛ (до 1 апреля), декларации по земельному и транспортному налогам (до 1 февраля).
Как перейти на УСН
Итак, если попытаться объяснить сущность УСН (что это такое) простыми словами, то можно ограничиться такой формулировкой: УСН — это режим уплаты сборов в казну, предполагающий минимальное налоговое бремя, а также представляющий собой сильный стимул для начала бизнеса. Но каким образом владельцу предприятия воспользоваться преимуществами, которые дает «упрощенка»? Есть две основных схемы перевода деятельности фирмы в соответствующий режим.
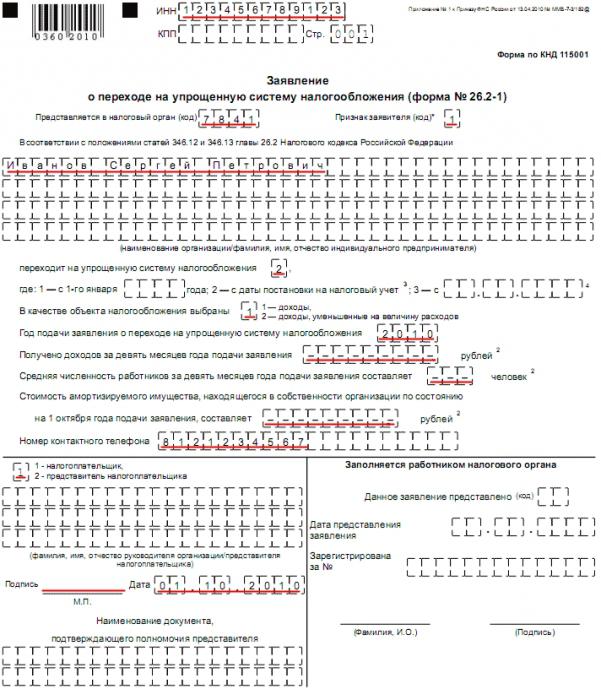
В рамках первой предполагается активизация УСН в момент регистрации компании в Федеральной налоговой службе. В этом случае предприниматель должен вместе с пакетом документов, необходимых для оформления свидетельства о внесении фирмы в государственные реестры, передать в ФНС уведомление. В отношении соответствующего документа установлен особый образец заполнения. УСН — режим, в который предприятие может перейти в течение 30 дней после государственной регистрации посредством направления в ФНС соответствующего документа. Выглядеть он может так.
Вторая схема предполагает, что компания будет переведена на УСН с иных режимов налогообложения. Главное — иметь в виду, что законом установлены определенные ограничительные сроки. УСН активизируется только с начала следующего налогового года. В рамках второй схемы предприниматель также должен подать в ФНС уведомление.
Недостатки УСН
Итак, мы изучили сущность налога УСН, что это такое и как он рассчитывается. Преимущества «упрощенки» очевидны. Но есть и некоторые минусы УСН. Так, предприятие, у которого резко выросли обороты, например после заключения крупного контракта, может потерять право работать при упрощенном режиме налогообложения. На практике это может означать необходимость срочной доплаты сборов — например, связанных с налогом на прибыль. Если предприятие будет возвращаться с УСН на ОСН, то этому будет сопутствовать необходимость представления в ФНС большого количества отчетных документов. Это может сопровождаться значительными трудовыми затратами специалистов фирмы на их заполнение. УСН при переходе на данный режим потребует восстановления отчетности, а также НДС по оприходованным активам.

Предприятия, работающие при ОСН, платят НДС. В свою очередь, фирмы на «упрощенке» не обязаны перечислять государству данный налог. УСН в этом смысле значительно облегчает финансовое бремя компании, но в то же время может предопределить нежелание работать с ней у тех контрагентов, которые платят НДС. Это связано со спецификой законодательства в сфере исчисления и уплаты Дело в том, что в некоторых случаях фирмы могут рассчитывать на его компенсацию — при условии, что НДС использует контрагент. Поскольку фирма на «упрощенке» его не перечисляет в бюджет, то количество потенциальных ее партнеров может снизиться, так как некоторым из них может быть невыгодно сотрудничество, если контрагент работает без НДС.
Иногда предприниматели пытаются адаптироваться к данному аспекту законодательства, стараясь выставлять счета-фактуры, в которых содержится отдельная строка с НДС. Это неэффективно, считают юристы. Дело в том, что подобный документ предопределяет обязательство самого предприятия по перечислению соответствующей суммы НДС в бюджет. Аналогично в ФНС должна быть представлена соответствующая декларация.
Также можно отметить, что на сумму НДС при «упрощенке» нельзя уменьшать налогооблагаемую базу в том случае, если владелец бизнеса платит сборы с прибыли фирмы. Более того, если предприниматель, который работает по УСН, с целью повышения лояльности со стороны контрагента выставляет счета-фактуры, в которых фиксируется НДС, то соответствующие денежные суммы, которые поступают на его расчетный счет, могут в интерпретации налоговиков фиксироваться как доходы, и с них в этом случае должны быть уплачены налоги.

Если предприниматель, работающий по «упрощенке», сформирует счет-фактуру для контрагента, в которой будет зафиксирован НДС, но не перечислит в бюджет соответствующую сумму, то ФНС может, обнаружив данное нарушение, взыскать с компании данные денежные средства. Также ФНС может начислить пеню на основании того, что налог, предусмотренный НК РФ, компанией уплачен не был. Аналогично санкции, предусмотренные НК РФ, могут быть наложены на бизнес за отсутствующую декларацию по НДС.
Таким образом, на практике попытки предпринимателей обойти установленные законодательством нормы, касающиеся работы с НДС, в значительной мере осложнены иными положениями законов. Поэтому многие фирмы не работают по «упрощенке», так как хотят сохранить за собой право пользования вычетами, связанными с расчетами, в которые включен НДС. Однако, как считают многие предприниматели, контрагентов всегда можно привлечь более низкой ценой на товары и сервисы — и им будет безразлично, будет ли компенсироваться НДС или нет.
Выше, отвечая на вопрос: "УСН - что это такое?" - мы отметили, что фирмы могут рассчитывать на работу в данном режиме только при условии, что у них нет филиалов. Многие представители бизнеса рассматривают данный критерий как недостаток «упрощенки», так как предпринимателю по мере роста бизнеса, вероятнее всего, потребуется как раз-таки открывать филиалы в других городах.
Упрощённая система - это специальный льготный режим, декларация по которому сдаётся только раз в год. Уплата единого налога на УСН тоже происходит раз в год - не позднее 31 марта для ООО и 30 апреля для ИП. Однако это не все платежи, которые упрощенец должен перечислить в бюджет. По окончании каждого отчётного периода, при наличии доходов, надо рассчитать и заплатить авансовые платежи по налогу.
Что такое авансовые платежи на УСН
Повторимся, налоговым периодом для упрощённой системы является календарный год, поэтому окончательный расчёт с государством происходит по итогам года. Но для того, чтобы поступления в бюджет в течение года были равномерными, НК РФ установил обязанность плательщиков упрощёнки платить налог частями, по итогам отчётных периодов. По сути, таким образом происходит авансирование бюджета за счёт более ранних поступлений.
Отчётными периодами для расчёта авансовых платежей по УСН являются первый квартал, полугодие и девять месяцев года. Если в отчётном периоде бизнесмен получил доход, то надо в течение 25 дней, следующих за ним, рассчитать и уплатить 6% () или 15% () от налоговой базы. Если же доходов получено не было, то и платить ничего не надо.
Авансовые платежи называются именно так, потому что налог платится как бы вперёд, авансом, не дожидаясь окончания года. При этом все авансовые платежи по УСН в декларации учитываются и соответственно итоговую годовую сумму.
Для удобства оплаты налогов и страховых взносов советуем открыть расчётный счёт. Тем более сейчас многие банки предлагают выгодные условия по открытию и ведению расчётного счёта.
Сроки уплаты авансовых платежей
Статья 346.21 НК РФ устанавливает следующие сроки уплаты авансовых платежей по УСН в 2019 году:
- не позднее 25-го апреля за первый квартал;
- не позднее 25-го июля за полугодие;
- не позднее 25-го октября за девять месяцев.
За нарушение этих сроков за каждый день просрочки начисляется пеня в размере 1/300 ставки рефинансирования ЦБ РФ. Штраф за несвоевременную оплату авансов не предусмотрен, ведь крайний срок выплаты самого налога истекает только 31 марта для ООО и 30 апреля для ИП. Но если вы опоздаете внести остаток налога до этих дат, то тогда будет наложен штраф в размере 20% от неуплаченной суммы.
Никаких документов, подтверждающих правильность авансовых расчётов, в ИФНС подавать не надо, просто отражайте эти суммы в КУДиР и храните у себя подтверждающие оплату документы. Сведения об этих суммах по итогам отчётных периодов надо также указать в годовой декларации.
Уменьшение налога на сумму страховых взносов
Если вы укажете неверный КБК, то налог будет считаться уплаченным, т.к. статья 45 НК РФ указывает только на две существенные ошибки в платёжном документе:
- неверное наименование банка получателя;
- неверный счет Федерального казначейства.
Однако, оплата по неверному коду классификации приведет к неправильному распределению уплаченных сумм, из-за чего за вами будет числиться недоимка. В дальнейшем придется проводить розыск платежа и объясняться с ИФНС, поэтому будьте внимательны при заполнении реквизитов.
- КБК УСН 6% (налог, недоимка и задолженность) - 182 1 05 01011 01 1000 110;
- КБК УСН 15% (налог, недоимка и задолженность, а также минимальный налог) - 182 1 05 01021 01 1000 110.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации