
Как платить налог на доходы физических лиц. Как можно снизить налоговое бремя
По НДФЛ сроки уплаты регламентируются Налоговым кодексом РФ. Кто является налогоплательщиками, какие доходы считаются объектами налогообложения, каковы по НДФЛ сроки уплаты, рассмотрим в представленной статье.
Каков срок оплаты НДФЛ налоговым агентом с заработной платы сотрудников?
Для определения налоговой базы по НДФЛ и сроков уплаты налога необходимо выяснить, кто является налогоплательщиком.
Налогоплательщиком подоходного налога являются физические лица:
- резиденты;
- нерезиденты;
- индивидуальные предприниматели и самозанятые лица.
Поскольку в основном источниками дохода являются работодатели, то они, как налоговые агенты, и занимаются исчислением и уплатой НДФЛ в бюджет (ст. 226 НК РФ).
В ст. 226 НК РФ прописаны для НДФЛ сроки уплаты. Выявить нарушение по НДФЛ сроков уплаты сложно, поскольку налогоплательщик может получить доход в любой день. НДФЛ удерживается с налогоплательщика из доходов при их фактической выплате. Налоговые агенты должны перечислить налог в бюджет в день выплаты дохода налогоплательщику либо на следующий день.
Поскольку работодатель обязан выплачивать заработную плату сотрудникам каждые 15 дней, у многих бухгалтеров возникает вопрос: «Удерживать и перечислять ли НДФЛ при выдаче аванса?»
Датой получения дохода в виде заработной платы является последний день месяца. Тогда же осуществляется расчет подоходного налога к удержанию. Поскольку аванс выплачивается до окончания месяца, удерживать и перечислять налог с него не нужно.
Таким образом, подоходный налог с зарплаты удерживается 1 раз при выплате 2-й части заработка и перечисляется не позже следующего за датой выплаты дня.
Срок уплаты НДФЛ с больничных пособий или отпускных в 2019 году
Для НДФЛ с больничных и отпускных п.6 ст.226 НК РФ установлена особая дата: не позднее последнего числа месяца, в котором доход был получен. То есть удержать налог следует в момент выплаты дохода, а перечислить его в бюджет - не позднее последнего дня месяца, в котором были выплачены пособия и отпускные.
Если крайний срок выпадает на праздничный или выходной день, дата перечисления переносится на первый день, следующий за нерабочей датой.
Таким образом, крайний срок уплаты подоходного налога с больничного или отпускных в 2019 году установлен на:
|
Месяц выплаты пособия или отпускных |
Крайний срок перечисления налога в бюджет |
|
Январь 2019 |
|
|
Февраль 2019 |
|
|
Апрель 2019 |
|
|
Август 2019 |
|
|
Сентябрь 2019 |
|
|
Октябрь 2019 |
|
|
Ноябрь 2019 |
|
|
Декабрь 2019 |
Какие физические лица самостоятельно исчисляют и перечисляют НДФЛ в бюджет?Налогоплательщики обязаны сами исчислить и уплатить НДФЛ, если:
Объектом налогообложения признается доход, полученный от деятельности данных категорий налогоплательщиков:
Исчисление и уплату НДФЛ осуществляют налоговые резиденты РФ, а именно:
Каков срок перечисления НДФЛ при самостоятельной оплате налога физическим лицом?Порядок и сроки уплаты НДФЛ и различные ситуации по уплате и перечислению налога отражены в Налоговом кодексе РФ. Лица, перечисленные в ст. 227 и 227.1 НК РФ, либо лица, получившие доход согласно ст. 228 НК РФ, должны уплатить НДФЛ до 15 июля года, следующего за налоговым периодом, если иное не предусмотрено законодательством (п. 9 ст. 227 НК РФ). При этом им необходимо предоставить декларацию в налоговую инспекцию по месту учета (жительства) до 30 апреля того года, который идет за налоговым периодом. Если налоговый агент не удержал НДФЛ полностью или частично при выплате доходов, налогоплательщик должен самостоятельно исчислить налог, уточнить для НДФЛ сроки уплаты в налоговых органах и уплатить его в бюджет. Для этого необходимо:
Уплатить налог физическое лицо должно до 15 июля года, следующего после налогового периода, в котором налоговый агент не удержал налог. Встречаются случаи, когда налоговый агент удержал налог, но не перечислил его в бюджет. В такой ситуации рассмотренный выше порядок уплаты НДФЛ недопустим. Для налогоплательщика день удержания налоговым агентом НДФЛ является днем его уплаты (подп. 5 п. 3 ст. 45 НК РФ). Если налогоплательщик нарушил срок уплаты НДФЛ, у него образуется недоимка (ст. 11 НК РФ). Налоговый орган на основании данного пропуска выставляет ему требование об уплате суммы налога и начисленных на момент требования пеней. Данное требование налогоплательщик должен исполнить в течение 8 рабочих дней, если не указано иное. ИтогиДля каждого вида дохода установлены свои сроки уплаты НДФЛ. Для большинства доходов, включая зарплату, НДФЛ необходимо перечислить не позднее следующего за датой выплаты дохода дня. НДФЛ с отпускных и больничных пособий перечисляется до последнего дня месяца, в котором доход был выплачен налогоплательщику. Самозанятые лица и физики, получившие доход от продажи имущества или выигравшие в лотерею, обязаны самостоятельно рассчитать и перечислить налог не позднее 15 июля года, следующего за отчетным. |
Большинство работающих граждан встречались с НДФЛ, но далеко не все знают нюансы, позволяющие снизить налоговую нагрузку на человека. Если вы устали делиться с государством своими доходами, эта статья будет полезна для вас. Мы рассмотрим, как начисляется налог на доходы, а также кто должен его платить. И обязательно разберем ситуации, освобождающие от его уплаты.
НДФЛ (или подоходных налог) — налог, начисляемый на доходы физических лиц, то есть для обычных граждан. Один из основных налогов, который пополняет бюджет государства.
Расшифровка НДФЛ : Н алог на Д оход Ф изических Л иц.
Доходы могут быть получены в различной форме:
- денежной;
- имущественной.
Независимо от этого налог всегда начисляется в рублевом эквиваленте в зависимости от суммы полученного дохода.
Кто платит подоходный налог?
Данное обязательство распространяется также на следующие категории физических лиц:
- Те, кто проживает в стране больше половины дней в году. При нахождении в России более 183 дней лица, имеющие гражданство другой страны, становятся автоматически налоговыми резидентами. Все доходы, полученные ими, подлежат налогообложению в пользу российского государства.
- Те, кто получает заработок от любых российских источников, расположенных на территории РФ, независимо от наличия у них гражданства России.
Поэтому все резиденты и нерезиденты, получающие доходы из России, обязаны знать действующее законодательство и соблюдать его.

На что начисляется налог?
Чтобы НДФЛ был начислен, должны соблюдаться 2 условия:
- наличие объекта;
- наличие налоговой базы.
Если законодательством не будет установлено, в каком размере и порядке должен быть удержан подоходный налог на определенный объект налогообложения, то удержать налог никто не сможет.
В качестве объекта налоговое законодательство рассматривает следующее:
- заработную плату и прочие вознаграждения за выполнение работ или услуг;
- арендные платежи за предоставленное во временное пользование имущество;
- призы и различные выигрыши;
- страховые выплаты;
- доходы от продажи имущества, облигаций и иных ценных бумаг, своей части бизнеса и прочего;
- дивиденды, превышающие ставки рефинансирования, установленные на официальном уровне Центробанком.
Если полученный доход не подходит не под один учтенный объект налогообложения российским законодательством, то налог с него не взимается. Все доходы учитываются только в рублях. Если средства были получены в иностранной валюте, то они должны быть пересчитаны по курсу Центробанка на день их получения.
За что не платят НДФЛ?
Многие ошибочно предполагают, что они должны платить НДФЛ4 с любых доходов. Но это неверно. Законодательство освобождает от уплаты данного налога при получении человеком прибыли:
- В форме государственных компенсационных выплат. Они могут назначаться в виде различных пособий.
- В форме наследства.
- В виде имущества или средств, полученных по договору дарения.
- В виде пенсионного обеспечения.
- В форме стипендий, грантов.
- В виде алиментных выплат.
- В форме государственных вознаграждений за определенную деятельность человека.
- В виде государственных пособий и субсидий, положенных человеку законодательством в конкретных случаях в качестве социальной поддержки населения страны.
Все перечисленные доходы не подлежат учету в налоговых органах, поэтому при их получении делиться с государством не придется. Остальные доходы, полученные налоговыми резидентами, подлежат обязательному учету в ИФНС, а соответственно, и уплате с них налога.
Налоговые ставки в РФ
Сейчас действует 5 основных видов ставок:
- 9 % начисляется на доходы, полученные в виде дивидендов российскими резидентами;
- 13 % начисляется на основные доходы граждан, не подпадающие под другие критерии;
- 15 % должны платить нерезиденты России, при получении дивидендов от российских компаний;
- 30 % начисляется на все доходы, полученные нерезидентами РФ от российских организаций и других местных источников;
- 35 % накладывается на любые выигрыши и призы.
Все доходы, не перечисленные здесь, облагаются по ставке 13 %. К основным из них можно отнести заработную плату, доходы от сдачи жилья или автомобиля в аренду, а также многие другие.

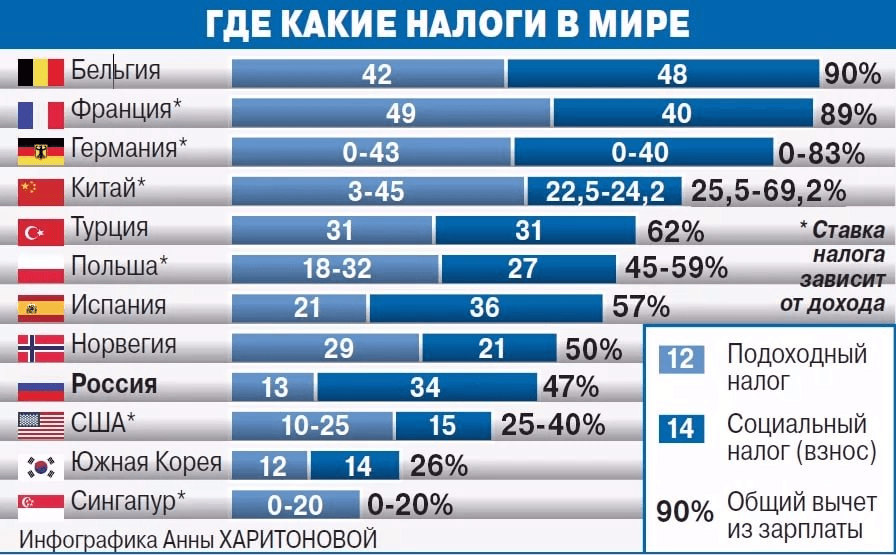
Налоги в других странах
Для сравнения рассмотрим примеры ставок на данный налог в других странах мира.
США
Здесь подобный налог может взиматься на 3 уровнях:
- на уровне федерации в размере 10-39,6% от прибыли;
- на уровне штата проживания резидента 0-11 % (в 5 штатах граждане не облагаются налогом в качестве привилегии);
- на уровне города или округа до 5 %.
На размер федерального налога влияет наличие супруга у резидента и размер его заработка. Не облагаются суммы до 18 тысяч долларов. А для доходов свыше 406 тысяч долларов применяется наивысший процент.
Европа
Подоходный налог в некоторых странах составляет больше половины их заработной платы:
- в Швеции до 56,9 %;
- в Португалии до 56,5 %;
- в Дании до 55,6 %;
- в Испании до 57 %.
Среди европейских государств с минимальным налогом можно отметить Болгарию (10%), Литву (15%), Венгрию (16%).
Южная Америка
Здесь суммы налога более лояльные, чем в большинстве государств мира.
В Чили ставка налога составляет 5-40 %. А в Бразилии суммы до 15 тысяч реалов не облагается налогом. Максимальная ставка там составляет 27,5 % для доходов свыше 30 тысяч реалов.
Безналоговые страны
Но есть страны, где резиденты освобождены от уплаты подоходного налога. К государствам, где царит налоговый рай, относятся:
- Каймановы острова;
- Катар;
- Султанат Оман;
- Кувейт;
- Бахрейн;
- Бермудские острова;
- Багамские острова;
- Андорра;
- Монако.
Одни из них являются настолько богатыми, что не нуждаются в налогах своих граждан. Они создают все условия для высокого уровня жизни населения. Другие страны стараются привлечь отсутствием налогов как можно больше инвесторов для развития их экономики. В любом случае граждане этих стран получают полноценный доход без необходимости оплаты подоходных налогов.
Как отчитаться и оплатить НДФЛ?
Если вы официально трудоустроены, то можете расслабиться, так как налог платит за вас работодатель. Но он вычитает его из вашей официальной заработной платы, поэтому получаете вы на 13 % меньше той суммы, которая прописана в трудовом договоре.
Все остальные доходы необходимо декларировать самостоятельно. Оплата налога осуществляется на основании произведенных вами расчетов в налоговой декларации по форме 3-НДФЛ. Пример ее заполнения можно посмотреть .
Налоговый Кодекс установил срок подачи декларации за прошедший календарный год ежегодно до 30 апреля. В это же время должен быть оплачен и сам налог.
За несвоевременное предоставление декларации предусмотрен штраф в размере от 1000 рублей и более. Данная норма закона закреплена в статье 119 НК РФ.
Подача документов может осуществляться несколькими способами:
- в бумажном варианте;
- в электронном варианте.
Перечень документов, которые надо приложить в обязательном порядке к декларации законодательством не установлен. Но в качестве доказательств о получении дохода можно приложить:
- копию договора купли-продажи;
- справку 2-НДФЛ;
- выписку с банковского счета, подтверждающую движение средств;
- любые иные документы, подтверждающие факт получения дохода в определенном размере.
Если вместе с декларацией заявитель претендует на оформление вычета, то перечень обязательных документов установлен НК следующий:
- договор, на основании которого был получен заработок;
- платежные документы, подтверждающие факт получения средств;
- документы, подтверждающие право собственности;
- акт приема-передачи данного дохода;
- заявление, на основании которого супруги решают о распределении права на получение вычета;
- кредитный договор и справка о переплаченных процентах, если это актуально.
Направить декларацию можно следующими способами:
- лично или через представителя в отделение ФНС;
- через личный кабинет на сайте ФНС;
- через портал Госуслуг;
- по почте.
Для подачи декларации через сайт ФНС необходимо получить регистрационную карточку в отделении налоговых органов, а также оформить там электронную подпись. Датой подачи декларации будет считаться день ее отправки.
При отправлении по почте лучше запрашивать уведомление о получении и оформлять опись вложенных документов. Датой подачи декларации будет также считаться день отправки, то есть дата, проставленная сотрудником почты на конверте при его получении от отправителя.
Электронные сервисы ФНС и портал Госуслуг дают возможность не только отправить документы, но и оплатить рассчитанный налог прямо на сайте.

Во всех остальных случаях необходимо получить квитанцию для оплаты и оплатить ее в банке. Квитанцию можно найти:
- на портале Госуслуг;
- на сайте ФНС;
- в отделении налоговых органов;
- в специальных терминалах для оплаты;
- в банкоматах.
Важно проверять, чтобы реквизиты налогового органа ФНС относились непосредственно к тому отделению, где вы являетесь налоговым резидентом.
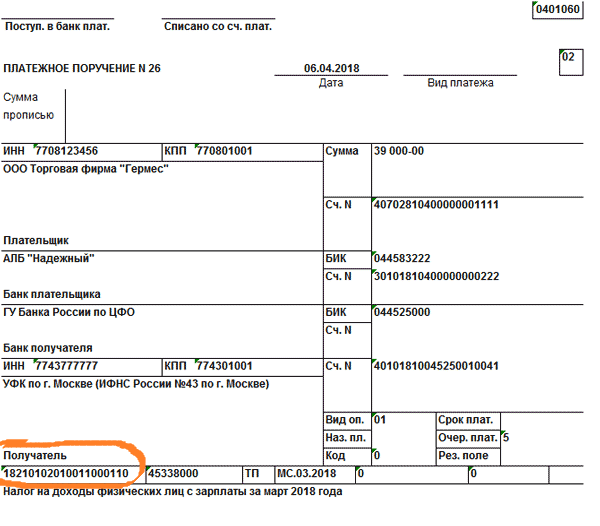
Новые КБК
При заполнении платежной квитанции надо обращать внимание на КБК. Это установленные коды бюджетной классификации, установленные для различных видов платежей, поступающих в казну государства. С 2018 года были введены изменения:
- При оплате налога с доходов до 300 тысяч рублей КБК остался прежним 182 1 02 02140 06 1110 160.
- При оплате налога с доходов больше 300 тысяч рублей он стал аналогичным первому случаю 182 1 02 02140 06 1110 160.
То есть теперь КБК будет одинаковым, независимо от суммы оплаты.
Налоговые вычеты
Налоговый Кодекс предусматривает, что в определенных случаях налоговые резиденты могут быть освобождены от уплаты подоходного налога. А также они имеют право претендовать на его возврат, если он уже был оплачен.
В зависимости от обстоятельств вычеты бывают следующие:
- Стандартные , предоставляемые людям в соответствии с их определенным статусом (инвалиды, семьи с несовершеннолетними детьми, родители несовершеннолетних инвалидов, а также некоторые другие категории граждан).
- Социальные , предоставляемые в случаях, когда резидент произвел затраты на лечение, обучение или формирование будущей пенсии.
- Имущественные , предоставляемые в случае покупке жилья, а также уплате процентов по ипотечному кредитованию.
- Профессиональные , предоставляемые некоторым категориям предпринимателей, работникам, устроенным по гражданско-правовым контрактам и лицам, занимающимся частной практикой.
В зависимости от вида вычета, налоговое законодательство устанавливает максимально допустимую его сумму, а также обязательные условия для его оформления. Для оформления вычета надо подать декларацию 3-НДФЛ, а также все обязательные документы в течение 3 лет с момента возникновения данного права.
Приведу пример из личного опыта. Три года назад мы купили с мужем квартиру в ипотеку. Но так как кредит был оформлен на него, собственником по документам оформлен только он. Муж возвращал на протяжении всех 3 лет уплаченный им НДФЛ. Но количество его налогов за 3 года не позволяло нам вернуть максимально допустимую сумму налогового вычета.
А после подробного изучения этого вопроса, мы узнали, что второй супруг также имеет право получить вычет, несмотря на то, что он не вписан в свидетельство о собственности на жилье. Поэтому я подала 3 декларации сразу за 3 года, и вернула всю оставшуюся сумму уплаченных подоходных налогов.
Также важно знать, что вычет может предоставляться в нескольких форматах:
- в виде возврата уплаченного налога;
- в виде вычета при уплате налога.
В первом случае право требования возникает только на следующий календарный год после уплаты налога. А во втором случае право получения вычета начинает действовать сразу после получения подтверждения от налоговых органов.
Зная все основания для получения налогового вычета, каждый налоговый резидент может существенно уменьшить размер своего подоходного налога, а также вернуть уплаченные им суммы за последние 3 года.
В какие сроки производится уплата НДФЛ в 2018 году? Какие установлены сроки перечисления НДФЛ с зарплаты и с дивидендов? Как платить налог предпринимателям, а также, какие изменения по уплате этого налога произошли в этом году.
Сроки уплаты НДФЛ в 2018 году
Доходы каждого физического лица, полученные от источников в России и от источников за пределами страны (лицами, имеющими фактическое право на выплату доходов в России – налоговыми резидентами), облагаются НДФЛ, кроме доходов, освобожденных от налогообложения.
НДФЛ за работника перечисляют в бюджет налоговые агенты. Для каждого вида дохода действует свой срок уплаты. Мы перечислили их в таблице.
Таблица №1. Сроки перечисления НДФЛ.
Вид дохода
Дата выплаты дохода
Срок уплаты НДФЛ
Заработная плата за первую половину месяца
Заработная плата за вторую половину месяца
с 16 по 30 (31) число текущего месяца
с 1 по 15 число следующего месяца
(абзац 5, ч. 4, ст. 136 ТК РФ; Письмо Минтруда России от 21.09.2016 г. № 14-1/В-911)
Не позднее дня следующего за днем выплаты зарплаты (п. 6, ст. 226 НК РФ)
Пособие по временной нетрудоспособности(пособие назначается в течении 10 календарных дней со дня подачи больничного листа)
в ближайший после назначения пособия день, установленный для выплаты зарплаты
Не позже последнего числа месяца, в котором были выплаты этих доходов
(п. 6, ст. 226 НК РФ)
Отпускные
Не позднее, чем за три дня до начала отпуска (ч. 4, ст. 136 ТК РФ)
Расчет при увольнении
В день увольнения или не позднее следующего дня за тем днем, когда уволенный потребует расчет
(ст. 140 ТК РФ)
Не позднее дня следующего за днем выплаты расчета при увольнении
Сроки перечисления НДФЛ с заработной платы в 2018 году
Отдельно расскажем про сроки, в которые нужно перечислить НДФЛ с зарплаты. Налоговые агенты должны перечислять суммы НДФЛ с зарплаты не позднее дня, следующего за днем выплаты дохода (п. 6 ст. 226 НК РФ).
Т.е. заплатить налог с зарплаты можно либо в день выплаты зарплаты, либо на следующий день.
Сроки уплаты НДФЛ в 2018 году для предпринимателей и лиц, занимающихся частной практикой
Налогоплательщиками НДФЛ являются физические лица. Физические лица тоже вправе заниматься предпринимательством или частной практикой без образования юридического лица, регистрируясь в установленном порядке индивидуальными предпринимателями или частными нотариусами, адвокатами.
Их относят к отдельной категории физических лиц по уплате налога на доходы физических лиц из-за особенностей его исчисления: исчисление и уплату налога они производят от суммы доходов, полученных от своей индивидуальной деятельности, при этом делают авансовые платежи на основании налоговых уведомлений.
Таблица №2. Сроки оплаты НДФЛ для ИП и для лиц, занимающихся частной практикой.
Сроки налогового периода
Когда платить
Сроки оплаты авансовых платежей (п. 9, ст. 227 НК РФ)
январь – июнь
июль – сентябрь
октябрь – декабрь
Срок уплаты общей суммы налога (п. 6, ст. 227 НК РФ)
Сроки уплаты НДФЛ с дивидендов в 2018 году
Уплата суммы НДФЛ в отношении дивидендов осуществляется налоговым агентом индивидуально по каждому физическому лицу, получающему доход в виде дивидендов. Исчислять и уплачивать налог в бюджет нужно отдельно по каждой выплате дивидендов.
До какого числа бухгалтер перечисляет НДФЛ при выплате дивидендов, мы показали в этой таблице.
Таблица №3. Срок уплаты НДФЛ с дивидендов.
Срок выплаты дивидендов
Срок уплаты НДФЛ
Срок выплаты дивидендов для ООО определяется уставом или решением общего собрания участников общества. Срок выплаты не должен превышать 60 дней со дня принятия решения
(п. 3, ст. 28, Закона № 14-ФЗ)
ООО вправе ежеквартально или раз в полгода, или раз в год принимать решение о распределении своей чистой прибыли между участниками общества
(п. 1, ст. 28, Закона № 14-ФЗ)
(п. 6, ст. 226 НК РФ)
Решение о выплате, порядок и дата выплаты дивидендов для АО принимается на общем собрании акционеров
(п. 3, ст. 42 Закона № 208-ФЗ)
АО вправе по результатам первого квартала, полугодия, девяти месяцев отчетного года выплачивать дивиденды по акциям. Решение по выплате может быть принято в течение трех месяцев после окончания периода, за которое решено выплачивать дивиденды
(п. 1, ст. 42 Закона № 208-ФЗ)
Не позднее дня следующего за днем выплаты дохода
(п. 6, ст. 226 НК РФ)
Налоговый агент обязан уплатить в бюджет суммы налога в отношении доходов по операциям, учитываемым на индивидуальном инвестиционном счете в срок не позднее 1 месяца с даты выплаты дохода (в том числе и в натуральной форме) на которую был исчислен налог
(п. 4, ст. 214.9 НК РФ)
- отношении операций с ценными бумагами и с производными финансовыми инструментами, налоговый агент уплачивает удерживаемый у налогоплательщика налог в срок не позднее одного месяца наиболее ранней из следующих дат:
1. дата окончания соответствующего налогового периода;
2. дата истечения срока действия договора, на основании которого налоговый агент выплачивает доход налогоплательщику;
3. дата выплаты денежных средств (или передачи ценных бумаг)
(п. 9, ст. 226.1 НК РФ)
Предлагаем скачать полезную таблицу по уплате НДФЛ в 2018 году: сроки уплаты в таблице указаны по отношению к срокам выплаты доходов.
Обзор последних изменений по налогам, взносам и зарплате
Вам предстоит перестроить свою работу из-за многочисленных поправок в Налоговый кодекс. Они коснулись всех основных налогов, включая налог на прибыль, НДС и НДФЛ.
Мы говорили, что за всех работающих россиян НДФЛ платит работодатель.
Кристина Фролова
Сегодня расскажем, что делать тем, у кого нет официальной работы, и тем, кто получил доход, за который никто не заплатил налог.
Если вы фрилансер, рантье или профессиональный покерист, вам придется самостоятельно посчитать и заплатить НДФЛ. Разберемся, зачем и как.
Времена меняются, плати налоги
Эта статья - одна из первых в Т-Ж . Когда мы ее выпустили, биткоин еще был по триста, Гнойный еще не победил Оксимирона, в Икее еще не продавались акулы и никто не знал значения фразы «пакет Яровой».
За четыре года многое изменилось в налоговом законодательстве, но не само требование платить налоги. Зато ФНС стала активнее и технологичнее, и если в те счастливые времена можно было еще туда-сюда , то сейчас уже ни туда, ни сюда - налоги надо платить. Мы освежили статью.
Встречайте: проверки счетов, рейды налоговой, красивый личный кабинет налогоплательщика и самозанятые.
Может, получится не платить?
В итоге может накопиться большая сумма - в десятки раз больше той, что заплатили бы добровольно.
Вопрос лишь в том, узнает ли налоговая о ваших доходах и решит ли их учесть.
Что может привлечь налоговую
У налоговой достаточно инструментов для выявления доходов, с которых не заплатили налоги. Но как именно ей это удастся сделать в конкретном случае и кому не повезет, заранее никто не знает. Один человек может годами проводить через свой счет миллионы рублей, не платить налоги и никогда не попасться. А другой может разочек получить 100 тысяч за халтурку, не заплатить налоги и получить штраф.
Проверка счетов. Заинтересовать налоговую может то, что к вам на счет регулярно поступают крупные суммы. Налоговой не составит труда доказать систематичность получения доходов после проверки счетов.
Если есть эти основания, банк обязан предоставить налоговой выписку по счетам. Банк не вправе спрашивать, почему налоговая запрашивает информацию о счете. После запроса из налоговой у банка есть 3 дня, чтобы предоставить выписку инспекции, в противном случае банк оштрафуют.
В 2018 году налоговая попросила у Минфина еще больше полномочий в отношении сведений о переводах на карты. В ближайшее время может появиться автоматический контроль - налоговая без труда будет находить незадекларированные доходы. Возможно, ФНС сможет контролировать движения денег по счетам всех людей на территории России. Или сможет получать информацию из банков без проверок и разрешения руководства. Но пока для запроса нужны основания, хотя найти их не так уж сложно.
Подозрительные операции. Все операции в банках проверяет финмониторинг. Если что-то покажется подозрительным, счет могут заблокировать до выяснения обстоятельств. Это не прихоть банка, а требование закона. Придется объяснить, откуда деньги. Но не налоговой, а именно банку.
Регулярная деятельность в соцсетях. Налоговые инспекции не скрывают, что проверяют услуги в соцсетях, чтобы выявить нарушения. Уже был случай, когда Тверская налоговая провела рейд и вычислила незарегистрированную кондитерскую. Что это было - непонятно, такого понятия, как рейды, у налоговой формально нет. Но факт остается фактом: налоговики следят за незаконным предпринимательством. Автоматически налоги при этом они не доначислят, но могут сделать так, что вы сами во всем признаетесь, - вызов на допрос в налоговую не самое приятное дело. Особенно когда и правда есть незадекларированный доход.
Каждая налоговая проверка должна быть экономически целесообразна для бюджета. Но проверить могут кого угодно. Поводом может стать жалоба покупателя, соседа или информация о ваших доходах в чужой декларации.
Не платить налоги - незаконно и рискованно. А платить налоги можно по-разному. Выберите удобный способ.
Подать декларацию в налоговую и заплатить самостоятельно
Это самый муторный способ. Он подходит тем, у кого нерегулярный доход. В противном случае все равно придется зарегистрировать ИП или оформить себя как самозанятого.
Каждый год вам придется заполнять и подавать декларацию и платить НДФЛ. В декларации вы должны указать все свои доходы по отдельности, даже если каждый месяц вы работали на 8 проектах одновременно.

Плюсы. Не нужно открывать ИП или ООО, вести бухгалтерию и платить за обслуживание еще одного счета в банке.
Минусы. Если у вас было много мелких заработков, в декларации придется указать их все. Подача декларации не избавит от риска ответственности из-за незаконного предпринимательства, если ваша деятельность носит систематический характер и приносит регулярный доход.
Работать только по договору
Самый простой вариант для фрилансера - заключить договор с заказчиком. Если заказчик - ИП или компания, он станет вашим налоговым агентом и удержит налог из вашего дохода.
По договору вы будете работать официально, поэтому сможете получить у клиента справку 2- НДФЛ, чтобы оформить кредит или получить визу.
Плюсы. Вам не нужно самостоятельно думать о налогах - их удержит заказчик.
Минусы. На заказчика ложится дополнительное бремя: нагрузка на бухгалтера и страховые взносы сверх вашей зарплаты. Возможно, в обмен на заключение договора заказчик предложит вам уменьшить стоимость работ. Если заказчик физическое лицо, налог придется рассчитать и уплатить самостоятельно.
Оформить ИП
Это железный вариант сделать все по закону и избежать любые риски. Особенно если вы зарабатываете только фрилансом и у вас регулярный доход.
Если доход нерегулярный, например вы изредка печете торты на заказ, консультируете по правовым вопросам или составляете договоры, можно просто сдавать декларацию 3- НДФЛ по итогам года и платить 13% от прибыли. Это может быть даже удобнее, потому что не надо думать про бухгалтерию и счет в банке.
Статус предпринимателя может быть выгоден фрилансеру. Например, можно перейти на УСН - упрощенную систему налогообложения - и платить в бюджет 6% от доходов. Чтобы зарегистрироваться как ИП, нужно подать заявление в регистрирующую налоговую или МФЦ и уплатить госпошлину - 800 рублей. А можно это сделать не выходя из дома - через сайт госуслуг. С 2019 года пошлины при электронной регистрации не будет вообще.
Плюсы. Как ИП, вы можете выбрать упрощенную систему налогообложения и платить один налог со ставкой 6%. Благодаря современным сервисам отчетности, вести и отчитываться по ИП несложно. Юрлица любят работать с ИП, потому что для них это легально и легко.
Минусы. Нужно подумать про онлайн-кассы, счет в банке и бухгалтерию. А еще лицензии и страховые взносы, которые не зависят от дохода.
Перейти на налог на профессиональный доход
В 2019 году фрилансеры, наймодатели и кондитеры в Москве, Московской и Калужской областях и республике Татарстан, помимо других способов организовать оплату, смогут перейти на налог для самозанятых. Это еще один способ оформить свой бизнес, который приносит регулярный доход, по закону. Мы очень много и подробно и будем писать еще.
Налог на профессиональный доход подходит и физическим лицам, которые зарабатывают услугами или товарами своего производства, и ИП, у которых доход не больше 2,4 миллиона рублей в год.
Этот налог нужно платить со всех доходов, которые поступают в рамках профессиональной деятельности, то есть с выручки от клиента. Но уже в 2019 году. Если перейти на новый режим, можно будет платить меньше: 4% от дохода при работе с физлицами и 6% - с ИП и компаниями. А еще забыть про онлайн-кассы, социальные взносы и декларации. По итогам месяца налоговая сама рассчитает налог и пришлет сумму к уплате.
Плюсы. Если оформить себя как самозанятого, бизнес станет легальным, можно не бояться штрафов. Ставка налога может быть меньше, чем на УСН. В отличие от ИП не нужно думать про онлайн-кассы, отчисления в фонды, а в отличие от физических лиц - про декларации. Зарегистрироваться легко можно через личный кабинет налогоплательщика или приложение «Мой налог».
Минусы. Пользоваться этим режимом смогут только те, у кого доход не больше 2,4 миллиона в год, доходы сверх лимита будут облагаться налогами по другим режимам. В пенсионный фонд с этого налога ничего не идет. Это эксперимент, в котором участвуют только четыре региона.
Как отчитаться
Оплата НДФЛ обычными гражданами состоит из трех этапов: заполнения декларации, отправки декларации и самой оплаты.
30.04
последний день подачи декларации
Самый простой и удобный способ - заполнить декларацию в личном кабинете на сайте налоговой
Заполнить декларацию 3- НДФЛ. Есть несколько способов заполнить декларацию. Можно скачать бланк и вписывать все данные вручную, заполнить электронную декларацию в личном кабинете налогоплательщика или воспользоваться специальной программой. Вы ответите на вопросы, а программа заполнит декларацию за вас.

За какой год отчитываетесь
760 - код для физических лиц
Идентификационный номер налогоплательщика можно взять из свидетельства о постановке на налоговый учет или уточнить на сайте Тинькофф-банка. Поле «ИНН» можно оставить пустым - декларацию все равно примут
Все данные заполняйте, как в паспорте (код 21)
Если заполняете от руки, пишите заглавными печатными буквами
Если данных нет, ставьте прочерки
Ваши ФИО и подпись или данные представителя
Если подавать декларацию будете не вы, укажите реквизиты доверенности в графе «Документ»
Идентификационный номер налогоплательщика можно взять из свидетельства о постановке на налоговый учет или уточнить на сайте Тинькофф-банка. Поле « ИНН » можно оставить пустым - декларацию все равно примут.
В графе «Налоговый период» укажите, за какой год отчитываетесь.
Номер вашей инспекции. Это налоговая по месту жительства. Уточнить номер можно на сайте налоговой.
В графе «Сведения о документе» все данные заполняйте, как в паспорте (код 21). Если заполняете от руки, пишите заглавными печатными буквами. Если данных нет, ставьте прочерки.
В графе «Документ» укажите реквизиты доверенности, если подавать декларацию будете не вы.

Код бюджетной классификации. Если вы не ИП, не нотариус и не иностранец, указывайте 18210102030011000110.
Подать документ в инспекцию в бумажном виде можно лично, через представителя или по почте ценным письмом с описью вложения. Если подавать лично, нужно два экземпляра: на втором налоговая поставит отметку с датой приема и вернет вам. Если по почте, дата подачи декларации - это дата отправки письма.
Со всех остальных доходов придется заплатить НДФЛ.
Запомнить
- Если вы получили доход, за который никто не платил НДФЛ, заплатить налог придется самостоятельно.
- Штраф за неуплату налогов - от 20 до 40% от неуплаченной суммы.
- Фрилансеры не освобождаются от уплаты налогов.
- Железный вариант для фрилансера с регулярным доходом - оформить ИП или платить налог на профессиональный доход.
- Чтобы отчитаться за доходы как частное лицо, заполните и подайте налоговую декларацию по форме 3- НДФЛ, а затем заплатите налог.
Если Вы являетесь налоговым резидентом РФ и получили доходы от источников в России или за ее пределами, то вероятно должны заплатить налог. Налог с дохода полученного на предприятии, за работника обычно выплачивает работодатель. Если вы как частное лицо, самостоятельно должны уплатить НДФЛ, то необходимо рассчитать налог за предыдущий год и оплатить его до середины июля текущего года. Свои расчеты необходимо отразить в налоговой декларации 3-НДФЛ, которая не позднее 30 апреля подается в Налоговую инспекцию.
Налоговая ставка зависит от видов деятельности и составляет 9%, 13% или 35% от полученного за год дохода. При заполнении декларации 3-НДФЛ необходимо правильно указать соответствующий вид дохода. Кроме того, в декларации можно учесть положенные вам налоговые вычеты, уменьшающие сумму уплачиваемого налога.
В настоящее время заполнить и подать налоговую декларацию 3-НДФЛ можно используя компьютер и интернет. Для этого необходимо зарегистрировать личный кабинет на сайте налоговой службы и там же скачать программу “Декларация” за отчетный год (год получения дохода).
В одной декларации 3-НДФЛ учитываются различные виды полученных доходов за год. Разница заключается в указании для каждой суммы дохода, специального кода, выбранного из перечня.
Последовательность действий
, на примере частного лица в РФ, получающего доходы в 2018 году, может быть следующая:
— получаете доход в 2018 году;
— регистрируете кабинет для физического лица на сайте ФНС (nalog.ru);
— в начале 2019 года, скачиваете и устанавливаете программу “Декларация” за 2018 год;
— в программе заполняете 3-НДФЛ и формируете файл для отправки;
— до 30 апреля 2019 года отправляете сформированный файл декларации, с сайта ФНС;
— получаете результат проверки налоговой декларации;
— до 15 июля оплачиваете сумму налога по полученной квитанции или на сайте налоговой службы.
Для регистрации кабинета на сайте, вам возможно потребуется посетить любой налоговый орган, для получения логина и пароля.
Бланк декларации 3-НДФЛ можно подготовить с помощью других программ и онлайн сервисов, или заполнить вручную и отнести (отправить почтой) в Налоговую инспекцию по месту регистрации.
За доходы, полученные от (код 1300, ставка 13%) от продажи фотографий и иллюстраций на , логично принимать те суммы которые, были перечислены фотобанками в (например, PayPal, Payoneer или Skrill). Так как именно этими деньгами вы распоряжаетесь, переводя их на банковскую карту или оплачивая непосредственно покупки и услуги в интернет.
Необходимо знать, что доход, полученный налогоплательщиком в другой стране (например, заработок с фотобанков), может облагаться налогом в обеих странах – стране налогоплательщика и стране получения дохода (в соответствии с законодательством этих стран). В таком случае, можно благодаря действующим соглашениям между государствами.
Если при заполнении декларации, решите использовать налоговый вычет (возврат вам части налога), приготовьтесь к более тщательной проверке вашей декларации и подтверждающих приложений к ней.
Далее приведены инструкции по отправке документов с сайта ФНС и подготовки 3-НДФЛ в программе “Декларация”. Данные инструкции отражают мой опыт. В вашей ситуации, возможно потребуется изменить некоторые действия и выбор опций.
Сайт налоговой службы часто изменяется. Инструкция приведена по состоянию на 2019 год. Внизу главной страницы выбирайте — Программные средства.
Выбирайте нужный год (год получения дохода) и кнопку — Загрузить.
Запустите полученный установочный файл. Пройдите процесс установки программы. Откройте программу и введите необходимые данные (инструкция ниже). Сохраните файл для отправки.
Готовый файл (.XML) можно отправить из личного кабинета на сайте с помощью электронной подписи. В личном кабинете выбирайте раздел — Жизненные ситуации. Далее — Подать декларацию 3-НДФЛ.
Выберите способ подачи декларации — Отправить декларацию, заполненную в программе.
Генерация подписи займет некоторое время (придется подождать). Я ждал минут десять.
После ожидания генерации ключа, необходимо снова зайти на страницу отправки декларации. Если ключ готов, вы попадете на страницу выбора файла.
Нажимайте Выбрать и укажите сохраненный в программе файл. Попадете на страницу готовых к отправке файлов.
Вверху будет указан файл декларации. Под ним место для загрузки дополнительных документов (если у вас они есть). Ниже введите пароль, который указали при создании электронной подписи. Нажимайте — Подтвердить и отравить.
Инструкция по заполнению налоговой формы 3-НДФЛ в программе «Декларация 2018» (мой опыт).
Физическим лицам, получающим доходы в иностранной валюте, без оформления налоговых вычетов, достаточно заполнить три раздела в программе. После запуска программы вы окажетесь в первом разделе — Задание условий.
Убедитесь, что отмечен тип 3-НДФЛ. Выберите из списка номер вашей налоговой инспекции. Укажите ОКТМО . Отметьте — Иное физическое лицо. Поставьте галочку для иностранной валюты. Переходите в раздел — Сведения о декларанте.
Заполните все поля и переходите в раздел — Доходы за пределами РФ. В этом разделе необходимо указать все декларируемые доходы по дате поступления (с 1 января по 31 декабря). Для удобства, можно предварительно составить две таблицы в любой удобной программе. Первая — Дата поступления дохода / Сумма в валюте / Источник дохода. Вторая — Перечень источников дохода с указанием юридического адреса / код страны.
Для учета первого дохода, нажмите знак плюс в программе. Появится окно ввода наименования источника дохода и указания (выбора) кода страны (источника дохода). Для примера, посмотрите перечень фотобанков в конце . Заполните и нажмите — Да. В разделе появится первый источник дохода. Теперь для него заполните остальные данные.
Укажите дату получения дохода (например, поступление на счет PayPal) и код валюты. Дату уплаты налога оставьте без изменения. Отметьте, автоматическое определение курса, для пересчета дохода в рубли (по курсу дня получения дохода). Выберите из перечня код дохода. 1300 — Доходы, полученные от использования авторских или иных смежных прав. Код дохода может влиять на размер налога и должен соответствовать деятельности от которой получен этот доход. Выбирайте код в соответствии с вашей деятельностью. Укажите сумму дохода в иностранной валюте. С первым доходом закончили. Аналогично поступайте со следующим доходом. Если очередной источник дохода повторяется, можно скопировать его соответствующей кнопкой и поменять дату и сумму. После внесения всех доходов, полученных за год, нажмите кнопку — Проверить, в меню программы. При необходимости исправьте ошибки.
Теперь сохраните файл для возможности использовать его в будущем. При нажатии кнопки — Просмотр откроется ваша 3-НДФЛ, для просмотра или распечатки. На второй странице можно посмотреть сумму насчитанного налога. Для формирования и сохранения файла предназначенного для отправки в налоговую, нажмите — Файл xml.
Оплатить налог можно в личном кабинете , в разделе — Мои налоги. Через некоторое время, после отправки декларации, появится информация с указанием суммы платежа. После нажатия кнопки — Оплатить, вам предложат варианты: банковской картой; сформировать квитанцию; через сайт кредитной организации.
Платить можно, не дожидаясь рассмотрения 3-НДФЛ. Если в декларацию будут внесены изменения, вам нужно будет доплатить разницу или излишек отразится на вашем балансе. Излишек можно будет зачесть в другие ваши налоги или вернуть.
Платить налог можно частями. Для избежания просрочки и начисления пени, необходимо завершить последний платеж до 15 июля. Оплачивайте по квитанции часть суммы. Через некоторое время (в моем случае — 7 дней) сумма к оплате, указанная в личном кабинете, уменьшится на сумму частичного платежа.
При использовании варианта оплаты — сформировать квитанцию, получаете PDF файл. Его можно открыть на компьютере и считать QR код (на экране) телефоном с приложением Сбербанк онлайн. Или распечатать квитанцию и оплатить в банке.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации