
Как перейти на «упрощенку» (УСН): заявление на УСН. Заявление на упрощенку для ооо при регистрации
Уведомление о переходе на УСН - это документ, который нужно заполнить и подать в Налоговую инспекцию, если вы предприниматель или руководитель небольшой фирмы и хотите перейти на «упрощёнку». Для начала проверьте, соответствует ли ваше предприятие условиям, которые выдвигает законодательство налогоплательщикам на УСН. Если все в порядке - переходите к заполнению формы в соответствии с нашими рекомендациями (обратите внимание на сроки подачи уведомления!).
Для перехода на УСН юрлицо или индивидуальный предприниматель подают в инспекцию ФНС по месту регистрации уведомление по рекомендованной приказом ФНС России от 2 ноября 2012 года № ММВ-7-3/ форме №26.2-1. Образец заполнения уведомления о переходе на УСН с 2019 года мы рассмотрим в этой статье. Успеть подать его необходимо до 31 декабря 2019 года.
Однако для этого еще необходимо соответствовать целому ряду критериев.
Если вы — ИП и:
- число человек, работающих в фирме, меньше 100;
- вы не применяете ЕСХН;
можете смело переходить на этот специальный режим.
Если вы — руководитель организации и:
- число работников у вас меньше 100;
- доход за 9 месяцев 2019-го не превысит 112 млн рублей при работе на УСН (п. 2 ст 346.12 НК РФ );
- остаточная стоимость основных средств менее 150 млн рублей;
- доля других фирм в уставном капитале меньше 25%;
- у фирмы нет филиалов;
- ваша деятельность не относится к финансовому сектору (банки, страховщики);
- заработок за прошлый год составил менее 150 млн рублей (п. 4 ст. 346.13 НК РФ ),
вы сможете использовать УСН с 2019 года. Для этого необходимо узнать о том, что собой представляет форма 26.2-1 (скачать бланк 2019 можно в конце статьи) и заполнить ее без ошибок.
Как получить уведомление
Уведомительный характер — отличительная черта перехода на УСН. Но это не значит, что нужно получать уведомление о переходе на УСН из налоговой службы. Как раз наоборот: вы сообщаете ФНС о своем намерении использовать «упрощенку» в следующем календарном году. Ранее действовала форма уведомления о возможности применения упрощенной системы налогообложения — этот бланк служил ответом на заявление налогоплательщика. Но он утратил силу еще в 2002 году по приказу ФНС России N ММВ-7-3/ Теперь ждать от налоговой разрешения на использование «упрощёнки» не нужно. Направляйте уведомление о переходе на УСН самостоятельно. Если для этого вам необходим образец заполнения уведомления о переходе на УСН- 2019 (форма 26.2-1), его можно найти в конце статьи.
Подтверждать право применять этот режим тоже нет нужды. Если вы не подходите по условиям, это выяснится после первой отчетности, и уж тогда придется отвечать за обман материально. У налоговой службы нет оснований запрещать или разрешать переходить на упрощенную систему, ее использование — добровольное право налогоплательщиков. Кроме того, уведомление о переходе на УСН формы 26.2-1, о котором пойдет речь в статье, имеет характер рекомендации. Сообщить в ФНС о намерении использовать спецрежим можно и в другой — произвольной форме, но удобнее воспользоваться готовой. Поэтому скачать бланк уведомления о применении УСН в 2019 году можно прямо в этом материале.
Срок подачи уведомления
Перейти на упрощенку можно с начала нового календарного года — налогового периода. Если вы планируете использовать эту систему с 2019-го, успейте найти образец заполнения уведомления о переходе на УСН с 2019 года для ИП и юрлиц, заполнить его и направить в территориальный орган ФНС до 31 декабря 2019 года. Точнее, до 29 декабря включительно, так как 31 декабря — это выходной день, воскресенье. При опоздании придется отложить переход на УСН на год. запрещает применять режим фирмам и предпринимателям, которые нарушили срок подачи документа.
Как заполнить уведомление о переходе на УСН 2019 (форма 26.2-1): пошаговая инструкция
Рекомендуемая форма введена приказом ФНС России от 02.11.2012 N ММВ-7-3/ «Об утверждении форм документов для применения упрощенной системы налогообложения». По такой же форме подают уведомление вновь созданные фирмы и ИП, только при этом они прилагают к нему документы для регистрации. Вновь созданные предприятия вправе сообщить в ФНС о применении УСН в срок 30 дней с тех пор, как встанут на учет.
Вот как выглядит пустой бланк:
Руководство по заполнению Формы 26.2-1
Разберем построчно, как заполнять форму. Отметим различия, которые важно учесть при внесении данных об организациях и индивидуальных предпринимателях.
Шаг 1 — ИНН и КПП

Впишите в строку ИНН — номер присваивается при регистрации фирмы или ИП. Предприниматели не вписывают КПП — код причины постановки на учет, так как попросту не получают его при регистрации. В этом случае в клетках ставятся прочерки.
Если уведомление подает организация, КПП проставляется обязательно.

Шаг 2 — код налогового органа

За каждой ИФНС закреплен код, который указывают при подаче заявлений, отчетов, деклараций и прочих бумаг. Фирмы и ИП передают бланки в инспекцию по месту регистрации. Если вы не знаете код, то посмотреть можно на сайте ФНС. На примере код Межрайонной инспекции Федеральной налоговой службы № 16 по Санкт-Петербургу.
Шаг 3 — код признака налогоплательщика
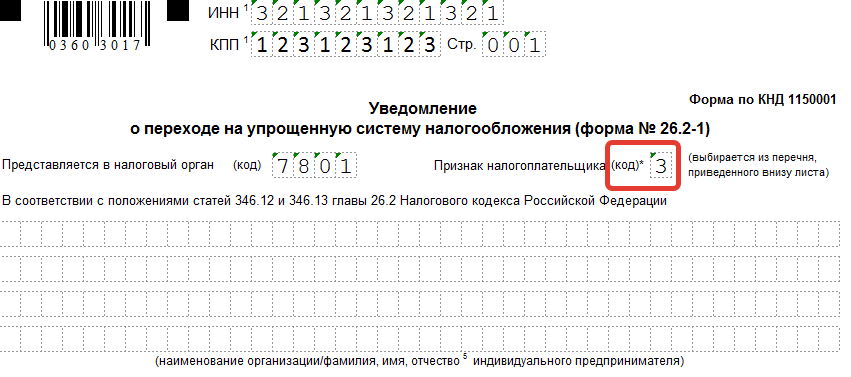
Внизу листа приведен перечень цифр, обозначающих признак налогоплательщика:
- 1 ставится при подаче уведомления вновь созданным лицом вместе с документами на регистрацию;
- 2 — если лицо регистрируется вновь после ликвидации или закрытия;
- 3 — если существующее юрлицо или ИП переходят на УСН с иного режима.
Шаг 4 — название фирмы или ФИО ИП
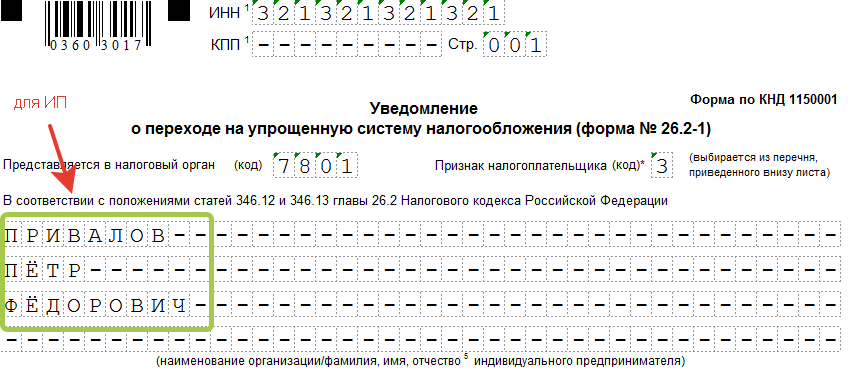
Предприниматель вносит ФИО, остальные клетки заполняя прочерками.
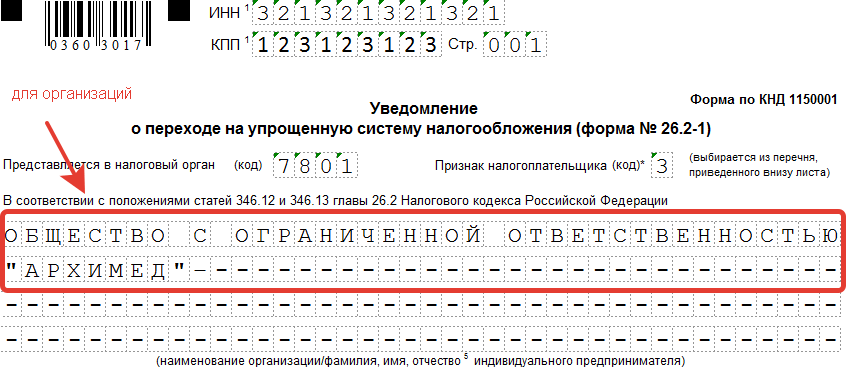
Если вы руководитель фирмы, то впишите полное наименование организации. Остальные ячейки заполните прочерками.
Шаг 5 — цифра в строке «переходит на упрощенный режим» и дата перехода
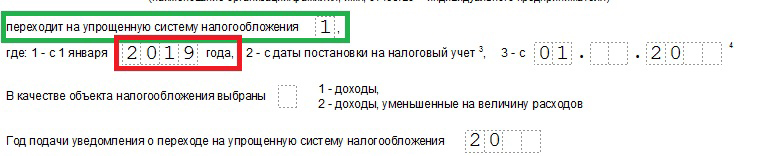
Укажите одно из трех значений. Снизу расшифровывается каждая из цифр:
- 1 — для тех, кто переходит на УСН с других режимов налогообложения с начала календарного года. Не забудьте вписать год перехода;
- 2 — для тех, кто впервые регистрируется как ИП или юрлицо;
- 3 — для тех, кто перестал применять ЕНВД и переходит на УСН не с начала года. Распространяется не на всех плательщиков ЕНВД. Чтобы перейти с ЕНВД на упрощёнку в середине года, нужны основания. Например, прекратить деятельность, которая облагалась ЕНВД, и начать вести иной бизнес.
Шаг 6 — объект налогообложения и год подачи уведомления
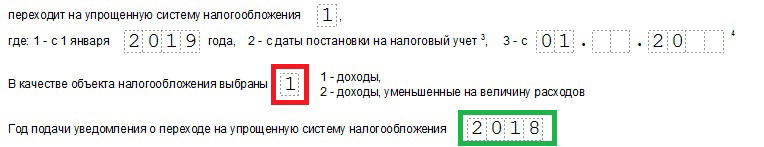
Поставьте значение, соответствующее выбранному объекту налогообложения:
- УСН «доходы» облагается по ставке 6% — вычитать расходы из налоговой базы нельзя. Регионы с 2016 года могут понижать процентную ставку. Если выбрали этот вид объекта, ставьте 1.
- УСН «доходы минус расходы» имеет ставку 15%, которую регионы вправе снижать до 5%. Из суммы дохода вычитаются понесённые расходы. Если выбор — «доход минус расход», ставьте 2.
Не забудьте указать год, в котором подаете уведомление.
Шаг 7 — доходы за 9 месяцев
Впишите величину доходов за 9 месяцев 2019 г., для организации она не может превышать 112 500 000 рублей для права применять упрощенную систему в будущем периоде. На ИП это ограничение не распространяется.
Шаг 8 — остаточная стоимость ОС
Остаточная стоимость ОС организации на 1 октября 2019 не может превышать 150 000 000 рублей. Для ИП ограничения нет.
Шаг 9 — ФИО руководителя фирмы или представителя
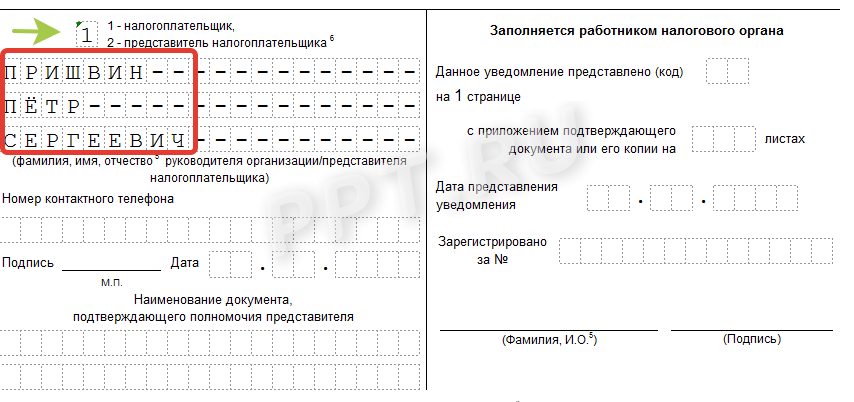
В заключительной части указывают ФИО руководителя фирмы или его представителя, который вправе подписывать бумаги по доверенности. Не забудьте указать цифрой, кто ставит подпись в форме:
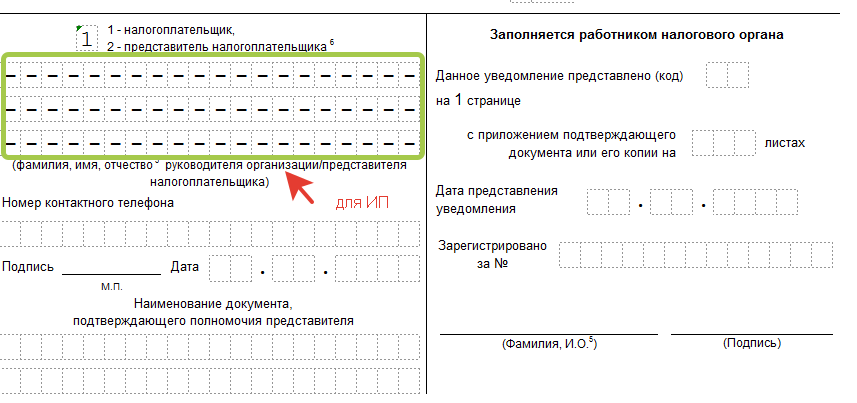
Предпринимателю фамилию в эту строку писать не нужно, поставьте прочерки.
Шаг 10 — номер телефона, дата, подпись
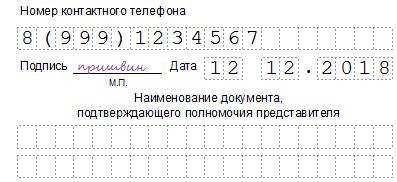
Укажите контактный номер, дату подачи уведомления. На бланке ставиться подпись предпринимателя, руководителя фирмы или представителя налогоплательщика.
Оставшуюся часть бланка заполняет работник налогового органа. Форма 26 2 1 (образец заполнения для ИП 2019 и юрлиц) составляется в двух экземплярах. Один возвращают налогоплательщику с подписью и печатью ИФНС. Это подтверждение того, что вы сообщили в налоговый орган о своем намерении перейти на упрощёнку со следующего года.
Упрощенная система налогообложения – самый популярный налоговый режим у малого бизнеса. Если предприниматель вовремя подает заявление на упрощенку, то налогов платить он будет гораздо меньше, чем на общей системе налогообложения.
Срок для подачи уведомления – всего 30 дней , но в некоторых случаях можно подавать заявление о переходе на УСН вместе с . Расскажем, где взять бланк этого документа и как заполнить заявление на УСН при регистрации ИП .
Бланк заявления на УСН
Заявление, а если точнее, уведомление о применении УСН – это официальный документ, опубликованный в приказе ФНС России от 02.11.2012 N ММВ-7-3/829@. Все формы, утвержденные этим приказом, актуальны и в 2019 году. Скачать бланк для заполнения можно на ресурсе nalog.ru, в справочно-правовых системах или на нашем сайте.
Обращайте внимание на то, чтобы на скачанном бланке были следующие реквизиты:
- штрих-код с цифрами 0360 3017 в левом верхнем углу;
- указание на форму по КНД 1150001 в правом верхнем углу.
Форма заявления одинакова для всех плательщиков упрощенной системы: для ИП и организаций, а также для обоих вариантов УСН «Доходы» или «Доходы минус расходы».
Порядок перехода на УСН при регистрации ИП
Заявление о переходе на упрощенную систему налогообложения подается в порядке, предусмотренном статьей 346.13 HК РФ. Согласно этим нормам, если уведомление подано в 30-дневный срок, индивидуальный предприниматель признается упрощенцем с даты государственной регистрации.
Например, ИП зарегистрирован 25 сентября, а заявление о переходе подал в инспекцию только 15 октября. 30-дневный срок был соблюден, значит, предприниматель будет считаться плательщиком УСН с 25 сентября, а не с реальной даты подачи уведомления.
Налоговый кодекс не предусматривает особого порядка подачи заявления на упрощенную систему вместе с формой Р21001. Тем не менее, на практике многие будущие предприниматели заявляют о переходе на упрощенку уже тогда, когда неизвестно, будет ли регистрация ИП успешной. Да и сам бланк уведомления заполняется по-разному для тех, кто уже прошел регистрацию и тех, кто статус предпринимателя еще не получил.
Таким образом, сообщить о переходе на УСН при регистрации ИП можно в следующие сроки:
- вместе с подачей формы Р21001 и другими обязательными документами;
- в течение 30 дней после даты государственной регистрации предпринимателя.
Первый вариант, конечно, удобнее, ведь в налоговую инспекцию не придется ходить несколько раз. Однако здесь есть одно «но» — не каждая ИФНС примет у вас заявление на УСН при регистрации ИП. Чем может быть вызван такой отказ?
Дело в том, что согласно статье 346.13 НК РФ подавать уведомление на упрощенку надо в инспекцию, указанную в свидетельстве о постановке на учет в налоговом органе. При этом часто регистрация ИП происходит в специальных налоговых инспекциях. Например, в столице регистрация осуществляется в 46-ой ИНФС, а в Санкт-Петербурге – в 15-ой ИФНС. А на налоговом учете предприниматель будет стоять в другой инспекции — по адресу своей прописки.
Тем не менее, на практике многие регистрирующие инспекции соглашаются принять заявление на упрощенку вместе с формой Р21001. Однако, если у вас не приняли заявление на УСН при регистрации ИП, не переживайте, у вас в запасе есть целый месяц с даты выдачи свидетельства. Надо просто уточнить, в какой ИФНС будет стоять на учете ИП, и подавать уведомление туда.
Как заполнить заявление
В бланке уведомления всего одна страница, поэтому у вас не будет особых трудностей при его заполнении. Все записи вносятся заглавными печатными буквами шрифтом черного цвета. Пустые ячейки заполняются прочерками.
- Если заявление на УСН подается вместе с документами на регистрацию ИП, то поле ИНН не заполняется. Прочерки будут также в поле КПП, потому что такой код у физических лиц отсутствует.
- Поле «Признак налогоплательщика» заполняется по рекомендации ФНС:
- 1 – при подаче вместе с документами на регистрацию ИП;
- 2 – при подаче в первые 30 дней с даты постановки на учет или снятии с учета по ЕНВД;
- 3 – при переходе работающих предпринимателей с других систем налогообложения.
- Следующие четыре строчки предназначены для указания полного имени физического лица, проходящего регистрацию в качестве ИП.
- Рядом со строчкой «переходит на упрощенную систему налогообложения» вписывают цифру «2», которая обозначает переход на УСН с даты регистрации ИП.
- В поле объекта налогообложения укажите «1» для «Доходы» или «2» для «Доходы минус расходы».
- Впишите год подачи заявления – 2019.
- В следующих трех строчках проставьте прочерки, потому что они предназначены для перехода на упрощенку организаций, которые уже работают на каком-то либо режиме.
- Левая нижняя часть листа предназначена для внесения данных заявителя или его доверенного лица. Если уведомление подает лично предприниматель, то укажите признак налогоплательщика «1», а в полях для указания имени проставьте прочерки. Согласно сноскам, здесь указывается только имя представителя ИП или руководителя юридического лица.
- В низу листа необходимо указать номер заявителя и дату подачи заявления.
В инспекцию подают два экземпляра заполненного документа, на одном из них инспектор проставит отметку о принятии. В принципе, второй экземпляр с отметкой является подтверждением перехода ИП на упрощенку, поэтому его надо хранить в качестве доказательства. Дополнительно можно запросить в инспекции Информационное письмо по форме № 26.2-7, где будет подтверждена, что предприниматель действительно работает на упрощенном режиме.
Выбор упрощенной системы налогообложения (УСН) для ведения бизнеса очень распространен среди предпринимателей. Относительная легкость ведения бухгалтерского и налогового учета, понятность и прозрачность расчетов, сокращенное количество отчетов и налогов, которые необходимо сдавать и уплачивать. Все эти факторы часто играют ведущую роль при выборе.
Перейти на «упрощенку» можно либо с начала календарного года, либо при регистрации. Как не пропустить момент перехода, по какой форме, в какие сроки, куда и как подавать уведомление о переходе - рассмотрим в нашей статье.
Когда ООО может перейти на упрощенную систему налогообложения?
Общество с ограниченной ответственностью, как и индивидуальные предприниматели, могут применять УСН, если соответствуют регламентированным условиям. Эта система была разработана специально для представителей малого и микробизнеса как льгота и поддержка от государства. Если вы - действующее ООО, находящееся на другой системе, то перейти на «упрощенку» вы сможете только с нового календарного года, предварительно уведомив о переходе налоговые органы.
А вот если вы только организуете свой бизнес, то воспользоваться правом на применение УСН можно прямо с момента регистрации. Для этого вам необходимо своевременно подать уведомление о применении упрощенной системы налогообложения. Рассмотрим подробно, как не пропустить момент и не оказаться на основной системе до нового года.
В какие сроки и как уведомить налоговую о переходе на УСН?
Для перехода на упрощенную систему налогообложения регистрирующемуся ООО необходимо подать уведомление либо одновременно с регистрацией в комплекте документов, либо не позднее 30 календарных дней с даты постановки на учет в налоговом органе, указанной в свидетельстве о постановке на учет в налоговом органе (п. 2 ст. 346.13 Налогового кодекса Российской Федерации (далее НК РФ)).
Уведомление может быть подано в свободной форме, если в нем будут отражены все необходимые реквизиты и показатели:
- название компании;
- что будет является объектом налогообложения доходы или доходы, уменьшенные на величину расходов;
- с какой даты вы переходите на УСН;
- год подачи уведомления о переходе.
Также необходимо отразить информацию о:
- периоде подачи уведомления (одновременно с документами на государственную регистрацию; при переходе с ЕНВД; при переходе с другой системы налогообложения);
- контактных данных;
- информацию о представителе юридического лица.
Но все же лучше использовать рекомендованную «Уведомление о переходе на упрощенную систему налогообложения» (утверждена Приказом ФНС России от 02.11.2012 N ММВ-7-3/829@ «Об утверждении форм документов для применения упрощенной системы налогообложения»). При заполнении уведомления вы внесете всю необходимую информацию и не забудете ничего нужного.
Как заполнить уведомление о переходе на УСН (форму № 26.2-1)?
Оформить уведомление можно на компьютере, внеся все данные заглавными буквами, в каждой ячейке должен быть один символ, либо черной ручкой печатными буквами.
Заполнение формы 26.2-1 будет зависеть от того, когда она подается в налоговые органы. Отличия хотя и не значительные, но все-таки есть.
Как заполнить уведомление о переходе на УСН при регистрации ООО (Образец)
Как заполнить уведомление о переходе на УСН в течение 30 дней с момента регистрации ООО (Образец)
Подать уведомление можно в ИФНС лично или через представителя по доверенности (обратите внимание, что доверенность для представителя ИП должна быть заверена нотариусом). В таком случае у вас останется на руках один экземпляр уведомления с отметкой налоговой. Этот экземпляр вам необходимо будет хранить.
Также уведомление можно отправить Почтой России ценным письмом с описью вложения. Второй экземпляр описи вложения с отметкой почты приложите к своему экземпляру заявления и также храните все то время, что будете применять УСН.
Кроме того, подать уведомление можно по ТКС (телекоммуникационным каналам связи), подписанное электронно-цифровой подписью (ЭЦП).
Обязательно проверьте, внесла ли вас налоговая в базу как применяющих упрощенную систему налогообложения.
Как видите, заполнить и подать уведомление о применении упрощенной системы налогообложения довольно просто. Главное - не забудьте соблюсти сроки.
Напомним, что для безошибочного заполнения уведомления о переходе на УСН вы можете воспользоваться бесплатным онлайн-сервисом «Моё Дело» - бесплатная подготовка документов , что несомненно исключит риски допустить ошибки в документах и в конечном итоге получить отказ в переходе на УСН.
А для правильного ведения учёта, расчета налогов и взносов, соблюдения сроков их уплаты и сдачи отчётности, воспользуйтесь специальным онлайн-сервисом «Моё дело» - Интернет-бухгалтерия для малого бизнеса . Сервис идеально подходит для ИП и ООО на ОСНО, УСН, ЕНВД и ПСН. Получить бесплатный доступ к сервису вы можете прямо сейчас по
Переход на УСН — это добровольная процедура. ИП и организации могут осуществить переход на упрощенную систему, подав уведомление вместе с пакетом документов на регистрацию. Если вновь созданная организация и вновь зарегистрированный ИП это не сделала сразу, то она вправе уведомить о переходе на УСН не позднее 30 календарных дней с даты постановки на учет в налоговом органе, указанной в свидетельстве о постановке на учет в налоговом органе. В этом случае, как указано в , организация и ИП признаются налогоплательщиками, применяющими упрощенную систему, с даты постановки их на учет в налоговом органе, указанной в свидетельстве о постановке на учет в налоговом органе.
Также переход на УСН возможен с других режимов налогообложения, но только со следующего календарного года.
Показатели для перехода на УСН
Перед подачей уведомления о переходе на «упрощенку», нужно убедиться в том, что организация или ИП соответствует определенным условиям по средней численности персонала, остаточной стоимости основных средств, доходам за 9 месяцев года, предшествующего переходу.
Условия для ИП:
- не применяется ЕСХН.
ИП могут перейти на УСН независимо от дохода, о чем предупреждает . Тем не менее лимит по доходам имеет значение для ИП тогда, когда он уже начал применять упрощенную систему.
Условия для организаций:
- доход за 9 месяцев 2016 года: максимальный порог — 51,615 млн руб. (45 млн руб. × 1,147); для перехода на УСН с 2017 года лимит доходов за январь-сентябрь 2016 года составляет 59,805 млн руб. (45 млн руб. × 1,329).
- остаточная стоимость основных средств — не более 100 млн руб.;
- средняя численность работников — не более 100;
- доля других фирм в уставном капитале — не более 25%;
- отсутствие филиалов и (или) представительств.
Существуют ограничения и по виду деятельности. Не могут применять УСН: банки, страховые компании, негосударственные пенсионные фонды, инвестиционные фонды, профессиональные участники рынка ценных бумаг, ломбарды, организации, занимающиеся производством подакцизных товаров, добычей и реализацией полезных ископаемых (кроме общераспространенных полезных ископаемых), организации, которые занимаются организацией и проведением азартных игр, нотариусы, занимающиеся частной практикой, адвокаты, учредившие адвокатские кабинеты, организации — участники соглашений о разделе продукции, казенные и бюджетные учреждения; иностранные организации; микрофинансовые организации; частные агентства занятости, которые ведут деятельность по предоставлению персонала.
Подробно о количественно-стоимостных показателях перехода на УСН и количественно-стоимостных критериях работы на УСН с 2017 года рассказывает Наталья Горбова, руководитель направления обучения налогового учета и отчетности :
Уведомление о переходе на УСН
Срок подачи уведомления о переходе на УСН — не позднее 31 декабря (п. 1 ст. 346.13 НК РФ). При наличии электронной квалифицированной подписи уведомление может быть подано в электронном виде через интернет.
ИП и организация самостоятельно сообщает ФНС о намерении применять УСН в следующем календарном году. Сделать это можно в произвольной форме или с помощью формы, утвержденной . Бланк Уведомления о переходе на упрощенную систему налогообложения (форма № 26.2-1) можно скачать .
Как заполнить бланк построчно
Уведомление о переходе на УСН заполняется в двух экземплярах. В пустых ячейках ставятся прочерки.
ИНН : номер, присваиваемый организации или ИП при регистрации.
КПП : код причины постановки на учет. Указывается только организацией.
Код налогового органа : это тот код, который указывается при подаче отчетов, деклараций.
Признак налогоплательщика (код) : выбирается из перечня, указанного внизу на бланке.
1 — Организации и ИП, подающие уведомление одновременно с документами на государственную регистрацию.
2 — Вновь созданные организации и вновь зарегистрированные ИП, включая организации и ИП, подающих уведомление одновременно с документами на государственную регистрацию, а также организации и ИП, которые перестали быть налогоплательщиками ЕНВД.
3 — Организации и ИП, переходящие с иных режимов налогообложения, за исключением налогоплательщиков ЕНВД.
Название организации / ФИО ИП : руководитель организации вписывает полное наименование организации, а предприниматель — ФИО.
Строка «Переходит на упрощенную систему налогообложения» : вписывается подходящее значение с расшифровкой каждой цифры:
1 — Если переход на УСН с других режимов с начала календарного года (указывается также год перехода на УСН).
2 — Если организация или ИП впервые регистрируется.
3 — Если прекращается применение ЕНВД и осуществляется переход на УСН не с начала года.
Строка «В качестве объекта налогообложения выбраны» : в зависимости от выбранного вида объекта указывается соответствующая цифра.
Строка «Получено доходов за девять месяцев года подачи уведомления» : вносится размер доходов за 9 месяцев 2016 года (помните о максимальном пороге доходов!).
Строка «Остаточная стоимость основных средств на 1 октября подачи уведомления составляет » : для организаций она не должна быть более 100 млн руб. У ИП нет ограничений.
Налогоплательщик / представитель налогоплательщика: в зависимости от того, кто ставит подпись, указывается соответствующая цифра: 1 — сам налогоплательщик (руководитель) или 2 — представитель. Также в строку бланка вписывается ФИО руководителя организации / его доверенного представителя. А ИП свою фамилию сюда вписывать не нужно.
Номер контактного телефона, подпись, дата : в бланке указывается номер телефона, а также дата подачи уведомления. Подпись ставит ИП или руководитель компании / его представитель.
Каждый индивидуальный предприниматель имеет право самостоятельно выбирать систему налогообложения, на которой он будет работать. Это может быть общая система, патент, вменёнка, упрощёнка или единый сельскохозяйственный налог. Особой популярностью у начинающих бизнесменов пользуется УСН (упрощённая система налогообложения), она удобна в учёте и позволяет снизить налоговую нагрузку.
Заявление ИП на применение УСН нужно подавать, оценив все преимущества и недостатки этого режима.
К основным достоинствам стоит отнести:
- простой механизм фиксирования доходов и расходов позволяет вести учёт самостоятельно без привлечения специалиста со стороны, при больших оборотах можно принять в штат бухгалтера или воспользоваться аутсорсингом;
- налоговая декларация подаётся один раз в год;
- платится один налог, не нужно начислять НДС и НДФЛ.
К преимуществам также можно отнести и возможность самостоятельно выбирать форму УСН:
- Доходы. ИП выплачивает 6% с полученных доходов, которые фиксируются в КУДиР. Вести учёт расходов нет необходимости.
- Доходы минус расходы. Начисляется 15% на разницу между доходами и расходами хозяйственной деятельности. Выгодно для предпринимателей, у которых невысокая наценка на товары и достаточно документально подтверждённых расходов.
Законодательство позволяет понижать указанные ставки на усмотрение властей регионов.
Прежде чем подать заявление о применении УСН при регистрации ИП нужно оценить и недостатки этой системы.
К минусам можно отнести:
- не все предприниматели имеют право работать на УСН, список запрещённых видов деятельности регламентируется НК РФ. К примеру, на упрощёнке нельзя заниматься страхованием и банковским делом;
- не все расходы можно включать для снижения облагаемой базы;
- нельзя нанимать в штат более 100 человек;
- годовой оборот не может превышать 150 млн р.
Приняв решение о применении упрощённой системы, ИП должен уведомить об этом НИ, иначе работа на УСН будет незаконной.
Бизнесмен может подать сразу заявление о переходе на УСН при регистрации ИП. Если этого не сделать, то он будет вынужден работать на ОСН (общий режим).
Подать уведомление на УСН можно на протяжении 30 дней с датырегистрации ИП. Для этого нужно скачать бланк на сайте налоговой, заполнить и передать в ИФНС.
Для уже действующих предпринимателей законом предусмотрены другие сроки перехода на УСН. Подать заявление на упрощёнку на следующий год можно с 1 октября до конца текущего года. Это значит, что до конца 2019 года подаётся уведомление для работы на УСН в 2019 году.
Если последний день года выпадает на выходной, то срок продлевается до первого рабочего дня в новом году.
Важно определиться соответствует ли ИП установленным законодательством критериям для перехода на упрощённую систему.
Причины отказа:
Налоговая инспекция имеет право отказать в переводе на упрощёнку, если заявление содержит ошибки, исправления или неточные данные. Поэтому заполнять бланк нужно очень внимательно.
Образец заявления на УСН для создаваемого ИП в 2019 году можно скачать в сети интернет и заполнить бланк онлайн.
Важно правильно указать тип документа:
- 1 –заявление подано при регистрации;
- 2 – подаётся на протяжении 30 дней с момента регистрации;
- 3 – если осуществляется переход с иного режима.
Если заявление на УСН подаётся при регистрации, то КПП не указывается, ставится прочерк. ИНН также может отсутствовать, его присвоят автоматически при открытии предпринимательства. В таком случае в графах ставятся прочерки.
- В поле, состоящем из четырёх строчек, вносятся фамилия, имя и отчество предпринимателя.
- Далее нужно указать цифру 1,2 или 3, которая означает дату перехода на УСН.
- Выбирается объект налогообложения: 1 – Доходы, 2 – Доходы за вычетом расходов.
- Следующие три строки нужны при переходе с другого режима.
- В левой нижней части указывается информация о лице, подающем заявление: лично ИП или посреднике. Вносится ФИО, контактный телефон.
- Внизу ставится подпись и дата.
Заявление на упрощёнку при регистрации ИП подаётся в 2-х экземплярах: один остаётся в НИ, второй с отметкой возвращается предпринимателю.
Свой экземпляр нужно хранить, так как он является подтверждением уведомления ФНС о переходе на УСН.
ИП имеет право запросить в налоговой письмо, подтверждающее право вести хозяйственную деятельность на упрощённой системе налогообложения.
Статья 346.13 НК РФ п. 1 подтверждает, что подавать заявление на УСН при регистрации ИП нужно по месту регистрации предпринимателя. Если ИП уже действующее, то уведомление отправляется в ИФНС, в которой ИП стоит на учёте.
В больших городах есть инспекции, которые занимаются регистрационными вопросами. И только туда можно подать документы на открытие ИП, а вот все дальнейшие взаимоотношения с контролирующим органом осуществляются по месту прописки.
Подать уведомление на применение УСН для ИП на 2019 год при регистрации можно несколькими способами:
- Обратившись лично в налоговый орган по месту прописки. Подаётся заявление по форме Р21001, уведомление о применении УСН, квитанция об уплате госпошлины, копия паспорта и ИНН при наличии.
- Через представителя. Потребуются те же документы и заверенная нотариусом доверенность.
- Электронкой на сайте ИФНС. Необходима электронная подпись. Для её формирования нужно обратиться в специализированный центр. ЭЦП пригодится в дальнейшем для подачи отчётности в электронном виде и взаимодействия с контролирующими органами.
- Через госуслуги. Данный сервис позволяет не только провести регистрацию ИП онлайн, но и вносить изменения в госреестр, подавать налоговую отчётность и многое другое.
- С помощью МФЦ. Многофункциональный центр берёт на себя обязанность передавать в контролирующие органы информацию, но за такие услуги взымает дополнительную плату.
Стоит помнить, что при выборе УСН нужно уведомить об этом контролирующий орган, который не обязан предоставлять документ, подтверждающий право работать на упрощёнке. Но если есть сомнения в правомерности применения УСН, рекомендуется обратиться в ИФНС с запросом о предоставлении официального письма. Такое письмо обезопасит предпринимателя от неправомерных действий сотрудников НИ.
Для работы с партнёрами стоит иметь копии выписки из ЕГРИП, где указана вся информация о предпринимателе, в том числе виды деятельности и система налогообложения.
Переход с УСН на другие режимы
ИП имеет право добровольно сменить режим налогообложения. Чтобы перейти с УСН на ОСНО или ЕНВД нужно подать уведомление в налоговую инспекцию.
ИП не может продолжать работать на УСН, если нарушены такие условия:
- Штатных сотрудников более 100 человек.
- Доходы превысили 150 млн р.
- Предприниматель начал вести деятельность, запрещающую применение УСН, например, кредитование или инвестирование.
Если ИП утратил право применения упрощёнки, например, из-за превышения допустимого лимита доходов, он также должен уведомить НИ.
Сокрытие этой информации грозит ответственностью для ИП. При подаче годовой отчётности будет выявлен факт нарушения и предпринимателю придётся пересчитать все свои доходы в соответствии с принципами общей системы налогообложения, подать необходимую отчётность и уплатить налоги и штрафные санкции.
При добровольном переходе также необходимо поставить в известность контролирующий орган. Иначе возникнут недоразумения с оплатой налогов и подачей отчётности.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации