
Как перейти на «упрощенку» (УСН): заявление на УСН. Заявление на упрощенку для ооо при регистрации
(УСН, УСНО, упрощенка, упрощенный налог) является документ, в котором ИП или организация сообщает о своем желании применять один из специальных режимов налогообложения – упрощенный.
Зачем заявлять о переходе на УСН
УСН, равно как и вмененка и патент, являются добровольными режимами налогообложения и могут применяться ИП и организациями по своему усмотрению при соблюдении соответствующих условий.
При регистрации предпринимателя или юридического лица он автоматически переводится на ОСНО, если уведомление для перехода на УСН им не будет предоставлено в течение 30 дней после постановки на учет.
ОСНО является одним из самых сложных и экономически невыгодных для субъектов малого предпринимательства режимов налогообложения. В большинстве случаев он применяется, когда по численности сотрудников и денежным оборотам компания или ИП не может применять УСН или ЕНВД либо, в случае, когда налогоплательщик сотрудничает в основном с контрагентами, заинтересованными в зачете «входного» НДС.
Порядок заполнения:
- В блоке 1 необходимо указать ИНН физического лица.
Если его нет, то строчку нужно отчеркнуть.
- В блоке 2 нужно отразить код налогового органа, в который будет представляться заявление и признак налогоплательщика.
Код налогового органа в который подается заявление можно узнать с помощью специального сервиса на сайте ФНС РФ.
Признак налогоплательщика при подаче заявления вместе с документами на регистрацию указывается «1».
- В блоке 3 указываются полностью ФИО ИП, подающего указанный документ.
- В блоке 4 указывается код 2, в остальных ячейках ставятся прочерки.
- В блоке 5 отражается код, соответствующий виду выбранного объекта по УСН: «1 » – для объекта «Доходы» 6% и «2 »- для объекта «Доходы минус расходы» 15%.
- В блоке 6 указывается год подачи документа.
- В блоке 7 ставится код «1 » если уведомление подается сам будущий ИП и «2 » если его представитель.
Если ставится код «1 », то 3 нижних строчки отчеркиваются и указывается только контактный номер телефона, дата заполнения заявление и подпись ИП.
Если ставится код «2 », то в трех нижних строчках необходимо указать ФИО представителя ИП, затем номер контактного телефона и, в самом низу, данные о документе, подтверждающем полномочия представителя.
Все остальные строчки, а также строки, незаполненные полностью, отчеркиваются.
Для ООО при первичной регистрации
Порядок заполнения:
- В блоке 1 ИНН и КПП не указываются, так как организации они пока не присвоены.
- В блоке 2 указывается код налогового органа, в который будет представлен пакет документов на регистрацию вместе с данным уведомлением, а также признак налогоплательщика.
Порядок заполнения уведомления при предоставлении его после регистрации (в течение 30 дней) или при переходе с ЕНВД, если деятельность на вмененке прекращена, отличается лишь признаком налогоплательщика (код). В данном случае ставится «2 », а не «1 », как в первом образце.
Специальный режим налогообложения во многих случаях дает законную возможность оптимизировать налоговые расходы. Главная цель введения специальных налоговых режимов для малого и среднего бизнеса – сделать доступным ведение своего дела для непрофессионала.
Условия, при выполнении которых у компании есть право на переход на УСН
Любой спецрежим налогообложения может применять далеко не каждая компания, это облегченный налоговый режим для малого и среднего бизнеса. Существует закрытый перечень требований, соответствуя которым компания может осуществить переход на УСН, условияперечисленны в ст. 346.12 НК РФ. Ключевые из них:
- ежегодный доход компании не должен превышать 60 млн рублей (если ООО не выполняет данное или любое другое условие, оно обязано применять общую систему налогообложения со следующего квартала);
- среднегодовая численность работников не более 100 человек. Следует учитывать, что если единственной целью сокращения работников является получение налоговой льготы, это будет учтено контролирующими органами, суд вряд ли встанет на Вашу сторону, если экономическая неэффективность сокращения очевидна;
- стоимость основных средств и материальных активов не должна быть больше 100 млн рублей;
- доля участия других организаций не должна превышать 25 %;
- ООО имеет филиалы или представительства.
Также предъявляются некоторые требования к деятельности ООО. Компания не может заниматься банковской, страховой деятельностью, также применение упрощенной системы запрещено для нотариусов, адвокатов и в некоторых других случаях, установленных ч. 3 ст. 346.12 НК РФ. Эта статья накладывает определенные ограничения на деятельность организации, применяющей УСН, например, ООО не может заниматься торговлей подакцизными товарами.
Переход на УСН при регистрации компании
Если изначально планируется бизнес, не подпадающий под установленные законом ограничения для применения упрощенной системы, лучше перейти на эту систему уже при открытии дела. Переход на УСН при регистрации ООО не требует сложной процедуры. В течение 30 календарных дней с момента регистрации налоговый орган необходимо подать уведомление о применении упрощенной системы налогообложения. В уведомлении указываются:
- код организации-налогоплательщика;
- ИНН организации;
- наименование ООО;
- дата постановки на учет;
- выбранный объект налогообложения: «доходы минус расходы» или «доходы»;
- остаточная стоимость основных средств на 1 октября текущего года.
Бланк заявления о переходе на УСН можно скачать (с 2013 года заявление называется уведомлением, но суть документа от этого не изменилась). Лицо, подающее уведомление, должно иметь на это подтвержденные документально полномочия. Документы подаются в налоговый орган по месту регистрации юридического лица.
Следует учитывать, что применение УСН всегда осуществляется добровольно, поэтому налоговый орган не уведомляет налогоплательщика о том, может он или нет перейти на упрощенную систему. Если деятельность вашей компании не соответствует установленным законом требованиям и не дает вам право сделать переход на УСН, сотрудник налоговой службы, проверяя заявление, укажет на все ошибки и не примет документы.
Еще одна тонкость: 30-дневный срок судебная практика не считает пресекательным, поэтому при его пропуске можно оспорить отказ, полученный в налоговой, в суде. Также возможна спорная ситуация, когда сотрудник налоговой отказал в принятии заявления, либо налоговая выслала компании уведомление об отсутствии права на применение УСН. Это не основание не применять упрощенную систему, если у вас есть право на ее применение – решение налоговой необходимо оспорить в суде.
Рассмотрение заявления длится до 30 дней. Применять УСН необходимо с даты регистрации ООО. Если по заявлению принято положительное решение, налоговая иногда не высылает уведомления о подтверждении права на применение УСН, поэтому по истечению указанного срока лучше обратиться в налоговую самостоятельно. Переход осуществляется в уведомительной форме, поэтому не полученное уведомление не является основанием для применения общей системы – в случае разбирательства с налоговой суд встанет на сторону налогоплательщика.
Переход на УСН с общей системы налогообложения в начале года
Часто при регистрации предприниматель не знает о возможности применения упрощенной системы, либо выбирает общую систему по рациональным причинам, но в процессе ведения деятельности возникает необходимость налоговой оптимизации. Чтобы осуществить переход на УСН в 2014 году в начале налогового года, необходимо до 31 декабря предыдущего года подать в налоговую уведомление о переходе на УСН. Оно рассматривается в том же порядке, что и при регистрации ООО.
Переход на УСН в середине года не предусмотрен законодательством, поэтому для изменения системы налогообложения придется подождать начала следующего года. Переход с УСН на общую систему, напротив, должен осуществляться с начала квартала после того, как деятельность или другие параметры компании перестали отвечать установленным в законе требованиям.
Бухгалтерские работники часто сталкиваются со сложностями при применении новой системы налогообложения. Автоматически осуществить переход на УСН в 1С 8.2,просто изменив общую систему на УСН, невозможно. Необходимо начать новую учетную политику организации и ввести начальные остатки вручную, это единственный способ избежать ошибок.
При переходе на УСН восстановление НДС может быть самым сложным для бухгалтера вопросом. Перед переходом на новую систему НДС необходимо восстановить, так как при специальном режиме налогообложения этот налог уже не выплачивается, поэтому НДС, принятый к вычету, необходимо доплатить в бюджет РФ.
Восстановление НДС в каждом конкретном случае может быть непростой задачей, но общие правила выглядят следующим образом:
- подлежит восстановлению НДС с остаточных средств и материалов, не поступивших в производство на момент перехода на новую систему налогообложения. Поэтому если на складе есть товары, НДС на которые уже был принят к вычету, его необходимо восстановить. НДС на материалы, использованные для изготовления продукции, если она еще не реализована, восстанавливать не надо;
- НДС на амортизируемое имущество восстанавливается пропорционально его остаточной стоимости;
- если по договору, заключенному до перехода, уже получен аванс, проще всего изменит условия договора, уменьшив стоимость товаров на сумму НДС. В случае, если по каким-то причинам изменить условия договора невозможно, ООО обязано выплатить сумму НДС в бюджет РФ;
- НДС восстанавливается по ставке, действовавшей на момент его приобретения (указанной в счете-фактуре);
- если компания, с нового года применяющая специальный режим, уже выплатила по договору, поставки по которому будут проводиться после перехода, аванс, сумму НДС можно вернуть только в одном случае – если выбрана схема «доходы минус расходы», НДС засчитывается в качестве расхода. Для компаний, выбравших систему «доходы», такой возможности нет;
- если по договору отгрузка товара произведена до перехода на УСН, а оплата – после, восстанавливать НДС не надо, моментом определения налоговой базы является день отгрузки.
Переход на УСН с общей системы налогообложения при всей видимой сложности практически всегда выгоден для компании. Для того, чтобы в процессе перехода не было допущено ошибок, необходимо очень внимательно подойти к вопросу перевода бухгалтерской отчетности. В остальном процедура предельно проста, а общение с налоговой по поводу изменения системы налогообложения носит уведомительный характер.
В какой срок подавать в ИФНС заявление о переходе на УСН с 2018 года? Что будет если не уложиться в срок? Как долго налоговики будут рассматривать заявления? Могут ли отказать в переходе на «упрощенку» с 2018 года?
Какие условия должны соблюдаться для перехода на УСН с 2018 года
В конце года самое время решить, переходить на упрощенку или нет. Примните решение и выберите объект налогообложения («доходы» или «доходы за вычетом расходов»).
Также проверьте, соблюдаются ли условия для перехода на УСН с 2018 года, а именно:
Перейти с ОСН на УСН можно только с начала нового года. Для этого не позднее 31 декабря подайте в ИФНС уведомление (п. 1 ст. 346.13 НК РФ).
Срок подачи уведомления
При переходе подайте уведомление не позднее 31 декабря предшествующего года (п. 1 ст. 346.13 НК РФ).
При создании новой компании уведомление подайте вместе с документами на госрегистрацию. Если вы этого не сделали, подать уведомление можно в течение 30 календарных дней с даты постановки на налоговый учет, указанной в свидетельстве (п. 2 ст. 346.13 НК РФ). В обоих случаях ваша фирма будет считаться применяющей УСН со дня ее регистрации.
30 и 31 декабря 2017 года – это суббота и воскресенье. В эти дни налоговые инспекции не работают. Поэтому сдайте уведомление на «упрощенку» с 2018 года не позднее 29 декабря 2017 года. Это последний рабочий день 2017 года.
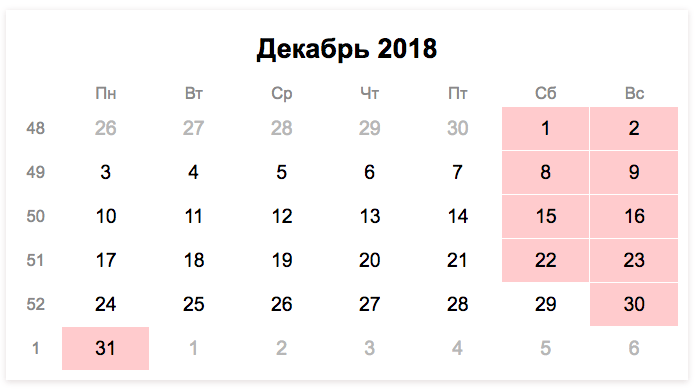
Если передать в ИФНС уведомление с опозданием, например, 9 января 2018 года, то переход на УСН с 2018 года будет считаться несостоявшимся. И применять УСН будет нельзя.
Пример уведомления
Существует среди начинающих предпринимателей одно заблуждение, которое, по своим последствиям, может «попортить немало крови». А именно: нам бы сейчас побыстрее открыть ИП, а уж как ИП перейти на УСН – разберемся позже. К сожалению, водоворот проблем при открытии бизнеса захватывает больше, чем казалось на стадии принятия решений. И только чуть «выдохнув», предприниматель задается вопросом, когда подавать заявление на УСН при регистрации ИП.
Само уведомление о переходе на упрощенную систему налогообложения в 2018 году
можно подать вместе с полным пакетом документов для регистрации. Это существенно сэкономит ваше время.
В этой статье мы ответим на вопросы:
- Когда и как подается заявление на УСН на 2018 год для ИП?
- Как заполнить ИП заявление на УСН?
- Как выглядит образец заполнения заявления о переходе на УСН для ИП?
Сразу оговоримся, что эта статья адресована начинающим предпринимателям. Для опытных бизнесменов даже вопрос перехода на УСН не всегда является актуальным, поскольку кто-то знает, что ему требуется только ОСНО, а кто-то уверен в выгодности ЕНВД или патента.
Подаем заявление о переходе на УСН при регистрации ИП
Образец заполнения заявления на переход на УСН 2018 для ИП
Обратите внимание, что поле «Признак налогоплательщика» имеет значение 1, если уведомление подается при регистрации, вместе с . Также ФИО налогоплательщика для ИП указывать не нужно, т.к. эта информация уже была указана как наименование индивидуального предпринимателя (данные не дублируются).
Образец заполнения и сам бланк уведомления ФНС о переходе на упрощенную систему налогообложения Вы можете скачать на нашем сайте:
Если у Вас появился вопрос, пожалуйста, оставьте его в комментариях: мы не тянем с ответом! И подпишитесь на нашу рассылку, если вы ИП или планируете стать индивидуальным предпринимателем:
Вам понадобится
- - статьи НК РФ «Об упрощенной системе налогообложения»;
- - бланк заявления о переходе на УСН;
- - ИНН, КПП для юридического лица;
- - ИНН для индивидуального предпринимателя;
- - паспорт для индивидуального предпринимателя;
- - печать.
Инструкция
Для перехода предприятия или ИП с общей системы налогообложения на упрощенную ознакомьтесь с требованиями, установленными ст.346.12 НК РФ и проверьте их наличие на полное соответствие всем условиям. Требования не распространяются только на вновь созданные организации или ИП, хотя дальнейшая их деятельность должна соответствовать статьям НК РФ «Об упрощенной системе налогообложения».
После получения документов о регистрации юридического лица или ИП в течение пяти дней подайте заявление о переходе на упрощенную систему налогообложения, направив его в налоговый орган по месту регистрации.
При длительном осуществлении деятельности, находясь на общей системе налогообложения и желании перейти на , подайте заявление с 01 октября по 30 ноября текущего периода. В этом случае переход на УСН будет осуществлен следующим годом.
Обратитесь в налоговую инспекцию. Возьмите бланк заявления о переходе на упрощенку в двух экземплярах. Внимательно ознакомьтесь с его содержанием. В случае возникших вопросов обратитесь к сотруднику налоговой службы для получения разъяснений по его заполнению. Узнайте, каковы правила составления запроса для получения уведомления о переходе на УСН, который подается вместе с заявлением.
Воспользуйтесь правовой системой «КонсультантПлюс», в которой найдите бланк заявления, изучите приложенные к нему пояснения и заполните его в двух экземплярах. Дополнительно к нему составьте запрос, который в дальнейшем позволит получить уведомление о применении упрощенки, указав в нем дату подачи заявления.
Уточните время работы налоговой службы и часы их приема. Обратитесь к налоговому инспектору, передав ему заявление о переходе на упрощенку и запрос о выдаче уведомления. Один экземпляр заявления оставьте в налоговой инспекции, а второй возьмите себе, предварительно попросив поставить на нем штамп налогового органа, подпись и расшифровку подписи сотрудника, принявшего документ, а также указать дату его приема.
Узнайте у сотрудника налогового органа о сроках рассмотрения заявления и дате получения уведомления о переходе на упрощенку . Возьмите номер телефона отдела, занимающегося выдачей уведомлений.
Созвонившись с работником налоговой службы, уточните информацию о готовности уведомления, времени его получения и наличии необходимых для этого документов.
Видео по теме
Обратите внимание
Переходя на упрощенную систему налогообложения, взвесьте все ее плюсы и минусы. При применении упрощенки нельзя заниматься некоторыми видами деятельности, открывать филиалы, а перечень расходов имеет жесткие ограничения.
Полезный совет
Срок выдачи уведомлений о переходе на УСН должен составлять пять рабочих дней с момента подачи заявления. Уведомление необходимо иметь с целью его дальнейшего предъявления по требованию, как Пенсионного, так и других фондов. Связано это с тем, что налогоплательщики, применяющие упрощенную систему налогообложения, имеют значительно более низкие ставки по взносам по сравнению с организациями, использующими общую систему.
Источники:
- НК РФ Глава 26.2. Упрощенная система налогообложения. Статья 346.11. Общие положения
- НК РФ Глава 26.2. Упрощенная система налогообложения. Статья 346.12. Налогоплательщики
- Формы налогового учета и отчетности. Заявление о переходе на УСН
- Переход с ЕНВД на упрощенку
Налоговый кодекс позволяет перейти на упрощенную систему налогообложения раз в год. Заявление об этом можно подать в свою территориальную налоговую инспекцию с 1 октября по 30 ноября. При наличии у вас оснований для этого вас переведут на упрощенку с начала будущего года. Вновь регистрируемые предприятия и индивидуальные предприниматели вправе сделать это при регистрации.
Вам понадобится
- - бланк или образец заявления;
- - авторучка;
- - компьютер с принтером (не обязательно).
Инструкция
Для начала найдите бланк . Это можно сделать или получить его непосредственно в . Часто там выдают бланки при личном обращении, и заполнить их можно прямо на месте. Уточнить, есть ли такая возможность, надо в своей инспекции, территориальной или регистрирующей (если регистрируетесь как предприниматель или учреждаете предприятие, а регистрирующая инспекция вашей территориальной).
Заполните бланк от руки или на компьютере, подпишите его, поставьте печать, если она у вас есть (при регистрации ИП или фирмы печати у вас еще нет, так что не требуется).
Действующие предприятия должны указать в заявлении свой доход за девять месяцев текущего года. От предпринимателей и вновь создаваемых фирм (у тех дохода быть не может, ведь самого предприятия еще нет) это не требуется.
В заявлении должны быть указаны дата (1 января будущего года, а в случае заявления при регистрации - с момента государственной регистрации, можно указать пятый день после даты сдачи документов) и объект : доходы или разница между доходами и расходами.
Готовое заявление отнесите в или отошлите по почте заказным письмом с описью и уведомлением о вручении.
Если хотите лично, снимите ксерокопию с заявления. Работник инспекции сделает на ней отметку о принятии.
В случае подачи заявления при регистрации предприятия или индивидуального предпринимателя заявление будет включено в расписку о приеме документов.
Уведомление о возможности упрощенной системы налогообложения налоговики должны выслать вам по почте, но не всегда делают это. Уточните в своей территориальной налоговой инспекции, нужно ли вам лично прийти туда за этим документом.
Его номер вам понадобится для указания в актах, счетах и банковских платежках в обоснование того, почему оказываемые вами услуги или товар не облагается НДС.
Обратите внимание
Доход организации, использующей УСН, не может быть больше 60 млн руб. в год. Для индивидуальных предпринимателей не ограничен.
Не могут перейти на упрощенку:
- организации, имеющие филиалы и (или) представительства (наличие обособленных подразделений, не оформленных в учредительных документах как филиалы и представительства, не в счет);
- банки;
- страховые компании;
- негосударственные пенсионные фонды;
- инвестиционные фонды;
- профессиональные участники рынка ценных бумаг;
- ломбарды;
- производители подакцизных товаров;
- организации и предприниматели, занимающиеся добычей и реализацией полезных ископаемых, кроме общераспространенных полезных ископаемых;
- субъекты игорного бизнеса;
- частные нотариусы и адвокаты;
- организации - участники соглашений о разделе продукции;
- плательщики единого сельскохозяйственного налога;
- организации с долей непосредственного участия других организаций более 25 процентов. Исключение - организации, уставный капитал которых полностью состоит из вкладов общественных организаций инвалидов при среднесписочной численности инвалидов среди их работников не меньше 50%, а их доля в фонде оплаты труда - от 25%, и некоммерческие организации;
- организации и индивидуальные предприниматели, со средней численностью работников более 100 человек за год;
- организации, у которых остаточная стоимость основных средств и нематериальных активов более 100 млн руб.;
- бюджетные учреждения;
- иностранные организации, имеющие филиалы, представительства и иные обособленные подразделения в России.
Полезный совет
Наличие в числе контрагентов иностранных организаций и физических лиц права на применение УСН не лишает.
Источники:
- Налоговый кодекс РФ в 2019
Частный (индивидуальный) предприниматель - это лицо, зарегистрированное в налоговом органе в качестве такового. Открытие частного предприятия дает человеку возможность заниматься бизнесом и получать прибыль, расчитывая на собственные силы и возможности.

Вам понадобится
- заявление о постановке на учет в качестве индивидуального предпринимателя, квитанция об оплате госпошлины в размере 800 рублей, паспорт.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации