
Как отказаться от страховки при взятии кредита. Как правильно отказаться от страховки при оформлении кредита
Несмотря на широкое распространение практики, при которой страховка признается навязанной услугой, банки продолжают активно продвигать как свои страховые продукты, так и продукты своих партнеров. Правда, со временем схемы навязывания страховки серьезно изменились, и в основном они рассчитаны на тех заемщиков, кто слабо или абсолютно не разбирается в юридических вопросах, считая договор страхования обязательным. Более того, правомочность банка отказать в предоставлении кредита, никак не мотивируя свои действия, вынуждает потенциальных заемщиков выбирать - либо согласиться на то, что предлагают, либо уйти ни с чем.
Но существует и еще одно, куда более важное обстоятельство, подталкивающее заемщиков согласиться на страховку. Условия кредитных продуктов одного и того же банка формируются таким образом, чтобы продукты со страховкой казались более выгодными по процентной ставке, сумме и продолжительности кредита. Выбирая именно такой продукт, клиент полагает, что остался в выгоде, тогда как на самом деле совокупная стоимость кредита (основной долг + проценты + страховка) оказывается более существенной, чем у кредитного продукта с большей процентной ставкой, но без страховки. Это обычный маркетинговый ход, и не более того. И, надо сказать, действует на заемщиков он достаточно эффективно. Сегодня мы поговорим о том, можно ли отказаться от страховки после получения кредита, и как это сделать правильно.
Кому и зачем нужна страховка
 Институт страхования в кредитных правоотношениях призван обеспечить стабильность финансового положения банковской сферы, минимизировав риски образования и накопления проблемной задолженности в целом по отрасли за счет возможности компенсировать убытки их погашением страховыми компаниями. Но все это в большей степени теория.
На практике участвующие в системе кредитного страхования компании являются либо партнерами банков, либо их аффилированными лицами. В любом случае от количества заключенных через определенный банк договоров страхования, а главное, объема полученной по ним прибыли, зависит и прибыль банка. В результате каждый прямо или косвенно заключенный банком договор страхования приносит кредитному учреждению двойную выгоду - банк застраховал свои риски, причем за счет клиента-заемщика, и получил свой партнерский процент.
Наши юристы знают ответ на ваш вопрос
или по телефону:
А что заемщики, какие потенциальные преимущества несет им договор страхования? Необходимо сказать, что видеть в страховке исключительно недостатки для клиентов банка - не совсем корректно. Статистика показывает, что с каждым годом доля просроченных кредитов, проблемных задолженностей растет. Это свидетельствует, что финансовое положение заемщиков в целом по рынку кредитования в последние годы далеко от стабильности. Если заемщиком была застрахована ответственность по кредиту, риски неспособности исполнять свои обязательства по причине потери работы, снижения уровня доходов, утраты трудоспособности или иных тому подобных обстоятельств, то за счет страховых выплат может быть погашен весь или большая часть кредитного долга, а значит, ответственность заемщика-должника будет исключена или сведена к минимуму. Это действительно так. И это реальное преимущество наличия договора страхования для заемщика. Но, к сожалению, единственное, к тому же используемое практически в единичных случаях. Иначе бы страховка по кредитам не была столь выгодной для страховых компаний и банков, особенно учитывая тот факт, что сегодня она предлагается чуть ли не по всем кредитным продуктам.
Необходимо понимать : страховка - не всегда плохо и не всегда дополнительная нагрузка, но если вы рассматриваете предлагаемые к страхованию риски маловероятными либо несоразмерными предстоящим выплатам, вы имеете полное право отказаться от заключения договора страхования . Однако, если так или иначе страховка влияет на вероятность выдачи кредита, лучше все-таки заключить договор, но держа при этом в уме свою возможность отказаться от страховки уже по выданному кредиту в течение установленного законом или банком периода времени . Правда, это право возникает только по потребительским кредитам либо по кредитным продуктам, прямо его предусматривающим. В последнем случае банки вводят и используют так называемый период «охлаждения».
 В системе потребительского кредитования право заемщика отказаться от страховки предусмотрено законом, правда, только косвенно. Воспользоваться такой возможностью заемщик вправе в течение 14 дней после получения нецелевого кредита и в течение 30 дней - после получения целевого. Однако для реализации права необходимо будет в течение этого срока погасить и весь кредит, при этом необходимые к уплате проценты рассчитываются исходя только из срока пользования кредитными средствами. Это значит, что фактически договор страхования прекращается не столько потому, что так захотел заемщик, сколько в силу прекращения основного обязательства, которое было застраховано.
Можно ли отказаться от страховки без возврата кредита? И да, и нет. Все дело в том, что страхование - самостоятельный договор, не связанный с кредитными правоотношениями и на них не влияющий. Таким образом, заемщик с точки зрения закона вправе его расторгнуть в любой момент, обратившись напрямую в страховую компанию (банк). Но есть один нюанс - возврат уже уплаченных страховых платежей. В последнее время получила практика единовременного внесения всей суммы по договору страхования, а ГК РФ оставляет принятие решения о возврате уже уплаченных по страховке сумм на усмотрение страховой компании. Тем самым, заемщик вполне может расторгнуть договор, но получить внесенные им суммы по договору - далеко не всегда, а значит, теряется смысл досрочного прекращения страховки.
Использование периода «охлаждения»
Обязанность банков предусматривать период «охлаждения» установлена Указанием Центробанка совсем недавно (вступило в силу в марте 2016 года). Согласно нормативным требованиям, если клиент в течение 5-ти дней с момента заключения страхового договора откажется от него, заемщику подлежит возврату сумма, уплаченная им по страховке , при этом:
- возвращается 100% уплаченной суммы, если договор не вступил в силу;
- возвращается вся сумма за минусом суммы, рассчитанной и уплаченной за дни фактического действия договора страхования;
- отказ от возврата платежей может быть обоснован только страховым случаем, имевшем место в течение действия периода «охлаждения».
Страховые компании (банки) на свое усмотрение могут увеличить срок действия указанного периода, а также предусмотреть более лояльные для своих клиентов условия, чем предусмотрены законом и Указанием ЦБ.
Установление банками периода «охлаждения» - более гибкий инструмент прекращения договора страхования и пересчета (возврата) уже выплаченных клиентом платежей по страховке. Он стал практиковаться банками, чтобы некоторым образом удержать клиентов от быстрого погашения потребительских кредитов, а также дать некоторое время на раздумье, стоит или не стоит сразу же отказываться от страховки.
Банки подходят к применению периода «охлаждения» по-разному. Условия могут отличаться по срокам его действия, особенностям разделения на этапы, проценту средств, подлежащих возврату заемщику, и другим аспектам. Указанный период, превышающий нормативный 5-дневный срок, может применяться ко всем или только некоторым кредитным продуктам определенного банка, поэтому его наличие и условия всегда нужно уточнять заранее, в процессе выбора кредита или при принятии решения об оформлении.
В целом же банковский период «охлаждения» предусматривает:
- Стандартный срок действия, в течение которого клиент может отказаться от страховки и получить все внесенные по ней платежи. Сбербанк, например, считает этот срок равным 14 дней. Другие банки могут устанавливать только 5 дней, а некоторые дают целых 30 дней.
- Увеличенный срок действия, в течение которого клиент при отказе от страховки получит только определенный процент от внесенных по ней платежей. У того же Сбербанка он составляет 90 дней для реализации возможности вернуть только некоторый процент и не более половины от выплаченной по страховке суммы. Если этот срок превышен, клиент может рассчитывать на возврат страховки за минусом суммы, приходящейся на дни пользования кредитными средствами.
Какие бы правила не действовали в банке и страховой компании, главное помнить, что у вас всегда есть 5-дневный срок, в течение которого можно отказаться от страховки, получить всю (или почти всю) уплаченную по ней сумму и оставить за собой обязательства по кредиту. Единственное, на что это может повлиять - перерасчет кредита с увеличением процентной ставки, но при условии, что такая возможность была предусмотрена кредитным договором.
Для реализации своего права заемщик должен представить в банк (страховую компанию) соответствующее заявление, приложив установленный банком (страховой компанией) пакет документов. Отказ может быть обжалован в судебном порядке.
Если у вас имеются какие-либо вопросы по поводу отказа от страховки по кредиту после получения кредита, то наш дежурный юрист онлайн готов бесплатно на них ответить.
В последнее время большинство потребителей воспринимает страховку как навязанную услугу. Однако банки повсеместно продолжают продвигать как собственные страховые продукты, так и принадлежащие партнёрам. Конечно, сейчас схемы значительно изменились. Их обычно применяют по отношению к юридически слабым заёмщикам, считающим договор страхования необходимым и вынужденным делать выбор - брать то, что дают, или же уйти без денег вовсе. Как оформить заявление на отказ от страховки, должен знать каждый заемщик.
Однако есть ещё один важный фактор, заставляющий людей соглашаться на страховку. Дело в том, что кредитные условия банка часто формируются так, чтобы продукты с включением страховки казались клиенту более выгодными по процентной ставке, продолжительности кредита и сумме. Заёмщик думает, что не прогадал, но в действительности общая сумма банковских денежных средств вместе с процентами и страховкой выходит более крупной, чем у долга с более высокими процентами, но без страховки, что является типичным маркетинговым ходом, действующим весьма эффективно. Нам предстоит выяснить, возможен ли отказ от страховки после получения кредита, и если да, то каким образом.
Закон о страховании
Ещё совсем недавно, оформляя кредит и подписывая заявление на страховку, человек уже практически не мог дать обратный ход. Дальнейшие обращения в банк и соответствующие компании отметались категорическим отказом: раз заявление подписано самим заёмщиком, то действие его было обдуманным и добровольным. Решалась такая проблема через суд, но только в том случае, если человек мог доказать факт навязывания услуги.
Лишь небольшое количество финансовых учреждений в виде исключения давали возможность оформить отказ от страховки банка и вернуть за нее деньги в течение нескольких дней.
1 июня 2016 года Банк России, который регулирует также и страховой рынок, сделал объявление, что купившие полис граждане могут его вернуть и забрать уплаченные деньги. Для этого был введен так называемый период охлаждения (пять дней). В течение данного срока клиент мог передумать и обратиться к страховщику, который обязан вернуть ему деньги. Законный возврат страховки осуществляется очень быстро, деньги передаются заявителю в течение десяти дней.
Кроме отказа от страховки новый закон позволяет клиентам не согласиться с разного рода дополнительными услугами, которые навязываются соответствующими организациями. Однако в этом случае значительно возрастает риск финансового учреждения. Именно поэтому банки увеличивают процентные ставки или оставляют за собой право их изменения в случае отказа клиента. И такой путь прописывается в договоре кредитования. Это часто останавливает заёмщиков от активных действий. Если же клиент не соглашается оформлять страхование, банки неохотно возвращают ему деньги. Однако это всё-таки реально, даже если весь процесс будет сопровождаться долгими прениями с финансовым учреждением.
Образец отказа от страховки по кредиту представлен в статье.
Какие виды страховок возвращаются?
В области кредитования существуют как добровольные, так и обязательные виды услуг страхования, которые включают такие полисы, как:
- Страхование недвижимости, актуальное для ссуды под залог недвижимости, ипотеки, где обеспечение должно защищаться.
- КАСКО, когда при взятии автокредита банк обязует клиента застраховать покупаемый автомобиль - транспорт как залог даёт банку финансовую защиту. Так как же оформить отказ от страховки после получения кредита? Об этом далее.
Все остальные виды услуг, сопровождающих заключение договора по кредиту, являются добровольными.

Страховка может быть возвращена по наличным, товарным кредитам, кредитным картам и т. п., которые сопровождаются:
- страхованием жизни клиента;
- титульным страхованием;
- полисом на случай сокращения на работе;
- защитой от финансовых рисков;
- страхованием имущества заёмщика.
Страхование является законным в любом случае, так как это дополнительная услуга, предлагающаяся клиенту при заключении договора о кредите. Если она не входит в список обязательных, заёмщик может отказаться от неё на законных основаниях. Правда, подобный выбор приведёт к отрицательному решению в выдаче денег. Когда банк предлагает страховку, закон ни в коей мере не нарушается.
Можно ли отказаться от страховки?
Отказ от страховки можно оформить, однако сделать это непросто. За своё право на данное действие некоторые заёмщики даже судятся с кредиторами, но такой вариант подходит не каждому, да и вероятность проиграть не отменяется, так как сотрудники банка способны легко повернуть ситуацию в свою пользу. В то же время клиент может узнать у своего кредитора о том, возможно ли написание заявления на отказ от страховки по кредиту спустя несколько месяцев после оформления договора и своевременных выплат. Но осуществить подобную процедуру можно только тогда, когда берётся простой потребительский кредит

Тонкости в законе о периоде охлаждения
Недавно вышедший закон не влияет на договоры коллективные. Он действует только в случае заключения договора физического лица и страховой компании. Именно поэтому банки зачастую продают дополнительные услуги как часть коллективного договора (по факту банк выступает страхователем), и возврат страховки в период охлаждения становится невозможным.
Доступные пути отказа от страховки
Многие думают, что страхование - обязательная процедура при взятии кредита. Однако российское законодательство утверждает добровольный характер страхового договора. Загвоздка в том, что финансовая организация может отказать в займе даже без указания причины.
Чаще всего клиентам даётся такая альтернатива:
- Программа с низкой процентной ставкой и обязательным оформлением страхования.
- Более высокие проценты и отсутствие страховки.
Многие боятся, что вариант №2 невыгодный. И поэтому сами соглашаются на ненужные им дополнительные услуги. Но часто бывает, что повышенные проценты обходятся дешевле, чем платежи по страховому полису, которые могут составлять до 30% от всей суммы.
Если же клиент выбрал первый путь, он имеет право получить кредит, а затем законно оформить отказ от страховки (образец заявления ниже). Когда заявка одобрена банком и договор подписан, оплату дополнительных услуг заёмщик может посчитать неоправданной и отменить.
Способы
Отказаться от страхового полиса можно двумя способами:
- обратившись в банк с письменной просьбой;
- через суд.
 Также отказ можно оформить в случае, если в течение полугода кредит выплачивался исправно. Для этого требуется осуществить следующие действия:
- Обратиться в кредитный отдел банка.
- Составить письменное обращение о просьбе расторжения страхового договора.
- Подождать ответа банка.
Во многих случаях финансовые учреждения реагируют положительно на подобные просьбы клиентов, если не отмечаются просрочки по платежам за всё время и отсутствуют страховые случаи. Тогда банк пересчитывает процентные ставки и увеличивает их для возмещения рисков.
Финансовое учреждение может осуществить перерасчет только при условии, что это предусмотрено в договоре. В противном случае откажет клиенту в его просьбе.
Документы для обращения в суд
Если банк не пошел навстречу заёмщику, есть возможность отказаться от страхования по кредиту через суд. Для того чтобы подать иск, нужны следующие документы:
- договор кредитования;
- страховой полис;
- отказ банка в письменном виде.
Обязательно требуется представить доказательства навязывания услуг страхования, поэтому лучше, если все разговоры с банковскими сотрудниками будут записаны на диктофон. Чтобы увеличить свои шансы на победу, желательно заручиться поддержкой профессионального адвоката, если клиент недостаточно компетентен в юридических тонкостях.
Шансы выиграть суд довольно высоки: нужно только доказать, что страховой полис был навязан банком обманным путём (к примеру, включением в ежемесячный взнос без предупреждения). Если же программа с низкими процентами и страховкой была выбрана добровольно, отказаться будет уже гораздо сложнее.
Особенности возврата средств, внесённых по страховке
Новое законодательство предусматривает, что отказ от страховки по кредиту в период охлаждения гарантирует возврат банком денежных средств, потраченных на приобретение страхового полиса, в течение десяти дней.
Удовлетворить просьбу клиента можно также при отсутствии случая со страхованием в период охлаждения. Так как действие полиса наступает не всегда сразу после подписания договора, сумма возвращённых средств может быть полной и частичной. Если страховой договор ещё не начал действовать, сумма премии возвращается полностью. В противном случае из денежных средств вычитается сумма за прошедшее время, и компания имеет на это полное право, так как услуга предоставлялась.
Особенности возврата страховки после периода охлаждения при непогашенном кредите
Если период охлаждения уже прошёл, оформление услуги не попадает под новый закон. Не нужно спешить подавать иск в суд для отказа от страховки (образец заявления многие скачивают в интернете). Лучше попробовать обратиться в свой банк. Многие организации сейчас очень лояльны к клиентам и дают им возможность отказаться от дополнительных услуг даже позже, чем через пять дней. Так действуют банки «ВТБ 24» (по договорам, которые оформлены до 1 февраля 2017 года), «Хоум Кредит», Сбербанк (30 дней).
Если прислать в организацию претензию, на неё практически стопроцентно придёт отказ, обоснованный тем, что клиент сам подписал заявление. В таком случае уверенному в своей правоте заёмщику остаётся только обратиться в суд, и делать это лучше через юристов, которые могут подсказать какие-то лазейки. Однако на деле вернуть деньги очень сложно, потому что человек сам согласился на услугу и даже оплатил её.
Досрочное погашение и возврат страховки
Можно ли вернуть страховку, если кредит погашен досрочно? Так как полис оформляется на срок выплаты ссуды, человек, который погасил её полностью досрочно, имеет право на получение части платы за услуги страхования. Если кредит был взят на два года, и за страховку было отдано 60 000 рублей, то в случае выплаты его через год полагается вернуть 30 000 рублей. Вообще, с этим вопросом нужно обратиться в банк. 
Заявление на возврат средств составляется или тогда, когда пишется заявление на досрочное погашение, или же сразу после закрытия кредита. Для решения данного вопроса банк может направить клиента непосредственно в страховую компанию. Там же он может затребовать образец заявления отказа от страховки.
Действовать самому или обратиться к юристу?
Если возвращать страховку в течение предусмотренных законом пяти дней, помощь юриста не понадобится. Но по истечении этого срока процесс станет сложным и в некоторых случаях невозможным. Если от банка поступает отказ, обратиться за квалифицированной юридической помощью всё-таки стоит, так как специалист будет более компетентным в таком вопросе.

Чтобы избежать подобных проволочек и незапланированных расходов на скрытое страхование, нужно внимательно изучать каждый пункт договора на кредитование, так как некоторые банки могут взять на себя отчисление страховых премий. Поэтому стоит потратить время на изучение договора, чтобы избежать финансовых проблем и тяжб.
Тогда образец заявления отказа от страховки по кредиту не понадобится.
Накопить приличную сумму для покупки автомобиля многим людям не удается, но приобрести машину в кредит – это обычная практика.
Банки сегодня предоставляют различные программы автокредитования .
Причем на первое место для выдачи кредита они ставят тех заемщиков, которые не только оформили страховку на автомобиль, но и свою жизнь.
Можно ли отказаться от страхования жизни при автокредите, можно ли вернуть страховку при досрочном погашении кредита и как это сделать, – об этом поговорим ниже.
Зачем страховать жизнь по автокредиту и обязательно ли это делать?
Вопрос страхования жизни при оформлении кредита на машину расценивается неоднозначно. Преимущество страховки в том, что если с заемщиком что-то случится, то страховая компания выполнит за него обязательства, выплатит банку оставшуюся сумму кредита. В противном случае погашать долги будут члены семьи заемщика.
На вопрос: «Обязательно ли страхование жизни при автокредите?» ответ однозначно: «Нет, необязательно».
Банк вообще не имеет права навязывать клиенту страхование – это сугубо добровольное дело . И если клиент с этим столкнулся и не хочет заказывать услугу страхования, то он может обратиться за услугой в другой банк, настаивать на своем либо же решить этот вопрос в судебном порядке.
На практике очень часто страховые компании не желают возвращать клиенту страховку при досрочном погашении кредитного договора, если тот был оплачен заемщиком в полном объеме.
В этом случае задача потребителя – обратиться в страховую компанию с требованием вернуть оставшуюся сумму страховки. Для этого необходимо подготовить такие документы:
- заявление в 2 экземплярах. Человек, принимающий заявление, должен обязательно зарегистрировать его и проставить отметку на экземпляре заявителя;
- копию договора займа;
- паспорт;
- справку о полном погашении кредитного договора. Получить ее можно в банке или кредитной организации, в которой был оформлен договор.
Для того, чтобы вернуть страховую премию, клиент должен обращаться не в банк, где ему выдали кредит, а именно в страховую компанию, которая выступает гарантом по страхованию жизни.
Обращение в банк за получением страховой премии будет оправдано только в том случае, если страховка жизни входит в пакет услуг банка.
Заявление клиента о возврате страховки обычно рассматривается 1 месяц . Если после этого периода человек не получит письменного ответа от страховой компании, то он имеет право обратиться в Роспотребнадзор или суд.
Обращение в Роспотребнадзор
Схема обращения в эту организацию аналогична обращению в страховую компанию:
- клиент подает письменное заявление;
- прикладывает к заявлению ответ страховой компании или банка (если он есть).
Некоторые заемщики сразу же обращаются в суд, минуя Роспотребнадзор .
Но, обращаясь в эту инстанцию, он должен понимать, что судебные разбирательства будут длиться не 1–2 месяца.
Тем не менее пакет документов заявитель должен подготовить.
Туда, кроме заявления в страховую компанию (банк), он должен приложить исковое заявление, договор страхования и кредита, платежные документы, которые подтверждают досрочную выплату кредита, расчет суммы иска, ответ страховой компании или банка (если такой имеется).
Как отказаться от страхования жизни при автокредите?
Если у вас нет желания переплачивать деньги за страховку при покупке автомобиля, то вы можете отказаться от страхования жизни. Сделать это можно тремя путями:
1 способ отказа. Настоять на своем в момент подписания документов
Если человек точно решил не пользоваться услугами страховой компании для страховки жизни, то он должен уведомить об этом страховую компанию. Но в этом случае он должен знать, что тогда процентная ставка по кредитному договору будет выше.
2 способ отказа. Письменное заявление в банк
В некоторых страховых компаниях предусмотрен пункт в договоре, согласно которому человек может расторгнуть договор страхования, если он досрочно погасит кредит.
Бывают и такие ситуации, тогда в договоре четко прописываются даты, когда клиент может отказаться от страховки, например, 3 месяца или полгода.
3 способ отказа. Обратиться в суд
Этот способ отказа наименее подходящий для заемщика . И очень часто суд встает на сторону банка, поскольку при подписании кредитного договора клиент добровольно ставит свою подпись, даже не вчитываясь в условия соглашения.
Но если страховая компания отказывается предоставлять деньги или никак не реагирует на претензию заявителя, то это дает заемщику полное право подавать иск в суд.
Видео: Отказ от страховки по кредиту
Не знаете, как правильно написать заявление на возврат денег со страховки? Правила составления документа в адрес банка или страховой компании состоят из нескольких частей:
Составление искового заявления в суд
Если страховая компания отказывается возвращать страховку по досрочно расторгнутому кредитному договору, и заемщик теперь не знает, как вернуть страховку жизни по автокредиту, то его задача – обратиться в профильное учреждение.
Для того чтобы суд принял жалобу истца, тот должен написать исковое заявление, в котором следует указать:
- название суда (в правом верхнем углу), данные истца (фамилия, имя, отчество, контактные данные, адрес);
- наименование ответчика (страховой компании);
- номер и дату договора, условия соглашения;
- требования истца.
К этому исковому заявлению следует приложить заверенную копию договора.
Обычно человек, выбирающий кредит, звонит по нескольким компаниям, банкам, интересуется о процентных ставках. Естественно, что он выбирает банк с наименьшим процентом по автокредиту. И вот тут он и попадается на уловку.
Дело в том, что зачастую в банках, где предполагается небольшой процент по автокредиту, страховка жизни стоит больше, чем процент по автокредиту. Только узнает заемщик об этом в момент подписания договора.
Как это выглядит в автокредите:
Специалисты советуют людям быть бдительными, в том числе при получении автокредита. Не попадайтесь на ухищрения банков по выдаче автокредита с минимальной процентной ставкой , обращайтесь к специалистам.
Сколько стоит страхование жизни при автокредите?
Фиксированной суммы страховки жизни при взятии автомобиля в кредит нет. Стоимость страхового полиса зависит от многих факторов:
- размера страховой суммы, выдаваемой на момент страхового случая;
- периода страхования (страховка на непродолжительный срок стоит меньше);
- возраста и пола заемщика. Мужчины платят за страховку больше, чем женщины. После 40 лет человек, неважно какого пола, переходит в так называемую группу риска. И тогда стоимость страховки увеличивается примерно на 10%;
- рода занятий и увлечений человека, который страхуется;
- состояния здоровья человека, наличия каких-либо заболеваний.
В 95% случаев при оформлении страхового полиса на жизнь клиента учитывается только размер страховой суммы. А стоимость самого страхового полиса определяется в процентном соотношении к этому показателю. Это может быть 3, 5, 7, 10 и более процентов.
Получить авто в кредит без этой услуги можно в таких банках:
- Сбербанк;
- Газпромбанк;
- ВТБ 24;
- Росбанк;
- Русфинанс Банк;
- Банк Возрождение.
При этом диапазон процентных ставок по кредиту во всех банках отличается . В Сбербанке, к примеру, он может составлять от 9% годовых, в Русфинанс Банке – от 15,5 до 20% годовых.
Зная свои права и обязанности как клиента банка и/или страховой компании, при получении автокредита у вас не должно возникать вопроса: «Как вернуть деньги?».
Решение о страховке жизни должен принимать сам человек, на имя которого оформляется страховка. Ни в коем случае она не должна быть навязана банком или страховой компанией.
Страхование жизни оформлять необязательно, но иногда это необходимо сделать, чтобы чувствовать себя уверенным, знать, что в случае несчастного происшествия долги заемщика покроет страховая компания.
Страхование кредита предусматривает выплату определенной суммы при наступлении страхового случая. В некоторых банках это обязательная мера, без которой невозможно получить кредит.
Интересно знать:
1 июня 2016 года в России были приняты новые правила добровольного страхования. Они касаются и оформления страховки по кредиту. Нововведения еще больше запутали граждан, которые задавались вопросом: обязательна ли страховка при получении кредита?
Поэтому не помешает разобраться, обязательна или нет страховка при кредите, можно ли от нее отказаться, и как быть, если банк ее навязывает.
Что говорится о страховании в законодательной базе?
Согласно указанию Центробанка России от ноября 2015 года, страховщики обязуются предусмотреть возможность отказа от добровольного страхования в течение 5 рабочих дней после заключения договора. Подобное указание распространяется на все виды страхования, включая кредитное.Помните!
Банки и страховые компании обязаны соблюдать данное предписание, так как их деятельность регулируется законом. Отказ от соблюдения установленных требований – преступление.
Указание вступило в силу 1 июня 2016 года. Согласно ему, страховая компания обязана аннулировать договор и возместить сумму, потраченную на страховку, в течение 10 рабочих дней. Сумма возмещения составляет 100%. Однако из нее вычитаются страховые платежи за дни использования.
На практике
Если Вы отказались от страхования спустя 3 дня после подписания договора, то Вам вернут сумму за вычетом этих 3 дней.
Также законодательством предусмотрено то, что ни один банк не имеет права навязывать страхование. Об этом идет речь в законе «О защите прав потребителей».
Если же страховка навязана, заемщик имеет право обратиться в суд с иском. Выходит, что можно отказаться от страховки по кредиту после его получения.
Обязательное и необязательное страхование
Закон гласит, что страхование жизни – это добровольное решение заемщика. Исходя из этого, страховку можно брать по желанию.К сожалению, на практике все иначе: банки в добровольно-принудительном порядке заставляют клиентов взять страховку при получении следующих видов кредитов:
Потребительские;
Ипотечные;
Автомобильные.
Чтобы получить кредит на выгодных условиях, клиенту нужно оформить страхование жизни и здоровья, потери работы, порчи имущества или КАСКО. Все это требуется для снижения рисков банка.
Ведь при наступлении страхового случая (потери жизни, здоровья или трудоспособности) страховая компания погасит кредит или его часть. Если рассматривать страхование с этой стороны, то оно выгодно не только банку, но и заемщику.
Из вышеперечисленного списка обязательной является страховка для приобретаемого имущества: недвижимости или автомобиля.
Помните!
Банк имеет право потребовать оформление страхования транспортного средства, согласно закону 935 ГК РФ, а также недвижимости – исходя из статей закона «Об ипотеке».
Жизнь и трудоспособность заемщик страхует по желанию.
Как взять кредит без страховки или отказаться от нее?
Эффективнее отказаться от страховки до момента заключения договора. В нем есть специальный пункт, в котором идет речь о страховании и последствиях отказа. 80% российских банков готово выдать кредит без страховки, но на иных условиях. А именно: По завышенной ставке;
С ограниченным кредитным лимитом;
На небольшой срок.
Отказ от страховки увеличивает размер переплаты в среднем на 2-3 пункта.
Интересно знать
Только в 10% случаев отказ от страхования никак не отражается на параметрах кредита. На уловки с изменениями ставок идут практически все банки, даже Сбербанк и ВТБ24.
Отказаться от страховки можно и после подписания договора. На это есть законные основания, которые были рассмотрены выше.
Для отказа необходимо собрать следующие документы:
Заявление об отказе от договора страхования;
Копию договора;
Чек или платежное поручение для доказательства оплаты страховой премии;
Копию паспорта страхователя.
Пакет документов можно лично передать в офис страховщика или отправить по почте заказным письмом с описью вложения.
Важные особенности!
В работе почтовой службы часто случаются сбои. Поэтому, чтобы быть уверенным в своевременной доставке документов, лучше самостоятельно отнести их в офис страховой компании или банка – в зависимости от того, где именно была оформлена страховка.
Срок страхования прерывается, как только страховщик получает заявление. Далее в течение 10 рабочих дней компания должна выплатить компенсацию.
На практике
Банки и страховые компании не спешат возвращать компенсацию. Нередко они растягивают процедуру на 1-2 месяца. Чтобы избежать этого, по истечении 10 дней с момента подачи заявления обратитесь в компанию с новым запросом.
Решив вернуть страховку, нужно набраться терпения и упорства.
Может ли банк расторгнуть договор при отказе от страховки?
Нет, если договор уже был заключен. Отказ от страхования, произведенный по закону, - это не причина для расторжения кредитного договора.Практика показывает, что банки не отказывают в кредитовании и тем, кто еще не заключил договор, но не хочет страховать жизнь. Как было написано выше, единственное, с чем столкнутся такие клиенты – изменение параметров кредитования.
Отказаться от страховки на этапе заключения договора или после – гораздо проще, чем вернуть средства после выплаты кредита.
Необходимость приобретения страхового полиса при оформлении кредита чаще всего является банковской инициативой, способной защитить организацию от некоторых возможных рисков по выплате основного долга. В свою очередь заемщики, не желая переплачивать собственные средства, ищут способы, как вернуть хотя бы часть премий по страховым взносам.
Что такое страховка по кредиту?
Страховой полис — это своеобразная гарантия банка, предусматривающая возврат денежных средств при оформлении кредита. Стоит отметить, что банковские организации имеют собственные выгоды от сотрудничества со страховыми компаниями — за счёт продажи страховых полисов банки получают собственные проценты, которые напрямую зависят от количества лиц, подписавшихся на страховые услуги.
Зачем она нужна?
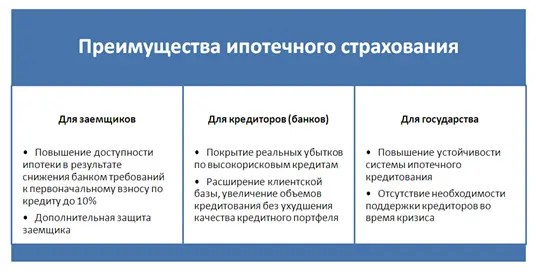
Процедура страхования является своеобразной защитой банка от некоторых рисков, которые могут быть связаны с не возвратом кредитных средств, полученными заемщиками. Хотя банк и не вправе навязывать данную услугу в обязательном порядке, чаще всего она входит в пакет услуг, предусмотренных при процедуре взятии кредита.
Возможно ли отказаться от страховки по кредиту?
При оформлении займа, клиентам необходимо всегда помнить, что от услуги страхования можно отказаться. При этом отказ можно осуществить сразу же после оформления договора. Нужно обращать внимания на то, чтобы расторжение документации не повлияло на увеличение процентов или иных санкций со стороны банка.
Необходимо написать заявление непосредственно в страховую компанию, предусматривающее, что премия по страховке будет частично возвращена через некоторое время. Но в любом случае для того, чтобы получить страховку по кредиту, необходимо вовремя осуществлять все платежные операции. После истечения шести месяцев после получения кредита можно обращаться в страховую компанию с письменным заявлением. Выждать полгода необходимо, поскольку договор осуществляется именно на данный срок.
Но банк может увеличивать ежемесячные платежи при расторжении страхового договора. Это обусловлено тем, что банковская организация может компенсировать потерянные денежные средства. Надежным вариантом отказа от страховых услуг является обращение в судебные органы с письменным исковым заявлением.

Можно ли отказаться от страховки на уже действующем кредите?
Клиент всегда может расторгнуть подписанный договор о страховании уже после непосредственной выдачи кредитных средств. В течение полугода можно написать соответствующее заявление для прекращения процедуры действия основного страхового полиса. Но некоторые банки могут не предлагать такую услугу расторжения договора со страховой компанией. В любом случае можно написать заявление, которое предусматривает расторжение договора по страховке, а также о перерасчёте стоимости основного кредита.
В каком случае отказаться не получится
Возможны случаи, когда клиент подает заявление о непосредственном расторжении договора страхования, когда истек основной срок подачи иска, который составляет 3 года. То есть по истечении данного времени уже не действует данная услуга: оформить и получить страховую премию по кредиту у заемщика не получится.
Также необходимо правильно рассматривать договор и учитывать все пункты. Некоторые пункты договора предусматривают невозможность возврата денежных средств, в таком случае даже суд не поможет выиграть дело о получении денежных средств по страховке.
Судебная практика
Согласно статистике 80% судебных разбирательств по возвращению страховки заканчиваются положительно для заемщика. В данном случае кредитная организация расторгает договор о страховании и пересчитывает общую стоимость взятого заемщиком кредита.
Суд всегда старается защитить права заемщика по закону о правах потребителей. При этом процедура осуществляется только в случае, если услуга была оказана банковской организацией на незаконных условиях и выплата по страхованию считается навязанной услугой. Именно поэтому следует внимательно читать условия договора, перед тем как брать любые кредитные средства и оформлять бумаги в соответствии со всеми правилами.

Как отказаться от страховки потребительского кредита
По закону заемщик вправе отказаться от страховки по оформляемому потребительскому кредитованию. При этом существуют определенные нюансы, при которых заемщик должен обратиться с заявлением о расторжении страхового договора в срок, не превышающий 2 недели. При этом существует практика, когда заемщик единовременно вносит всю требуемую сумму согласно основному договору страхования и решение об оплате данной суммы оставляет на усмотрение страховщика.
Отказ от страховки автокредита
Оформляя автокредит, заемщик вправе полностью отказаться от любых страховых услуг. Но некоторые банки вносят в договор услуги обязательного страхования и выделяют данное положение в отдельные пункты.
При этом банк объясняет наличие обязательного страхования за счёт снижения основной ставки по кредиту. И если заемщик отказывается от данной услуги, процентная ставка может существенно возрасти. Чаще всего так поступают микрофинансовые организации при оформлении быстрых кредитов на покупку авто.
В любом случае разговор договор о страховании можно расторгнуть. Если банк не дает добро на осуществление данной операции, можно смело обратиться в судебные инстанции.

Нужно ли страховать жизнь?
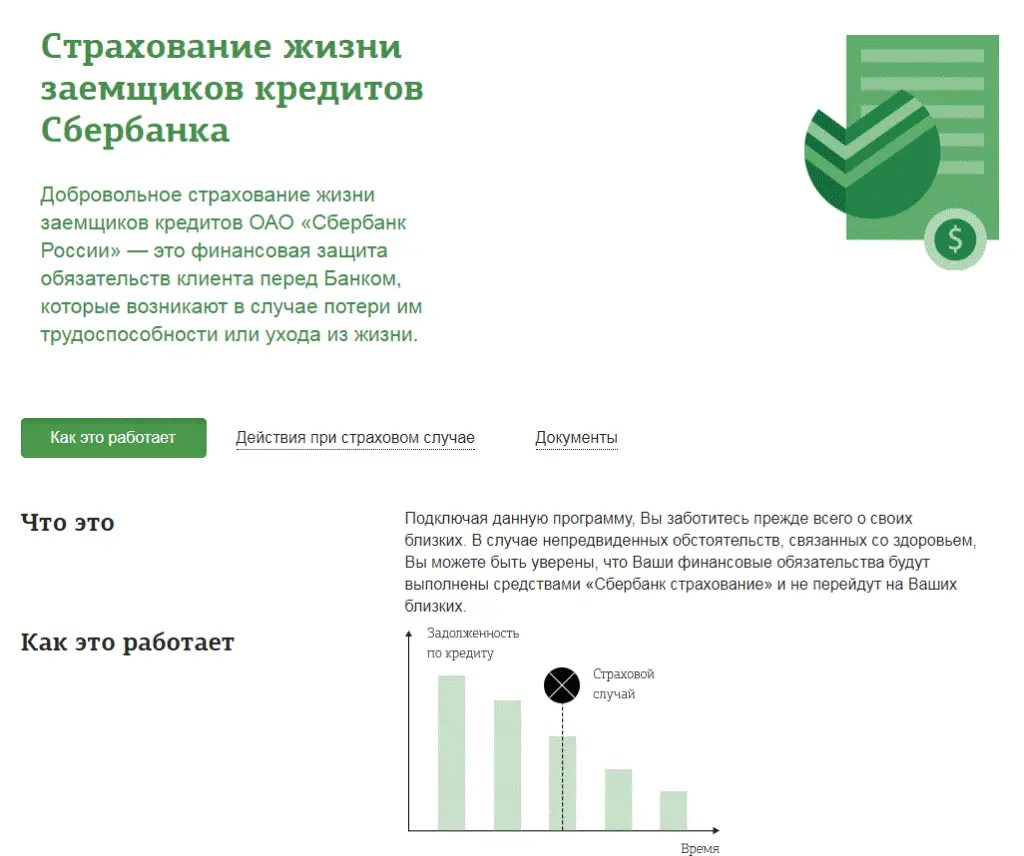
Услуга "страхование жизни заемщика" осуществляется при оформлении ипотечного кредитования. Всё дело в том, что при потере трудоспособности вследствие возникновения несчастного случая долг по кредиту, имеющему значительную сумму, придётся отдавать родственникам. По этой причине некоторые клиенты сознательно оформляют полис страхования жизни.
Как отказаться от страховки при ипотеке
Процедура отказа от ипотечного страхования является довольно сложным процессом. Существует несколько нюансов, поскольку в соответствии с законом банк вправе ставить определенные условия страхования. Но в тоже время решение клиента по страхованию является свободным. Если клиент уже заключил договор страхования, то он в праве течении трех месяцев написать заявление о расторжении документации и получении страховой премии.
Расчет процентов по страховке
Существует определенная методика, которая позволяет вычислить размер страхового взноса при кредитовании. Обычно она исчисляется формулой, представленной в виде B = S + i*S , где значение B — это основная страховая сумма, S — непосредственно сумма задолженности по кредиту, i — основная ставка по полученному кредитованию.
На официальных сайтах многих банков предусмотрена удобная услуга расчета размера страховки при помощи специального онлайн-калькулятора. В любом случае, пользуясь основной формулой, вычислить сумму страховки можно самостоятельно.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации