
Как определить среднедневной заработок работника. Как рассчитать среднедневной заработок: примеры расчета для различных ситуаций
Среднемесячная заработная плата (средний заработок) может выплачиваться работникам в случаях, предусмотренных ТК РФ. Как правильно рассчитать среднемесячную заработную плату? Каковы нюансы такого расчета? В каких ситуациях зарплата выплачивается исходя из среднемесячного заработка? Какие выплаты и периоды нужно и не нужно учитывать при расчете? Рассмотрим ответы на эти и иные вопросы в материале далее.
В каких случаях работнику полагается среднемесячная зарплата
Перечень ситуаций, когда выплаты работнику рассчитываются исходя из расчета среднего размера заработка, определен ТК РФ. К числу наиболее распространенных и чаще всего встречающихся в деятельности обычной организации ситуаций, требующих расчета среднего заработка, относят:
- выплату отпускных (ст. 114 ТК РФ);
- выдачу компенсации за неиспользованный отпуск — при увольнении или за часть отпуска свыше 28 календарных дней (ст. 126, 127 ТК РФ);
- выезд работника в командировку (ст. 167 ТК РФ);
- оплату работникам периодов обучения с отрывом от работы (ст. 173-176, 187 ТК РФ);
- выплату выходных пособий (ст. 178 ТК РФ).
Помимо этого, исходя из среднемесячной заработной платы рассчитываются со следующими категориями сотрудников:
|
Сотрудники |
Статья ТК РФ |
|
Занятые коллективными переговорами или подготовкой проекта коллективного договора (соглашения) с освобождением от основной работы. При этом средний заработок за такими работниками может сохраняться до 3 месяцев |
|
|
Временно переведенные на иную работу, чем та, что предусмотрена трудовым договором |
|
|
Вынужденные прекратить трудовой договор из-за несоблюдения правил его заключения (если нарушения допущены не по вине работника) - в таком случае полагается выходное пособие в размере среднемесячной зарплаты |
|
|
Не выполнившие трудовые нормы и трудовые обязанности по вине работодателя |
|
|
Вынужденные простаивать по вине работодателя - в такой ситуации выплачивается не менее 2/3 среднего заработка |
|
|
Члены комиссий по трудовым спорам |
|
|
Руководитель, его зам или главбух, уволенные при смене собственника в размере 3-кратного среднемесячного заработка |
|
|
Переводимые на ниже оплачиваемую работу по состоянию здоровья |
|
|
Направленные на обязательные медосмотры |
|
|
Работники, проходящие диспансеризацию (с 01.01.2019) |
|
|
Работники при приостановлении деятельности организации |
|
|
Переводимые на другую работу беременные женщины и женщины, имеющие детей в возрасте до 1,5 лет |
|
|
Женщины, кормящие детей - при оплате перерывов для кормления |
|
|
Родители детей-инвалидов при оплате дополнительных выходных и в некоторых других случаях |
Как рассчитать среднемесячный заработок: общий порядок
Общий и единый для всех указанных случаев порядок расчета среднего заработка закреплен в ст. 139 ТК РФ . Главное правило: при любом режиме работы среднюю зарплату считают, исходя из фактически начисленного работнику заработка и фактически отработанного им времени за 12 календарных месяцев, истекших до периода, в котором требуется расчет среднемесячной заработной платы. Эти 12 месяцев именуются расчетным периодом.
Более детально порядок расчета прописан в положении «Об особенностях порядка исчисления средней заработной платы», которое утверждено постановлением Правительства РФ от 24.12.2007 № 922. Расскажем подробнее о том, как рассчитать среднемесячную зарплату. Последние изменения в данный документ вносились в 2016 году, поэтому на него нужно ориентироваться при расчете среднего заработка в 2018-2019 гг.
О том, как рассчитать среднюю численность, читайте в статье «Как рассчитать среднесписочную численность работников?» .
Расчет среднего заработка: формула
Расчет среднего заработка для тех или иных выплат всегда делают исходя из среднего дневного заработка.
Общую формулу расчета среднего заработка можно представить так:
СмЗ = СдЗ × N,
СмЗ — среднемесячная заработная плата;
СдЗ — средний дневной заработок;
N — количество дней, подлежащих оплате по среднему заработку.
Подробнее о том, как рассчитывать средний дневной заработок в разных ситуациях, читайте в следующих статьях:
- «Среднедневной заработок для расчета отпускных» ;
- «Расчет среднего заработка для командировки» .
Особенности расчета среднего дневного заработка
Основная особенность расчета среднего заработка за день состоит в том, что установлены разные правила его расчета:
- для выплаты отпускных и компенсаций за неиспользованные отпуска;
- всех иных случаев.

Расчет среднего заработка (кроме ситуаций с отпусками):
СдЗ = зарплата за расчетный период / фактически отработанные в расчетном периоде дни.
Расчетный период - 12 месяцев (ст. 139 ТК РФ). Если сотрудник отработал менее 12 месяцев, то расчетный период равен фактическому периоду работы.
При оплате отпусков, в т. ч. неиспользованных, которые предоставляются в календарных днях:
СдЗ = зарплата за расчетный период / 12 / 29,3.
Если некоторые месяцы из 12 отработаны не полностью или были периоды, которые нужно исключить из расчетного (о них мы скажем ниже), расчет среднего заработка за день производят так:
СдЗ = зарплата / (29,3 × полные календарные месяцы + отработанные, календарные дни в неполных календарных месяцах).
Количество календарных дней в неполных календарных месяцах определяется следующим образом:
29,3 / число календарных дней в месяцев × отработанные календарные дни.
Пример
Допустим, работник проболел с 19 по 30 октября 2018 г. Тогда количество дней в частично отработанном октябре: 29,3 / 31 (календарные дни октября) × 12 (отработанные календарные дни за период с 1 по 18 октября) = 11 дней.
Предположим, что за 12 месяцев с ноября 2017 года по октябрь 2018 года работнику начислено 494 600 руб. Все остальные 11 расчетных месяцев он отработал полностью. Тогда средний дневной заработок в ноябре равен:
494 600 / (29,3 × 11 + 11) = 1 483,95 руб.
Если отпуск предоставляется в рабочих днях, расчет среднего заработка для отпускных вычисляют так:
СдЗ = зарплата / на число рабочих дней по календарю 6-дневной рабочей недели.
Выплаты, которые учитываются при расчете среднего заработка
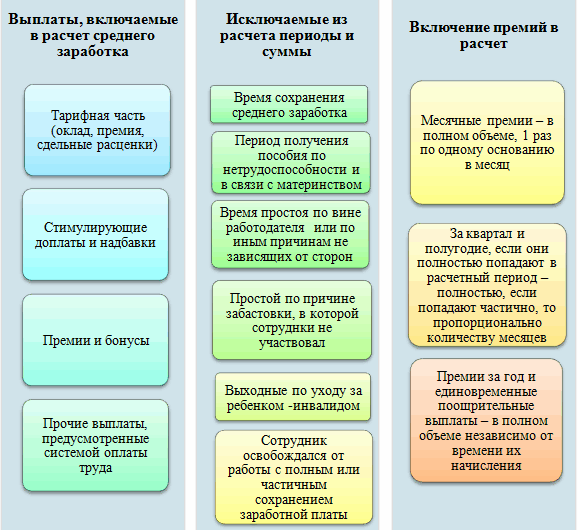
В расчет среднего заработка берут все выплаты, предусмотренные системой оплаты труда организации, в том числе:
- заработную плату — повременную, сдельную, в процентах от выручки, выданную в денежной или натуральной форме;
- различные стимулирующие надбавки и доплаты, а также все выплаты по условиям труда - подробнее о них читайте ;
- премии и другие подобные вознаграждения;
- прочие выплаты, применяемые у работодателя (п. 2 положения № 922).
В то же время в расчете среднего заработка не участвуют выплаты социальной направленности, такие как матпомощь, оплата питания, проезда, коммуналки и др.
Периоды, исключаемые из расчетного периода
Мы уже сказали, что расчетный период — это 12 календарных месяцев, предшествующих периоду, в котором осуществляется расчет среднего заработка. Однако отдельные периоды, а также начисленные за них суммы при расчете исключаются. Это периоды, когда:
- за работником сохранялся средний заработок (не исключают только перерывы для кормления ребенка);
- работнику выплачивалось больничное или декретное пособие;
- работник не работал из-за простоя, в котором повинен работодатель, или по причинам, не зависящим от работодателя и работника;
- работник не участвовал в забастовке, но и не работал из-за нее;
- работнику предоставлялись выходные по уходу за ребенком-инвалидом;
- работник в других случаях освобождался от работы с полным или частичным сохранением заработной платы или без нее (п. 5 положения № 922).
Ситуации, когда в расчетном периоде не было зарплаты
Если в расчетном периоде зарплата работнику не начислялась, расчет среднего заработка ведут по зарплате, начисленной за предыдущие 12 месяцев. В том случае, когда у работника нет зарплаты (отработанного времени) до начала расчетного периода, но она имеется в месяце расчета, средний заработок определяют по суммам, начисленным за этот месяц. Если же зарплаты нет и в месяце расчета, среднюю зарплату рассчитывают, исходя из назначенной тарифной ставки или оклада.
Узнайте больше о неоплачиваемом отпуске в материале «Отпуск без сохранения заработной платы по ТК РФ (нюансы)» .
Особые правила учета премий
При расчете среднемесячной заработной платы разные премии учитываются по-разному, в зависимости от того, за какой период они начислены (п. 15 положения № 922).
При ежемесячном премировании в расчет включают не более 1 премии в месяц за каждый премируемый показатель, например, 1 премию за количество привлеченных клиентов и 1 — за объем реализации. В итоге за расчетный период может быть учтено не более 12 премий каждого вида.
Если премии начисляются за период больше месяца, но меньше расчетного периода, например, за квартал или полугодие, они учитываются в фактически начисленном за каждый показатель размере. А если продолжительность периода, за который они начислены, превышает продолжительность расчетного периода — в размере месячной части за каждый месяц расчетного периода.
Премии за год и единовременное вознаграждение за выслугу лет (стаж работы) берут в расчет полностью, независимо от времени их начисления.
В не полностью отработанном расчетном периоде премии учитываются пропорционально отработанному времени. Премии, начисленные за фактически отработанное время, учитывают полностью.
Случаи, когда зарплата повышалась
Повышение размеров оплаты труда в организации влияет и на среднемесячную заработную плату работника. При этом важно, в каком периоде происходит рост зарплат:
- Если повышение приходится на расчетный период, индексируют все выплаты за время, предшествующее повышению. Коэффициент индексации рассчитывается путем деления новой тарифной ставки, оклада и т. п. на тарифные ставки, оклады, действовавшие в каждом из 12 расчетных месяцев.
- Если зарплата увеличивается после расчетного периода, но до наступления случая, для которого нужно посчитать средний заработок, повышается сам средний заработок. Поправочным коэффициентом здесь является отношение нового размера оплаты труда к прежнему.
- Если повышение осуществляется уже в период сохранения среднего заработка, увеличивается только его часть с даты повышения и до окончания данного периода. Индексирующий коэффициент считают так же, как во втором случае.
Правила расчета среднего заработка для оплаты пособий
В заключение хотим обратить внимание читателя на следующее. Понятие среднего заработка используется не только трудовым законодательством, но и законодательством о соцобеспечении. Так, по среднему заработку оплачиваются больничные, декретные, детские пособия. Однако считают этот заработок иначе — в порядке, установленном законом «Об обязательном соцстраховании на случай временной нетрудоспособности и в связи с материнством» от 29.12.2006 № 255-ФЗ.
Подробнее о расчете среднего заработка для соцвыплат читайте в следующих статьях нашего сайта:
- для больничного — ;
- для пособия по уходу за ребенком — ;
- для декретных выплат — .
Для выплаты пособия по безработице рассчитывают средний заработок для центра занятости. Расчет ведут в соответствии с постановлением Минтруда РФ «Об утверждении Порядка исчисления среднего заработка для определения размера пособия по безработице и стипендии, выплачиваемой гражданам в период профессиональной подготовки, переподготовки и повышения квалификации по направлению органов службы занятости» от 12.08.2003 № 62.
Итоги
Правила расчета среднего заработка (среднемесячной заработной платы), описанные нами выше, применяются исключительно для случаев, перечисленных в начале статьи, в том числе при расчете среднего заработка при сокращении работника для выплаты ему выходного пособия, а на социальные пособия, пособия по безработице не распространяются.
Подробнее о соцвыплатах вы можете узнать в нашей рубрике
|
Пособия по временной нетрудоспособности |
Пособия по беременности и родам, по уходу за ребенком до 1,5 лет |
Отпускные и компенсации за неиспользованный отпуск |
Другие выплаты: за время командировки, за дни сдачи крови, выходные дни по уходу за ребенком-инвалидом и т п. |
||
|
Нормативные документы |
|||||
|
Как считается |
Заработок за 2 года делится на 730 |
Заработок за 2 года делится на количество календарных дней минус дни исключаемых периодов |
Заработок за 12 месяцев делится на среднемесячное число календарных дней в этом периоде (за 1 полный месяц — 29,3) |
Заработок за 12 месяцев делится на количество фактически отработанных дней в этом периоде |
|
|
Сохраняется за |
Все календарные дни периода нетрудоспособности |
Все календарные дни отпуска по беременности и родам, отпуска по уходу за ребенком до 1,5 лет (40 %) |
Календарные дни отпуска, кроме официальных праздников, перечисленных в |
Рабочие дни по графику работника |
|
|
Выплаты, участвующие в расчете |
Все выплаты, на которые начисляются страховые взносы в ФСС |
Выплаты в рамках трудовых отношений, кроме выплат за исключаемые периоды (см. ниже) |
|||
|
Выплаты, не участвующие в расчете |
Выплаты, на которые не начислялись взносы в ФСС |
Все выплаты за исключаемые периоды (см. ниже) |
|||
|
Исключаемые периоды |
Периоды нетрудоспособности, отпусков по беременности и по уходу за ребенком |
Все периоды, в которых работник не работал, с сохранением среднего заработка или без оплаты, в соответствии с законодательством РФ (периоды нетрудоспособности, отпуска, командировки и т п.) |
|||
В каких случаях средний заработок для пособий делится на 730, а в каких — на фактическое число календарных дней в двух годах?
При расчете пособий по временной нетрудоспособности заработок за два года всегда делится на 730 дней, независимо от того, попадает ли в расчет високосный год.
При расчете пособий по БиР и уходу за ребенком до 1,5 лет заработок за два года делится на количество календарных дней, за минусом исключаемых периодов. То есть, если в расчетный период попадает високосный год, и не было исключаемых периодов, то может получиться цифра 731 или даже 732 (если для расчета взяты два високосных года).
Но в двух случаях все-таки используется цифра 730 и для этих пособий:
- при расчете пособия по МРОТ;
- при расчете ограничения максимального среднего дневного заработка.
Если перед отпуском или во время отпуска было повышение зарплаты…
Если перед отпуском сотрудника или во время отпуска на предприятии было повышение окладов (тарифных ставок) в целом по организации (подразделению), необходимо индексировать средний заработок для расчета отпускных.
Порядок повышения среднего заработка предусматривает три варианта индексации:
- Оклад повысился в течение расчетного периода. Все выплаты, учитываемые при расчете отпускных, с начала расчетного периода до месяца изменения оклада умножаются на коэффициент повышения (Кпв).
Кпв = Он/Ос, где Он — новый оклад, Ос — старый оклад. - Оклад повысился после расчетного периода до начала отпуска. Весь рассчитанный средний заработок умножается на коэффициент повышения.
- Оклад повысился во время отпуска. Увеличивается только часть отпускных, начиная с даты действия новых окладов.
Если во время отпуска сотрудник заболел…
Если сотрудник предоставил лист нетрудоспособности (больничный лист) по болезни или по травме, который был выдан во время отпуска, необходимо рассчитать и выплатить пособие по временной нетрудоспособности. При этом отпуск продляется на количество дней больничного либо эти дни переносятся на другое время.
При продлении отпуска необязательно пересчитывать средний заработок, можно просто перенести в табеле дни отпуска, сумма остается прежней.
При переносе отпуска необходимо сторнировать сумму, выплаченную за дни отпуска, приходящиеся на период больничного. При предоставлении отпуска в другое время нужно будет заново рассчитывать средний дневной заработок, исходя из другого расчетного периода.
Обратите внимание . Лист нетрудоспособности по уходу за больным членом семьи во время отпуска не оплачивается и не дает право продлить или перенести отпуск.
Вполне законные хитрости
В некоторых случаях сотрудник может «сэкономить» дни отпуска или получить чуть больше отпускных за счет выходных в начале и в конце периода отпуска.
Например, сотрудник уходит в отпуск на три недели с 4 по 24 июля. Фактически он отдыхает со 2 по 24 июля (2, 3, 23 и 24 июля — выходные дни).
Сотрудник может написать заявление со 2 по 24 (включая выходные), либо с 4 по 22. Время отдыха будет одинаковое, но в первом случае будут начислены отпускные за 23 дня и останется еще 5 дней отпуска (28 - 23), которые можно будет использовать позже. Во втором случае отпускные будут начислены за 19 дней, но останется еще 9 дней отпуска.
Оба варианта не противоречат законодательству. Учтите, что хотя бы одна из частей отпуска за год должна быть не меньше 14 дней (в соответствии со ст. 125 ТК РФ).
Пример из жизни
Рассчитаем отпуск для Шарикова П. П. По графику первый отпуск на 28 дней (за период с 11.05.2013 по 10.05.2014) предоставляется с 9.06.2014 по 7.07.2014. Количество дней отпуска не совпадает с календарными днями, 12 июня — официальный праздник.
Расчетный период с 01.06.2013 по 31.05.2014. Известно, что в течение этого периода Шариков П. П. был на больничном с 14.01.2014 по 23.01.2014 (10 дней) и в командировке с 21.03.2014 по 25.03.2014 (5 дней). Эти периоды не включаются в расчет.
Начисленные суммы зарплаты в каждом месяце (кроме января, марта и мая) — 28 750 руб., в январе 2014 года — 17 250 руб., в марте 2014 — 22 216 руб. В мае оклад Шарикова повысился до 30 000 руб.
Оклад повысился в течение расчетного периода, поэтому все выплаты с начала расчетного периода до месяца изменения оклада нужно умножить на коэффициент повышения.
- Рассчитаем коэффициент повышения:
30 000/28 750 = 1,04
Таким образом, с учетом коэффициента начисления в каждом месяце (кроме января, марта и мая): 29 900 руб., в январе 2014 года — 17 940 руб., в марте 2014 — 23 104,64 руб.
- Сумма учитываемых выплат за расчетный период:
29 900 × 9 + 17 940 + 23 104,64 + 30 000 = 340 144,64 руб.
- Количество календарных дней для расчета в каждом месяце (кроме января и марта) - 29,3. В январе - (31 — 10) × 29,3 / 31 = 19,8, в марте - (31 — 5) × 29,3 / 31 = 24,6
Общее количество дней за расчетный период:
29,3 × 10 + 19,8 + 24,6 = 337,4
- Средний дневной заработок:
340 144,64/337,4 = 1 008,13 руб.
- Сумма начисленных отпускных
1 008,13 × 28 = 28 227,64
Не забудьте удержать НДФЛ.
Обратите внимание. Кроме суммы начисленных отпускных необходимо выплатить зарплату за отработанные дни с начала месяца.
Для выплаты практически всех пособий необходимо рассчитать средний заработок. Порядок расчёта закреплён в ст. 139 ТК РФ. Это усреднённая заработная плата работника за фактически отработанное время.
Средний заработок равен отношению выплаченной работнику заработной платы и других выплат, к фактически отработанному времени за последние 12 календарных месяцев.
Нужен этот заработок для расчёта следующих денежных выплат:
- Для ;
- Для ;
- Для учебных отпусков;
- Для перевода работника на должность, которая оплачивается ниже той, которую он занимал. Средний заработок для расчёта используют, если состояние здоровья не позволяет работнику занимать прежнюю должность;
- Когда работник проходит обязательное для компании медицинское обследование;
- Если работник сдаёт кровь, и ему положены дни отдыха;
- По — в связи с болезнью, материнством.
Особенности исчисления среднего заработка
Все особенности, которые необходимо учитывать при расчёте средней зарплаты, указаны в Положении, которое утверждено Постановлением Правительства от 24.12.2007 года № 922.
В 922 Постановлении о среднем заработке говорится, что для его расчёта необходимо учитывать:
- Заработную плату за весь предшествующий расчёту календарный год;
- Выплаты социальной направленности не учитываются при расчёте;
- При расчёте фактически отработанного работником времени не учитываются дни, когда работник получал пособия по среднему заработку, участвовал в забастовках или же находился в простое по вине работодателя;
- если работник не имел фактической заработной платы и отработанных дней;
- средний заработок за месяц не может быть ниже МРОТ, установленного на расчётный год.
Пример расчета среднего заработка (с учетом командировки, больничного, отпуска)
- Оклад работника — 36 985 рублей.
- С 05.04.2014 по 18. 04. 2014 года он находился в командировке.
- Кроме того, с 15. 10. 2013 года по 29. 10. 2013 года работник находился на больничном.
- С 15. 07. 2013 года 02. 08. 2013 года — в отпуске.
- За это время он получил зарплату и премии в размере 624 258 рублей.
Какую заработную плату он получит за апрель?
Необходимо вычислить средний заработок на дни, когда работник пребывает в командировке.
В период с 18. 04. 2013 по 18. 04. 2014 года — 248 рабочих дней. Отсюда следует исключить:
- больничный — 11 рабочих дней;
- отпуск — 15 рабочих дней.
Фактически работник отработал за год — 248 — 11 — 15 = 222 рабочих дня. Средний заработок будет равен: 624 258 / 222 = 2 812 рублей в день.
В апреле 22 рабочих дня, из них «командировочных» — 10 дней. Зарплата за апрель равна: (36 985 / 22 * 12) + (2 812 * 10) = 48 294 рубля. Это «чистая» зарплата работника — без уплаты НДФЛ.
Выплаты, которые учитываются при расчёте
- все виды выплат, вознаграждений, премий, гонораров и другие доходы, которые получает работник за выполнение работ и услуг, которые установлены работодателем. Зарплата в неденежном выражении тоже учитывается;
- выплаты государственным и муниципальным служащим;
- надбавки к окладам, тарифным ставкам;
- районные коэффициенты и другие доплаты, которые положены по законодательству (например, за работу в тяжёлых климатических условиях).
Пример : Рассчитать зарплату за февраль, если «больничный» с 02.02.2014 года по 17.02. 2014 года. Заработная плата в месяц — 28 475 рубля. Районный коэффициент — 1,3. В период с 25. 08. 2013 года по 17. 09. 2013 года — отпуск. За весь период работник получил доход 589 762 рубля.
Рабочих дней в период с 17. 02. 2013 года по 17. 02. 20174 года — 247 дней. Отпуск — 17 рабочих дней. Работник отработал за год — 247 — 17 = 230 дней. «Больничный» в феврале — 11 дней, рабочих дней — 20.
Средний заработок равен: 589 762 / 230 = 2 564 рубля.
Зарплата за февраль: ((28 475 * 1,3 / 20) * 9) + (2 564 * 11) = 44 862 рублей.
Выплаты, которые не учитываются при расчёте
Для расчёта среднего заработка, согласно 922 постановлению, не учитываются следующие выплаты :
- все выплаты социального характера — от предприятия, частичная или полная оплата питания или проезда, и другие компенсации, которые работодатель может выплачивать своим работникам, но, которые не имеют отношения к труду;
- выплаты, которые получает сотрудник, исходя из среднего заработка — «командировочные», «больничный», «отпускные».
Учёт премиальных выплат при расчёте среднего заработка
В 922 Положении о среднем заработке, в п. 15, приведены особенности учёта премиальных выплат , которые учитываются при расчёте. Это такие особенности:
- если происходит ежемесячное начисление и выплата премий, то они учитываются для расчёта, но не более чем одна выплата в месяц;
- если премии начисляются не каждый месяц, но в пределах расчётного периода, то к учёту берутся все выплаты;
- если премии начисляются не каждый месяц, но это период больше, чем расчётный период, то тогда к учёту берутся выплаты в месячной части;
- берутся к учёту вознаграждения по итогам годовой работы, за выслугу, к праздникам, различным датам, юбилеям. Условие — эти выплаты должны быть прописаны во внутренних положениях компании;
- если премии выплачиваются работнику за неполный расчётный период, или в расчётное время попали не учитываемое время, то к учёту берется сумма пропорционально фактическому времени;
- если премия изначально начисляется в зависимости от того, сколько времени отработал работник. То они полностью учитываются.
Пример : Рассчитать «командировочные» за период с 05. 02. 2014 года по 03. 03. 2014 года. За расчётный период (то есть с 01. 02. 2013 года по 31. 03. 2014 года) работник получил заработную плату в размере 895 421 рублей. Каждый месяц ему начислялись премии в размере 1 700 рублей, к тому же он получил к своему юбилею премию — 3 500 рублей. За это время работник был 2 раза на больничном — с 17. 03. 2013 года по 31. 03. 2013 года, и 10. 10. 2013 года по 26. 10. 2013 года.
За расчётный год было 247 рабочих дней. Из них вычитаются 10 рабочих дней за первый больничный и 12 рабочих дней за второй больничный. Следовательно, работник отработал 225 рабочих дней.
За этот год он получил 895 421 + (12*1 700) + 3 500 = 919 321 рублей. Средний заработок равен: 919 321 / 225 = 4 086 рублей. В командировке сотрудник пробудет 19 рабочих дней. Сумма командировочных равна: 4 086 * 19 = 77 634 рубля.
Корректировка среднего заработка
В 922 Положении, в п. 16, говорится о том, что средний заработок подлежит корректировке в том случае, если:
- если произошло повышение зарплаты сотрудника в расчётном периоде. Тогда, те выплаты, которые учитываются для его расчёта, но произведённые до повышения, должны быть также скорректированы, то есть, умножены на корректировочный коэффициент.
- Если повышение произошло уже не в расчётном периоде, но до наступления случая, когда нужен расчёт, то на коэффициент корректируется именно средний заработок.
Пример : С 01 марта в компании произошло повышение зарплаты, а сотрудник едет в командировку с 10 марта. Коэффициент повышения — 1,37. Средний заработок до повышения — 3 852 рубля. В командировку сотрудник уезжает на 8 рабочих дней. Следовательно, нужно скорректировать «командировочные» — (3 852 * 1,37) * 8 = 42 218 рублей.
Если повышение произошло тогда, когда работник находится в периоде, когда ему начисляются выплаты по среднему заработку. В этом случае, повышается та часть, которая находится за датой повышения.
Пример: Работник находится на «больничном» с 25.02.2014 года по 05. 03. 2014 года. Его средний заработок на момент ухода на «больничный» был в размере 2 365 рублей. С 01 марта произошло повышение зарплаты на 1,12. Следовательно, перерасчёту подлежат 3 дня в марте. «На руки» работник получит (4 * 2 365) + ((2 365 * 1,12) * 3) = 17 406,4 рубля.
Не стоит забывать, что рассчитывать средний заработок нужно очень внимательно. Если это сделать не верно, то работодатель может, таким образом, исказить налоговую базу по , и базу по взносам во все . Это является нарушением, и фискальные органы потребуют от работодателя выплат правильных сумм.
Множество выплат, причитающихся работнику, рассчитываются исходя из среднего заработка. Это и командировочные, и отпускные, и выходное пособие, и другие. При этом средний заработок определяется как произведение среднедневного заработка на количество дней в периоде оплаты (п. 9 Положения, утв. Постановлением Правительства РФ от 24.12.2007 N 922). Поэтому прежде всего надо понять, как рассчитать средний дневной заработок работника.
Как рассчитать среднедневной заработок
Расчет среднедневного заработка начинается с определения расчетного периода. По общему правилу он составляет 12 календарных месяцев, предшествующих периоду, за который должен быть выплачен средний заработок ().
Два основных показателя, которые надо определить за расчетный период, - это:
- , полученных работником. Речь идет о вознаграждениях, предусмотренных системой оплаты труда работодателя: заработная плата, надбавки, доплаты, премии и т.д. (п. 2 Положения, утв. Постановлением Правительства РФ от 24.12.2007 N 922);
- количество фактически отработанного работником времени в расчетном периоде (п. 4 Положения, утв. Постановлением Правительства РФ от 24.12.2007 N 922).
Вместе с тем из расчета должны быть исключены периоды, за которые за работником сохранялся средний заработок, за которые работник получал пособия по временной нетрудоспособности, и некоторые другие (п. 5 Положения, утв. Постановлением Правительства РФ от 24.12.2007 N 922). Иными словами при расчете среднедневного заработка в 2017 году указанные периоды никак не должны учитываться: ни при подсчете количества отработанного работником времени, ни при определении суммы полученных им выплат.
Средний дневной заработок: формула
Средний дневной заработок определяется по следующей формуле (кроме случаев расчета отпускных, а также денежной компенсации за неиспользованные дни отпуска):
Среднемесячный доход является базовым показателем при расчете различных выплат и . На его основании предоставляют льготы, выдают кредиты, он свидетельствует об уровне обеспеченности человека. Поэтому очень важно знать, как рассчитать правильно.
Среднемесячный размер заработной платы
Действующим законодательством РФ предусмотрены ситуации, когда для оформления различных документов нужен расчет среднемесячной заработной платы. Ответственность за выполнение этой процедуры лежит на руководстве и того предприятия, в котором человек официально трудоустроен.
Расчет среднемесячной зарплаты осуществляется в следующих ситуациях:
- предоставление очередного или дополнительного ,
- расчет компенсации за очередной неиспользованный отпуск,
- с должности,
- расчет выходного пособия,
- расчет выплаты пособия по нетрудоспособности,
- оплата простоя,
- расчет предвиденных законом социальных и ,
- перевод рабочего на нижеоплачиваемую должность.
Помимо случаев, связанных с производственной необходимостью, исчисление среднемесячной зарплаты осуществляют также по требованию сотрудника, которому необходимо предоставить соответствующую справку в определенные инстанции: , фонд занятости, органы соцзащиты населения, банки и др.
Справка о среднем заработке может быть затребована для подтверждения места работы, занимаемой должности, стажа и др. Трудовым Кодексом РФ постановлено, что работодатель обязан предоставить данную справку не позже, чем через три дня после регистрации письменного заявления от работника, в т. ч. и бывшего.
В зависимости от того, куда справка о среднемесячной зарплате будет подаваться, варианты формы ее заполнения могут иметь некоторые отличия. В большинстве случаев документ выписывается по образцу . Поэтому, если человек обращается в бухгалтерию с целью запроса справки о среднемесячном доходе, ему следует конкретно указать, для чего именно эта справка нужна. Это позволит избежать спорных ситуаций при произведении расчетов.
Порядок расчета среднего заработка
Знание порядка расчета среднего заработка поможет избежать спорных ситуаций
Для исчисления среднемесячного дохода требуются два основных показателя: установленный для конкретного случая период времени и общая сумма всех предусмотренных Трудовым Кодексом выплат, произведенных за этот период.
Стандартным расчетным периодом считаются 12 месяцев работы, предшествующих заявленной дате. Исключение — необходимость расчета среднемесячной оплаты труда для исчисления некоторых отдельных выплат. Например, при оплате больничных берется доход за последние 24 месяца. Если человек проработал меньше этого срока, за основу берется фактически отработанное время.
Выплаты, являющиеся основой для расчета среднемесячной заработной платы:
- зарплата в сумме с надбавками и коэффициентами (оклад, тарифы, процент от выручки). В расчет также включается денежный эквивалент;
- зарплаты, полученной в виде производимых товаров и предоставляемых фирмой услуг;
- премиальные выплаты, доплата за интенсивность, вознаграждения;
- прочие выплаты, привязанные к оплате труда.
Вознаграждения, выданные человеку по итогу его работы за год, за выслугу и другие единовременные вознаграждения включаются в суммарный доход без учета даты их начисления.
Непосредственно алгоритм расчета среднего заработка заключается в делении суммы насчитанного за установленный период на общее количество месяцев.
Пример
Человек за год непрерывного стажа заработал 60000 руб. Формула расчета здесь простая:
60000/12=5000 руб.
В зависимости от фактически отработанного времени и целей расчета средней зарплаты, формула может меняться. Например, если человек оформил , но стаж его работы составляет всего 20 месяцев, он должен предоставить в бухгалтерию справку о своем доходе за последние 4 месяца работы с предыдущего места трудоустройства. Если в это время человек нигде не работал, расчет производится с учетом за установленный период.
Исключения в расчете среднемесячной зарплаты
Предусмотрены некоторые ограничения в расчете среднемесячного дохода. Так, процедура расчета не предполагает включение компенсационных и социальных выплат, материальной помощи и др.
Если за один и тот же месяц человеку начисляется две премии, при расчете среднего показателя во внимание принимается только одна из них, большая по номиналу.
Пример
Работнику за проделанную работу в феврале месяце была насчитана зарплата размером 4300 руб. и выписаны 2 премии размером 400 и 600 рублей. Общий доход за месяц будет рассчитываться:
4300+600=4900 руб.
Особенности в расчете средней зарплаты
Если служащим был отработан неполный рабочий период, суммы премий для расчета так же, как и зарплата, берутся пропорционально отработанному времени.
При исчислении средней зарплаты в расчетный период не включается время и насчитанные суммы в следующих случаях:
- человек находился на больничном по состоянию своего здоровья или в отпуске по уходу за родственниками-инвалидами;
- женщина находилась в и получала соответствующие выплаты;
- работник не ходил на работу из-за , от него не зависящих;
- в случае забастовки, в которой работник участие не принимал, но выполнять свои прямые обязанности не имел возможности
- подчиненный был освобожден от выполнения своих обязанностей с полным или частичным сохранением зарплаты, если это предвидится законодательством
Что делать, если нужен показатель средней заработной платы за не полностью отработанный месяц?
- в случае если рассматриваемый период состоял из времени, исключаемого из расчетного периода, средний заработок приравнивается к заработку за предшествующий аналогичный месяц;
- если человек отработал неполный месяц не по своей вине, а в предшествующем ему периоде зарплата не насчитывалась вообще, то доход рассчитывается за фактически отработанные дни;
- если оплата труда за фактически отработанный период не осуществлялась, за базу при расчете берется его должностной оклад.
В полной мере процесс расчета среднемесячной зарплаты раскрывается в действующем Трудовом кодексе. Для человека, хорошо с ним ознакомленным, исчисление данного показателя является простой задачей. Но если в процессе работы не возникало спорных ситуаций, для расчета среднего показателя будет достаточно и базовых знаний.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации