
Как определить денежный поток. Расчет денежных потоков
Главной целью работы любого предприятия является получение прибыли. В дальнейшем показатель прибыли отражается в специальном налоговом отчете о финансовых результатах — именно он указывает на то, насколько эффективна работа предприятия. Однако на самом деле прибыль лишь частично отображает результаты работы компании и может вовсе не давать представления о том, какое количество денег на самом деле бизнес зарабатывает. Полную информацию по этому вопросу можно узнать только из отчета о движении денежных средств.
Чистая прибыль не может отразить полученные в реальном выражении средства — суммы на бумаге и банковском счете компании это разные вещи. По большей части в отчете данные не всегда фактические и нередко носят чисто номинальный характер. К примеру, переоценка курсовой разницы или амортизационные отчисления не приносят реальных денежных средств, а средства за проданный товар фигурируют как прибыль, даже если деньги еще реально не получены от покупателя товара.
Важно еще и то, что компания расходует часть прибыли на финансирование текущей деятельности, а именно на постройку новых заводских корпусов, цехов, торговых точек — в отдельных случаях такие расходы существенно превышают чистую прибыль компании. В результате всего этого общая картина может быть вполне благоприятной и по чистой прибыли предприятие может быть вполне успешным — а на самом деле фирма будет терпеть серьезные убытки и не получать той прибыли, которая указана на бумаге.
Выполнить правильную оценку прибыльности компании и оценить реальный уровень заработка (а также лучше оценить возможности будущего инвестора) помогает свободный поток денежных средств. Денежный поток можно определить как имеющиеся в свободном распоряжении средства компании после уплаты всех надлежащих расходов или как средства, которые можно вывести из бизнеса без ущерба для последнего. Получить данные для расчета денежных потоков можно из отчета компании по РСБУ или МСФО.
Типы денежных потоков
Существует три типа денежных потоков, причем каждый вариант имеет свои особенности и порядок расчета. Свободный поток денежных средств бывает:
от операционной деятельности – показывает объем денежных средств, которые фирма получает от главного вида деятельности. Этот показатель включает: амортизацию (со знаком минус, хотя реально средства не расходуются), изменение дебиторской и кредитной задолженности, а также складских запасов — и кроме того другие пассивы и активы, если они присутствуют. Результат обычно отображается в графе «Чистые денежные средства от основной / операционной деятельности». Обозначения: Cash Flow from operating activities, CFO или Operating Cash Flow, OCF. Кроме того, это же значение обозначают и просто денежным потоком Cash Flow
;
от инвестиционной деятельности – иллюстрирует денежный поток, направленный на развитие и поддержание текущей деятельности. К примеру, сюда относится модернизация / покупка оборудования, цехов или зданий — поэтому например у банков этот пункт обычно отсутствует. На английском эта графа обычно называется Capital Expenditures (капитальные расходы, CAPEX), а инвестиции могут включать не только вложения «в себя», но и быть направленными на покупку активов других компаний, например акций или облигаций. Обозначается как Cash Flows from investing activities, CFI;
от финансовой деятельности — позволяет проанализировать оборот финансовых поступлений по всем операциям, таким как получение или возврат задолженности, выплата дивидендов, выпуск или обратная покупка акций. Т.е. эта графа отражает ведение компанией бизнеса. Отрицательное значение по долгам (Net Borrowings) означает их погашение компанией, отрицательное значение по акциям (Sale/Purchase of Stock) означает их скупку. И то, и другое характеризует компанию с хорошей стороны. В зарубежной отчетности: Cash Flows from financing activities, CFF
Отдельно можно остановиться на акциях. Как определяется их стоимость? Через три составляющие: в зависимости от их числа, реальной прибыли компании и рыночных настроений в ее отношении. Дополнительная эмиссия акций приводит к падению цены каждой из них, поскольку акций стало больше, а результаты компании за время выпуска скорее всего не менялась или изменилась незначительно. И наоборот — если компания выкупает свои акции, то их стоимость будет распределена между новым (меньшим) количеством бумаг и цена каждой из них поднимется. Условно, если имелось 100 000 акций по цене 50 долларов за штуку и компания выкупила 10 000, то оставшиеся 90 000 акций должны стоить примерно 55.5 долларов. Но рынок есть рынок — переоценка может произойти не сразу или на другие величины (например, статья в крупном издании о подобной политике компании может стать причиной роста ее акций на десятки процентов).
Ситуация с долгами неоднозначная. С одной стороны хорошо, когда компания уменьшает свою задолженность. С другой, грамотно расходуемые кредитные средства могут вывести компанию на новый уровень — главное, чтобы долгов не было слишком много. Например, у известной компании Магнит, которая активно росла несколько лет подряд, свободный денежный поток стал положительным лишь в 2014 году. Причина — развитие за счет кредитов. Возможно, при исследовании стоит выбрать для себя какую-то границу максимального долга, когда риски банкротства начинают перевешивать риск успешного развития.
При суммировании всех трех показателей формируется чистый денежный поток — Net Cash Flow . Т.е. это разница между притоком (поступлением) денег в компанию и их оттоком (расходованием) в определенном периоде. Если речь идет об отрицательном свободном денежном потоке, то он указывается в скобках и говорит о том, что компания теряет средства, а не зарабатывает их. При этом для выяснения динамики лучше сравнить ежегодные, а не квартальные показатели компании, чтобы избежать сезонного фактора.
Как денежные потоки используются для оценки компаний?
Чтобы составить впечатление о компании, необязательно считать Net Cash Flow. Величина свободного денежного потока также позволяет выполнить оценку бизнеса при помощи двух подходов:
исходя из стоимости компании, принимая в учет собственный и заемный (ссудный) капитал;
с учетом только собственного капитала.
В первом случае осуществляется дисконтирование всех денежных потоков, воспроизводимых существующими источниками заемных или собственных средств. При этом ставка дисконтирования принимается как стоимость привлеченного капитала (WACC).
Второй вариант предусматривает расчет стоимости не всей компании, а только ее небольшой части — собственного капитала. С этой целью выполняется дисконтирование собственного капитала FCFE после того, как были выплачены все долги компании. Рассмотрим эти подходы подробнее.
Свободный денежный поток на собственный капитал — FCFE
FCFE (free cash flow to equity) – это обозначение количества денег, оставшихся из полученной прибыли после выплаты налогов, всех долгов и расходов на операционную деятельность предприятия. Расчет показателя проводится с учетом чистой прибыли предприятия (Net Income), к данной цифре прибавляется амортизация. После этого вычитаются капитальные затраты (возникающие в связи с модернизацией и / или покупкой нового оборудования). Итоговая формула расчета показателя, определяемого после уплаты займов и оформления ссуд, выглядит следующим образом:
FCFE = Чистый денежный поток от операционной деятельности – Капитальные затраты – Выплата займов + Оформление новых ссуд
Свободный денежный поток фирмы — FCFF
FCFF (free cash flow to firm) обозначает средства, которые остаются после выплаты налоговых сумм и вычета капитальных расходов, но до проведения платежей по процентам и общему долгу. Чтобы рассчитать показатель, необходимо использовать формулу:
FCFF = Чистый денежный поток от операционной деятельности – Капитальные затраты
Следовательно FCFF, в отличие от FCFE, вычисляется без учета всех займов и выданных ссуд. Именно его обычно имеют в виду под свободным денежным потоком (Free Cash Flow, FCF). Как мы уже отмечали, денежные потоки вполне могут быть отрицательными.
Пример расчета денежных потоков
Для того, чтобы самостоятельно рассчитать денежные потоки для какой-либо компании, нужно воспользоваться ее финансовой отчетностью. Например, у компании Газпром она находится тут: http://www.gazprom.ru/investors. Заходим по ссылке и выбираем внизу страницы подпункт «вся отчетность», где можно увидеть отчеты с 1998 года. Находим нужный год (пусть будет 2016) и идем в раздел «Консолидированная финансовая отчетность МСФО». Ниже выдержка из отчета:

1. Рассчитаем свободный денежный поток на капитал.
FCFE = 1 571 323 — 1 369 052 — 653 092 — 110 291 + 548 623 + 124 783 = 112 294 млн. рублей осталось в распоряжении компании после выплаты налогов, всех долгов и капитальных расходов (затрат).
2. Определим свободный денежный поток фирмы.
FCFF = 1 571 323 — 1 369 052 = 202 271 млн. рублей – данный показатель показывает сумму за вычетом налогов и капитальных расходов, но до проведения платежей по процентам и общему долгу.
P.S. В случае американских компаний все данные как правило можно найти на сайте https://finance.yahoo.com. Вот для примера данные самой компании Yahoo во вкладке «Financials»:

Заключение
В общем виде денежный поток можно понимать как свободные средства компании и рассчитывать его как с учетом заемного и ссудного капитала, так и без него. Положительный денежный поток компании свидетельствует об прибыльном бизнесе, особенно если растет из года в год. Тем не менее любой рост не может быть бесконечным и упирается в естественные ограничения. В свою очередь отрицательный денежный поток может быть даже у устойчивых компаний (Лента, Магнит) — в его основе обычно лежат большие займы и капитальные затраты, которые при грамотном использовании могут, однако, дать весомую будущую прибыль.
Разделив рыночную капитализацию компании на величину свободного денежного потока фирмы, получим коэффициент P/FCF . Капитализацию (Market Cap) нетрудно найти на yahoo или morningstar. Значение меньше 20 обычно говорит о хорошем бизнесе, хотя любой показатель следует сравнить с конкурентами и при возможности с отраслью в целом.
При анализе инвестиционных проектов необходимо хорошо представлять себе, какие денежные потоки ходят на предприятии, какова их структура и что именно они показывают. О том, что представляют собой денежные потоки предприятия, и какими финансовыми показателями они характеризуются, подробно и понятно рассказывается в данной статье.
Виды денежных потоков (кэш-фло) предприятия
Все денежные потоки современных предприятий рассматриваются в разрезе трех видов деятельности: основная деятельность предприятия (она может также называться операционной или производственной деятельностью), инвестиционная деятельность и финансовая деятельность.
Потоки денежных средств предприятия по основной деятельности представляют собой поступления и использования денежных средств, обеспечивающие выполнение функций предприятия в соответствии с основным видом деятельности (производство, торговля, услуги, и т.д.). Так как основная деятельность предприятия является главным источником прибыли, то, само собой, она должна являться и основным источником поступления на предприятие денежных средств. Главное поступление денежных средств на предприятие — это денежная выручка от реализации товарно-материальных ценностей (работ, услуг). Если поступление денежных средств в качестве выручки от реализации не является превалирующим в приходном денежном потоке, то, возможно, следует задуматься о том, какой же вид деятельности предприятия следует считать основным.
Среди прочих приходных денежных потоков по основному виду деятельности можно выделить следующие: погашение дебиторской задолженности в денежной форме, выручка от продажи товарно-материальных ценностей, полученных по бартеру, полученные от покупателей и заказчиков авансы, и др.
Главное направление расходования денежных средств любого предприятия по основному виду деятельности — это оплата поставщикам и подрядчикам за приобретенные у них товарно-материальные ценности (работы, услуги). Это неудивительно: ведь без сырья и материалов, а иногда — и без покупных полуфабрикатов в принципе невозможно осуществление процесса производства. То же самое касается торговли: чтобы что-то продать, нужно вначале это «что-то» купить.
Предприятия, выполняющие работы и оказывающие услуги, приобретают у поставщиков оборудование, расходные материалы, инструмент, и т.д.
Среди прочих расходных денежных потоков по основному виду деятельности можно выделить следующие: выплата заработной платы работникам предприятия, платежи в бюджет и внебюджетные фонды, отчисления на социальную сферу, уплата процентов за пользование кредитными средствами, и др.
Что касается денежных потоков по инвестиционной деятельности предприятия, то они представляют собой поступление и расходование денежных средств, связанных с приобретением либо продажей долгосрочных активов предприятия, а также с доходами от сделанных ранее инвестиций. Следует отметить, что, поскольку при успешном течении бизнеса предприятие стремится к расширению и модернизации производственных мощностей, то ведение инвестиционной деятельности может привести (и, как правило, приводит) к временному оттоку денежных средств предприятия.
Основной приходный денежный поток по данному виду деятельности — это поступление денежных средств от реализации основных средств и нематериальных активов. Хотя в большинстве случаев такие операции осуществляются не очень часто, поступление по ним денежных средств бывает довольно значительным. Среди прочих приходных денежных потоков можно отметить дивиденды, проценты и иные доходы от долгосрочных финансовых вложений предприятия, возврат основных сумм финансовых вложений, и др.
Основным расходным денежным потоком по инвестиционной деятельности предприятия является приобретение основных средств и нематериальных активов. Для производственного предприятия наличие основных средств является обязательным условием для осуществления своей деятельности: ведь основные средства — это оборудование, здания и сооружения, устройства и механизмы, транспортные средства, станки, а также — оргтехника, и т.д. Что касается нематериальных активов, то для осуществления одних видов деятельности необходимо наличие специальных разрешений (лицензий), для других — наличие авторских прав, для третьих — наличие прав на пользование земельными ресурсами, и т.д., и все это, как известно, относится к нематериальным активам, которые приобретаются за деньги. Среди прочих расходных денежных потоков по данному виду деятельности можно отметить капитальные вложения, представляющие собой совокупность затрат на воспроизводство основных фондов предприятия, на их модернизацию, реконструкцию, техническое перевооружение, на приобретение оборудования и транспортных средств, и др., а также финансовые вложения (приобретение акций, облигаций, ценных бумаг, вклады в уставные капиталы других предприятий, и др.).
Что касается финансовой деятельности предприятия, то ее основное назначение — увеличение суммы денежных средств, имеющихся в распоряжении предприятия, для финансового обеспечения его основной и инвестиционной деятельности.
Главным приходным денежным потоком предприятия по финансовой деятельности является получение кредитов и займов (краткосрочных либо долгосрочных). Привлеченные денежные средства предприятие может получать в банках либо иных финансово-кредитных организациях, а также у других субъектов хозяйствования. Прочими приходными денежными потоками по данному виду деятельности являются: поступление целевого финансирования, поступления от эмиссии ценных бумаг (если предприятие имеет право осуществлять подобную деятельность), и др.
Основным расходным денежным потоком по финансовой деятельности предприятия, является возврат полученных ранее кредитов и займов. Если на предприятии должным образом поставлены процессы финансового планирования, то даже столь солидный отток денежных средств проходит практически безболезненно.
Выплата дивидендов от полученной прибыли также относится к расходным денежным потокам по финансовой деятельности предприятия. Характерной особенностью этого потока является то, что он имеет место быть хотя и регулярно, но, как правило, с большими перерывами (например, раз в квартал, или раз в год).
Что такое «чистый денежный поток»?
Чистый денежный поток является одним из основных показателей, применяемых для оценки финансового состояния. Он характеризует разницу между положительным и отрицательным денежными потоками (поступлением и расходованием денежных средств) и позволяет во многом определить финансовое равновесие и темпы возрастания рыночной стоимости предприятия.
Чистый денежный поток рассчитывается за определенный интервал времени (отчетный период) по приведенной ниже формуле:
ЧДП = ПДП - ОДП
В этой формуле приняты следующие условные обозначения:
- ЧДП — чистый денежный поток;
- ПДП — сумма положительного денежного потока (поступление денежных средств) за отчетный период;
- ОДП — сумма отрицательного денежного потока (расходование денежных средств) за отчетный период;
Финансовым службам предприятия рекомендуется рассчитывать чистый денежный поток не только при составлении бизнес-планов или в иных обязательных случаях, но и по истечении каждого отчетного периода. Это позволит постоянно контролировать ситуацию и своевременно соответствующим образом реагировать на те либо иные изменения.
Показатели эффективности проекта
Одним из основных показателей эффективности любого проекта является чистый дисконтированный доход (Net Present Value, сокращенно NPV, или по-русски — ЧДД); этот показатель иногда называют чистой приведенной стоимостью или чистым приведенным доходом. Он представляет собой накопленный дисконтированный эффект в отчетном периоде. Для расчета данного показателя могут использоваться разные методики.
Например, он может вычисляться по следующей формуле:
ЧДД = Фm х Аm
В данной формуле приняты обозначения (сумма распространяется на все шаги в отчетном периоде):
- ЧДД — чистый дисконтированный доход;
- Фm — чистый денежный поток на m-м шаге;
- Аm — коэффициент дисконтирования.
Также для расчета чистого дисконтированного дохода может применяться следующая формула:
NPV = NCFi х(1+r)i
Здесь используются следующие обозначения:
- NPV — чистый дисконтированный доход;
- NCFi — чистый поток денежных средств от основной и инвестиционной деятельности в i-й период планирования;
- r — ставка дисконтирования.
Еще одним важным показателем эффективности проекта является внутренняя норма доходности — ВНД (internal rate of return, сокращенно — IRR). Этот показатель может называться также внутренней нормой дисконта или внутренней нормой рентабельности. ВНД — это такая ставка дисконтирования, при которой чистый дисконтированный доход равен 0.
При оценке эффективности проекта используется также такой показатель, как срок окупаемости инвестиций (payback period, сокращенно — PBP). Этот показатель представляет собой минимальный период, за пределами которого сумма накопленных дисконтированных доходов превышает размер первоначальных инвестиций. В данном случае чистый дисконтированный доход принимает положительное значение и в дальнейшем остается положительным.
Говоря о показателях эффективности проекта, следует упомянуть о таком показателе, как коэффициент покрытия долга (debt service coverage, сокращенно — DSC, или по-русски — КПД).
Он рассчитывается для каждого периода планирования по следующей формуле:
КПД = (ЧП + Ам) / ПОК
В данной формуле используются следующие обозначения:
- КПД — коэффициент покрытия долга;
- ЧП — чистая прибыль предприятия;
- Ам — сумма амортизационных отчислений;
- ПОК — платежи по обслуживанию кредита (уплата основного долга и процентов).
Перечисленные показатели целесообразно анализировать не только при исходных условиях, но и прогнозировать их динамику при тех либо иных отклонениях от нормы, в частности — оценить с их помощью возможные риски. Можно спрогнозировать изменения показателей при наступлении, например, таких условий: подорожание сырья и материалов на 5%, на 15% и на 25%; рост инфляции на 7% ежеквартально; увеличение арендной платы за складские и производственные помещения на 4%; снижение рыночных цен на продукцию на 10%, и т.п.
Качественный анализ инвестиционного проекта невозможен без понимания сути и структуры денежных потоков, которые ходят на предприятии. Важно понимать текущее состояние финансов предприятия и перспективы его дальнейшего развития, чтобы своевременно внести необходимые коррективы. Одним из основных показателей состояния компании является чистый денежный поток.
Что понимается под чистым денежным потоком и за счет чего он формируется
Чистый денежный поток представляет собой разницу между поступающими и расходуемыми потоками (положительным и отрицательным) за определенный период времени. По-английски термин звучит, как NCF (Net Cash Flow). Этот показатель характеризует финансовое благополучие компании, а также перспективы повышения ее стоимость и привлекательности для инвестиций.
Инвестор по показателю NCF может оценить потенциальную эффективность финансовых вложений в данный проект:
- если NCF выше нуля, то проект может считаться привлекательным;
- если NCF ниже нуля или равен ему, то у предприятия недостаточно денег для увеличения стоимости, следовательно, это рискованное вложение.
Чем выше чистый денежный поток, тем привлекательнее компания.
На современных предприятиях финансовые потоки формируются по трем главным видам деятельности:
- Операционная (производственная, основная). Это средства, поступающие и используемые, от которых зависит напрямую основная деятельность (торговля, производство, услуги). Поступающие средства – это выручка от продажи услуг, работ, товаров или материально-товарных ценностей, авансы от заказчиков, деньги в счет погашения задолженности дебиторской. Расходуемые – оплата подрядчикам и поставщикам за услуги и товары (сырье, инструменты, материалы), отчисления в бюджет и заработная плата сотрудникам.
- Инвестиционная. Это движение средств, связанное с ранее сделанными инвестициями, а также с продажей или покупкой долгосрочных активов. Основной приток здесь идет от продажи нематериальных активов и основных средств, а расход – от их приобретения (здания, транспорт, станки, авторские права, лицензии) и капитальных вложений
- Финансовая. Состоит в увеличении массы денег для обеспечения операционной, а также инвестиционной деятельности. Приток – от долгосрочных или краткосрочных займов и кредитов, выпуска ценных бумаг, целевое финансирование. Расход – от возврата займов, выплаты процентов и дивидендов.
Суммарный показатель потоков денег от осуществления инвестиционной, производственной и финансовой деятельности компании составляют ее совокупный денежный поток.
Как производится расчет чистого денежного потока прямым методом
По международным стандартам учета и устоявшейся практике при составлении отчетности о движении средств используются прямой и косвенный метод. Отличие между ними заключается в полноте исходной информации о доходах и затратах компании. ЧДП рассчитывается в разрезе видов деятельности.
Вычисление чистого денежного потока от операционной деятельности прямым методом производится на основе движения денег по счетам компании. При этом берутся данные балансовых счетов, аналитического учета, журналов-ордеров и Главной книги. Такой метод помогает оперативно осуществлять контроль над соотношением расходов и доходов компании, оценивать ее платежеспособность и ликвидность. При составлении бухгалтерской отчетности за основу расчета берется выручка от реализации.
Прямой метод дает такие возможности:
- провести анализ источников притока денег и направлений их оттока;
- определить структуру движения финансов по видам деятельности;
- установить за конкретный период взаимосвязь между выручкой и реализацией.
Формула расчета чистого денежного потока по операционной деятельности прямым методом выглядит так: ЧДПо = ВР + Ав + ПрП – З – ОТ – НП – ПрВ , где:
- ВР – это выручка от реализованных услуг, работ или товаров;
- Ав – авансы от заказчиков и покупателей;
- ПрП – поступления прочие;
- З – затраты, понесенные в процессе основной деятельности;
- ОТ – зарплата персоналу;
- НП – перечисленные в бюджет налоги;
- ПрВ – другие выплаты.
При всех преимуществах этой модели, у нее есть серьезный недостаток: она не показывает взаимосвязи полученной прибыли с колебаниями общего объема средств. Это происходит от того, что при исчислении прибыли не принимаются во внимание такие параметры, как амортизация, штрафы, налоги, капитальные расходы, авансы и займы, долговые выплаты.
Можно привести несложный пример расчета чистого денежного потока по текущей деятельности, исходя из таких ориентировочных показателей:
- объем выручки за проданные товары, оказанные услуги и выполненные работы – 75000 ден. единиц;
- полученный от заказчика аванс – 500;
- взятый в банке кредит – 12000;
- полученные дивиденды – 400;
- расходы за поставленные услуги, работы и товары поставщиками и подрядчиками - 50000;
- оплата труда работников – 10000;
- перечисленные в казну налоги – 7000;
- другие выплаты (проценты по кредиту) – 400.
ЧДПо = ВР(75000) + Ав (500) + ПрП(12000+400) – З(50000) – ОТ(10000) – НП(7000) – ПрВ(400);
ЧДПо = 87900 (всего поступлений) – 67400 (всего выплат);
ЧДПо = 20500.
Проведение расчета косвенным методом, чистая прибыль и денежный поток
Вычисление чистого денежного потока косвенным методом дает гораздо больше аналитической информации для руководства предприятия или потенциального инвестора, поскольку демонстрирует взаимосвязь между чистой прибылью и чистым денежным потоком. При этом денежный поток может, как превышать чистую прибыль, так и быть меньше нее. К примеру, если за отчетный период компания закупила дорогостоящие станки за собственные деньги, то такое приобретение снизит денежный поток по сравнению с прибылью. В случае же дополнительного выпуска акций или получения займа будет наблюдаться противоположная ситуация.
Разница между суммами чистой прибыли и денежного потока заключается в следующем:
- прибыль характеризует доход компании за определенный отрезок времени (месяц, квартал, год), однако этот показатель может не совпадать с реальным получением денег за данный период;
- в движение финансов включаются выплаты (погашение займов) и поступления (дотации, инвестиции, кредиты), которые при подсчете прибыли не учитываются;
- отдельные начисления по затратам (расходы будущих временных отрезков, амортизация) фиксируются как издержки, но к реальному оттоку денег не приводят;
- наличие прибыли не гарантирует наличия свободных денег у предприятия, например, при увеличении производственных объемов.
Таким образом, приходим к выводу, что прибыль – это определенная сумма денег, рассчитанная по состоянию на дату окончания конкретного периода, а денежный поток указывает на постоянное (в режиме реального времени) перемещение средств. Косвенный метод проводится по видам хозяйственной деятельности фирмы и дает возможность преобразовать нераспределенную прибыль с помощью корректировок в чистый денежный поток от производственной деятельности. Его основные преимущества:
- демонстрация взаимозависимости между отдельными видами деятельности компании;
- взаимосвязь между изменением активов и прибылью;
- формирование финансового потока по инвестиционной и операционной деятельности и анализ динамики всех влияющих на него факторов.
ЧДПо = ЧП + АОС + АНА + ΔЗД + ΔЗТМЦ + ΔЗК + ΔВФ + ΔВА + ΔПА + ΔБПД + ΔБПР +ΔРФ , где:
- ЧП – чистая прибыль (неразделенная);
- АОС – размер амортизации основных средств;
- АНА – размер амортизации активов нематериальных;
- ΔЗД – снижение (прирост) задолженности дебиторской;
- ΔЗТМЦ – снижение (прирост) уровня запасов материальных ценностей;
- ΔЗК – снижение (прирост) задолженности кредиторской;
- ΔВФ – снижение (прирост) вложений финансовых;
- ΔВА – выданные авансы;
- ΔПА – полученные авансы;
- ΔБПД – будущих периодов доходы;
- ΔБПР – будущих периодов расходы;
- ΔРФ – снижение (прирост) резервов для будущих платежей.
Как пример, можно привести следующий приблизительный расчет косвенным методом. Исходные данные:
- чистая прибыль – 6000 ден. ед.;
- износ основных средств – (+) 900;
- нематериальные активы (амортизация) – 0;
- дебиторская задолженность – (-) 200;
- материальные запасы – (-) 300;
- кредиторская задолженность – (+) 700;
- финансовые вложения – (-) 300;
- авансы выданные – (-) 100;
- авансы полученные – (+) 400;
- будущие доходы – (+) 700;
- будущие расходы – (-) 500;
- резервный фонд – (-) 200.
Соответственно, если подставить в формулу имеющиеся данные, то получится такой результат:
ЧДПо = ЧП (6000) + АОС (900) + АНА (0) + ΔЗД (-200) + ΔЗТМЦ (-300) + ΔЗК (700) + ΔВФ (-300) + ΔВА (-100) + ΔПА (400) + ΔБПД (700) + ΔБПР (-500) +ΔРФ (-200) ;
ЧДПо = 7100.
Учитывая, что большинство исходных данных характеризуют уровень прироста или снижения того или иного показателя, нужно быть внимательным, чтобы не перепутать применение знаков (+) и (-), что может привести к искажению конечного результата и неправильным выводам относительно финансового благополучия фирмы. Для облегчения подсчета удобно составлять табличку, где все показатели более наглядны.
Косвенный метод предусматривает ряд последовательных корректировок:
- Первый этап – это обеспечения соответствия между своим оборотным капиталом и финансовым результатом. При этом из финансового результата убирается начисление износа и выбытие долгосрочных активов. Обычно амортизационные отчисления относят на себестоимость продукции. В результате прибыль сокращается, а реальное количество денег – нет, поэтому для правильного определения имеющихся финансовых средств к размеру прибыли прибавляют величину начисленного износа. Основные средства показывают убыток на сумму их остаточной стоимости, однако на наличие денег это уже не влияет, поскольку реальный расход был раньше, в момент приобретения актива. Поэтому сумму выбытия тоже добавляют к общему показателю.
- Второй этап – корректировка по отдельным статьям оборотного капитала. При этом по всем активным счетам определяется размер оборота по кредиту с использованием формулы: ОК = ОД + Сн – Ск, где ОК – оборот по кредиту, ОД – оборот по дебету, Сн – сальдо по состоянию на начало рассматриваемого периода, Ск – сальдо на конец периода. Если сальдо на конец, скажем, квартала выше, чем на начало, то прибыль уменьшается на сумму разницы их показателей. То же происходит и по пассивным счетам, только там, в аналогичном случае, показатель прибыли увеличивается. Применение таких исчислений по всем счетам всех видов деятельности, несмотря на их трудоемкость, дает руководителю четкую картину о платежеспособности фирмы и возможности привлечения дополнительных инвестиций.
Чистый денежный поток определяется не только при подготовке бизнес-планов, но и для составления отчетов по бухгалтерскому балансу в конце каждого отчетного периода (квартал, год). Какие методы исчисления этого показателя выбрать, зависит от руководителя предприятия или потенциального инвестора, однако на практике чаще используется косвенный метод.
Проанализировать потенциальную эффективность инвестиционных проектов и финансово-хозяйственную деятельность фирмы или предприятия можно, изучив информацию о движении в них денег. Важно понимать структуру денежных потоков, их величину и направленность, распределение во времени. Для того чтобы провести такой анализ, нужно знать, как рассчитать денежный поток.
Перед тем, как рисковать своими деньгами и принять решение инвестировать в любое начинание, предполагающее получение прибыли, бизнесмен должен знать, какие денежные потоки оно способно генерировать. Бизнес-план должен содержать в себе информацию об ожидаемых затратах и поступлениях.
Анализ обычно состоит из двух этапов:
- расчет необходимых для реализации инициативы капитальных вложений и прогнозирование денежных потоков (cash flow, или кэш фло), которые будет генерировать проект;
- определение чистой текущей стоимости, представляющей собой разницу между притоком и оттоком денежных средств.
Чаще всего вложение (отток) происходит на стартовом этапе проекта и в течение непродолжительного начального периода, после чего начинается приток средств. Для организации четко управляемой структуры денежный поток рассчитывается следующим образом:
- в первый год реализации – помесячно;
- во второй год – поквартально;
- в третий и последующие годы – по итогам года.
Зачастую специалисты рассматривают cash flow как стандартный и нестандартный:
- В стандартном сначала производятся все затраты, после чего начинаются поступления от деятельности предприятия;
- В нестандартном отрицательные и положительные показатели могут чередоваться. Как пример, можно взять предприятие, после окончания жизненного цикла которого согласно нормам законодательства необходимо провести ряд природоохранных мероприятий (рекультивация земли после завершения добычи полезных ископаемых из карьера и пр.).
В зависимости от вида хозяйственной деятельности фирмы выделяют три основных вида кеш фло:
- Операционный (основной). Он напрямую связан с работой предприятия. В нем в качестве притока средств выступает основная деятельность компании (реализация услуг и товаров), отток же происходит в основном поставщикам сырья, оборудования, комплектующих, энергоносителей, полуфабрикатов, то есть всего того, без чего деятельность предприятия невозможна.
- Инвестиционный . Он основан на операциях с долгосрочными активами и получении прибыли от предыдущих вложений. Притоком здесь является получение процентов или дивидендов, а оттоком – покупка акций и облигаций с перспективой получения прибыли позже, приобретение нематериальных активов (авторских прав, лицензий, права на пользование земельными ресурсами).
- Финансовый . Характеризует деятельность собственников и менеджмента на увеличение капитала фирмы для решения задач ее развития. Приток – средства от продажи ценных бумаг и получение долгосрочных или краткосрочных кредитов, отток – деньги на погашение взятых кредитов, выплата акционерам причитающихся им дивидендов.
Чтобы правильно посчитать денежный поток фирмы, необходимо учитывать все возможные факторы влияния на него, в частности, не забывать о динамике изменения стоимости денег во временной перспективе, т.е. дисконтировать. Причем, если проект краткосрочный (несколько недель или месяцев), то приведением будущих доходов к текущему моменту можно пренебречь. Если речь идет о начинаниях с жизненным циклом более года, то дисконтирование является основным условием анализа.
Определение величины денежного потока
Ключевым показателем, по которому рассчитываются перспективы предложенной на рассмотрение инициативы, является текущая стоимость, или (англ. Net Cash Flow, NCF). Это разница между положительным и отрицательным потоками в течение определенного отрезка времени. Формула расчета выглядит так:

- CI – поток входящий с положительным знаком (Cash Inflow);
- CO – поток исходящий с отрицательным знаком (Cash Outflow);
- n – число притоков и оттоков.
Если вести речь о суммарном показателе компании, то необходимо рассматривать его денежный поток как сумму трех основных видов поступлений денежных средств: основного, финансового и инвестиционного. В этом случае формулу можно изобразить так:
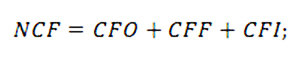
в ней указаны финансовые потоки:
- CFO – операционный;
- CFF – финансовый;
- CFI – инвестиционный.
Вычисление величины текущей стоимости можно производить двумя методами: прямым и косвенным:
- Прямой метод принят при бюджетном планировании внутрифирменном. Он основан на выручке от реализации товара. Его формула также учитывает также иные поступления и расходы на операционную деятельность, налоги и др. Недостатком метода является то, что по нему нельзя увидеть взаимосвязь между изменениями объемов средств с полученной прибылью.
- Косвенный метод более предпочтителен, поскольку он позволяет проанализировать ситуацию глубже. Он дает возможность провести коррекцию показателя с учетом операций, не носящих денежного характера. При этом он может свидетельствовать о том, что текущая стоимость успешного предприятия может быть как больше, так и меньше прибыли за определенный период. Например, приобретение дополнительного оборудования уменьшает кэш фло относительно размера прибыли, а получение займа, наоборот, увеличивает.
Разница между прибылью и денежным потоком состоит в таких нюансах:
- прибыль показывает объем чистого дохода за квартал, год или месяц, этот показатель не всегда аналогичен Cash Flow;
- при вычислении прибыли не принимаются во внимание некоторые операции, учитываемые при расчете перемещений денежных средств (погашение займов, получение дотаций, инвестиций или кредитов);
- отдельные затраты начисляются и влияют на прибыль, но не становятся причиной реальных денежных трат (ожидаемые расходы, амортизация).
Показатель величины потока денег используется представителями бизнеса для оценки эффективности начинания. Если NCF выше нуля, то он будет принят инвесторами, как доходный, если равен нулю или ниже него, то будет отклонен как такой, который не сможет увеличить стоимость. Если нужно сделать выбор из двух схожих проектов предпочтение отдается тому, у которого NFC больше.
Примеры расчета денежного потока
Рассмотрим пример расчета потока денежных средств предприятия за один календарный месяц. Исходные данные распределены по видам деятельности.
Основная:
- поступления от реализации продукции – 450 тыс. рублей;
- расходы на материалы и сырье – (-) 120 тыс.;
- заработная плата сотрудников – (-) 45 тыс.;
- общие расходы – (-) 7 тыс.;
- налоги и сборы – (-) 36 тыс.;
- выплаты за кредит (проценты) – (-) 9 тыс.;
- прирост капитала оборотного – (-) 5 тыс.
Итого по основной деятельности – 228 тысяч рублей.
Инвестиционная:
- вложения в земельный участок – (-) 160 тыс.;
- инвестиции в активы (покупка оборудования) – (-) 50 тыс.;
- вложения в нематериальные активы (лицензия) – (-) 12 тыс.
Итого по инвестиционной деятельности – (-) 222 тысячи рублей.
Финансовая:
- оформление банковского кредита кратковременного – 100 тыс.;
- возврат ранее взятого кредита – (-) 50 тыс.;
- платежи за лизинг оборудования – (-) 15 тыс.;
- дивидендные выплаты – (-) 20 тыс.
Итого по финансовой деятельности – 15 тысяч рублей.
Следовательно, по формуле получаем требуемый результат:
NCF = 228 – 222 + 15 = 21 тысяча рублей.
Наш пример показывает, что поток денег за месяц имеет положительное значение, значит, проект дает определенный позитивный эффект, хотя и не очень большой. При этом нужно обратить внимание на то, что в данном месяце было произведено погашение кредита, уплата за земельный участок, закуплено оборудование, выплачены дивиденды акционерам. Чтобы не допустить проблем с оплатой счетов и выйти в плюс, пришлось взять кратковременный кредит в банке.
Рассмотрим другой пример расчета Net Cash Flow. Здесь все потоки фирмы учтены как притоки и оттоки денег без разбивки на виды деятельности.
Поступления (в тыс. руб.):
- от продажи товаров – 300;
- проценты от сделанных ранее вложений – 25;
- прочие доходы – 8;
- от реализации имущества – 14;
- банковский кредит – 200.
Итого поступлений – 547 тысяч рублей.
Затраты (в тыс. руб.):
- на оплату услуг, товаров, работ – 110;
- на заработную плату – 60;
- на сборы и налоги – 40;
- на выплату банковского процента по займу – 11;
- на приобретение нематериальных активов и основных средств – 50;
- на погашение кредита – 100.
Итого затрат – 371 тысяча рублей.
Таким образом, получаем в итоге:
NCF = 547 – 371 = 176 тысяч рублей.
Однако наш второй пример является свидетельством довольно поверхностного подхода к финансовому анализу состояния предприятия. Учет всегда должен вестись в разрезе видов деятельности, опираясь на данные управленческого и аналитического учета, журналов-ордеров, главной книги.
Опытные финансисты и менеджеры советуют: чтобы четко контролировать движение средств, менеджменту предприятия следует постоянно контролировать приток средств от операционной деятельности, изучая график продаж с разбивкой по клиентам и по каждому виду выпускаемой продукции.
Из множества расходных статей можно выделить 5-7 наиболее затратных и отслеживать их в оперативном режиме. Слишком детализировать отчет по статьям затрат нецелесообразно, поскольку динамично меняющиеся малые величины трудно поддаются анализу и могут привести к неверному результату. К тому же, возникают проблемы с регулярным обновлением информации по каждой статье и сопоставлением их с данными бухгалтерского учета.
Прибыль компании, которая показана в отчете о прибылях и убытках по идее должна быть показателем эффективности ее работы. Однако на самом деле чистая прибыль лишь частично связана с деньгами, которые компания получает в реальном выражении. Сколько на самом деле бизнес зарабатывает денег можно узнать из отчета о движении денежных средств.
Дело в том, что чистая прибыль не в полной мере отражает полученные в реальном выражении деньги. Часть статей в отчете о прибылях и убытках чисто «бумажные», например амортизация, переоценка активов за счет курсовых разниц, и не приносят реальных денег. Кроме того компания тратит часть прибыли на на поддержание своей текущей деятельности и на развитие (капитальные затраты) — например, строительство новых цехов и заводов. Иногда эти затраты могут даже превышать чистую прибыль. Поэтому компания на бумаге может быть прибыльной, но в реальности терпеть убытки. Оценить, сколько на самом деле компания зарабатывает денег, помогает денежный поток. Денежные потоки компании отражаются в отчете о движении денежных средств.
Денежные потоки компании
Есть три типа денежных потоков:
- от операционной деятельности — показывает сколько денег получила компания от своей основной деятельности
- от инвестиционной деятельности — показывает движение денежных средств, направленных на развитие и поддержание текущей деятельности
- от финансовой деятельности — показывает движение денежных средств по финансовым операциям: привлечение и выплата долгов, выплата дивидендов, выпуск или обратный выкуп акций
Суммирование всех трех статей дает чистый денежный поток — Net Cash Flow. В отчете он указывается как Чистое увеличение/уменьшение денежных средств и их эквивалентов. Чистый денежный поток может быть как положительным, так и отрицательным (отрицательный указывается в скобках). По нему можно судить зарабатывает компания деньги или теряет их.

Теперь поговорим о том, какие денежные потоки используются для оценки компании.
Существуют два основных подхода к оценке бизнеса — с точки зрения стоимости всей компании, с учетом как собственного, так и заемного капитала, и с учетом стоимости только собственного капитала.
В первом случае дисконтируются денежные потоки, генерируемые всеми источниками капитала — собственными и заемными, ставка дисконтирования при этом берется как стоимость привлечения совокупного капитала (WACC). Денежный поток, генерируемый всем капиталом, называется свободный денежный поток фирмы FCFF.
Во втором случае рассчитывают стоимость не всей компании, а только ее собственного капитала. Для этого дисконтируют свободный денежный поток на собственный капитал FCFE — после выплаты платежей по долгам.
FCFE — свободный денежный поток на собственный капитал
FCFE — это количество денег, оставшихся из прибыли после уплаты налогов, платежей по долгам и расходов на поддержание и развитие операционной деятельности компании. Расчет свободного денежного потока на собственный капитал FCFE начинается с чистой прибыли компании (Net Income), значение берется из отчета о прибылях и убытках.
К ней прибавляется амортизация, истощение и износ (Depreciation, depletion and amortization) из отчета о прибылях и убытках или из отчета о движении денежных средств, так как по сути этот расход существует только на бумаге, и в реальности деньги не уплачивается.
Далее вычитаются капитальные затраты (Capital expenditures) — это расходы на обслуживание текущей деятельности, модернизация и приобретение оборудования, строительство новых объектов и прочее. CAPEX берется из отчета об инвестиционной деятельности.
Что-то компания инвестирует в краткосрочные активы — для этого рассчитывается изменение суммы оборотного капитала (Net working capital). Если оборотный капитал возрастает, денежный поток сокращается. Оборотный капитал определяется как разница между текущими (оборотными) активами и краткосрочными (текущими) обязательствами. В данном случае необходимо использовать неденежный оборотный капитал, то есть корректировать величину текущих активов на величину денежных средств и их эквивалентов.
Для более консервативной оценки неденежный оборотный капитал считается как (Запасы+Дебиторская задолженность — Кредиторская задолженность последнего года) — (Запасы+Дебиторская задолженность — Кредиторская задолженность предыдущего года), цифры берутся из бухгалтерского баланса.
Помимо выплаты старых долгов, компания привлекает новые, это тоже влияет на величину денежного потока, поэтому необходимо посчитать разницу между платежами по старым долгам и получением новых кредитов (net borrowings), цифры берутся из отчета о финансовой деятельности.
Общая формула расчета свободного денежного потока на собственный капитал имеет вид:
FCFE = Чистая прибыль+Амортизация-Капитальные затраты+/-Изменение оборотного капитала — Погашение займов + Получение новых займов
Однако амортизация — это не единственный «бумажный» расход, уменьшающий прибыль, могут быть и другие. Поэтому можно использовать другую формулу с использованием денежного потока от операций, который уже включает в себя чистую прибыль, коррекцию на неденежные операции (в том числе амортизацию), и изменения оборотного капитала.
FCFE = Чистый денежный поток от операционной деятельности – Капитальные затраты — Погашение займов + Получение новых займов

FCFF — свободный денежный поток фирмы
Сводобный денежный поток фирмы — это средства, которые остаются после выплаты налогов и капитальных затрат, но до вычета платежей по процентам и долгу. Для расчета FCFF берется операционная прибыль (EBIT), из нее вычитаются налоги и капитальные затраты, как это делается при расчете FCFE.
FCFF = Посленалоговая операционная прибыль (NOPAT) + Амортизация — Капитальные затраты +/- Изменение оборотного капитала
Или вот формула попроще:
FCFF = Чистый денежный поток от операционной деятельности – Капитальные затраты
FCFF для компании Лукойл будет равен 15568-14545=1023.
Денежные потоки могут быть отрицательными, если компания убыточна или капитальные затраты превышают прибыль. Основная разница между этими величинами в том, что FCFF рассчитывается до уплаты/получения долгов, а FCFE после.
Прибыль собственника — Owner`s earnings
 Уоррен Баффет в качестве денежного потока использует то, что он называет прибылью собственника. Он писал об этом в своем обращении к акционерам Berkshire Hathaway в 1986 году. Прибыль собственника рассчитывается как чистая прибыль плюс амортизация и износ и прочие неденежные операции минус среднегодовая сумма капитальных затрат на основные средства, которые требуются для сохранения долгосрочной конкурентной позиции и объемов. (Если бизнес требует дополнительного оборотного капитала для сохранения своей конкурентной позиции и объемов, его прирост тоже должен быть включен в капитальные расходы).
Считается, что прибыль собственника — самый консервативный метод оценки денежного потока.
Прибыль собственника = Чистая прибыль+Амортизация и износ+Прочие неденежные операции -Капитальные затраты (+/- Дополнительный оборотный капитал)
По сути свободный денежный поток — это те деньги, которые можно совершенно безболезненно изъять из бизнеса, не боясь, что он потеряет свои позиции на рынке.
Если сравнить все три параметра компании Лукойл за последние 4 года, то их динамика будет выглядеть так. Как видно из графика, все три показателя падают.

Денежный поток — это те деньги, которые остаются у компании после всех необходимых расходов. Их анализ позволяет понять, сколько на самом деле зарабатывает компания, и сколько на самом деле у нее остается денежных средств для свободного распоряжения. ДП может быть как положительным, так и отрицательным, если компания тратит больше, чем зарабатывает (например у нее большая инвестиционная программа). Однако отрицательный ДП не обязательно говорит о плохом положении. Текущие большие капитальные расходы могут вернуться в разы большей прибылью в будущем. Положительный ДП говорит о прибыльности бизнеса и его инвестиционной привлекательности.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации