
Как написать расшифровку статей баланса. Расшифровка бухгалтерского баланса
Так как он является основным видом бухгалтерской отчетности, несет в себе смысл, посвященный финансовому состоянию объекта предпринимательской деятельности. При этом новичку может показаться его структура непонятной и запутанной, ведь кроме сложной нумерации страниц приходится также сталкиваться с понятием кодов, что порой становится целой проблемой. Данная статья посвящена расшифровке строк бухгалтерского баланса.
Скачать бланк Бухгалтерского баланса (форма по ОКУД 0710001) можно по .
Упрощенная форма Баланса доступна по .
Рассмотрим все коды строк баланса по разделам.
Раздел 1 — Внеоборотные активы
Данный раздел несет в себе информацию о том, какими активами с низкой степенью ликвидности владеет компания. Обычно это оборудование, помещения, здания, НМА и другие.
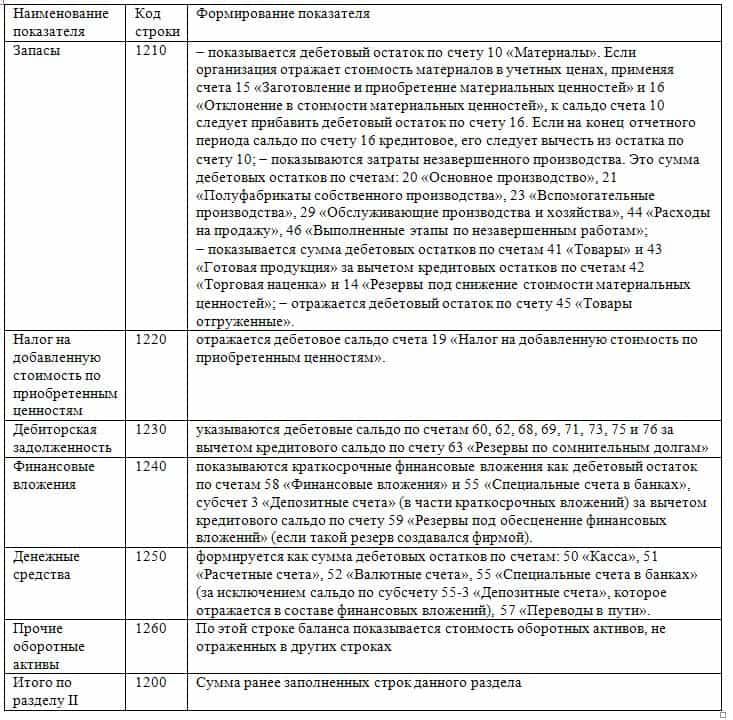
Раздел 2 — Оборотные активы
Оборотные — самые высоколиквидные активы предприятия. К ним относятся товары, дебиторская задолженность, деньги в кассе и на счетах и т.д.
Раздел 3 — Капитал и резервы
Раздел 4 — Долгосрочные обязательства
Раздел 5 — Краткосрочные обязательства

Назначение кодов и нумераций
Коды определенных строк обязаны указываться в определенной графе. Стоит отметить, что коды нужны в основном для того, чтобы статистические органы могли объединять информацию, изложенную в разнотипных балансах в одно целое. Коды являются обязательными к заполнению, когда составляемый баланс надлежит передать в государственные исполнительные структуры с дальнейшим использованием информации по ним.
В ситуации, когда бухгалтерский баланс составляется за квартал или другой отчетный период, для того, чтобы его рассматривали на внутренних заседаниях с целью введения в курс по состоянию дел или анализа проводимой компанией деятельности, строки кодов заполнять необязательно, так как они не несут в этом случае никаких функций.
Кодировка строк выполняется только в случае предоставления данной отчетной документации в государственные структуры и не является обязанностью для внутреннего составления отчетных балансов. Так как бухгалтерская отчетность подается на рассмотрение в налоговые органы всего раз в год, то кодировка касается только годовых балансов.
Сравнение с кодами старого формата
Ранее код строки состоял из трех цифр. На данный момент рассматриваются только те коды, которые указаны в особом приложении к 66 приказу Минфина. Это приложение №4, которое устанавливает для использования четырехзначные коды.
Кодировка старой формы имеет отличие от новой только в том, что меняется перечень данных строк, их кодировка превращается в четырехзначный показатель, а также немного изменяется детализированость предоставляемой в балансе информации. Назначения строк остаются прежними.
Строки и коды обновленного формата
Надо отметить, что актив имеет специализированный формат по фактору ликвидности имущества, которое есть в организации. Наименее ликвидное из него будет располагаться в самом верху столбца, так как именно это имущество почти не изменяется с начала действия организации и до ее ликвидации.
Строчками актива в новом виде баланса являются: 1100, 1150-1260, 1600.
Пассив имеет свойство отображать то, откуда предприятие берет деньги для своего функционирования. А также какая часть этих средств является собственностью компании, а какая взята взаймы и предполагает возвращение. Данная часть баланса играет важную роль, так как при сопоставлении ее с активом можно с точность сказать, есть ли у компании средства для того, чтобы успешно продолжать свою деятельность, или скоро придет время «сворачивать лавку».
Строчками, отражающими пассивную часть баланса, являются: 1300, 1360-70, 1410-20, 1500-1550, 1700.
Как расшифровать строки
Для того чтобы понять, как производится процесс расшифровки кодов по строчкам, стоит понимать, что ни один код не является простым набором цифр. Это шифр определенного вида информации.
- Первым значением подтверждается факт, что данная строчка имеет отношение конкретно к главному виду бухгалтерской отчетности, а точнее, к балансу, а не к другому виду отчетных документов.
- Вторая цифра указывает, к какому разделу актива относится данная сумма. Например, единица свидетельствует о принадлежности суммы к внеоборотным активам.
- Третья цифра служит определенным показателем по ликвидности данного ресурса.
- Четвертая цифра исходно равна нулю, принята для того, чтобы сделать некую детализацию статей по их существенности.
Например, расшифровка 1230 строки бухгалтерского баланса — это дебиторская задолженность.
По пассиву расшифровка происходит по такому же принципу, что и в ситуации с активом:
- Первой цифрой показана принадлежность именно к бухгалтерскому балансу за год.
- Вторая цифра демонстрирует принадлежность данной суммы к отдельному разделу графы пассива.
- Третья цифра указывает на срочность обязательства.
- Четвертое значение принято для детализированного восприятия информации.
Суммарным пассивом принята строчка 1700, которая является суммой строки 1300 бухгалтерского баланса, 1400 и 1500.
Итак, процесс расшифровки кодов по строкам в бухгалтерском балансе происходит на основании приложения №4 к 66 Приказу Минфина. В строении самих кодов есть определенный смысл. Важно ориентироваться в самой , а точнее, в его разделах и статьях.
Ведение бухгалтерского учета в хозяйствующем субъекте предполагает заполнение им определенных форм отчетности на определенные даты. В составе бухгалтерской отчетности особое место занимает бухгалтерский баланс, которому многие контролирующие и иные органы отводят главенствующую роль. Поэтому важно знать как заполнить бухгалтерский баланс, какие счета куда отнести.
Бухгалтерский баланс это один из бланков бухгалтерской отчетности. Законодательством устанавливается, что все юридические лица, без учета их организационной формы и применяемого режима налогообложения, должны составлять и представлять в налоговые и статистические органы отчетность.
Данная обязанность распространяется также на организации некоммерческой сферы и коллегии адвокатов. Баланс и отчет о прибылях и убытках не надо сдавать в обязательном порядке только предпринимателям, а также отделения иностранных компаний. Но они могут это делать по собственной инициативе.
Внимание! Ранее некоторые организации освобождались от составления баланса, однако в настоящее время такие положения не действуют. Субъектам бизнеса, отнесенных к малому бизнесу, дано право сдавать отчетность в упрощенной форме. В ее состав входит баланс по форме 1 и , поэтому предприятия должны его отправлять контролирующим органам обязательно.
Сроки сдачи баланса
По общим правилам, бухгалтерский баланс – форма 1 должна подаваться в составе отчетности за прошедший год не позже 31 марта последующего года. Этот срок нужно соблюдать при представлении баланса и других бланков в ИФНС и статистику.
Кроме этого, при определенных условиях в Росстат нужно направлять в качестве приложения аудиторское заключение. Для него установлен срок в течение десяти дней, но не позднее 31 декабря последующего года.
Некоторым организациям необходимо представлять бухгалтерскую отчетность и публиковать ее в силу осуществляемого вида деятельности, или по другим критериям, определенным законодательством. Например, туроператоры должны направить свою отчетность в Роструд в течение трех месяцев с момента ее утверждения.
Законодательством предусмотрены отдельные сроки для организаций, которые встали на учет после 30 сентября отчетного года. Из-за того, что у них по иному может определяется календарный год в этом случае, срок сдачи вправе устанавливаться такими организациями 31 марта второго года после текущего. Например, ООО «Ребус» получил выписку из ЕГРЮЛ 25.10.2017 года, впервые представить бухгалтерский отчет нужно 31 марта 2019 года.
Внимание! Бухгалтерскую отчетность, как правило, сдают по итогу за год. Однако, возможно представление ее поквартально. В этом случае она называется промежуточной. Такая документация нужна очень часто при оформлении кредитов в банках, собственникам компании и т.д.
Куда предоставляется
Положения федеральных законов устанавливают, что форма 1 бухбаланс и форма 2 отчет о прибылях и убытках, а в установленных случаях и другие формы, должны подаваться обязательно:
- ИФНС - отчетность нужно сдавать по месту регистрации компании. Поэтому филиалы и другие обособленные подразделения не подают ее, а консолидированную отчетность сдает лишь материнская компания. Это нужно делать по месту постановки ее на учет с учетом данных подразделений.
- Росстат - в настоящее время представление отчетности в органы статистике является обязательным. Если этого не делать, то так же как и в первом случае компания и должностные лица могут быть привлечены к соответствующей ответственности.
- Учредителям и иным собственникам фирмы - это связано с тем, что каждый годовой отчет организации должен утверждаться ее владельцами.
- Другим органам, если соответствующими нормами определяется такая обязанность.
Внимание! Отчетность могут попросить предоставить банки при оформлении у них различного рода кредитов и займов. Особенно если берется .
В настоящее время при заключении контрактов многие крупные компании просят предоставить им форма 1 бухгалтерский баланс форма 2 отчет о прибылях и убытках. Это нужно делать на усмотрение руководства компании.
Однако в настоящее время многие специализированные фирмы, через которые можно сдавать отчетность, обладают сервисом, позволяющим получить всю необходимую информацию о партнере по его ИНН или ОГРН. Эти данные предоставляет сама ИФНС на основе сданных ранее отчетов.
Способы предоставления
Форма по ОКУД 0710001, которая входит в состав годового отчета может представляться в ИФНС и Росстат следующими способами:
- Лично представителем компании инспектору или специалисту Росстата.
- Путем - в этом случае к письму предъявляются требования по содержанию в нем описи, а также оно должно быть ценным.
- Через - в этом случае у компании должна быть соответствующая и заключен договор со спецоператором. Отправить элеронный файл с отчетностью можно и через сайт налоговой, потребуется также усиленная ЭЦП.
Внимание! Законодательством закреплена сдача отчета в электронном виде, если численность работников организации больше 100 человек.
Бухгалтерский баланс бланк 2017 скачать бесплатно
2017 скачать бесплатно в формате Word.
2017 скачать бесплатно в формате Excel.
Скачать в формате Excel.
Скачать за 2017 год в формате PDF.
Как заполнить бухгалтерский баланс по форме 1
Титульная часть
После названия бланка указывается на какую дату он формируется. Фактическую дату предоставления отчета нужно проставить в таблице, в строке «Дата (число, месяц, год)». Далее записывается полное название субъекта, а напротив в таблице - его .
После этого на следующей строке в таблице указывается его ИНН. Далее нужно проставить основной вид деятельности - сначала словами, а затем в таблице при помощи кода ОКВЭД2. Затем указывается организационная форма и форма собственности.
Напротив в таблице проставляются соответствующие им коды, например:
- Для ООО установлен код 65.
- для частной собственности - 16.
На следующей строке нужно выбрать - в каких единицах представлены данные в балансе - в тысячах либо миллионах. В таблице отражается необходимый код ОКЕИ. На последней строке записывается адрес расположения субъекта.
Актив
Внеоборотные активы
Строка «Нематериальные активы» 1110 - остаток счета 04 (кроме работ НИОКР) за вычетом остатка по счету 05.
Строка «Результаты исследований» 1120 - остаток счета 04 по субсчетам, на которых отражается НИОКР;
Строка «Нематериальные поисковые запросы» 1130 - остаток , субсчет нематериальных затрат на поисковые работы.
Строка «Материальные поисковые запросы» 1140 – остаток счета 08, субсчет затрат материальных ценностей на поисковые работы.
Строка «Основные средства» 1150 - остаток за минусом остатка по .
Строка «Доходные вложения в МЦ» 1160 - остаток за минусом остатка по счету 02 в части начисленной амортизации по активам, относящимся к доходным вложениям.
Строка «Финансовые вложения» 1170 - остаток счета 58 за минусом остатка по счету 59, а также остаток счета 73 в части процентных займов свыше 12 месяцев.
Строка «Отложенные налоговые активы» 1180 - остаток счета 09, возможно его уменьшить на остаток счета 77.
Строка «Прочие внеоборотные активы» 1190 - прочие показатели, которые нужно отразить в разделе, но они не входят ни в одну строку.
Строка «Итого по разделу» 1100 - сумма строк с 1110 по 1190.
Оборотные активы
Строка «Запасы» 1210 - в строку заносится сумма показателей:
- остаток счета 10 за минусом остатка по счету 14, либо остатки счетов 15, 16
- Остатки по счетам производства: 20, 21, 23, 29, 44, 46
- Остатки товаров по счетам 41 (за минусом остатка по счету 42), 43
- остаток счета 45.
Строка «Налог на добавленную стоимость» 1220 - остаток счета 19.
Строка «Дебиторская задолженность» 1230 - заносится сумма показателей:
- Дебетовые остатки и 76 минус остаток кредита счета 63 по субсчету «Резервы по долгосрочным долгам»;
- Дебетовый остаток по произведенным авансам за поставку продукции, услуг.
- Дебетовый остаток , субсчет «Расчеты по страхованию»;
- Дебетовый остаток счета 73, за исключением сумм займов, по которым начисляются проценты;
- Дебетовый остаток счета 58, субсчет «Предоставленные займы, по которым не начисляются проценты».
- Дебетовый остаток счета 75;
- Дебетовый остаток счета 68, 69
- Дебетовый остаток счета 71.
Строка «Финансовые вложения» 1240 - заносится сумма показателей:
- остаток счета 58 за минусом остатка по счету 59;
- остаток счета 55, субсчет «Депозиты»;
- остаток счета 73, субсчет «Расчеты по займам».
Строка «Денежные средства» 1250 - заносится сумма остатков счетов 50, 51, 52, 55, 57.
Строка «Прочие оборотные активы» 1260 - показатели, которые должны быть показаны в разделе, но не вошли ни в одну предыдущую строку.
Строка «Итого по разделу» 1200 - сумма по строкам с 1210 по 1260.
Строка «Баланс» 1600 - сумма по строкам 1100 и 1200.
Пассив
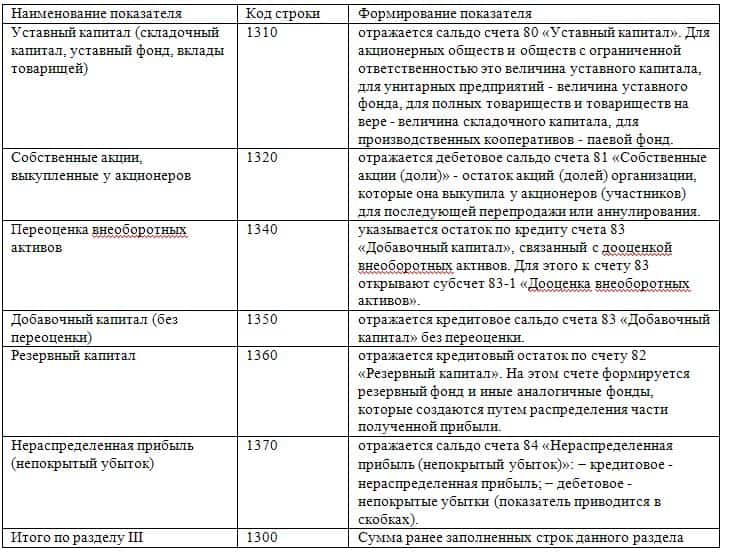
Капиталы и резервы
Строка «Уставный капитал организации» 1310 - остаток счета 80.
Строка «Собственные акции» 1320 - остаток счета 81.
Строка «Переоценка внеоборотных активов» 1340 - остаток счета 83 в плане сумм дооценки ОС и НМА.
Строка «Добавочный капитал» 1350 – остаток счета 83 без сумм дооценки ОС и НМА.
Строка «Резервный капитал» 1360 - сумма остатков по счетам 82, а также 84 в плане специальных фондов.
Строка «Нераспределенная прибыль (непокрытый убыток)» 1370 - остаток счета 84 без специальных фондов.
Строка «Итог по разделу» 1300 - сумма по строкам 1310, а также с 1340 по 1370 за минусом строки 1320.
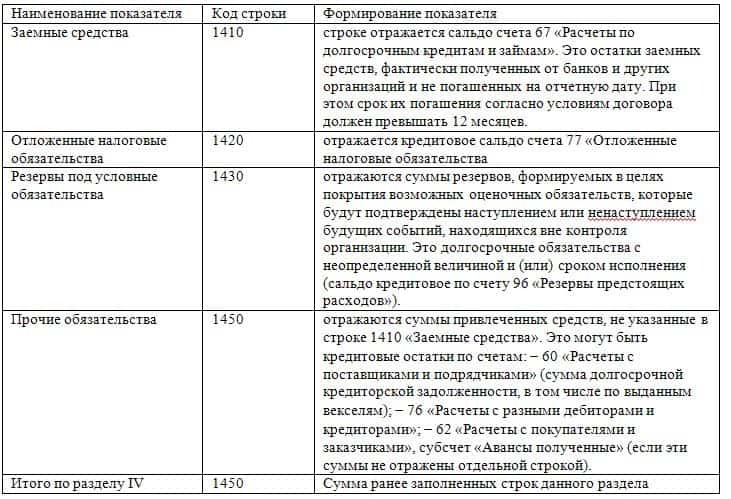
Долгосрочные обязательства
Строка «Заемные средства» 1410 - остаток счета 67, включая суммы кредитов и начисленных по ним процентов.
Строка «Отложенные налоговые обязательства» 1420 - остаток счета 77, допускается уменьшить его на остаток счета 09.
Строка «Оценочные обязательства» 1430 - остаток счета 96 по субсчету оценочных обязательств более 12 месяцев.
Строка «Прочие обязательства» 1450 - кредитовые остатки счетов , 68, 69, 76 по которым отражаются обязательства со сроком погашения свыше 12 месяцев.
Строка «Итог по разделу» 1400 - сумма по строкам с 1410 по 1450.
Краткосрочные обязательства
Строка «Заемные средства» 1510 - остаток счета 66, включая суммы кредитов и начисленные по ним проценты.
Строка «Кредиторская задолженность» 1520 - Суда заносится сумма показателей:
- Остатки счетов 60 и 76, где показана задолженность перед поставщиками и подрядчиками;
- Остаток по кредиту счета 70, кроме задолженности по выплате доходов по акциям и долям;
- Остаток по кредиту субсчета «Расчеты по депонированным суммам» счета 76;
- Кредитовые остатки счетов 68 и 69;
- Кредитовый остаток счета 71;
- Остатки по субсчетам «Расчеты по претензиям» и «Расчеты по имущественному страхованию» на счете 76;
- Кредитовые остатки по счетам 76 и 62 по полученным авансам;
- Кредитовый остаток по субсчетам «Расчеты по выплате доходов» счета 75 и «Расчеты доходов по выплате доходов по акциям» счета 70
Строка «Доходы будущих периодов» 1530 - остатки кредита по счетам 86 и 98.
Строка «Оценочные обязательства» 1540 - остаток со счета 96 по субсчету оценочных обязательств менее 12 месяцев;
Строка «Прочие краткосрочные обязательства» 1550 - другие краткосрочные обязательства, которые нельзя включить в предыдущие сроки раздела V.
Строка «Итог по разделу» 1500 - сумма по строкам с 1510 по 1550.
Строка «Баланс» 1700 - сумма по строкам 1300, 1400 и 1500.
Распространенные ошибки при заполнении баланса
При заполнении баланса начинающие бухгалтера часто допускают следующие ошибки:
- Дебиторская и кредиторская задолженности показываются свернутым показателем. Это ошибка - в балансе отдельно нужно показать задолженность перед дебиторами или кредиторами и отдельно - полученные либо выплаченные авансы. По такому же принципу нужно отражать прибыли и убытки.
- Размер полученного аванса нужно отражать не в чистом виде, а вместе с полученным с этим платежом НДС.
- Основные и нематериальные активы отражаются о первоначальной стоимости. Это неверно. Данные величины нужно корректировать на размер начисленной амортизации по каждому виду имущества.
- Беспроцентные займы показываются в составе финансовых вложений. Это неверно, их нужно показывать в составе дебиторской задолженности в разрезе сроков погашения.
- Отрицательные показатели записываются со знаком минус. Согласно инструкции по заполнению бланка, отрицательные значения нужно показывать в круглых скобках без минуса.
Посмотрите актуальные коды строк бухгалтерского баланса - 2017. Минфин разъяснил порядок заполнения отдельных строк баланса и годовой отчетности.
Как заполнить баланс в 2017 году: общие правила
Баланс состоит из двух частей: актива и пассива. В активе баланса отражаются основные средства, нематериальные активы, запасы, дебиторская задолженность, денежные средства и т. д. В пассиве баланса отражается информация о собственном капитале и обязательствах компании. Итоги по активу и пассиву баланса должны быть равны.
В бухгалтерском балансе необходимо отражать значение показателей на даты, с которых начинаются и которыми заканчиваются отчетный и как минимум один сравнительный периоды. В связи с тем, что конец сравнительного периода совпадает с началом отчетного, указываются не четыре даты, а три. Так, в графе 3 отражаются данные на 31 декабря 2016 года, в графах 4 и 5 – показатели на 31 декабря 2015 года и 31 декабря 2014 года соответственно. То есть в балансе отражается динамика показателей за два года (2015–2016).
Строки баланса, по которым отсутствуют значения, не приводятся. То же самое со строками, значения которых в результате округлений до целых чисел стали равны нулю. Приводить статьи, по которым показатели отсутствуют, имеет смысл, только если в предыдущем отчетном периоде данный показатель был существенным или наоборот – в одном из предыдущих периодов показателя не было, а в отчетном он существенный.
Все показатели в типовой форме бухгалтерского баланса разбиты по группам статей. Например, «Основные средства », «Финансовые вложения», «Дебиторская задолженность». Их детализацию компания должна определить самостоятельно исходя из существенности того или иного показателя.
Показатель можно считать существенным, если отсутствие сведений о нем повлияет на решение пользователей бухгалтерской отчетности. При этом для каждого существенного показателя вводят отдельные строки.
Несущественные показатели в отдельные строки можно не выделять. Компания вправе привести их общей суммой (примечание 2 к Бухгалтерскому балансу, утв. приказом Минфина России от 2 июля 2010 г. № 66н, п. 11 ПБУ 4/99).
Важно!
Организации, которые вправе применять упрощенные способы ведения бухгалтерского учета, могут составлять бухгалтерский баланс по группам статей. Детализировать показатели не обязательно независимо от их существенности (подп. «а» п. 6 приказа Минфина России от 2 июля 2010 г. № 66н, ч. 4 ст. 6 Федерального закона от 6 декабря 2011 г. № 402-ФЗ).
С каких счетов брать данные, чтобы заполнить отчет, а также коды строк бухгалтерского баланса 2017 смотрите ниже.
Где взять данные для бухгалтерского баланса, как указать коды строк 2017
Новые советы Минфина по заполнению строк бухгалтерской отчетности
Бухгалтерскую отчетность за 2016 год составляйте ее с учетом новых рекомендаций Минфина (приложение к письму от 28 декабря 2016 г. № 07-04-09 /78875). Разберем выводы чиновников по трем самым частым ситуациям.
Налоговые пени и штрафы
Новое разъяснение Минфина: пени и штрафы по налогу на прибыль и по упрощенке надо отражать на счете 99. По остальным налогам - на счетах расходов: 26, 44 и др.
Где показать в отчетности : пени и штрафы по налогу на прибыль и упрощенке - в строке 2460 «Прочее» отчета о финансовых результатах. По другим налогам - в той же строке, что и сам налог. Например, в строке 2220 «Управленческие расходы» или 2350 «Прочие расходы».
Пени и штрафы по налогу на прибыль и по упрощенке формируют в отчете о финансовых результатах чистую прибыль. Значит, их нужно отражать на счете 99 «Прибыли и убытки». Пени и штрафы по другим налогам уменьшают прибыль до налогообложения. Следовательно, их надо учитывать на счетах расходов. То есть тех же счетах, что и сам налог, к которому эти пени и штрафы относятся (91 «Прочие доходы и расходы», 26 «Общехозяйственные расходы», 44 «Расходы на продажу» и др.). Как мы выяснили, на счетах расходов чиновники предлагают учитывать и пени по страховым взносам.
Раньше бухгалтеры отражали все пени на счете 91 или 99, штрафы - на счете 99. Перестраивать учет не обязательно. Рекомендации Минфина - это не нормативный акт. Если все пени удобно отражать на счете 91 или 99, то закрепите такой вариант в учетной политике.
Обратите внимание, что при расчете налога на прибыль пени и штрафы по налогам учесть нельзя (п. 2 ст. 270 НК РФ).
Пример
. Как учесть налоговые пени
Компания уплатила пени за просрочку налога на имущество. В учете бухгалтер сделал проводки:
ДЕБЕТ 26 КРЕДИТ 68
- 10 380 руб. - отразили пени по налогу на имущество;
ДЕБЕТ 68 КРЕДИТ 51
- 10 380 руб. - перечислили пени в бюджет.
Поступления от учредителей
Новое разъяснение Минфина: деньги и имущество, которые компания получает от учредителей , нужно отражать как добавочный капитал на счете 83.
Где показать в отчетности: в строке 1350 «Добавочный капитал» баланса.
Если учредитель передал компании как финансовую помощь деньги или другое имущество, для бухучета это не доход (п. 2 ПБУ 9/99). Значит, поступления от учредителей нужно отразить как добавочный капитал на одноименном счете 83. Другие счета - уставный капитал, нераспределенная прибыль и резервы - в данном случае не подходят. Данное разъяснение Минфина относится и к безвозмездному финансированию, и к вкладам в имущество ООО или АО.
Важно!
АО стало ООО - как составить бухгалтерскую отчетность
В новом письме Минфин рассказал, как сдавать отчетность по преобразованной компании. Допустим, ваша организация в 2016 году преобразовалась из АО в ООО. В такой ситуации не требуется формировать заключительную и вступительную отчетность на дату преобразования.
С 1 сентября 2014 года при преобразовании не нужно составлять передаточный акт, так как права и обязанности преобразованной компании не изменяются (п. 5 ст. 58 ГК РФ). Следовательно, и отчетный период у преобразованной компании не прерывается. Поэтому, если ваша компания в 2016 году преобразовалась, составляйте отчетность в обычном порядке за период с 1 января по 31 декабря. Укажите в отчетности новые наименование компании, ИНН и новый код ОКОПФ.
На практике одни компании учитывают поступления от учредителей на счете 91 «Прочие доходы и расходы», другие - на счете 83. Для компаний, которые платят дивиденды, во втором варианте учета есть недостаток. Суммы на счете 83 не попадают на счет 84 «Нераспределенная прибыль (непокрытый убыток)». Поэтому они недоступны для распределения дивидендов. Но если использовать счет 91, то это может вызвать вопросы аудиторов.
В налоговом учете не нужно учитывать доход, если:
- деньги или другое имущество передал учредитель с долей в уставном капитале более 50 процентов (подп. 11 п. 1 ст. 251 НК РФ);
- имущество поступило для увеличения чистых активов компании независимо от доли учредителя (п. 3.4 п. 1 ст. 251 НК РФ).
Пример
. Как учесть поступления от учредителя
Учредитель перечислил на счет ООО безвозмездную финансовую помощь на сумму 500 000 руб.
Бухгалтер отразил это в учете так:
ДЕБЕТ 51 КРЕДИТ 83
- 500 000 руб. - поступили деньги от учредителя.
В соглашении о предоставлении финансовой помощи учредитель указал, что передает ее для увеличения чистых активов компании. Поэтому в налоговом учете бухгалтер не включил поступившие суммы в доходы.
Безнадежные налоговые долги
Новое разъяснение Минфина: налоговую недоимку с истекшим сроком давности можно списать на счет 91 субсчет «Прочие доходы» только после того, как суд признал ее безнадежной.
Где показать в отчетности : в строке 2340 «Прочие доходы» отчета о финансовых результатах.
Раньше было не ясно, когда в бухучете списывать налоговую недоимку. В Минфине пришли к выводу: недоимку надо списать при условии, что ее признали безнадежной к взысканию в решении суда (п. 2.4 Порядка, утв. приказом ФНС России от 19 августа 2010 г. № ЯК-7-8/393). Обратиться в суд может и сама компания, чтобы исключить старую задолженность из справки по налогам (п. 9 постановления Пленума ВАС РФ от 30 июля 2013 г. № 57). Справка без долгов может понадобиться для кредита или тендера.
В налоговом учете недоимку, списанную по решению суда, не нужно учитывать в доходах (подп. 21 п. 1 ст. 251 НК РФ). Исключение: налог, который вы раньше учитывали в расходах, безопаснее включить во внереализационные доходы (п. 33 ст. 270 НК РФ).
Пример
. Как списать задолженность перед бюджетом
Налоговики включили в справку по исполнению обязанности по уплате налогов задолженность - 375 000 руб., по которой прошли сроки взыскания. Компания обратилась в суд с требованием признать задолженность безнадежной. Суд поддержал компанию. Компания передала налоговикам судебное решение. А затем получила в инспекции решение о списании задолженности. Бухгалтер сделал в учете проводку:
ДЕБЕТ 68 КРЕДИТ 91 субсчет «Прочие доходы»
-375 000 руб. - списали задолженность перед бюджетом.
На этой странице приведен бухгалтерский баланс со счетами. Счета приведены, согласно плану счетов бухгалтерского учета , который так же есть на сайте. Этот баланс подготовлен для облегчения понимания связи счетов бухгалтерского учета с показателями баланса. В отличие от регламентированной формы, по которой предприятия готовят отчетность, в приведенный баланс добавлена колонка с указанием счетов бухгалтерского учета, остатки по которым могут отражаться в той или иной строке баланса. Для облегчения понимания к некоторым строкам баланса добавлена расшифровка "в том числе" . Так, например, как можно увидеть ниже, понятие "запасы", включает в себя сырье и материалы, незавершенное производство, товары и т.д. В утвержденной форме баланса - это одна строка и заполнение её начинающими вызывает большие трудности. Если для задачи необходимо заполнить баланс по утвержденной форме, то строки расшифровки "в том числе", необходимо суммировать, а результат отнести в итоговую строку.
| АКТИВ | |
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | |
| Нематериальные активы | 04 - 05 |
| Результаты исследований и разработок | |
| Основные средства | 01 - 02, 07, 08 |
| Доходные вложения в материальные ценности | 03 |
| Финансовые вложения | 58, 59 |
| Отложенные налоговые активы | |
| Прочие внеоборотные активы | |
| Итого по разделу I | |
| II. ОБОРОТНЫЕ АКТИВЫ | |
| Запасы | |
| в том числе: | |
| Сырье, материалы и другие аналогичные ценности | 10, 15, 16 |
| Животные на выращивании и откорме | 11 |
| Затраты в незавершенном производстве (издержках обращения) | 20, 21, 23, 29, 44, |
| Готовая продукция и товары для перепродажи | 41, 42, 43 |
| Товары отгруженные | 45 |
| Расходы будущих периодов | 97 |
| Прочие запасы и затраты | |
| Налог на добавленную стоимость по приобретенным ценностям | 19 |
| Дебиторская задолженность | |
| в том числе: | |
| Покупатели и заказчики | 62, 76, 63 |
| Векселя к получению | 62, 76 |
| Задолженность дочерних и зависимых обществ | 58, 60, 62, 75, 76 |
| Авансы выданные | 60 |
| Прочие дебиторы | |
| Финансовые вложения (за исключением денежных эквивалентов) | 58, 59 |
| Денежные средства и денежные эквиваленты | |
| в том числе: | |
| Касса | 50 |
| расчетные счета | 51 |
| валютные счета | 52 |
| прочие денежные средства | 55, 57 |
| Прочие оборотные активы | |
| Итого по разделу II | |
| БАЛАНС | |
| ПАССИВ | |
| III. КАПИТАЛ И РЕЗЕРВЫ | |
| Уставный капитал (складочный капитал, уставный фонд, вклады товарищей) | 80 |
| Собственные акции, выкупленные у акционеров? | 81 |
| Переоценка внеоборотных активов | |
| Добавочный капитал (без переоценки) | 83 |
| Резервный капитал | 82 |
| Нераспределенная прибыль (непокрытый убыток) | 84 |
| Итого по разделу III | |
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |
| Заемные средства | 67 |
| Отложенные налоговые обязательства | |
| Оценочные обязательства | |
| Прочие обязательства | |
| Итого по разделу IV | |
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |
| Заемные средства | 66 |
| Кредиторская задолженность | |
| в том числе: | |
| Поставщики и подрядчики | 60, 76 |
| Задолженность перед персоналом организации | 70 |
| Задолженность перед государственными внебюджетными фондами | 69 |
| Задолженность перед бюджетом | 68 |
| Авансы полученные | 62, 76 |
| Прочие кредиторы | |
| Доходы будущих периодов | 98 |
| Оценочные обязательства | |
| Прочие обязательства | 75, 96 |
| Итого по разделу V | |
| БАЛАНС | |




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации