
Как написать форму акта на списание спецодежды. Удержание за спецодежду при увольнении – проводки
) обязывает работодателей бесплатно выдавать сотрудникам, занятым на работах:
- с вредными и / или опасными условиями труда;
- в особых температурных условиях;
- связанных с загрязнением,
спецодежду, спецобувь и другие средства индивидуальной защиты (СИЗ) с целью защиты их от неблагоприятных факторов. Спецодежда имеет свой срок носки, по истечение которого она списывается (если становится непригодной для дальнейшего использования). Возможны случаи списания спецодежды ранее окончания срока службы. Например, если она преждевременно износилась, была утеряна, подлежит продаже и т. д. Решение о списании спецодежды принимает инвентаризационная комиссия. Его она отражает в акте на списание спецодежды .
Обеспечение работников спецодеждой
Межотраслевые правила обеспечения работников СИЗ утверждены Приказом Минздравсоцразвития России от 01.06.2009 г. № 290н (далее - Приказ № 290н). На основании данного документа работодатель предоставляет спецодежду, спецобувь и пр. СИЗ в соответствии с типовыми нормами, которые устанавливают:
- перечни профессий, для которых спецодежда обязательна;
- виды спецодежды;
- нормы выдачи спецодежды;
- сроки использования (носки) спецодежды.
Существуют как общие типовые нормы, единые для всех сфер экономики (например, утвержденные Постановлением Минтруда России от 31.12.1997 г. № 70, Приказом Минтруда России от 09.12.2014 г. № 997н), так и нормы, применяемые в конкретной отрасли (промышленности, торговле, транспорте и т. д.).
Обратите внимание! Работодатель вправе установить повышенные нормы выдачи спецодежды, а также иным образом улучшить обеспечение работников СИЗ (например, сократить периодичность выдачи, заменить один вид спецодежды другим, если он защищает не хуже, и др.). Это следует из ч.2 , и .
Улучшенный порядок выдачи спецодежды необходимо закрепить в локальном нормативном акте на основании результатов спецоценки условий труда. Обычно его прописывают в коллективном договоре или правилах трудового распорядка. При этом учитывается мнение профсоюза, если он есть в организации. Замену спецодежды, предусмотренной типовыми отраслевыми нормами, вдобавок нужно согласовать с региональной инспекцией труда.
Помните три главных правила обеспечения работников спецодеждой и пр. СИЗ (ч.1 и ч.3 , и ):
- работодатель приобретает спецодежду за счет собственных средств;
- работодатель выдает спецодежду работникам бесплатно;
- спецодежда (комбинезоны, каски, противогазы, сапоги и т. п.) должна быть сертифицирована.
Работник имеет полное право не исполнять свои трудовые обязанности, если работодатель не обеспечил его соответствующими средствами защиты. При этом последний обязан оплатить возникший по этой причине простой (ч.6 , ).
Документальное оформление движения спецодежды
Учет спецодежды регламентируется Методическими указаниями, утвержденными Приказом Минфина РФ от 26.12.2002 г. №135н (далее - Методические указания № 135н).
- в составе основных средств или;
- в составе оборотных активов.
Если средства защиты учитываются как основное средство, то оформляются:
- при выдаче работнику - акт приемки-передачи объекта основных средств (унифицированная форма № ОС-1, утв. Постановлением Госкомстата РФ от 21.01.2003 г. № 7);
- при списании - акт о списании объекта основных средств (унифицированная форма № ОС-4, утв. Постановлением Госкомстата РФ от 21.01.2003 г. № 7).
Если спецодежда учитывается как материал, то применяются следующие первичные документы (на примере унифицированных форм).
| Наименование документа | Унифицированная форма | |
| номер | каким документом утверждена | |
| При поступлении спецодежды на склад и другие места хранения | ||
| Приходный ордер | № М-4 | |
| При отпуске спецодежды в эксплуатацию со склада и других мест хранения в подразделения | ||
| Требование-накладная | № М-11 | Постановление Госкомстата России от 30.10.1997 г. № 71а |
| Накладная на отпуск материалов на сторону | № М-15 | |
| Лимитно-заборная карта | № М-8 | |
| При выдаче спецодежды работникам и возврате | ||
| Ведомость учета выдачи спецодежды, спецобуви и предохранительных приспособлений | № МБ-7 | Постановление Госкомстата России от 30.10.1997 г. № 71а |
| При выбытии спецодежды в качестве объекта учета | ||
| Акт выбытия малоценных и быстроизнашивающихся предметов | № МБ-4 | Постановление Госкомстата России от 30.10.1997 г. № 71а |
| При списании спецодежды в качестве объекта учета | ||
| Акт на списание малоценных и быстроизнашивающихся предметов | № МБ-8 | Постановление Госкомстата России от 30.10.1997 г. № 71а |
Не забывайте! На основании ч.4 Федерального закона № 402-ФЗ организации / ИП вправе разработать собственные бланки документов. Унифицированные формы использовать не обязательно. Либо последние можно модифицировать под свои потребности.
Списание спецодежды
Спецодежда, выбывающая из собственности организации (например, по причине утраты) или непригодная для дальнейшего использования в ее деятельности, подлежит списанию (). При этом списать можно СИЗ как по истечении нормативного срока носки, так и до его завершения.
Обратите внимание! Окончание эксплуатационного срока не является основанием для списания спецодежды. Такой вывод следует из . Если СИЗ пригодна к последующему применению, то ее приводят в надлежащее состояние и снова выдают работнику. Списывается только полностью непригодная и неподлежащая восстановлению СИЗ.
Определить непригодность средств защиты и принять решение об их списании должна постоянно действующая инвентаризационная комиссия, назначенная приказом руководителя (). Если предстоит большой объем работ, то создаются рабочие инвентаризационные комиссии.
Прежде чем вынести решение о списании комиссия:
- производит осмотр спецодежды, устанавливает непригодность к дальнейшему использованию или возможность (невозможность) и целесообразность ее восстановления;
- определяет причины выхода спецодежды из строя;
- выявляет лиц, виновных в преждевременном выходе из строя спецодежды, вносит предложения руководству по привлечению этих лиц к ответственности.
По итогам проверки комиссия составляет акт на списание спецодежды (образец смотрите ниже). Его форму компания может разработать самостоятельно или взять за основу типовой межотраслевой бланк № МБ-8 «Акт на списание малоценных и быстроизнашивающихся предметов», утвержденный Постановлением Госкомстата России от 30.10.1997 г. № 71а.
Комиссия заполняет 2 экземпляра акта. При этом в нем указывает:
- наименование списываемых предметов, их отличительные признаки, количество;
- фактическую себестоимость;
- установленный срок эксплуатации;
- дату передачи в эксплуатацию;
- причину списания;
- другую необходимую информацию.
Подлежащие утилизации средства защиты уничтожаются (режутся, рвутся и т. п.) в присутствии комиссии. Списанная спецодежда, помимо этого, может быть оприходована на склад в качестве ветоши, которую потом можно использовать в хозяйственных целях или продать. Эту информацию также нужно отразить в документе.
Акт на списание спецодежды утверждается руководителем. Затем один экземпляр документа передается материально ответственному лицу, второй - в бухгалтерию, где на его основании производится списание СИЗ как объектов учета с забалансовых счетов, если, конечно, организация ведет забалансовый учет спецодежды ().
Ниже предложны для cкачивания различные варианты бланка акта на списание спецодежды в форматах Word и Excel. Выберите тот, который подходит Вам.
Трудовое законодательство РФ в ст. 221 ТК РФ регламентирует обязанность работодателей бесплатно обеспечить сотрудников, занятых в опасных/вредных или особых условиях сертифицированными СИЗ – средствами индивидуальной защиты. Разберемся, как происходит списание спецодежды в бухгалтерском учете 2017 года, и кто должен выдавать СИЗ. Также рассмотрим типовые проводки по спецодежде, в том числе по увольняющимся сотрудникам.
Нормативный порядок выдачи спецодежды
Основными нормативно-правовыми актами, регулирующими учет СИЗ в 2017 г. являются: ТК РФ (ст. 221, 209, 212), Типовые нормы Минтруда № 997н от 09.12.14 г., приказ Минздравсоцразвития № 290н от 01.06.09 г. Перечень выдаваемой специальной одежды содержится в приказе № 33н от 24.01.14 г. Согласно разъяснениям Минтруда, отсутствие проведения АРМ или СОУТ не может быть основанием для необеспечения работников спецодеждой, что относится к административным и уголовным нарушениям в области охраны труда.
Обратите внимание! Размер штрафов за несоблюдение порядка выдачи СИЗ персоналу составляет: 20 000-30 000 для должностных лиц, 130 000-150 000 для юридических лиц (КоАП РФ стат. 5.27.1 п. 4).
Бухучет спецодежды ведется согласно Типовым нормам, утвержденным для отдельных экономических отраслей, по профессиям, климатическим поясам и прочим определяющим признакам. Списание спецодежды при увольнении работника (проводки приведены ниже), производится по специальным правилам. При этом все СИЗ, включая одежду, обувь, перчатки и различные предохранительные приспособления, должны быть сертифицированы или же декларированы по нормам безопасности.
Бухгалтерский учет спецодежды
Бухучет спецодежды включает оприходование на склад, выдачу персоналу, возврат пригодных экземпляров. Заключительный этап – списание спецодежды: в бухгалтерском учете 2017 г. на расходы относятся МПЗ путем единовременного отнесения или через амортизационные равномерные отчисления в течение установленного срока. Выбранный метод необходимо закрепить в учетной политике компании.
Бухгалтерский учет спецодежды в зависимости от эксплуатационного срока выделяет 3 категории:
- СИЗ сроком использования до 12 мес.
- СИЗ сроком использования более 12 мес., относимые к ТМЦ по стоимостному критерию.
- СИЗ сроком использования от 12 мес. и стоимостью свыше 40000 руб., относимые к объектам основных средств .
Важно! Независимо от способа списания спецодежды в бухгалтерском учете 2017 г. в целях контроля за сохранностью требуется вести учет остатков и движения СИЗ на забалансовом счете.
Что относится к спецодежде в бухучете
- Специальные костюмы.
- Обувь.
- Жилеты.
- Комбинезоны.
- Накидки.
- Перчатки.
- Скафандры, маски.
- Прочее.
Минимальные нормы списания спецодежды в бухучете устанавливаются законодательно. Работодатель вправе самостоятельно изменить показатели, если это приведет к повышению уровня защиты работников. Если на предприятии используются повышенные нормы, в целях обоснованности расходов требуется закрепить действующие правила во внутренних ЛНА (коллективных договорах, положении профсоюза и пр.).
Списание спецодежды – проводки
|
Операция |
Дебет сч. |
Кредит сч. |
|
Приобретена у поставщика спецодежда |
||
|
Выданы СИЗ сотруднику |
||
|
Отнесена на издержки стоимость СИЗ единовременной суммой |
20, 25, 23, 26, 44, 29 |
|
|
Отнесена на затраты стоимость СИЗ через начисление амортизации |
20, 29, 25, 26, 23, 44 |
|
|
При выбытии списана стоимость СИЗ |
Возврат спецодежды при увольнении работника – проводки
Когда сотрудник увольняется/переводится в другой отдел, средства ИЗ должны списываться. В этом случае оформляется возврат спецодежды при увольнении работника – проводки следующие:
- Д 10.10 К 10.11 – по остаточной стоимости отражен возврат.
- Д 94 К 10.11 – списана непригодная одежда.
- Д 91.2 К 94 – отнесена на прочие расходы стоимость списанных СИЗ.
Удержание за спецодежду при увольнении – проводки
- Д 73 К 94 – выявлен ущерб по невозвращенной МОЛ (материально-ответственным лицом) спецодежде.
- Д 70 К 73 – отражено удержание за спецодежду при увольнении: проводки будут другими, если виновник недостачи не установлен, а именно:
- Д 94 К 10.11 – произведено списание по фактической стоимости утерянной спецодежды.
- Д 91.2 К 94 – отнесена недостача по спецодежде на расходы организации.
Обеспечение спецодеждой работников, труд которых носит опасный или вредный характер, в соответствии с законодательством относится к обязанностям работодателя. Работник, которому полагается спецодежда, в случае отказа работодателя обеспечить ею, может на законных основаниях не исполнять свои трудовые обязанности. При этом работодатель согласно нормативно-правовых актов в области регулирования оплаты труда должен оплатить такой вынужденный простой Сумма оплаты простоя по причине необеспеченности спецодеждой не может быть меньше 2/3 среднего заработка рабочего. Нарушение законодательства в этом направлении влечет за собой административный штраф для работодателя, а в случае несчастного случая на рабочем месте по такой причине – уголовную ответственность.
Поскольку спецодежда имеется почти на каждом производственном предприятии, у бухгалтера зачастую возникают вопросы, связанные с учетом ее поступления, выдачи и списания. В данной статье мы рассмотрим как осуществляется списание спецодежды в бухгалтерском учете, какие для этого необходимы проводки и документы.
Предоставление спецодежды для работников
Работодатель обязан предоставить спецодежду, обувь и средства индивидуальной защиты работнику если профессиональная деятельность:
- является вредной или опасной;
- проходит в загрязненных, тяжелых температурных условиях;
- направлена на устранение последствий стихийных бедствий.
Такое его обязательство зафиксировано в ТК РФ и в Законе об охране труда. Спецодежда приобретается за деньги организации, поэтому принадлежит ей, а рабочему выдается в пользование. При этом плата за пользование не взимается. Поэтому когда рабочий увольняется, переводится на другое место, полученная им ранее спецодежда подлежит возврату.
Спецодежду выдают по нормам, но в определенных случаях возможна замена одного вида другим. Главное требование – замена не должна уменьшать защиту рабочего. Например, одежду из хлопка можно заменить брезентовой.
Что относится к спецодежде?
К специальной одежде можно отнести предметы, которые применяются для защиты рабочего от вредных условий труда. Это могут быть:
- скафандры;
- специальные костюмы;
- жилеты;
- накидки;
- комбинезоны;
- перчатки и т.д.
Кроме обязанности обеспечения рабочего индивидуальными средствами защиты, на работодателе лежит обязательство их хранения, стирки, дезинфекции и ремонту.
Перечень и нормы выдачи специальной одежды закреплены законодательно. Незначительно эти нормы могут меняться работодателем при условии обязательного согласования с профсоюзом. Изменения норм допустимы при условии, что качество спецодежды, имеющейся в наличии на предприятии, выше предусмотренного типовыми нормами. По согласованию с инспекцией по охране труда возможна замена одного вида спецодежды на другой. Например, комбинезон можно заменить халатом из этой же ткани.
Вся спецодежда, выдаваемая рабочим, должна соответствовать им по размеру, росту, условиям труда. Кроме того, необходимо учесть необходимость наличия сертификатов на нее.
Документальное оформление движения спецодежды
| Операция | Документ |
| Выдача | Личная карточка учета спецодежды. Этот документ не относится к первичным, так как в нем не проставляется подпись работника, который выдал спецодежду |
| Движение | Карточка учета МБП |
| Выбытие | Акт выбытия МБП |
| Выдача | Ведомость учета выдачи спецодежды, спецобуви и предохранительных приспособлений |
| Списание | Акт на списание МБП |
Особенности списания спецодежды
Порядок списания спецодежды в бухгалтерском учете зависит от того, отнесена она к производственным запасам или включена в состав основных фондов. Как правило, спецодежда на предприятии включается в производственные запасы. Но, если стоимость ее больше 40000 рублей, а срок службы более 1 года, то ее возможно учитывать как основное средство. Критерии отнесения спецодежды к предметам или средствам труда нужно зафиксировать в учетной политике предприятия.
Спецодежда может списываться так:
- линейным методом согласно сроку полезного использования (если он превышает год);
- сразу при выдаче в эксплуатацию (если он меньше года).
Во многих организациях работнику выдают одежду, которая не предназначена для предотвращения неблагоприятного действия на него окружающей среды. Она лишь указывает на принадлежность сотрудника к этому предприятию либо создана для того, чтобы соблюсти фирменный стиль. Такая одежда не относится к спецодежде, а бухгалтерский учет ее отличается.
Нормы списания спецодежды
Законодательством установлены типовые нормы выдачи спецодежды. Для некоторых отраслей народного хозяйства, например, для электроэнергетики, разработаны отдельные лимиты выдачи спецодежды.
Работодатель по собственной инициативе может отступить от установленного лимита в следующем направлении:
- сокращение сроков эксплуатации спецодежды. В правилах установлен максимальный срок службы спецодежды. Нельзя его увеличить, а вот сократить возможно;
- замена одного вида спецодежды другим при условии согласования необходимости такого действия с инспекцией по охране труда в письменной форме;
- выдача спецодежды тем сотрудникам, для которых она не предусмотрена законодательством при условии проведения оценки условий труда и согласования с профсоюзом.
Уменьшать нормы списания спецодежды нельзя. Если работнику по закону полагается две пары халатов в год, то выдать одну нельзя. Это приведет к административному штрафу, в случае повторного нарушения может вызвать остановку предприятия на срок до 3 месяцев.
Таким образом, если работодатель устанавливает свои нормативы списания спецодежды, то они должны повышать защиту работника и увеличивать его обеспеченность средствами защиты, но никак не наоборот.
Способы списания спецодежды
Спецодежда списывается по фактически произведенным расходам на ее приобретение или производство. Каким способом включить ее в издержки производства, решает руководство предприятия. Сделать это можно:
- полностью в момент отпуска спецодежды в эксплуатацию;
- частями же в течение какого-то отрезка времени после начала ее использования.
Спецодежда со сроком службы не больше 3 месяцев списывается разу.
Списание спецодежды в бухгалтерском учете
Спецодежда может относиться на предприятии как к основным фондам, так и к МПЗ (см. → ). Поэтому ее списание будет отражаться на счетах бухучета по-разному.
Когда спецодежда относится к МПЗ, то списание отражается следующим образом:
Корреспонденция счетов | Содержание операции | Примечание | |
Дебет | Кредит |
||
20 (23,25,26,29,44) | Списана стоимость | Когда спецодежда списывается единовременно, то проводка выполняется один раз в месяце выдачи ее рабочему. При списании стоимости линейным методом проводка повторяется ежемесячно. | |
20 (23,25,26,29,44) | Списывается стоимость путем начисления амортизации | Когда спецодежда числится среди основных фондов | |
| 02 | 01 | Списывается стоимость спецодежды | При выбытии спецодежды, когда она числится как основное средство |
При списании стоимости спецодежды сразу за один раз, следует контролировать ее дальнейшую эксплуатацию с помощью специальной ведомости. При обнаружении недостачи виновник должен возместить ущерб.
Спецодежду, срок эксплуатации которой истек, необходимо списать актом. Этот документ разрешается составить в произвольной форме, если сохранятся необходимые для него реквизиты. Форма его в обязательном порядке утверждается руководителем предприятия в приказе к учетной политике.
Пример #1. Бухгалтерский учет спецодежды в организации: проводки
Предприятие приобрело как спецодежду куртку сроком эксплуатации 2 года за 3600 рублей (в т.ч. НДС – 550 рублей) и костюм хлопчатобумажный сроком эксплуатации 1 год по цене 1000 рублей (в т.ч. НДС – 153 руб).
Этот комплект был сразу же выдан работнику. Учетной политикой предприятия зафиксировано, что предметы, стоимостью до 40000 рублей относятся к производственным запасам, а стоимость предметов, срок эксплуатации которых составляет менее года, можно списать сразу на издержки производства.
Отражение движения спецодежды бухгалтером:
- Дт 10 Кт60 = 3897 (на стоимость купленной спецодежды без НДС)
- Дт 19 Кт 60 = 703 (входной НДС)
- Дт 68 Кт 19 = 703 (на НДС, подлежащий вычету)
- Дт 10/11 Кт 10/10 = 3897 (при отпуске спецодежды работнику)
- Дт 20 Кт 10/1 = 847 (на стоимость костюма)
- Дт 20 Кт 10/1 = 127 (ежемесячно на протяжении 24 месяцев списывается стоимость куртки)
Поскольку комбинезон имеет срок службы 1 год, стоимость его списывается сразу при выдаче рабочему. Куртка используется более одного года, но поскольку ее стоимость не превысила 40000 рублей, числится она как МПЗ и списывается равными долями на протяжении службы.
Пример #2. Списание спецодежды (касок) в бухучете
Рабочему выдана со склада каска (срок эксплуатации 24 месяца, цена 1500 рублей), рабочий комбинезон (срок 12 месяцев, цена 1300 рублей) и 2 пары перчаток (срок 3 месяца, цена единицы 100 рублей).
В бухучете нужно сделать следующие записи:
- Дт 10 «Спецодежда в эксплуатации» Кт 10 «Спецодежда на складе» = 3000
- Дт 20 кт 10 = 1500 (отнесены на затраты стоимость комбинезона и перчаток)
- Дт 20 кт 10 = 62,5 (каждый месяц на протяжении двух лет равными долями от стоимости каски)
Порядок списания спецодежды, числящейся в составе основных фондов, отличается. Первичным документом для оформления таких операций является .
Списание в этом случае отражается следующей проводкой:
Дебет 02 Кредит 01 – списана спецодежда
Ответы на актуальные вопросы
Вопрос №1. Увольняясь, рабочий возвратил спецодежду организации. Стоимость ее не была отнесена на издержки полностью. Как показать такие операции в учете?
Если комплект одежды изношен полностью, то нужно списать остаток стоимости, который числится на счете 10, на счет 94 сразу с последующим отнесением на счет 91. Если же спецодежду еще можно использовать, то списание стоимости надо прекратить до того момента, когда ее выдадут другому рабочему. При этом остаток стоимости переносят с субсчета «Спецодежда в эксплуатации» на субсчет «Спецодежда на складе».
Вопрос №2. Спецодежда износилась до завершения срока ее эксплуатации. Как отразить ее списание?
Чтобы зафиксировать непригодность одежды для дальнейшей эксплуатации, следует создать специальную комиссию. Последующее списание возможно только при наличии ее заключения.
Дебет 94 Кредит 10/11 – списание стоимости спецодежды
Дебет 91/2 Кредит 94 – стоимость списанной спецодежды отнесена к прочим расходам
Вопрос №3. Как списать спецодежду, которая не была возвращена на предприятие рабочим по причине его смерти? Срок ее эксплуатации более 1 года, стоимость до 40000 рублей. Стоимость погашалась линейным способом отнесением ее на издержки производства.
Остаточная стоимость спецодежды следует списать как задолженность, взыскать которую нереально. Если спецодежда будет возвращена предприятию родственниками умершего работника, то ее стоимость будет погашена принятыми на предприятии способами при ее дальнейшей выдаче другому работнику.
Дебет 76 Кредит 10 – на остаточную стоимость спецодежды
Дебет 91 Кредит 76 – отнесение остаточной стоимости к издержкам предприятия
Вопрос №4. Какими проводками следует отразить недостачу спецодежды, выявленную инвентаризацией?
Недостача, установленная во время инвентаризации на предприятии, возможна по вине материально-ответственного лица или же по другим причинам. В первом случае:
Дебет 73 Кредит 94 – на сумму недостачи
Если же виновные лица не установлены, то:
Дебет 20, 91, 44 Кредит 94
Вопрос №5 . Какими документами оформляется списание спецодежды?
Спецодежду нужно списать, когда истек срок ее использования, или она выбыла по какой-либо причине. Чтобы оформить утерю или порчу спецодежды, оформляют акт выбытия или акт списания МБП. Этот документ заполняют в двух экземплярах, один отдают в бухгалтерию. В акте необходимо отразить причину списания предмета. Спецодежду, которая числилась на предприятии как основное средство, списывают актом списания основных средств. Эти документы составляются специальной комиссией, назначаемой приказом руководителя, и заверяются подписями всех участников.
Учет спецодежды может вестись на основании собственных бланков первички. Применять унифицированные формы вы не обязаны. Либо вы вправе перестроить последние под себя, убрав ненужное.
Рассмотрим наиболее распространенный вариант учета униформы — в составе материально-производственных запасов (см. схему ниже). Хотя бывает, что спецодежду обязательно надо отнести к основным средствам. Но это лишь в том случае, когда она стоит дороже 40 000 руб. И срок носки превышает 12 месяцев.
Учет спецодежды как материалов или основных средств
Порядок учета спецодежды желательно закрепить в качестве элемента учетной политики организации. Необходимая запись в учетной политике может выглядеть, например, так:
Покупка спецодежды
Если вы учитываете спецодежду в составе материалов, то и отразить ее надо на счете 10 «Материалы». Причем на отдельном субсчете «Специальная оснастка и специальная одежда на складе». На этом счету и ведется учет спецодежды. Но прежде понадобится оформить первичный документ.
Как правило, речь идет о приходном ордере. А вот по какой форме вы его составите, зависит от того, что вы написали в учетной политике (или, может, только собираетесь написать). Вы можете взять старую унифицированную форму № М-4. А можете разработать собственный бланк, в котором есть все обязательные реквизиты. Вот образец документа, на основании которого может вестись учет спецодежды.
Пример
ООО «Альфа» занимается перевозкой пассажиров и грузов. В феврале предприятие приобрело для водителей автомобилей 10 сигнальных жилетов по цене 159,3 руб. (в том числе НДС — 24,3 руб.). Общая стоимость спецодежды составила 1593 руб. (в том числе НДС — 243 руб.). Срок носки жилетов согласно Типовым нормам, утвержденным приказом Минздравсоцразвития России от 20 апреля 2006 г. № 297, составляет 12 месяцев. Поэтому бухгалтер учитывает спецодежду в составе материально-производственных запасов.
Чтобы принять жилеты на учет, кладовщик оформил приходный ордер по форме, утвержденной руководителем компании и закрепленной в учетной политике.
Бухгалтер сделал проводки:
ДЕБЕТ 10 субсчет «Специальная оснастка и специальная одежда на складе» КРЕДИТ 60
— 1350 руб. (1593 - 243) — отражена стоимость купленной спецодежды;
ДЕБЕТ 19 КРЕДИТ 60
— 243 руб. — отражен входной НДС по приобретенной спецодежде;
ДЕБЕТ 68 субсчет «Расчеты по НДС» КРЕДИТ 19
— 243 руб. — принят к вычету входной НДС;
ДЕБЕТ 60 КРЕДИТ 51
— 1593 руб. — перечислены деньги поставщику.
Выдача спецодежды работникам
Когда вы передадите спецодежду со склада в другие подразделения компании (а позже ее выдадут работникам), вам тоже надо оформить первичный документ на основании которого ведется учет спецодежды. Причем такой бумаги будет достаточно для того, чтобы списать стоимость спецодежды на расходы как в бухгалтерском, так и в налоговом учете
Если вы остановитесь на унифицированной первичке, то воспользуйтесь одной из следующих форм: требование-накладная по форме № М-11, накладная на отпуск материалов на сторону № М-15 или лимитно-заборная карта № М-8. Решите разработать свой собственный бланк? Можете, взять за основу накладную на отпуск материалов, убрав лишнее.
Руководитель подразделения или другой ответственный сотрудник, получивший спецодежду, выдает ее работникам. Очевидно, такие действия тоже надо где-то фиксировать. Для этого на каждое подразделение, на всех его работников, заведите специальную ведомость. И лучше сразу одну на год или месяц. Это удобнее, чем оформлять такой документ каждый раз, выдавая униформу кому-нибудь из сотрудников. Ведомость учета спецодежды может выглядеть так:
Опять же можете использовать старую унифицированную форму, для учета выдачи есть форма № МБ-7. Но мы вам советуем разработать свою форму. В ней можно предусмотреть не только графы, где вы будете отражать выдачу спецодежды, но и те, где зафиксируете ее возврат на склад, если работник увольняется. Ведомость учета выдачи спецодежды будет считаться бухгалтерским регистром на основании которого ведется учет спецодежды. Поэтому проследите, чтобы в разработанной вами форме были обязательные для бухгалтерских регистров реквизиты.
Добавим, что учет выданной спецодежды может вестись и в специальной карточке. Ее заполняют на каждого работника организации, которому выдавалась спецодежда. Эта карточка может выглядеть так:
Когда спецодежду выдадут работникам в пользование, вы сделаете внутреннюю запись по счету 10. А именно переведете материалы с субсчета «Специальная оснастка и специальная одежда на складе» на субсчет «Специальная оснастка и специальная одежда в эксплуатации».
А после того как спецодежду раздадут работникам, ее стоимость можно списывать на расходы компании. Спецодежду, учтенную в составе материалов, списывают единовременно или равномерно в течение срока ее носки. Все зависит от времени, на которое рассчитана одежда, и учетной политики компании. Выберите способ, который подходит именно вашей организации.
Пример
Продолжим предыдущий пример. Кладовщик ООО «Альфа» 18 марта выдал восемь сигнальных жилетов начальнику транспортной службы. Перемещение спецодежды со склада в другое подразделение компании кладовщик оформил требованием-накладной по унифицированной форме № М-11. А начальник транспортной службы выдал жилеты водителям. Эту операцию он оформил ведомостью, составленной по форме, утвержденной руководителем организации.
Это отражают в бухгалтерском учете записями:
ДЕБЕТ 10 субсчет «Специальная оснастка и специальная одежда в эксплуатации» КРЕДИТ 10 субсчет «Специальная оснастка и специальная одежда на складе»
— 1080 руб. (135 руб. × 8 шт.) — перемещена спецодежда со склада в другое подразделение.
Все перечисленные документы бухгалтерия получила в марте. В учетной политике компании предусмотрено, что спецодежда, срок носки которой не превышает 12 месяцев, списывается единовременно в момент выдачи работникам.
В учете бухгалтер сделал следующие записи:
ДЕБЕТ 20 КРЕДИТ 10 субсчет «Специальная оснастка и специальная одежда в эксплуатации»
— 1080 руб. — списана стоимость спецодежды на расходы;
ДЕБЕТ 012 «Спецодежда, переданная в эксплуатацию»
— 1080 руб. — выданная работникам спецодежда отражена за балансом.
Сдача спецодежды на склад
На практике в большинстве случаев спецодежда остается в собственности компании, то есть работники ее получают на время. И если сотрудник увольняется или меняет должность, то он возвращает спецодежду на склад. Этот факт тоже необходимо отразить.
Составлять отдельный первичный документ не обязательно. Удобнее всего предусмотреть для этого специальные графы в ведомости выдачи спецодежды работникам.
А как эту операцию отразить в учете? Тут все просто. Если спецодежду вы уже списали на расходы полностью, то никаких проводок делать не придется.
Если часть неучтенной стоимости спецодежды еще числиться на счете 10, тогда сделайте внутреннюю запись по этому же счету. То есть переведите сумму с субсчета «Специальная оснастка и специальная одежда в эксплуатации» на субсчет «Специальная оснастка и специальная одежда на складе». При этом списание остатка стоимости приостанавливается. Объяснение простое — относить на расходы можно лишь стоимость спецодежды, которая находится в эксплуатации.
В налоговом учете возврат спецодежды на склад отражать не надо. Ведь вы списали ее на расходы при расчете налога на прибыль единовременно. В тот момент, когда передали спецодежду работникам в эксплуатацию (это подтверждает ведомость выдачи материала).
Если спецодежда пришла в негодность, то ее нужно списать. Для этого может быть оформлен акт на списание спецодежды. Этот документ может быть оформлен так:
Есть вопрос!
1. Какие нормативы можно учесть при списании спецодежды в налоговые расходы?
Сейчас действуют нормативы для списания спецодежды в налоговом учете, утвержденные Минздравсоцразвития России или Минтрудом России. Для некоторых отраслей есть специальные нормы. Например, для электротехнических производств они утверждены постановлением Минтруда России от 16 декабря 1997 г. № 63. Те же, кто не имеет своего отраслевого документа, могут использовать общие нормативы. Они установлены приказом Минздравсоцразвития России от 1 октября 2008 г. № 541н. Есть еще один документ, который могут также использовать все компании - Типовые нормы бесплатной выдачи одежды, утвержденные приказом Минздравсоцравития России от 1 сентября 2010 г. № 777н.
В то же время вы вправе учесть затраты на приобретение спецодежды в полной сумме, в том числе и сверх установленных норм. Во-первых, Налоговый кодекс РФ не содержит никаких ограничений. Да и Трудовой кодекс РФ (ст. 221) позволяет работодателям устанавливать повышенные по сравнению с законодательством лимиты. Во-вторых, Минфин России тоже не возражает - письмо от 24 июня 2009 г. № 03-03-06/1/425. А чтобы списать расходы в полном объеме, вам нужно разработать свои нормы и утвердить их внутренним документом.
2. Можно ли в компании установить лимиты ниже минимума, определенного законом?
Нет, нельзя. Статья 221 Трудового кодекса РФ позволяет разработать нормы выдачи средств защиты и одежды самостоятельно. Но внутренние нормативы вашей организации должны улучшать положение сотрудников. То есть если в год работнику положено три пары резиновых перчаток, то вы имеете право выдать ему четыре, но никак не две. В противном случае вас может наказать трудинспекция. Штраф за это нарушение составляет: на предприятие - от 30 000 до 50 000 руб., на руководителя - от 1000 до 5000 руб. Кроме того, инспекция может приостановить деятельность вашей компании на срок до 90 дней.
3. Нужно ли начислять на стоимость спецодежды страховые взносы?
Нет, на стоимость спецодежды, которая не передается в собственность работникам, взносы не начисляются. Ведь работники никакого дохода здесь не получают.
Правда, данный вывод из законодательства не следует напрямую. Но чиновники из Минздравсоцразвития России подтвердили, что действительно со стоимости спецодежды уплачивать страховые взносы не нужно. Речь об этом идет в пункте 3 письма от 5 августа 2010 г. № 2519-19. Причем это правило распространяется на любую спецодежду, в том числе и выданную сверх норм. Главное, чтобы передана она была сотрудникам в пользование, а не в собственность. Иначе ревизоры из Пенсионного фонда или соцстраха потребуют заплатить страховые взносы.
4. При передаче одежды сотрудникам нужно начислять НДС?
По общему правилу НДС начислять не надо. Все потому, что одежда и обувь выдаются только на время выполнения трудовых обязанностей, а не передаются в собственность работникам. То есть реализации одежды не происходит. Налоговики с этим спорить не будут.
Другое дело, если сотрудник выплатил компании деньги за одежду. Например, при увольнении сотрудник забирает одежду с собой, компенсируя ее остаточную стоимость. Тут уже вопрос становится спорным.
Поэтому вам надо либо начислить НДС, либо запастись аргументами, чтобы инспекторы не доначислили компании этот налог. Довод может быть следующий - организация всего лишь получила компенсацию за понесенные расходы, а не выручку от продажи (постановление ФАС Дальневосточного округа от 20 октября 2008 г. № Ф03-2901/2008).
5. Можно ли учесть в расходах услуги сторонних организаций по уходу за одеждой?
Да, можно. Ведь любая одежда нуждается в регулярной стирке. А одежда, используемая на производстве или в строительстве, тем более. Помимо этого периодически одежду приходится ремонтировать. Ведь если срок, установленный для ее эксплуатации внутренним документом или законодательством, еще не истек, то выкидывать ее еще рано. Поэтому стоимость услуг сторонних компаний по ремонту и стирке можно включить в расходы. Основанием для списания будет подпункт 7 пункта 1 статьи 264 Налогового кодекса РФ. Ведь компания имеет право учесть расходы на обеспечение нормальных условий труда.
По закону все организации в обязательном порядке должны предоставлять своим работникам спецодежду, так как она необходима для защиты от нежелательного воздействия окружающей среды при выполнении обязанностей.
Учет спецодежды в 1С 8.3 Бухгалтерия 3.0 производится в соответствии с приказом Министерства Труда № 997н. В данной пошаговой инструкции мы подробно рассмотрим весь процесс списания спецодежды в 1С с разными сроками полезного использования в связи с тем, что нормы учета для них различаются.
Прежде всего, вы должны отразить в программе покупку самой спецодежды. Для этого перейдите в раздел «Покупки» и создайте новый документ «Поступление (акты, накладные)».
Заполните шапку документа, указав стандартные реквизиты поставщика, вашу организации и то, где будут числиться покупаемые товары.
В нашем случае организация приобретает резиновые сапоги, халат х/б синий и перчатки х/б. Как вы можете заметить, что на рисунке выше у всех номенклатурных позиций проставлен счет учета 10.10. 1С 8.3 заполнила его автоматически.
Если у вас этого не произошло, перейдите в карточку соответствующей номенклатурной позиции и убедитесь в том, чтобы в качестве вида номенклатуры была установлена «Спецодежда».

Так же проверим правила определения счетов учета покупаемых нами резиновых сапог. Приоритетным для нее является счет 10.10.

Больше ничего в данном документе мы заполнять не будем. Теперь его можно провести и проверить правильность формирования движений.

Передача в эксплуатацию
После отражения в 1С 8.3 факта поступления спецодежды, она стала числиться на основном складе счет 10.10. Теперь можно произвести её выдачу непосредственно сотрудникам организации. Для этого служит документ «Передача материалов в эксплуатацию». Создать его можно на основании только что созданного нами поступления спецодежды.

1С Бухгалтерия автоматически заполнила все возможные поля, но предположим, что мы хотим передать в эксплуатацию лишь резиновые сапоги в количестве 10 штук. В табличной части укажем физ. лицо – Абрамова Геннадия Сергеевича. Именно за ним теперь будут числиться резиновые сапоги.

Обратите особое внимание на заполнение графы «Назначение использования», которая отмечена на изображении выше. В нее помещается элемент специального справочника, в котором указывается порядок погашения стоимости спецодежды и спецоснастки.
Данный справочник вы можете заполнить самостоятельно. В рамках нашего примера был выбран линейный способ погашения стоимости. Отражать расходы мы собираемся на 25 счете.
Предположим, что срок полезного использования для резиновых сапог в данном примере назначения будет составлять 11 месяцев. В соответствии с законодательством такую спецодежду можно списать сразу, если данный срок не превышает 12 месяцев.

После внесения всех данных документ можно провести.

Списание спецодежды
На основании передачи материалов в эксплуатацию можно списать эту спецодежду.

Документ заполнился автоматически, и нам осталось только изменить количество списываемых резиновых сапог.

После проведения документа в проводках можно убедиться в том, что все сапоги в количестве 10 штук были списаны со счета МЦ.02.

Возврат из эксплуатации
Иногда на практике встречаются такие случаи, когда спецодежду нужно вернуть из эксплуатации. Причин такому явлению может быть много, например, увольнение, больничный, командировка или перевод сотрудника.
Документ возврата их эксплуатации можно создать на основании передачи материалов в эксплуатацию.

В данном случае, так же как и в предыдущем примере, достаточно только указать количество. На изображении ниже представлен пример возврата одной пары резиновых сапог.
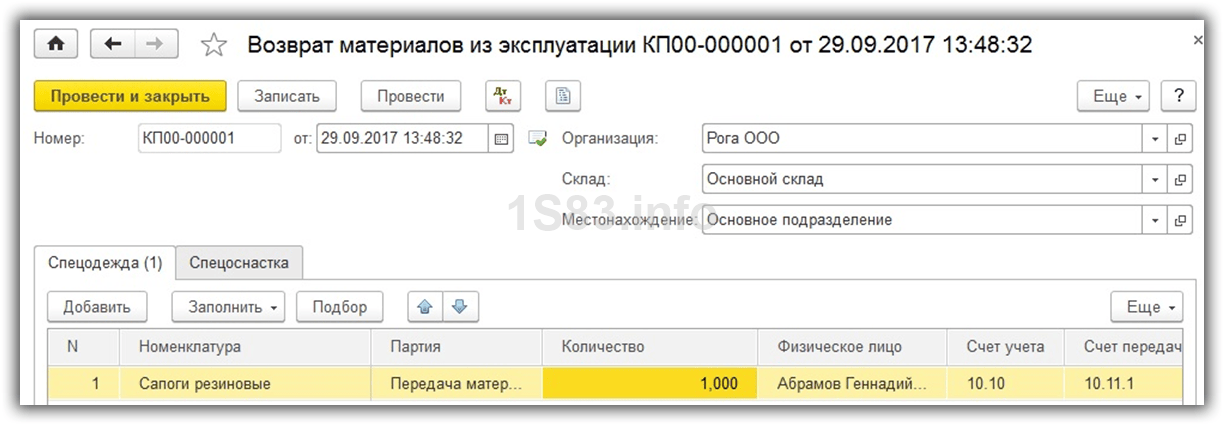
После проведения документа мы видим, что со счета МЦ.02 списана одна пара стоимостью 150 рублей. Счет учета сапог изменился с 10.11.1 (в эксплуатации) на 10.10 (на складе).

Погашение стоимости
Внесем в ранее введенную передачу спецодежды в эксплуатацию еще одну позицию – «Халат х/б синий» в количестве 5 штук. В назначении использования халата укажем, что срок его полезного использования будет составлять 18 месяцев, то есть полтора года.

Погашение стоимости халата будет производиться при закрытии месяца. В рамках нашего примера все документы были проведены от сентября 2017 года. В связи с этим нужная нам операция по погашению стоимости халата будет произведена уже при закрытии октября 2017 года. Аналогичная схема применяется и при амортизации основных средств.

Рассмотрим проводки, которые создала операция погашения стоимости спецодежды и спецоснастки в октябре 2017 года. Как показано на рисунке ниже для халата было произведено списание на сумму 97,22 рублей. На эту сумму в течение 18 месяцев будет производиться погашение стоимости данной позиции.

В соответствии с указанными данными в назначении использования расчет получился следующим:
- 5 (количество халатов) * 350 (цена одного халата) / 18 (срок полезного использования) = 97,22 рублей.
Отчетность
Сформируем оборотно-сальдовую ведомость по счету 10.11.1 за октябрь 2017 года. Обратите внимание, что для уточнения наличия спецодежды и спецоснастки на складе нужно использовать счет 10.10.

На приведенном ниже рисунке мы видим не только какая сумма была по халату в конце и начале октября, но и погашенные 97,22 рублей.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации