
Как найти чистый денежный поток. Денежный поток от операционной деятельности
Прибыль компании, которая показана в отчете о прибылях и убытках по идее должна быть показателем эффективности ее работы. Однако на самом деле чистая прибыль лишь частично связана с деньгами, которые компания получает в реальном выражении. Сколько на самом деле бизнес зарабатывает денег можно узнать из отчета о движении денежных средств.
Дело в том, что чистая прибыль не в полной мере отражает полученные в реальном выражении деньги. Часть статей в отчете о прибылях и убытках чисто «бумажные», например амортизация, переоценка активов за счет курсовых разниц, и не приносят реальных денег. Кроме того компания тратит часть прибыли на на поддержание своей текущей деятельности и на развитие (капитальные затраты) — например, строительство новых цехов и заводов. Иногда эти затраты могут даже превышать чистую прибыль. Поэтому компания на бумаге может быть прибыльной, но в реальности терпеть убытки. Оценить, сколько на самом деле компания зарабатывает денег, помогает денежный поток. Денежные потоки компании отражаются в отчете о движении денежных средств.
Денежные потоки компании
Есть три типа денежных потоков:
- от операционной деятельности — показывает сколько денег получила компания от своей основной деятельности
- от инвестиционной деятельности — показывает движение денежных средств, направленных на развитие и поддержание текущей деятельности
- от финансовой деятельности — показывает движение денежных средств по финансовым операциям: привлечение и выплата долгов, выплата дивидендов, выпуск или обратный выкуп акций
Суммирование всех трех статей дает чистый денежный поток — Net Cash Flow. В отчете он указывается как Чистое увеличение/уменьшение денежных средств и их эквивалентов. Чистый денежный поток может быть как положительным, так и отрицательным (отрицательный указывается в скобках). По нему можно судить зарабатывает компания деньги или теряет их.

Теперь поговорим о том, какие денежные потоки используются для оценки компании.
Существуют два основных подхода к оценке бизнеса — с точки зрения стоимости всей компании, с учетом как собственного, так и заемного капитала, и с учетом стоимости только собственного капитала.
В первом случае дисконтируются денежные потоки, генерируемые всеми источниками капитала — собственными и заемными, ставка дисконтирования при этом берется как стоимость привлечения совокупного капитала (WACC). Денежный поток, генерируемый всем капиталом, называется свободный денежный поток фирмы FCFF.
Во втором случае рассчитывают стоимость не всей компании, а только ее собственного капитала. Для этого дисконтируют свободный денежный поток на собственный капитал FCFE — после выплаты платежей по долгам.
FCFE — свободный денежный поток на собственный капитал
FCFE — это количество денег, оставшихся из прибыли после уплаты налогов, платежей по долгам и расходов на поддержание и развитие операционной деятельности компании. Расчет свободного денежного потока на собственный капитал FCFE начинается с чистой прибыли компании (Net Income), значение берется из отчета о прибылях и убытках.
К ней прибавляется амортизация, истощение и износ (Depreciation, depletion and amortization) из отчета о прибылях и убытках или из отчета о движении денежных средств, так как по сути этот расход существует только на бумаге, и в реальности деньги не уплачивается.
Далее вычитаются капитальные затраты (Capital expenditures) — это расходы на обслуживание текущей деятельности, модернизация и приобретение оборудования, строительство новых объектов и прочее. CAPEX берется из отчета об инвестиционной деятельности.
Что-то компания инвестирует в краткосрочные активы — для этого рассчитывается изменение суммы оборотного капитала (Net working capital). Если оборотный капитал возрастает, денежный поток сокращается. Оборотный капитал определяется как разница между текущими (оборотными) активами и краткосрочными (текущими) обязательствами. В данном случае необходимо использовать неденежный оборотный капитал, то есть корректировать величину текущих активов на величину денежных средств и их эквивалентов.
Для более консервативной оценки неденежный оборотный капитал считается как (Запасы+Дебиторская задолженность — Кредиторская задолженность последнего года) — (Запасы+Дебиторская задолженность — Кредиторская задолженность предыдущего года), цифры берутся из бухгалтерского баланса.
Помимо выплаты старых долгов, компания привлекает новые, это тоже влияет на величину денежного потока, поэтому необходимо посчитать разницу между платежами по старым долгам и получением новых кредитов (net borrowings), цифры берутся из отчета о финансовой деятельности.
Общая формула расчета свободного денежного потока на собственный капитал имеет вид:
FCFE = Чистая прибыль+Амортизация-Капитальные затраты+/-Изменение оборотного капитала — Погашение займов + Получение новых займов
Однако амортизация — это не единственный «бумажный» расход, уменьшающий прибыль, могут быть и другие. Поэтому можно использовать другую формулу с использованием денежного потока от операций, который уже включает в себя чистую прибыль, коррекцию на неденежные операции (в том числе амортизацию), и изменения оборотного капитала.
FCFE = Чистый денежный поток от операционной деятельности – Капитальные затраты — Погашение займов + Получение новых займов

FCFF — свободный денежный поток фирмы
Сводобный денежный поток фирмы — это средства, которые остаются после выплаты налогов и капитальных затрат, но до вычета платежей по процентам и долгу. Для расчета FCFF берется операционная прибыль (EBIT), из нее вычитаются налоги и капитальные затраты, как это делается при расчете FCFE.
FCFF = Посленалоговая операционная прибыль (NOPAT) + Амортизация — Капитальные затраты +/- Изменение оборотного капитала
Или вот формула попроще:
FCFF = Чистый денежный поток от операционной деятельности – Капитальные затраты
FCFF для компании Лукойл будет равен 15568-14545=1023.
Денежные потоки могут быть отрицательными, если компания убыточна или капитальные затраты превышают прибыль. Основная разница между этими величинами в том, что FCFF рассчитывается до уплаты/получения долгов, а FCFE после.
Прибыль собственника — Owner`s earnings
 Уоррен Баффет в качестве денежного потока использует то, что он называет прибылью собственника. Он писал об этом в своем обращении к акционерам Berkshire Hathaway в 1986 году. Прибыль собственника рассчитывается как чистая прибыль плюс амортизация и износ и прочие неденежные операции минус среднегодовая сумма капитальных затрат на основные средства, которые требуются для сохранения долгосрочной конкурентной позиции и объемов. (Если бизнес требует дополнительного оборотного капитала для сохранения своей конкурентной позиции и объемов, его прирост тоже должен быть включен в капитальные расходы).
Считается, что прибыль собственника — самый консервативный метод оценки денежного потока.
Прибыль собственника = Чистая прибыль+Амортизация и износ+Прочие неденежные операции -Капитальные затраты (+/- Дополнительный оборотный капитал)
По сути свободный денежный поток — это те деньги, которые можно совершенно безболезненно изъять из бизнеса, не боясь, что он потеряет свои позиции на рынке.
Если сравнить все три параметра компании Лукойл за последние 4 года, то их динамика будет выглядеть так. Как видно из графика, все три показателя падают.
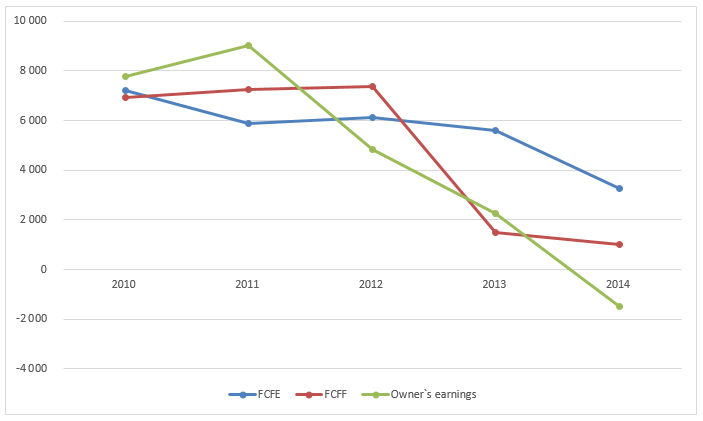
Денежный поток — это те деньги, которые остаются у компании после всех необходимых расходов. Их анализ позволяет понять, сколько на самом деле зарабатывает компания, и сколько на самом деле у нее остается денежных средств для свободного распоряжения. ДП может быть как положительным, так и отрицательным, если компания тратит больше, чем зарабатывает (например у нее большая инвестиционная программа). Однако отрицательный ДП не обязательно говорит о плохом положении. Текущие большие капитальные расходы могут вернуться в разы большей прибылью в будущем. Положительный ДП говорит о прибыльности бизнеса и его инвестиционной привлекательности.
Прибыль предприятия, которая отражается в отчетности, должна являться показателем результативности его деятельности. На практике же она связана с финансами, которые реально получает фирма, только частично. Действительный показатель, характеризующий прибыльность организации, можно выявить в отчете о движении средств.
Актуальность вопроса
Чистая прибыль не полностью отражает количество денег, полученных реально. Некоторые статьи в отчетности являются исключительно "бумажными". К примеру, амортизация или переоценка активов из-за курсовых разниц. Такие статьи не приносят реального дохода. Часть прибыли расходуется предприятием на поддержание текущей работы и развитие производства (строительство цехов, закупка оборудования). В ряде случаев эти издержки могут быть выше чистого дохода. В этой связи на бумаге предприятие может являться прибыльным, а на деле терпеть убытки.
Движение финансов
На практике различают три вида потоков:
- Операционный. Он показывает объем средств, полученных предприятием от основной деятельности.
- Инвестиционный. Этот поток характеризует движение средств, которые направлены на поддержание и развитие текущей работы.
- Финансовый. Он показывает перемещения по операциям с деньгами.
Чистый денежный поток, свободный денежный поток
Между этими статьями есть существенная разница. При суммировании операционного, инвестиционного и финансового показателей движения средств получается чистый поток. В отчетности он отражается как уменьшение/увеличение объема активов и их эквивалентов. Чистый поток может быть отрицательным (указывается в скобках) или положительным. По нему можно увидеть, сколько фирма зарабатывает либо теряет. Анализ бизнеса может осуществляться двумя методами. Первый предполагает оценку стоимости предприятия в целом, включая его заемный и собственный капитал. Второй метод учитывает только средства внутренних источников финансирования. При первом подходе дисконтируются свободные денежные потоки, которые генерируются всеми резервами. За ставку принимается стоимость привлечения капитала. Финансы, генерируемые всеми (внутренними и внешними) источниками образует свободный денежный поток компании (FCFF). Во втором случае определяется стоимость не всего предприятия, а только его собственного капитала. С этой целью дисконтируется свободный поток денежных средств FCFE. Он показывает количество финансов, которое остается после уплаты из прибыли налогов, погашения обязательств, осуществления расходов на поддержание и совершенствование операционной деятельности. 
Свободный денежный поток: расчет
FCFE определяется в несколько этапов. Начинается все с чистой прибыли. Ее показатель берут из отчета о доходах и убытках. К указанной величине прибавляют амортизацию, износ и истощение. Показатели можно взять из отчета о движении финансов. По своей сути, амортизация существует исключительно на бумаге, поскольку реально отчисления не производятся. После этого вычитаются капвложения. Они представляют собой затраты на обслуживание текущей работы, приобретение и модернизацию оборудования, сооружение новых объектов и так далее. Показатели берут из отчета по инвестиционной деятельности.
Оборотный капитал
Предприятие может осуществлять инвестиции в краткосрочные активы. В этой связи вычисляется изменение величины оборотного капитала. Если он возрастает, свободные денежные потоки сокращаются. оборотный капитал определяют как разницу между текущими активами и обязательствами. В этом случае используется неденежный капитал. То есть корректируется размер текущих активов на показатель финансов и их эквивалентов. 
Общая формула
Кроме уплаты имеющихся задолженностей, предприятие привлекает новые источники финансирования. Это обстоятельство также оказывает влияние на свободные денежные потоки. В этой связи необходимо вычислить разницу между отчислениями по старым долгам и поступлением новых кредитов. Показатели следует брать из отчета по финансовой деятельности. Таким образом, оценка свободного денежного потока на собственный капитал осуществляется по формуле:
FCFE = Чп + А – Кз +/- изменение Ок – погашение долгов + получение кредитов, в которой:
- Чп - чистая прибыль;
- А – амортизация;
- Кз – капитальные затраты;
- Ок – оборотный капитал.
Альтернативный вариант
Следует сказать, что амортизация является далеко не единственным "бумажным" расходом предприятия, который уменьшает прибыль. В этой связи можно применить другое уравнение. В формуле используется денежный поток, включающий в себя чистый доход, коррекцию на операции неденежного характера (амортизацию в том числе), а также уменьшение/увеличение оборотного капитала. Выглядит уравнение следующим образом:
FCFE = Чп от операционной деятельности – Кз – погашение долгов + получение кредитов, в котором:

FCFF
Свободные денежные потоки – активы, которые остаются у предприятия после капвложений и выплаты налогов. При этом вычисление FCFF осуществляется до вычета отчислений по долгу и процентам. Уравнение будет таким:
FCFF = посленалоговый операционный доход + амортизация – кап. затраты +/- изменения оборотного капитала.
Есть формула проще:
FCFF = чистый поток операционной деятельности – кап. затраты.
Рассмотренные величины могут иметь как положительное, так и отрицательное значение. В последнем случае это имеет место, если предприятие терпит убытки либо затраты больше поступающей прибыли. Рассмотренные свободные денежные потоки отличаются, главным образом, тем, что вычисление FCFF осуществляется после, а FCFE – до получения/выплаты задолженностей. 
Прибыль собственника
У. Баффет использует ее как денежный поток. Расчет прибыли собственника осуществляется следующим образом:
Чп + А и другие неденежные операции – Кз (средние за год), где:
- Чп – чистая прибыль;
- Кз – капитальные затраты на основные средства, необходимые для сохранения долгосрочных объемов и конкуренции.
При этом если предприятию необходим дополнительный оборотный капитал, его увеличение также включается в капвложения. Считается, что оценка свободного денежного потока по прибыли собственника является наиболее консервативным методом из существующих. 
Заключение
По своей сути, свободные денежные потоки представляют собой активы, которые могут быть изъяты из бизнеса совершенно безболезненно для него, не опасаясь, что предприятие может потерять свои позиции на рынке. Эти финансы остаются у фирмы после осуществления ею всех необходимых затрат. Анализ свободных потоков позволяет получить реальное представление о том, сколько в действительности зарабатывает предприятие, какое количество денег остается у него в распоряжении на нужды, не связанные с основной деятельностью. Показатель может быть и положительным, и отрицательным. В последнем случае предприятие будет расходовать больше, чем оно получает. Такое бывает, например, в случаях, когда запланирована крупная инвестиционная программа. Между тем отрицательный денежный поток далеко не во всех случаях указывает на плохую ситуацию в компании. Это обуславливается тем, что значительные текущие затраты в настоящий период могут принести большую прибыль в будущем.
Финансовые директора, составляющие отчет о движении денежных средств, нередко сталкиваются с тем, что рассчитанный остаток средств на конец периода не соответствует данным бухгалтерского учета. Причина в том, что не были сделаны важные корректировки к расчетам денежного потока.
Расчет чистого денежного потока. Формула
На основе бухгалтерского баланса чистый денежный поток компании за период (ΔД) можно рассчитать так:
ΔД = (ΔП - ΔТА + ΔТП) + (-ΔВОА) + (ΔСК + ΔЗК),
где ΔП
- изменение нераспределенной прибыли (стр. 470 бухгалтерского баланса);
ΔТА
- изменение текущих активов без учета денежных средств (стр. 290 - стр. 260);
ΔТП
- изменение текущих пассивов (стр. 690 - стр. 610);
ΔВОА
- изменение внеоборотных активов (стр. 190);
ΔСК
- изменение собственного капитала без учета нераспределенной прибыли (стр. 490 - стр. 470);
ΔЗК
- изменение заемного капитала (стр. 590 + стр. 610).
Примерно так и составляют отчет о движении денежных средств косвенным методом, считая, что: ΔП - ΔТА + ΔТП - денежный поток от операционной деятельности, а -ΔВОА и ΔСК + ΔЗК - потоки от инвестиционной и финансовой деятельности соответственно. На самом деле это не совсем так.
После того как эти поправки будут определены, предстоит:
- разбить корректировки на составляющие (начисленные, но не уплаченные проценты, курсовые разницы по валютным кредитам и пр.). Здесь будет не обойтись без анализа корреспонденции по счетам бухгалтерского учета;
- скорректировать операционный денежный поток на выявленные корректировки по инвестиционной и финансовой деятельности.
В результате формула расчета чистого денежного потока с учетом корректировок будет выглядеть так:
ΔД = (ΔП - ΔТА + ΔТП + ИК1 + … + ИКn + ФК1 + … + ФКn) + (-ΔВОА - ИК1 - … - ИКn) + (ΔСК + ΔЗК - ФК1 - … - ФКn),
где ИК1...n
- корректировки денежного потока от инвестиционной деятельности;
ФК1...n
- корректировки денежного потока от финансовой деятельности.
Личный опыт
Олег Мосеев, финансовый директор ГК «АвтоСпецЦентр»
В нашей компании отчет о движении денежных средств косвенным методом готовится по аналогичной методике. Преимущество такой формы отчета заключается в наглядности перехода от прибыли, заработанной компанией за период, к денежному потоку. После того как я четыре года назад инициировал подготовку данного отчета, вопрос, почему изменения остатков по счетам не совпадают с показателями чистой прибыли, ушел сам собой.
Расчет денежных потоков. Пример
Таблица 3. Отчет о движении денежных средств за декабрь 2009 года, построенный косвенным методом
| № п/п | Показатель | Сумма, тыс. руб. |
| 1 | Входящий остаток | 4505 |
| 2 | Чистая прибыль | 2342 |
| 3 | Амортизация | 1141 |
| 4 | Движение дебиторской задолженности |
-18 145 |
| 5 | Движение кредиторской задолженности |
161 |
| 6 | -931 | |
| 7 | Движение запасов | 2386 |
| 8 | Переходы между статьями учета вне-оборотных и оборотных активов | 47 |
| 9 | Движение НДС к возмещению/уплате | 0 |
| 10 | Начисленные, но невыплаченные расходы по кредитам, займам |
15 |
| 11 | Операционный денежный поток (сумма строк со 2-й по 10-ю) |
-12 984 |
| 12 | Изменение внеоборотных активов | -145 |
| 13 | Амортизация | -1141 |
| 14 | Корректировка движения дебиторской и кредиторской задолженностей по основным средствам | 931 |
| 15 | Переходы между статьями учета внеоборотных и оборотных активов |
-47 |
| 16 | Инвестиционный денежный поток (сумма строк с 12-й по 15-ю) | -402 |
| 17 | Изменение капитала (собственного и заемного) | 14 542 |
| 18 | Начисленные, но невыплаченные расходы по кредитам, займам | -15 |
| 19 | Финансовый денежный поток (сумма строк с 17-й по 18-ю) |
14 527 |
| 20 | Исходящий остаток (стр. 1 + + стр. 11 + стр. 16 + стр. 19) |
5646 |
Следующая группа проводок сельхозпредприятия «Запад» отражает начисление амортизации:
- Дт 20 «Основное производство» - Кт 02 «Амортизация основных средств» -
- 841 тыс. руб.;
- Дт 25 «Общепроизводственные расходы» - Кт 02 «Амортизация основных средств» - 298 тыс. руб.;
- Дт 26 «Общехозяйственные расходы» - Кт 02 «Амортизация основных средств» - 2 тыс. руб.
Полезная статья? Добавьте страницу в закладки, сохраните, распечатайте ее или перешлите.
Отсюда корректировка инвестиционного денежного потока на амортизацию составит 1141 тыс. руб. (841 тыс. руб. + 298 тыс. руб. + 2 тыс. руб.).
В декабре предприятие приняло к учету оборудование на сумму 94 тыс. рублей и отнесло на стоимость внеоборотных активов затраты на проведение строительных работ на 1235 тыс. рублей, а также издержки, связанные с оплатой услуг подрядных организаций, проведенные через подотчетных лиц (4 тыс. руб.). Эти хозяйственные операции (всего на сумму 1333 тыс. руб.) отражены в следующих проводках:
- Дт 07 «Оборудование к установке» - Кт 60 «Расчеты с поставщиками и подрядчиками» - 94 тыс. руб.;
- Дт 08.3 «Вложения во внеоборотные активы» - Кт 60 «Расчеты с поставщиками и подрядчиками» - 1235 тыс. руб.;
- Дт 08.3 «Вложения во внеоборотные активы» - Кт 71 «Расчеты с подотчетными лицами» - 4 тыс. руб.
О том, какие корректировки, связанные с этими операциями, придется сделать, расскажем чуть позже. Итак, перечисленные выше операции касаются инвестиционной деятельности, но список только ими не исчерпывается. Ведь и на «денежных» счетах 50 «Касса» и 51 «Расчетный счет» могут быть отражены операции, относящиеся к этому же виду деятельности. В нашем примере это оплата подрядчикам за выполненные работы (398 тыс. руб.) и выдача денежных средств под отчет (4 тыс. руб.) - всего на сумму 402 тыс. рублей:
- Дт 60 «Расчеты с поставщиками и подрядчиками» - Кт 51 «Расчетные счета» - 398 тыс. руб.;
- Дт 71 «Расчеты с подотчетными лицами» - Кт 50.1 «Касса организации в рублях»- 4 тыс. руб.
Итак, найдены все необходимые для осуществления корректировок проводки. Прежде чем приступать к расчету инвестиционного потока, исключим «транзитные» деньги (свернем проводки по одинаковым счетам).
Рассуждаем так: если дебет счетов учета внеоборотных активов корреспондирует с кредитом некоторого счета X, а кредит счетов 50 и 51 корреспондирует с дебетом того же счета Х на ту же сумму, это означает, что деньги, перекочевав транзитом через счет X, превратились в основные средства.
Эти «транзитные» деньги следует исключить из расчетов, поскольку они не влияют на денежный поток. Гораздо больший интерес представляют деньги, оставшиеся на дебете или кредите счета Х. Именно они приводят к возникновению разницы между инвестиционным денежным потоком и изменением стоимости основных средств по балансу.
В примере такие «транзитные» счета - это счет 60 «Расчеты с поставщиками и подрядчиками» и 71 «Расчеты с подотчетными лицами». Процедура сворачивания проводок состоит в том, что мы очищаем кредит этих счетов от транзитных денег и получаем значение 931 тыс. руб. (94 тыс. руб. (Дт 07 - Кт 60) + 1235 тыс. руб. (Дт 08.03 - Кт 60) + 4 тыс. руб. (Дт 08.03 - Кт 71) - 398 тыс. руб. (Дт 60 - Кт 51) - 4 тыс. руб. (Дт 71 - Кт 50.1)). Полученная цифра - не что иное, как корректировка движения дебиторской и кредиторской задолженности. По своему экономическому смыслу она означает, что приобретение основных средств осуществлено за счет увеличения кредиторской или снижения дебиторской задолженности. Поэтому эта корректировка в расчете инвестиционного потока учитывается со знаком минус.
Итак, в результате анализа проводок было выяснено, что:
- стоимость внеоборотных активов по балансу выросла на 145 тыс. рублей;
- начислена амортизация на 1141 тыс. рублей;
- кредиторская (или дебиторская) задолженность изменилась на 931 тыс. рублей в связи с инвестициями в основные средства;
- разница между списанием и зачислением средств по счетам внеоборотных и оборотных активов составила 47 тыс. рублей.
Теперь несложно вычислить чистый инвестиционный денежный поток косвенным методом (см. табл. 3). Он составит -402 тыс. руб. (-145 тыс. руб. - 1141 тыс. руб. - (- 931 тыс. руб.) - 47 тыс. руб.). Полученная сумма полностью совпадает со значением инвестиционного денежного потока из отчета о движении денежных средств, составленного прямым методом. Значит, все корректировки определены верно.
Шаг 2. Определение корректировок по финансовому денежному потоку
Финансовый денежный поток рассчитывается по той же логике, что и инвестиционный. Анализируем корреспонденции по счетам, на которых учитываются собственный и заемный капитал (67 «Расчеты по долгосрочным кредитам и займам», 80 «Уставный капитал»), проводки по счету 51, относящиеся к финансовой деятельности, и, наконец, рассчитываем необходимые корректировки. В ООО «Запад» по перечисленным счетам были сделаны следующие проводки:
- Дт 91.2 «Прочие расходы» - Кт 67.2 «Проценты по долгосрочным кредитам в рублях» - 1201 тыс. руб. (начис-ленные проценты за кредит);
- Дт 67.2 «Проценты по долгосрочным кредитам в рублях» - Кт 51 «Расчетные счета» - 1186 тыс. руб. (уплаченные проценты за кредит).
Как видно, за отчетный период начислено процентов по банковским кредитам на 15 тыс. рублей больше, чем реально заплачено. Причина такого расхождения в том, что уплата процентов производится 20-го числа каждого месяца. При этом проценты, начисленные за оставшиеся дни месяца, будут выплачены уже в следующем периоде. Выявленная разница между начисленными и уплаченными процентами как раз и объясняет различие между изме-нением стоимости собственного и заемного капитала из баланса предприятия и финансовым денежным потоком из отчета о движении денежных средств, составленного прямым способом.
Получается, что за декабрь 2009 года собственный и заемный капитал компании вырос на 14 542 тыс. руб. (ΔСК + ΔЗК, 0 тыс. руб. + (-1284 тыс. руб.) + 15 826 тыс. руб.). В то же время начисленные, но не выплаченные проценты по кредитам и займам составили 15 тыс. рублей. Отсюда финансовый денежный поток, рассчитанный косвенным способом, равен 14 527 тыс. руб. (14 542 тыс. руб. - 15 тыс. руб.) (см. табл. 3).
Шаг 3. Расчет операционного денежного потока
Операционный денежный поток рассчитывается как сумма изменений нераспределенной прибыли, статей оборотных активов и пассивов баланса, а также корректировок, определенных на предыдущих шагах. По данным баланса ООО «Запад» за декабрь 2009 года (см. табл. 1) нераспределенная прибыль выросла на 2342 тыс. рублей. Запасы сократились на 2386 тыс. рублей, а дебиторская задолженность выросла на 18 145 тыс. рублей. Также за отчетный период на 161 тыс. рублей увеличилась кредиторская задолженность. Соответственно, операционный денежный поток, определенный косвенным методом, в первом приближении равен -13 256 тыс. руб. (2342 тыс. руб. - (-2386 тыс. руб. + 18 145 тыс. руб.) + 161 тыс. руб.). А с учетом определенных раньше корректировок он составит -12 984 тыс. руб. (-13 256 тыс. руб. + 1141 тыс. руб. - 931 тыс. руб. + 47 тыс. руб. + 15 тыс. руб.) (см. табл. 3).
Как видно из полученного результата, несмотря на то, что в анализируемом периоде прибыль предприятия положительна, операционный денежный поток отрицателен. То есть возникает традиционный вопрос: если прибыль есть, то где же деньги? Причина сложившейся ситуации - существенный рост дебиторской задолженности на 18 145 тыс. рублей.
Если разбираться более детально, рост дебиторской задолженности вполне оправдан. Он вызван необходимостью оплаты аванса за поставки зерна в объеме годовой потребности - предприятие обеспечило себя гарантированным запасом кормов до следующего урожая и уже не зависит от колебаний цены на зерно. Основным источником фи-нансирования увеличения дебиторской задолженности стала финансовая деятельность предприятия - выплата аванса осуществлена за счет привлечения краткосрочного банковского кредита. Таким образом, отрицательный операционный поток нельзя считать негативной характеристикой предприятия.
Личное мнение
Елена Денисова, финансовый директор «Шато ле Гранд Восток»
Для небольших компаний отчет о движении денежных средств косвенным методом - основной отчет для работы с инвесторами, поскольку именно он отвечает на главный вопрос: насколько эффективно предприятие генерирует денежные средства. Эффективность этого процесса проще всего просчитать при помощи вариационного анализа, то есть рассчитав отклонения фактических значений по основным статьям движения денежных средств от плановых показателей. Если факт ниже плана, финансист или бухгалтер собирает отклонения по каждой строке, оценивая, таким образом, вклад каждого вида дохода или расхода в итоговое расхождение отчета о движении денежных средств с планом.
Инструкция
Метод расчета чистого денежного потока на предприятии применяется его финансовыми подразделениями для контроля поступления и расходования денежных средств, анализа финансового равновесия организации. Рекомендуется делать это не только при составлении обязательной отчетности, но и по истечении каждого определенного периода, например, квартала.
Прямой подход подразумевает трансформацию каждой статьи отчета и наиболее полно отражает движение денежных средств. При косвенном подходе за основу принимается величина чистой прибыли, рассчитанную по методу начислений. Затем ее корректируют, приводя в чистую прибыль по кассовому методу, прибавляя расходы (например, амортизация) и вычитая доходы, не связанные с потоком.
Под анализом денежного потока основной (операционной) деятельности компании понимают движение денежных средств, направленных на осуществление хозяйственных операций (приобретение сырья и оборудования, реализация готового товара, выплата зарплат сотрудникам, процентов по кредитам, налогов). Этот поток является исходным при определении финансовой устойчивости предприятия.
Инвестиционная деятельность компании направлена на вложения в основные средства, ценные бумаги, кредитование и пр. Анализ денежного потока инвестиций помогает наиболее рационально использовать временно свободные средства компании.
Финансовая деятельность компании подразумевает обеспечение двух других видов деятельности, а именно получение кредитов, дохода от реализации собственных акций фирмы. Расходы при этом представляют собой выплаты дивидендов и погашение займов.
Чистый денежный поток (Net Cash Flow, NCF) — это разница между положительным денежным потоком (поступление денежных средств) и отрицательным денежным потоком (расходование денежных средств) в рассматриваемом периоде времени в разрезе отдельных его интервалов.
Формула чистого денежного потока (NCF)
N CF = CF + — CF — , где
CF + — положительный денежный поток,
CF — — отрицательный денежный поток.
Обычно платежи внутри денежного потока группируются по периодам времени, соответствующим отчетным периодам или шагам инвестиционного проекта. Например, по месяцам, кварталам, годам. В этом случае формулу чистого денежного потока можно записать в следующем виде:
NCF = NCF 1 + NCF 2 +…+ NCF N
NCF = (CF 1+ — CF 1-)+ (CF 2+ — CF 2-)+…+ (CF N+ — CF N-)
Посмотрите Excel таблицу
style="center">
Дисконтирование денежных потоков
Если платежи денежного потока производятся через большие временны е промежутки порядка нескольких месяцев или лет, необходимо учитывать изменение стоимости денег со временем. А, именно, то что сумма денег, которая у нас есть в данный момент имеет бо льшую реальную стоимость, чем такая же сумма, которую мы получим в будущем. Операция приведения стоимости будущих платежей к текущей стоимости называется дисконтированием денежных потоков.
Например, при оценке экономической эффективности планируемых инвестиций производится дисконтирование чистого денежного потока связанного с инвестиционным проектом, обычно эта величина называется чистый дисконтированный доход (NPV, Net Present Value).
Посмотрите Excel таблицу
«Расчет инвестиционных проектов»
WACC, NPV, IRR, PI, ROI, Срок окупаемости
Анализ устойчивости, Сравнение проектов
Многие люди считают, что показателем эффективности деятельности компании является ее прибыльность. Однако многие статьи расходов и доходов, которые записываются в балансовый отчет, не привязаны к реальным деньгам.
Речь идет об амортизационных отчислениях и курсовых переоценках активов. Также часть прибыли уходит на капитальные затраты и текущую деятельность. Реальное понимание о количестве зарабатываемых денег дает свободный денежный поток.
Место свободного денежного потока среди других финансовых индикаторов
В процессе деятельности предприятия возникает несколько видов денежных потоков. Общее (валовое) количество денег фиксируется в показателе NCF (чистый денежный поток), который формируется на основе суммирования всех положительных и отрицательных финансовых операций от инвестиционной, финансовой и операционной деятельности фирмы. Однако гораздо более выразительным является другой показатель.
Свободный денежный поток (FCF – free cash flow) – это сумма денег, которая остается в распоряжении собственников и инвесторов после вычета всех налогов, а также капитальных вложений. Фактически это наличные средства, которые повышают акционерную стоимость компании и расширяют базу ее активов. Если FCF имеет хороший положительный показатель, то предприятие может разрабатывать и выпускать новую продукцию, выплачивать повышенные дивиденды, приобретать активы, следовательно, становится более привлекательным для своих акционеров.
Как вычисляется свободный денежный поток
В деятельности любого предприятия выделяется два основных вида свободных денежных потоков:
- Свободный поток предприятия (FCFF) – это деньги после вычитания капитальных затрат и налогов, но до расчета по кредитным процентам. Он применяется для понимания реальной стоимости самого предприятия и важен для кредиторов и инвесторов.
- Свободный поток на свой капитал (FCFE) – это средства, оставшиеся после вычета процентов по займам, налогам и расходам на операционную деятельность. Показатель важен для собственников и акционеров, так как оценивает акционерную стоимость фирмы.
- инвестиции чистые в капитал оборотный;
- инвестиции чистые в капитал основной;
- деньги от операционной деятельности предприятия после уплаты налогов.
Первые две позиции берутся из балансового отчета.
Для поиска показателя свободного потока предприятия чаще всего используется такая формула:
в которой:
- Tax – величина налога на прибыль;
- DA – показатель амортизации активов (нематериальных и материальных);
- EBIT – размер прибыли до уплаты всех налогов;
- ∆WCR – сумма капитальных расходов, может использоваться также термин CAPEX;
- CNWC – динамика оборотного чистого капитала (расходы на покупку новых активов). Он исчисляется по такому принципу: (Зi + ЗДi – ЗКi) – (Зо +ЗДо – ЗКо), где З – запасы, ЗД – задолженность дебиторская, ЗК – задолженность кредиторская. От суммы этих показателей за текущий период (индекс i ) отнимается сумма аналогичных величин за предыдущий временной отрезок (индекс o ).
Есть и другие варианты расчетов. Например, в 2001 году была предложена следующая методика:
при этом:
- CFO обозначает сумму денег от операционной деятельности компании;
- Tax – налог на прибыль (процентная ставка);
- Interest expensive – затраты по процентам;
- CFI – средства от деятельности инвестиционной.
Некоторые используют максимально простую формулу для вычисления величины искомого показателя:
FCFF = NCF – CAPEX , где
- NCF – чистый денежный поток;
- CAPEX – расходы капитальные.
Поток FCFF создается активами компании (операционными и производственными) и направлен инвесторам, поэтому его значение равно общей сумме выплат, это правило действует и в обратном порядке. Это правило носит название тождества денежных потоков и записывается графически так: FCFF = FCFE (финансы собственникам) + FCFD (финансы кредиторам)
Показатель потока свободного на свой капитал (FCFE) указывает на оставшуюся в распоряжении акционеров и собственников сумму после расчетов по все налоговым обязательствам и обязательным вложениям в операционную деятельность предприятия. Важнейшими критериями здесь являются:
- NI (Net Income) – чистая прибыль фирмы, величина его берется из бухгалтерского отчета;
- DA (Depletion, Depreciation & Amortization) – амортизация, истощение и износ, показатель бухгалтерской отчетности;
- ∆WCR (CAPEX) – затраты на текущую деятельность (капитальные расходы), их можно найти в отчете об инвестиционной деятельности.
В конечном итоге общая формула носит такой вид:
кроме аббревиатур, разъясненных выше, здесь применяются еще некоторые:
- Investment – объем осуществленных компанией инвестиций в краткосрочные активы, источник – бухгалтерский баланс;
- Net borrowing – это дельта между уже погашенными и вновь полученными кредитами, источник – финансовая отчетность.
Однако некоторые «расходные» статьи (например, амортизация) не ведут к реальному расходованию средств, поэтому нередко применяется несколько другая система исчисления этого показателя.
Здесь используется величина потока денег от производственных операций, в котором уже учтены изменения капитала оборотного, чистая прибыль, показатель также откорректирован на амортизацию и иные неденежные операции:
FCFE = CFFO — ∆WCR + Net borrowing
Фактически, основная разница между рассмотренными видами свободных потоков денег заключается в том, что расчет FCFE производится после получения (уплаты) долгов, а FCFF – до этого.
Миллиардер Уоррен Баффет пользуется самой консервативной методикой оценки данного показателя, который он называет Owner`s earnings (прибыль собственника). В своих расчетах, кроме привычных индикаторов, он учитывает также среднегодовой объем средств, которые следует инвестировать в основные средства для сохранения рыночной конкурентной позиции и объемов производства в долгосрочной перспективе.
Как применяется показатель FCF на практике
В идеале у стабильно работающего предприятия в нормальной экономической ситуации показатель FCF в конце года или другого периода, являющегося отчетным, должен быть положительным. Такое положение вещей дает возможность фирме своевременно погашать все свои обязательства, а также расширяться (выпускать новую продукцию, модернизировать оборудование, диверсифицировать рынки сбыта, открывать новые объекты).
Говоря другими словами, сумму FCF собственник может изъять из оборота, без риска понизить капитализацию компании и потерять ее рыночные позиции.
Если FCF выше нуля, то это означает следующее:
- своевременная выплата акционерам дивидендов;
- повышение стоимости ценных бумаг компании;
- возможность провести дополнительную эмиссию акций;
- собственники и менеджмент предприятия являются эффективными управленцами.
Если свободный денежный поток имеет отрицательное значение, то это может свидетельствовать о двух возможных вариантах состояния компании:
- предприятие убыточно;
- руководство предприятия инвестирует крупные средства в его развитие, что может дать отдачу в долгосрочной перспективе за счет высокого уровня доходности.
Чтобы понять реальное состояние фирмы, необходимо, кроме текущего положения, также изучить стратегию ее развития. Чтобы повысить стоимость компании, нужно использовать рычаги роста, к числу которых относятся:
- оптимизация налогообложения;
- пересмотр направления капитальных вложений;
- увеличение выручки и снижение затрат для повышения EBIT;
- приведение к допустимому минимуму активов за счет повышения их эффективности.
Инвесторы часто используют показатель свободного потока денег для расчета целого ряда статистических и динамических коэффициентов, оценивающих эффективность работы и прибыльность предприятия, среди них IRR (норма прибыли внутренняя), DPP (срок окупаемости дисконтированный), ARR (рентабельность проекта инвестиционного), NV (стоимость текущая).
В связи с тем, что они остаются в распоряжении предприятия на
Простое воспроизводство основных производственных фондов.
Правило. Если ЧДД > 0 -проект, связанный с внедрением
Новой техники и технологии, явля-
Ется выгодным.
Если ЧДД < 0 -проект является невыгодным.
Если ЧДД = 0 -проект не является ни прибыль-
Ным, ни убыточным. Решение о его
Реализации принимает инвестор.
Чем больше величина ЧДД, тем больший запас финансовой
Прочности имеет проект, а следовательно, и меньший риск, связан-
Ный с внедрением новой техники и технологии.
Критерии ЧДД и ИД тесно взаимосвязаны между собой, так как
Они определяются на основе одной и той же расчетной базы.
Индекс доходности определяется из выражения
Правило. Если НД > 1 -проект эффективен.
Если НД < 1 -проект неэффективен.
Если НД = 1 -решение о реализации проекта при-
Нимает инвестор.
Внутренняя норма доходности (ВНД). Под внутренней нормой
Доходности понимают такое значение ставки дисконтирования (Е),
При которой ЧДД проекта равен нулю, т. е.
ВНД (IRR) = Е, при котором ЧДД =
Данный критерий (показатель) показывает максимально допус-
Тимый относительный уровень расходов, которые могут быть ассо-
Циированы с проектом внедрения новой техники.
Например, если проект полностью финансируется за счет ссуды
Коммерческого банка, то значение ВНД показывает верхнюю гра-
Ницу допустимого уровня банковской процентной ставки, превы-
Шение которой делает проект убыточным.
На практике проекты, связанные с внедрением новой техники,
Финансируются не из одного источника, а из нескольких, поэтому
ВНД необходимо сопоставлять с ценой капитала (СС).
Если ВНД (IRR) > СС, то проект следует принимать;
ВНД (IRR) < СС, то проект следует отвергнуть;
ВНД (IRR) = СС, то проект ни прибыльный, ни убыточный.
Период окупаемости.
Периодом окупаемости проекта называ-
Ется время, за которое поступления от производственной деятель-
Ности предприятия покроют затраты на инвестиции. Срок окупае-
Мости обычно измеряется в годах или месяцах.
Необходимо отметить, что срок окупаемости -это один из са-
Мых простых и широко распространенных методов экономического
Обоснования инвестиций в мировой практике.
В условиях высокой инфляции, нестабильности в обществе и
Государстве, т. е. в условиях повышенного инвестиционного риска,
Роль и значение срока окупаемости как критерия экономического
Обоснования инвестиций существенно возрастают.
Но при любой ситуации чем меньше срок окупаемости, тем при-
Влекательнее тот или иной инвестиционный проект.
Общая формула расчета срока окупаемости имеет вид:
Для определения срока окупаемости могут быть использованы
И другие, более простые методические подходы, которые частично
Рассматриваются в следующем параграфе.
Упрощенные способы
Экономического обоснования инвестиций
В новую технику и технологию
Экономическое обоснование инвестиций в новую технику и
Технологию на действующих предприятиях, если четко следовать
Доемкий и длительный процесс.
Поэтому на практике довольно часто возникает потребность ис-
Пользования упрощенных способов, позволяющих, с одной сторо-
ны, упростить систему расчетов, а с другой .- оперативно получить
Объективные результаты, необходимые для принятия управленче-
Ских решений.
То есть речь идет о том, чтобы скрупулезно не считать движе-
Ние денежных потоков за расчетный период (это самый трудоемкий
Процесс), связанных с реализацией какого-либо инвестиционного
Проекта, а использовать конечные результаты исчисления денежно-
Го потока на определенном шаге расчета.
Конечным результатом исчисления денежного потока на каж-
Дом шаге расчетного периода является чистая прибыль (Пч() плюс
Амортизационные отчисления (А;).
Величина (Пч; + А() является основой для определения чистого
Дисконтированного дохода, индекса доходности и срока окупаемо-
Сти, т. е. показателей, необходимых для экономического обоснова-
Ния капитальных вложений, направляемых на внедрение новой тех-
Ники и технологии на предприятии.
В этом случае расчет показателей экономического обоснования
Капитальных вложений можно достаточно точно осуществлять по
Следующим формулам.
Где Пч -годовая чистая прибыль, полученная на предприятии за счет внед-
рения новой техники и технологии на t-ом шаге расчета;
А(-годовые амортизационные отчисления, исчисляемые от внедрения но-
вой техники и технологии на предприятии на t-ом шаге расчета;
Е-ставка дисконтирования;
К -капитальные вложения, необходимые для внедрения новой техники и
Технологии.
Для применения предлагаемых упрощенных способов экономи-
Ческого обоснования капитальных вложений, направляемых на внед-
Рение новой техники и технологии, необходимо рассчитать годо-
Вую величину чистой прибыли и величину амортизационных
Отчислений
Определение годовой величины чистой прибыли от внедрения
Новой техники и технологии не вызывает особых затруднений, если
Что такое Свободный денежный поток | Free Cash Flow
Свободный денежный поток — англ. Free Cash Flow показатель финансовой эффективности, рассчитываемый как разница между операционным денежным потоком и капитальными расходами. Свободный денежный поток (FCF) представляет собой наличные средства, которые остаются в распоряжении компании после осуществления расходов, необходимых для поддержания и/или расширения его базы активов. Свободный денежный поток важен, потому что он позволяет компании использовать возможности, которые увеличивают акционерную стоимость. Без достаточного количества наличных средств трудно развить новые продукты, приобретать новые активы, выплачивать дивиденды и сокращать долговые обязательства.
Свободный денежный поток рассчитывается по следующей формуле:
где Tax Rate – ставка налога на прибыль;
EBIT – прибыль до уплаты процентов и налога;
DA – амортизация материальных и нематериальных активов (Depreciation & Amortization);
CNWC – изменение в чистом оборотном капитале (Change in Net Working Capital);
CAPEX – капитальные расходы (Capital Expenditure).
Он также может быть вычислен путем вычитания величины капитальных расходов из операционного потока денежных средств.
Некоторые инвесторы полагают, что на курс акций компании основное влияние оказывает доход, при этом часто игнорируя реальные наличные средства, которые она производит. Однако показатели дохода могут быть искажены при помощи бухгалтерских «трюков», при этом фальсификация данных о свободном денежном потоке является более трудной задачей. Поэтому некоторые инвесторы небезосновательно полагают, что свободный денежный поток дает более четкое представление о способности компании производить наличные средства (и, таким образом, прибыль).
Важно отметить, что отрицательный свободный денежный поток сам по себе не является плохим показателем. Если его значение является отрицательным, это может, например, означать, что компания осуществляет крупные инвестиции. Если эти инвестиции приносят высокий доход, у такой стратегии есть потенциал, чтобы выйти на окупаемость в долгосрочной перспективе.
Качественный анализ инвестиционного проекта невозможен без понимания сути и структуры денежных потоков, которые ходят на предприятии. Важно понимать текущее состояние финансов предприятия и перспективы его дальнейшего развития, чтобы своевременно внести необходимые коррективы. Одним из основных показателей состояния компании является чистый денежный поток.
Что понимается под чистым денежным потоком и за счет чего он формируется
Чистый денежный поток представляет собой разницу между поступающими и расходуемыми потоками (положительным и отрицательным) за определенный период времени.
По-английски термин звучит, как NCF (Net Cash Flow). Этот показатель характеризует финансовое благополучие компании, а также перспективы повышения ее стоимость и привлекательности для инвестиций.
Инвестор по показателю NCF может оценить потенциальную эффективность финансовых вложений в данный проект:
- если NCF выше нуля, то проект может считаться привлекательным;
- если NCF ниже нуля или равен ему, то у предприятия недостаточно денег для увеличения стоимости, следовательно, это рискованное вложение.
Чем выше чистый денежный поток, тем привлекательнее компания.
На современных предприятиях финансовые потоки формируются по трем главным видам деятельности:
- Операционная (производственная, основная). Это средства, поступающие и используемые, от которых зависит напрямую основная деятельность (торговля, производство, услуги). Поступающие средства – это выручка от продажи услуг, работ, товаров или материально-товарных ценностей, авансы от заказчиков, деньги в счет погашения задолженности дебиторской. Расходуемые – оплата подрядчикам и поставщикам за услуги и товары (сырье, инструменты, материалы), отчисления в бюджет и заработная плата сотрудникам.
- Инвестиционная. Это движение средств, связанное с ранее сделанными инвестициями, а также с продажей или покупкой долгосрочных активов. Основной приток здесь идет от продажи нематериальных активов и основных средств, а расход – от их приобретения (здания, транспорт, станки, авторские права, лицензии) и капитальных вложений
- Финансовая. Состоит в увеличении массы денег для обеспечения операционной, а также инвестиционной деятельности. Приток – от долгосрочных или краткосрочных займов и кредитов, выпуска ценных бумаг, целевое финансирование. Расход – от возврата займов, выплаты процентов и дивидендов.
Суммарный показатель потоков денег от осуществления инвестиционной, производственной и финансовой деятельности компании составляют ее совокупный денежный поток.
Как производится расчет чистого денежного потока прямым методом
По международным стандартам учета и устоявшейся практике при составлении отчетности о движении средств используются прямой и косвенный метод. Отличие между ними заключается в полноте исходной информации о доходах и затратах компании. ЧДП рассчитывается в разрезе видов деятельности.
Вычисление чистого денежного потока от операционной деятельности прямым методом производится на основе движения денег по счетам компании. При этом берутся данные балансовых счетов, аналитического учета, журналов-ордеров и Главной книги. Такой метод помогает оперативно осуществлять контроль над соотношением расходов и доходов компании, оценивать ее платежеспособность и ликвидность. При составлении бухгалтерской отчетности за основу расчета берется выручка от реализации.
Прямой метод дает такие возможности:
- провести анализ источников притока денег и направлений их оттока;
- определить структуру движения финансов по видам деятельности;
- установить за конкретный период взаимосвязь между выручкой и реализацией.
Формула расчета чистого денежного потока по операционной деятельности прямым методом выглядит так: ЧДПо = ВР + Ав + ПрП – З – ОТ – НП – ПрВ , где:
- ВР – это выручка от реализованных услуг, работ или товаров;
- Ав – авансы от заказчиков и покупателей;
- ПрП – поступления прочие;
- З – затраты, понесенные в процессе основной деятельности;
- ОТ – зарплата персоналу;
- НП – перечисленные в бюджет налоги;
- ПрВ – другие выплаты.
При всех преимуществах этой модели, у нее есть серьезный недостаток: она не показывает взаимосвязи полученной прибыли с колебаниями общего объема средств. Это происходит от того, что при исчислении прибыли не принимаются во внимание такие параметры, как амортизация, штрафы, налоги, капитальные расходы, авансы и займы, долговые выплаты.
Можно привести несложный пример расчета чистого денежного потока по текущей деятельности, исходя из таких ориентировочных показателей:
- объем выручки за проданные товары, оказанные услуги и выполненные работы – 75000 ден. единиц;
- полученный от заказчика аванс – 500;
- взятый в банке кредит – 12000;
- полученные дивиденды – 400;
- расходы за поставленные услуги, работы и товары поставщиками и подрядчиками — 50000;
- оплата труда работников – 10000;
- перечисленные в казну налоги – 7000;
- другие выплаты (проценты по кредиту) – 400.
ЧДПо = ВР(75000) + Ав (500) + ПрП(12000+400) – З(50000) – ОТ(10000) – НП(7000) – ПрВ(400);
ЧДПо = 87900 (всего поступлений) – 67400 (всего выплат);
ЧДПо = 20500.
Проведение расчета косвенным методом, чистая прибыль и денежный поток
Вычисление чистого денежного потока косвенным методом дает гораздо больше аналитической информации для руководства предприятия или потенциального инвестора, поскольку демонстрирует взаимосвязь между чистой прибылью и чистым денежным потоком. При этом денежный поток может, как превышать чистую прибыль, так и быть меньше нее. К примеру, если за отчетный период компания закупила дорогостоящие станки за собственные деньги, то такое приобретение снизит денежный поток по сравнению с прибылью. В случае же дополнительного выпуска акций или получения займа будет наблюдаться противоположная ситуация.
Разница между суммами чистой прибыли и денежного потока заключается в следующем:
- прибыль характеризует доход компании за определенный отрезок времени (месяц, квартал, год), однако этот показатель может не совпадать с реальным получением денег за данный период;
- в движение финансов включаются выплаты (погашение займов) и поступления (дотации, инвестиции, кредиты), которые при подсчете прибыли не учитываются;
- отдельные начисления по затратам (расходы будущих временных отрезков, амортизация) фиксируются как издержки, но к реальному оттоку денег не приводят;
- наличие прибыли не гарантирует наличия свободных денег у предприятия, например, при увеличении производственных объемов.
Таким образом, приходим к выводу, что прибыль – это определенная сумма денег, рассчитанная по состоянию на дату окончания конкретного периода, а денежный поток указывает на постоянное (в режиме реального времени) перемещение средств. Косвенный метод проводится по видам хозяйственной деятельности фирмы и дает возможность преобразовать нераспределенную прибыль с помощью корректировок в чистый денежный поток от производственной деятельности. Его основные преимущества:
- демонстрация взаимозависимости между отдельными видами деятельности компании;
- взаимосвязь между изменением активов и прибылью;
- формирование финансового потока по инвестиционной и операционной деятельности и анализ динамики всех влияющих на него факторов.
ЧДПо = ЧП + АОС + АНА + ΔЗД + ΔЗТМЦ + ΔЗК + ΔВФ + ΔВА + ΔПА + ΔБПД + ΔБПР +ΔРФ , где:
- ЧП – чистая прибыль (неразделенная);
- АОС – размер амортизации основных средств;
- АНА – размер амортизации активов нематериальных;
- ΔЗД – снижение (прирост) задолженности дебиторской;
- ΔЗТМЦ – снижение (прирост) уровня запасов материальных ценностей;
- ΔЗК – снижение (прирост) задолженности кредиторской;
- ΔВФ – снижение (прирост) вложений финансовых;
- ΔВА – выданные авансы;
- ΔПА – полученные авансы;
- ΔБПД – будущих периодов доходы;
- ΔБПР – будущих периодов расходы;
- ΔРФ – снижение (прирост) резервов для будущих платежей.
Как пример, можно привести следующий приблизительный расчет косвенным методом.
Исходные данные:
- чистая прибыль – 6000 ден. ед.;
- износ основных средств – (+) 900;
- нематериальные активы (амортизация) – 0;
- дебиторская задолженность – (-) 200;
- материальные запасы – (-) 300;
- кредиторская задолженность – (+) 700;
- финансовые вложения – (-) 300;
- авансы выданные – (-) 100;
- авансы полученные – (+) 400;
- будущие доходы – (+) 700;
- будущие расходы – (-) 500;
- резервный фонд – (-) 200.
Соответственно, если подставить в формулу имеющиеся данные, то получится такой результат:
ЧДПо = ЧП (6000) + АОС (900) + АНА (0) + ΔЗД (-200) + ΔЗТМЦ (-300) + ΔЗК (700) + ΔВФ (-300) + ΔВА (-100) + ΔПА (400) + ΔБПД (700) + ΔБПР (-500) +ΔРФ (-200) ;
ЧДПо = 7100.
Учитывая, что большинство исходных данных характеризуют уровень прироста или снижения того или иного показателя, нужно быть внимательным, чтобы не перепутать применение знаков (+) и (-), что может привести к искажению конечного результата и неправильным выводам относительно финансового благополучия фирмы. Для облегчения подсчета удобно составлять табличку, где все показатели более наглядны.
Косвенный метод предусматривает ряд последовательных корректировок:
- Первый этап – это обеспечения соответствия между своим оборотным капиталом и финансовым результатом. При этом из финансового результата убирается начисление износа и выбытие долгосрочных активов.
Обычно амортизационные отчисления относят на себестоимость продукции. В результате прибыль сокращается, а реальное количество денег – нет, поэтому для правильного определения имеющихся финансовых средств к размеру прибыли прибавляют величину начисленного износа. Основные средства показывают убыток на сумму их остаточной стоимости, однако на наличие денег это уже не влияет, поскольку реальный расход был раньше, в момент приобретения актива. Поэтому сумму выбытия тоже добавляют к общему показателю.
- Второй этап – корректировка по отдельным статьям оборотного капитала. При этом по всем активным счетам определяется размер оборота по кредиту с использованием формулы: ОК = ОД + Сн – Ск, где ОК – оборот по кредиту, ОД – оборот по дебету, Сн – сальдо по состоянию на начало рассматриваемого периода, Ск – сальдо на конец периода. Если сальдо на конец, скажем, квартала выше, чем на начало, то прибыль уменьшается на сумму разницы их показателей. То же происходит и по пассивным счетам, только там, в аналогичном случае, показатель прибыли увеличивается. Применение таких исчислений по всем счетам всех видов деятельности, несмотря на их трудоемкость, дает руководителю четкую картину о платежеспособности фирмы и возможности привлечения дополнительных инвестиций.
Чистый денежный поток определяется не только при подготовке бизнес-планов, но и для составления отчетов по бухгалтерскому балансу в конце каждого отчетного периода (квартал, год). Какие методы исчисления этого показателя выбрать, зависит от руководителя предприятия или потенциального инвестора, однако на практике чаще используется косвенный метод.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации