
Как начисляются авансовые платежи по земельному налогу? Какие сроки уплаты земельного налога.
Как известно, одна из наиболее важных составляющих бюджета любого государства — это налоги. Они бывают местными и общегосударственными и наполняют соответствующие бюджеты. Одним из обязательных налогов в РФ является земельный сбор. Что это такое и кому положено его платить? Существуют ли льготы на для пенсионеров, инвалидов и других категорий граждан? Как правильно рассчитать сумму сбора и от чего она зависит? Ответы на все эти вопросы знает далеко не каждый россиянин.
Земельный сбор: кому и зачем его назначают
Каждый, кто имеет в собственности или пользовании участок земли, обязан платить налог. Это сбор так и называется — земельный. Не имеет значения, является ли владелец участка физическим лицом, зарегистрирован ли он в качестве индивидуального предпринимателя или земля принадлежит организации. Правило тут очень простое: есть земля — плати налог. Исключение из данного правила только одно — если земельный участок находится в аренде, то и налог платит его фактический хозяин, то есть арендодатель. Так что если договора аренды у вас нет, вы просто обязаны знать, как рассчитать налог на землю. Хотя этот расчет и не является слишком сложным, все же несколько нюансов в нем есть.
Налоговая база
Земельный сбор — явление ежегодное. Для предприятий в площадь участка, облагаемую налогом, включаются:
- участки, занятые зданиями и различными сооружениями;
- прилегающие территории, используемые для поддержания жизнедеятельности предприятия;
- технические и существующих объектов.
Основанием для определения общей площади выступают документы на право использования, владения или собственности на землю.
При установлении налоговой базы стоит помнить: за те участки, что предназначены для обслуживания помещений, принадлежащих различным собственникам, сбор насчитывается отдельно по каждому строению.
Если здание находится в долевой собственности, то и земельный сбор начисляется пропорционально доле владения каждого из собственников.
Довольно сложно насчитывать земельный сбор для сельскохозяйственных предприятий. Дело в том, что в этом случае большое значение имеет разделение участков на сельскохозяйственные и несельскохозяйственные. Кроме того, имеет значение расположение участка, его качество и состав — все эти параметры влияют на ставку налога.
Что считается объектом налогообложения
Из всего вышесказанного можно сделать вывод, что налог на землю для физических лиц, а также организаций и предприятий уплачивается с любого земельного участка (равно как и с его доли), предоставленного в пользование, собственность или владение.
Объектами налогообложения считаются:
- участки сельхозназначения, предоставленные физлицам либо предприятиям для ведения садоводства, животноводства, огородничества либо дачного строительства;
- наделы, предоставленные гражданам для организации личного подсобного хозяйства, а также крестьянского (фермерского) подворья;
- предоставленные хозяйственным обществам, кооперативам, товариществам, а также иным коммерческим и некоммерческим предприятиям, сельскохозяйственным образовательным учреждениям (вузам, техникумам), исследовательским организациям, учебным и опытным хозяйствам;
- участки рекреационной зоны, используемые для организации отдыха, спортивной, культурно-оздоровительной и туристической деятельности; пансионаты, кемпинги, дома отдыха, туристические парки, лагеря и детские станции, лесопарки и другие подобные объекты;
- угодья лесного и водного фондов;
- участки, отведенные под объекты энергетики, связи, промышленности, транспорта и других объектов;
- земли, используемые для деятельности организаций радиовещания и телевидения;
- другие участки.
Следует помнить, что датой возникновения прав на тот или иной участок считается момент регистрации в ЕГРП.

Налоговые ставки
Прежде всего, на землю зависит от того, как используется участок.
Если надел используется для индивидуального жилищного строительства, под собственное подсобное хозяйство или в качестве сельскохозяйственной территории, то размер земналога будет составлять не более 0,3% от кадастровой цены участка. По такой же ставке оплачивается налог за участки инженерного назначения, а также земли, отведенные для нужд таможни, национальной безопасности и обороны.
Если участок используется в коммерческих целях, то ставка налога на землю автоматически поднимается до 1.5%. В отдельных случаях ставка сбора может быть и меньше трех десятых процента — это зависит от политики органов местного самоуправления.
Кадастровая стоимость участка
Так как уплата земельного налога прямо зависит от кадастровой оценки, давайте разберем, что же это такое и где ее можно узнать. Кадастровая цена земельного участка определяется из государственной оценки земли. Такую оценку муниципальные власти проводят согласно законодательству не реже одного раза в пятилетку.
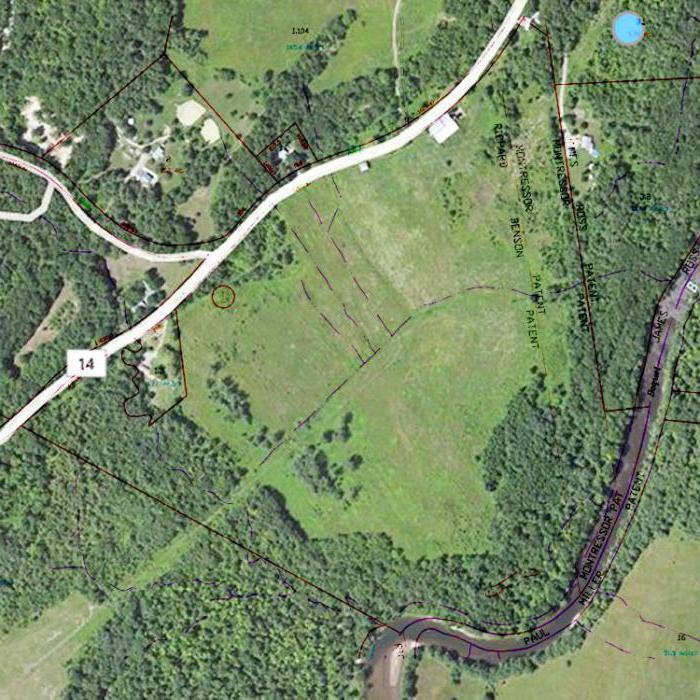
Происходит это так:
- один раз в 5 лет исполнительные органы субъекта РФ принимают решение о необходимости кадастровой оценки;
- затем Управлением Росреестра подготавливается список земель с учетом особенностей каждого муниципального образования;
- после окончательного утверждения списка проводится оценка;
- сведения, полученные в ходе проведения оценки, направляются обратно в Росреестр;
- по мере поступления информации Управление Росреестра публикует на своем официальном сайте сведения о кадастровой стоимости земельных наделов.
Как оспорить стоимость земли
Как вы уже поняли, для того чтобы знать, как рассчитать налог на землю, нужно знать стоимость самого участка и его параметры. Однако на практике частенько можно столкнуться с тем, что кадастровая стоимость земли превышает его реальную рыночную цену. Дело в том, что стоимость участка формируется исходя из усредненной цены площади в кадастровом квартале, при этом не учитывается местоположение самой земли. Из-за этого сумма налога бывает неоправданно завышенной.
В качестве примера можно привести Московскую область. Не так давно жители этого региона столкнулись с тем, что налог на землю в Московской области оказался в несколько десятков раз выше, чем в предыдущие периоды.
Если вы также столкнулись с подобной ситуацией, нужно знать, что оспорить стоимость участка можно обратившись в специальную комиссию. Для такого пересмотра можно выделить два основания:
- неверная информация, принятая по конкретному объекту;
- назначение в отношении земельного участка его реальной стоимости, приведение ее к рыночному показателю.
Последнее основание оптимально, поскольку позволяет реально снизить цену кадастра.
Чтобы оспорить стоимость участка нужно:
- заказать отчет о его стоимости в независимой оценочной компании;
- приготовить нужный пакет документов и подать его в управление реестра;
- провести экспертизу отчета в компании оценщика;
- подать в отдел реестра паспорт участка и заверенные копии правоустанавливающих документов на него.
Порядок расчета и уплаты налога
В общем варианте формула выглядит так:
ЗН = Кс х Сн х К , где:
- ЗН — земельный налог;
- Кс — кадастровая стоимость надела;
- Сн — ставка налога (от 0,3 до 1,5 в зависимости от назначения участка);
- К — коэффициент, который показывает отношение числа месяцев владения земучастком к общему числу месяцев в году; например, если вы приобрели участок 9 месяцев назад, то К = 9/12 = 0,75. Если вы пользовались участком весь прошедший год, то К = 12/12 = 1.
Тут важно помнить, что налог начисляется только за полные месяцы пользования (владения) земучастком.
Если надел принадлежит вам на правах долевого участия, то и налог вы должны уплачивать пропорционально своей доле.
Не позже чем за 30 суток до наступления момента оплаты налоговая служба отправит плательщику земельного налога уведомление (по месту регистрации). В этом документе указаны сумма, налоговая база и дата оплаты.
Кто освобожден от уплаты земельного налога
Нужно знать, что существуют категории граждан, для которых предусмотрены различные льготы по земельному налогу. Частично уменьшается сумма уплаты налога на землю для таких групп населения:
- Герои Российской Федерации;
- Герои Социалистического Труда, а также кавалеры ордена Славы и Трудовой Славы;
- Герои Советского Союза;
- члены семей военнослужащих, получающих пособие по потере кормильца;
- многодетные семьи, имеющие 3 и более несовершеннолетних детей, в том числе проходящих обучение в учебных заведениях любой организационно-правовой формы, либо находящихся на армейской службе до тех пор, пока им не исполнится 23 года;
- инвалиды I или II группы
- пенсионеры по старости, на иждивении у которых находятся инвалиды II или III группы либо лица, получившие инвалидность до 2004 года;
- дети, не достигшие совершеннолетия;
- ветераны и инвалиды ВОВ и (или) боевых действий;
- ликвидаторы аварии на ЧАЭС и ПО «Маяк»;
- получившие облучение в результате сброса радиоактивных отходов в Течу и взрывов на Семипалатинском полигоне;
- испытатели ядерного и термоядерного оружия;
- лица, получившие лучевую болезнь в результате испытаний либо учений, связанных с любыми видами ядерного оружия и установок, в том числе космических.
Для всех вышеперечисленных категорий налог на землю в год может быть уменьшен за счет снижения кадастровой стоимости участка на сумму, не превышающую 10 тысяч рублей.
Полностью освобождаются от уплаты земельного сбора представители коренных малочисленных народностей Сибири и Дальнего Востока в отношении тех земель, что используются для жизни и сельского хозяйства.
До некоторых пор полностью освобождались от оплаты земналога и пенсионеры. Однако с принятием в 2005 году нового Налогового кодекса льготы на налог на землю для пенсионеров были отменены. Теперь лица пенсионного возраста уплачивают земналог на общих основаниях.
Частичное понижение земналога
Существуют, однако, такие категории граждан, который имеют право на частичные льготы по земельному налогу.
- 25% от начисленного сбора имеют право «скостить» сотрудники бюджетных предприятий различных уровней (если такими сотрудниками являются оба супруга);
- 50% сэкономят сотрудники организаций, финансируемых их муниципального бюджета. Также по усмотрению органов местного самоуправления могут быть установлены и небольшие послабления в налоговом бремени и пенсионерам.
Поправки, внесенные в 2015 году
Чтобы знать, как рассчитать налог на землю правильно, просто необходимо следить за ежегодными изменениями и дополнениями в этой сфере. Например, в 2015 году в раздел «Земельный налог» НК РФ были внесены некоторые поправки. Согласно статье 387 (пункт 2), для всех плательщиков земналога, перечисленных в этой главе, ставка должна устанавливаться по усмотрению муниципалитета. Также органы муниципального самоуправления определяют порядок и сроки уплаты сбора за землю.
Из объектов налогообложения были исключены:
- участки, изъятые или ограниченные в пользовании;
- земли, занятые под ценными объектами;
- наделы, являющиеся частью лесного фонда;
- земли, занятые водными объектами госсобственности.
Однако самое важное изменение в земельном налоговом законодательстве — это то, что сумма налога теперь привязывается к рыночной стоимости участка. На практике это значит, что величина сбора вырастет.
Штрафы
Всем владельцам и пользователям земельных участков стоит помнить, что уплата сбора — не право, а обязанность. Поэтому неуплата, а также несвоевременная уплата земналога влечет за собой штрафные санкции.
Применяются они сразу же после предупреждения, а если сумма задолженности превысит 1500 рублей, документы будут переданы в суд. В самых критических случаях при неуплате земельного налога участок могут изъять у хозяина по решению суда.
Каждый землевладелец (физическое лицо или юридическое) обязан платить налог. Многие граждане и предприятия в нашей стране недовольны этим фактом. Но, к сожалению или к счастью, государственные законы обсуждению не подлежат. И если существуют налоги, то, чтобы не нарушать закон, их следует оплачивать вовремя в полном объеме. Как же понять, сколько необходимо внести в бюджет денежных средств за свою землю?
Расчет земельного налога для физического лица
Любой гражданин может проверить, правильно ли начислен налог на землю, так как все показатели, необходимые для исчисления, общедоступны и регламентируются НК РФ. Исключением являются землевладельцы, попадающие под категорию льгот, и регионы, где применяется пониженная ставка налога.
Многие задаются вопросом о том, кто должен вести расчет: сам землевладелец или налоговая по месту нахождения земельного участка. Если считать необходимо самостоятельно, то как это делать? Есть ли определенная форма расчета или какие-либо неизменные коэффициенты? Как считался налог раньше и как это нужно делать сейчас?
Как рассчитать налог на землю физическому лицу? Расчет ведет налоговый орган на основании данных, предоставленных Росреестром. Росреестр передает в налоговую данные о категории участка и о кадастровой стоимости. Она, в свою очередь, зависит от многих факторов: от удаленности от крупных городов, от наличия и качества дорог, от того, насколько развита инфраструктура.
Кадастровая стоимость земельных угодий пересчитывается каждые 5 лет. За это время могут произойти изменения, которые могут повлиять на стоимость земли.
Например, земля в деревне в 200 километрах от крупного города была оценена в определенном размере. Спустя 3 года недалеко от деревни построили базу отдыха, а деревня теперь входит в санаторно-курортную зону. Прошло 5 лет - снова производится оценка. Из-за того что деревня теперь является частью санаторно-курортной зоны, ее стоимость будет намного выше. Кадастровая стоимость может увеличиться и из-за асфальтирования дорожного покрытия.
Кадастровую стоимость любого зарегистрированного участка земли можно без труда узнать онлайн посредством интернета в информационной базе ЕГРН. Если стоимость участка по кадастру изменяется, то обновленная информация сразу меняется на официальном сайте.

Калькулятор налога на землю
Для самостоятельного расчета необходимо знать всего два параметра:
- ставку, по которой будет произведен расчет;
- кадастровую стоимость.
Ставка налога устанавливается федеральными властями, регламентируется налоговым кодексом и может быть уменьшена региональными органами.
Для земель с/х назначения, земель под объекты жилого фонда, земель, которые используются для обороны государства, применяется ставка налога, равная 0,3%. Для расчета налога за остальные земли используют ставку 1,5%.
Калькулятор налога на землю имеется на сайте налоговой. Воспользоваться им сможет практически каждый человек, у которого имеется доступ к сети Интернет.
Формула для расчета налога
Налог на землю рассчитывается по определенным данным, которые установлены законодательством.
Налог на землю = ставка налога х кадастровая стоимость.
Например. Кадастровая стоимость участка под сельскохозяйственные угодья равна 65000 рублей.
Расчет налога: 65000 х 0,3% = 195 руб.
Такая формула подходит для расчета налога землевладельцу, который фактически является единственным собственником участка в течение целого года.
Рассмотрим несколько примеров того, как рассчитать налог на землю. Примеры приведены для того, чтобы можно было наглядно понять, как должен производиться расчет. Их удобно применять в качестве образца при собственном расчете налога на землю.

Пример расчета №1
Земельный участок со стоимостью по кадастру 205 000 рублей, не являющийся участком для сельского хозяйства, участком жилого фонда или обороны, в 2016 году являлся собственностью продавца с января по март (3 месяца). Далее он продал его покупателю. Расчет налога в таком случае выполняется следующим образом:
Для продавца: земельный налог = 205000 х 1,5% / 12 х 3 = 768,75 рублей.
Для покупателя: земельный налог = 205000 х 1,5% / 12 х 9 = 2306,25 рублей.

Пример расчета №2
Некий человек владеет четвертой частью земельного участка, оцененного по кадастру в 90 000 рублей. В таком случае расчет земельного налога необходимо производить по формуле:
Налог на землю = кадастровая стоимость х ставка налога х доля владения.
Налог на землю = 90000 х 1,5 / 100 / 4 = 337,5 рублей.
Пример расчета №3
Один человек вместе со своим братом в сентябре купил участок земли, стоимость которого по кадастру - 150 000 рублей. Налог, который необходимо уплатить каждому брату за год, в котором был приобретен участок, рассчитывается следующим образом:
Налог на землю = кадастровая стоимость х ставка налога х доля владения х срок владения (количество месяцев / 12)
Налог на землю за год = 150000 х 1,5 / 100 х (1/2) х (4/12) = 375 рублей.
В следующем году налог необходимо будет рассчитывать без учета срока владения, так как он будет составлять целый год при условии, что его не продадут.
Если собственник земельного участка имеет льготу, то при расчете налога стоимость земли по кадастру уменьшают на 10 000 рублей. Расчет производится так:
Земельный налог = (кадастровая стоимость - 10000) х ставка налога.
Пример расчета №4
Мужчина имеет в собственности участок (кадастровая стоимость - 60000 рублей) и является ветераном ВОВ, а значит, для него предусмотрена льгота при расчете земельного налога в размере 10000 рублей.
Расчет налога на землю = (60000 - 10000) х 0,3 / 100 = 150 рублей.
Существует особая категория граждан, которая не уплачивает налог на землю. К ним относятся коренные малочисленные народы Дальнего Востока, Севера и Сибири, а также народы Крайнего Севера, для которых земля была и остается источником народных промыслов, культуры, традиций и ежедневного быта.
Правительство может снизить ставку налога до 0,1%, и вводить льготы для категорий граждан, не перечисленных в Налоговом кодексе, что существенно урежет перечисляемый в бюджет земельный налог.
Граждане не обязаны самостоятельно делать расчет земельного налога: за них это делает территориальный налоговый орган. Однако каждый землевладелец должен знать принцип его расчета для проверки. Если он будет с чем-то не согласен, он сможет предоставить свой вариант расчета.

Земельный налог для юридических лиц
Как рассчитать налог на землю юридическому лицу? Юридические лица так же, как и физические, обязаны уплачивать деньги за землю в бюджет, если она имеется в их собственности, или они имеют право бессрочно пользоваться участком.
Кроме тех участков земли, которые:
- юридическое лицо или ИП арендовали;
- находятся во владении организации и заняты МКД;
- являются культурными наследиями государства, но по каким-либо причинам часть их находится во владении организации.
Ставка налога не должна превышать 0,3% для земель сельскохозяйственного назначения, объектов жилого фонда, земель обороны и 1,5% для остальных категорий земель.
Местные власти хоть и имеют право снизить налоговую ставку для отдельных категорий юридических лиц, но стараются это делать в крайних случаях. Дело в том, что разницу между федеральной налоговой ставкой и региональной сниженной ставкой компенсирует местный бюджет.
Расчет налога на землю рассмотрим на примерах.
Пример расчета №1
Стоимость земли по кадастру у юридического лица - 1 024 000 рублей. Налог, который необходимо уплатить за владение землей, считается следующим образом:
Земельный налог = кадастровая стоимость х ставка налога.
Земельный налог = 1 024 000 х 1,5 / 100 = 15 360 рублей.

Пример расчета №2
Организация владеет частью земельного участка на правах долевой собственности (кадастровая стоимость участка составляет 130 000 рублей). Площадь всего участка составляет 3059 кв. метров. Во владении организации - 1027 кв. метров. Доля владения участком организацией составляет 33,57%.
Расчет налога на землю производится следующим образом:
Земельный налог = 130 000 х 1,5 / 100 х 33,57% = 654,62 рубля.
Налог на землю индивидуальными предпринимателями оплачивается один раз в год.
Юридические лица должны оплачивать земельный налог авансовыми платежами.
Пример расчета №3
Кадастровая стоимость земельного участка юридического лица составляет 200 000 рублей. Налог, который необходимо перечислить в бюджет, рассчитывается следующим образом.
Аванс за 1 квартал: налог на землю = 200000 х 1,5 / 100 / 4 = 750 рублей необходимо оплатить до 30 апреля.
Аванс за 2 квартал: налог на землю = 200000 х 1,5 / 100 / 4 = 750 рублей необходимо оплатить до 31 июля.
Аванс за 3 квартал: налог на землю = 200000 х 1,5 / 100 / 4 = 750 рублей необходимо оплатить до 30 ноября.
Оплата оставшейся части налога: налог на землю = 200 000 х 1,5 / 100 / 4 = 750 рублей необходимо оплатить.
Если вдруг при расчете налога в первом квартале были проведены ошибочные расчеты, которые повлекли за собой снижение или увеличение налога, перечисляемого в бюджет, организация может скорректировать авансовые платежи последним платежом.

Налоговая льгота по налогу на землю
Юридические лица также могут получить льготу при уплате земельного налога.
Льготные условия предоставляются тем, кто осуществляет народные промыслы.
Юридические лица, большая часть работников которых являются инвалидами (от 80%), тоже имеют право на 100% льготу.
Могут не платить земельный налог учреждения уголовной и исправительной системы (следственный изолятор, исправительные колонии).
Льготы юридических лиц по уплате налоговых платежей регламентируются Налоговым кодексом.
Как самому рассчитать налог на землю? Любому владельцу земельных участков периодически необходимо уточнять кадастровую стоимость владения, чтобы избежать спорных вопросов с налоговым органом. Если стоимость по кадастру земли будет пересчитана и увеличена, а организация будет продолжать оплачивать налог из расчета прежней стоимости, может возникнуть недоимка в бюджет. Налоговый орган уведомит организацию-плательщика о недоимке и попросит уплатить не только недостающую часть налога, но и пени за несвоевременную оплату.
Как рассчитать налог на землю по кадастровой стоимости? Кадастровая стоимость земельного участка - та переменная часть при расчете налога, которая сегодня вызывает немало споров. Общеустановленного принципа, по которому специалисты оценивали бы землю, нет. Некоторые собственники считают кадастровую стоимость своей земли необоснованно завышенной, что, в свою очередь, влечет увеличение налога. Поэтому с применением кадастровой стоимости в качестве основы для определения стоимости земли в суд было отправлено большое количество заявлений с просьбой считать кадастровую стоимость завышенной и просьбой о ее пересчете.
Большая часть заявлений в суд помогла собственникам уменьшить стоимость и, соответственно, налогооблагаемую базу.
Оплачивать земельный налог должны все лица, у которых земельный участок находится в собственности или другом вещном праве. Размер платежей рассчитывается налоговой инспекцией.
Дорогие читатели! Статья рассказывает о типовых способах решения юридических вопросов, но каждый случай индивидуален. Если вы хотите узнать, как решить именно Вашу проблему - обращайтесь к консультанту:
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ .
Это быстро и БЕСПЛАТНО !
Юридические лица и ИП (для земель, которые используются для коммерческой деятельности) рассчитывают налог самостоятельно. Изменение кадастровой стоимости участка в течение года влияет на расчет налога только на следующий отчетный период.
Налог важно перечислять за все земельные объекты, на которые оформлены соответствующие вещные или обязательственные права. Исключение составляют участки, находящиеся в собственности у государства или муниципалитета, а также в ведении федерального центра.
Обязанность по подаче декларации
Срок уплаты земельного налога для граждан составляет не позднее 1 декабря текущего года. Налоги платят граждане – собственники земли. Оплачивать налог обязаны физлица, которые постоянно владеют участком, в том числе с правом наследования.
Налог не должны оплачивать собственники, у которых участок находится в бесплатном пользовании или на праве аренды.
Нюансы оплаты земельного налога указаны в Письме Минфина РФ №03-7-04-02/24639.
Ответственность за налоговые правонарушения установлена НК РФ – .
Срок уплаты земельного налога
Земельный налог, срок оплаты которого устанавливается согласно региональному законодательству, рассчитывается в индивидуальном порядке. Для физических лиц он устанавливается не позднее 1 декабря каждого года, следующего за период расчета налога.
Юридические лица и ИП также оплачивают налог поквартально.
Для физических лиц
Физические лица уплачивают налог согласно уведомлению с уже рассчитанной суммой. Уведомление о налоге может направляться раз в три года, предшествующие налоговому периоду. Оно должно быть отправлено не позже 30 рабочих дней с того момента, как наступил срок оплаты.
Граждане- налогоплательщики оплачивают земельный налог не чаще 1 раза в течение трехгодичного налогового периода.
Раньше граждане платили налог за каждый период тремя равными платежами – в сентябре, ноябре и феврале следующего года, что затрудняло порядок взыскания налога и приводило к необоснованным бюрократическим проволочкам.
Для юридических лиц
Срок оплаты налога юридическим лицом составляет не раньше 1 февраля года, предшествующему налоговому периоду (периоду отчетности).
В 2019 году платежи нужно перечислить:
- до 1.05;
- до 1.08;
- до 1.11.
Поквартальные налоговые платежи могут быть утверждены на местном уровне. Также муниципалитет вправе обязать плательщиков перечислять налог в авансовом порядке.
ИП
Если ИП владеет земельным участком в личных целях, то он платит налог до 1.12. декабря, предшествующего каждому периоду.
Если у ИП в собственности участок для коммерческих целей, то оплата производится по правилам, установленным для юридического лица.
Ставка
- если просрочка по оплате составляет менее 30 дней, то размер пени составляет 1/300 ставки рефинансирования от суммы налога на момент возникновения просрочки в оплате;
- если просрочка составляет более 30 дней, то пени рассчитывается как 1/150 ставки рефинансирования от суммы задолженности.
Если налоговая база была снижена или сумма налога была рассчитана неверно, то придется заплатить штраф в размере 20% от неуплаченного размера налога.
Если сумма налога была занижена или рассчитана неверно умышленно, то потребуется заплатить штраф в размере 40% от суммы невыплаченного платежа.
Привлечение к налоговой ответственности проводится во внесудебном порядке, но гражданин или организации вправе оспорить постановление должностного лица в суде.
Какие особенности и нюансы данной процедуры необходимо обязательно учитывать.
Земельный налог – перечисление в местный бюджет определенной суммы денег за участок, который находится в собственности физического лица, индивидуального предпринимателя или организации.
Кто подает расчет?
В Федеральном законе указаны только основные положения, регулирующие отношения между сторонами.
Чтобы налог на землю вступил в силу необходимо официальное решение законодательных органов власти на местах.
Если оно принято и действует, то все налогоплательщики должны владеть информацией о том, кто подает расчет.
Вопрос о том, обязательно ли платить авансовые платежи по земельному налогу, требует внимательного изучения, действующего на территории, законодательства.
Чтобы обязать граждан, ИП и организации перечислять этот налог должно быть выполнено два основных условия:
- города, которые имеют федеральное значение, муниципальные образования должны на своих территориях ввести в законное действие 31 главу НК РФ;
- власти на местах обязаны установить отчетный период, утвердить положение о перечислении авансовых платежей в бюджет.
При выполнении этих условий расчет предоставляется не позднее последнего числа месяца, который идет за истекшим отчетным периодом. Это правило касается как предприятий, так и индивидуальных предпринимателей.
Узнать о том, какие положения действуют на территории, где расположен земельный участок, можно, обратившись в местную Налоговую инспекцию.
За какой период отчитываться?
Налоговый период по земельному налогу составляет один год. Отчетные периоды по платежу – первый, второй и третий квартал календарного года.
Это правило действует для граждан, организаций и индивидуальных предпринимателей. Власти на местах имеют право не устанавливать отчетный период.
С физическими лицами все просто. Налоговая служба начисляет и формирует сумму платежа и отправляет гражданину квитанцию .
Срок оплаты и авансовые платежи по земельному налогу устанавливаются каждой территорией самостоятельно. Никаких отчетов в налоговую физическим лицам предоставлять не нужно.
Кадастровая стоимость земельных участков
Что такое кадастровая стоимость земли и как ее узнать – вопросы, ответы на которые хотят знать все. Это расчетная величина, определяемая вследствие государственной кадастровой оценки земли.
Такая процедура проходит с учетом классификации участков по целевому назначению. Основные понятия, положения расположены в .
Любой земельный объект имеет уникальный кадастровый номер. Их присвоение – задача органов кадастрового учета.
Чтобы дать кадастровый номер определенному участку специалисты организаций кадастрового учета выполняют разбивку территории страны на кадастровые округа, кварталы, районы и единицы кадастрового деления.
В некоторых случаях кадастровая стоимость может измениться:
- перевод земли в другую категорию;
- поменялась площадь участка;
- изменился тип разрешенного применения земельного объекта.
Если одно из перечисленных положений вступает в силу, то происходит пересчет кадастровой стоимости.
Правила расчета (формула)
Сумма платежа рассчитывается как разница между суммой налога, рассчитанной согласно пункту 1 этой статьи, и суммами, которые были перечислены в виде авансовых платежей за налоговый период (год).
Юридические лица и ИП, являющиеся налогоплательщиками, для которых отчетный период установлен как квартал, обязаны начислять авансовые платежи по земельному налогу по окончании первого, второго, третьего квартала.
Размер исчислений – ¼ налоговой ставки процентной доли кадастровой цены земли.
Общая формула расчета по земельному налогу выглядит следующим образом:
где НС – налоговая ставка;
КС – кадастровая стоимость земли.
Когда платить (сроки уплаты)?
Организации и индивидуальные предприниматели в соответствии с действующим законодательством обязаны рассчитывать и уплачивать налог на землю самостоятельно.
На вопрос о том, нужно ли перечислять авансовые платежи по земельному налогу, однозначного ответа нет. Срок оплаты регулируется местными властями.
В некоторых регионах такие платежи не установлены. Поэтому необходимо узнать всю информацию в Налоговой инспекции по месту нахождения земельного участка.
В Налоговом кодексе России отмечены границы платежа. Отчетный период по земельному налогу один год. Поэтому оплатить его юридические лица обязаны не позднее 01 февраля следующего года.
– отчетный документ, который предоставляют организации в Налоговую инспекцию.
Как заполнить
Для начала необходимо найти и скачать бланк декларации. Ниже расположен образец документа, можно посмотреть, как он выглядит.
Далее, придерживаясь определенных правил, необходимо правильно его заполнить. Декларация оформляется плательщиком налога на все участкам земли, находящиеся в собственности, которые располагаются в границах муниципального района.
Структура
Отчетный документ состоит из трех листов: титульный лист, Раздел № 1 и Раздел № 2.
Заполнить декларацию можно тремя способами:
- самостоятельно;
- применяя программное обеспечение для автоматизированного заполнения декларации;
- можно обратиться за помощью в специализированную организацию, которая занимается заполнением отчетности для клиентов.
Правила заполнения
Если Вы выбрали первый способ, то информация расположенная ниже, поможет Вам не запутаться и заполнить документ без ошибок.
Титульный лист
Первый лист не вызывает сложностей в оформлении. Здесь необходимо указать:
- ИНН организации или индивидуального предпринимателя;
- налоговый период;
- полное наименование налогового органа;
- свое официальное название;
- контактный телефон;
- вид экономической деятельности;
- дату.
Титульный лист следует заверить своей подписью.

Раздел 1
Данный лист состоит из нескольких блоков. Необходимо правильно заполнить все поля. Раздел 1 предназначен для отражения суммы налога, которая по данным налогоплательщика должна быть уплачена в бюджет.
На этом листе необходимо указать код бюджетной классификации, код по ОКАТО, сроки уплаты и размер платежа, общий налог по всем участкам земли, которые расположены в границах муниципального образования.

Раздел 2
В третьем листе производится подробный расчет выплат по каждому земельному участку. В строке 010 указывается кадастровый номер земли.
Следующая строка – код по ОКАТО. Строка 030 – код категорий земельных участков. Он указан в документах, удостоверяющих право собственности.
Строка 040 предназначена для занесений информации об участках, которые предназначаются под жилищное строительство. В строку 050 следует занести кадастровую стоимость земли.

Пример
ООО «Автоматика» имеет в собственности землю, на которой расположены производственные здания организации, контора и ДК (дом культуры).
Земельный участок имеет размер в 20 000 кв. м. Отдельно выделяется площадь ДК. Она составляет 2 000 кв.м. На территории региона принята и действует 31 глава Налогового Кодекса России.
Поэтому земле, принадлежащей ООО «Автоматика», присвоен кадастровый номер 09:38:2222444:0008. Стоимость земельного участка (кадастровая) составляет 2 000 000 руб., а налоговая ставка 1,5%.
В законе, который касается земельного налога, перечислены льготы. На территории компании расположен ДК, который относится к объектам социально-культурной сферы. Поэтому к площади земли, находящейся под домом культуры, следует применить эту льготу.
Доля земли, которая не облагается налогом (2 000 кв.м./20 000 кв.м.), составляет 0,10.
Размер налоговой льготы будет 200 000 руб. (2 000 000 x 0.10).
Налоговая база:
2 000 000 – 200 000 = 1 800 000 руб.
Сумма авансового платежа за полгода составит 6 750 руб:
1 800 000 x 1,5/100 = 27 000 и эту сумму нужно разделить на 4 (квартала).
Итог: 6 750 руб.
Если владелец имеет в собственности землю в течение неполного отчетного периода, то в этом случае он должен рассчитывать авансовые платежи за неполный год. В строке, которая обозначена кодом 220 необходимо указывать коэффициент К2.
Этот показатель определяют как отношение количества полных месяцев (период, когда земля уже находилась в собственности) к числу месяцев в отчетном периоде.
Часто задаваемые вопросы
У физических лиц, индивидуальных предпринимателей и организаций очень часто возникают вопросы, связанные с налогом на землю. Например, чем грозит неуплата авансовых платежей по земельному налогу.
Если на территории, где расположена земля, приняты правила о перечисление авансовых платежей, то организации и ИП должны своевременно их перечислять в местный бюджет.
Если этого не делать, то Налоговая инспекция начислит пени, штраф.
Когда представляется нулевой расчет?
Нулевой расчет должны предоставлять налогоплательщики (организации и индивидуальные предприниматели) в нескольких случаях:
- кадастровая стоимость участка известна, но информация плательщикам не предоставлена;
- местные власти еще не приняли порядок и не утвердили получение сведений налогоплательщиками о цене земли.
Начисляются ли пени на авансовые платежи по земельному налогу?
Данный вопрос является спорным. Все зависит от положения, которое приняли местные власти.
В большинстве случаев Налоговая инспекция вправе исчислить пени в соответствии со в установленном порядке.
Специфика начисления для ИП
Каждый индивидуальный предприниматель должен быть в курсе правил и законов, которые имеют юридическую силу на территории, где расположен его земельный участок.
ИП обязаны самостоятельно определять налоговую базу. Сделать это можно, используя данные государственного земельного кадастра.
Сумма авансовых платежей исчисляется, как ¼ налоговой ставки процентной доли кадастровой стоимости земли.
Ее показания берутся на 1 января года, который является налоговым периодом. Срок уплаты регулируют местные органы власти.
На сегодняшний день законодательная база по земельному налогу совершенствуется. Основные положения и правила, действующие на территории, где располагается земельный участок, можно узнать в местной Налоговой инспекции.
Специалисты разъяснят особенности, смогут ответить на все вопросы, касающиеся начисления налога, уплаты авансовых платежей по нему.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации