
Как начислять больничный в году. Правила и примеры расчета и начисления выплат по больничным листам
С 1 июля 2017 года МРОТ увеличился до 7800 рублей. Поэтому с 1 июля произошли изменения в расчете некоторых пособий. Как считать пособия с 1 июля 2017 года? Какой размер детских пособий с 1 июля 2017 года? Изменился ли размер пособия по уходу за ребенком? Какой минимальный размер пособия по беременности и родам? Ответы на эти и другие вопросы, связанные с пособиями, вы найдете в нашей статье. Также вы сможете ознакомиться с таблицей, в которой приведены новые размеры всех пособий.
Причина изменений – повышение МРОТ
С 1 июля 2017 года организации и ИП обязаны выплачивать работникам заработную плату не менее 7800 рублей (то есть, не меньше нового МРОТ). См. « ». Если зарплата не дотягивает до указанного размера, то ее требуется повысить.
Заметим, что увеличение МРОТ с 1 июля в отдельных ситуациях повлияет на расчет больничных, декретных и детских пособий. Давайте остановимся на этом вопросе подробнее. Однако сразу скажем, что никакой индексации пособий с 1 июля 2017 года не произошло. Просто в связи с повышением МРОТ произошли изменения в расчете и минимальных значениях.
Новый минимальный заработок для расчета пособий
Больничные, декретные и детские пособия, в общем случае, нужно считать из среднего заработка за расчетный период, то есть за два года, предшествующих началу болезни, декрета или отпуска года (с 1 января по 31 декабря). Соответственно, если работник заболел в 2017 году, то расчетным периодом станут 2015 и 2016 годы (ч. 1 ст. 14 Федерального закона от 29.12.2006 № 255-ФЗ).
Однако меньше определенного размера заработок за расчетный период быть не должен. Государство гарантирует расчет пособия исходя из минимально допустимого заработка. Он определяется так (на примере “больничного” пособия):

Получается, что если страховой случай (болезнь, декрет или отпуск по уходу за ребенком) наступил после 1 июля 2017 года, то минимальный заработок за расчетный период составит 187 200 р. (7800 р. × 24 мес.).
Другое значение, которое потребуется для расчета пособий – минимальный среднедневной заработок. Чтобы узнать минимальный среднедневной заработок для расчета пособий, бухгалтеру требуется получившееся значение разделить на 730. Применяется такая формула:

Соответственно, с 1 июля 2017 года минимальный среднедневной заработок составляет 256,44 рублей в день (187 200 р. / 730 дн.). Меньше данной величины с 1 июля 2017 года среднедневной заработок для расчета пособий быть не может.
До 1 июля 2017 года среднедневной заработок составлял 246,58 рублей в день (180 000 р. / 730 дн.) То есть, среднедневной заработок увеличился на 9,86 рубля (256,44 р. – 246,58 р.).
Если заработок меньше минимального: что делать
Бухгалтеру следует следить за тем, чтобы пособия работникам были рассчитаны правильно. Это позволит без проблем возмещать пособия из ФСС и после 1 июля 2017 года. Поясним на что обращать внимание.
Предположим, что страховой случай (болезнь, декрет или начало отпуска по уходу за ребенком) произошел в июле 2017 года. Расчетным периодом станут 2015-2016 годы. Чтобы рассчитать пособие, бухгалтеру нужно определить среднедневной заработок по следующей формуле:
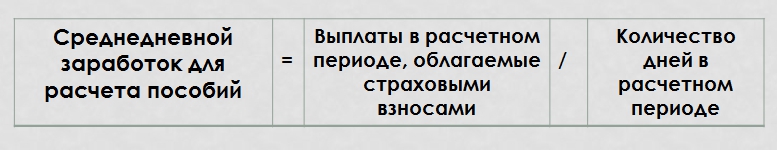
При расчете пособия по временной нетрудоспособности в данную формулу следует подставлять количество дней – 730. Если же рассчитываете декретные или пособия по уходу за ребенком, то количество дней может быть меньше, поскольку из расчетного периода исключаются дни болезни, декрета, детского отпуска и освобождения от работы с сохранением заработка (п. 3 и 3.1 ст. 14 Федерального закона от 29.12.2006 № 255-ФЗ).
По итогам указанного расчета, среднедневной заработок не может быть меньше суммы, рассчитанной из МРОТ. То есть, с 1 июля 2017 года среднедневной заработок не может быть меньше 256,44 рублей в день.
Имейте в виду, что при определении минимального среднедневного заработка нужно учитывать МРОТ на дату наступления страхового случая. Соответственно, если работник заболел или если сотрудница ушла в декрет до 1 июля 2017 года, то в расчете используйте МРОТ в прежнем размере – 7500 рублей. В этом случае минимальная сумма дневного заработка составит 246,58 р. (7500 р. × 24 мес. / 730 дн.). Если же страховой случай наступил 1 июля или позднее, то ориентируйтесь на новую «минималку» 256,44 р. (7800 р. × 24 мес. / 730 дн.).
О.В. Лопатина болела с 3 по 17 июля 2017 года (14 календарных дней). Её страховой стаж 2 года и 4 месяца. Сумма выплат в ее пользу за расчетный период (2015 и 2016 годы) составила 161 320 рублей.
При таких условиях фактический среднедневной заработок О.В. Лопатиной равен 220,99 р. (161 320 р. / 730).
Однако средний дневной заработок, рассчитанный из МРОТ, составляет 256,44 р. (7800 р. × 24 мес. / 730). Эта сумма выше, чем фактический заработок О.В. Лопатиной: (256,44 р. > 220,99 р.) Поэтому для расчета пособия по болезни бухгалтеру следует принять величину, рассчитанную исходя из нового МРОТ.
Поскольку стаж работницы менее 5 лет, размер её пособия составит 60% среднего заработка (п.3 ч.1 ст. 7 Федерального закона от 29.12.2006 № 255-ФЗ). В результате сумма пособия по болезни составит – 2154,096 р. (256,44 р. × 60% ×14 дн.).
Так, на примере, можно проследить повышение пособий с 1 июля 2017 года. Ведь если бы МРОТ не повысили, то в качестве среднедневного заработка бухгалтеру потребовалось бы использовать среднедневной заработок в меньшем размере – 246,58 рублей.
Обратите внимание: если в вашей местности действует районный коэффициент, умножьте на него минимальное пособие, рассчитанное из МРОТ. То есть, если бы в местности, где занята О.В. Лопатина был установлен коэффициент, допустим, 1,7, то размер полагающегося ей пособия составил бы 3661,96 р. (256,44 р. × 60% × 14 дн. × 1,7).
Если в расчетом периоде вообще нет заработка
Если расчетном периоде (2015-2016) у сотрудника вообще нет заработка, то для расчета пособий вместо «нуля» следует принимать заработок, рассчитанный МРОТ, который установлен на момент наступления страхового случая. Такая ситуация может произойти, если сотрудник в расчетном периоде вообще не работал и не имеет права на замену лет расчетного периода. Приведем примеры.
П.С. Тришин болел с 3 по 12 июля 2017 года (то есть, 10 календарных дней). Заработка в расчетном периоде (2015-2016) у него не было. Стаж – 5 лет и 1 месяц. П.С. Тришин занят полный рабочий день. В такой ситуации бухгалтеру следует взять среднедневной заработок, рассчитанный из МРОТ, а именно 256,44 р. (7800 р. × 24 мес. / 730).
Стаж работника более 5 лет. Это значит, что ему полагается 80 процентов среднего заработка (п.2 ч.1 ст. 7 Федерального закона от 29.12.2006 № 255-ФЗ). Поэтому размер дневного пособия составит 205,152 р. (256,44 р. × 80 %). Работник болел 10 календарных дней. За этот период сумма полагающегося ему пособия составит 2051,52 (205,14 р. × 10 дн.).
А.В. Николаева желает уйти в отпуск по беременности и родам с 28 июля 2017 года. Расчетный период – с 1 января 2015 года по 31 декабря 2016 года. В расчетном периоде заработок отсутствовал. Страховой стаж - 7 месяцев. Районный коэффициент не применяется. Минимальный среднедневной заработок составляет 256,44 р. (7800 р. × 24 мес.) / 730. Дневное пособие – 256,44 р. (256,44 р. × 100%). В итоге, сумма пособия А.В. Николаевой за 140 календарных дней декрета, рассчитанная из МРОТ, составит 35 901,6 р. (256,44 р. × 140 дн.).
Обратите внимание: сотрудница, которой назначается пособие по болезни, декретное пособие или пособие по уходу за ребенком, вправе обратиться в бухгалтерию и попросить заменить один или оба года расчетного периода другими годами. Для этого ей потребуется написать заявление. При этом бухгалтер должен будет произвести замену лет при одновременном соблюдении 3-х условий:
- женщина хочет поменять годы, в которых она находилась в отпуске по беременности и родам или в отпуске по уходу за ребенком;
- выбранные для замены годы предшествуют расчетному периоду (письмо Минтруда России от 03.08.2015 № 17-1/ООГ-1105);
- по результатам замены лет размер пособия станет больше.
Таким образом, перед тем как рассчитывать пособие из нового МРОТ, бухгалтеру имеет смысл проверить, нет ли у работницы права на замену лет расчетного периода.
Если стаж меньше шести месяцев
Пособия по временной нетрудоспособности и по беременности и родам не могут превышать МРОТ за календарный месяц (с учетом районных коэффициентов), если стаж человека не более шести месяцев (ч. 6 ст. 7, ч.3 ст. 11 Федерального закона от 29.12.2006 № 255-ФЗ). То есть, при стаже меньше шести месяцев пособие может быть меньше, но не больше МРОТ. Чтобы это проконтролировать, требуется вычислить максимальное дневное пособие в каждом месяце (чтобы понять, больше какой суммы учитывать в расчетах нельзя). Для этого используйте такую формулу (п.20 Положения о расчете пособий, утв. Постановлением Правительства РФ от 15.06.2007 № 375):

Соответственно, если мы говорим, допустим, про болезнь в июле 2017 года, то максимальное дневное пособие в этом месяцев составит 251,6129 р. (7800 р. / 31 дн.), поскольку в июле 2017 года – 31 календарный день. Поясним расчеты на примере.
Пример расчета пособия по нетрудоспособности при стаже меньше шести месяцев
М.В. Тругманов болел с 11 по 28 июля 2017 года (18 календарных дней). Стаж работника – менее шести месяцев. В расчетном периоде (2015-2016 годы) выплат в пользу работника нет (это его первое место работы).
Как мы уже выяснили, минимальный средний дневной заработок, исходя из МРОТ, с 1 июля 2017 года составляет 256,44 р. (7800 р. × 24 мес. / 730). При этом если страховой стаж до пяти лет, то при расчете пособия по болезни следует учесть 60% среднего заработка (п. 3 ч. 1 ст. 7 Федерального закона от 29.12.2006 № 255-ФЗ). Поэтому размер дневного пособия М.В. Тругманова составит 153,864 р. (256,44 р. × 60%). В результате за 18 календарных дней болезни размер пособия составит 2769,55 р. (153,864 × 18 дн.).
Теперь проверим, не завышена ли эта сумма. Для этого возьмем максимальную сумму дневного пособия в июле, рассчитанную из МРОТ, то есть 251,6129 (7800 р. / 31 дн.). Если взять эту сумму, то за 18 дней болезни максимальное пособие составит 4529,03 р. (251,6129 р. × 18 дн.). Стаж работника мы уже не учитываем.
4529,03 рублей больше 2769,55 рублей. Значит, за июль М.В. Тругманову нужно выплатить меньшую сумму – 2769,55 рублей. Превышения максимально допустимой суммы не будет.
Также приведем и расчета пособия по беременности и родам при стаже менее шести месяцев.
Пример расчета декретного пособия при стаже меньше 6 месяцев
Л.С. Садовская с 21 июня 2017 года уходит в отпуск по беременности и родам. Он закончится 8 ноября 2017 года. В расчетном периоде с 1 января 2015 года по 31 декабря 2016 года заработка у нее нет. Страховой стаж – 5 месяцев и 1 день. Районный коэффициент не применяется. Определим средний дневной заработок из МРОТ, который применялся на начало декретного отпуска (то есть, в июне). Средний дневной заработок составит 246,58 р. (7500 р. × 24 мес. / 730 дн.). Соответственно, дневное пособие составит 246,58 р. (246,58 р. × 100%).
Максимальное дневное пособие в зависимости от количества календарных дней следующее:
- в июне – 250 р. (7500 р. / 30 календ. дн.);
- июле, августе и октябре – 251,6129 р. (7800 р. / 31 календ. дн.);
- сентябре и ноябре – 260 р. (7800 р. / 30 календ. дн.).
Теперь сравним размер дневного пособия из МРОТ с максимальным дневным пособием за каждый месяц декретного отпуска. И получится, что дневное пособие из МРОТ не превышает максимального дневное пособие во всех месяцах декретного отпуска:
- 246,58 р. < 250 р.;
- 246,58 р. < 251,6129 р.;
- 246,58 р. < 260 р.
Таким образом, бухгалтер вправе рассчитать пособие из дневного пособия, рассчитанного из МРОТ – 246,58 рубля. В итоге размер пособия Л.С. Садовской за 140 календарных дней декрета составит 34 520,54 р. (246,58 р. × 140 дн.), где 140 дней – это продолжительность декретного отпуска.
Если нарушен больничный режим
Работодатель вправе ограничить размер пособия по болезни за полный календарный месяц величиной МРОТ, если работник без уважительной причины (ч. 1 ст. 8 Федерального закона от 29.12.2006 № 255-ФЗ):
- нарушил больничный режим – со дня, когда нарушение было допущено;
- не пришел на прием к врачу или на проведение медико-социальной экспертизы – со дня неявки;
- заболел или получил травму вследствие алкогольного, наркотического, токсического опьянения – за весь период нетрудоспособности.
Расскажем, как можно ограничить размер пособия, используя МРОТ.
Пример ограничения пособия по болезни при нарушении режима
А.Г. Петров принес в бухгалтерию листок нетрудоспособности за период болезни с 11 по 28 июля 2017 года. Однако в больничном листке есть отметка о нарушении режима 18 июля (работник не явился на прием к врачу по неуважительной причине). В такой ситуации больничное пособие до 18 июля нужно посчитать по общим правилам, исходя их среднего заработка. А с 18 по 28 июля (то есть, за 10 дней с даты нарушения) пособие можно оплатить исходя из МРОТ. В регионе, где работает А.Г. Петров, районный коэффициент не установлен. Его страховой стаж – восемь лет. Значит, ему положено пособие в размере 100 процентов заработка (ч.1 ст. 7 Федерального закона от 29.12.2006 № 255-ФЗ). Максимальный средний дневной заработок за июль, рассчитанный из МРОТ, составит 251,6129 р. (7800 р./ 31 дн.)
Сумма пособия за 18-28 июля (то есть, за период нарушения режима) составит: 2516,13 рублей. (251,6129 р. × 10 дн.). До даты нарушения пособие можно рассчитать по общим правилам (не из МРОТ).
Новый минимальный размер по уходу за ребенком
Теперь расскажем об увеличении детских пособий с 1 июля 2017 года. Итак, напомним, что пособие по уходу за ребенком работодатель должен выплачивать работнику ежемесячно в сумме, равной 40% среднего заработка, но не меньше минимального размера (п. 1 ст. 11.2 Федерального закона от 29.12.2006 № 255-ФЗ).
При этом минимальный базовый размер пособия по уходу за ребенком установлен частью 1 статьи 15 Закона от 19 мая 1995 № 81-ФЗ и составляет:
- при уходе за первым ребенком – 1500 р. в месяц;
- при уходе за вторым и последующими детьми – 3000 р. в месяц.
Эти суммы каждый год индексируются на соответствующий коэффициент. С учетом всех коэффициентов индексации по состоянию на 1 февраля 2017 года минимальные пособия по уходу за ребенком были следующие (« »):
- 3065,69 рублей – на первого ребенка;
- 6131, 37 рублей – на второго и последующих детей.
Однако в связи с увеличением МРОТ минимальный размер пособия на ребенка с 1 июля 2017 года, установленный на 1 февраля 2017 год, станет больше. Ведь сумма минимального пособия (на первого ребенка) с 1 июля 2017 года не может быть меньше размера, рассчитанного из нового МРОТ, а именно 3120 рублей (7800 р. x 40%).
Минимальный размер пособия по уходу за первым ребенком с 1 июля 2017 года – 3120 р. (7800 р. × 40%). Однако использовать новое значение можно только если отпуск начался 1 июля 2017 года или позже. При этом «минималка» по уходу за вторым и последующими детьми не изменилась. Она останется в размере 6131 рублей и после 1 июля.
Новый минимальный размер пособия по беременности и родам
При расчете пособия по беременности и родам средний дневной заработок не может быть меньше величины, определяемой по следующей формуле (ч. 1.1 ст. 14 Закона № 255-ФЗ):
Минимальная величина среднего дневного заработка = МРОТ на начало отпуска x 24 / 730
Поэтому если отпуск по беременности и родам начался в 2017 году (с 1 февраля по 30 июня), то минимальная величина среднего дневного заработка для расчета декретного пособия должна приниматься равной 246,58 р. (7500 р. × 24 / 730). Эта величина используется для дальнейшего расчета, если она оказалась больше, чем фактический средний дневной заработок работницы. Минимальные размеры пособий по беременности и родам с января по июнь 2017 года (включительно) такие:
- 34 521,20 р. (246,58 р. × 140 дн.) – в общем случае;
- 47 836,62 р. (246,58 р. х 194 дн.) – при многоплодной беременности;
- 38 466,48 р. (246,58 р. х 156 дн.) – при осложненных родах.
С 1 июля 2017 года федеральный МРОТ увеличится и составит 7800 рублей. Поэтому по страховым случаям после 30 июня 2017 года заработок для пособий по беременности и родам нужно сравнивать новой «минималкой» – 256,438356 р. (187 200 р. / 730) Если фактический заработок будет ниже минимального, то назначьте пособие из этого значения. Приведем минимальные размеры пособий по беременности и родам с 1 июля 2017 года:
- 35 901,37 р. (256,438356 × 140 дн.) – в общем случае;
- 49 749,04 р. (256,438356 х 194 дн.) – при многоплодной беременности;
- 40 004,38 р. (256,438356 х 156 дн.) – при осложненных родах.
Пособие по безработице и другие
Увеличение МРОТ никак не повлияет на размер пособие по безработице с 1 июля 2017 года. Дело в том, что размер этого пособия ограничен максимальной (4 900 рублей) и минимальной (850 рублей + районный коэффициент, если он установлен) суммой. Эти суммы на 2017 год определены Постановление Правительства РФ от 08.12.2016 N 1326. В связи с этим, несмотря на то, что с 1 июля МРОТ повысился до 7800 рублей, пособие по безработице больше 4900 быть, все равно, не может.
Размер некоторых других видов пособий также никак не изменится в связи с увеличением в МРОТ. Так, к примеру, не изменится с 1 июля единовременное пособие при рождении ребенка. Его размер, по-прежнему, останется на уровне 16 350, 33 р.
Таблица с итоговыми значениями
В таблице ниже мы обобщили значения, связанные с пособиями. В таблице, в частности, можно увидеть изменения в размерах детских пособий с 1 июля.
| Пособие | С 1 февраля 2017 года | С 1 июля 2017 года |
|---|---|---|
| Максимальный размер ежемесячного пособия по уходу за ребенком | 23 120, 66 р. | 23 120, 66 р. |
| Минимальный размер пособия по беременности и родам | · 34 521,20 р. – в общем случае; · 47 836,62 р. – при многоплодной беременности; · 38 466,48 р. – при осложненных родах. | · 35 901,37 р. (256,438356 × 140 дн.) – в общем случае; · 49 749,04 р. (256,438356 х 194 дн.) – при многоплодной беременности; · 40 004,38 р. (256,438356 х 156 дн.) – при осложненных родах. |
| Максимальный размер пособия по беременности и родам | · 266 191,8 р. – в общем случае; · 368 865,78 р. – при многоплодной беременности; · 296 613,72 р. – при осложненных родах. |
|
| Минимальный размер пособия по уходу за ребенком до полутора лет | · 3065,69 рублей – на первого ребенка; | · 3120 рублей – на первого ребенка; · 6131, 37 рублей – на второго и последующих детей. |
| Максимальный размер ежемесячного пособия по уходу за ребенком до 1,5 лет | 23 120,66 р. | 23 120,66 р. |
| Пособие за постановку на учет в ранние сроки беременности | 613, 14 р. | 613, 14 р. |
| Единовременное пособие при рождении ребенка | 16 350, 33 р. | 16 350, 33 р. |
Новые участники пилотного проекта
В 2017 году ФСС продолжается пилотный проект. В рамках этого проекта работники получают пособия через ФСС, а не через работодателей. С 1 июля к пилотному проекту дополнительно присоединяться несколько субъектов. Перечислим их в таблице:
| Регион |
|---|
| Республика Адыгея (Адыгея) |
| Республика Алтай |
| Республика Бурятия |
| Республика Калмыкия |
| Алтайский край |
| Приморский край |
| Амурская область |
| Вологодская область |
| Омская область |
| Орловская область |
| Магаданская область |
| Томская область |
| Еврейская автономная область |
Новые цифры: таблица
В заключение мы обобщили наиболее важные цифры, которые изменились в связи с увеличением МРОТ и расчетом пособий, возмещаемых из ФСС. Эта таблица поможет закрепить информацию об увеличении пособий с 1 июля 2017 года.
Несмотря на многочисленные изменения в 2017 году, касающиеся различных сфер трудовых отношений, такая операция, как расчет больничного листа каких-либо серьезных корректировок не претерпела. В данной статье мы постарались детально рассмотреть порядок того, как осуществляется расчет и оплата больничного листа в 2017 году на конкретных примерах, а также описать все нюансы, связанные с изменением величины минимального и предельно допустимого размера пособия по нетрудоспособности.
Расчет больничного листа:
основополагающие принципы и изменения в 2017 году
В основе расчета больничных лежит ряд ключевых правил, которыми следует руководствоваться каждому бухгалтеру. К их числу относятся следующие:
1. Оплата больничного листа в 2017 году в случае болезни или травмы осуществляется из 2-х источников: первые 3 дня оплачиваются из средств работодателя, остальные дни – из средств фонда соц.страхования. Если же больничный оформляется для ухода за больным родственником, по причине карантина, необходимости прохождения реабилитации в санатории, то его оплата в полном объеме осуществляется из средств ФСС.
2. Расчет больничного листа осуществляется на календарные дни, приходящиеся на полный период болезни, за исключением дней, когда работник был отстранен от исполнения должностных обязанностей и ему на эти дни не полагалась оплата труда. Со списком подобных исключений можно ознакомиться в статье 9 закона №255-ФЗ от 29.12.2006.
3. Размер причитающегося к выплате пособия по нетрудоспособности рассчитывается на основе показателей средней заработной платы работника. Данный показатель определяется за 2 предыдущих года. Если человек трудится на данном месте работы недавно, то в расчет принимаются данные, представленные его прежними работодателями. Для расчета среднего заработка суммированная заработная плата за 2 года делится на 730.
4. Размер пособия напрямую связан с продолжительностью страхового стажа. Если он не превышает 5 лет, расчет больничного осуществляется исходя из 60% среднего заработка. При стаже свыше 5 лет, но не более 8, применяется уже соотношение 80% от средней заработной платы. И, наконец, при стаже свыше 8 лет, размер больничного равен среднему заработку. При этом начиная с 11-го дня больничного пособие начисляется в размере ½ от среднего заработка, какой бы страховой стаж у вас не был.
5. Расчет больничного листа в 2017 году осуществляется исходя из всех выплат, которые производились в пользу работника и с которых работодатель перечислял страховые взносы за предыдущие 2 года.
Как видите, изменения в расчете больничного листа в 2017 году практически не существенны. Для наглядности применения данных принципов попробуем показать, как рассчитать больничный лист в 2017 году на конкретном примере.
Предположим, некая Иванова Марина Николаевна, имея страховой стаж 7 лет, заболела в период с 16 по 25 января 2017 года. Соответственно, руководствуясь вышеупомянутыми правилами, для расчета среднего заработка нам необходим период 2015 и 2016 годов. По данным бухгалтерии ее суммарная заработная плата за 2015 год составила 480 000 рублей, а за 2016 год – 520 000 рублей. Таким образом, за предыдущие 2 года она в совокупности заработала 1 000 000 рублей. Обратите внимание, в этой сумме учтены все выплаты в пользу Ивановой М.Н. на которые предприятие, где она трудится, перечисляло страховые взносы во внебюджетные фонды.
Итак, средний заработок Ивановой М.Н. составляет 1 369,86 руб (1 000 000/730). Учитывая, что ее страховой стаж больше 5, но меньше 8 лет, используем коэффициент 0,8 (80%). Таким образом для расчета пособия за 10 календарных дней больничного применяется средний заработок из расчета 1 095,89 руб. (1 369,86 руб. х 80%). Соответственно, оплата больничного Ивановой М.Н. составит 10 958,90 руб. (1 095,89 руб. х 10 календарных дней).
Весьма удобно для расчета больных использовать бесплатный онлайн-калькулятор, который предлагают различные сервисы в интернете. Введя необходимую для расчета информацию, вы в течении нескольких секунд получаете расчет суммы пособия в соответствии со всеми действующими правилами и ограничениями, а также ссылками на законодательные акты.
Как оплачивается больничный лист в 2017 году,
если заработок меньше МРОТ
Случается, что у работника, оказавшегося на больничном, в расчетном периоде отсутствует заработок, либо он крайне мал, не достигая даже размера МРОТ. В данном случае расчет больничного листа отталкивается именно от величины минимального размера оплаты труда. Приведем соответствующий пример расчета больничного листа в 2017 году.
Итак, предположим, что Иванова М.Н. которая участвовала в нашем предыдущем расчете, в расчетном периоде 2015 и 2016 годов не работала. Заменить эти годы на какие-то другие также не представляется возможным, так как она не находилась в декретном отпуске, а попросту не работала в эти годы. Заболела сотрудница в июле 2017 года сроком на 10 календарных дней.
В этом случае отталкиваться придется от размера МРОТ, который со второго полугодия 2017 года составит 7 800 рублей. Исчисляем средний заработок, умножив МРОТ на 24 месяца и разделив на 730. Его размер составит 256,44 руб. Теперь данную сумму умножаем на 80% исходя из имеющегося страхового стажа и получаем сумму дневного заработка для расчета больничного 205,15 руб. Соответственно, оплата больничного за 10 календарных дней составит 2 051,50 руб.
Каковы ограничения размера пособия по нетрудоспособности
Действующее законодательство ограничивает максимальный размер среднего заработка, отталкиваясь от которого определяется пособие. Предусмотрено, что сумма, которая служит базой для расчета пособия за каждый год, не должна быть больше лимита базы для начисления страховых взносов в этом же году. Учитывая, что в 2015 году этот лимит составлял 670 000,00 рублей, в 2016-м – 718 000 рублей, поделив сумму за 2 года на 730 получим лимит среднего заработка на 2017 год на уровне 1901,37 руб. На большую сумму ФСС просто не примет расчеты.
Как правильно исчислить страховой стаж для расчета больничного
Существуют определенные тонкости того, какие периоды можно включить в расчет трудового стажа для больничного, а какие нельзя. Перечень периодов, подлежащих включению в 2017 году, закреплен статьей 16 федерального закона № 255-ФЗ, а также Правилами Минздравсоцразвития РФ от 06.02.2007 № 91. В числе таких периодов государственная или военная служба. В то время как период работы по договорам ГПХ при расчете страхового стажа не учитывается. Если складывается ситуация, когда периоды как бы накладываются один на другой, то применяется один из них.
Для подтверждения страхового стажа помимо записей в трудовой книжке могут использоваться трудовые договора, если вдруг запись в книжке отсутствует, военный билет, подтверждающий время прохождения службы, а также документы ИП, подтверждающие перечисление страховых взносов за период занятия предпринимательством.
Расчет больничного листа в 2017 году по новому. Пример
Работник принес в бухгалтерию листок нетрудоспособности. Из этого следует, что в ближайшее время бухгалтерии надо провести расчет оплаты больничного листа. Рассмотрим, как надо рассчитать больничные выплаты в случае болезни или травмы самого работника.
Расчет больничного листа в 2017 году в случае временной нетрудоспособности не претерпел сколько нибудь существенных изменений. Размер пособия не имеет какого-либо фиксированного значения и зависит, прежде всего, от заработной платы и страхового стажа работника
Расчет больничного листа в 2017 году в случае временной нетрудоспособности осуществляется по следующей формуле:
Пособие по временной нетрудоспособности
Количество дней нетрудоспособности по больничному листу
Средний дневной заработок работника
Сумма заработка работника за расчетный период
Сумма заработка работника за расчетный период — это та сумма, которую сотрудник получил за 2 календарных года, предшествующих году наступления нетрудоспособности (ч. 1 ст. 14 Федерального закона от 29.12.2006 № 255-ФЗ). В этой сумме должны быть учтены все выплаты в пользу работника, на которые предприятие перечисляло страховые взносы в ФСС, то есть сюда входят зарплата, отпускные, надбавки, доплаты, премии и т.д.
При этом сумма указанных выплат за год не может превышать величину предельной базы по взносам в ФСС за соответствующий год (ч. 3.2 ст. 14 Закона от 29.12.2006 № 255-ФЗ). В 2015 году это было 670 000 руб. а в 2016 году – 718 000 руб. Таким образом, в расчете нельзя учесть больше 1 388 000 рублей. (670 000 руб. + 718 000 руб. = 1 388 000 рублей)
Сумму выплат за 2 последних года, т.е за весь расчетный период, необходимо сравнить со значением 24-кратного МРОТ, установленного на дату наступления временной нетрудоспособности. Если выплаты за расчетный период окажутся меньше, то при подсчете среднего заработка надо будет использовать именно 24-кратный МРОТ (ч. 1.1 ст. 14 Закона от 29.12.2006 № 255-ФЗ).
Расчет среднего дневного заработка.
Среднедневной заработок для расчета больничного в 2017 году определяется, исходя из заработка, начисленного в 2015-2016 гг. Этот период называют «расчетным», поскольку из него определяют заработок для пособия. Для этого общий доход делится на 730 дней (2015 год+2016 год = 730 дней). Если сотрудник в 2015 - 2016 годах был на больничном, то из 730 дней необходимо вычесть количество дней нетрудоспособности.
1. Рассчитанный средний дневной заработок умножается на количество рабочих дней, в течение которых работник был нетрудоспособен.
2. Полученный результат умножается на коэффициент стажа, который определяется следующим образом:
- если страховой стаж до 6 месяцев, то за каждый месяц больничного работник получит на более одного размера минимальной оплаты труда
- для страхового стажа 3-5 лет применяется коэффициент 0,6
- для страхового стажа 6-8 лет применяется коэффициент 0,8
- если страховой стаж превышает 8 лет применяется коэффициент 1,0
В страховой стаж входят все периоды трудовой или любой иной деятельности, при которой выполнялись страховые отчисленияв фонд социального страхования. Эта норма закреплена в статье 16 российского Закона № 255-ФЗ.
При расчете больничного листа надо обратить внимание на следующие:
— Оплата больничного листа в 2017 году в случае болезни или травмы осуществляется из 2-х источников: первые 3 дня оплачиваются из средств работодателя, остальные дни – из средств фонда соц.страхования. Если же больничный оформляется для ухода за больным родственником, по причине карантина, необходимости прохождения реабилитации в санатории, то его оплата в полном объеме осуществляется из средств ФСС.
— Расчет больничного листа осуществляется на календарные дни, приходящиеся на полный период болезни, за исключением дней, когда работник был отстранен от исполнения должностных обязанностей и ему на эти дни полагалась оплата труда. Списком подобных исключений приведен в статье 9 закона №255-ФЗ от 29.12.2006.
— Размер причитающегося к выплате пособия по нетрудоспособности рассчитывается на основе показателей средней заработной платы работника. Данный показатель определяется за 2 предыдущих года. Если человек трудится на данном месте работы менее 2-х лет, то в расчет принимаются данные, представленные его прежними работодателями.
Расчет больничного листа в 2017 году по новому. пример расчета
Расчет больничного листа в 2017 году по новому (пример расчета) произведем. используя следующие исходные данные.
— Сотрудник отсутствовал на работе в связи с болезнью с 15.03.2017 по 26.03.2017 (продолжительность — 12 дней).
— В 2016 году сотрудник находился на больничном несколько раз общей продолжительностью 15 дней
— Его заработок (за исключением больничных листов) за 2015-2016 годы в сумме составил 694 352 рубля. Это величина не превышает предельную базу для начислений в ФСС в размере 1 388 000 рублей и больше, чем 180 000 руб. определенной из МРОТ (7500руб.х24 месяца = 180000руб), поэтому в дальнейшем расчете надо использовать её. Имейте ввиду, что с 1 июля 2017 года МРОТ составит 7800 рублей.
— Продолжительность календарных дней за 2015-2016 годы за исключением болезни (продолжительность которой в нашем примере составляет 15 дней) равна 730 дней -15 дней =715 дней.
— Трудовой стаж равен 15 годам.
Определяем средний дневной заработок 694352руб./ 715дней =971,12 рублей.
Сумма по оплате больничного листа продолжительностью 12 дней составит 971,12 х 12=11 653,44 рублей.
Выплачивается в размере 100%, поскольку страховой стаж превышает 8 лет.
При этом 2913,36 рублей (971,12руб.х3 дня) необходимо выплатить за счет средств работодателя, оставшуюся сумму 8740,08 руб. следует предъявить в ФСС для возмещения.
Расчет больничного листа в 2017 году
Здравствуйте! В этой статье мы подробно рассмотрим особенности расчета больничного пособия в 2017 году.
- Как по больничному листу рассчитывается сумма к выдаче;
- Кто может ее получить, и что для этого нужно;
- В чем зависимость между размером выплаты и стажа больного, причины его нетрудоспособности;
- За чей счет производится выплата пособия.
О деталях того, как оплачивают больничный, когда-нибудь задумывается любой предприниматель с наемными сотрудниками. Работник вернулся после болезни с листком нетрудоспособности – что делать? Разумеется, выплатить пособие. ФСС компенсирует большую часть суммы, но рассчитать выплату и заполнить все документы согласно законам придется самому работодателю. Об этом мы и поговорим в нашей статье.
Больничный лист: кому и когда он положен
Больничный лист – документ установленной законом формы, выдаваемый медицинским учреждением гражданину для подтверждения его отсутствия на работе и невыполнения своих обязанностей по причине временной нетрудоспособности.
Согласно закону, право на выплаты по данному листу есть лишь у сотрудников, которые работают полный рабочий день, на территории работодателя. Работающие по гражданско-правовому договору тоже не вправе претендовать на больничный.
Нетрудоспособность в дни отпуска за свой счет, а также ареста не попадают под выплаты.
Например, если сотрудник взял неделю неоплачиваемого отпуска, но за два дня до возвращения на работу открыл больничный. Он проболел еще несколько дней, «продлив» таким образом свой отпуск. В этом случае пособие за первые два дня нетрудоспособности ему начислено не будет, при расчете будут взяты лишь дни, когда он должен был присутствовать на рабочем месте.
Получить небольшие деньги после болезни могут даже граждане, уволившиеся менее месяца назад. Пособие доступно всем застрахованным гражданам России, а также проживающим в РФ иностранцам и даже лицам, не имеющим гражданства. Но при условии того, что до момента заболевания гражданина, страхователь полгода исправно уплачивал за него взносы в Фонд.
Основаниями для получения в медицинском учреждении больничного листа могут быть:
- Собственная болезнь (травма);
- Заболевание у родственника в результате которого ему требуется уход;
- Приближение родов, послеродовой период для женщин;
- Карантин.
До недавнего времени ФСС строго относился к наличию у медицинского учреждения лицензии эксперта, но после ряда судебных разбирательств они снизили требования к сертификации.
Предъявить больничный лист в бухгалтерию по месту работы сотрудник обязан не позднее чем через полгода после своего выздоровления.
Ограничение дней выплаты больничного пособия
В определенных ситуациях законом предусмотрены ограничения максимального срока болезни, за который возможно получить пособие.
Перечислим основные случаи.
Вести учет оплаченных периодов по каждому сотруднику обязан сам работодатель. Если работник предъявляет после своего отсутствия больничный лист, но допустимый максимум выплат за этот календарный год он уже получил, то документ становится справкой, подтверждающей уважительную причину отгула.
Правила заполнения больничного листа
Справку, свидетельствующую о периоде нетрудоспособности, заполняет врач, однако, работодатель обязан проверить подлинность документа, отсутствие в нем ошибок.
Неверно оформленный лист иногда становится причиной отказа ФСС в возмещении оплаты пособия. Особенно часто встречаются ошибки в именах и датах.
Основные правила заполнения, актуальные для нынешнего года:
- Врач может оставить пустым поле «место работы», тогда верное название должен вписать работодатель строго гелевой ручкой с черными чернилами;
- Исправления, сделанные врачом, не допускаются. Поэтому если он ошибся при заполнении, то обязан сразу оформить дубликат;
- На документе должна стоять печать медицинского учреждения. Законом не установлено каких-либо требований к ее виду;
- Технические недочеты оформления (попадание печати на поля для заполнения) не могут стать для ФСС поводом не принять листок, при соблюдении главного условия – текст читается, и в нем нет фактических ошибок.
Расчет больничного листа
Разделим этот этап на несколько ступеней:
Шаг 1. Вычислить совокупную зарплату гражданина за два предыдущих календарных года.
Даже при уходе на больничный в конце 2017 года, расчет будет основываться на его зарплате с 1.01.2015 года по 31.12.2016 года.
Учитывать можно только выплаты, с которых оплачивались взносы в Фонд. Если работник устроился в вашу организацию менее двух лет назад, то придется получить справку о доходах с прошлого места работы, или запросить из Пенсионного Фонда.
Тут мы тоже встречаем ограничения. Фондом Социального Страхования определено максимальное значение, подлежащее страхованию. В 2015 году – 670 000 рублей, в 2016 – 718 000 рублей. Доход сотрудника, превышающий границу, придется округлить до максимально возможного размера.
Шаг 2. Вычислить средний суточный заработок.
Полученное после первого шага значение поделить на 730 (это постоянное усредненное количество дней в двух календарных годах).
Результат может получиться любым, но для дальнейших расчетов следует убедиться, что он больше минимума, равного МРОТ (в 2017 году это 246,58 рублей в день). Это значение едино для всех регионов России и действует до лета 2017 года. Если сумма получилась меньше, или вовсе равна нулю (гражданин не получал заработка, облагаемого страховыми взносами) – для дальнейших расчетов используется значение 246,58 рублей.
На начало 2017 года минимальный средний дневной заработок – 246,58 рублей. Максимальный – 1901,37 рублей.
МРОТ увеличится до 7800 рублей уже с июля этого года, соответственно минимальный дневной заработок возрастет до 256,44 рублей.
Чем больше стаж гражданина, как застрахованного лица, тем больше сумма пособия, которое он может получить после болезни.
Расчет стажа для больничного листа делается по схеме:
- Подсчитывается количество полных календарных лет, месяцев, дней, которые гражданин отработал на каждом месте, где за него выплачивались взносы в страховой фонд;
- Складываются значения раздельно по полным годам, месяцам, дням;
- Полученные слагаемые необходимо округлить. Сумма месяцев больше 12 – переводится в годы, а если дней больше 30 – они обращаются в месяцы. Таким образом, стаж округляется до лет, а остаток из неполных месяцев и дней отбрасывается.
Исключение . работники труда с тяжелыми и вредными условиями, или травмированные на производстве не по своей вине – для них пособие выплачивается полностью.
На уход за больным ребенком (это необязательно должен быть сын или дочь, заболеть может младший брат или сестра, племянник или внук), согласно приведенной ниже таблице оплачиваются только первые 10 дней, последующие – 50%.
Страховой стаж работника
Размер пособия относительно средней заработной платы
Восстанавливается стаж по данным трудовой книжки, справок с предыдущих мест работы или по запросу в ПФ.
Шаг 4. Значение, полученное по итогам третьего шага, умножить на количество дней, при которых согласно справке работник был нетрудоспособен.
При подсчете дней нужно быть предельно внимательным. Как показывает практика – здесь кроются самые частые ошибки. Например, больничный лист открытый 1 апреля, а закрытый 16 апреля равен 16 дням (а не 15!).
Не учитываются только некоторые дни, являющиеся исключением:
- Работник был отстранен от выполнения своих обязанностей согласно закону (например, за нарушение), или освобожден от работы с сохранением заработной платы;
- Работник был заключен под стражу, находился под арестом;
- Период проведения судебно-медицинской экспертизы;
- Дни простоя.
Сумму налога предварительно округлить до рублей. Полученное значение и будет величиной выдаваемого пособия.
Пример расчета больничного листа
Трудовой стаж . 7 лет.
Шаг 1 . Заработная плата за 2015 год – 573000 руб. (< 670000 руб.). За 2016 год – 530000 руб. (< 718000 руб.). 573000+530000 = 1 103 000 руб.
Шаг 2 . 1103000/730 = 1510,96 руб. (> 246,57 руб.)
Шаг 3 . 1510,96*80% = 1208,79 руб.
Шаг 4 . 1208,79*16 = 19340,16 руб.
Шаг 5 . 19340,16-13% = 16826,16 руб.
Первые три дня оплачивает работодатель (3154,92 руб.), остальное – Фонд Социального Страхования (13671,24 руб.).
Кто оплачивает больничный
Вначале пособие болевшему выплачивает работодатель, затем, после оформления и подачи в ФСС всех документов, ему компенсируют часть суммы – выплаты за четвертый и последующие дни нетрудоспособности.
Такая затратная для предпринимателя ситуация действует в случаях, когда подчиненный отсутствовал на рабочем месте из-за собственной болезни или травмы.
Для иных случаев (например, уход за больным родственником) ФСС возмещает больничный начиная с первого дня.
Уже сейчас в отдельных регионах страны (например, в Самарской области) действует экспериментальная система, когда выплаты по больничному листу ФСС начисляет сразу на индивидуальный счет работника.
На общероссийском уровне планируется ввести подобную систему с января 2018 года. То есть ФСС будет не компенсировать выплату работодателю, а самостоятельно начислять ее застрахованному лицу.
Когда оплачивается больничный
На расчет и начисление больничного пособия положено 10 рабочих дней с момента предоставления больничного листа. Согласно Трудовому Кодексу РФ, выплату сотрудник получает в день ближайшей зарплаты.
Если к этой дате работник все еще не предоставил документы, то сумма временно «замораживается» у работодателя.
Для возмещения средств, потраченных на оплату больничного, предприниматель должен предоставить в Фонд Социального Страхования по месту своей регистрации:
- Заявление, содержащее реквизиты предпринимателя и сумму выплаченного пособия;
- Расчет (форма 4-ФСС) с указанием среднего заработка, периода и причины нетрудоспособности застрахованного гражданина, его стаж;
- Копия листа нетрудоспособности.
Документы рассматриваются в среднем не более 10 рабочих дней.
Как оплачивается больничный в праздничные дни
Случается, что сотрудник заболевает и берет больничный в праздничные дни (к примеру, со 2 по 8 января). И к радости работника, пособие по временной нетрудоспособности он получит в полном объеме.
Выплаты осуществляются за календарные (а не за рабочие) дни. Вне зависимости от того, были они выходными или праздничными. Следовательно, больничный в праздничные даты оплачивается в общем порядке.
Правила и примеры расчета и начисления выплат по больничным листам
Государство гарантирует всем официально трудоустроенным гражданам компенсационные выплаты в случае временной нетрудоспособности.
Именно для этих целей работодатели делают отчисления в Фонд соцстраха.
Сумма, которая положена работнику и ее расчет будут зависеть от нескольких факторов.
Основания для оформления
Все вопросы, связанные с временной нетрудоспособностью граждан и оплатой этих дней, регулируются законодательно на государственном уровне.
Главный документ в данном вопросе это Федеральный закон «Об обязательном социальном страховании на случай временной нетрудоспособности и в связи с материнством» . принятый в конце 2006 года.
Для оформления листков нетрудоспособности может быть несколько причин :
- Болезнь самого гражданина;
- Уход за заболевшими членами семьи. чаще всего детьми;
- Больничный, в связи с беременностью и родами.
Больничный листок оплачивается только тем гражданам, за которых перечисляются взносы в Фонд социального страхования. За счет этих взносов и производятся данные выплаты, за вычетом первых трех дней, которые выплачиваются за счет средств предприятия, да и то не во всех случаях.
На весь срок действия листка нетрудоспособности за работником сохраняется его рабочее место, его нельзя уволить по инициативе работодателя. Когда заболевание приходится на отпуск. то последний автоматически продлевается на количество дней нетрудоспособности.
Последние изменения
Изменения, которые будут введены в действие в 2017 году, коснулись выдачи и расчета больничных листов по уходу за детьми.
- Больничный по уходу за детьми не будет предоставлен и оплачен, если лицо, осуществляющее уход, находится в декретном. оплачиваем отпуске или в отпуске без начисления зарплаты.
- Не положен больничный лист, если ребенку более 16 лет при лечении в стационаре.
- Установлена максимальная продолжительность оплаты пособия по временной нетрудоспособности в зависимости от возраста детей: менее 7 лет – 60 дней в год, с 7 до 15 лет – 45 дней в год, более 15 лет – 30 дней в год.
- При этом в случае, когда продолжительность одного периода болезни составляет более 10 дней, то все последующие дни будут оплачены только в 50 процентном размере, независимо от стажа.
Во всех остальных случаях расчет больничного аналогичен тому, каким он был в 2016 году. Его основные правила :
- Размер выплаты по листкам нетрудоспособности зависит от стажа работы и составляет от 60% до 100%. 60% оплачивается при стаже меньше чем 5 лет, 80% оплачивается при стаже от 5 до 8 лет, и 100% во всех остальных случаях.
- Для расчета суммы пособия берется зарплата за 2 предыдущих календарных года, если начислений нет, или работник не предоставил справку с предшествующего места работы, начисление производится исходя из минимальной суммы оплаты труда.
- Больничный можно предоставить работодателю в течение полугода после его закрытия.
- После того, как работник сдал свой листок нетрудоспособности, необходимо начислить пособие в течение 10 дней и выплатить с зарплатой.
- Если работник трудится не на одном месте, то ему выдается несколько больничных. Но при условии, что на рабочем месте по совместительству у него есть стаж в течение двух предыдущих календарных лет. В ином случае, выдача листка нетрудоспособности не положена, но работник может присоединить свои начисления к расчетной базе по основному месту работы.
- Из расчетной базы исключаются дни и суммы, когда работник находился на больничном, отсутствовал в связи с отпуском по беременности и материнству, и во всех прочих случаях, когда работодатель не перечислял за него взносы в ФСС.
В 2017 году принципы оформления и оплаты больничного листа останутся без существенных изменений. При этом работнику стоит учитывать особенности расчета и выплаты больничного в следующем году.
Расчет больничного листа в 2017 году: изменения, свежие новости, примеры. Общие положения
Действующая нормативная база регламентирует следующие основания для оформления больничного:
заболевание или травмы, которые привели к временной потере трудоспособности;
- карантин
- установка протеза
- лечение в санаторных условиях
- беременность
Оформление больничного листа в 2017 году осуществляется в рамках установленного порядка:
- Обязательный осмотр врачом, на котором подтверждается основание для оформления листа.
- По итогам осмотра врач может выдать больничный лист, который открывается с даты обращения в медучреждение.
Период, на который оформляется больничный лист, зависит от нескольких параметров. Предельный срок, который оформляется в медучреждении, составляет 30 дней. После первого визита больничный выдается на период, который не может превышать 10 дней. После чего срок действия может быть продлен в результате повторного визита. Кроме того, специальная комиссия может продлить больничный до 12 месяцев, если заболевание или травма имеют тяжелые последствия.
В зависимости от причины оформления больничного в 2017 году, действующие нормы определяют следующие максимальные сроки:
- уход за ребенком в случае его заболевания – от 30 до 60 дней в зависимости от возраста
- инвалидность – 5 месяцев
- беременность – 140 дней
Расчет больничного листа в 2017 году: изменения, свежие новости, примеры. Существенные особенности.
Оплата больничного листа в 2017 году осуществляется из двух источников: средства работодателя (первые 3 дня) и ФСС (начиная с 4-го дня). Если причиной оформления является уход за ребенком, то финансирование происходит исключительно из средств ФСС.
В следующих случаях работнику не удастся оформить больничный лист:
- нарушается установленный больничный режим
- деятельность осуществляется в рамках договора подряда
- если травма была получена в результате совершения противоправного действия
- если работник отстранен от выполнения обязанностей или осуществляет действия без соответствующих разрешений
- если больничный лист оформляется после окончания заболевания
Расчет больничного листа в 2017 году: изменения, свежие новости, примеры. Нюансы расчетов и выплаты.
Расчет больничного листа в 2017 году осуществляется по следующему алгоритму:
- Фиксация суммарной зарплаты, которую работник получил за последние два года
- Расчет среднедневного дохода. Для этого общий доход делится на 730 дней (для високосного года – 731 день)
- Полученный результат умножается на количество рабочих дней, в течение которых работник находился на больничном
- Применяется коэффициент стажа, который определяется исходя из следующих принципов:
- если стаж до 6 месяцев, то за каждый месяц больничного работник получит на более 1 МРОТ
- для стажа 3-5 лет применяется К 0,6
- для стажа 6-8 лет применяется К 0,8
- если стаж превышает 8 лет применяется К 1,0
Максимальная сумма выплаты сотруднику в течение года не может превышать 270 450 руб.
Расчет больничного листа в 2017 году. Пример расчета.
Общая сумма зарплаты работника за последние два года составляет 860 тыс. руб. При этом стаж работы достигает 9 лет и больничный оформляется на 10 дней. В таком случае размер выплаты составит:
860 000 / 730 х 10 х 1 = 11 780,82 руб.
Сумма, рассчитанная по больничному, выплачивается после возвращение работника на рабочее место при очередной выплате зарплаты. Из данной суммы будет удержан НДФЛ.
Кроме того, стоит учитывать следующие нюансы при расчете больничного в 2017 году:
- Если травма была получена на производстве или работник перенес профессиональное заболевание, то выплата по больничному составит 270 тыс. руб
- Если сотрудник заболел в течение отпуска, то необходимо обратиться в медучреждение. При этом больничный будет открыт с первого дня выхода на работу или перенесен на другой день по согласованию с работодателем
- Больничный по беременности или уходу за ребенком оплачивается исключительно из средств ФСС. В таком случае срок действия больничного регламентируется на законодательном уровне
- Если работник является совместителем и осуществляет свою деятельность сразу в нескольких компаниях, то он сможет оформить больничный в каждой организации
- Если между расторжением трудового контракта и болезнью работника временной промежуток менее 30 дней, то оформляется больничный с К 0,6 от суммы средней зарплаты на соответствующем месте работы.
Выплата больничного в следующем году осуществляется за счет работодателя и средств ФСС. Для оформления потребуется обратиться в медучреждение и получить соответствующую справку. При расчете выплаты учитываются следующие параметры:
- суммарный доход за последние два года
- количество дней на больничном
- стаж работы
Расчет больничного листа: основополагающие принципы и изменения в 2017 году
В основе расчета больничных лежит ряд ключевых правил, которыми следует руководствоваться каждому бухгалтеру. К их числу относятся следующие:
- Оплата больничного листа в 2017 году в случае болезни или травмы осуществляется из 2-х источников: первые 3 дня оплачиваются из средств работодателя, остальные дни – из средств фонда соц.страхования. Если же больничный оформляется для ухода за больным родственником, по причине карантина, необходимости прохождения реабилитации в санатории, то его оплата в полном объеме осуществляется из средств ФСС.
- Расчет больничного листа осуществляется на календарные дни, приходящиеся на полный период болезни, за исключением дней, когда работник был отстранен от исполнения должностных обязанностей и ему на эти дни не полагалась оплата труда. Со списком подобных исключений можно ознакомиться в статье 9 закона №255-ФЗ от 29.12.2006.
- Размер причитающегося к выплате пособия по нетрудоспособности рассчитывается на основе показателей средней заработной платы работника. Данный показатель определяется за 2 предыдущих года. Если человек трудится на данном месте работы недавно, то в расчет принимаются данные, представленные его прежними работодателями. Для расчета среднего заработка суммированная заработная плата за 2 года делится на 730.
- Размер пособия напрямую связан с продолжительностью страхового стажа. Если он не превышает 5 лет, расчет больничного осуществляется исходя из 60% среднего заработка. При стаже свыше 5 лет, но не более 8, применяется уже соотношение 80% от средней заработной платы. И, наконец, при стаже свыше 8 лет, размер больничного равен среднему заработку. При этом начиная с 11-го дня больничного пособие начисляется в размере ½ от среднего заработка, какой бы страховой стаж у вас не был.
- Расчет больничного листа в 2017 году осуществляется исходя из всех выплат, которые производились в пользу работника и с которых работодатель перечислял страховые взносы за предыдущие 2 года.
Как видите, изменения в расчете больничного листа в 2017 году практически не существенны. Для наглядности применения данных принципов попробуем показать, как рассчитать больничный лист в 2017 году на конкретном примере.
Предположим, некая Иванова Марина Николаевна, имея страховой стаж 7 лет, заболела в период с 16 по 25 января 2017 года. Соответственно, руководствуясь вышеупомянутыми правилами, для расчета среднего заработка нам необходим период 2015 и 2016 годов. По данным бухгалтерии ее суммарная заработная плата за 2015 год составила 480 000 рублей, а за 2016 год – 520 000 рублей. Таким образом, за предыдущие 2 года она в совокупности заработала 1 000 000 рублей. Обратите внимание, в этой сумме учтены все выплаты в пользу Ивановой М.Н., на которые предприятие, где она трудится, перечисляло страховые взносы во внебюджетные фонды.
Итак, средний заработок Ивановой М.Н. составляет 1 369,86 руб (1 000 000/730). Учитывая, что ее страховой стаж больше 5, но меньше 8 лет, используем коэффициент 0,8 (80%). Таким образом для расчета пособия за 10 календарных дней больничного применяется средний заработок из расчета 1 095,89 руб. (1 369,86 руб. х 80%). Соответственно, оплата больничного Ивановой М.Н. составит 10 958,90 руб. (1 095,89 руб. х 10 календарных дней).
Весьма удобно для расчета больных использовать бесплатный онлайн-калькулятор, который предлагают различные сервисы в интернете. Введя необходимую для расчета информацию, вы в течении нескольких секунд получаете расчет суммы пособия в соответствии со всеми действующими правилами и ограничениями, а также ссылками на законодательные акты.
Как оплачивается больничный лист в 2017 году, если заработок меньше МРОТ
Случается, что у работника, оказавшегося на больничном, в расчетном периоде отсутствует заработок, либо он крайне мал, не достигая даже размера МРОТ. В данном случае расчет больничного листа отталкивается именно от величины минимального размера оплаты труда. Приведем соответствующий пример расчета больничного листа в 2017 году.
Итак, предположим, что Иванова М.Н., которая участвовала в нашем предыдущем расчете, в расчетном периоде 2015 и 2016 годов не работала. Заменить эти годы на какие-то другие также не представляется возможным, так как она не находилась в декретном отпуске, а попросту не работала в эти годы. Заболела сотрудница в июле 2017 года сроком на 10 календарных дней.
В этом случае отталкиваться придется от размера МРОТ, который со второго полугодия 2017 года составит 7 800 рублей. Исчисляем средний заработок, умножив МРОТ на 24 месяца и разделив на 730. Его размер составит 256,44 руб. Теперь данную сумму умножаем на 80% исходя из имеющегося страхового стажа и получаем сумму дневного заработка для расчета больничного 205,15 руб. Соответственно, оплата больничного за 10 календарных дней составит 2 051,50 руб.
Расчет больничного листа в 2017 году: изменения, свежие новости, примеры. Каковы ограничения размера пособия по нетрудоспособности
Действующее законодательство ограничивает максимальный размер среднего заработка, отталкиваясь от которого определяется пособие. Предусмотрено, что сумма, которая служит базой для расчета пособия за каждый год, не должна быть больше лимита базы для начисления страховых взносов в этом же году. Учитывая, что в 2015 году этот лимит составлял 670 000,00 рублей, в 2016-м – 718 000 рублей, поделив сумму за 2 года на 730 получим лимит среднего заработка на 2017 год на уровне 1901,37 руб. На большую сумму ФСС просто не примет расчеты.
Расчет больничного листа в 2017 году: изменения, свежие новости, примеры. Как правильно исчислить страховой стаж для расчета больничного
Существуют определенные тонкости того, какие периоды можно включить в расчет трудового стажа для больничного, а какие нельзя. Перечень периодов, подлежащих включению в 2017 году, закреплен статьей 16 федерального закона № 255-ФЗ, а также Правилами Минздравсоцразвития РФ от 06.02.2007 № 91. В числе таких периодов государственная или военная служба. В то время как период работы по договорам ГПХ при расчете страхового стажа не учитывается. Если складывается ситуация, когда периоды как бы накладываются один на другой, то применяется один из них. Для подтверждения страхового стажа помимо записей в трудовой книжке могут использоваться трудовые договора, если вдруг запись в книжке отсутствует, военный билет, подтверждающий время прохождения службы, а также документы ИП, подтверждающие перечисление страховых взносов за период занятия предпринимательством.
Калькулятор больничного от сервиса Контур.Бухгалтерия поможет рассчитать размер пособия. Калькулятор доступен бесплатно и без регистрации. Для расчета суммы выплат по листу нетрудоспособности необходимо:
- На вкладке «Исходные данные» ввести даты из больничного листа.
- На вкладке «Сводная таблица» внести информацию о сотруднике за последние 2 года (или предшествующие годы, если сотрудница написала заявление о замене лет). Обозначьте районный коэффициент и укажите долю ставки при неполной занятости.
- На вкладке «Итоги» укажите трудовой стаж сотрудника и узнайте сумму больничного.
Расчет займет несколько минут. Если вы наемный работник, добавьте наш калькулятор в “Закладки”, чтобы при необходимости сделать расчеты больничного. Если вы бухгалтер предприятия, оцените удобство работы с калькулятором. В Контур.Бухгалтерии много других удобных инструментов для ведения учета и начисления зарплаты.
Бесплатные калькуляторы больничных, декретных, отпускных — это наши виджеты в открытом доступе. Если вы хотите быстро начислять зарплату, легко вести учет и отправлять отчетность через интернет, зарегистрируйтесь в онлайн-сервисе Контур.Бухгалтерия. Первые 30 дней работы — бесплатны для всех новых пользователей.
Правила расчета: больничный в 2018 году
В 2018 году правила расчета больничного пособия не изменятся. Но мы вспомним заявление о замене лет, которое сделал Минтруд еще в 2016 году.
При расчете пособий бухгалтер использует сумму заработка за два года (с января по декабрь) перед тем годом, в котором случилась травма, декрет или заболевание. Для расчета берутся выплаты, на которые делались начисления страховых взносов, т.е. исключаются периоды болезни, ухода за болеющими членами семьи или младенцем. И существует отдельное правило для сотрудниц, которые в эти предыдущие два года находились в декретном отпуске или отпуске по уходу за ребенком. Они могут заменить один или оба года расчетного периода на предыдущие годы, если это повысит пособие. Прежде ФСС допускал замену лет на любые более ранние годы. Но в 2016 году Минтруд разъяснил , что замена возможна только на ближайшие предыдущие годы. Если сотрудница написала заявление о замене лет на более ранние годы, то попросите ее переписать заявление.
Выплата пособия совершается за весь период болезни, на который оформлен больничный лист. Но есть исключения, которые перечислены в п.1 ст. 9 №255-ФЗ от 29.12.2006 .
Пример. Как выбрать расчетный период для больничного.
Сотрудница компании была в декретном отпуске, а после этого в отпуске по уходу за ребенком в 2016 — 2017 годах. В июне 2018 она выходит на работу, в августе заболевает и после выздоровления приносит больничный с 17 по 24 августа — восемь календарных дней.
Сотрудница ушла в декрет в феврале 2016 года и не работала почти весь расчетный период (2016-2017). Она пишет заявление о замене лет на 2012-2013 годы, когда у нее была руководящая должность и высокая зарплата. Но в связи с новыми разъяснениями Минтруда бухгалтер попросила ее переписать заявление о замене лет на 2013-2014.
После этого бухгалтер сделала расчеты двумя способами: на основании заработка за 2013-2014 годы и на основании заработка за 2015-2016 годы. При первом расчете пособие оказалось больше, оно и было назначено сотруднице.
Как рассчитать дневной заработок в 2018 году
Существует минимальный и максимальный заработок, границы которого нельзя нарушать. Чтобы вычислить дневной заработок в 2018 году, нужно облагаемые взносами доходы за 2016 и 2017 годы разделить на 730 дней и сравнить его с минимальной и максимальной величиной.
Минимальный заработок рассчитывается по МРОТ. С мая 2018 он составляет 11 163 рубля. Если сотрудник трудится неполный рабочий день, то заработок нужно соответственно сократить. Если в регионе применяется повышающий коэффициент, то его необходимо применить. В базовой части минимальный среднедневной заработок составит в 2018 году 367 рублей (11 163 рублей * 24 мес. / 730 дней).
Максимальный заработок ограничивается той предельной суммой выплат за год, с которой платятся взносы в ФСС. Для 2017 года это 718 000 рублей, для 2018 — 815 000 рублей. Таким образом, максимальный дневной заработок в 2018 году составит (718 000 + 815 000) / 730 = 2 100 рублей.
Если дневной заработок сотрудника оказался ниже минимального, то больничный рассчитывается, исходя из МРОТ. Если заработок превысил максимальный, то для расчета больничного применяют установленную максимальную величину.
Как размер больничного зависит от трудового стажа в 2018 году
Размер больничного пособия зависит также от стажа работника. Перечень документов для подтверждения страхового стажа приводится в разделе 2 Правил подсчета и подтверждения страхового стажа .
- Если стаж работника меньше полугода, то сначала нужно рассчитать среднедневной заработок и сравнить его с минимальным по МРОТ. Среднедневной заработок рассчитывается по формуле: совокупный заработок сотрудника / 730 дней. Дневной заработок по МРОТ равен 367 рублей. Пособие оформляют, исходя из той величины среднедневного заработка, которая окажется больше.
- Если стаж работника от полугода до 5 лет, то среднедневной заработок умножается на 60%. При этом важно следить, чтобы среднедневной заработок был не выше максимального.
- Если трудовой стаж от 5 до 8 лет, то среднедневной заработок нужно умножить на 80%. Также сравниваем среднедневной заработок с максимальным.
- И если трудовой стаж работника более 8 лет, то для расчета больничного мы берем 100% среднедневного заработка. Также следим за величиной дневного заработка.
Все это справедливо для случаев, когда сотрудник болеет сам, ухаживает за больным ребенком в больнице или ухаживает дома за взрослым членом семьи. Если же сотрудник ухаживал за болеющим ребенком дома, то за первые 10 дней больничного он получает сумму среднедневного заработка, умноженную на проценты, указанные выше, а за последующие дни больничного при любом стаже работник получает 50% дневного заработка.
Больничные начисляются, даже если работник уволился из компании, а затем в течение 30 дней заболел и открыл больничный лист. Тогда вне зависимости от стажа при расчете больничного умножаем среднедневной заработок на 60%.
Также существуют лимиты, по которым оплачивается больничный по уходу за ребенком или другим членом семьи:
- Если ребенку меньше 7 лет, то оплачиваются 60 дней ухода за ним в году (или до 90 дней в году, в зависимости от заболевания).
- Если ребенку от 7 до 15 лет, оплачиваются 45 дней ухода в году и не больше 15 дней при каждом случае болезни.
- Если ребенок старше 15 лет, оплачиваются не более 30 дней в году и не больше 7 дней при каждом случае болезни. То же касается взрослых родственников, которым нужен уход по болезни.
Пример расчета больничного по уходу за болеющим ребенком
Сотрудница принесла в бухгалтерию больничный по уходу за ребенком с 10 по 23 апреля 2018 года (14 календарных дней). Ребенку 5 лет, в 2018 году он впервые болел и принимал лечение дома. Стаж сотрудницы — три года, и бухгалтер рассчитала пособие за первые 10 дней болезни, исходя из 60% заработка, а последующие 4 дня — исходя из 50% заработка. Заработок за 2016 год составил 420 000 рублей, а за 2017 год — 480 000 рублей. Эти суммы меньше максимальных лимитов.
Пособие за первые 10 дней составит:
(420 000 + 480 000) / 730 * 60% * 10 дней = 7 397,26 рублей.
Пособие за последующие 4 дня составит:
(420 000 + 480 000) / 730 * 50% * 4 дня = 2 465,75 рублей.
Итого, размер пособия: 7 397,26 + 2 465,75 = 9 863,01 рублей.
Расчет больничного в 2018 году на видео
Какие дни оплачивает ФСС и предприятие
Страхователь оплачивает первые три дня больничного в случае заболевания или травмы работника. Фонд оплачивает последующие дни болезни сотрудника или весь период больничного, если сотрудник ухаживал за больным членом семьи.
Контур.Бухгалтерия — удобный онлайн-сервис для совместной работы бухгалтера и руководителя предприятия. Ведите учет в нашем сервисе, начисляйте зарплату и больничные, отправляйте отчетность. Первые 30 дней работы бесплатны для всех!
Дни нетрудоспособности работников, наступившие в результате болезни, а также при необходимости ухода за больными родственниками, по-прежнему должны быть оплачены. Работодатели также должны компенсировать предъявленные больничные листы, выданные при наступлении отпуска по беременности и родам. Существенных изменений при расчете листков нетрудоспособности в 2017 году не предвидится. Представленный материал дает ответ на следующий вопрос ― как оплачивается больничный лист в 2017 году.
Основания для выдачи больничного
Работающие граждане вправе рассчитывать на получение компенсации по временной нетрудоспособности. Основанием служит предъявление работодателю больничного листа. Документы выдаются при следующих обстоятельствах:
- болезнь самого работника;
- необходимость ухода за больными членами семьи, в том числе за несовершеннолетними детьми;
- оформление отпуска по беременности и родам (БиР).
Для оплаты больничные листы требуется предоставить не позднее чем через 6 месяцев после окончания периода нетрудоспособности.
Оплата больничного листа
Как оплачивается больничный лист? Право на получение компенсации по листку нетрудоспособности имеют лишь работающие граждане. Выплаты осуществляются за счет средств ФСС, однако часть перечислений может относиться к расходам непосредственно самих работодателей. Так, за их счет производится оплата первых 3-х дней болезни, если заболел сам работник.
Произвести начисление по предъявленному больничному требуется в течение 10 дней. Оплата больничных листов в 2017 году должна быть совершена в ближайшие дни выдачи заработной платы.
Показатели для расчета больничного
Для того чтобы определить суммы выплат по листкам нетрудоспособности, необходимо учесть следующие факторы:
- Условия получения больничного листа (заболевание, уход за больным родственником, отпуск по беременности и родам).
- Средний заработок из расчете полученных доходов за 2 последних года.
- Стаж работника.
Размер стажа
Как начисляется больничный лист от стажа? Объем оплаты осуществляется исходя из стажа сотрудника. В 100% размере листок нетрудоспособности компенсируется, если стаж составляет более 8 лет. 80% ― при наличии трудовой деятельности от 5 лет. В случае, когда этот показатель ниже, рассчитывать можно лишь на 60% больничного.
Если производится расчет больничного листа по беременности и родам, то стаж не учитывается. Листок нетрудоспособности оплачивается полностью, вне зависимости от продолжительности трудовой деятельности. Исключение составляют лишь ситуации, при которых продолжительность стажа работника не более 6 месяцев. Тогда начисление производится из расчета МРОТ. Данное правило актуально для определения суммы и больничных, и отпусков по БиР.
Средний заработок
Расчет больничного листа в 2017 году также будет зависеть от заработка застрахованного лица за предыдущие 2 года. То есть если период нетрудоспособности наступил в 2017 году, потребуется взять данные о доходах работника за 2015 и 2016 годы. Берутся во внимание все поступления, облагаемые страховыми взносами. То есть не учитываются суммы пособий по болезни, периоды отпуска по уходу за детьми, беременности и родам.
Суммарный заработок делится на количество календарных дней в году ― 730 дней. Из этого показателя также исключаются дни болезни и декретные отпуска. В 2017 для определения среднего заработка по отношению к оплате больничного используют 730, при расчете отпуска по БиР ― 731 день.
Если полученный средний заработок оказался ниже установленной величины МРОТ, то расчет пособия следует производить исходя из этого показателя. Подобные ситуации встречаются, если работник не имеет достаточное количество стажа.
Существует и верхний порог для определения среднего заработка. Доходы за 2015 год не должны превышать 670 000 рублей. Подобный предельный показатель для доходов 2016 года будет известен несколько позже.
Для женщин, находящихся ранее в отпуске по уходу за ребенком, существует возможность заменить расчетные предыдущие 2 года иными, если это приведет к увеличению пособия. Например, перед наступлением нетрудоспособности в 2017 году сотрудница находилась в отпуске по уходу за ребенком с 2014 по 2016 год. Оплата больничного листа в 2017 году возможна из расчета среднего заработка за более ранние периоды, пришедшиеся до 2014 года (при их наличии).
Пример расчета
Расчет больничного листа в 2017 году по новому (пример расчета) производится на основании следующих данных: продолжительность периода нетрудоспособности, размер заработка за предыдущие 2 года, общий стаж работника.
Пример начисления больничного листа.
Сотрудник отсутствовал по причине болезни с 17.01.2017 по 28.01.2017 (12 дней). Его заработок (за исключением больничных листов) за 2015-2016 годы в суммарном объеме составил 598 166 рублей. Продолжительность календарных дней за 2015-2016 годы за исключением болезни (15 дней) равна 730-15=715 дней. Трудовой стаж равен 12 годам.
Как начисляется больничный лист по болезни?
Определяем средний заработок 598 166/715=836,60 рублей. Сумма по оплате больничного листа продолжительностью 12 дней составит 836,6*12=10039,2 рублей. Выплачивается в размере 100%. При этом 2509,8 рублей (836,6*3 дня) необходимо выплатить за счет средств работодателя, оставшуюся сумму 7529,4 следует предъявить в ФСС для возмещения.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации