
Как начать инвестировать с нуля: секреты миллионеров-инвесторов. Как начать инвестировать деньги: Инструкции и примеры Инвестиции как начать с нуля
Вы узнаете, кто такие инвесторы и на чем они зарабатывают, что делать, чтобы стать успешным инвестором и какой нужен стартовый капитал для этого. А еще мы расскажем о главных ошибках начинающих инвесторов и как действовать, чтобы их не допустить.
Ставки по вкладам в России падают, и уже даже депозит под 6% считается выгодным. Такие условия не устраивают? Тогда эта статья для вас.
С вами Елена Зайцева, финансовый консультант и практикующий инвестор. Я расскажу о доходных и доступных вариантах для размещения средств и дам подробную инструкцию, как начать успешно инвестирование с нуля.
Читайте до конца - бонусом будет обзор главных ошибок новичков, из-за которых вместо прибыли получается убыток.
1. Кто такие инвесторы
В образе инвестора представляется бизнесмен с миллионным капиталом? Это стереотип. Даже если вы вложили в акции Газпрома всего 1 000 рублей, вы уже инвестор.
Инвестор - лицо, которое размещает денежные средства в различные активы. Его цель - увеличение вложенной суммы.
К инвестициям относится любое финансовое вложение, даже открытие банковского вклада. Но только депозиты не принесут большого дохода, в портфеле должны быть разные инструменты.
Инвестировать средства можно в:
- ценные бумаги;
- недвижимость;
- драгоценные металлы;
- антиквариат;
- криптовалюту;
- компании, предлагающие микрозаймы;
- стартапы (венчурные вложения);
- валюту и др.
Некоторые инвесторы размещают деньги и в необычные объекты. Например, один из моих клиентов вкладывает средства в коллекционные вина, другой - в автомобили.
Заблуждение, что для инвестирования нужно профильное образование или глубокие знания рынка. Эти факторы дают преимущество, но начать вкладывать в простые инструменты можно и без них.
Инвестором может стать каждый. Но для получения прибыли нужны не только денежные средства, но и продуманная стратегия.
2. Самые популярные инструменты инвестирования
Направлений для вложения средств множество. Они различаются по доходности, уровню риска, сроку окупаемости, надежности и т.д.
Среди профессиональных инструментов популярны:
- Банковские депозиты - классические вклады почти безрисковые, но их доходность едва ли перекрывает инфляцию.
- Облигации - ценные бумаги с максимальной надежностью, отдача от вложений на уровне 8-12%.
- Акции - дают инвестору право получать часть прибыли компании, относятся к вложениям со средним и высоким уровнем риска.
- ПИФы - уже сгруппированный по различным признакам портфель активов, доходность приобретенной доли пропорциональна прибыли всего фонда.
- Недвижимость - приобретается для последующей перепродажи или сдачи в аренду.
- Драгоценные металлы - вкладывайте в слитки, монеты или обезличенные счета.
Ниже в таблице сравнение надежности и доходности этих инструментов:
| № | Инструмент | Уровень риска | Уровень доходности |
| 1 | Банковские депозиты | низкий | низкая |
| 2 | Облигации | низкая | средняя |
| 3 | Акции | высокий/средний | высокая |
| 4 | ПИФы | высокий/средний | высокий/средний |
| 5 | Недвижимость | средний | средний |
| 6 | Драгоценные металлы | средний | средний |
Обычно в портфеле инвестора от 3 инструментов. Такой подход минимизирует риски и повышает эффективность вложений.
Подробнее о выборе инструментов для инвестирования смотрите в этом ролике:
3. Как стать инвестором - с чего начать
Инвестиционная деятельность связана с повышенными рисками. Чтобы вероятность потерять деньги была минимальной, подготовьтесь к их размещению заранее.
Вне зависимости от выбранного инвестиционного направления, вам предстоит пройти 5 базовых шагов. Пошаговая инструкция ниже.
Шаг 1. Изучаем базовые понятия и законы экономики
Рынок цикличен. Ни один инструмент не растет и не падает постоянно. Чем выше потенциальная доходность, тем больший риск вы принимаете. Эти и другие законы рынка - база, которую необходимо знать.
Способов получить нужную информацию достаточно:
- специальная литература - например, книги Роберта Кийосаки, Элиса Шрёдера и Бодо Шефера из года в год входят в ТОП лучших;
- тренинги и вебинары - есть множество предложений для новичков, включая бесплатные;
- консультации практикующих финансистов - специалисты готовы делиться своими знаниями и опытом за вознаграждение.
Важно обдумывать полученную информацию и не принимать всё на веру. Некоторая ее часть недостоверна и приносит не пользу, а вред.
Шаг 2. Готовимся психологически
Предугадывать рынок сложно. Например, вы рассчитывали на прибыль, а цена актива сильно упала. В такой ситуации важно сохранить контроль над собой и принять верное решение.
Будьте готовы к трудностям. Заранее продумайте сценарий действий в непредвиденных обстоятельствах. Так при при их наступлении вы не растеряетесь и поступите верно.
Шаг 3. Собираем стартовый капитал
Если сейчас свободных средств для инвестирования нет, то сконцентрируйтесь на формировании капитала.
Регулярность и финансовая дисциплина - составляющие успеха в накоплении средств.
Заранее спланируйте план по откладыванию денег на стартовый капитал и не отступайте от него ни при каких обстоятельствах.
Увеличьте доходы. Так вы достигните цели быстрее. Например, устройтесь на подработку или продайте ненужные вещи.
Уделите время и оптимизации расходов. Внимательно проанализируйте траты. Обязательно найдутся статьи, которые можно сократить или вовсе исключить без ущерба для качества жизни.
Шаг 4. Изучаем словарь инвестора
При чтении книг, анализе документации или просмотре обучающих видео вы столкнетесь с новыми терминами и понятиями. Если их будет слишком много, вы просто не поймете транслируемое.
Конечно, запись можно остановить и посмотреть значение слова. Но если это оффлайн тренинг или прямой эфир? Лучше, если основные термины вы узнаете заранее. Это облегчит восприятие информации.
Шаг 5. Выбираем стиль, который интересен
Определитесь с целью и допустимым уровнем риска. Хотите заработать, но не готовы терять деньги? Выбирайте консервативную стратегию. Потенциальная прибыль важнее возможного риска? Вам подойдет агрессивный стиль.
Подумайте и о сроках. Например, если отдачу вы хотите получить через год-два, то выбирайте облигации и акции. Если нацелены на долгосрочную перспективу - рассмотрите недвижимость.
4. Какой нужен стартовый капитал
Не обязательно начинать с миллионных вложений. На деле цифры в разы скромнее. Например, для покупки ПИФов достаточно иметь 5 000 рублей, а на приобретение акций хватит и 1 000.
Для инвестирования не нужен большой стартовый капитал. Но чем больше вложенная сумма, тем выше потенциальная отдача.
Начинайте с 50-100 тыс. рублей. Этой суммы достаточно, чтобы понять основные правила рынка на практике, а в случае успеха доходность будет ощутимой. Но не вкладывайте на старте сразу весь капитал. Когда опыта недостаточно, риск потерять инвестируемую сумму максимален.
Начните с маленьких сумм, размещая их в разные инструменты. Так вы найдете оптимальные варианты для вложений. А потом, когда появится уверенность, увеличивайте объем инвестиций.
5. 5 правил успешного инвестора
“Волшебной таблетки”, проглотив которую любой желающий станет успешным инвестором, не существует. Даже опытные трейдеры ошибаются и теряют немаленькие суммы.
Но кое-какие эффективные приемы я назову. Читайте подборку из 5 проверенных способов добиться успеха в инвестировании.
Правило 1. Диверсифицируйте риски
Иначе говоря, не складывайте все яйца в одну корзину. Пусть в портфеле будет 3-4 или даже больше активов. Так вы минимизируете риски.
Если в портфеле только один инструмент, то его падение приведет к убытку. Когда активов несколько, отрицательная доходность по одному из них не так критична.
Диверсифицируйте правильно. Например, если вы вложите деньги в акции и облигации Сбербанка, то при неэффективной деятельности эмитента вас не удовлетворит доходность обоих инструментов.

Выбирайте несмежные друг с другом отрасли. Как вариант, одну часть средств разместите в облигации, а на другую откройте обезличенный металлический счет.
Правило 2. Ставьте четкую цель
Не инвестируйте ради заработка какой-то виртуальной суммы денег. Пусть ваша цель будет оцифрована и привязана к конкретному периоду. Но хорошо подумайте - достижима ли задача?
Уже есть понимание, к чему вы стремитесь? Тогда пропишите шаги для достижения цели.
Пример:
Вы хотите заработать 300 тыс. рублей за год. Это не менее 25 тыс. рублей ежемесячно. При стартовом капитале в 1 млн рублей доходность должна быть на уровне 30%. Пропишите, какие инструменты способны привести к такому результату.
Регулярно сверяйте фактические результаты с запланированными. При расхождениях обязательно вносите корректировки. Так вы всегда будете видеть актуальную ситуацию.
Правило 3. Ищите единомышленников
Привычно думать, что инвестирование - индивидуальная деятельность. Но общение с единомышленниками для обмена опытом не помешает.
Необязательно встречаться с “коллегами” вживую. Используйте возможности интернета. Тематические группы и форумы - кладезь полезной и ценной информации.
Но не только забирайте знания, но и отдавайте - поделитесь своими идеями. Старайтесь использовать финансовую терминологию, это подчеркнет ваш профессионализм и владение темой.
Правило 4. Не останавливайтесь после потери
Сделки, которые приносят убыток вместо ожидаемой доходности, неизбежны. Но именно их анализ дает опыт для дальнейшего успеха.
Не прекращайте инвестирование после потери средств. Просто сделайте правильные выводы и двигайтесь дальше.
Правило 5. Постоянно обучайтесь
Есть мнение, что лучшее инвестирование - вкладывание денег в себя. Постоянно пополняя запас знаний, вы расширяете свои возможности.
Подойдите к своему обучению с умом, и вы с лихвой вернете потраченные средства.
Но внимательно анализируйте полученную информацию. Не все вебинары и тренинги, особенно бесплатные, сделаны аккредитованными и квалифицированными инвесторами. Часто они приносят вред вместо желаемой пользы.
6. Главные ошибки начинающих инвесторов и как их избежать
В заключении расскажу о 4 основных ошибках новичков в инвестировании и дам советы, как их не допустить.
Читайте внимательно - это подборка ценна тем, что составлена исходя из реального опыта.
Нехватка стартового капитала
Для получения опыта достаточно 50-100 тыс. рублей. Но заработать с них 1 млн будет сложно.
Когда вы найдете подходящие инструменты, вам потребуется больший капитал. Пусть к этому моменту он уже будет собран. В противном случае придется тратить время на его формирование, а ситуация на рынке за это время изменится - вероятно, выбранные инструменты потеряют свою инвестиционную привлекательность.
Погоня за быстрыми деньгами
Какой-либо инструмент обещает быстрый и высокий заработок? Помните, что большой доход связан с повышенным риском.
Не стремитесь заработать быстро. Лучше сформируйте стратегию, которая обеспечит вам регулярный доход в течение долгого времени.
Недостаток знаний о выбранном инструменте
Не вкладывайте деньги, если принцип работы инструмента вам неясен. В противном случае в критической ситуации вы не сможете быстро принять правильное решение. Почти всегда такие инвестиции приносят убыток.
Не торопитесь. Получите как можно больше информации о новом способе инвестирования. Вкладывайте деньги только тогда, когда вы полностью разберетесь в инструменте.
Использование резервных или заемных средств для инвестирования
На инвестиции отправляйте только свои свободные средства.
Если вы вкладываете целевые деньги или средства из “подушки безопасности”, то при неудачном вложении вы легко потеряете финансовую устойчивость и/или не достигните намеченной цели.
Инвестировать в кредит еще хуже - при потере вы не только сами останетесь без денег, но и попадете в должники.
7. Запомнить
- Чем больше ожидаемая доходность, тем выше риск от вложений.
- Размещайте деньги в разные инструменты, не связанные между собой.
- Не вкладывайте резервные, целевые и кредитные деньги.
- Инвестируйте только в инструменты, принцип работы которых вы понимаете.
Желаю успешного старта!
Меня часто спрашивают, куда вкладывать деньги и как начать инвестировать правильно. Поэтому я решил создать универсальную инструкцию по инвестированию, ознакомившись с которой, любой человек мог бы начать инвестировать и реализовать свои финансовые цели. Перед вами уникальный пошаговый алгоритм, который позволит вам избежать дорогостоящих ошибок при инвестировании.
Несомненно, у каждого человека своя уникальная ситуация, но общие принципы, которыми необходимо руководствоваться при инвестировании, будут одинаково полезны во всех случаях.
Чтобы начать инвестировать правильно, вам придется пройти 8 обязательных шагов, ни один из которых нельзя пропустить или «перепрыгнуть».
Шаг 1. Оцениваем текущее финансовое состояние и приводим в порядок свои личные финансы.
- Определите и запишите в цифрах свои доходы – источники доходов, их регулярность и стабильность, размер в валюте дохода.
- Распределите свои расходы по укрупненным статьям и категориям: регулярные, нерегулярные, разовые.
Вспомните какие у вас есть активы – всё чем вы владеете (квартира, машина, дача, вклады в банках, ценные бумаги, бизнес, страховки и т. п.) и сколько они стоят. - Укажите сколько прибыли приносят вам каждый актив ежегодно, и какова его рентабельность в % от стоимости. Вполне вероятно, что большая часть ваших активов окажется неприбыльными, или вообще приносящими только дополнительные расходы. На этом этапе это нормально, не пугайтесь.
- Вспомните какие у вас есть пассивы – ипотека, кредиты и другие долги, обязательства платить страховые взносы и налоги. Запишите суммы расходов, которые вы несете по своим обязательствам ежегодно, и какова их процентная стоимость к величине долга.
- Подсчитайте, насколько ваши доходы превышают ваши расходы – так вы узнаете свой «инвестиционный ресурс», а также насколько ваши активы больше ваших пассивов – это ваш «чистый капитал». Нормальным считается значение инвестиционного ресурса не меньше 10–20% вашего дохода. Если ваш инвестиционный потенциал получился ниже 10% от дохода или вообще отрицательным – необходимо предпринять дополнительные меры по «финансовому оздоровлению» вашего бюджета. В этом вам смогут помочь наши специалисты.
Крайне важно на этом шаге быть честным с самим собой , не стараться приукрашивать ситуацию, а зафиксировать все как есть. Это Очень Важно! Это фундамент вашего будущего финансового плана. И создать хороший финансовый план без качественного фундамента, увы, не получится.
По окончании первого шага вы должны ясно понимать сколько денег к вам приходит, куда они расходуются, сколько остается, как долго вы сможете прожить если основной источник дохода внезапно иссякнет и сколько времени вам понадобится на его восстановление.
Шаг 2. Создаем финансовый резерв.
И государства и банки и коммерческие предприятия создают финансовые резервы для использования их в случае необходимости. Так же стоит поступить и вам. Финансовый резерв имеет не только практическое, но и важное психологическое значение – он дает непоколебимое чувство уверенности! Просто осознавание того факта, что у вас ЕСТЬ ДЕНЬГИ на случай мелких неприятностей уже повышает уровень психологического комфорта в вашей жизни. Таким образом, финансовый резерв является очень недорогим и эффективным способом сделать вашу жизнь менее стрессовой и более комфортной.
Практическое значение финансового резерва заключается в возможности финансирования за его счет ваших регулярных расходов, в случае если основной источник доходов вдруг иссякнет, а также покрытия небольших непредвиденных расходов вроде ремонта автомобиля или услуг стоматолога.
Финансовый резерв желательно хранить в той валюте, в которой происходят ваши регулярные расходы. Для хранения финансового резерва можно использовать любой банк, отвечающий следующим критериям:
- Банк входит в систему страхования вкладов.
- Банк входит в ТОП 50 российских банков по уровню активов. (рейтинг банков доступен на сайте banki.ru . Или банк является дочерней структурой другой крупной международной компании (таких как CityBank, Raiffeisen, Societe Generale, ЮниКредит, ОТП Банк, Home Credit и т. д.)
- Выбирайте такой банк, пользоваться которым вам будет удобно — удобно расположенный, с удобным графиком работы — чтобы вам не приходилось брать выходной, чтобы попасть в банк.
При этом непосредственно для размещения средств рекомендуется открыть текущий/накопительный или депозитный счет, отвечающий следующим ОБЯЗАТЕЛЬНЫМ условиям:
- Возможность пополнения от комфортных для вас сумм.
- Возможность частичного снятия средств со счета без потери процентов.
- Ежемесячная капитализация.
- Процентная ставка при этом не является определяющим условием, однако она не должна быть ни слишком большой (по сравнению с другими предложениями), ни самой маленькой.
Теперь пополняем финансовый резерв до рассчитанного нами необходимого размера.
Шаг 3. Обозначаем цели и задачи инвестирования.
Нужно определить и записать:
- Что вы хотите сделать в этой жизни, чего вы хотите достичь, какой опыт получить, какими активами хотите обладать, какое наследство и оставить после себя и т. д.
- В какой валюте вы в последующем планируете тратить средства для достижения своих целей.
- Напротив каждой цели необходимо указать сколько денег в текущих ценах необходимо для ее реализации, и срок к которому цель должна быть достигнута.
- Также нужно проранжировать цели по важности и приоритетности. То есть – если у вас не будет получаться реализовать всё-всё-всё, то что вы бы хотели реализовать непременно, а что – «по возможности».
Шаг 4. Определяем свой риск-профиль.
Т. е. формулируем и формализуем на какие финансовые риски вы готовы пойти ради достижения своих финансовых целей, а что для вас может быть абсолютно не приемлемо в плане инвестирования. Например, некоторые люди готовы к временному снижению стоимости своих активов на 30-50%, а для кого-то даже 5% убыток в течение календарного года будет крайне некомфортен в психологическом плане.
Определить свой риск профиль вы можете с помощью или самостоятельно, пройдя небольшое тестирование.
Шаг 5. Разрабатываем инвестиционную стратегию.
- Определяем размер и периодичность инвестиций – единовременно или регулярно.
- Сколько времени вы лично готовы уделять на управление своими инвестициями.
- Какие риски вы готовы принять на себя в процессе инвестирования, а какие лучше диверсифицировать или захеджировать, т. е. «продать» (валютный, страновой, отраслевой)?
- Какие виды и типы активов вы будете использовать.
- Определяем «допустимые границы» при выборе инвестиционных инструментов. Например, некоторым людям религиозные или личные убеждения не позволяют инвестировать деньги в компании производящие алкогольную, табачную продукцию и товары военного назначения. Другие не допускают и мысли о вложениях средств в российскую экономику вообще. А для кого-то возможность защитить свои активы от любых посягательств со стороны государства и третьих лиц может являться определяющим фактором при разработке инвестиционной стратегии.
- Оцениваем какие налоги вам придется платить в связи с инвестиционным доходом и заранее просчитываем возможности их минимизации.
- Прописываем алгоритмы принятия инвестиционных решений – т. е. на какие условия вы будете обращать внимание и учитывать при принятии инвестиционных решений, какие именно действия вы будет предпринимать при том или ином развитии событий.
- Как регулярно или в связи с какими причинами вы будете пересматривать и вносить изменения в свою инвестиционную стратегию.
Шаг 6. Проводим стресс-тестирование нашей стратегии по схеме «А что…, если…?».
Спросите себя:
- Что случится с моей семьей и моими инвестиционными планами, если меня уволят, и я некоторое время не смогу найти новую работу?
- Что случится с моими инвестиционными планами, если меня затопят соседи сверху и нужно будет делать ремонт в квартире?
- А что случится с моими инвестиционными планами, если я сам или другой член семьи вдруг серьезно заболеет?
- А если я умру, какие дополнительные расходы возникнут у моей семьи в связи с моими похоронами и где они возьмут на это деньги? Где, как и на что будет жить моя семья после моей смерти?
- Какие еще негативные факторы могут повлиять на реализацию моих планов?
По итогам данного этапа вырабатывается защитная инвестиционная стратегия, которая позволит не отказываться от своих инвестиционных планов под воздействием неблагоприятного стечения обстоятельств и реализации типовых жизненных рисков. Мы можем помочь вам заранее определить, что именно необходимо защитить – здоровье, жизнь, имущество, и подберем подходящие страховые продукты.
Шаг 7. Выбираем способ инвестирования.
На данном этапе нужно решить:
- Услугами каких компаний воспользоваться?
- Каким способом вносить деньги?
- Как вы будете получать свой инвестиционный доход?
- За что конкретно, кому и сколько вы будете при этом платить? (комиссии, налоги)
Теперь вы готовы приступить к основному – собственно инвестированию. Осталось только сформировать инвестиционный портфель и непосредственно НАЧАТЬ инвестировать .
Шаг 8. Формируем инвестиционный портфель.
- Подбираем конкретные инвестиционные инструменты в соответствии с вашей инвестиционной стратегией.
- Приобретаем выбранные активы.
После завершения всех 8 шагов, у вас появится:
- Ясность и порядок и в личных финансах.
- Финансовая подушка на 3–6 месяцев.
- Чувство безопасности и уверенности в завтрашнем дне.
- Грамотно составленный инвестиционный портфель.
- Четкий и понятный план дальнейших действий, в соответствии с которым вы будете создавать и увеличивать ваш капитал.
Поздравляю вас, теперь вы знаете, как начать инвестировать правильно! Вы можете пройти первые шаги самостоятельно или на любом этапе. Мы всегда будем рады вам помочь. Добавьте эту страницу в закладки, чтобы не потерять ценную информацию. Начинайте инвестировать, и у вас всё получится!
В статье освещены основные вопросы инвестирования с нуля: от стадии, когда даже ещё нет стартового капитала, до выбора инструментов и особенностях работы каждого из них.
Основная наша мысль в том, что стать инвестором может каждый, главное – сильное желание и последовательность действий.
Стартовый капитал – это ключевой компонент любой инвестиции. Если нет денег, что, собственно, можно инвестировать? Далее попробуем дать несколько рекомендаций, как создать начальный капитал. Хочется предупредить начинающих инвесторов: не вкладывайте никуда последние деньги или те деньги, которые предназначены для покрытия обязательных расходов. Золотое правило: в инвестициях используют специально для этого предназначенные суммы.
Важнейший вопрос, без ответа на который инвестиции невозможны: где взять стартовую сумму? Один из простейших способов: накопить. Отложить от своего ежемесячного дохода 20 процентов в кубышку (а лучше на банковский депозит, что уже само по себе некоторая инвестиция). Накопительный период требует терпения: перечислять 20 процентов нужно аккуратно по графику и не трогать накопленные деньги. Чаще всего именно нетерпеливость является главным препятствием на пути начинающего инвестора.
Любые «лишние», непредусмотренные деньги в бюджете, так же хорошо полностью или частично направить на формирование инвестиционного капитала. Экономия, терпение и аккуратность – вот черты успешного инвестора. Те же, кто привык легко избавляться от денег, к сожалению, не станут инвесторами, если не поменяют взглядов на финансовую дисциплину. Ещё раз: денежная дисциплина – необходимое условие, без которого успех в инвестиционной сфере невозможен.
Хорошо работает «правило четырёх конвертов». Разделите весь месячный бюджет на 4 части (на каждую из недель месяца). В течение недели можно тратить только ту сумму, которая лежит в соответствующем «конверте», залезать в бюджет следующей недели нельзя. А если есть экономия, она идёт в пятый «конверт» (собственно, в копилку). В эту копилку же поступают и обязательные 20 (меньше или больше) процентов от всего дохода за месяц. В определённый момент в пятом «конверте» образуется заветная сумма, которую уже можно вкладывать в какой-нибудь проект.
«Фишка» величины 20 процентов в том, что без этих денег можно жить практически с тем же качеством, что и с ними. Их нехватка в бюджете мало ощущается, а деньги накапливаются.
Ещё один способ найти необходимый капитал – реализация собственности. Любой, от ненужных вещей, аппаратуры, мебели до садовых участков и авто. Продажа чего-либо ненужного наряду с накоплением также является хорошим источников денег для начального капитала, пусть даже и небольших.
Сколько нужно денег? Виды инвестирования
Ответ на вопрос зависит от того, куда именно будем вкладываться. Инструментов масса. Поэтому, чтобы определить нужную сумму, нужно спланировать заранее и схему инвестирования (она, конечно, может меняться в процессе).
Также выбор инструмента зависит от цели, с которой ведётся инвестирование. Это может быть:
Долговременное вложение с целью крупной покупки;
Долговременное вложение с целью накопить на прибавку к пенсии;
Инвестирование с целью больше не работать, а жить на доходы с капитала;
Продолжая трудиться, получить прибавку к основному доходу;
Инвестирование в будущее детей (образование, жильё и т.п.)
Целей может быть гораздо больше, а приведённые нами – пересекаться. Рассмотрим подробнее технологии инвестирования. Допустим, «нулевой» этап пройден и собралась некоторая сумма.
В среднем можно инвестировать, имея начальный капитал всего в 500 долларов. Но можно и гораздо меньше. Чтобы попробовать себя на новом поприще, изучить, как работают финансовые инструменты, может хватить даже 1000 рублей. Это минимальная средняя сумма вклада в банковский депозит, ПИФ, в облигации и т.п. Конечно, доход в абсолютно выражении будет почти незаметен, но главное начать. На первом этапе даже не надо пока думать о размерах прибыли, а главное – практика, получение знаний и опыта. Как мы говорили, этап накопления капитала уже можно сочетать с инвестированием. Не держать деньги под подушкой, а вкладываться в активы с высокой надёжностью (скажем, государственные облигации).
Совет: начинайте инвестирование с надёжных инструментов. Они малоприбыльны, но не требуют опыта: ими могут пользоваться все. Модели инвестирования с высокой быстрой прибылью имеют обратную сторону: высокий риск. К тому же, ими надо научиться пользоваться, на что требуется время.
В процессе начального инвестирования приготовьте сумму, которой можно будет и вложиться во что-нибудь рискованное. Рекомендуется использовать с такой целью не более 5-10 процентов инвестиционного портфеля.
Основные способы инвестирования
Для начинающего инвестора, который не желает чересчур рисковать, есть несколько путей для относительно надёжных вложений. Это, помимо банковского депозита: облигации, акции крупных предприятий, паевые инвестиционные фонды. Кроме того, ряд инвесторов заинтересуются валютами или драгоценными металлами. Также есть возможность поиграть на рынке криптовалют, где есть перспективы высокого дохода, но и опасностей немало.
Начнём со способов, которые характеризуются довольно высокой надёжностью. Очень прост для начинающего такой способ, как инвестирование в паевой инвестиционный фонд. У многих из них очень невысокая стоимость пая, это привлекательно.
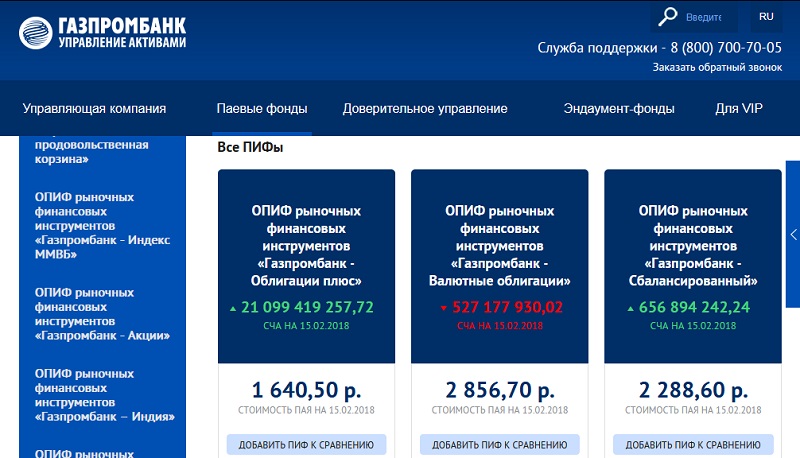
ПИФы есть во многих крупных банках. Они очень разные по доходности и рынкам, на которых работают, а также по уровню риска. На иллюстрации видно, что один из ПИФов «Газпромбанка» (их больше, чем показано) сработал «в минус». (Аббревиатура СЧА означает «стоимость чистых активов»).
Интересно посмотреть, сколько можно заработать, скажем, на инвестициях в ПИФы «Сбербанка». Картина следующая.
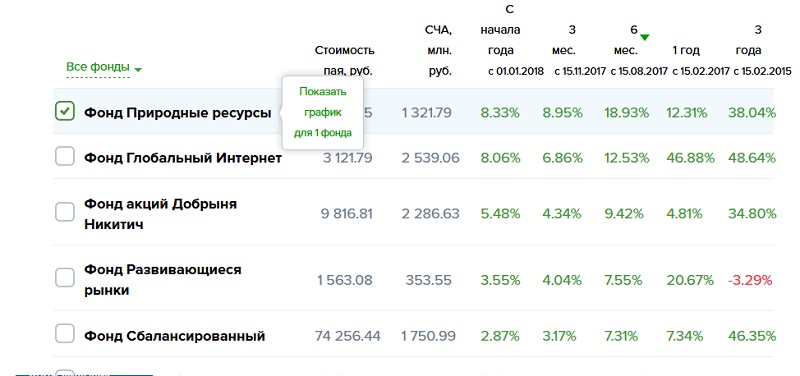
На иллюстрации лишь часть работающих ПИФов. Видно, что все они «в плюсе», кроме одного. Причём фонд «Глобальный интернет» лидирует с очень высокими показателями.
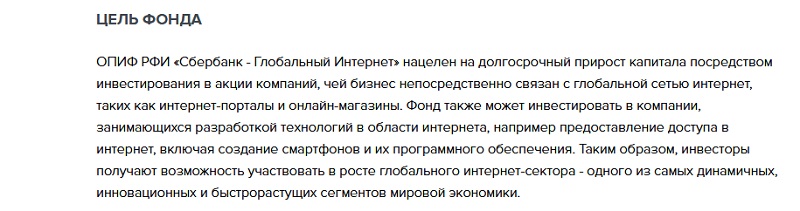
Видно, что ПИФ вкладывается в области, которые быстро растут и продолжат рост в ближайшие годы. При этом банк предупреждает: вложения в этот фонд связаны с высоким риском. Несмотря на это, можно рекомендовать начинающим инвесторам попробовать такие привлекательные финансовые инструменты, как паевые фонды.
А если хочется купить акции напрямую? Это тоже довольно доступный инструмент. Ценные бумаги покупаются через брокера. В качестве примера рассмотрим предложения Сбербанка, который осуществляет брокерское обслуживание населения (физических лиц). Подобные же структуры есть и во многих других банках, поинтересоваться ими можно, просто зайдя на официальный сайт.
В Сбербанке есть инвестиционные портфели как для опытных, так и для начинающих инвесторов с различным уровнем риска.
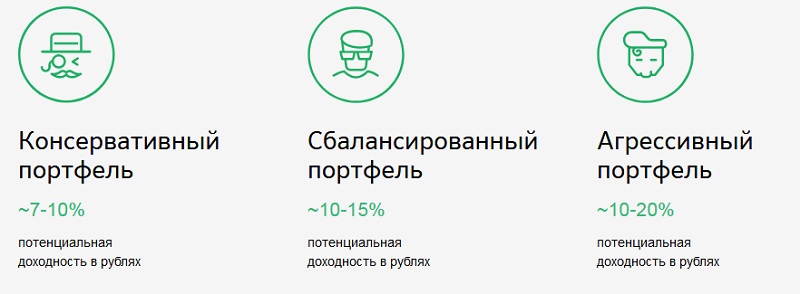
Чтобы начать покупку ценных бумаг, необходимо открыть специальный брокерский счёт, что и помогут сделать в выбранном вами банке. Часто многие операции можно выполнять через интернет.
Выбирая брокера, остерегайтесь мошенников. Проверяйте наличие лицензии Центробанка, официального сайта, реального офиса и телефона.
Профессиональные брокеры предоставляют возможность вложиться не только в рынок акций, но и в любые рынки, находящиеся в правовом поле. Начинающему инвестору доступны и валюты, и драгоценные металлы, и многие другие финансовые инструменты.
Инвестировать можно, не обладая огромными средствами, открыв индивидуальный инвестиционный счёт. Так, с помощью онлайн-калькулятора «Финам» инвестор определит свой возможный доход в зависимости от суммы и срока вложений.
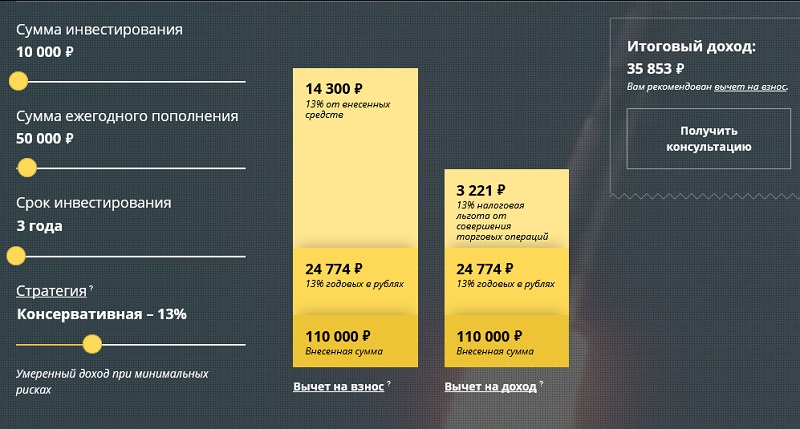
Видно, что даже при очень скромных инвестициях в итоге «набегает» довольно существенный доход. При этом никуда не исчезает и вложенная сумма.
Сколько можно заработать на рынке акций? Всё довольно непредсказуемо. Посмотрим на статистику.
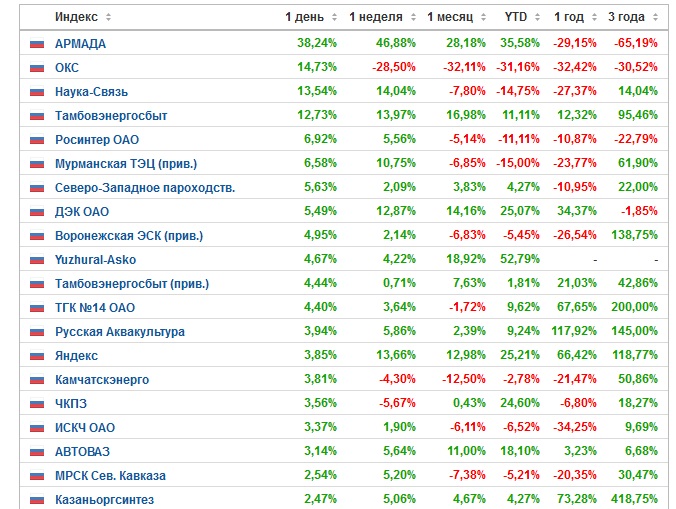
Цифры наводят на размышления. В целом видно, что есть лидеры, акции которых растут, причём стабильно, на больших интервалах времени. Например, это тот же «Сбербанк», а также «Яндекс». Перспективы заработка зависят от рыночной стихии. Но в общем можно сказать, что акции активно развивающихся крупных компаний будут доходны по итогам длинных временных периодов.
Перейдём теперь к перспективам инвестирования в валюту. Казалось бы, чего же проще: пошёл в банк, купил в обменнике доллары и евро и жди прибыли. Посмотрим на статистику.
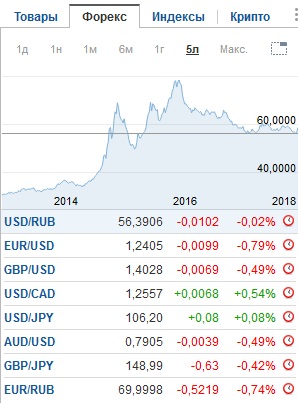
Пики колебаний 2015-2016 гг. пройдены, и есть тенденция к стабильности. В таких условиях реально получить существенную прибыль, только если инвестировать очень большие суммы и вовремя продавать подорожавшие доллары и евро. Это лучше делать при помощи профессионалов, то есть прибегать к услугам брокеров, о чём мы рассказывали выше.
Ещё один несложный способ инвестирования – это криптовалюты. Хотя будьте готовы к риску. Сильнейшие колебания наблюдаются у биткоина, цена которого то взлетает, то рушится в пределах 50 и более процентов.
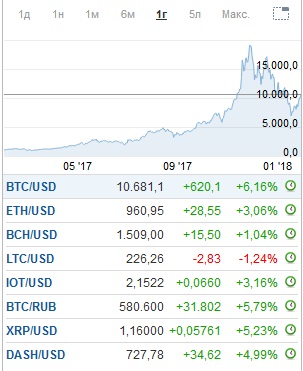
Наконец, скажем об инвестициях в драгметаллы. Цены здесь также сейчас не радуют положительной динамикой. Начинающему инвестору придётся долго ждать существенной прибыли. К тому же и вложения потребуются довольно серьёзные.
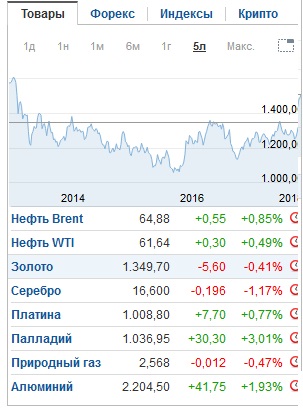
Некоторые начинающие интересуются торговлей на Форекс и другими инструментами сверхвысокого риска. Продиктовано это желанием максимально быстро «раскрутить» деньги и в одночасье стать богатым.
Биржевая торговля. Можно ли быстро стать миллионером?
Многие слышали о том, что на бирже быстро можно заработать сотни и тысячи процентов, разбогатеть за очень короткое время. Такие случаи бывают, но успех сопутствует лишь опытным игрокам, которые многое знают, умеют, располагают современными торговыми инструментами. Более того, у таких трейдеров на бирже «крутятся» очень значительные суммы. Из ничего нельзя сделать что-то. Нужно быть готовым к тому, что на начальном этапе инвестиции будут приносить довольно скромные плоды. И лишь с течением времени нарастающие суммы уже будут радовать глаз и на них уже можно будет что-то серьёзное купить.
Системная и грамотная торговля на бирже с применением автоматики способна принести 10-30 процентов в месяц. Это очень хороший доход, если на депозите действительно серьёзная сумма. При таком проценте прибыли вполне реально жить обеспеченной жизнью. Нужно «всего лишь» вложить значительную сумму. Скажем, с депозита в 500 000 рублей будет «капать» вполне себе достойный доход.
Но пути получать процент больше существуют, и они довольно просты. Нужно приобретать опыт, знания, технологии, наращивать депозит. Если нацеливаться на сверхприбыль, нужно быть готовым и к сверх-убыткам: таковы реальные законы финансового рынка.
Для начинающего игра на Форекс – очень уж рискованное дело. Вероятность потери депозита огромна, и если деньги были накоплены долгим трудом, есть опасность быстро остаться у разбитого корыта, потеряв плоды долгой работы. Это может серьёзно демотивировать, и человек уже больше не захочет верить в возможность финансового успеха. К тому же трейдер – это особый характер, здесь нужны расчёт и крепкие нервы. Если у вас это присутствует, попробуйте Форекс в демо-режимах, потом с небольшими депозитами. Это реально работающий, но сложный инструмент. На нашем сайте вы найдёте массу полезных материалов, которые помогут вам научиться современному успешному трейдингу.
ПАММ-счета
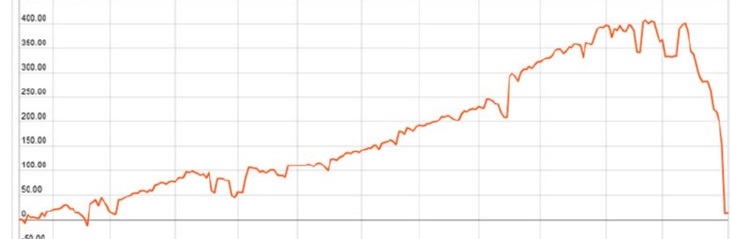
Частный случай погони за быстрой сверхприбылью – это ПАММ-счета. Percent Allocation Management Module, PAMM - модуль управления процентным распределением – это всего лишь механизм упрощения передачи денег в управление. Сам по себе он не гарантирует высокой прибыли. Всё, как и везде, зависит от управляющего. Не рекомендуем поддаваться эмоциям и вбухивать все деньги в один быстро растущий счёт. Возможно, управляющий играет по стратегии, которая сменится быстрым падением. Или ему просто пока везёт, но везение не вечно. Если хотите рискнуть, вложившись в ПАММ, выбирайте стабильные, не вкладывайтесь целиком в один-единственный счёт.
Бинарные опционы
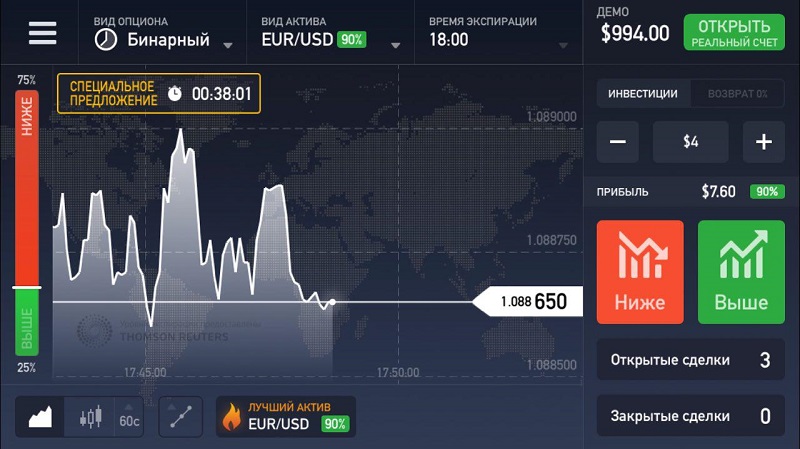
Такой инструмент – это скорее азартная игра, а не серьёзный способ увеличить капитал. Многие организаторы не имеют лицензии на финансовую деятельность, а имеют… на игровую. Причём фирмы регистрируются на далёких оффшорных островах. Возможны проблемы с выводом заработанных средств.
Но попробовать рискнуть небольшими средствами – это личный выбор каждого, вдруг повезёт. Но как основной инструмент раскрутки капитала категорически не рекомендуется.
Ключ к успеху: диверсификация
Золотой стандарт: не складывать все яйца в одну корзину. Сделайте основные инвестиции, 50-60 процентов, в систему с высокой надёжностью, а процентов 10 – во что-нибудь рискованное. Остальное – в инструменты со средними рисками. Управляйте инвестициями, и успех не заставит себя ждать.
Инвестирование даже небольших сумм способно эффективно приумножить деньги. Многие люди так и не решаются попробовать этот вид заработка, ссылаясь на свою некомпетентность в данном вопросе, а также на отсутствие многотысячного стартового капитала. Хотя такая нерешительность на самом деле и является главным препятствием на пути к успеху, ведь сегодня начать зарабатывать на инвестициях можно и с $50 в кармане.
Идея заставить работать вместо себя деньги, действительно хороша, но как ее реализовать, с чего начать инвестировать новичку и как выбрать идеальный вариант? Об этом и других в деталях ниже.
Почему вы захотите инвестировать уже сегодня
Настанет момент , когда вы не захотите идти на работу в 7 утра, или уехать на месяц в путешествие, но позволит ли вам это ваша работа ? А если вы заболеете и не сможете идти и зарабатывать деньги? Чтобы не быть рабом самому себе, лучше начинать инвестировать уже сегодня.
Почему это выгодно? Лучший ответ на данный вопрос дают западные финансисты. Они вывели следующее золотое правило :
Человек не может работать 24 часа, чтобы зарабатывать деньги, в то время как деньги могут работать на него все 24 часа в сутки.
Причём без отпусков, больничных и выходных. Деньги работают постоянно в режиме 24/7/365 , а потому априори являются самым эффективным работником.
Многие народные инвесторы считают что банковские депозиты — это не инвестиции, но давайте рассмотрим пример вклада 1000 рублей под 12% годовых на 50 лет , при этом вся прибыль будет реинвестироваться:
- Через З года - 1400 руб.
- Через 4 года - 1570 руб.
- Через 10 лет - 3100 руб.
- Через 20 лет - 9640 руб.
- Через З0 лет - 29 960 руб.
- Через 40 лет - 93 050 руб.
- Через 49 лет - 258 040 руб.
- Через 50 лет - 289 000 руб.
Через 50 лет вас ждет 28900% прибыли . Давайте пойдем дальше . Если при тех же условиях мы вложим $1000 в рынок ценных бумаг, где средняя доходность 20% годовых, то через 50 лет нас ждут $9 100 440 . Если мы будем ежемесячно вкладывать по $1000, то результатом станут $40 000 000 .
Если взять за основу 10 лет , что совсем не много (к примеру ваш ребенок еще не успеет вырасти ), и вложим $1000 под 50% годовых (средний процент прибыли в ) с реинвестом, то получим такую картину:
- 1 год – 1 500$
- 2 год — 2 250$
- 3 год – 3 375$
- 4 год — 5 062.50$
- 5 год – 7 593.75$
- 6 год — 11 390.62$
- 7 год – 17 085.93$
- 8 год — 25 628.90$
- 9 год – 38 443.35$
- 10 год — 57 665.03$
У каждого свои возможности, но представьте если вы изначально вложите немного больше, и будете на протяжении срока инвестиций докладывать деньги, то результаты будут расти в геометрической прогрессии.
Как правильно начать инвестировать с нуля
Прежде чем переходить непосредственно к инвестициям, нужно четко определиться с предполагаемым сроком, имеющимся в распоряжении бюджетом, целями, сколько денег вы будете забирать, а сколько реинвестировать.
Поскольку статья написана не для олигархов или профессиональных инвесторов (они все и так знают ), акцент сделаем именно на старте с нуля. В первую очередь придется начинать с теории – изучить и по возможности переманить опыт других известных инвесторов: , и др.
Как начать инвестировать с нуля? — в первую очередь надо выбрать подходящий инструмент. Всего можно выделить следующий список:
Подходящий вариант должен соответствовать как финансовым возможностям, так и ожидаемой доходности. Например, вложение в недвижимость или землю предполагает долгий срок и наличие значительной суммы, а инвестиции в могут потребовать всего 45 долларов , но в любом случае понадобится определенный стартовый капитал, который должен быть взят из свободных денег, то есть без займов, не из денег на еду или оплату счетов, без ухудшения вашего уровня жизни.
Для начинающих с минимальным капиталом лучше начинать с инвестиций в ПАММ счета и . На первых порах это выгодно уже потому, что деньги просто не будут лежать без дела. тоже не стоит обходить стороной.
Вот мы и подошли к диверсификации риска : старайтесь никогда не класть все яйца в одну корзину, каким бы доходным ни был инструмент. Если вы решили заработать на процентах от банковских вкладов, то кладите все деньги не на один счет в одной валюте в одном банке.
Продвинутый вариант того, как начать инвестировать с минимальными рисками, это составление собственного инвестиционного портфеля, то есть распределения своих денег между разными активами. Это может быть покупка акций компаний из различных отраслей, приобретение недвижимости разного назначения и др., главная цель – уравновесить риски. Если несколько вариантов дадут убыток, то прибыль остальных перекроют минус и выведут вас в прибыль.
Куда бы вы хотели инвестировать деньги?
Poll Options are limited because JavaScript is disabled in your browser.
С какой суммы начать инвестировать
Сумма инвестиций может стартовать буквально с $10 в — что доступно каждому. Впрочем, отдача от такой суммы будет очень низкой, поэтому лучше приготовить более солидный вклад.
По мнению большинства финансистов, оптимальной суммой для старта можно считать $500 . Президент инвестиционного гиганта Capital One Investing Иветта Батлер считает что эта цифра взята не с потолка.
Такие деньги по силам собрать всем - от подростков, которые получают от своих родителей карманные деньги, так и семейным людям среднего достатка, которые просто будут откладывать 5–10 долларов в неделю без особого вреда для семейного бюджета.
При этом отдача от удачного вклада будет уже ощутимой. Подтверждает её слова и тот факт, что очень большое количество брокеров назначают минимальную планку как раз в районе $500 .
Солидарен с таким мнение и соучредитель проекта по микроинвестициям Robinhood Влад Тенев . У него рецепт успеха для новичка выглядит совсем просто - найти 500–1000 долларов, купить на них каких-нибудь недорогих акций от «голубых фишек », например, Starbucks и терпеливо ждать первых дивидендов для дальнейшего инвестирования.
Вы можете начать инвестировать практически с любой суммой, так как на рынке есть и копеечные и , также брокеры предлагают покупку и от 10 долларов.
CFD и опционы это еще одна возможность получить прибыль на акциях, а второй вариант — еще и быстро, ведь каждый опцион имеет срок действия, например 10 или 15 минут. Если в условиях сделки вы укажете рост акций и при закрытии опциона акции будут стоить дороже чем при покупке, вы получите 79% прибыли .
Посмотрите ниже как мы заработали на акциях Tesla.
Мы и выбрали акции Tesla из списка активов:
Затем указали время закрытия опциона на 22:10 (через 9 минут ):
Осталось внести сумму инвестиции и указать главное условие, будут акции стоить выше или ниже на момент закрытия сделки. Сейчас за бумагами Тесла закрепился устойчивый растущий тренд, при этом цена коснулась сильной линии поддержки, а значит сейчас будет продолжиться рост, поэтому мы указали в условиях ВВЕРХ :
Если через 9 минут стоимость акций будет выше чем на момент покупки, то мы получим 79% прибыли.
Ждать пришлось не долго и посмотрите на график цены в момент закрытия опциона:
Как видно, стоимость бумаг подросла, а мы получили 79% от суммы инвестиции и вернули с $80 в общем итоге $143,2 :
С чего начать инвестировать новичку - инструкция
Думая над тем, как начать инвестировать, важно не упускать того факта, что для эффективного продвижения крайне важен удачный старт.
На самом деле никаких особых тайн здесь не раскрыто. Впрочем, есть мнение, что таковых и вовсе не существует. Ведь даже знаменитый Уоррен Баффетт неоднократно упоминал о том, что даже самый заурядный человек может сколотить себе небольшое состояние, если будет чётко видеть свою цель и терпеливо к ней продвигаться, не пренебрегая мелочами.
Перед тем как начать инвестировать деньги, нелишним будет ознакомиться с советами людей, которые достигли заоблачных вершин в финансовом мире и уже успели записать своё имя в историю.
Действие .
Билл Гейтс однажды сказал, что большинство людей не в состоянии достичь своих финансовых целей, не из-за своей интеллектуальной или физической несостоятельности, а потому что они нерационально тратят своё время и энергию. Занимаясь рутинной и монотонной работой, они убивают свой потенциал, но почему-то продолжают надеяться на удачу в виде наследства от давно забытого родственника или выигрыша в лотерею. При этом если бы они меньше тратили на обыденные развлечения и побольше инвестировали, то уже спустя 5–10 лет у них появилась бы возможность бросить свою опостылевшую работу и заняться более интересными вещами.
Дисциплина .
Эту привычку нужно развивать как можно раньше и сохранять её на протяжении всей жизни. Развитие дисциплины позволит контролировать свои расходы и последовательно идти к цели несмотря ни на что. К примеру, самый богатый нефтяник 50-х годов Гарольд Хант до последнего приезжал на работу на стареньком автомобиле и питался простой домашней едой, которую он приносил с собой в бумажном пакете. Уоррен Баффетт, даже заработав первые миллиарды, продолжал жить в доме, купленном в 1958 году за $31500. Суть этого совета заключается в том, что каждый, кто ищет реального инвестиционного успеха, должен иметь силу воли поддерживать тот уровень жизни, который соответствует уровню его доходов. Потеря дисциплины и обернётся желанием бездумно тратить заработанное, что неминуемо приведёт к краху.
Настойчивость .
Путь инвестиционного успеха - это постоянная серия подъёмов и падений. Истории крупных бизнесменов, которые вкладывали миллионы в акции и одним махом просаживали всё, часто мелькают как антипример для начинающих инвесторов. Но не стоит бояться вкладывать и тем более бросать это дело после первых неудач. С ними приходит бесценный опыт, а вкладывая понемногу и в разные проекты, инвестор вряд ли останется внакладе.
Даже знаменитый признался, что он не раз находился на грани полного краха и испытывал сильное желание бросить всё и довольствоваться остатками роскоши. Но всегда находились люди, которые отговаривали его и, как видно теперь, они были полностью правы. А полученные «пинки» только помогли финансисту взлететь ещё выше.
Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter .
 Люди часто спрашивают, как стать инвестором с нуля, не имея значительных денежных сбережений и достаточного опыта в данной сфере. Действительно, финансовые ресурсы и профессиональные компетенции могут иметь значение для получения прибыли от выгодных вложений. Однако практика показывает, что создать условия для пассивного заработка в состоянии сегодня любой человек, основательно и грамотно подошедший к решению этой задачи. Благоприятным фактором является также широкий диапазон выбора доступных направлений инвестиционной деятельности. С чего начать инвестирование обычному гражданину? Прежде всего, следует определиться с подходящим вариантом вложения средств . Полезные советы начинающим инвесторам помогут сделать это, сформировав нужное представление о том, какие шаги необходимо предпринять изначально.
Несколько слов об инвестировании
У большинства жителей РФ, к сожалению, отсутствуют достаточные знания, позволяющие хорошо ориентироваться в вопросах управления личными финансами. Многие граждане смутно понимают, как работает финансовый рынок, по каким принципам функционируют банки, что такое доверительное управление, какую роль играет инфляция. Очень сложно при таких предпосылках осознать полезность инвестирования как эффективного способа сохранения и приумножения собственных накоплений. Люди просто зарабатывают деньги, чтобы полностью потратить их на текущие нужды. Конечно, такое положение вещей не может считаться правильным. Денежные средства, как это ни банально звучит, должны работать, принося их обладателю достойный доход. Кроме того, правильные вложения обеспечивают инвестору финансовую безопасность, придавая уверенности в трудных жизненных ситуациях. Оценить стоимость бизнеса можно с помощью специализированных компаний, как например accountprofi.ru .
Эффективное использование собственных денег для сбережения их стоимости и получения дохода является одним из ключевых принципов успешного управления личными финансами гражданина.
Опять же, ошибочно будет полагать, что инвестиции – это исключительная возможность состоятельных людей, обладающих колоссальным опытом и большими объемами свободных денежных средств. Подобная убежденность является огромным заблуждением многих сомневающихся инвесторов. Как уже говорилось ранее, существует масса вариантов доходного вложения денег, успешно воспользоваться которыми можно и с небольшим размером стартового капитала . Получение необходимого опыта – это вопрос времени, желания, усердия. Кроме того, определенные направления инвестирования вообще не требуют каких-либо специальных знаний и особых навыков.
Что необходимо инвестору для успешного старта
Однозначный и универсальный ответ на вопрос о том, как быстро преуспеть в инвестировании, конечно же, отсутствует. Следует понимать, что инвестиционная деятельность – это своеобразная разновидность бизнеса, а значит ей, помимо получения прибыли, неизбежно будут сопутствовать и риски.
Главной задачей любого инвестора является приобретение надежных активов (инструментов), способных приносить адекватный доход.
Интересным вариантом пассивного заработка можно считать инвестирование в долевые ценные бумаги – дивидендные акции крупных компаний. Приобретая такие финансовые инструменты, инвестор становится фактическим совладельцем организации-эмитента, имеющим право на получение части её прибыли в виде регулярных дивидендов.
Вкладывать личные средства в дивидендные акции имеет смысл по следующим причинам:
- Низкая величина входного порога. Невысокая стоимость акции благоприятствует инвестированию и получению первоначального опыта при относительно небольшом размере стартового капитала.
- Дивидендный доход, который выплачивается инвестору, не зависит от динамики рыночной цены приобретенных акций. Регулярно выплачиваемые дивиденды позволяют обладателям акций нивелировать возможные риски, связанные с уменьшением стоимости этих бумаг на рынке.
- Акции известных и крупных компаний-эмитентов обладают свойством высокой ликвидности. Их всегда можно купить или продать по текущей рыночной цене без особых проблем.
- Значительный уровень прибыльности. Долевые инструменты недооцененных компаний-эмитентов постоянно дорожают, что благоприятствует получению хорошего дохода от их будущей перепродажи.
- Такой способ инвестирования небезосновательно считается одним из наиболее доступных для большинства обычных людей. Акцию можно приобрести, не покидая пределов собственного дома. Это можно легко сделать через интернет. Финансовая безопасность совершаемых операций обеспечивается биржей.
- Динамику рыночного курса долевых ценных бумаг можно успешно прогнозировать. Для этого инвестору потребуются определенные знания и практические навыки.
Помимо приобретения акций, начинающий инвестор может рассмотреть следующие варианты доходного вложения личных средств:
- Покупка долговых ценных бумаг – облигаций надежных эмитентов.
- Спекуляции иностранной валютой – получение дохода от курсовых колебаний.
- Финансовое участие в предпринимательских проектах, инициированных другими субъектами.
- Вложения в недвижимые объекты, ориентированные на получение арендных доходов и будущее повышение стоимости инвестируемых активов.
Резюме
Очевидно, что вложения в акции имеют достаточно много преимуществ, каждое из которых, безусловно, является значимым для начинающего инвестора, стремящегося получать достойный пассивный доход. Этот вариант считается сегодня наиболее разумным. Между тем, инвестирование в долевые инструменты необходимо рассматривать как перспективное направление вложений, рассчитанное, однако, на получение дохода в определенном будущем. Таким образом, изначально не следует ориентироваться на быструю прибыль в большом размере. Самая выгодная инвестиция – приобретение недооцененных активов, имеющих значительный потенциал стоимостного роста.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации